Решение обратной задачи вихретокового контроля
Рассмотрим алгоритм симплексного метода для решения задачи (4.14):
Выбор начального базиса - допустимого решения (4.14). В нашем случае базис должен состоять из 2N+M переменных. Удобно задать начальный базис, присвоив дополнительным переменным vi значения правых частей bi тех строк, в которых коэффициент матрицы A при них равен 1. Начальное значение параметра минимизации y равно значению правой части базовой строки. Все остальные компоненты искомого вектора х принимаются равными нулю.
Определение переменной, которая должна войти в очередной пробный базис. Для этого проводится анализ базовой строки p матрицы A. Из всех положительных элементов строки p, не являющихся коэффициентами при базисных переменных , выбирается элемент с наибольшим значением. Переменная, у которой этот элемент является коэффициентом, должен войти в очередной пробный базис, т.е. за новую базисную переменную принимается та, которая имеет наибольший вес в функции y. Если в базовой строке p нет небазисных переменных с положительными коэффициентами, то в силу не отрицательности элементов х следует сделать вывод, что оптимальному решению, т.е. минимуму y соответствует выбранный ранее базис. Вычисления завершаются также и при запрете изменения переменных по ограничениям.
Определение максимальной допустимой величины новой базисной переменной, не выходящей за пределы имеющихся ограничений. Вычисляются отношения значений правых частей (4.14) к соответствующим значениям коэффициентов при новой базисной переменной во всех строках, кроме базовой. При этом не рассматриваются отношения, в которых знаменатель равен нулю или отрицателен, т.е. при положительной правой части подобные случаи соответствуют бесконечным значениям переменных. Определяется номер строки q, где это отношение наименьшее. Новой базисной переменной присваивается значение отношения в строке q. Переменная, входившая в прежний базис и определявшаяся строкой q, исключается из базиса и приравнивается нулю. Если во всех строках, кроме базовой, коэффициенты при новой переменной равны нулю или отрицательны, то в силу не отрицательности элементов х и ограничения базиса (2N+M) переменными, следует признать, что эта переменная не может на данном шаге вычислений войти в базис. В этом случае необходимо вернуться к пункту 2, не рассматривая запрещенную переменную.
Преобразование системы (4.14) таким образом, чтобы в строке q коэффициент при вновь введенном параметре был равен 1, а в остальных строках - 0. Это достигается путем линейных преобразований равенств, входящих в (4.14). Т.к. коэффициенты при параметрах, входящих в новое пробное базисное решение, становятся равными 1 и в каждую строку входит только один базисный параметр, то значение нового базиса определяется правой частью уравнений. Далее следует возврат к пункту 2.
Решая систему (4.14) находим вектор smin , соответствующий текущему решению задачи(4.13). Возвращаясь к методу условного градиента отметим, что направление спуска определяется как -sn=smin - s0 , а очередное итерационное решение задачи (4.3) определяется выражением sn+1=sn - aЧ sn. Для получения окончательного результата требуется определить оптимальную величину шага a в направлении sn , что можно осуществить путем одномерной минимизации функции s(a)=sn - aЧ sn методом золотого сечения.
5. Некорректные задачи
5.1 Основные понятия. Корректность по Адамару
В самом общем виде большинство обратных задач может быть представлено в виде операторного уравнения
-
A · x = f , xО X , fО F
( 5.1 )
где А - оператор, определенный на непустом множестве некоторого метрического пространства Х с метрикой rX и действующий в метрическое пространство F с метрикой rF, а по заданному элементу f требуется определить решение х [10-14].
Введем в пространстве X норму || x ||=Цеxi2 и в пространстве F норму || f ||=Цеfj2. Заметим, что метрики r в соответствующих пространствах будут иметь вид r(x,y)=\x-y \.
В нашем случае обозначения в (5.1) имеют следующий смысл:
-
А є
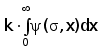
- оператор, согласно которому вычисляется величина относительного напряжения, вносимого пластиной с электрической проводимостью s( h )
х є
s( h )
- электрическая проводимость пластины как функция глубины
f є
U*вн
- величина относительного вносимого напряжения НВТП
Согласно классического определения задача (5.1) называется корректной по Адамару если при любой фиксированной правой части ее решение:
существует в Х
единственно в Х
непрерывно зависит от f
В реальных условиях правая часть (5.1) известна всегда с некоторой погрешностью, т.е. f = f0 + df , причем обычно f0 принадлежит пространству гладких функций, а погрешность df выводит ее из этого класса. Вследствие этого получаем постановку задачи, для решения которой невозможно применение обычных методов решения корректных задач, т.к. любой фиксированной правой части (5.1) соответствует бесконечное множество наборов исходных данных т.е. возможных распределений ЭП по глубине пластины.
5.2 Корректность по Тихонову
Задача (5.1) называется корректной по Тихонову на множестве корректности М М X если:
точное решение задачи существует и принадлежит М
принадлежащее М решение единственно для любой правой части
принадлежащее М решение непрерывно относительно правой части
В данном подходе к вопросу корректности существование решения и его принадлежность некоторому множеству не доказывается, а постулируется в самой постановке задачи.
Физически гипотеза о принадлежности искомого решения определенному множеству корректности может интерпретироваться для нашей задачи предположениями:
Исследуемая среда устроена не слишком сложно, т.е. ее физические характеристики(s,m) являются достаточно гладкими функциями( т.е. их можно моделировать с помощью аппроксимаций типа кусочно-постоянной, кусочно-линейной и т.п.). Предположение основывается на физическом смысле поверхностной обработки.
Значения функций находятся во вполне определенных пределах( для s(h) истинность данного предположение не вызывает сомнения ).
5.3 Вариационные методы решения некорректных задач
Вариационные методы решения некорректных задач являются наиболее универсальными из известных способов решения. Практически любая некорректная задача, для которой разработан какой-либо метод решения, может быть решена также и вариационным способом[15].
Для выбора подходящего метода решения обратной задачи рассмотрим постановки наиболее распространенных вариационных методов в терминах вычислительной математики и нашей задачи.
Пусть фиксированный набор данных состоит из измеренных на N частотах N комплексных значений вносимой ЭДС Uiизм, текущее рассчитанное значение которых Ui( s ). Требуется определить для выбранного типа аппроксимации ЭП значения М параметров аппроксимации ( обычно используются узловые значения ).
5.3.1 Метод регуляризации
Метод основан на стабилизации невязки r(Ax,f) при помощи вспомогательного неотрицательного функционала W(x). Идея метода состоит в том, чтобы минимизировать обладающий сглаживающими свойставами функционал Ф(x,f), имеющий следующий вид:
-
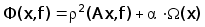 ,
параметр
регуляризации
a
>
0
(5.2)
Используя
классический
регуляризирующий
функционал
вида
 в
терминах нашей
задачи получаем:
-
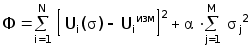
(5.3)
Основное преимущество метода состоит в регуляризации простейшим способом, в рамках использования квадратичного функционала. Это позволяет использовать для решения некорректной задачи хорошо известные и легко программируемые методы минимизации квадратичных функционалов [17].
Оборотной стороной достоинств метода являются его недостатки. Требование минимизации нормы решения и, как следствие, выбор гладкой реализации, в нашем случае будет приходить в противоречие с физикой задачи и в принципе не позволит находить решения с выраженным приповерхностным изменением ЭП.
Еще один принципиальный недостаток метода состоит в постановке функционала как квадратичного, единого для всех измерений. Его минимум в общем случае не гарантирует минимизацию отклонения для произвольного i-го измерения в следствии нелокальности условия минимизации.
Кроме того, следует учитывать отсутствие надежных априорных рекомендаций по выбору параметра регуляризации a. Обычно подходящие значения a можно подобрать только после ряда численных экспериментов по решению однотипных задач. Изменение характера искомого решения приводит к необходимости поиска нового значения a.
5.3.2 Метод квазирешений
Метод использует одну из форм критерия невязки и заключается в сведении невязки к минимуму на некотором непустом множестве P, содержащем подмножество искомых решений.
Квазирешением уравнения (5.1) на множестве PМX называется всякий элемент yОP для которого справедливо равенство rF( Ay , f ) = inf( Ax , f ), xОP. Понятие квазирешения обобщает понятие решения, а для его существования не требуется принадлежность решения множеству P.
Исходя из вышеизложенного получаем постановку метода в виде задачи условной минимизации функционала Ф(x,f):
-
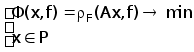
(5.4)
Отметим, что множество Р может иметь простой вид, например интервала [ xmin , xmax ].
В терминах нашей задачи ВТК постановка задачи (5.4) примет вид:
-
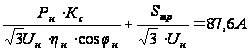
(5.5)
Для того, чтобы гарантировать минимизацию отклонения для произвольного i-го измерения, можно применить к первому выражению в (5.5) локальный в смысле Чебышева критерий, в соответствии с которым получаем окончательное выражение :
-
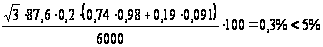
(5.6)
Основное преимущество метода состоит в том, что само понятие квазирешения снимает трудности с требованиями тихоновской корректности: первым (вызывающим переопределенность задачи) и третьим (обычно принадлежность приближенной правой части уравнения (5.1) множеству N=AM неизвестна, а критерии этой принадлежности часто сами бывают неустойчивы).
Кроме этого при рассмотрении задачи в виде (5.6) возможна постановка минимизационной задачи как задачи нелинейного программирования с явно заданными ограничениями на искомые переменные. В этом случае нет необходимости искажать исходный функционал регуляризующими членами как в (п5.3.1), а требования к искомому решению можно удовлетворить, управляя ограничениями на параметры минимизации (в нашем случае - узловые значения ЭП).
5.3.3 Метод невязки
Рассмотрим множество Р формальных решений уравнения (5.1) Р={x : rF( Ax , fd ) Ј d}, где fd - приближенная правая часть (5.1), известная с погрешностью d.
В качестве приближенного решения (5.1) нельзя брать произвольный элемент множества Р, т.к. не гарантируется близость Р к множеству точных решений. Для выбора приближенного решения предлагается использовать стабилизирующий функционал W(х) из (п 5.3.1) следующим образом: W( х ) = inf W( х ), xОP. Этот способ приводит к выбору элементов множества Р имеющих минимально допустимую невязку.
С учетом этого постановка метода состоит в условной минимизации функционала Ф(х):
-
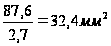
(5.7)
Как и для метода регуляризации можно использовать стабилизирующий функционал вида W(х)=||x||2 , что приводит в обозначениях нашей задачи к системе:
-
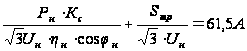
(5.8)
При использовании локального в смысле Чебышева критерия система (5.8) окончательно примет вид:
-
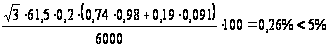
(5.9)
6. Нелинейное программирование
Содержание нелинейного программирования составляют теория и методы решения задач о нахождении экстремумов нелинейных функций на множествах, определяемых линейными и нелинейными ограничениями (равенствами и неравенствами)[16-29].
Рассмотрим наиболее распространенные методы решения на примере основной задачи нелинейного программирования вида:
-

(6.1)
6.1 Метод штрафных функций
Идея метода состоит в замене экстремальной задачи с ограничениями (6.1) на задачу безусловной минимизации однопараметрической функции
-
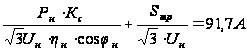 ,
b>0
(6.2)
Непрерывную функцию y(х) называют штрафом, если y(х)=0 для хО Х и y(х)>0 в противном случае. Функция y(х) должна быть выбрана таким образом, чтобы решение задачи (6.2) сходилось при b®0 к решению исходной задачи (6.1) или, по крайней мере, стремилось к нему.
Приведем часто используемые выражения для штрафа :
-
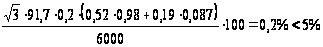 ,
k>0
(6.3)
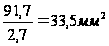
(6.4)
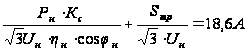
(6.5)
Наибольшее применение находит штраф (6.3). Выражение (6.5) гарантирует конечность метода при любом k>0.
При численной реализации метода штрафных функций возникают проблемы выбора начального значения параметра b и способа его изменения. Сложность состоит в том, что выбор достаточно малого b увеличивает вероятность сходимости решения (6.2) к решению (6.1), а скорость сходимости градиентных методов вычисления точек минимума (6.2), как правило, падает с убыванием величины b .
6.2 Релаксационные методы
Релаксационным методом называют процесс построения последовательности точек {хk: хk О X , j( хk+1 ) Ј j( хk ) ; k=0,1... }. Основными представителями этого класса являются методы спуска, алгоритм которых состоит из следующих шагов :
Выбор начального приближения х0
Выбор в точке хk направления спуска -sk
Нахождение очередного приближения хk+1 = хk - akЧsk , где длина шага ak>0
Различия методов состоят в выборе либо направления спуска, либо способа движения вдоль выбранного направления. В последнем случае обычно используют одномерную минимизацию функции хk+1(a) = хk - aЧsk (при этом точность вычисления точки минимума функции хk+1(a) следует согласовывать с точностью вычисления значений функции j(х)) или способ удвоения a(величина шага удваивается пока выполняется условие j(хk+1) Ј j(хk) ).
6.2.1 Метод условного градиента
Идея метода заключается в линеаризации нелинейной функции j(х). В этом методе выбор направления спуска осуществляется следующим образом :
Линеаризируя функцию j(х) в точке хК получаем Ф(х)= j( хk ) + ( j( хk )’ , х - хk )
Минимизируя линейную функцию Ф(х) на множестве Х находим хmin
Направление спуска получаем как -sk = хmin - хk
Таким образом итерация метода имеет вид: xk+1=xk+akЧ(sk+1 - xk) , sk+1=arg min(Сf(xk),x).
Основное преимущество метода проявляется в случае задания допустимого множества с помощью линейных ограничений. В этом случае получаем задачу линейного программирования, решаемую стандартными методами(например симплексным).
6.2.2 Метод проекции градиента
Этот метод является аналогом метода градиентного спуска, используемого в задачах без ограничений. Его идея состоит в проектировании точек, найденных методом наискорейшего спуска, на допустимое множество, определяемое ограничениями. Проекцией точки y на множество Х называется точка P(y)ОХ такая, что || P(y) - y || Ј || x - y || для всех хОХ. Задача проектирования формализуется как || x - y ||2® min, xОХ.
Выбор направления спуска осуществляется следующим образом :
Находим точку rk = хk - aЧ j’( хk )
Находим проекцию pk точки rk на множество Х
Направление спуска получаем как -sk = pk - хk
Таким образом итерация метода имеет вид: xk+1=PX[ xk - akЧСf( xk ) ], где РX(у) - ортогональная проекция точки у на множество Х.
Для
отыскания
направления
спуска sk
необходимо
решить задачу
минимизации
квадратичной
функции ||
rk
- х ||2
на множестве
Х. В общем
случае эта
задача того
же порядка
сложности, что
и исходная,
однако для
задач, допустимое
множество
которых имеет
простую геометрическую
структуру,
отыскание
проекции значительно
упрщается.
Например, для
многомерного
параллелепипида
QN={xОRN
: a Ј
x Ј
b }, отыскание
проекции
осуществляется
путем сравнения
n
чисел
и имеет вид
P(x)={
ai,
xi
6.2.3 Метод случайного спуска
Метод характеризуется тем, что в качестве направления спуска sK выбирается некоторая реализация n-мерной случайной величины S с известным законом распределения. Об эффективности этого метода судить трудно, однако благодаря использованию быстродействующих ЭВМ он оказывается практически полезным.
6.3 Метод множителей Лагранжа
Идея метода состоит в отыскании седловой точки функции Лагранжа задачи (6.1). Для нахождения решения вводится набор переменных li , называемых множители Лагранжа, и составляется функция Лагранжа, имеющая вид:
-
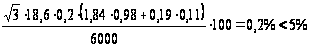
(6.6)
Алгоритм метода состоит в следующем:
Составление функции Лагранжа
Нахождение частных производных функции Лагранжа
-
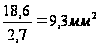
(6.7)
Решение системы из n+m уравнений вида
-
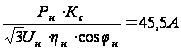
(6.8)
Решениями системы (6.8) являются точки, которые могут быть решениями задачи.
Выбор точек, в которых достигается экстремум и вычисление функции j(х) в этих точках.
7. Линейное программирование
Задача линейного программирования в каноническом виде имеет вид[15,16]:
-
(7.1)
Приведение к каноническому виду любой задачи линейного программирования осуществляется путем введения дополнительных неотрицательных переменных, за счет чего ограничения, имеющие вид неравенств, принимают вид эквивалентных им равенств.
Любая задача линейного программирования может быть решена за конечное число итераций с помощью симплексного метода[17,18]. Следует отметить, что поскольку этот метод разработан для неотрицательных элементов xj , это условие учитывается неявно и в систему уравнений (7.1) при численной реализации не входит.
7.1 Алгоритм симплексного метода
1. Приведение к каноническому виду
2. Выбор начального базиса
3. Проверка оптимальности базиса
Матрицу А можно рассматривать как совокупность столбцов aj т.е. еajЧxj=b где j=1,N. Не ограничивая общности можно считать, что базис образуют первые m столбцов, тогда остальные можно представить в виде ak=еajЧljk , j=1,m где ljk.- некоторые числа.
Рассмотрим коэффициенты Dk=еcjЧljk - ck где j=1,m и k=1,N. Заметим, что для базовых столбцов Dk є 0. Проверка на оптимальность осуществляется следующим образом:
-
Dk < 0 , k=1,N
- текущий базис оптимален
- решение не ограничено сверху
- существует другой, более подходящий базис
4. Составление нового базиса
4.1 Выбор элемента для введения в базис.
В базис вводится любой столбец, для которого Dk< 0, обозначим его Dp
4.2 Выбор элемента исключаемого из базиса
Из текущего базиса исключается столбец, для которого минимально отношение bi/Aip , i=1,M обозначим его br/Arp
Преобразование вектора b и матрицы А по методу Жордана-Гаусса

4.4 Переход к пункту 3
8. Одномерная минимизация
Несмотря на кажущуюся простоту, для широкого класса функций решение задачи минимизация функции одного переменного j(х) сопряжено с некоторыми трудностями. С одной стороны, в практических задачах часто неизвестно, является ли функция дифференцируемой. С другой стороны, задача решения уравнения jў(х)=0 может на практике оказаться весьма сложной. Ввиду этого существенное значение приобретают методы минимизации, не требующие вычисления производной[15].
Поскольку нас интересует приближенное определение точки минимума, то для этого исследуют поведение функции в конечном числе точек, способами выбора которых различаются методы одномерной минимизации.
К методам, в которых при ограничениях на количество вычислений значений j(х) достигается в определенном смысле наилучшая точность, относятся методы Фибоначчи и золотого сечения[17,18]. Оба метода строятся по единой схеме и различаются способом выбора параметра l. Исходными данными для них являются: отрезок [a0,b0] содержащий точку минимума и точность определения точки минимума e.
8.1 Алгоритм методов
h0 = b0 - a0 , k = 1 , l О (0.5,1) , h1 = lЧh0 , h2 = h0 - h1 , c1 = a0 + h2 , d2 = b0 - h2
Вычислить текущие значения j(ck) и j(dk) и действовать в соответствии с ними:
|
j( ck ) Ј j( dk ) |
j( ck ) > j( dk ) |
|
|
ak = |
ak-1 |
ck-1 |
|
bk = |
dk-1 |
bk-1 |
|
dk = |
ck-1 |
|
|
ck = |
dk-1 |
|
|
hk+2 = |
hk-hk-1 |
hk-hk-1 |
|
dk = |
bk-hk+2 |
|
|
ck = |
ak+hk+2 |
Если ( hk Ј e ) то xmin=min{ j(ck) , j(dk) } иначе k++ и переход к шагу II
Следует отметить, что на каждом шаге кроме первого, производится только одно вычисление значения функции j(x).
Легко показать, что для получения оптимальной последовательности отрезков, стягивающихся к точке минимума, необходимо положить lk = Fk-1/Fk , где F - число Фибоначчи.
8.2 Метод Фибоначчи
Решая вопрос, при каких значениях параметра l за конечное число итераций N мы получим отрезок минимальной длины, получим l = lN = FN-1/FN. Иначе говоря, для поиска минимума первоначально необходимо найти число Фибоначчи N такое, что FN+1<(b0-a0)/eЈFN+2.
8.3 Метод золотого сечения
В реальной ситуации начиная поиск минимума мы не знаем точного числа требуемых итераций. Вместо вычисления l будем выдерживать постоянное отношение длин интервалов hk-2/hk-1 = hk-1/hk = t. При t = (Ц5+1)/2 = 1.618034 получаем метод золотого сечения.
Сравнивая приведенные методы при больших значениях N можно показать, что значение окончательного интервала неопределенности в методе золотого сечения лишь на 17% больше чем в методе Фибоначчи.
9. Результаты численного моделирования
9.1 Аппроксимации при численном моделировании
Для построения моделей реальных распределений ЭП возможно применение целого ряда аппроксимаций. Все они могут быть разделены на два класса.
1. Аппроксимации, строящиеся по набору из произвольного числа узлов. Наиболее распространенные из них: кусочно-постоянная, кусочно-линейная и сплайном. В условиях нашей задачи указанные аппроксимации имеют несколько существенных недостатков:
Результаты аппроксимаций слабо согласуются с реальностью. Кусочно-постоянная и кусочно-линейная аппроксимации принципиально являются негладкими, а аппроксимация сплайном сглаживает все, в результате чего возникают значительные немонотонности и всплески.
При увеличении количества узлов аппроксимации быстро нарастает неустойчивость процесса решения обратной задачи, для противодействия которой требуется применение искусственных приемов, не гарантирующих успеха.
В реальных условиях мы не имеем достоверной априорной информации о величине ЭП в узлах аппроксимации, расположенных в глубине пластины.
2. Аппроксимации, строящиеся по значениям ЭП на верхней и нижней поверхностях пластины и нескольким параметрам аппроксимации. Наиболее известные из них: экспоненциальная, гиперболическим тангенсом и гауссоидой. Аппроксимации имеют вид:
|
|
- аппроксимация экспоненциальная |
|
|
- аппроксимация гиперболическим тангенсом |
|
|
- аппроксимация гауссоидой |
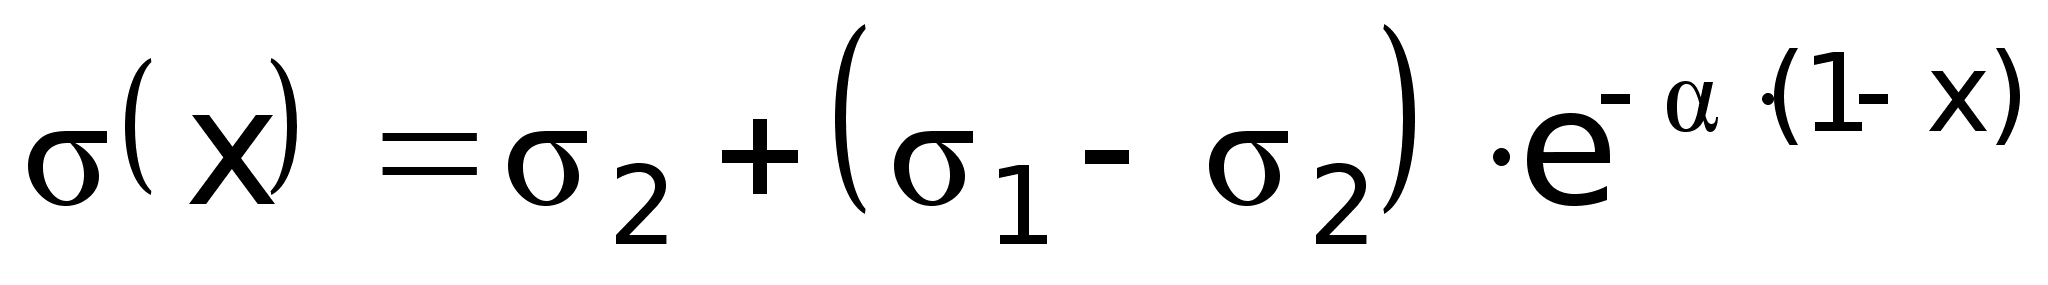
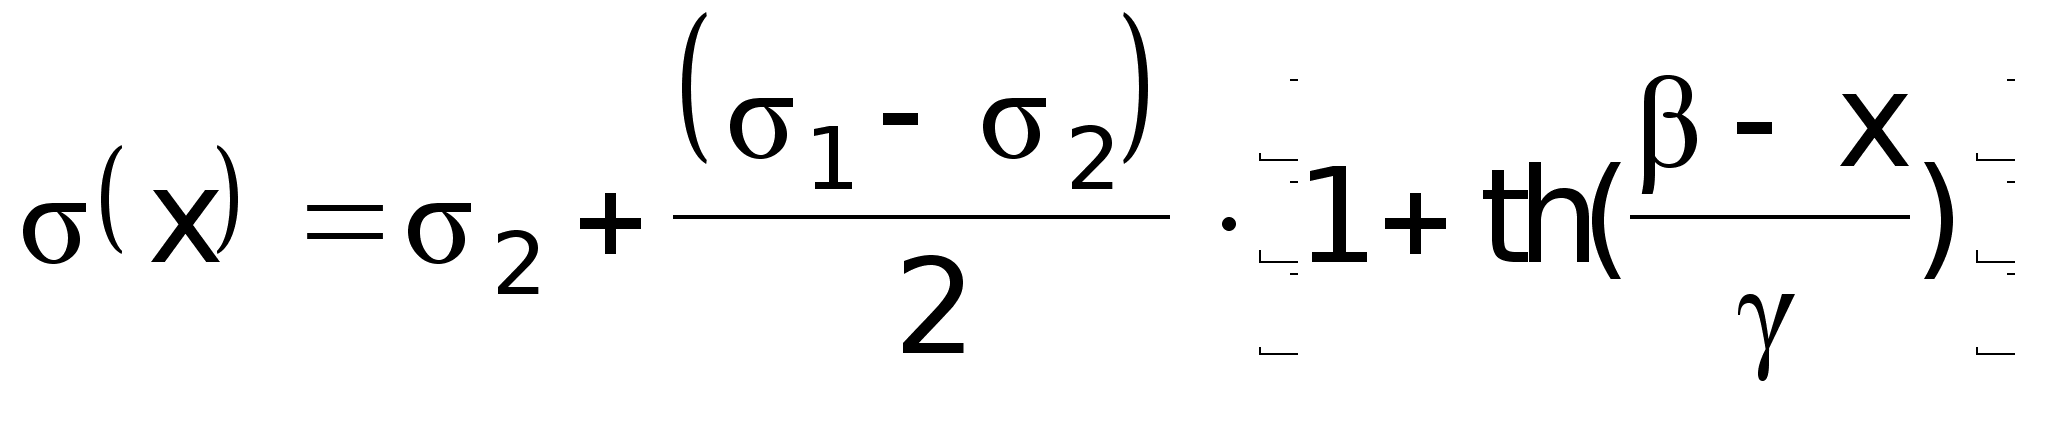
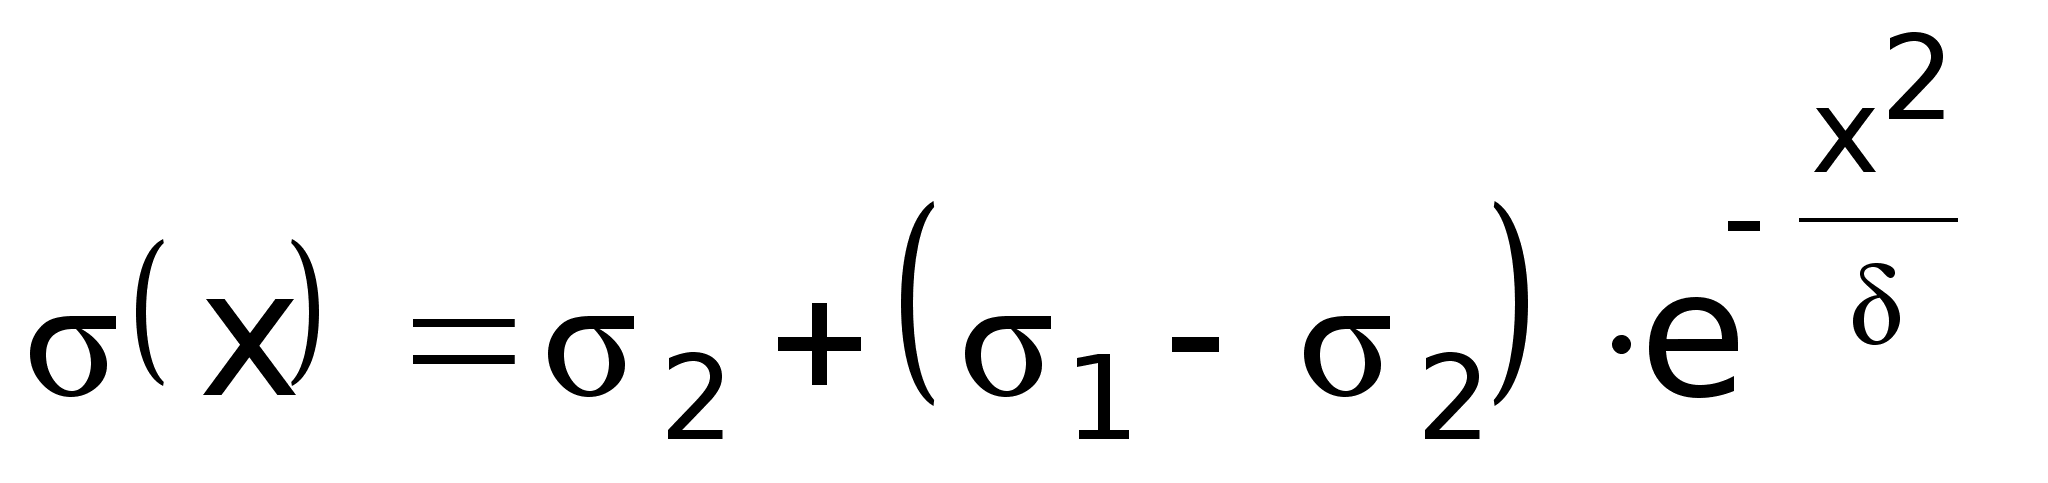
где
|
x |
- координата, равна нулю на нижней поверхности пластины и единице на верхней |
|
s1 |
- величина электропроводности на верхней поверхности пластины |
|
s2 |
- величина электропроводности на нижней поверхности пластины |
|
a |
- коэффициент, характеризующий крутизну экспоненты |
|
b |
- коэффициент |
|
g |
- коэффициент, характеризующий крутизну; g=0 соответствует случаю слоя с проводимостью s1 и толщиной b на полупространстве с проводимостью s2 |
|
d |
- коэффициент, характеризующий крутизну |
Для нашей задачи подобные аппроксимации являются предпочтительными, поскольку обладают заметными достоинствами:
Аппроксимации являются монотонными и гладкими, что хорошо согласуется с физической реальностью.
Пользуясь физически обоснованными рассуждениями мы можем получить необходимую априорную информацию о величинах ЭП в приповерхностных слоях пластины.
Процесс решения обратной задачи существенно более устойчив и осуществляется значительно быстрее
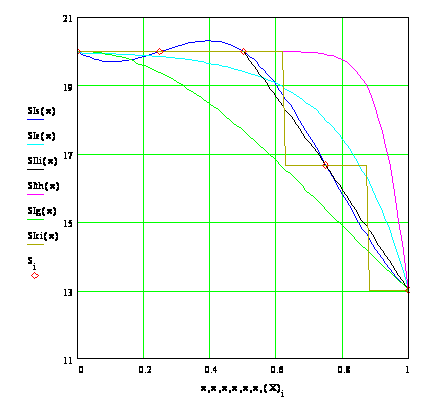
Для иллюстрации наших рассуждений приведем пример применения приведенных выше аппроксимаций к случаю восстановления кусочно-линейной функции. По оси абсцисс отложена относительная глубина, по оси ординат электропроводность (МСм/м).
|
|
На графике показаны аппроксимации: кусочно постоянная(SIci),кусочно линейная(SIli), сплайн(SIs), экспоненциальная(SIe), гиперболическим тангенсом (Sith), гауссоидой(SIg). Легко заметить, что аппроксимация гиперболическим тангенсом хорошо описывает приповерхностные изменения (аналогично экспоненциальной при большом показателе экспоненты). Гауссоида может быть легко воспроизведена с помощью экспоненциальной аппроксимации, поэтому в дальнейшем использована не будет. |
9.2 Модели реальных распределений электропроводности
Модель задачи должна описывать некоторую пластину, подвергнутую поверхностной обработке. Для определенности зададим толщину пластины равной двум сантиметрам. На основе данных из Приложения 2 зададим значения ЭП вблизи нижней и верхней поверхностей соответственно 20 (МСм/м) и 13 (МСм/м).
Для решения обратной задачи необходимо задать априорную информацию о величине ЭП в узлах аппроксимации. В качестве таковой примем интервал [8,25] (МСм/м), полученный внесением 25% отклонения от считаемых истинными значений. Это отклонение моделирует неточность априорной информации.
Из-за особенностей реализации алгоритма устойчивость решения сильно зависит от точности задания ЭП в узле, соответствующем нижней поверхности пластины, поэтому ограничение в нем зададим интервалом [19,21] (МСм/м).
В нашем случае все возможные модели распределений ЭП могут быть разделены на два класса. Распределения относящиеся к первому из них условно назовем глубинными. В них ЭП претерпевает существенные изменения на протяжении всей глубины пластины. Второй класс образуют распределения, ЭП в которых заметно изменяется лишь в приповерхностном слое глубиной порядка четверти пластины., поэтому назовем эти распределения поверхностными.
Критерием отличия восстановленной функции распределения ЭП от модельной будем считать величину относительной погрешности, поскольку сравнение результатов с ее помощью вполне адекватно целям нашей работы.
Следует отметит, что погрешность восстановления для поверхностных распределений ЭП представляет практический интерес в области, примерно ограниченной глубиной порядка четверти пластины, что обусловлено физическим смыслом поверхностной обработки. Поэтому для случаев поверхностных распределений основное внимание будем уделят именно указанным глубинам.
Для проверки возможности восстановления приповерхностных изменений ЭП рассмотрим две базовые модели поверхностных распределений.
|
|
Базовая модель A1. Аппроксимация экспонентой. Проводимость s2=20 [МСм/м] Проводимость s1=13 [МСм/м] Показатель экспоненты a ={ 25, 38, 120, 200 }. |
|
|
Базовая модель A2 Аппроксимация гиперболическим тангенсом. Проводимость s2=20 [МСм/м] Проводимость s1= 6 [МСм/м] Коэффициент b = 1 Коэффициент g = { 0.1, 0.05, 0.02, 0.01 } |
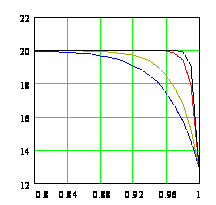
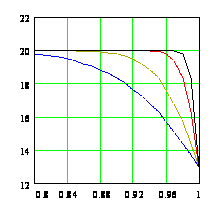
Для проверки возможности восстановления глубинных распределений ЭП рассмотрим две базовые модели глубинных распределений.
|
|
Базовая модель B1 Аппроксимация кусочно-линейная. Проводимость задается в узлах с отсчитываемой от дна пластины относительной глубиной { 0, 0.25, 0.5, 0.75, 1 }. Узловые значения проводимости { 20, 20, 17.6, 15.3, 13 }, {20, 20, 20, 16.5, 13 }, {20,20,20,20,13} [МСм/м]. |
|
|
Базовая модель B2 Аппроксимация сплайном. Проводимость задается в узлах с отсчитываемой от дна пластины относительной глубиной { 0, 0.25, 0.5, 0.75, 1 }. Узловые значения проводимости { 20, 20, 17.6, 15.3, 13 }, {20, 20, 20, 16.5, 13 }, {20,20,20,20,13} [МСм/м]. |
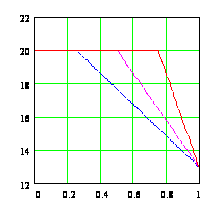
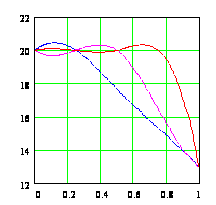
Заметим, что на практике можно осуществить достаточно точное определение величины ЭП приповерхностных слоев путем измерений проводимости традиционными средствами, поэтому дополнительно рассмотрим модельные задачи при условии известной ЭП на верхней, а так же верхней и нижней поверхностях.
Поскольку на практике результаты измерений вносимого напряжения имеют определенную погрешность, все модели будем рассчитывать эмулируя погрешность dU= 0,1,2,5%.
Для исследования зависимости результатов восстановления распределений ЭП от частоты возбуждения разобьем частотный диапазона три части следующим образом( глубины проникновения приведены для случая постоянной ЭП s=13 МСм/м ):
|
Модели |
FA1L, FB1L |
Модели |
FA1M, FB1M |
Модели |
FA1H, FB1H |
|
f , [Гц] |
h , [m] |
f , [КГц] |
h , [m] |
f , [КГц] |
h , [m] |
|
1 |
0.1396 |
5 |
0.001974 |
55 |
0.0005952 |
|
10 |
0.04414 |
10 |
0.001396 |
60 |
0.0005699 |
|
20 |
0.03121 |
15 |
0.00114 |
80 |
0.0004935 |
|
50 |
0.01974 |
20 |
0.000987 |
90 |
0.0004653 |
|
100 |
0.01396 |
25 |
0.0008828 |
100 |
0.0004414 |
|
200 |
0.00987 |
30 |
0.0008059 |
200 |
0.0003121 |
|
500 |
0.006243 |
35 |
0.0007461 |
300 |
0.0002549 |
|
1000 |
0.004414 |
40 |
0.0006979 |
500 |
0.0001974 |
|
2000 |
0.003121 |
45 |
0.000658 |
700 |
0.0001668 |
|
5000 |
0.001974 |
54.1 |
0.0006001 |
1000 |
0.0001396 |
Для исследования зависимости результатов восстановления распределений ЭП от числа измеряемых вносимых напряжений N рассмотрим случаи N={ 5, 10, 15 }.
Низкие частоты
|
f , [Гц] |
1, 5, 10, 20, 35, 50, 100, 150, 200, 500, 750, 1000, 2000, 3500, 5000 |
|
f , [Гц] |
1, 10, 20, 50, 100, 200, 500, 1000, 2000, 5000 |
|
f , [Гц] |
1, 20, 100, 500, 2000 |
Средние частоты
|
f , [КГц] |
5, 7.5, 10, 15,17.5, 20, 25, 27.5, 30, 35, 37.5, 40, 45, 50, 54.1 |
|
f , [КГц] |
5, 10, 15, 20, 25, 30, 35, 40, 45, 54.1 |
|
f , [КГц] |
5, 15, 25, 35, 45 |
Высокие частоты
|
f , [КГц] |
55, 57.5, 60, 80, 85, 90,100, 150, 200, 300, 400, 500, 700, 850, 1000 |
|
f , [КГц] |
55, 60, 80, 90,100, 200, 300, 500, 700, 1000 |
|
f , [КГц] |
55, 80, 100, 300, 700 |
9.3 Принципиальная возможность восстановления
Для исследования возможности восстановления распределения ЭП рассмотрим результаты, полученные в предположении наличия точных данных (погрешность измерения отсутствует). На графиках в первых четырех пунктах Приложения 3 рассматриваемые зависимости показаны красным цветом (исходные данные черным). Исходя из них можно сделать следующие выводы
Восстановление с помощью аппроксимации, использованной при эмуляции измерений (решении прямой задачи), приводит к погрешности восстановления порядка 0.1%.
Восстановление глубинных распределений с помощью аппроксимаций экспоненциальной и гиперболическим тангенсом возможно с хорошей точностью ( погрешность 2-5% ) для приповерхностных слоев глубиной порядка четверти пластины.
Восстановление глубинных распределений с помощью аппроксимаций сплайном и кусочно-линейной возможно с хорошей точностью ( погрешность 2-3% ). Погрешность восстановления увеличивается с уменьшением глубины.
Восстановление поверхностных распределений с помощью аппроксимаций сплайном и кусочно-линейной практически невозможно. Имеют место осцилляции, приводящие к погрешностям, превышающим 10%.
Восстановление поверхностных распределений с помощью аппроксимаций экспоненциальной и гиперболическим тангенсом возможно с хорошей точностью (погрешность 2-3%). Погрешность восстановления увеличивается с уменьшением глубины, занимаемой распределением.
9.4 Восстановление по зашумленным данным
Рассмотренные в данном разделе результаты демонстрируют возможность восстановления распределений ЭП в реальных условиях. Графики представлены в первых четырех пунктах Приложения 3.
На графиках рассматриваемые зависимости показаны цветами: результат восстановления при погрешности данных равной 1% - голубым, результат восстановления при погрешности данных равной 2% - коричневым, результат восстановления при погрешности данных равной 5% - синим.
Исходя из них
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.