Анализ режимов работы электрических сетей ОАО "ММК им. Ильича" и разработка адаптивной системы управления режимами электропотребления
Каждая из перечисленных задач характеризуется своими частичным экономическим критерием и математической моделью поведения энергосистемы, которым отвечают определенные алгоритмы, наиболее полно учитывающие специфику задачи. В процессе решения используются различные исходные данные, в значительной мере вероятностные и неравноточные.
Под задачей оптимизации текущего режима энергосистемы или энергообъединения понимают наивыгоднейшее распределение генерируемых активных и реактивных мощностей между электростанциями, а также другими регулируемыми источниками реактивной мощности — синхронными компенсаторами, управляемыми реакторами и батареями статических конденсаторов, которому отвечает минимум эксплуатационных издержек И на производство и распределение электрической и тепловой энергии в топливном или стоимостном выражениях: И(Z)=min. Целевая функция И зависит от вектора переменных Z, включающего в себя всю совокупность параметров режима.
В зависимости от принятой математической модели
оптимизации, определяемой частичной задачей оптимизации и допущениями при
составлении модели, в состав Z могут входить активные и реактивные мощности
электростанций  ,
коэффициенты трансформации (в общем случае комплексные)
 , модули напряжений
 в некоторых или во всех узлах расчетной
схемы, а при необходимости и другие параметры режима и оборудования.
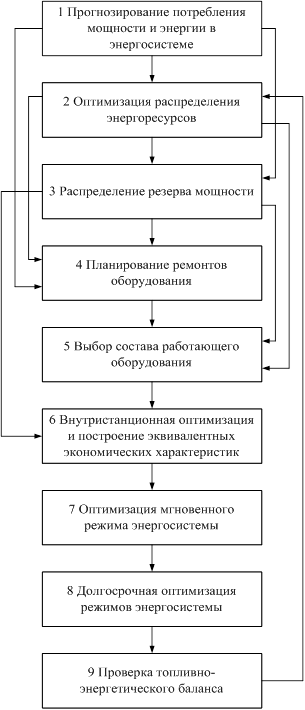
Рис. Взаимосвязь различных задач оптимизации режимов
Составляющие вектора Z связаны между собой рядом конкретных условий, накладываемых свойствами электрической сети, техническими характеристиками и условиями надежной работы оборудования. Сюда относятся обеспечение баланса мощностей, ограничение напряжений в узлах, ограничение тока и передаваемой мощности по линиям электропередачи, допустимость режимов по устойчивости параллельной работы электростанций, ограничение мощности электростанций по характеристикам оборудования и т. п.
В такой общей постановке задача оптимизации текущего режима является многоэкстремальной задачей нелинейного математического программирования и для произвольного вида функции И(Z) строгие методы ее решения не разработаны.
Из изложенного следует, что определения оптимального рабочего режима электрической сети в процессе ее текущей эксплуатации нужно значительное количество информации о параметрах режима и требуется выполнение достаточно сложных расчетов по ее обработке и получению ответа. В некоторых случаях задача должна решаться одновременно для всей энергетической системы. Для этого требуется достаточно сложное программное и аппаратное обеспечение, осуществляющее получение и обработку информации, а также управление всеми автоматизированными устройствами, имеющимися в системе.
В своем дипломном проекте я оптимизирую текущий режим энергосистемы, а именно, минимизирую целевую функцию путем решения задачи нелинейного программирования на языке программирования С++.
Задача безусловной минимизации (минимизации без ограничений) состоит в поиске минимума min f(х) , где функция f: R"®R - является по крайней мере непрерывной. Процедуры безусловной минимизации подразделяются на 3 категории:
оперирующие функцией одной переменной;
работающие с функцией нескольких переменных;
использующие нелинейный метод наименьших квадратов.
В случае функции одной переменной предполагается, что на исследуемом отрезке она имеет один экстремум. В противном случае осуществляется поиск локального минимума.
Поиск минимума функции нескольких переменных можно выполнить квазиньютоновским методом, модифицированным алгоритмом Ньютона, методом сопряженных градиентов и методом деформируемого многогранника.
Перечисленные процедуры обеспечивают поиск локального минимума. Если же функция имеет несколько локальных минимумов и необходимо найти наилучший, то следует испытать разные начальные точки и интервалы поиска. С процедурами, использующими только значения функции, следует употреблять двойную точность. Также полезно использовать процедуры контроля производной, обеспечивающие проверку работы пользовательских процедур, оценивающих производные. Как уже указывалось, в настоящее время не существует единообразного подхода к задаче оптимизации мгновенного режима энергосистемы. Все многообразие практических методов использования ЦВМ можно классифицировать по некоторым главным направлениям. Основными задачами расчетов могут являться:
а) комплексная оптимизация распределения активных и реактивных генерируемых мощностей и коэффициентов трансформации по условию минимума суммарного расхода или стоимости топлива в системе;
б) оптимальное распределение активных мощностей между электростанциями с приближенным учетом потерь в сети по условию минимума суммарного расхода или стоимости топлива;
в) оптимальное распределение реактивных мощностей между электростанциями и синхронными компенсаторами и выбор оптимальных коэффициентов трансформации регулируемых трансформаторов по минимуму потерь в сети.
В расчетах в качестве математической модели установившегося режима используются либо полные уравнения установившегося режима, обычно уравнения узловых напряжений в форме баланса мощностей в узлах, либо упрощенные уравнения баланса активной мощности в целом по системе
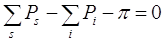
1. Исследование методов оптимизации
1.1 Основные понятия и определения оптимизации
Показатель, по величине которого оценивают, является ли решение оптимальным, называется критерием оптимальности.[1] В качестве критерия оптимальности наиболее часто принимается экономический критерий, представляющий собой минимум затрат (финансовых, сырьевых, энергетических, трудовых) на реализацию поставленной задачи. При заданной или ограниченной величине указанных затрат экономический критерий выражается в получении максимальной прибыли.
В электроэнергетике в зависимости от требований поставленной задачи могут применяться и другие критерии оптимальности, в частности:
критерий надежности электроснабжения;
критерий качества электроэнергии;
критерий наименьшего отрицательного воздействия на окружающую среду (экологический критерий).
Решение оптимизационной задачи включает в себя следующие этапы:
сбор исходной информации (исходных данных);
составление математической модели, под которой понимается формализованное математическое описание решаемой задачи;
выбор метода решения, определяемого видом математической модели;
выполнение математических вычислений, поручаемое, как правило, компьютеру;
анализ решения задачи.
Математическая модель
Математическая модель – формализованное математическое описание оптимизационной задачи.[1,2] Математическая модель включает в себя:
целевую функцию;
ограничения;
граничные условия.
Целевая функция представляет собой математическую запись критерия оптимальности. При решении оптимизационной задачи ищется экстремум целевой функции, например минимальные затраты или максимальная прибыль. Обобщенная запись целевой функции имеет следующий вид:
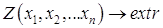 (1.1)
где  -
искомые переменные, значения которых вычисляются в процессе решения задачи;
n - общее количество переменных.
Зависимость между переменными в целевой функции (1.1) может быть линейной или нелинейной.
Ограничения представляют собой различные технические,
экономические, экологические условия, учитываемые при решении задачи[1,2].
Ограничения представляют собой зависимости между переменными , задаваемые в форме неравенств или
равенств
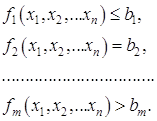 (1.2)
Общее количество ограничений равно m.
Граничные условия устанавливают диапазон изменения искомых переменных

 (1.3)
где di и Di - соответственно нижняя и верхняя границы диапазона изменения переменной хi.
Методы решения оптимизационных задач
Для решения подавляющего большинства оптимизационных задач используются методы математического программирования, позволяющие найти экстремальное значение целевой функции (1.1) при соотношениях между переменными, устанавливаемых ограничениями (1.2), в диапазоне изменения переменных, определяемом граничными условиями (1.3).
Математическое программирование представляет собой, как правило, многократно повторяющуюся вычислительную процедуру, приводящую к искомому оптимальному решению.[2,3]
Выбор метода математического программирования для решения оптимизационной задачи определяется видом зависимостей в математической модели, характером искомых переменных, категорией исходных данных и количеством критериев оптимальности.
Общая характеристика методов решения задач нелинейного программирования
Когда целевая функция (1.1) и ограничения (1.2) нелинейны и для поиска точки экстремума нельзя или очень сложно использовать аналитические методы решения, тогда для решения задач оптимизации применяются методы нелинейного программирования. Как правило, при решении задач методами нелинейного программирования используются численные методы с применением ЭВМ[3,4,5,6].
В основном методы нелинейного программирования могут быть охарактеризованы как многошаговые методы или методы последующего улучшения исходного решения. В этих задачах обычно заранее нельзя сказать, какое число шагов гарантирует нахождение оптимального значения с заданной степенью точности. Кроме того, в задачах нелинейного программирования выбор величины шага представляет серьезную проблему, от успешного решения которой во многом зависит эффективность применения того или иного метода. Разнообразие методов решения задач нелинейного программирования как раз и объясняется стремлением найти оптимальное решение за наименьшее число шагов.
Большинство методов нелинейного программирования используют идею движения в n-мерном пространстве в направлении оптимума. При этом из некоторого исходного или промежуточного состояния Uk осуществляется переход в следующее состояние Uk+1 изменением вектора Uk на величину DUk, называемую шагом , т.е.
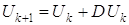 (1.4)
В ряде методов шаг ,т.е. его величина и направление определяется как некоторая функция состояния Uk
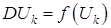 (1.5)
Следовательно, согласно (1.4) новое состояние Uk, получаемое в результате выполнения шага (1.5) может рассматриваться как функция исходного состояния Uk
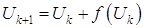 (1.6)
В некоторых методах DUk обусловлен не только состоянием Uk, но и рядом предшествующих состояний
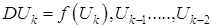 (1.7)
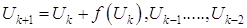 (1.8)
Естественно, что алгоритмы поиска типа (1.8) являются более общими и принципиально могут обеспечить более высокую сходимость к оптимуму, т.к. используют больший объем информации о характере поведения оптимальной функции.
В настоящее время для решения подобных задач разработано значительное число методов, однако нельзя отдать предпочтение какому- либо одному. Выбор метода определяется сложностью объекта и решаемой задачей оптимизации.
Методы решения задач нелинейного программирования (условной многопараметрической оптимизации) подразделяют следующим образом:
методы прямого поиска;
градиентные методы;
методы штрафных функций;
методы полиномиальной аппроксимации.
Методы прямого поиска
Одними из методов нахождения минимума функции n-переменных являются методы прямого поиска. Методы прямого поиска являются методами, в которых используются только значения функции[1,7].
В методах прямого поиска ограничения учитываются в явном виде. Необходимость разработки этих методов связана с тем, что в инженерных приложениях часто приходится сталкиваться с случаями, когда целевые функции не заданы в явном виде. Эти методы строятся на интуитивных соображениях, не подкреплены строгой теорией и, следовательно, не гарантируется их сходимость. Несмотря на это, в силу своей логической простоты эти методы легко реализуются.
Перед непосредственным применением методов прямого поиска необходимо провести ряд мероприятий по подготовке задачи к решению, а именно
исключить ограничения в виде равенств;
определить начальную допустимую точку.
Простейший способ исключения ограничений в виде равенств заключается в решении его относительно одной из переменных с последующим исключением этой переменной путем подстановки полученного выражения в соотношения, описывающие задачу. При этом следует учитывать, что границы значений исключаемых переменных сохраняются в задаче в виде ограничений - неравенств.
Несмотря на то, что подстановка является самым простым способом исключения ограничений - равенств, не всегда оказывается возможным ее осуществить. В этом случае проблема решается путем численного решения уравнения относительно зависимых переменных при заданных значениях независимых оптимизирующих переменных.
Для определения начальной допустимой точки целесообразно использовать процедуру случайного поиска, основная идея которого будет рассмотрена ниже.
После проведения процедуры подготовки задачи к решению следует приметить один из методов условной оптимизации[5,6]. Рассмотрим методы прямого поиска:
модифицированный метод Хука-Дживса;
метод комплексов;
метод случайного поиска;
метод покоординатного спуска.
1.4.1 Метод Хука-Дживса
Одним из методов прямого поиска есть метод Хука-Дживса[5,7], который был разработан в 1961г, но до сих пор является весьма эффективным и оригинальным. Метод Хука-Дживса характеризуется несложной стратегией поиска, относительной простотой вычислений и невысоким уровнем требований к памяти ЭВМ. Это один из первых алгоритмов, в котором при определении нового направления поиска учитывается информация, полученная на предыдущих итерациях. Процедура Хука-Дживса представляет собой комбинацию исследующего поиска с циклическим изменением переменных и ускоряющего поиска по образцу.
1.4.1.1 Исследующий поиск
Для проведения исследующего поиска необходимо знать величину шага, которая может быть различной для разных координатных направлений и изменяться в процессе поиска. Исследующий поиск начинается в некоторой исходной точке. Если значение целевой функции в пробной точке не превышает значение в исходной точке, то шаг поиска рассматривается как успешный. В противном случае надо вернуться в предыдущую точку и сделать шаг в противоположном направлении с последующей проверкой значения целевой функции. После перебора всех n- координат исследующий поиск завершается. Полученную в результате точку называют базовой точкой.
1.4.1.2 Поиск по образцу
Поиск по образцу [5,6] заключается в реализации единственного шага из полученной базовой точки вдоль прямой, соединяющей эту точку с предыдущей базовой точкой. Новая точка образца определяется в соответствии с формулой
Xp(k+1)=X(k)+(X(k)-X(k-1)). (1.9)
Как только движение по образцу не приводит к уменьшению целевой функции, точка Xp(k+1)фиксируется в качестве временной базовой точки и вновь проводится исследующий поиск. Если в результате получается точка с меньшим значением целевой функции, чем в точке X(k), то она рассматривается как новая базовая точка X(k+1). С другой стороны, если исследующий поиск неудачен, необходимо вернуться в точку X(k) и провести исследующий поиск с целью выявления нового направления минимизации. В конечном счете возникает ситуация, когда такой поиск не приводит к успеху. В этом случае требуется уменьшить величину шага путем введения некоторого множителя и возобновить исследующий поиск. Поиск завершается, когда величина шага становится достаточно малой. Последовательность точек, получаемую в процессе реализации метода, можно записать в следующем виде:
X(k) - текущая базовая точка,
X(k-1)- предыдущая базовая точка,
Xp(k+1)- точка, построенная при движении по образцу,
X(k+1)- следующая (новая) базовая точка.
Приведенная последовательность характеризует логическую структуру поиска по методу Хука-Дживса.
1.4.1.3Описание алгоритма метода
Шаг 1. Выбрать начальную базисную точку b1 и шаг длиной hj для каждой переменной xj, j=1,2,...,n.
Шаг 2. Вычислить f(x) в базисной точке b1 с целью получения сведений о локальном поведении функции f(x). Функция f(x) в базисной точке b1 находится следующим образом:
Вычисляется значение функции f(b) в базисной точке b1.
Каждая переменная по очереди изменяется прибавлением длины шага. Таким образом, мы вычисляем значение функции f(b1+h1*e1), где e1-единичный вектор в направлении оси х1.
Если это приводит к уменьшению значения функции, то d1 заменяется на b1+h1*e1. В противном случае вычисляется значение функции f(b1-h1*e1), и если ее значение уменьшилось, то b1 заменяем на b1-h1*e1.
Если ни один из проделанных шагов не приводит к уменьшению значения функции, то точка b1 остается неизменной и рассматриваются изменения в направлении оси х2, т.е. находится значение функции f(b1+ h2*e2) и т.д. Когда будут рассмотрены все n-переменныx, мы будем иметь новую базисную точку b2.
Если b2=b1, т.е. уменьшение функции не было достигнуто, то исследование повторяется вокруг той же базисной точки b1, но с уменьшенной длиной шага.
Если b2 b1, то производится поиск по образцу.
Шаг 3. При поиске по образцу используется информация, полученная в процессе исследования, и минимизация функции завершается поиском в направлении, заданном образцом. Эта процедура производится следующим образом:
Разумно двигаться из базисной точки b2 в направлении b2-b1, поскольку поиск в этом направлении уже привел к уменьшению значения функции. Поэтому вычислим функцию в точке образца
P1=b1+2*(b2-b1). (1.10)
В общем случае
Pi=bi+2*(b(i+1)-bi). (1.11)
Затем исследование следует продолжать вокруг точки P1(Pi).
Если наименьшее значение на шаге B,2 меньше значения в базисной точке b2(в общем случае b(i+1)), то получают новую базисную точку b3 (b(i+2)), после чего следует повторить шаг B,1 . В противном случае не производить поиск по образцу из точки b2(b(i+1)), а продолжить исследования в точке b2(b(i+1)).
Шаг 4. Завершить этот процесс, когда длина шага (длины шагов) будет уменьшена до заданного малого значения.
1.4.2 Метод комплексов
Алгоритм [7]:
Заданы границы значений всех переменных xiL, xiU, i=1,2,..., N (размерность задачи), допустимая точка xo, параметр отображения a (рекомендуется a =1,3) и параметры окончания вычислений и d .
Шаг 1. Построение начального комплекса, состоящего из P допустимых точек (рекомендуется P=2N). Для каждой точки p = 1, 2,...,P-1
случайным образом определить координаты xp;
если xp - недопустимая точка, то найти центр тяжести xцт уже найденных точек