Система тепло- и энергоснабжения промышленного предприятия
Премия, руб.
(40%)
Таблица 44 Штатное расписание и фонд оплаты труда ИТР
| Должность | Число работников | Месячный оклад, руб. |
Месячная премия, руб. (30%) |
Основная и дополнительная заработная плата, руб. | Годовой фонд оплаты труда, руб. |
| Начальник котельной | 1 | 12000 | 3600 | 15600 | 239616 |
| Инженер по электроснабжению | 1 | 8000 | 2400 | 10400 | 159744 |
| Мастер по ремонту оборудования котельной | 1 | 6000 | 1800 | 7800 | 119808 |
| Мастер по эксплуатации оборудования | 1 | 7000 | 2100 | 9100 | 139776 |
| Итого: | 658944 | ||||
Совокупный фонд оплаты труда:
-для проектного варианта: 4958867,96+658944=5617811,96руб.;
-для базового варианта: 5274140,89+658944=5933084,89руб.
5.2.5 Расчет потребности производства в энергетических и материальных ресурсах
Расчет годовой потребности теплоэнергетического производства в основном виде топлива ведется следующим образом:
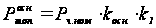 (116)
где Рч.ном
=
 удельный расход
на 1 Гкал – номинальный
часовой расход
топлива для
работы одного
котлоагрегата;
 = 0,8 – коэффициент,
учитывающий
время работы
теплоэнергетического
производства;
k1 = 1,1 – коэффициент, учитывающий расход топлива на разогрев котлоагрегатов.
Расход резервного топлива определяется как:
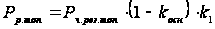 (117)
где Рч.рез.топ – номинальный часовой расход при работе одного котлоагрегата на резервном топливе.
Годовой расход электроэнергии для работы теплоэнергетического производства определяется как:
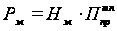 (118)
где Нэл -
удельный расход
электроэнергии
на производство
1 Гкал тепла,
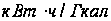 ;
 - годовая производственная
программа по
производству
тепловой энергии.
Годовые затраты на химикаты рассчитываются следующим образом:
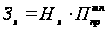 (119)
где Нх = 26 – норматив расхода химикатов на производство 1 Гкал тепловой энергии, руб/Гкал.
Годовые затраты на воду определяются как:
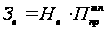 ,
где Нв = 1,6 – норматив расхода воды на производство 1 Гкал тепловой энергии, Гкал.
Все полученные при расчете данные сведены в табл.45 и 46.
Таблица 45 Расход материальных и энергетических ресурсов (проектный вариант)
| Ресурсы | Единицы | Удельный расход на 1 Гкал | Годовой расход |
| Газ | м3 | 130 | 346123478,3 |
| Мазут | т | 0,08 | 212999,064 |
| Электрическая энергия |
|
21 | 63536652,48 |
| Химикаты | руб | 0,003 | 9076,66 |
| Вода | м3 | 1,5 | 4538332,32 |

Таблица 46 Расход материальных и энергетических ресурсов (базовый вариант)
| Ресурсы | Единицы | Удельный расход на 1 Гкал | Годовой расход |
| Газ | м3 | 140 | 346123478,3 |
| Мазут | т | 0,08 | 212999,064 |
| Электрическая энергия |
|
21 | 63536652,48 |
| Химикаты | руб | 0,003 | 9076,66 |
| Вода | м3 | 1,5 | 4538332,32 |
5.2.6 Расчет амортизационных отчислений
Амортизационные отчисления определяются по каждой группе фондов теплоэнергетического производства по формуле (120):
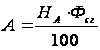 (120)
где НА – норма амортизации на полное восстановление или капитальный ремонт основных фондов, %;
Фсг – первоначальная стоимость.
Все результаты расчетов сведены в табл.47 – проектный вариант и табл.48 – базовый вариант.
Таблица 47 Расчет амортизационных отчислений (проектный вариант)
| Основные фонды | Капитальные вложения, руб | Стоимость основных фондов, руб | Амортизационные отчисления, руб. | ||
| на полное восстановление | на капитальный ремонт | общие | |||
| ДКВР-20-13 | - | 1500000 | 300000 | 375000 | 675000 |
| ДЕ-10-14ГМ | 2400000 | - | 480000 | 600000 | 1080000 |
| Оборудование для котлоагрегатов | 500000 | 500000 | 35000 | 50000 | 85000 |
| Здание котельной | - | 1188750 | 41606,25 | 59437,5 | 101043,7 |
| Дымовая труба | 1426500 | 2853000 | 99855 | 142650 | 242505 |
| Мазутохранилище | - | 1331400 | 46599 | 66570 | 113169 |
| Приемная емкость на 100 м3 | - | 261525 | 9153,375 | 13076,25 | 22229,6 |
| Резервуар железобетонный | - | 1188750 | 41606,25 | 59437,5 | 101043,7 |
| Камера для коренных задвижек | - | 190200 | 6657 | 9510 | 16167 |
| Железнодорожные эстакады | - | 475500 | 16642,5 | 23775 | 40417,5 |
| Очистные сооружения | - | 594375 | 20803,125 | 29718,75 | 50521,87 |
| Резервуар для пожаротушения | - | 178314 | 6240,99 | 8915,7 | 15156,69 |
| Инженерные сети | 701700 | - | 24559,5 | 35085 | 59644,5 |
| Итого: | 1128722,99 | 1473175,7 | 2601898 | ||
Таблица 48 Расчет амортизационных отчислений (базовый вариант)
| Основные фонды | Капитальные вложения, руб | Стоимость основных фондов, руб | Амортизационные отчисления, руб. | ||
| на полное восстановление | на капитальный ремонт | общие | |||
| ДКВР-20-13 | - | 1500000 | 300000 | 375000 | 675000 |
| ДЕ-6,5-14ГМ | 2640000 | - | 480000 | 600000 | 1080000 |
| Оборудование для котлоагрегатов | 750000 | 500000 | 17500 | 25000 | 42500 |
| Здание котельной | - | 1188750 | 41606,25 | 59437,5 | 101043,7 |
| Дымовая труба | 1426500 | 2853000 | 99855 | 142650 | 242505 |
| Мазутохранилище | - | 1331400 | 46599 | 66570 | 113169 |
| Приемная емкость на 100 м3 | - | 261525 | 9153,375 | 13076,25 | 22229,62 |
| Резервуар железобетонный | - | 1188750 | 41606,25 | 59437,5 | 101043,7 |
| Камера для коренных задвижек | - | 190200 | 6657 | 9510 | 16167 |
| Железнодорожные эстакады | - | 475500 | 16642,5 | 23775 | 40417,5 |
| Очистные сооружения | - | 594375 | 20803,125 | 29718,75 | 50521,87 |
| Резервуар для пожаротушения | - | 178314 | 6240,99 | 8915,7 | 15156,69 |
| Инженерные сети | 1052550 | - | 24559,5 | 35085 | 59644,5 |
| Итого: | 1111222,99 | 1448175,7 | 2559398, | ||
5.2.7 Расчет годовых эксплуатационных затрат и себестоимости производства 1 Гкал тепловой энергии
Наименование статей, по которым ведется расчет годовых эксплуатационных затрат и порядок их расчета, приведен в табл.49.
Таблица 49 Расчет себестоимости производства тепловой энергии
| Статья расходов | Расчетная формула и порядок расчета затрат по статье |
|
Топливо а)основное (газ) б)резервное (мазут) |
где
|
| Электроэнергия |
где Рэл – годовой расход электроэнергии, кВт/ч; Цэл – тариф за 1 кВт/ч энергии |
| Химреактивы |
|
| Вода на технические нужды |
|
| Отчисления на социальное страхование |
26,2% от ФОТ Проектный
вариант Зо.с
= 0, Базовый
вариант Зо.с
=
|
| Ремонт и содержание энергетического оборудования |
Проектный вариант: Зрсэо
=
Базовый
вариант: Зрсэо
=
|
| Цеховые расходы |
Проектный вариант: Зцех = 21440532,1 руб. Базовый вариант: Зцех = 21441543,9 руб. |
| Цеховая себестоимость годового выпуска энергетической продукции |
Проектный вариант: Сцех =736124935,5 руб. Базовый вариант: Сцех = 736159673,8 руб. |
| Внеэксплуатационные расходы |
Проектный вариант: Зв.эк = 36806246,78руб. Базовый вариант: Зв.эк = 36807983,69 руб. |
| Полная себестоимость годового выпуска энергетической продукции |
Проектный вариант: Сполн = 772931182,3 руб. Базовый вариант: Сполн = 772967657,5руб. |
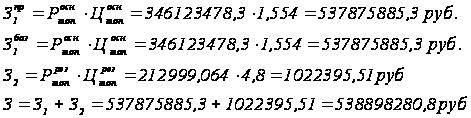
 ,
 - соответственно
годовой расход
основного и
резервного
топлива, м3(т);
 ,
 - оптовая цена
на основное
и резервное
топливо
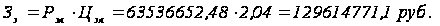
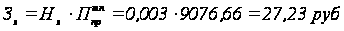
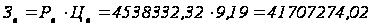 руб., где Рв
– годовой расход
воды для
теплоэнергетического
производства,
м3; Цв
– цена 1 м3
воды для
производственных
целей, руб.
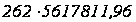 = 1471866,73 руб.
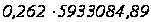 = 1554468,24 руб.
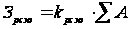 ,
где kрсэо
= 1,15
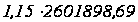 =2992183,49руб.
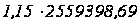 =2943308,49руб.
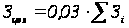

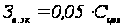
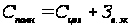
5.2.8 Расчет основных технико-экономических показателей работы котельной
1.Годовой объем производства тепловой энергии
- в натуральном выражении:
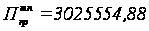 Гкал;
- в стоимостном выражении:
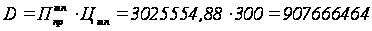 руб.
2.Численность работников, в том числе ИТР и служащих:
Проектный вариант: Nр = 31 + 4 =35 чел.
Базовый вариант: Nр = 33 + 4 = 37 чел.
3.Себестоимость годового выпуска продукции:
Проектный вариант: Сполн = 772931182,3 руб.
Базовый вариант: Сполн = 772967657,5 руб.
4.Себестоимость производства 1Гкал тепловой энергии:
Проектный вариант: С = 255,477 руб.
Базовый вариант: С = 255,479 руб.
5.Производительность труда одного работающего:
- в натуральном
выражении
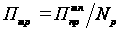
Проектный
вариант:
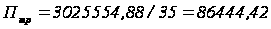 Гкал/чел.
Базовый
вариант:
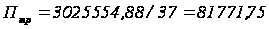 Гкал/чел.
- в стоимостном
выражении
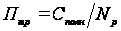
Проектный
вариант:
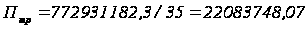 руб/чел.
Базовый
вариант:
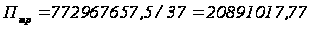 руб/чел.
6. Фондоотдача основных фондов:
- в натуральном
выражении
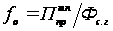
Проектный
вариант:
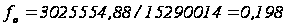 Гкал/руб.
Базовый
вариант:
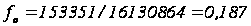 Гкал/руб.
- в стоимостном
выражении

Проектный
вариант:
 руб/руб.
Базовый
вариант:
 руб/руб.
7. Прибыль: Ппр = D - Сполн;
Проектный вариант: Ппр = 134735281,7руб.
Базовый вариант: Ппр = 134698806,5руб.
8. Рентабельность:
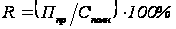
Проектный вариант: R = (134735281,7/772931182,3) 100 = 17,43 %.
Базовый вариант: R = (134698806,5/772967657,5 ) 100 = 17,42 %.
5.2.9 Экономическое обоснование улучшения показателей эффективности
1. Экономический результат от производства теплоэнергетической продукции:
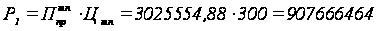 руб.
2. Экономический результат от вредного воздействия выбросов отработанного топлива в атмосферу:
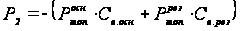
где Св.осн, Св.рез – соответственно стоимость вредного воздействия от выбросов отходов при снижении единицы объема или веса основного или резервного топлива, руб.
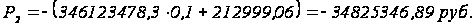
3. Текущие затраты на осуществление проектного решения:
З1 = Сполн;
Проектный вариант: З1 = 772931182,3 руб.
Базовый вариант: З1 = 772967657,5 руб
4. Капитальные и другие единовременные затраты, необходимые для производства теплоэнергетической продукции:
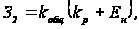
где kобщ – общие капитальные вложения, руб;
kр = 0,067 – коэффициент, учитывающий полное восстановление основных фондов; Ен = 0,1 – нормативный коэффициент экономической эффективности.
Проектный
вариант: З2
=
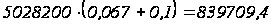 руб.
Базовый
вариант: З2
=
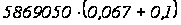 = 980131,35руб.
5. Затраты в среднегодовом исчислении: Зг = З1 + З2;
Проектный вариант: Зг = 772931182,3+839709,4=773770891,7руб.
Базовый вариант: Зг = 772967657,5+980131,35=773947788,9руб.
6. Сумма результатов в среднегодовом начислении:
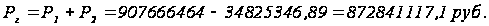
7. Экономический эффект:
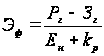
Проектный
вариант: Эф
=
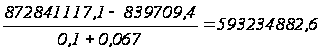 руб.
Базовый
вариант: Эф
=
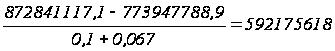 руб.
5.2.10 Расчет срока окупаемости
Эффективность проекта оценивается с помощью показателя "срок окупаемости". Срок окупаемости представляет собой период времени с начала реализации проекта до момента, когда разность между накопленной суммой чистой прибыли и амортизационных отчислений и объемом капитальных затрат приобретет положительное значение.
Таблица 50 Потоки денежных поступлений и выплат
| Год | 2009 | 2010 | 2011 |
| 1. Капитальные вложения, тыс.руб. | 5028200 | - | - |
| 2. Выручка от реализации продукции, в т.ч., тыс.руб. | - | 5445489 | 5445489 |
| 2.1.НДС, тыс.руб. | - | 1089097,8 | 1089097,8 |
| 3. Выручка от реализации продукции за вычетом налогов, тыс.руб. | - | 4356391,2 | 4356391,2 |
| 4. Общие затраты на производство продукции, в т.ч., тыс.руб. | - | 772931 | 772931 |
| 4.1. Амортизационные отчисления, тыс.руб. | - | 1541,34 | 1541,34 |
| 5. Прибыль, тыс.руб. | - | 3581918,86 | 3581918,86 |
| 6. Налог на имущество, тыс.руб. | - | 71638,37 | 71638,37 |
| 7. Налогооблагаемая прибыль, тыс.руб. | - | 3510280,49 | 3510280,49 |
| 8. Налог на прибыль, тыс.руб. | - | 702056,09 | 702056,09 |
| 9. Чистая прибыль, тыс.руб. | - | 2808224,39 | 2808224,39 |
| 10. Сумма чистой прибыли и амортизационных отчислений с возвратом НДС, тыс.руб. | - | 2809765,73 | 2809765,73 |
| 11. Сальдо, тыс.руб. | -5028200 | 2809765,73 | 2809765,73 |
| 12. По нарастающему итогу, тыс.руб. | -5028200 | -2218434,27 | 591331,46 |
Таблица 51 Расчет срока окупаемости
| 1. Год | 2009 | 2010 | 2011 |
| 2. Капитальные затраты, тыс.руб | 5028200 | - | - |
| 3. Сумма чистой прибыли и амортизационных отчислений с учетом возврата НДС, тыс.руб | - | 2809765,73 | 2809765,73 |
| 4. Сальдо (3-2), тыс.руб | -5028200 | 2809765,73 | 2809765,73 |
| 5. По нарастающему итогу, тыс. руб | -5028200 | -2218434,27 | 591331,46 |
Анализируя данные табл.51, приходим к выводу, что срок окупаемости проекта 1 год и 10 месяцев с начала реализации проекта.
5.3 Выводы по экономической части
Расчет экономической части проекта показал, что модернизирование котельной целесообразно и выгодно.
Итак, рассмотрены два варианта модернизации котельной. Первый вариант модернизации – перевод заводской котельной в режиме мини-ТЭЦ с установкой паровых котлов и турбоагрегата. Второй вариант – замена водогрейных котлов паровыми меньшей теплопроизводительности для отпуска тепла внешнему потребителю.
Для сравнения основных экономических показателей составим таблицу.
Таблица 52 Основные экономические показатели
| Показатель | Проект 1 | Проект 2 |
| Капиталовложения, руб. | 19200000 | 5028200 |
| Экономический эффект, руб. | 17131071,26 | 593234882,6 |
По сравнению с первым проектом модернизации, второй проект требует меньших капиталовложений. Также при втором проекте модернизации экономический эффект выше, чем при первом. Однако, срок окупаемости у первого проекта 6 месяцев, а у второго-1 год и 10 месяцев.
Тепловую энергию ЗАО "Термотрон-завод" планирует отпускать внешнему потребителю, но внешний потребитель - жилые дома, расположенные рядом с заводом, - отапливаются от государственных тепловых сетей. Государство никогда не отдаст своих потребителей тепловой энергии заводу, т.к. это им экономически не выгодно. Поэтому данный проект в реальности неосуществим, несмотря на высокий экономический эффект.
Электрическую энергию завод производит для собственных нужд. Внедрение этого проекта модернизации системы теплоснабжения экономически выгодно для завода, несмотря на большие капитальные вложения. Срок окупаемости при переводе заводской котельной в режиме мини-ТЭЦ с установкой паровых котлов и турбоагрегата ниже двух лет. Что позволяет получить прибыль в маленький срок. Учитывая, что у предприятия ЗАО "Термотрон-завод" достаточно инвестиций, в качестве рекомендуется реализовывать первый проект по установке турбины для выработки электрической энергии.
6. Организационная часть проекта
6.1 Проведение энергоаудита ЗАО "Термотрон-завод"
Представляется целесообразным дополнительно к инспекционному энергоаудиту (в объемах существующих положений) создавать комплексную систему организации энергосберегающих работ на каждом предприятии. Основными исполнителями здесь должны быть соответствующие технические службы предприятия с обязательным привлечением специализированных организаций [1].
В ходе работы было проведено энергетическое обследование ЗАО "Термотрон-завод". Практика энергетических обследований показала, что при их организации следует учитывать самые различные условия и факторы:
отраслевую принадлежность предприятия;
функциональные особенности предприятия только как потребителя энергоресурсов или как производителя отдельных видов энергии;
возможности по использованию энергоресурсов только для собственных нужд или для оказания услуг по передаче тепла и электроэнергии другим потребителям;
уровень эффективности использования энергоресурсов;
инвестиционные вложения предприятия, т. е. его способность решать проблему повышения эффективности использования энергоресурсов путем проведения эксплуатационных и организационно-экономических мероприятий, а также путем внедрения новых энергосберегающих технологий и оборудования;
виды сформулированных задач, например повышение эффективности основного производства или обоснование необходимости предоставления льготных тарифов на энергию.





 При
выполнении
работ по энергетическим
обследованиям
завода был
произведен
отбор энергосберегающих
мероприятий
путем их ранжирования
по эффективности.
Перечень мероприятий
по экономии
энергоресурсов
следует формировать
следующим
образом:
- различные организационные и другие мероприятия по срокам окупаемости затрат менее года (организация контроля, учета и нормирования расходов топлива и энергии, создание систем материального стимулирования и т.п.);
- мероприятия технического характера (ремонтные, эксплуатационные) по срокам окупаемости от года до 2,5 лет: работы, связанные с переходом на новые технологии и оборудование, требующие больших инвестиций с привлечением заемного капитала, оборудования по лизингу и т.п.
В ходе проведения энергетических обследований было выявлено ряд характерных недостатков, присущих большинству промышленных предприятий. Основные из них:
- на заводе отсутствуют специализированные архивы по энергосбережению (нормативная и техническая документация ГОСТ, ОСТ, постановления правительства Российской Федерации и местных органов власти, решения федеральной и региональной энергетических комиссий и др.);
- не выпускаются приказы, обязывающие и регламентирующие порядок выполнения и ведения технической документации по энергосбережению (энергетические паспорта, изменения к действующим ГОСТам, выполнения требований новых ГОСТов);
- вновь строящиеся здания, сооружения, капитальные ремонты старых зданий сооружаются, как правило, без учета требований изменений к СНиПам;
ввод тепловых объектов в эксплуатацию заканчивается обычно актом рабочей комиссии без участия представителей соответствующих инспекций;
энергетические паспорта на здания и сооружения не разрабатываются.
Для того чтобы создать эффективную систему управления энергосбережением на предприятиях, необходимо было провести внешний (независимый) и внутренний аудиты.
Внутренний энергетический аудит служит инструментом выявления на предприятии резервов экономии энергоресурсов. Так как обеспечение эффективного и рационального использования топлива и энергии является одной из основных задач службы главного энергетика предприятия, проведение внутреннего аудита должно рассматриваться как выполнение энергетиками своих служебных обязанностей. Следовательно, выполнять эту работу они могут без предварительного получения специальных свидетельств, сертификатов.
Учитывается только соответствие специалиста тем требованиям, которые предъявляются к энергетикам на производстве: состояние здоровья, знание производственных инструкций, наличие допуска к работе на электроустановках и др. Сроки проведения внутреннего энергоаудита и объекты обследования предприятия устанавливают самостоятельно, исходя из сложившейся практики разработки планов по рационализации энергопотребления. Внутренний энергетический аудит предприятия может быть также выполнен по договору со специализированной организацией.
При проведении внутреннего энергетического обследования учитывались следующие факторы:
энергетические обследования проводились как собственными силами, так и с привлечением специализированных организаций;


 -
с учетом специфики
предприятия
был определен
состав показателей
энергетической
эффективности,
вносимых в
техническую
документацию
на энергопотребляющую
продукцию,
технологические
процессы, работы,
услуги и, как
правило, включающих
количественную
оценку энергоемкости
изготовления
продукции [5].
6.2 Программа проведения энергетического обследования
С учетом приведенных целей и организационных особенностей энергоаудит включал следующие этапы:
разработка технической программы (предварительный этап);
обследование в объеме технической программы;
обработка и анализ результатов обследования;
разработка рекомендаций по энергосбережению;
- составление энергетического паспорта.
На предварительном этапе определялись основные характеристики предприятия: ассортимент выпускаемой продукции, состав потребляемых энергоресурсов, производственная структура, численность работников, состав основного оборудования и зданий, режим работы, структура управления и т.д.
На этом этапе была определена доступную информацию по энергоиспользованию на ЗАО "Термотрон-завод", оценена степень ее достоверности, выделена та ее часть, которая использовалась в энергоаудите. Выделены наиболее энергоемкие подразделения, технологические циклы и места наиболее вероятных потерь энергоресурсов.
В конце предварительного этапа была составлена программа проведения энергоаудита, которая была согласована с руководством предприятия.
На этапе обследования собиралась информация в соответствии с разработанной программой. Источниками информации являлись:
интервью и анкетирование руководства и технического персонала;
схемы энергосбережения и учета энергоресурсов;
отчетная документация по коммерческому и техническому учету энергоресурсов;
счета от поставщиков энергоресурсов;
- суточные, недельные и месячные графики нагрузки;

 данные
по объёму
произведенной
продукции,
ценам и тарифам;
техническая документация на технологическое и вспомогательное оборудование (технологические схемы, спецификации, режимные карты, регламенты и т.д.);
отчетная документация по ремонтным, наладочным, испытательным и энергосберегающим мероприятиям;
перспективные программы, ТЭО, проектная документация на любые технологические или организационные усовершенствования, утвержденные планом развития предприятия.
При подготовке всех исходных материалов целесообразно использовать результаты инструментальных измерений, выполненных в объеме конкретного энергетического обследования.
Инструментальное обследование проводилось с целью восполнить отсутствующую информацию, которая необходима для оценки эффективности энергоиспользования, но не могла быть получена из документов или вызывала сомнение в достоверности.
Для проведения инструментального обследования применялись стационарные или специализированные портативные приборы.
При инструментальном обследовании предприятие делится на системы или объекты, которые подлежат (по возможности) комплексному исследованию.
Обработка и анализ информации выполнялась на основе исходных материалов, полученных на предыдущем этапе. Была проанализирована информация об отдельных объектах и предприятии в целом.
Методы анализа подразделяются на физические и финансово-экономические.
Физический анализ оперирует физическими (натуральными) величинами, его цель – определение характеристик эффективности энергоиспользования.
Физический анализ, как правило, включает следующие стадии:
- определяется состав объектов энергоиспользования (отдельные потребители, системы, технологические линии, подразделения и предприятие в целом), по которым будет проводиться анализ;
- определяется распределение всей потребляемой объектами энергии по отдельным видам энергоресурсов и энергоносителей;
- определяются для каждого объекта факторы, влияющие на потребление энергии (для технологического оборудования таким фактором служит выпуск продукции, для системы отопления - наружная температура, для систем передачи и преобразования энергии - выходная полезная энергия);
- вычисляется удельное энергопотребление по отдельным видам энергоресурсов и объектам;
- сравниваются удельное потребление энергии и базовое значение этого потребления по отрасли, после чего делается вывод об эффективности энергоиспользования по каждому;
- определяются прямые потери энергии вследствие утечек энергоносителей, нарушения изоляции, неправильной эксплуатации оборудования, простоя, недогрузки и других выявленных нарушений;
выявляются в конечном итоге наиболее неблагополучные объекты с точки зрения эффективности энергоиспользования.
Финансово-экономический анализ проводился параллельно с физическим. Его цель – придать экономическое обоснование выводам, полученным на основании физического анализа. На этом этапе вычисляется распределение затрат на энергоресурсы по всем объектам энергопотребления и видам энергоресурсов. Были оценены прямые потери в денежном выражении.
Финансово-экономические критерии имеют решающее значение при анализе энергосберегающих рекомендаций и проектов.
Энергосберегающие рекомендации разрабатывались путем использования типовых методов энергосбережения к выявленным на этапе анализа объектам с наиболее расточительным и неэффективным использованием энергоресурсов. При разработке рекомендаций было необходимо:
определить техническую сущность предлагаемого усовершенствования и принцип получения экономии;
рассчитать потенциальную годовую экономию в физическом и денежном выражении;
определить состав оборудования, необходимого для реализации рекомендации, его примерную стоимость, основываясь на мировой цене аналогов, стоимость доставки, установки и ввода в эксплуатацию;
рассмотреть все возможные способы снижения затрат, например изготовление или монтаж оборудования силами самого предприятия;
определить возможные побочные эффекты от внедрения рекомендации, влияющей на реальную экономическую эффективность;
оценить общий экономический эффект предлагаемой рекомендации с учетом всех перечисленных пунктов.
Для оценки экономического эффекта был использован такой показатель, как срок окупаемости.
Полученные данные при обследовании завода