Оценка перспективы реализации бизнес-проекта гостиничного комплекса "Исаакиевский отель"
Определенные издержки, среди которых две наиболее важные статьи это оплата труда и закупки продуктов питания, меняются в зависимости от уровня активности в гостинице. Уровень активности гостиничного бизнеса (число занятых номеров, число гостей и количество оплаченных счетов) определяет число горничных, необходимое для уборки номеров, число клерков - для приема гостей, число официантов - для разноса коктейлей, количество куриц и свежей клубники, которые необходимо закупить для банкетов, и количество постельного белья, которое необходимо будет сдать в стирку.
Как только составлен прогноз доходов, гостиница может применить данные нормы для прогнозирования уровня переменных издержек. Добавление постоянных издержек (т.е. налог на имущество, проценты по кредиту, страховые взносы, отдельные расходы по содержанию гостиницы) позволяет гостинице составлять ориентировочный отчет о прибылях и убытках, получение которых ожидается в предстоящем периоде.
Именно эта идея и легла в основу системы "директ-костинг", центральным звеном которой является определение "точки безубыточности". Этот метод позволяет определить цену услуги, ориентируясь на два показателя: маржинальный доход и постоянные затраты. Издержки определяют нижний предел цен, а рынок и спрос - его верхний предел. Издержки составляют ту минимальную цену, которую компания может получить за свой продукт. Между нижней, равной сумме прямых расходов, и верхней ценой существует целый спектр "возможных" цен, и искусство менеджеров состоит в том, чтобы установить реальную цену на пакет услуг.
Компания стремится установить цену, которая покрывала бы затраты на производство, распределение и продвижение продукта. Кроме покрытия этих затрат, цена должна быть достаточно велика, чтобы дать соответствующую норму прибыли для возвращения инвесторам.
Операционный анализ, или анализ "издержки - объем - прибыль" (CVP, Cost - Volume - Profit) исследует, как объем влияет на издержки, издержки - на цену, а цена - на прибыль. Для получения прибыли необходимо, чтобы маржинальный доход превышал постоянные затраты. Зная величину постоянных затрат, изменить маржинальный доход можно либо изменив цену продукции, либо изменив объем производства.
Следует отметить, что прогнозирование доходов и расходов отеля автоматически не гарантирует, что уровень доходов будет высоким или приемлемым для руководителей и собственников отеля.
Также в силу специфики туристской сферы большое значение имеет планирование. В реальности управление доходами для управляющих гостиничным комплексом - краткосрочная мера по увеличению выручки за счет числа проданных номеров (заполняемости) и цены реализации, по которой они были проданы (средняя ставка). Чтобы достичь этого, управляющим необходимо продавать номера по высокой цене в периоды высокой загруженности и по минимальной цене в периоды спада заполняемости, чтобы стимулировать спрос на свободные номера.
Рассчитанный прогноз загрузки является определяющим для отеля. Он влияет на все остальные предпринимаемые шаги в процессе планирования и контроля, которые в итоге приводят к годовому финансовому плану или бюджету. Необходимо понимать, что данный прогноз является предположением. Бюджет (англ. Budget or Operating Budget) не относится к отчетным бухгалтерским документам и содержит формулировки финансовых целей на планируемый период, прогнозы доходов и расходов по подразделениям отеля и перечень корректирующих мер, которые могут потребоваться в случае отклонений, вызванных внешними обстоятельствами. При составлении бюджета стремятся учесть все факторы: инфляцию, доступность кредита, конкуренцию, изменения в загрузке, рост заработной платы и даже изменение в меню ресторана.
Бюджет часто разрабатывается с разбивкой по месяцам. Важной особенностью этого документа является заложенный в нем контрольный механизм - рядом с графой бюджетных значений каждого показателя имеется графа, где указано соответствующее значение за прошлый отчетный период, а также прогнозное (ожидаемое) значение. Таким образом, сравнивая эти значения, можно понять, в чем причина той или иной сложившейся ситуации, и в случае необходимости выработать комплекс мер, направленных на преодоление выявленных негативных тенденций.
Управленческие решения в процессе деятельности предприятия принимаются на основе плановой, учетной, аналитической и других видов информации. Основные функции управления - контроль и регулирование осуществляются при сопоставлении плановых данных и сведений оперативного учета.
Этот процесс планирования и контроля представляет собой важный пример стратегии контроля на основании учета результатов (англ. results-accountability control strategy), применяемой в гостиничном бизнесе.
В настоящее время принято делить учет, ведущийся на предприятиях, в том числе и в гостиницах, на управленческий и финансовый.
Важнейший документ, характеризующий финансовое состояние отеля на определенную дату - Баланс (англ. Balance Sheet). Баланс представляет собой список:
1. Всех активов (англ. assets) отеля (актив баланса);
2. Всех обязательств (англ. liabilities) отеля (пассив баланса);
3. Акционерного или собственного капитала (англ. Equity) (пассив баланса).
Тем не менее, следует заметить, что значение баланса, как формы отчетности, в западных странах меньше, чем в российском учете. Однако в последнее время наметилась тенденция к росту заинтересованности пользователей финансовой информации не только в получении данных о прибыльности отеля, но и об устойчивости его финансового положения. В этой связи роль баланса, как формы отчетности возросла.
Как правило, большое значение придается прибыльности предприятия, судить о которой позволяет Отчет о прибылях и убытках или Отчет о финансовых результатах (англ. Profit and Loss Statement, Statement of Income), показывающий все доходы и расходы отеля за определенный период времени (в соответствии с нормами западного учета - один год).
Управленческий учет связан с процессом формирования финансовых результатов деятельности: учетом доходов и затрат отеля. Эта информация, как правило, предназначена исключительно для внутренних нужд и доступна лишь менеджерам отеля. Именно данные управленческого учета служат основой для принятия управленческих решений.
В отличие от финансового учета, где жестко выполняются требования национальных стандартов учета и применяется система двойной записи, в управленческом учете отсутствует жесткое регулирование и допускается использование любой удобной для бухгалтера учетной системы. Оценка результатов управленческих решений и ответственность за их выполнение производятся по данным внутренней отчетности.
Учетные системы, используемые в отелях различных стран, отличаются друг от друга. Гостиничный оператор InterContinental Hotels Group применяет Унифицированную Систему Счетов для гостиничной индустрии (англ. Uniform System of Accounts for the Lodging Industry (USALI)), которая основывается на анализе плановых величин доходов и расходов предприятия, обеспечивающих необходимый уровень эффективности его деятельности. Эти показатели рассчитываются отделом продаж без учета внереализационных затрат. Учет ведется по отдельным подразделениям организации и статьям расходов.
Коммерческий отдел Концерна InterContinental Hotels Group произвел необходимые расчеты по гостиничному комплексу "Исаакиевский отель", который планируется эксплуатировать под маркой "Crowne Plaza Hotel", соответствующей бизнес-отелю категории 4*. В результате расчетов были выведены абсолютные и относительные показатели чистой прибыли в период с 2009 по 2014 года.
Расчетные данные приводятся в Приложении Д. Этот документ соответствует такой форме финансовой отчетности российских предприятий, как Отчет о прибылях и убытках. Как уже говорилось выше, в иерархии форм финансовой отчетности отелей развитых стран этот документ является более важным, чем баланс.
Именно эти данные взяты далее для расчетов показателей эффективности инвестиций, т.е. учитывались только те денежные потоки (поступления и выплаты), которые произошли в результате операционной (основной) деятельности (англ. Operating Activities).
Отчет о прибылях и убытках, составленный специалистами Концерна InterContinental Hotels Group, включает в себя следующие разделы:
ВАЛОВЫЙ ОПЕРАЦИОННЫЙ ДОХОД (GOI): сумма доходов, полученных от всех действующих департаментов, включая службы: администрации, маркетинга и продаж, техническую и инженерную службы.
ВАЛОВАЯ ОПЕРАЦИОННАЯ ПРИБЫЛЬ (GOP): разница между Валовым Операционным Доходом и суммируемыми затратами от всех департаментов обслуживания т.е. операционными расходами.
ОПЕРАЦИОНННЫЕ РАСХОДЫ:
1. Затраты на персонал: все расходы на персонал, включая официальные социальные пособия и льготы, включая, как предоставление продовольствия и места жительства (согласно официальным правилам) и т.д., так и другие расходы (на униформу, для персонала и т.д.).
2. Коммунальные платежи: все расходы электрического тока, газа, воды, нагревательные установки и кондиционирование.
3. Товары: использование продовольственных товаров (включая, чай, какао, кофе), затраты на напитки, также как и других затраты. Расход на товары фактически означает использование продовольствия и материальных благ по цене затрат (без налога, но включая, хранение, перевозка, упаковку, пошлины, акцизы и т.д.) рассчитанный на закупки товаров плюс внесение в список запаса в начале отчетного периода и минус запас, внесенный в список в конце отчетного периода.
4. Налоги, страхования, возмещения:
налоги: включают все налоги, которые не обусловлены доходом (т.е.: налог на земельную собственность и здания);
страхования: включают все страховые суммы, за исключением автомобильного страхования;
пошлины: означают тот вид налогов, которые начисляются при использовании государственных услуг (радио и т.п.), платежи юридическим некоммерческим организациям.
Данные отчисления выплачиваются в официальные государственные фонды, остальные будут рассмотрены в статье административных расходов.
5. Административные расходы:
расходы автопарка: топливо, содержание, ремонт, автомобильное страхование и др.;
расходы на содержание водительского персонала, рента для автомашин;
сюда относятся также расходы: прачечной, чистящих средств и материалов, газет и журналов, оборудование офиса, стоимость пересылки, телефон, коммерческое продвижение, маркетинг и реклама, различные вознаграждения, юридические расходы и консультации.
Чистая операционная ПРИБЫЛЬ/УБЫТОК (NOP) = валовая операционная прибыль минус расходы по основной деятельности (непроизводственные или косвенные). Расходы по основной деятельности:
Общепроизводственные: основная рента зданий, помещений, куда также входят рента складов и гаражей, также как арендные договора, заключенные для ведения основного бизнеса (расходы по обслуживанию основных и вспомогательных производств).
Управленческие расходы (Franchisefee): платы управления и различные платежи по условиям франшизного соглашения. А также, возможен учет вложенных инвестиционных средств.
Амортизационные отчисления для всех видов автомобилей, машин (механизмов), оборудования офиса, вычислительного оборудования, другого оборудования, телевидения и др.
Расходы на содержание (общехозяйственные или эксплуатационные): физическое содержание зданий (ремонт), оборудования, недвижимого имущества и др., (но не автомобилей), также как расходы контрактов обслуживания.
Общая стоимость основных фондов и расходы на малоценные активы.
Стоимость по процентам: процент по займу, дисконтная ставка ссуды банка.
Следует отметить, что прослеживается некоторое несоответствие разбивки статей расходов по различным разделам затрат. Например, прямые затраты, относимые на себестоимость реализованной продукции - стоимость закупки продуктов, напитков, чистящих средств, постельного белья, полотенец, скатертей, посуды, форменной одежды для персонала, заработная плата работников, непосредственно связанных с обслуживанием гостей: работников Front office, горничных, официантов, барменов и т.д., а также затраты на питание этой категории персонала, их материальное поощрение, медицинское обслуживание, оплату жилья, проезда и т.п. - здесь отнесены к операционным затратам, которые считаются косвенными в российской финансовой отчетности, поскольку осуществляются, даже если в отеле нет ни одного гостя.
Исходя из вышеизложенного, мы пришли к следующим выводам и предложениям:
1. Специфика гостиничного бизнеса состоит в том, что отель - это не только источник прибыли как любой другой бизнес, но и выгодное помещение капитала, конкурирующее с такими общепринятыми методами, как банковский депозит или приобретение ценных бумаг. Дело в том, что удачно расположенная гостиница - достаточно надежный источник прибыли, редко подверженный банкротству. Кроме того, участок земли под гостиницей, расположенной недалеко от центра города, часто дорожает с течением времени, тем самым, увеличивая рыночную стоимость гостиницы.
2. В настоящее время кардинально нового подхода требует организация управленческого процесса и, в особенности, вопрос организации информационного обеспечения. В силу своей специфики финансовый учет не обеспечивает управленческий персонал всех уровней достаточной оперативной информацией. Кроме того, финансовый учет не предоставляет информацию для разработки стратегии и тактики внутреннего управления деятельностью предприятия в условиях рынка.
3. Одной из основных проблем российских предприятий является подготовка бухгалтерской отчетности в соответствии с международными стандартами. В связи с тем, что основной объем свободных денежных ресурсов (потенциальных инвестиций в страну) находится за рубежом, иностранные инвесторы (а также многие отечественные финансовые институты) требуют оценку эффективности деятельности предприятия и разработку бизнес-планов на основании общепринятых мировых стандартов. Довольно проблематично представляется восстановление и приведение финансовой документации в соответствии с западными стандартами.
4. Функционирование гостиницы как доходного предприятия очень сложный механизм, на работу которого влияют многие факторы, такие, как ценовая политика гостиницы, ежегодная заполняемость, мода, экономическая и политическая обстановка в стране.
3.2 Этапы инвестиций в проект гостиничного комплекса
Главными этапами инвестирования являются:
Преобразование ресурсов в конкретные объекты инвестиционной деятельности.
Превращение вложенных средств в прирост капитальной стоимости и получение новой потребительской стоимости.
Прирост капитальной стоимости в форме дохода или социального эффекта.
Временной фактор играет ключевую роль в оценке инвестиционного проекта. Выделяют три фазы развития инвестиционного проекта:
Прединвестиционная фаза. На этой фазе происходит разработка технико-экономического обоснования, проводятся маркетинговые исследования, выбираются партнеры, осуществляется юридическое оформление проекта и проводится (при необходимости) эмиссия акций и других ценных бумаг. В итоге должен быть получен развернутый бизнес-план инвестиционного проекта.
Инвестиционная фаза. На инвестиционной фазе производится реализация проекта, формируются постоянные активы, а затраты могут быть отнесены на себестоимость продукции как расходы будущих периодов и частично капитализированы как предпроизводственные затраты.
Эксплуатационная фаза. Данная фаза характеризуется началом реализации продукции, текущими издержками и поступлениями от продаж. Чем больше величина эксплуатационной фазы, тем больший доход получит фирма. Однако очень важно определить тот момент, когда денежные поступления не могут быть непосредственно связаны с первоначальными инвестициями (инвестиционный предел). Эта фаза должна быть такой по продолжительности, которая обеспечит окупаемость вложенных средств и возврат кредита. [8, с.43].
За счет собственных и привлеченных средств компания "Исаакиевский отель" осуществила выкуп помещений, входящих в комплекс зданий.
Оплачены работы по разработке градостроительной и распорядительной документации, подготовлены предпроектные проработки и начато рабочее проектирование.
На данный момент в общей сложности в проект инвестировано приблизительно 20% от общего объема инвестиций, что составляет 12 000 000 долларов США. Распоряжением Губернатора о передаче комплекса зданий ООО "Исаакиевский отель" все нежилые помещения в комплексе зданий формально перешли в собственность компании "Исаакиевский отель", что произойдет официально после выполнения условий инвестиционного договора.
Рассмотрим особенности этапов инвестиций нашего проекта:
1. Прединвестиционный период. Ориентировочная продолжительность этого этапа 10-14 месяцев.
1-1. Стоимость расселения определяется рыночными ценами на недвижимость на момент расселения каждой квартиры. При расселении объекта управляющая компания будет работать с двумя формами существующей собственности:
Муниципальная форма - нежилые помещения, доля неприватизированных квартир. Городская собственность в этом варианте имеет определенный ценовой предел, установленный при продаже нежилых фондов и санитарные нормы проживания населения, на базе которых будет предоставляться альтернативное жилье.
Частная собственность - приватизированное жилье. Более дорогостоящий элемент процесса расселения и, как правило, более длительный. Здесь подключаются ресурсы агентств недвижимости, ведутся переговоры с каждым владельцем квартиры отдельно.
Величина суммарных инвестиций на процедуру расселения составит ориентировочно 10 000 000$.
1-2. Получение новой разрешительной, проектной документации, прохождение процедур согласования проекта, согласование технических условий. Ориентировочная стоимость проектных работ и согласований составляет 1 542 394$.
Содержание мероприятий:
Подача заявки в Управление инвестиций при Комитете про строительству Администрации Санкт-Петербурга об инвестиционном предложении по реконструкции здания с целью создания многофункционального гостиничного комплекса;
Предварительная экспертиза инвестиционного предложения в соответствующих комитетах администрации (КГА, КЗР, Тер. Управление Адмиралтейского района, КГИОП, ГБР, КУГИ);
Получение положительного заключения Управления инвестиций о возможности реализации инвестиционного проекта и возможности разработки градостроительного регламента;
Проведение строительной экспертизы здания на предмет получения достаточных сведений о техническом состоянии здания с последующим признанием его аварийным;
Привлечение лицензированной проектной организации для выполнения предпроектных проработок реконструкции здания со всеми согласованиями; разработка ТЭО проекта;
Подготовка градостроительного раздела инвестиционной документации, получение необходимых разрешений и согласований;
Привлечение лицензированной уполномоченной организации для оценки здания как объекта недвижимости и будущего результата инвестиций, согласование отчета об оценке в ГУИОН.
Таким образом, суммарные затраты по 1 этапу могут составить 11 542 394$.
2. Инвестиционный период.
2-1. Реконструкция и строительство многофункционального центра ориентировочной площадью 26000 кв.м. с размещением гостиничного комплекса класса 4* (250 номеров). Для целей эффективного коммерческого использования центра (вопроса заполняемости) будет привлекаться компания-оператор InterContinental Hotels Group, которая в свою очередь выдвигает определенные требования к данному этапу, оговоренные в соглашении.
Ориентировочная продолжительность этапа реконструкции и строительства до момента введения в эксплуатацию составит 22-26 месяцев. Стоимость строительства без благоустройства и окончательной отделки ориентировочно 39 000 000$.
2-2. Осуществление отельным оператором InterContinental, или Менеджером, программы "Предоткрытие", финансируемую из Бюджета "Программы "Предоткрытие", включающую все действия, необходимые для подготовки Гостиницы к открытию:
Подбор и обучение персонала;
Покупку начального операционного оборудования и операционных запасов (поставок) на средства Собственника;
Рекламирование, стимулирование сбыта и продаж;
Помощь Собственнику в получении всех необходимых операционных лицензий, виз и рабочих разрешений;
Привлечение потенциальных клиентов;
Подготовку административных офисов.
Таким образом, суммарные первоначальные инвестиции составят около 60 000 000$, что предполагает использование заемных средств.
Сводные данные представлены в таблице 3.1.
Таблица 3.1 – Этапы инвестиций в проект "Исаакиевский отель".
| Название этапа | Продолжительность этапа, (мес.) | Сумма инвестиций, (долл.США) |
|
Прединвестиционный: 1.Расселение 2.Получение разрешительной документации |
10-14 | 10 000 000 1 542 394 |
| Итог по I этапу | 11 542 394 | |
|
Инвестиционный: 1.Реконструкция и строительство безблагоустройства 2. Программа "Предоткрытие" |
22-26 3 |
39 000 000 9 457 606 |
| Итог по II этапу | 48 457 606 | |
| Общий итог | 60 000 000 | |
Подведя итоги, мы пришли к следующим выводам:
1. В настоящее время проект находится в самом начале инвестиционной фазы своего развития.
2.Тормозящим фактором развития инвестиционного проекта является прохождение процедур согласования, а также получение необходимых разрешений в государственных учреждениях.
3.3 Расчет основных показателей экономической эффективности инвестиций в проект гостиничного комплекса
Оценка эффективности инвестиций представляет собой наиболее трудоемкий процесс, требующий высокопрофессиональных аналитических навыков со стороны разработчиков. Весьма существенен фактор риска, который просто необходимо учитывать в нашей стране с достаточно неуравновешенной экономической ситуацией.
Принятие решений по инвестиционным проектам осложняют различные факторы: вид инвестиций, стоимость инвестиционного проекта, множественность доступных проектов, ограниченность финансовых ресурсов, доступных для инвестирования, риск, связанный с принятием того или иного решения.
Основной документ, содержащий стандарты оценки инвестиционных проектов - "Методические рекомендации по оценке эффективности инвестиционных проектов и их отбору для финансирования", утвержденные Госстроем России, Министерством экономики РФ, Министерством финансов РФ, Госкомпромом России 31 марта 1994 г., №7-12/47.
В основе процесса принятия управленческих решений инвестиционного характера лежат оценка и сравнение объема предполагаемых инвестиций и будущих денежных поступлений, как было сказано в п.3.1.
Понятие "оценка" само по себе означает мнение о ценности, уровне или значении кого-либо или чего-либо. Главная цель оценки инвестиционного проекта - обоснование его коммерческой (предпринимательской) состоятельности или в определении уровня его доходности. Предполагается выполнение двух основополагающих требований:
1. Полное возмещение (окупаемость) вложенных средств.
2. Получение прибыли, размер которой оправдывает отказ от любого иного способа использования ресурсов (капитала) и компенсирует риск, возникающий в силу неопределенности конечного результата.
Следует различать две составляющих коммерческой состоятельности инвестиционного проекта, его необходимое и достаточное условия, соответственно:
1. Экономическая эффективность инвестиций.
2. Финансовая состоятельность проекта.
Экономическая оценка или оценка эффективности вложения капитала направлена на определение потенциальной возможности рассматриваемого проекта обеспечить требуемый или ожидаемый уровень прибыльности.
При выполнении инвестиционного анализа задача оценки эффективности капиталовложений является главной, определяющей судьбу проекта в целом.
Финансовая оценка направлена на выбор схемы финансирования проекта и тем самым характеризует возможности по реализации имеющегося у проекта экономического потенциала.
При выполнении оценки следует придерживаться экономического подхода и рассматривать только те выгоды и потери, которые могут быть измерены в денежном эквиваленте.
Финансовые ресурсы, материальную основу которых составляют деньги, а деньги помимо прочего имеют еще одну объективно существующую характеристику, а именно - временную ценность. [15, с.49]. Поскольку сравниваемые показатели относятся к различным моментам времени, ключевой проблемой здесь является проблема их сопоставимости или учета временной стоимости денег.[8, с.104].
Инвестиционные проекты, анализируемые в процессе составления бюджета капиталовложений, имеют определенную логику:
С каждым инвестиционным проектом принято связывать денежный поток, элементы которого представляют собой либо чистые оттоки, либо чистые притоки денежных средств.
Чаще всего анализ ведется по годам, хотя это ограничение не является безусловным или обязательным; анализ можно проводить по равным базовым периодам любой продолжительности (месяц, квартал, год, пятилетка и т. д.).
Предполагается, что весь объем инвестиций делается в конце года, предшествующего первому году генерируемого проектом притока денежных средств, хотя в принципе инвестиции могут делаться в течение ряда последующих лет.
Приток (отток) денежных средств имеет место в конце очередного года.
Коэффициент дисконтирования, используемый для преобразования будущих доходов в текущую стоимость, основанных на дисконтированных оценках, должен соответствовать длине периода, заложенного в основу инвестиционного проекта (например, годовая ставка берется только в том случае, если длина периода - год).
При дисконтировании выстраивается прогноз будущих доходов (в этой роли обычно выступает поток денежных средств) на несколько периодов, затем они по отдельности приводятся к текущей стоимости по формулам сложного процента.
Сложные проценты начисляются несколько раз, причем начисленные проценты присоединяются к основной сумме, в результате чего в следующий раз проценты начисляются как на основную сумму, так и на уже начисленные проценты. Данный процесс и называется дисконтированием.
Для определения текущей стоимости Р будущего платежа Fn через n периодов при ставке r процентов за период:

где Fn - доход, планируемый к получению в n-м году;
Р - текущая (или приведенная) стоимость, т.е. оценка величины Fn с позиции текущего момента;
r - коэффициент дисконтирования.[15, с.53-54].
Существует шесть функций сложного процента: будущая стоимость платежа, текущая стоимость будущего платежа, текущая стоимость аннуитета, взнос на амортизацию платежа, накопление платежа за период, фонд возмещения.
Анализ инвестиционного проекта проводится с расчетом наиболее вероятного варианта, при этом рассматривается стоимость кредитных ресурсов, степень риска (что отражается в уменьшении ставки дисконта), потери от недозагрузки и неплатежей, ставки на офисные площади и номерной фонд, сроки введения в эксплуатацию многофункционального центра.
При определении стоимости действующего предприятия (бизнеса) ООО "Исаакиевский отель" методом дисконтирования будущих доходов, исходили из следующих предположений и допущений:
Общеполезная площадь всех помещений составит 26000 м2;
Номерной фонд гостиницы составит в соответствии с проектом 250 номеров;
На основании проведенного маркетингового исследования ценовой политики в отелях аналогичного уровня, предполагаемая стоимость стандартного номера составит 260$ в сутки;
Потери от недозагрузки (сезонность учтена) будут колебаться от 50% до 30%;
Расчеты финансовых потоков выполнены в предположении о том, что реализация проекта будет включать в себя следующие этапы: Инвестиционный период - 3 года;
Предполагаемый суммарный объем инвестиций 60 000 000$ включает в себя собственные средства инвестора, а также заемные средства (долгосрочные кредиты), при этом соотношение собственных и заемных средств предполагается - 40/60;
Для инвестора заемные средства (долгосрочные кредиты) доступны не только на внутреннем рынке (РФ), но на внешнем рынке, таким образом, стоимость заемных средств для инвестора может составить 9% годовых;
Прогнозный период выбран равным 10 годам, что соответствует существующей международной практике и графику инвестиций и показателями эффективности инвестиций для аналогичных проектов;
Для целей расчета предполагается введение в коммерческую эксплуатацию многофункционального центра с 4 года реализации проекта, в связи с чем, первые выплаты по кредиту связаны с 1 годом коммерческой эксплуатации объекта с ежегодным погашением кредита равномерными аннуитетными платежами, начиная с первого года эксплуатации.
Аннуитет - инвестиции, приносящие вкладчику определенный доход через регулярные промежутки времени, или поток однонаправленных платежей с равными интервалами между последовательными платежами в течение определенного количества лет. К аннуитету также относятся инвестиции в недвижимость, приносящую доход.
Как говорилось в п.3.1., коммерческим отделом гостиничного оператора InterContinental Hotels Group были выведены абсолютные и относительные показатели чистой прибыли в период с 2009 по 2014 год. Именно эти данные взяты для расчетов показателей эффективности инвестиций, т.е. учитывались только те денежные потоки (поступления и выплаты), которые произошли в результате операционной (основной) деятельности. В таблице 3.2. представлены предполагаемые денежные потоки (притоки) по годам.
Таблица 3.2 – Предполагаемые доходы гостиничного комплекса "Исаакиевский отель".
|
i-ый год |
Коэфф. загрузки.(%) | Чистый доход CFi ($) | Коэфф. при процентной ставки (9% в год) (1+r)i | Дисконтированный доход ($), (формула 1) |
| 1 | 49 | 5 389 048 | 1,09 | 4 944 080 |
| 2 | 56 | 6 684 064 | 1,19 | 5 616 861 |
| 3 | 59 | 7 315 882 | 1,30 | 5 627 602 |
| 4 | 61 | 7 789 391 | 1,41 | 5 524 391 |
| 5 | 63 | 8 331 041 | 1,68 | 4 958 953 |
| 6 | 64 | 8 766 417 | 1,83 | 4 790 392 |
| 7 | 70 | 11 378 673 | 1,99 | 5 717 926 |
| 8 | 70 | 11 378 673 | 2,17 | 5 243 628 |
| 9 | 70 | 11 378 673 | 2,37 | 4 801 128 |
| 10 | 70 | 11 378 673 | 2,58 | 4 410 338 |
| 11 | 70 | 11 378 673 | 2,81 | 4 049 350 |
| 12 | 70 | 11 378 673 | 3,06 | 3 718 521 |
| 13 | 70 | 11 378 673 | 3,34 | 3 406 788 |
| Итого | 62 809 958 | |||
где CFi - результирующий, итоговый поток денежных средств (Cash flow CF) в i-й период.
В рамках настоящего исследования инвестиционный проект анализировался по следующим критериям эффективности инвестиций:
- чистый дисконтированный доход (чистая приведённая стоимость);
- индекс доходности;
- внутренняя норма доходности;
- срок окупаемости.
1. Метод чистой текущей стоимости инвестиционного проекта (NPV). Или чистый приведенный эффект (англ. Net Present Value). Этот метод учитывает зависимость потоков денежных средств от времени. Сущность метода в том, что определяют чистую текущую стоимость инвестиционного проекта как разность между суммой настоящих стоимостей всех денежных потоков доходов и суммой настоящих стоимостей всех денежных потоков затрат.
Этот метод основан на сопоставлении величины исходных инвестиций (IC) с общей суммой дисконтированных чистых денежных поступлений, генерируемых ею в течение прогнозируемого срока. [15, с.63]. Коэффициент дисконтирования, устанавливаемого аналитиком самостоятельно исходя из ежегодного процента возврата, который он хочет или может иметь на инвестируемый им капитал.
Допустим, делается прогноз, что инвестиция в сумме IC=60 000 000$ будет генерировать в течение п лет, годовые доходы в размере P1, P2, ..., Pп (см. табл. 3.2.). Общая накопленная величина дисконтированных доходов (PV) и чистый приведенный эффект (NPV) соответственно насчитываются по формулам:
2) PV= =4 944 080+5 616 861+5 627 602+5 524 391+4 958 953+4 790 392+5
717 926+5 243 628+4 801 128+4 410 338+4 049 350+3 718 521+3 406 788 =
62 809 958
3) NPV=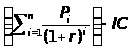 =62
809 958-60 000 000=2 809 958
В нашем варианте NPV= 2 809 958>0 => проект следует принять.
Таким образом, чистый дисконтированный доход определяется как сумма текущих эффектов за весь расчётный период, приведённая к начальному шагу.
Если: NPV > 0, то проект следует принять; NPV < 0, то проект следует отвергнуть; NPV = 0, то проект ни прибыльный, ни убыточный. [15, с.64]. Очевидно, что если NPV меньше нуля, то в случае принятия нового инвестиционного проекта владельцы компании понесут убыток и ценность компании уменьшится. Если NPV равно нулю, то в случае принятия проекта ценность компании не изменится, т. е. благосостояние ее владельцев останется на прежнем уровне. Если NPV больше нуля, то в случае принятия проекта ценность компании, а, следовательно, и благосостояние ее владельцев, увеличатся.
Проект с NPV, равным нулю, имеет все же дополнительный аргумент в свою пользу - в случае реализации проекта благосостояние владельцев компании не изменится, но в то же время объемы производства возрастут, т. е. компания увеличится в масштабах. Поскольку нередко увеличение размеров компании рассматривается как положительная тенденция, проект все же принимается.
Необходимо отметить, что показатель NPV отражает прогнозную оценку изменения экономического потенциала предприятия в случае принятия рассматриваемого инвестиционного проекта. Этот показатель аддитивен во времени, т. е. NPV различных проектов можно суммировать. Это очень важное свойство, выделяющее данный критерий из остальных и позволяющее использовать его в качестве основного при анализе оптимальности инвестиционного портфеля. [15, с.65].
2. Метод расчета индекса доходности рентабельности (прибыльности) инвестиций.
Метод расчета индекса рентабельности инвестиций является, по сути, продолжением предыдущего. Индекс рентабельности (PI) рассчитывается по формуле 4:
4) PI=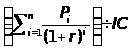 =62
809 958/60 000 000=1,047
Очевидно, что если: PI > 1, то проект следует принять; PI < 1, то проект следует отвергнуть; PI = 1, то проект ни прибыльный, ни убыточный. [15, с.70].
В нашем варианте PI=1,047 >1=> проект следует принять.
В отличие от чистого приведенного эффекта индекс рентабельности является относительным показателем. Благодаря этому он очень удобен при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковые значения NPV, либо при комплектовании портфеля инвестиций с максимальным суммарным значением NPV.
3. Метод определения внутренней нормы дохода (англ. Internal rate of return).
Под нормой рентабельности инвестиции (IRR: внутренняя доходность, внутренняя окупаемость, внутренняя ставка дохода) понимают такое значение коэффициента дисконтирования, при котором NPV проекта равен нулю, т.е. внутренняя норма доходности представляет собой ту норму дисконта, при которой величина приведённых эффектов равна приведённым капиталовложениям (IRR = r, при котором NPV = 0).
5) NPV=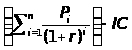 =0
Смысл коэффициента IRR при анализе эффективности планируемых инвестиций заключается в следующем: IRR показывает максимально допустимый относительный уровень расходов фирмы, которые могут быть ассоциированы с данным инвестиционным проектом. Например, если проект финансируется полностью за счет ссуды коммерческого банка, то значение IRR показывает верхнюю границу допустимого уровня банковской процентной ставки, превышение которого делает проект убыточным. [15, с.66].
Таким образом, экономический смысл критерия IRR заключается в следующем: предприятие может принимать любые решения инвестиционного характера, уровень рентабельности которых не ниже текущего значения показателя цены капитала (СС). Именно с показателем СС сравнивается критерий IRR, рассчитанный для конкретного проекта. Если IRR больше цены капитала, то проект следует принять, если IRR меньше цены капитала, то проект следует отвергнуть, если