Анализ проблем качества оказания услуг населению в области общественного питания
Начальник снабжения. Контролирует своевременную поставку товаров, продуктов питания и т.д.
На данном предприятии всю аналитическую работу проводит экономист, а именно: анализирует выполнение плана выпуска продукции по объему и ассортименту, повышение качества продукции, анализирует выполнение сметы затрат на производство, себестоимость продукции, выполнение плана прибыли, выполнение договорных обязательств.
Организация бухгалтерской служб, бухгалтерский учет на предприятии осуществляется специализированным подразделением (бухгалтерией), непосредственно подчиненной главному бухгалтеру, который несет ответственность перед руководством предприятия за организацию бухгалтерского учета и предоставления бухгалтерской отчетности.
2.2. Общая оценка финансового состояния «Спорт-кафе»
Бухгалтерский баланс служит индикатором для оценки финансового состояния предприятия. Итого баланса носит название валюты баланса и дает ориентировочную сумму средств, находящихся в распоряжении предприятия.
Для общей оценки финансового состояния предприятия составляют уплотненный баланс, в котором объединяют в группы однородные статьи. При этом сокращается число статей баланса, что повышает его наглядность и позволяет сравнивать с балансами других предприятий.
Уплотненный баланс можно выполнять различными способами. Допустимо объединение статей различных разделов (таблица 2).
Предварительную оценку финансового состояния предприятия «Спорт-кафе» можно сделать на основе выявления «больных» статей баланса, которые можно условно подразделить на две группы:
- свидетельствующие о крайне неудовлетворительной работе предприятия в отчетном периоде и сложившемся в результате этого плохом финансовом положении: «Непокрытые убытки прошлых лет», «Убытки отчетного периода»;
Таблица 2
Уплотненный баланс «Спорт-кафе»
|
Актив |
На 01.01.2003 |
На 01.01.2004 |
На 01.01.2005 |
|
1 |
2 |
3 |
4 |
| 1.Внеоборотные активы | |||
| 1.1.Основные средства | 16,6 | 20,8 | 19 |
| Итого по I разделу | 16,6 | 20,8 | 19 |
| 2. Оборотные активы | |||
| 2.1 Запасы | 85,6 | 109,2 | 187 |
| 2.2 Дебиторская задолженность | 2,8 | 5,0 | 20,8 |
| 2.3 Краткосрочные финансовые вложения | - | - | 432,0 |
| 2.4 Денежные средства | - | - | 2,0 |
| 2.5 Прочие оборотные активы | 0,4 | 1,8 | 441,0 |
| Итого по II разделу | 88,8 | 116,0 | 1082,8 |
| Раздел III «Убытки» | 44,8 | 45 | - |
| Баланс |
150,2 |
181,8 |
1101,8 |
|
Пассив |
На 01.01.2003 |
На 01.01.2004 |
На 01.01.2005 |
| 4. Капитал и резервы | |||
| 4.1. Уставный капитал | 20,0 | 20,0 | 20,0 |
| 4.2. Нераспределенная прибыль | - | 66,6 | 239,4 |
| 1 |
2 |
3 |
4 |
| Итого по IV разделу | 20,0 | 86,6 | 259,4 |
| Раздел V «Долгосрочные пассивы» | - | - | - |
| 6. Краткосрочные пассивы | |||
| 6.1. Заемные средства | 21,4 | 30,0 | 465,2 |
| 6.2. Кредиторская задолженность | 98,0 | 48,6 | 360,6 |
| 6.3. Фонды потребления | 10,8 | 16,6 | 16,6 |
| Итого по VI разделу | 130,2 | 95,2 | 842,4 |
|
Баланс |
150,2 |
181,8 |
1101,8 |
- свидетельствующие об определенных недостатках в работе предприятия, которые могут быть выявлены по данным аналитического учета: «Дебиторская задолженность», «Прочие оборотные активы», «Кредиторская задолженность» (просроченная).
Из таблицы 2 видно, что «Спорт-кафе» испытывало финансовые трудности, так как на 01.01.2003г. убытки составили 44,8 тыс.руб. и на 01.01.2004 г. – 45 тыс. руб. К концу 2004 года предприятие улучшило финансовое положение, сумма финансовых ресурсов, находящихся в распоряжении предприятия, увеличилась за 2 года на 951,6 тыс.руб. или на 633,6% и составила 1101,8 тыс. руб.
Проведем оценку изменения валюты баланса за анализируемый период.
150,2 – 44,8 (убытки) = 105,4 тыс. руб. - итог валюты баланса на
01.01.2003 г.
181,8 – 45,0 (убытки) = 136,8 тыс. руб. – итог валюты баланса на
01.01.2004 г.
1101,8 тыс. руб. – итог валюты баланса на
01.01.2005 г.
Сравнение итогов валюты баланса за анализируемый период:
136,8 – 105,4 = 31,4 тыс. руб. - изменение валюты баланса за 2003 г.
1101,8 – 136,8 = 965,0 тыс. руб. – изменение валюты баланса за 2004г.
1101,8 – 105,4 = 996,4 тыс. руб. – изменение валюты баланса за 2 года.
Увеличение валюты баланса за 2003 год на 31,4 тыс. руб. и за 2004г. на 965,0 тыс. руб. свидетельствует о росте производственных возможностей «Спорт-кафе» и заслуживает положительной оценки (диаграмма 1).
Горизонтальный анализ заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные балансовые показатели дополняются относительными темпами роста (снижения).
Цель горизонтального анализа состоит в том, чтобы выявить абсолютные и относительные изменения величин различных статей баланса за определенный период, дать оценку этим изменениям.
В «Спорт-кафе» валюта баланса за 2 года увеличилась на 633,6% и составила на 01.01.2005 г. 1101,8 тыс.руб, внеоборотные активы увеличились на 14,5% или на 2,4 тыс. руб., что произошло за счет увеличения основных средств, оборотные активы увеличились на 1119,4% или на 994 тыс. руб. Положительной оценки заслуживает увеличение IV раздела «Капитал и резервы» до 259,4 тыс.руб. на 01.01.2005г.
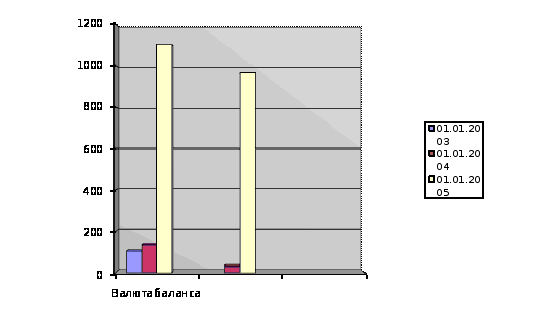
Диаграмма 1. Изменения валюты баланса «Спорт-кафе»
Таблица 3
Горизонтальный анализ баланса «Спорт-кафе»
|
Показатели |
01.01.2003 |
01.01.2004 |
01.01.2005 |
|||
|
т.руб. |
% |
т.руб. |
% |
т.руб. |
% |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
Актив |
||||||
|
1.Внеоборотные активы |
||||||
|
1.1.Основные средства |
16,6 | 100 | 20,8 | 125,3 | 19,0 | 114,5 |
|
Итого по I разделу |
16,6 | 100 | 20,8 | 125,3 | 19,0 | 114,5 |
|
Показатели |
01.01. 2003 |
01.01. 2004 |
01.01. 2005 |
|||
|
т.руб. |
% |
т.руб. |
% |
т.руб. |
% |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
2. Оборотные активы |
||||||
|
2.1.Запасы |
85,6 | 100 | 109,2 | 127,6 | 187 | 218,5 |
|
2.2. Дебиторская задолженность |
2,8 | 100 | 5,0 | 178,6 | 20,8 | 742,9 |
|
2.3. Краткосрочные финансовые вложения |
- | - | - | - | 432,0 | 100,0 |
|
2.4.Денежные средства |
- | - | - | - | 2 | 100,0 |
|
2.5. Прочие оборотные активы |
0,4 | 100 | 1,8 | 450 | 441 | 110250 |
|
Итого по II разделу |
88,8 | 100 | 116 | 130,6 | 1082,8 | 1219,4 |
|
Раздел III «Убытки» |
44,8 | 100 | 45,0 | 100,4 | - | - |
|
Баланс |
150,2 |
100 |
181,8 |
121 |
1101,8 |
733,6 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
Пассив |
||||||
|
4. Капитал и резервы |
||||||
|
4.1.Уставный капитал |
20,0 | 100 | 20,0 | 100 | 20,0 | 100 |
|
4.2.Нераспределенная прибыль |
- | - | 66,6 | 100 | 239,4 |
359,5 |
|
Итого по IV разделу |
20,0 | 100 | 86,6 | 433,0 | 259,4 | 1297,0 |
|
Раздел V «Долгосрочные пассивы» |
- | - | - | - | - | - |
|
6.Краткосрочные пассивы |
||||||
|
6.1.Заемные средства |
21,4 | 100 | 30,0 | 140,2 | 465,2 | 217,4 |
|
6.2.Кредиторская задолженность |
98,0 | 100 | 48,6 | 49,6 | 360,6 | 368,0 |
|
6.3.Фонды потребления |
10,8 | 100 | 16,6 | 153,7 | 16,6 | 153,7 |
|
Итого по VI разделу |
130,2 | 100 | 95,2 | 73 | 842,4 | 647,0 |
|
Баланс |
150,2 |
100 |
181,8 |
121,0 |
1101,8 |
733,6 |
Отрицательным моментом явилось наличие убытков на 01.01.2003г. в сумме 44,8 тыс.руб. и на 01.01.2004 г. в сумме 45,0 тыс.руб., рост дебиторской задолженности на 642,9% или на 18 тыс.руб., кредиторской задолженности на 268% или на 262,8 тыс.руб. дает представление финансового отчета в виде относительных показателей. Цель вертикального анализа заключается в расчете удельного веса отдельных статей в итоге баланса и оценке его изменений. С помощью вертикального анализа можно проводить межхозяйственные сравнения предприятий, а относительные показатели сглаживают негативное влияние инфляционных процессов. В таблице 3 структурно представлен баланс «Спорт-кафе» по укрупненной номенклатуре статей.
Таблица 4
Вертикальный анализ баланса «Спорт-кафе»
|
Показатели |
На 01.01.2003 Удельный вес |
На 01.01.2004 Удельный вес |
На 01.01.2005 Удельный вес |
|
1 |
2 |
3 |
4 |
|
Актив |
|||
|
1.Внеоборотные активы |
|||
|
1.1.Основные средства |
11,0 | 11,4 | 1,7 |
|
Итого по I разделу |
11,0 | 11,4 | 1,7 |
|
2.Оборотные активы |
|||
|
2.1.Запасы |
57,0 | 60,1 | 17,0 |
|
2.2.Дебиторская задолженность |
1,9 | 2,7 | 1,9 |
|
2.3.Краткосрочные финансовые вложения |
- | - | 39,2 |
|
2.4.Денежные средства |
- | - | 0,2 |
|
2.5.Прочие оборотные активы |
0,3 | 1,0 | 40,0 |
|
Итого по II разделу |
59,2 | 63,8 | 98,3 |
|
Раздел III «Убытки» |
29,8 | 24,8 | - |
|
Баланс |
100 |
100 |
100 |
|
Пассив |
|||
|
4.Капитал и резервы |
Продолжение таблицы 4
|
1 |
2 |
3 |
4 |
|
4.1.Уставный капитал |
13,3 | 11,0 | 1,8 |
|
4.2. Нераспределенная прибыль |
- | 36,6 | 21,8 |
|
Итого по IV разделу |
13,3 | 47,6 | 23,6 |
|
Раздел V «Долгосрочные пассивы» |
- | - | - |
|
6.Краткосрочные пассивы |
|||
|
6.1.Заемные средства |
14,3 | 16,5 | 42,2 |
|
6.2.Кредиторская задолженность |
65,2 | 26,8 | 32,7 |
|
6.3.Фонды потребления |
7,2 | 9,1 | 1,5 |
|
Итого по VI разделу |
86,7 | 52,4 | 76,4 |
|
Баланс |
100 |
100 |
100 |
В активе баланса «Спорт-кафе» увеличилась доля оборотных средств, на основании чего можно сделать вывод:
может быть сформирована более мобильная структура активов, что улучшит финансовое положение кафе, т.к. способствует ускорению оборачиваемости оборотных средств;
может быть отвлечена часть текущих активов на кредитование потребителей товаров и прочих дебиторов. Это свидетельствует о фактической иммобилизации части оборотных средств из производственной программы. В «Спорт-кафе» именно такая ситуация: снизилась доля внеоборотных активов и соответственно увеличилась доля оборотных активов.
Анализируя структуру пассива баланса «Спорт-кафе» следует отметить увеличение доли капиталов и резервов с 13,3% до 23,6%, но однако высока остается доля заемного капитала – 76,4%. Положительной оценки заслуживает снижение доли кредиторской задолженности.
Горизонтальный и вертикальный анализ взаимодополняют друг друга, на их основе строится сравнительный аналитический баланс.
Таблица 5
Сравнительный аналитический баланс «Спорт-кафе»
|
Показатели |
Абсолютные величины |
Удельный вес |
Изменения |
|||||
|
01.01.2003 |
01.01. 2005 |
01.01.2003 |
01.01.2005 |
В абсол. велич. |
В удел. весах |
В % к вел. на нач. пер. |
В % К изм. итога баланса |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
Актив |
||||||||
|
1. Внеоб. активы |
16,6 | 19,0 | 11,0 | 1,7 | 2,4 | -9,3 | 14,5 | 0,2 |
|
2.Оборотные активы в т.ч. |
88,8 | 1082,8 | 59,2 | 98,3 | 994,0 | 39,1 | 21,9 | 104,5 |
|
Запасы |
85,6 | 187,0 | 57,0 | 17,0 | 101,4 | -40,0 | 118,5 | 10,7 |
|
Дебиторская задолженность |
2,8 | 20,8 | 1,9 | 1,9 | 18,0 | - | 642,9 | 1,9 |
|
Денежные средства |
- | 2,0 | - | 0,2 | 2,0 | 0,2 | 100,0 | 0,2 |
|
3.Убытки |
44,8 | - | 29,8 | - | -44,8 | -29,8 | - | -4,7 |
|
Баланс |
150,2 |
1101,8 |
100,0 |
100,0 |
951,6 |
- |
633,6 |
100,0 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
Пассив |
||||||||
|
1.Собственный капитал |
20,0 | 259,4 | 13,3 | 23,6 | 239,4 | 10,3 | 1197 | 25,1 |
|
2.Заемный капитал в т.ч. |
130,2 | 842,4 | 86,7 | 76,4 | 712,2 | 10,3 | 547 | 74,9 |
|
Кредиты и займы |
21,4 | 465,2 | 14,3 | 42,2 | 443,8 | 27,9 | 117,4 | 46,6 |
|
Кредиторская задолженность |
98,0 | 360,6 | 65,2 | 32,7 | 262,6 | -32,5 | 268,0 | 27,6 |
|
Баланс |
150,2 |
1101,8 |
100,0 |
100,0 |
951,6 |
- |
633,6 |
100,0 |
В сравнительном аналитическом балансе имеет смысл представить лишь основные разделы актива и пассива баланса.
Сравнительный аналитический баланс характеризует как структуру отчетной бухгалтерской формы, так и динамику отдельных ее показателей. Он систематизирует ее предыдущие расчеты.
В таблице 4 представлен сравнительный аналитический баланс за анализируемый период «Спорт-кафе».
На основе сравнительного баланса осуществим анализ структуры имущества «Спорт-кафе». Структура стоимости имущества дает общее представление о финансовом состоянии предприятия. Она показывает долю каждого элемента в активах и соотношение заемных и собственных средств, покрывающих их в пассивах.
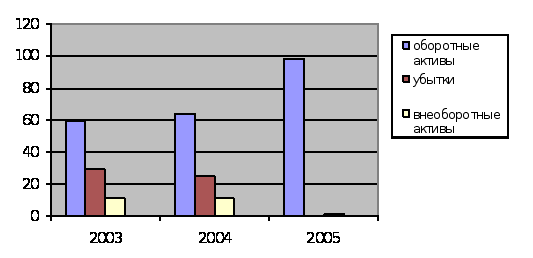
Диаграмма2.Структура активов баланса «Спорт-кафе»
Из таблицы 5 видно на сколько увеличилось имущество кафе: +951,6 тыс.руб., или на 633,6% . В «Спорт-кафе» произошло изменение структуры стоимости имущества в сторону увеличения удельного веса в нем оборотных средств.
Прирост источников связан с увеличением собственного капитала на 239,4 тыс.руб. или на 1197% и заемного капитала на 712,2 тыс.руб. или 547% (диаграмма 2,3).
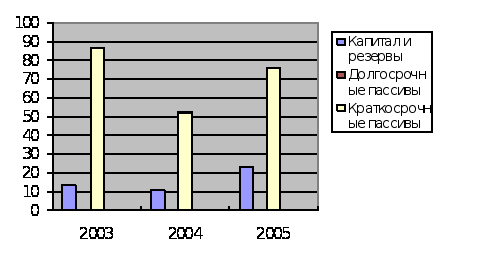
Диаграмма 3. Структура пассивов баланса «Спорт-кафе»
Структура имущества и даже ее динамика не дает ответ на вопрос, насколько выгодно для инвестора вложение денег в данное кафе, а лишь оценивает состояние активов и наличие средств для погашения долгов.
2.3 Анализ финансовой устойчивости «Спорт-кафе»
Залогом выживаемости и основой стабильности положения предприятия служит его устойчивость. На устойчивость предприятия оказывают влияние различные факторы:
- положение предприятия на товарном рынке;
- производство и выпуск дешевой, пользующейся спросом продукции;
- его потенциал в деловом сотрудничестве;
- степень зависимости от внешних кредиторов и инвесторов;
- наличие неплатежеспособных дебиторов;
- эффективность хозяйственных и финансовых операций и т.п.
Такое разнообразие факторов подразделяет и саму устойчивость по видам. Так, применительно к предприятию она может быть: в зависимости от факторов, влияющих на нее, - внутренней и внешней, общей (ценовой), финансовой.
1.Внутренняя устойчивость – это такое общее финансовое состояние предприятия, при котором обеспечивается стабильно высокий результат его функционирования. В основе ее достижения лежит принцип активного реагирования на изменение внешних и внутренних факторов.
Внешняя устойчивость предприятия обусловлена стабильностью экономической среды, в рамках которой осуществляется его деятельность. Она достигается соответствующей системой управления рыночной экономикой в масштабах всей страны.
2.Общая устойчивость предприятия – это такое движение денежных потоков, которое обеспечивает постоянное превышение поступления средств (доходов) над их расходованием(затратами).
3.Финансовая устойчивость является отражением стабильного превышения доходов над расходами, обеспечивает свободное маневрирование денежными средствами предприятия и путем эффективного их использования способствует бесперебойному процессу производства и реализации продукции. Поэтому финансовая устойчивость формируется в процессе всей производственно-хозяйственной деятельности и является главным компонентом общей устойчивости предприятия.
Анализ устойчивости финансового состояния на ту или иную дату позволяет ответить на вопрос: насколько правильно предприятие управляло финансовыми ресурсами в течение периода, предшествующего этой дате. Важно, чтобы состояние финансовых ресурсов соответствовало требованиям рынка и отвечало потребностям развития предприятия, поскольку недостаточная финансовая устойчивость может привести к неплатежеспособности предприятия и отсутствию у него средств для развития производства, а избыточная – препятствовать развитию, отягащая затраты предприятия излишними запасами и резервами. Таким образом, сущность финансовой устойчивости определяется эффективным формированием, распределением и использованием финансовых ресурсов, а платежеспособность выступает ее внешним проявлением.
Платежеспособность - это способность своевременно полностью выполнить свои платежные обязательства, вытекающие из торговых, кредитных и иных операций платежного характера.
Расчет платежеспособности проводится на конкретную дату. Эта оценка субъективна и может быть выполнена с различной степенью точности.
Для подтверждения платежеспособности проверяют: наличие денежных средств на расчетных счетах, валютных счетах, краткосрочные финансовые вложения.
Эти активы должны иметь оптимальную величину. С одной стороны, чем значительнее размер денежных средств на счетах, тем с большей вероятностью можно утверждать, что предприятие располагает достаточными средствами для текущих расчетов и платежей.
С другой стороны, наличие незначительных остатков средств на денежных счетах не всегда означает, что предприятие неплатежеспособно: средства могут поступить на расчетные, валютные счета, в кассу в течение ближайших дней, краткосрочные финансовые вложения легко превратить в наличность. Постоянное кризисное отсутствие наличности приводит к тому, что предприятие превращается в «технически неплатежеспособное», а это уже может рассматриваться как первая ступень на пути к банкротству.
Высшей формой устойчивости предприятия является его способность развиваться в условиях внутренней и внешней среды. Для этого предприятие должно обладать гибкой структурой финансовых ресурсов и при необходимости иметь возможность привлекать заемные средства, т.е. быть кредитоспособным.
Абсолютными показателями финансовой устойчивости являются показатели, характеризующие степень обеспеченности запасов и затрат источниками их формирования.
Для оценки состояния запасов и затрат используют данные группы статей «Запасы» II раздела актива баланса.
Для характеристики источников формирования запасов определяют три основных показателя.
1.Наличие собственных оборотных средств (СОС), как разница между капиталом и резервами (IV раздел пассива баланса) и внеоборотными активами (I раздел актива баланса). Этот показатель характеризует чистый оборотный капитал. Его увеличение по сравнению с предыдущим периодом свидетельствует о дальнейшем развитии деятельности предприятия.
СОС = IVрП - IрА (1)
2.Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (СД), определяемое путем увеличения предыдущего показателя на сумму долгосрочных пассивов (V раздел пассива баланса).
СД = СОС + VрП (2)
3.Общая величина основных источников формирования запасов и затрат (ОИ), определяемая путем увеличения предыдущего показателя на сумму краткосрочных заемных средств (КЗС) – стр. 610 VI раздела пассива баланса:
ОИ = СД + КЗС (3)
Трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками их формирования:
1. Излишек (+) или недостаток (-) собственных оборотных средств
(СОС):
СОС = СОС – З (4)
где З – запасы (стр.210 II раздела актива баланса).
2. Излишек(+) или недостаток (-) собственных долгосрочных источников формирования запасов (СД):
СД = СД – З (5)
3. Излишек(+) или недостаток (-) общей величины основных источников формирования запасов (ОИ):
ОИ = ОИ – З (6)
Для характеристики финансовой ситуации на предприятии существует четыре типа финансовой устойчивости:
Первый – абсолютная устойчивость финансового состояния, задается условием:
З < СОС + К (7)
где К – кредиты банка под товарно-материальные ценности с учетом кредитов под товары отгруженные и части кредиторской задолженности, зачтенной банком при кредитовании;
Второй – нормальная устойчивость финансового состояния предприятия, гарантирующая его платежеспособность, соответствует следующему условию:
З = СОС + К (8)
Третий – неустойчивое финансовое состояние, характеризуемое нарушением платежеспособности, при котором сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств и увеличения СОС:
З = СОС + К + ИОФН (9)
где ИОФН – источники, ослабляющие финансовую напряженность, по данным баланса неплатежеспособности.
Финансовая неустойчивость считается нормальной (допустимой), если величина привлекаемых для формирования запасов краткосрочных кредитов и заемных средств не превышает суммарной стоимости сырья, материалов и готовой продукции.
Четвертый – кризисное финансовое состояние, при котором предприятие находится на грани банкротства, т.е. денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности и просроченных ссуд:
З > СОС + К (10)
Для оценки финансовой устойчивости «Спорт-кафе» составим таблицу 6.
Таблица 6
Анализ финансовой устойчивости «Спорт-кафе» (тыс.руб.)
|
Показатели |
Усл. обоз-я |
На 01.01.2003 |
На 01.01.2005 |
Изменения за период |
|
1.Источники формирования собственных оборотных средств |
IVрП | 20,0 | 259,4 | 239,4 |
|
2.Внеоборотные активы |
IрА | 16,6 | 19,0 | 2,4 |
|
3.Наличие собственных оборотных средств (стр.1-стр.2) |
СОС | 3,4 | 240,4 | 237,0 |
|
4.Долгосрочные пассивы |
VрП | - | - | - |
|
5.Наличие собственных и долгосрочных заемных источников формирования средств(стр.3+стр.4) |
СД | 3,4 | 240,4 | 237,0 |
|
6.Краткосрочные заемные средства(стр.610 VI раздела Пассива) |
КЗС | 21,4 | 465,2 | 443,8 |
|
7.Общая величина основных источников формирования запасов и затрат(стр.5+стр.6) |
ОИ | 24,8 | 705,6 | 680,8 |
|
8.Запасы(стр.210 II раздела Актива) |
З | 85,6 | 187,0 | 101,4 |
|
9.Излишек(+), недостаток(-) СОС (стр.3-стр.8) |
СОС | -82,2 | 53,4 | 135,6 |
|
10.Излишек(+), недостаток (-) собственных и долгосрочных заемных источников формирования запасов (стр.5-стр.8) |
СД | -82,2 | 53,4 | 135,6 |
|
11.Излишек(+), недостаток (-) общей величины основных источников формирования запасов |
ОИ | -60,8 | 518,6 | 579,4 |
На конец анализируемого периода на 01.01.2005г. ситуация кардинально изменилась, произошел значительный рост источников формирования запасов: собственные источники формирования выросли на 237 тыс. руб. и составили 240,4 тыс. руб., краткосрочные заемные средства выросли на 443,8 тыс. руб. и составили 465,2 тыс. руб., а общая величина основных источников выросла на 680,8 тыс. руб. и составила 705,6 тыс. руб.. Излишек собственных средств на конец анализируемого периода составил 53,4 тыс. руб., излишек общей величины основных источников формирования запасов и затрат –518,6 тыс. руб. Финансовое положение «Спорт-кафе» на 01.01.2005г. можно считать абсолютно устойчивым.
Финансовые коэффициенты представляют собой относительные показатели финансового состояния предприятия. Они рассчитываются в виде отношений абсолютных показателей финансового состояния или их линейных комбинаций.
Рассчитанные фактические коэффициенты отчетного периода сравниваются с нормой, со значением предыдущего периода, аналогичным предприятием, и тем самым выявляется реальное финансовое состояние, слабые и сильные стороны фирмы.
Для точной и полной характеристики финансового состояния достаточно сравнительно небольшого количества финансовых коэффициентов. Важно лишь чтобы каждый из этих показателей отражал наиболее существенные стороны финансового состояния.
Коэффициент обеспеченности собственными средствамиКосс= (IV рП – I рА) : II рА > 0,1 (11)
Характеризует степень обеспеченности собственными оборотными средствами «Спорт-кафе», необходимую для финансовой устойчивости.
На 01.01.2003= (20,0-16,6 ) : 88,8=0,038
На 01.01.2005=(259,4-19,0) : 1082,8=0,22
Коэффициент обеспеченности материальных запасов собственными средствами.Комз=(IV рП - I рА) : стр.210 II рА=0,6-0,8 (12)
Показывает, в какой степени материальные запасы покрыты собственными средствами и не нуждаются в привлечении заемных.
На 01.01.2003 = (20,0-16,6):85,6=0,04
На 01.01.2005= (259,4-19,0):187=1,3
Коэффициент маневренности собственного капитала.Км=(IvрП - I рА) : IV рП (12)
Оптимальное значение 0,5.
На 01.01.2003 = (20,0 –16,6): 20,0=0,17
На 01.01.2005= (259,4-19,0):259,4=0,93
Показывает, насколько мобильны собственные источники средств с финансовой точки зрения: чем больше, тем лучше финансовое состояние «Спорт-кафе».
4. Коэффициент автономии (финансовой независимости или концентрации собственного капитала)
Ка= IV рП : ВБ >> 0,5 (13)
Означает, что все обязательства кафе могут быть покрыты собствен-ными средствами. Рост Ка означает рост финансовой независимости
На 01.01.2003=20,0:150,2=0,13
На 01.01.2005=259,4:1101,8=0,24
Коэффициент соотношения заемных и собственных средств.
Ксзс=(V рП + VI рП) : IV рП < 1 (14)
Рост в динамике свидетельствует об усилении зависимости предприятия от привлеченного капитала.
Для оценки относительных показателей «Спорт-кафе» составим таблицу 7.
На основании рассчитанных показателей, внесенных в таблицу, можно сделать следующее заключение:
за анализируемый период коэффициент обеспеченности собственными средствами повысился на 0,182 и составил 0,22, что значительно выше предлагаемой нормы 0,1 т.е. «Спорт-кафе» обеспечено собственными оборотными средствами, необходимыми для финансовой устойчивости;
коэффициент обеспеченности материальных запасов собственными средствами повысился на 1,26 и составил на конец периода 1,3 (норма 0,6-0,8);
коэффициент маневренности собственного капитала за анализируемый период повысился на 0,76 и составил 0,93, что выше оптимального значения и означает высокую мобильность собственных источников средств с финансовой точки зрения;
коэффициент автономии составил на 01.01.2000 года 0,24 , что выше показателя на 01.01.1998 на 0,11, но ниже оптимального значения 0,5, т.е. «Спорт-кафе» недостаточно финансово независимо т.е. не все обязательства предприятия могут быть покрыты собственными средствами;
коэффициент соотношения заемных и собственных средств уменьшился на 3,26 на конец анализируемого периода, что свидетельствует об уменьшении зависимости «Спорт-кафе» от привлеченного капитала и составил 3,25, но это значение, при оптимальной норме < 1, означает также зависимость от привлеченных средств и на 01.01.2005 года.
Ликвидность предприятия – это способность фирмы превращать свои активы в деньги для покрытия всех необходимых платежей по мере наступления их срока. Предприятие, оборотный капитал которого состоит преимущественно из денежных средств и краткосрочной дебиторской задолженности, обычно считается более ликвидным, чем предприятие, оборотный капитал которого состоит преимущественно из запасов.
Все активы фирмы в зависимости от степени ликвидности, то есть скорости превращения в денежные средства, можно условно подразделить на следующие группы.
Таблица 7
Оценка относительных показателей финансовой устойчивости «Спорт-кафе»
|
Показатели |
Услов. обозн. |
По состоянию на |
Изменения |
Предлагае- мые нормы |
|
|
01.01. 2003 |
01.01. 2005 |
||||
|
1.Коэффициент обеспеченности собственными средствами |
Косс |
0,038 | 0,22 | 0,182 | >0, 1 |
|
2.Коэффициент обеспеченности материальных запасов собственными средствами |
Комз |
0,04 | 1,3 | 1,26 | 0,6 – 0,8 |
|
3.Коэффициент маневренности собственного капитала |
Км |
0,17 | 0,93 | 0,76 | >>0,5 |
|
4.Коэффициент автономии |
Ка |
0,13 | 0,24 | 0,11 | >>0,5 |
|
5.Коэффициент соотношения заемных и собственных средств |
Ксас |
6,51 | 3,25 | -3,26 | < 1 |
1. Наиболее ликвидные активы (А1) – суммы по всем статьям денежных средств, которые могут быть использованы для выполнения текущих расчетов немедленно. В эту группу включают также краткосрочные финансовые вложения.
На 01.01.2003 - -
На 01.01.2005 - 434,0 тыс.руб.
2. Быстрореализуемые активы (А2) – активы, для обращения которых в наличные средства требуется определенное время. В эту группу можно включить дебиторскую задолженность(платежи по которой ожидаются в течение 12 месяцев после отчетной даты), прочие оборотные активы.
На 01.01.2003 - 3,2 тыс.руб.
На 01.01.2005 - 461,8 тыс.руб.
3. Медленнореализуемые активы (А3) – наименее ликвидные активы – это запасы, дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты), налог на добавленную стоимость по приобретенным ценностям.
Следует обратить внимание, что статья «Расходы будущих периодов» не включается в эту группу.
На 01.01.2003 - 85,6 тыс.руб.
На 01.01.2005 - 187,0 тыс.руб.
4. Труднореализуемые активы (А4) – активы, которые предназначены для использования в хозяйственной деятельности в течение относительно продолжительного периода времени. В эту группу можно включить статьи I раздела актива баланса «Внеоборотные активы».
На 01.01.2003 – 16,6 тыс.руб.
На 01.01.2005 - 19,0 тыс.руб.
Первые три группы активов в течение текущего хозяйственного периода могут постоянно меняться и относятся к текущим активам кафе. Текущие активы более ликвидные, чем остальное имущество предприятия.
Пассивы баланса по степени возрастания сроков погашения обязательств группируются следующим образом.
1. Наиболее срочные обязательства (П1) – кредиторская задолженность, расчеты по дивидендам, прочие краткосрочные обязательства, а также ссуды, не погашенные в срок (по данным приложений к бухгалтерскому балансу).
На 01.01.2003 - 9,8 тыс.руб.
На 01.01.2005 - 360,6 тыс.руб.
2. Краткосрочные пассивы (П2) – краткосрочные заемные кредиты банков и прочие займы, подлежащие погашению в течение 12 месяцев после отчетной даты.
На 01.01.2003 - 21,4 тыс.руб.
На 01.01.2005 - 465,2 тыс.руб.
3. Долгосрочные пассивы (П3) – долгосрочные заемные кредиты и прочие долгосрочные пассивы – статьи V раздела баланса «Долгосрочные пассивы».
4. Постоянные пассивы (П4) – статьи IV раздела баланса «Капитал и резервы» и отдельные статьи VI раздела баланса, не вошедшие в предыдущие группы: «Доходы будущих периодов», «Фонды потребления» и «Резервы предстоящих расходов и платежей». Для сохранения баланса актива и пассива итог данной группы следует уменьшить на сумму по статьям «Расходы будущих периодов» и «Убытки».
На 01.01.2003 - 30,8 тыс.руб.
На 01.01.2005 - 276,0 тыс.руб.
Для определения ликвидности баланса следует сопоставить итоги по каждой группе активов и пассивов.
Баланс считается абсолютно ликвидным, если выполняются условия:
А1 >> П1
А2 >> П2
А3 >> П3
А4 << П4
Если выполняются первые три неравенства, то есть текущие активы превышают внешние обязательства предприятия, то обязательно выполняется последнее неравенство, которое имеет глубокий экономический смысл: наличие у предприятия собственных оборотных средств; соблюдается минимальное условие финансовой устойчивости.
Невыполнение какого-либо из первых трех неравенств свидетельствует о том, что ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их убытком по другой группе, хоть компенсация может быть лишь по стоимостной величине, так как в реальной платежной ситуации менее ликвидные активы не могут заменить более ликвидные.
Таблица 8
Анализ ликвидности баланса «Спорт-кафе»(тыс. руб.)
|
Актив |
На нач. перио-да |
На конец перио-да |
Пассив |
На нач. перио-да |
На конец перио-да |
Платежный излишек или недостаток |
|
|
На нач. пер. |
На кон. пер. |
||||||
|
1.Наиболее ликвидные активы (А1) |
- | 434 |
1.Наиболее срочные обязательства (П1) |
9,8 | 360,6 | -9,8 | 73,4 |
|
2.Быстрореали- зуемые активы (А2) |
3,2 | 461,8 |
2.Краткосроч- ные пассивы (П2) |
21,4 | 465,2 | -18,2 | -3,4 |
|
3.Медленно - реализуемые активы (А3) |
85,6 | 187,0 |
3.Долгосроч - ные пассивы (П3) |
- | - | 85,6 | 187,0 |
|
4.Труднореа-лизуемые активы (А4) |
16,6 | 19,0 |
4.Постоянные пассивы (П4) |
30,8 | 276,0 | 14,2 | 257,0 |
|
Баланс |
105,4 | 1101,8 |
Баланс |
105,4 | 1101,8 | ||
Из таблицы 8 видно, что баланс «Спорт-кафе» не является ликвидным на 01.01.2003 года так как:
А1 < П1
А2 < П2
А3 > П3
А4 < П4
В кафе нет денежных средств для погашения наиболее срочных обязательств и даже быстрореализуемых активов недостаточно для погашения обязательств. Положение «Спорт-кафе» на 01.01.2003 года было крайне затруднительным, для погашения краткосрочных долгов необходимо было привлекать медленнореализуемые активы.
На 01.01.2005 года баланс кафе можно назвать ликвидным так как:
А1 > П1
А2 < П2
А3 > П3
А4 < П4
то есть имеются наиболее ликвидные средства для погашения наиболее срочных обязательств (излишек 73,4 тыс.руб.), медленнореализуемые активы покрывают долгосрочные пассивы (излишек 187,0 тыс.руб.), труднореализуемые активы значительно меньше постоянных пассивов т.е. соблюдается минимальное условие финансовой устойчивости. Отрицательным моментом является недостаток быстрореализуемых активов для покрытия краткосрочных обязательств в сумме 3,4 тыс, руб..
Показатели ликвидности применяются для оценки способности предприятия выполнять свои краткосрочные обязательства. Они дают представление не только о платежеспособности предприятия на данный момент, но и в случае чрезвычайных происшествий.
1. Общую оценку платежеспособности дает коэффициент покрытия, который также называют коэффициентом текущей ликвидности, коэффициентом общего покрытия.
Коэффициент покрытия равен отношению текущих активов к краткосрочным обязательствам и определяется следующим образом:
Кп = ( А1 + А2 +А3) : (П1 + П2) (15)
Коэффициент покрытия измеряет общую ликвидность и показывает, в какой мере текущие кредиторские обязательства обеспечиваются текущими активами, то есть сколько денежных единиц текущих активов приходится на 1 денежную единицу текущих обязательств. Если соотношение меньше, чем 1:1, то текущие обязательства превышают текущие активы.
Установлен норматив этого показателя, равный 2, для оценки платежеспособности и удовлетворительной структуры баланса.
Однако этот показатель очень укрупненный, так как в нем не учитывается степень ликвидности отдельных элементов оборотного капитала.
На 01.01.2003 = (3,2 + 85,6): (9,8 + 21,4) = 2,85
На 01.01.2005 = (434,0 + 461,8 + 187,0) : (360,6 + 465,2)=1,31
2. Коэффициент быстрой ликвидности (строгой ликвидности) является промежуточным коэффициентом покрытия и показывает, какая часть текущих активов за минусом запасов и дебиторской задолженности, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты, покрывается текущими обязательствами. Коэффициент быстрой ликвидности рассчитывается по формуле:
Кб = (А1 + А2) : (П1 + П2) (16)
Он помогает оценить возможность погашения фирмой краткосрочных обязательств в случае ее критического положения, когда не будет возможности продать запасы.
Это показатель рекомендуется в пределах от 0,8 до 1,0, но может быть чрезвычайно высоким из-за неоправданного роста дебиторской задолженности.
На 01.01.2003 = 3,2 : (9,8 + 21,4) = 0,1
На 01.01.2005 = (434,0 + 461,8 ) : (360,6 + 465,2 ) = 1,08
3. Коэффициент абсолютной ликвидности определяется отношением наиболее ликвидных активов к текущим обязательств и рассчитывается по формуле:
Каб.лик.= А1 : (П1 + П2) (17)
Этот коэффициент является наиболее жестким критерием платежеспособности и показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Величина его должна быть не ниже 0,2
На 01.01.2003 - нет наиболее ликвидных активов
На 01.01.2005 = 434,0 : ( 360,6 + 465,2 ) = 0,53
Различные показатели ликвидности важны не только для руководства «Спорт-кафе» и его финансовых работников, но и представляют интерес для различных потребителей аналитической информации: коэффициент абсолютной ликвидности – для поставщиков сырья и материалов, коэффициент быстрой ликвидности – для банков, коэффициент покрытия – для покупателей и держателей акций и облигаций предприятия.
Рассчитанные показатели оформим в таблицу 8.
Таблица 8
Коэффициенты ликвидности «Спорт-кафе»
|
Показатели |
На 01.01.2003 |
На 01.01.2005 |
Рекомендуе- мые показатели |
|
1.Коэффициент покрытия |
2,85 | 1,31 | >>2 |
|
2.Коэффициент быстрой ликвидности |
0,1 | 1,08 | 0,8-1,0 |
|
3.Коэффициент абсолютной ликвидности |
- | 0,53 | 0,2-0,7 |
В «Спорт-кафе» на начало периода коэффициент покрытия выше рекомендуемого –