Проблема политики ускоренной амортизации туристских предприятий
Федеральное агентство по образованию
Государственное образовательное учреждение
Высшего профессионального образования
«Хакасский государственный университет им. Н.Ф.Катанова»
Институт технологий сервиса и дизайна (ИТСиД)
Кафедра технологий сервиса и туризма
Утверждаю:
Зав. Кафедрой ТСТ,
_________Хортова М. В.
« »_______________2009
Курсовая работа
Проблема политики ускоренной амортизации туристских предприятий
Студент ____________________
Курс: ____, группа: _______
Специальность: 100103 Социально-культурный сервис и туризм
Руководитель: __________________________________
должность, ученое звание,
ученая степень.
Дата защиты: ____________________
Оценка__________
Подпись членов комиссии: ____________
____________
____________
Абакан 2009
Содержание
Введение
1. Экономические основы организации предприятий социально-культурного сервиса и туризма
Производственные фонды предприятий социально-культурного сервиса и туризма
Оценка основных фондов предприятий социально-культурного сервиса и туризма
Физический и моральный износ основных фондов
2. Амортизация туристских предприятий
2.1 Амортизация основных фондов
2.2 Проблемы амортизационной политики в РФ
Заключение
Список использованной литературы
Приложение
Введение
Выбранная тема является актуальной, т.к. одним из важнейших факторов деятельности предприятий индустрии гостеприимства и туризма повышения эффективности продаж и оказании услуг является обеспеченность их основными фондами в необходимом количестве и ассортименте и более полное их использование.
Задачи экономики деятельности предприятий индустрии гостеприимства и туризма – определить обеспеченность предприятия и его структурных подразделений основными фондами и уровень их использования по обобщающим и частным показателям, а так же установить причины их изменения; рассчитать влияние использования основных фондов на объем производства продукции и другие показатели; изучить степень использования производственной мощности предприятия и оборудования; выявить резервы эффективности использования основных средств.
Основных источников финансовых ресурсов туристской фирмы несколько: прибыль, остающаяся в распоряжении компании; амортизационные отчисления; заемные средства.
Прибыль, остающаяся в распоряжении туристской фирмы, складывается из финансового результата от реализации услуги, основных средств и иного имущества фирмы и доходов от внереализационных операций, уменьшенных на сумму расходов по этим операциям.
Источником финансовых ресурсов туристской фирмы являются амортизационные отчисления. Амортизационный фонд формируется за счет производимых предприятием амортизационных отчислений, рассчитываемых путем умножения стоимости имущества на норму амортизации. Производство турпродукта является некапиталоемким, и потому доля амортизационных отчислений в структуре финансовых ресурсов туристских фирм незначительна.
Основной целью курсовой работы – рассмотреть теорию и практику основных средств, применимую к предприятиям индустрии гостеприимства и туризма.
Исходя из основной цели курсовой работы, выделены основные задачи:
Определить основные понятия, состав и виды основных средств;
Рассмотреть физический и моральный износ основных фондов туристских предприятий;
Рассмотреть виды и методы начисления амортизации;
Выделить основные проблемы российской политики ускоренной амортизации туристских предприятий.
Предметом исследования в данной курсовой работы является амортизация туристских предприятий.
Объектом исследования выступает политика ускоренной амортизации туристских предприятий.
Структура работы включает введение, две главы, заключение, список литературы, приложение.
Список литературы насчитывает 15 источников.
1. Экономические основы организации предприятий социально-культурного сервиса и туризма
1.1 Производственные фонды предприятий социально-культурного сервиса и туризма
Для того чтобы осуществлять хозяйственную деятельность, предприятие социально-культурного сервиса и туризма должно обладать определенными средствами, т.е. капиталом. Капитал — это совокупность денежных средств, предназначенных для инвестирования, и средств производства, используемых в процессе создания продуктов и услуг, т.е. все то, чем обладает предприятие.
По источникам происхождения капитал классифицируется на собственный и заемный. Под собственным капиталом понимается стоимостная оценка имущества предприятия, полностью находящегося в его собственности. Заемный капитал — капитал, который формируется на предприятии из внешних источников в виде различных заемных средств (кредитов, займов, финансовой помощи и т.п.).
Капитал может быть представлен как в материально-вещественной форме (здания, сооружения, земля и т.п.), так и в нематериальной форме (интеллектуальная собственность, изобретения, авторские права, патенты, ноу-хау, товарные знаки и т.п.).
Необходимым условием ведения хозяйственной деятельности любого предприятия индустрии туризма является обладание определенным набором экономических ресурсов или факторов производства. В самом общем виде их можно разделить на две основные группы и соответственно выделить две формы капитала:
• физический, или материально-вещественный, капитал (здания, сооружения, машины, оборудование, сырье, материалы, полуфабрикаты и т. п.);
• человеческий капитал, или трудовые ресурсы (профессиональные знания и практические навыки, общие знания и образовательный уровень персонала, работающего на данном предприятии индустрии туризма).
Материально-вещественный капитал подразделяется на основной и оборотный капиталы.
Основной капитал включает в себя основные средства, нематериальные активы и долгосрочные финансовые вложения.
Оборотный капитал (оборотные средства) — это часть капитала предприятия, вложенная в его текущие активы; другими словами, совокупность средств, находящихся в хозяйственном обороте. Оборотные средства используются для обеспечения воспроизводственного процесса, функционируют только в одном производственном цикле и полностью переносят свою стоимость на готовый продукт. К ним относятся денежные средства, дебиторская задолженность, краткосрочные финансовые вложения, запасы сырья, материалов, незавершенного производства, готовой продукции и др. Оборотные средства, представленные в денежной форме, используются для создания оборотных производственных фондов и фондов обращения.
В производственном процессе участвуют средства труда (машины, оборудование, транспорт, здания, сооружения) и предметы труда (сырье, материалы, топливо, энергия, незавершенное производство, полуфабрикаты). Средства труда и предметы труда в совокупности образуют средства производства. Выраженные в стоимостной форме средства производства представляют собой производственные фонды предприятий. В зависимости от характера их участия в процессе производства, т.е. времени использования, способа переноса своей стоимости на готовую продукцию и характера воспроизводства, различают основные и оборотные фонды. По назначению основные фонды делятся на производственные, которые принимают непосредственное участие в процессе производства, и непроизводственные, которые не принимают непосредственного участия в процессе производства.
Основные производственные фонды — это часть производственных фондов, которая участвует в процессе производства длительное время, сохраняя при этом свою первоначальную форму. Стоимость переносится на готовую продукцию постепенно, по частям по мере использования в форме амортизации. Основные производственные фонды пополняются за счет капитальных вложений, финансовыми источниками которых могут быть амортизационный фонд предприятия, отчисления от чистой прибыли и другие источники.
Оборотные производственные фонды — это часть производственных фондов, целиком используемая за один производственный цикл и полностью переносящая свою стоимость на готовую продукцию. Оборотные производственные фонды возобновляются после каждого производственного цикла.
К основным фондам относятся средства труда, а к оборотным — предметы труда.
Таким образом, основные фонды отличаются от оборотных фондов по следующим параметрам:
• по времени использования (основные фонды имеют длительный — более года — период обращения и многократно участвуют в производственном процессе, а оборотные фонды полностью используются в течение одного производственного цикла);
• по характеру и способу переноса стоимости на готовую продукцию (основные фонды переносят свою стоимость на готовую продукцию постепенно, до частям по мере их использования, а оборотные фонды переносят свою стоимость полностью за один производственный цикл);
• по характеру воспроизводства (основные фонды восстанавливаются или пополняются за счет капвложений по мере их износа, а оборотные фонды возобновляются заново после каждого производственного цикла);
• по стоимости: основные и оборотные фонды учитываются согласно принятой учетной политике на предприятии туриндустрии.
Согласно новому Положению по бухгалтерскому учету основных средств1 — ПБУ 6/01 при принятии к бухгалтерскому учету активов в качестве основных средств необходимо единовременное выполнение следующих условий:
• использование активов в производстве продукции, при выполнении работ или оказании услуг либо для управленческих нужд организации;
• использование активов в течение длительного времени, т.е. срока полезного использования продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
• отсутствие намерений организации в последующем перепродать данные активы;
• способность активов приносить организации экономические выгоды (доход) в будущем.
Сроком полезного использования является период, в течение которого использование объекта основных средств приносит доход организации. Для отдельных групп основных средств срок полезного использования определяется исходя из количества продукции (объема работ в натуральном выражении), ожидаемого к получению в результате использования этого объекта.
К непроизводственным основным фондам относятся жилые дома, детские сады, ясли, спортивные сооружения и другие объекты, находящиеся на балансе предприятия. Эти фонды непосредственно не участвуют в процессе производства продукции (услуг) и не переносят свою стоимость на вновь создаваемую продукцию. Они оказывают косвенное воздействие на результаты финансово-хозяйственной деятельности предприятия, так как формируют его инфраструктуру и обеспечивают необходимые условия для воспроизводства рабочей силы, формирования благоприятного климата и повышения внутренней культуры предприятия. Стоимость непроизводственных основных фондов расходуется в процессе их эксплуатации.
По назначению и использованию в производственном процессе основные фонды можно классифицировать следующим образом:
1. Здания — все виды, включая стоимость системы жизнеобеспечения зданий: водоснабжение, отопление, электросеть, вентиляция и пр.
2. Сооружения — инженерно-технические объекты, выполняющие технические функции по обслуживанию производственного процесса (тоннели, мосты, эстакады, дороги для внутреннего транспорта, водостоки, резервуары и пр.).
3. Передаточные устройства — это устройства, с помощью которых передается электрическая, тепловая, механическая энергия (электрические сети, теплосети, линии связи), а также жидкие и газообразные вещества (водопровод, газовые сети, паропровод и др.) и которые находятся вне здания и не являются его составной частью.
4. Машины и оборудование:
4.1 Силовые машины и оборудование — генераторы, электрические двигатели, паровые машины и турбины, двигатели внутреннего сгорания, силовые трансформаторы, распределительные щиты и прочие устройства, с помощью которых вырабатывается, преобразуется и передается различного рода энергия.
4.2 Рабочие машины и оборудование, непосредственно участвующие в процессе производства.
4.3 Измерительные и регулирующие приборы и устройства, не являющиеся неотъемлемой частью технологического и силового оборудования.
4.4. Вычислительная техника — все виды машин и устройств, принимающих участие в автоматизации производственного процесса. Сюда можно отнести и оргтехнику.
4.5 Прочие машины и оборудование — все виды, не вошедшие в перечисленные группы, выполняющие определенные специфические технические функции (оборудование автоматических телефонных станций, пожарные лестницы и машины и пр.).
5. Транспортные средства для перемещения людей и грузов как внутри предприятия, так и за его пределами.
6. Инструмент — все виды, участвующие в производственном процессе (эта группа определяется согласно хозяйственной политике организации в соответствии с новым положением по бухгалтерскому учету основных средств — ПБУ 6/01).
7. Производственный инвентарь и принадлежности — они служат для более удобного выполнения производственных операций, обеспечения условий безопасности, хранения различных материалов и т.д. (рабочие столы, стеллажи, баки, емкости, ограждения, вентиляторы и пр.).
8. Хозяйственный инвентарь — он используется для обслуживания производства и обеспечения наилучших условий ведения производственного процесса (мебель, оргтехника, поломоечные и посудомоечные машины, осветительные приборы и пр.).
Приведенная классификация является общепринятой для любого предприятия. При этом аналогичные основные фонды на разных предприятиях могут относиться к различным группам, так как характер их использования может существенно отличаться вследствие производственной специфики предприятия. Это, безусловно, относится и к предприятиям гостиничных комплексов.
Из приведенной классификации следует, что основные фонды могут играть разную роль по отношению к предметам труда — активную или пассивную, и, соответственно, можно говорить об активной и пассивной части основных фондов. Чем больше доля активной части в общей структуре производственных фондов, тем больше продукции (услуг) может произвести предприятие при неизменной общей величине основных производственных фондов. Таким образом, для увеличения выпуска продукции можно пойти по пути увеличения основных производственных фондов, особенно их активной части. Такой подход называется экстенсивным. Но эффективность производства зависит не только от величины производственных фондов, но и от их качественного состава и возрастных характеристик используемого оборудования (интенсивный подход).
Большинство предприятий гостиничного комплекса России имеют устаревшие основные фонды, не отвечающие международным стандартам, что отрицательно влияет на развитие туризма, особенно въездного, предъявляющего высокие требования к средствам размещения. Эксперты, исследующие российский рынок гостиничных услуг, отмечают, что по сравнению с общероссийским уровнем состояние основных фондов московских гостиниц намного лучше. Но и здесь тоже существует ряд проблем, которые препятствуют успешному развитию индустрии в целом. К ним в первую очередь можно отнести неудовлетворительное состояние гостиничных зданий, требующих текущего или капитального ремонта, устаревшие основные фонды и применение в связи с этим несовременных технологий, низкий уровень автоматизации управления и неудовлетворительные темпы внедрения современных информационных технологий.2
В «Развитие туризма в Республике Хакасия на 2006-2010 годы» в числе приоритетных направлений отмечается необходимость создания благоприятного инвестиционного климата с целью привлечения инвестиций для обновления материально-технической базы предприятий гостиничного комплекса.3
1.2 Оценка основных фондов предприятий социально-культурного сервиса и туризма
На предприятиях социально-культурного сервиса и туризма учет и планирование основных производственных фондов ведутся как в натуральной, так и в денежной (стоимостной) формах.
В натуральной форме учитываются количественные (число машин, оборудования и т.п.) и качественные (производительность, мощность и т.п.) характеристики используемых основных производственных фондов. Эти данные применяются для расчета производственной мощности предприятия (отрасли).
Денежная (стоимостная) форма учета предполагает расчет общей стоимости основных производственных фондов. Данная оценка необходима для планирования расширенного воспроизводства основных производственных фондов, определения степени (доли) износа и размера амортизационных отчислений.
Существует несколько видов денежной (стоимостной) оценки основных производственных фондов:
по первоначальной (балансовой) стоимости;
по восстановительной стоимости;
по остаточной стоимости;
по ликвидационной стоимости.
Первоначальная (балансовая) стоимость основных производственных фондов — это фактическая цена, по которой основные фонды были приобретены, т.е. сумма фактических затрат организации на приобретение, сооружение и изготовление основных фондов, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации).
К фактическим затратам на приобретение, сооружение и изготовление основных средств относят:
затраты на доставку, установку и наладку оборудования с учетом действующих на момент приобретения цен на соответствующие материалы, транспорт и т.д.;
суммы, уплачиваемые в соответствии с договором поставщику (продавцу);
суммы, уплачиваемые организациям за осуществление работ по договору строительного подряда и иным договорам;
суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением основных средств;
регистрационные сборы, государственные пошлины и другие аналогичные платежи, произведенные в связи с приобретением (получением) прав на объект основных средств;
таможенные пошлины;
невозмещаемые налоги, уплачиваемые в связи с приобретением объекта основных средств;
вознаграждения, уплачиваемые посреднической организации, через которую приобретен объект основных средств;
иные затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств, в частности начисленные до принятия объекта основных средств к бухгалтерскому учету проценты по заемным средствам, если они привлечены для приобретения, сооружения или изготовления этого объекта.
По первоначальной стоимости осуществляется учет основных фондов в балансе предприятия, поэтому первоначальную стоимость еще называют балансовой стоимостью.
Понятие восстановительной стоимости основных производственных фондов связано с тем, что в процессе длительного использования основных фондов может произойти изменение их стоимости. Как правило, это связано с научно-техническим прогрессом и появлением новых видов основных фондов, инфляционными процессами в экономике, приводящими к снижению стоимости основных фондов. В связи с этим необходимо периодически осуществлять переоценку имеющихся основных фондов. При низких темпах инфляции переоценку можно осуществлять через достаточно большой промежуток времени (10 — 20 лет), при высоких темпах — намного чаще, но не более одного раза в год (на начало отчетного года).
Таким образом, восстановительная стоимость — это стоимость имеющихся у предприятия основных фондов, которая показывает, какие средства необходимо затратить в настоящий момент для того, чтобы построить или приобрести данные основные фонды.
Для переоценки основных фондов используется индексный подход, разработанный Госкомстатом России. Этот метод является основным, причем индексы пересчета первоначальной (балансовой) стоимости основных фондов (ОФ) могут быть различны и рассчитываются в зависимости от вида и возраста основных производственных фондов.
Переоценка основных фондов имеет большое значение, так как она может оказывать как положительное, так и отрицательное воздействие на финансовые результаты деятельности предприятий гостиничного комплекса.
Положительным моментом является то, что переоценка основных фондов увеличивает их стоимость, а это позволяет проводить грамотную амортизационную политику на предприятиях гостиничного комплекса: осуществлять модернизацию имеющегося оборудования, техническое перевооружение и обновление основных фондов. Поскольку увеличение стоимости основных фондов влечет за собой и увеличение себестоимости продукции, то при постоянной цене уменьшается величина налогооблагаемой прибыли, а поскольку финансовые поступления остаются неизменными, то для предприятия это, безусловно, является выгодным.
Существуют и отрицательные моменты переоценки основных фондов. Во-первых, увеличение стоимости основных фондов влечет за собой увеличение налога на имущество юридических лиц. Во-вторых, такое изменение может сильно повлиять на конкурентоспособность предприятия индустрии туризма, поскольку если руководствоваться нормативными документами пересчета стоимости основных фондов, то может оказаться, что прибыль у предприятия либо совсем отсутствует, либо ее недостаточно для получения положительных финансовых результатов (цена постоянная). Вследствие этого предприятие будет вынуждено либо повышать цены, что в условиях конкуренции совсем нежелательно, либо работать в убыток. В таких случаях предприятие может получить разрешение проводить переоценку, используя определенные понижающие коэффициенты, устанавливаемые к централизованным нормативным индексам.
Для исправления перекосов в определении восстановительной стоимости основных фондов, возникающих в связи с применением индексного метода, с 1 января 1995 г. стали применять метод прямой оценки стоимости основных фондов, базирующийся на рыночных ценах данного периода для аналогичных новых объектов. При использовании метода прямой оценки необходимо документальное подтверждение результатов оценки, т.е. оценка должна производиться по документально подтвержденным рыночным ценам. Такую оценку может провести либо независимый оценщик, либо организация, занимающаяся оценочной деятельностью. На современном этапе развития экономики этот метод позволяет наиболее адекватно осуществлять переоценку основных фондов, в связи с этим он пользуется все большей популярностью.4
В процессе своего функционирования основные фонды изнашиваются и переносят свою стоимость на стоимость готовой продукции в виде амортизационных отчислений. Остаточная стоимость основных производственных фондов — это стоимость основных фондов на данный момент функционирования. Она рассчитывается как разность между балансовой стоимостью основных фондов и суммой их износа на момент проведения оценки, которая соответствует сумме амортизационных отчислений, перечисленных за весь период службы основных фондов.
Ликвидационная стоимость основных производственных фондов — это стоимость ОФ в момент их ликвидации. Как правило, она имеет нулевое значение, но в некоторых случаях может быть и положительной величиной. Например, при ликвидации станка его ликвидационная стоимость равняется стоимости металлолома.
1.3 Физический и моральный износ основных фондов
Основные производственные фонды предприятий социально-культурного сервиса и туризма за период своего существования подвергаются физическому и моральному износу. При физическом износе происходит утрата основными фондами своей потребительной стоимости. Причем физический износ может осуществляться даже тогда, когда производственные фонды не используются в производственном процессе, т.е. простаивают. Степень физического износа зависит от различных факторов:
времени непосредственного использования основных фондов;
интенсивности их использования;
условий, в которых используются основные фонды;
квалификации персонала;
качества используемых материалов и т.д.
Различают полный и частичный физический износ основных фондов. При полном физическом износе основные фонды ликвидируются и заменяются на новые. При частичном износе основные фонды возмещаются путем ремонта. Как правило, физический износ основных фондов Кизн.ф (в %) определяется исходя из срока их службы по формуле:
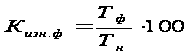
где Тф — фактический срок службы основных фондов (лет); Тн — нормативный срок службы основных фондов (лет).
Но в связи с тем, что износ основных фондов сильно зависит от вышеперечисленных факторов, наиболее правильным подходом к их оценке будет прямое обследование объекта.
При моральном износе основных производственных фондов они не изнашиваются физически, просто уменьшается их потребительная стоимость в связи с научно-техническим прогрессом.
Моральный износ может быть двух видов.
Моральный износ первого рода характеризуется уменьшением стоимости машин и оборудования в результате сокращения общественно необходимых затрат на их воспроизводство. Другими словами, появляется возможность подобные основные фонды производить с меньшими затратами, вследствие чего они становятся дешевле.
Коэффициент морального износа основных фондов первого рода Кизн.м1 (в %) можно рассчитать по формуле:
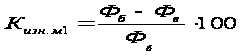
где Ф6 — балансовая стоимость имеющихся основных фондов; Фв — восстановительная (новая) стоимость, более низкая из-за сокращения общественно необходимых затрат.
Моральный износ второго рода — это уменьшение стоимости действующих основных фондов вследствие внедрения новых, более прогрессивных, производительных и экономически выгодных машин и оборудования, что приводит к снижению относительной полезности имеющихся (морально устаревших) основных фондов.
Коэффициент морального износа основных фондов второго Кизн.м2 (в %) рода рассчитывается по формуле:
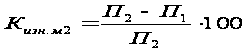
где П2 — производительность нового оборудования; П1 — производительность действующего оборудования.
Под влиянием морального износа основные производственные фонды становятся отсталыми по техническим характеристикам и экономической эффективности. В связи с этим перед предприятием стоит задача постоянно и вовремя осуществлять замену не только физически выбывающего, но и морально устаревающего оборудования. Основным источником покрытия затрат, необходимых для обновления и замены основных производственных фондов, являются собственные средства предприятий индустрии туризма, которые накапливаются в течение всего срока службы основных фондов в виде амортизационных отчислений.
2. Амортизация туристских предприятий
2.1 Амортизация основных фондов
Амортизация — это денежное возмещение износа основных фондов путем включения части их стоимости в затраты (себестоимость) на выпуск продукции или услуг. Отчисления, которые предназначаются для возмещения выбывающих (изнашиваемых) основных фондов, называются амортизационными отчислениями. Они предназначены для финансирования затрат, связанных с простым и расширенным воспроизводством основных фондов предприятия.5
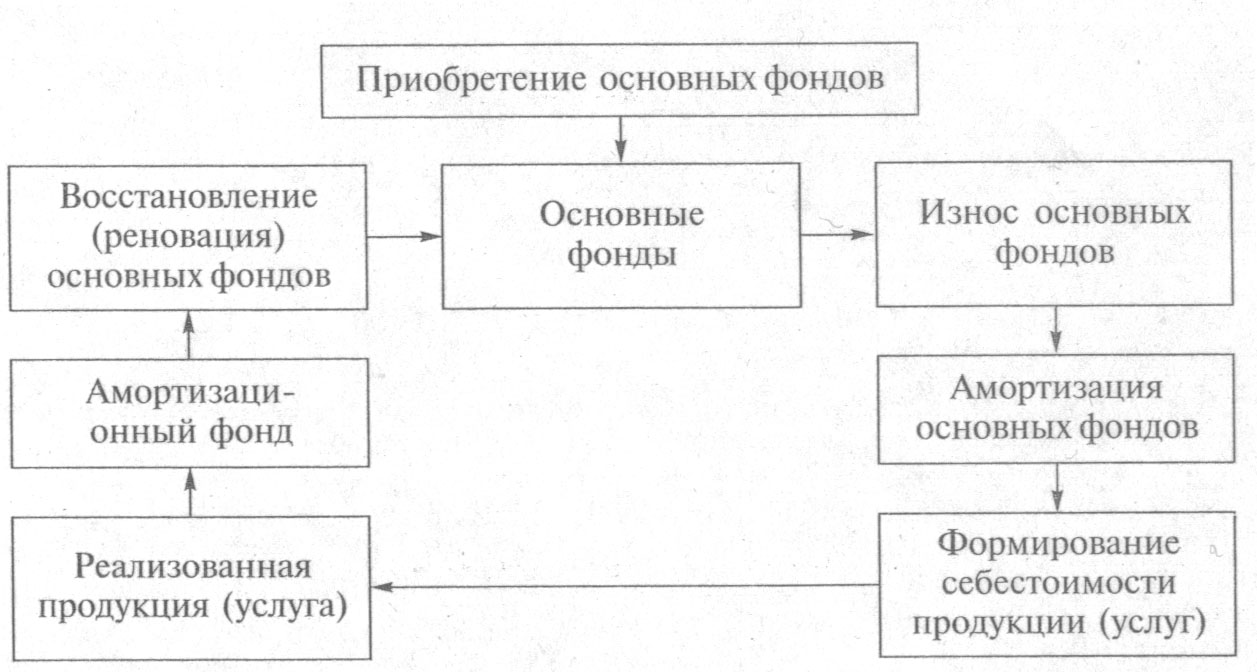
На рис. 1. показан кругооборот средств, используемых на предприятиях гостиничного комплекса для приобретения и воспроизводства основных фондов.
Рисунок 1
Кругооборот основных производственных фондов
Размер амортизационных отчислений напрямую зависит от нормы амортизации, которая устанавливается нормативно-правовыми документами.
Годовой размер амортизационных отчислений Аr можно рассчитать по формуле:
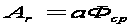 ,
где а — норма амортизации (в относительных единицах; если в процентах, то необходимо разделить на 100); Фср — среднегодовая стоимость основных фондов.
Из формулы видно, что норма амортизации представляет собой отношение годовой суммы амортизации к балансовой среднегодовой стоимости основных фондов. Посредством нормы амортизации можно регулировать скорость оборота основных фондов; таким образом, она является важным элементом государственной и внутрифирменной политики.
Норма амортизации определяет, какую часть от среднегодовой стоимости основных фондов нужно перенести на себестоимость продукции в данном году. Норма амортизации (в %):
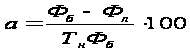 ,
где Фб — балансовая (первоначальная) стоимость основных фондов; Фл — ликвидационная стоимость основных фондов; Тн — нормативный срок службы (амортизационный период — срок полезного использования) основных фондов (лет).
Если принять ликвидационную стоимость основных фондов равной нулю, то норма амортизации будет зависеть только от нормативного срока службы основных фондов:
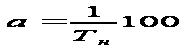
Общая сумма амортизационных отчислений Аобш, которая переносится на себестоимость готовой продукции, определяется как разность между балансовой стоимостью основных фондов и их ликвидационной стоимостью, причем к балансовой стоимости добавляются все затраты на модернизацию и реконструкцию данного основного средства за весь амортизационный период:
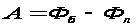
Поскольку за время использования основных фондов в производственном процессе они подвергаются различным формам износа, то и расчет амортизационных отчислений тоже должен соответствовать данным воздействиям. При физическом износе основных фондов, как правило, осуществляется равномерный износ пропорционально сроку их полезного использования. При моральном износе старение основных фондов происходит намного быстрее срока их физического износа. Вследствие этого амортизационные отчисления могут рассчитываться по-разному в зависимости от вида основных фондов и формы износа.
Существует два основных подхода к расчету амортизационных отчислений: равномерный (пропорциональный) и неравномерный. При равномерном подходе амортизационные отчисления определяются пропорционально годам полезной эксплуатации основных фондов Тн.
Рассмотрим расчет амортизационных отчислений на условном примере (табл.1). Годовой размер амортизационных отчислений по каждому виду основных фондов рассчитывается по формуле:
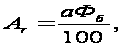
а затем суммируется. Норма амортизации для этого расчета определяется пропорционально сроку полезного использования по приведенной выше формуле: а = (1/Тн) 100.
Такой подход в расчетах справедлив с точки зрения физического износа основных фондов. С точки зрения морального износа применяют методы неравномерной амортизации. Существует несколько методов неравномерной амортизации:
равномерно-ускоренный метод;
метод неравномерной (ускоренной) амортизации;
метод неравномерной (заниженной) амортизации.
Алгоритм начисления амортизации по равномерно-ускоренному методу амортизации заключается в следующем. Первые три года отчисляется повышенная в два раза норма амортизации, позволяющая перенести за это время примерно две трети стоимости основных фондов на стоимость готовой продукции. В оставшиеся годы амортизация основных фондов осуществляется по нормальной норме амортизации равномерно по годам до истечения срока их полезного использования (амортизационного периода). Норма амортизации рассчитывается пропорционально сроку полезного использования основных фондов.
Таблица 1
Расчет амортизационных отчислений
| Вид основных фондов | Балансовая стоимость основных фондов Ф6 (тыс. у.е.) | Норма амортизации а(%) | Годовой размер амортизационных отчислений Аr (тыс. у.е.) |
| Здание | 200 | 5 | 10 |
| Оборудование | 80 | 10 | 8 |
| Транспорт | 30 | 20 | 6 |
| ИТОГО | 24 | ||
Для первых трех лет формула расчета годового размера амортизационных отчислений будет выглядеть следующим образом (для удобства будем осуществлять расчеты не в процентах, а в относительных единицах):
Аr=Ф62а.
Для оставшихся лет годовой размер амортизационных отчислений будет рассчитываться по формуле:
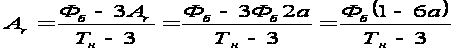
Метод неравномерной (ускоренной) амортизации позволяет намного быстрее осуществлять амортизационный процесс на предприятии, перенося в первые годы использования оборудования большую часть его стоимости на стоимость готовой продукции (например, в первый год — 50%, во второй — 30%, в третий — 15 %, в четвертый — 5 %). Это позволяет предприятию значительно быстрее окупить оборудование и модернизировать производственный парк.
Метод неравномерной (заниженной) амортизации является противоположным предыдущему методу начисления амортизации. Он целесообразен при расчете амортизационных отчислений для дорогостоящего оборудования, имеющего большой пуско-наладочный период и требующего значительного времени для освоения и выхода на заданный режим функционирования (стационарный режим). В связи с тем, что определенный период оборудование работает не на полную мощность и не производит достаточного объема продукции или услуг, предприятие вынуждено для поддержания конкурентоспособной цены рассчитывать амортизационные отчисления по сильно заниженной норме амортизации. После выхода на стационарный режим амортизация осуществляется по прогрессивной системе.
Таким образом, при формировании экономической стратегии предприятий индустрии туризма амортизационную политику необходимо проводить очень грамотно, учитывая все изложенные выше нюансы. Это позволит предприятию производить конкурентоспособную по цене продукцию (услуги), ускорить темпы накопления капитала и своевременно осуществить реконструкцию и модернизацию основных производственных фондов.
Для поддержки малого предпринимательства законодательно разрешено списание на амортизацию до 50 % первоначальной стоимости основных производственных фондов со сроком службы более трех лет.
В качестве примера грамотной амортизационной политики можно привести тог факт, что в 1980-е гг. ведущие корпорации США проводили ускоренную амортизацию производственных фондов, что позволило им при снижении прибыли более чем в два раза увеличить амортизационный фонд почти в два раза. Такая политика позволила им полностью перевооружить основные производственные фонды.6
2.2 Проблемы амортизационной политики в РФ
Амортизационная политика РФ неэффективна. Действующая в РФ амортизационная политика перестает быть такой эффективной, какой она была два года назад. Предприятиям стало невыгодно учитывать результаты амортизации для целей экономии налога на прибыль, они практически не используют механизм ускоренной амортизации, необходимо решать и вопрос переоценки основных фондов компаний.7
Принятые в последние годы меры по либерализации и совершенствованию амортизационной политики в РФ позитивно сказываются на решении проблем обеспечения хозяйствующих субъектов финансовыми ресурсами для целей инвестирования, Вместе с тем, новая амортизационная система не смогла полностью компенсировать потери предприятий в результате отмены ранее действовавшей инвестиционной льготы в размере 50% налога на прибыль. Кроме того, пока еще не создана эффективная система для ускоренного обновления основных фондов. В связи с этим МЭРТ проводит дальнейшую работу по совершенствованию инструментов амортизационной политики, в рамках которой министерством был сформирован план мероприятий в данной сфере, находящийся сейчас в стадии согласования.
Так, Минэкономразвития подготовлен проект внесения изменений в правительственное постановление о классификации основных средств, включаемых в амортизационные группы. Планируется сократить срок полезного использования основных средств путем перевода их в другую амортизационную группу. Сейчас данный документ находится в завершающей стадии согласования и в конце октября будет вынесен на рассмотрение правительства.
Кроме того, МЭРТ поддерживает и предложение бизнеса о пересмотре перечня классификационных групп амортизируемого имущества на предмет объединения некоторых из них, например, первой и второй. Российские предприятия неохотно используют механизм ускоренной амортизации, причина этого – в рассогласованности регламентов отражения результатов амортизации в рамках бухгалтерского и налогового учета. МЭРТ считает целесообразным полностью унифицировать методы ускоренного списания основных средств, действующие в рамках НК и закона о бухучете, разрешив использовать те из них, которые действуют в рамках бухгалтерского учета. Кроме того, следует предоставить предприятиям право сверхускоренной амортизации для высокотехнологичного оборудования. Ключевой проблемой российской амортизационной политики является переоценка основных средств. Она состоит в том, что в НК был изменен порядок отражения в учете результатов переоценки основных средств предприятий, и теперь если предприятие изменяет балансовую стоимость имущества, она отражается только в бухгалтерском учете. В результате предприятию стало невыгодно проводить переоценку основных средств в сторону увеличения их стоимости, так как оно не может благодаря этому уменьшать платежи налога на прибыль. МЭРТ предлагает внести поправки в главу 25 «Налог на прибыль» НК, которой предоставить предприятиям право учитывать результаты переоценки основных средств и для целей налогообложения.
Некоторые из предлагаемых изменений в законодательстве в краткосрочной перспективе могут привести к снижению налоговой базы при перечислении налога на прибыль, однако в дальнейшем произойдет ускоренное обновление основных средств предприятий, что, в свою очередь, приведет к росту налоговой базы и в целом развитию российской экономики В России отмечается высокая динамика инвестиционной деятельности, однако доля инвестиций по отношению к ВВП составляет около 17%. Это крайне низкий уровень, особенно если учесть, что в развивающихся странах этот показатель составляет 25-27%, а в Китае – 40%. Если данная сфера в России будет развиваться сегодняшними темпами, то показателя в 25% страна достигнет через 12-15 лет. Высокая динамика инвестиционной деятельности непосредственно связана с амортизационной политикой. Сегодня в российской экономике амортизация обеспечивает около 22-23% финансирования инвестиций, и это тоже довольно низкий уровень по сравнению с мировой практикой. Проблема, заключается в том, что в последние годы наблюдается исчерпание возможностей новой амортизационной системы, у предприятий сегодня нет возможности обеспечить экономию налога на прибыль за счет амортизации. Отмечается и низкий масштаб использования в России механизмов ускоренной амортизации. Причинами неэффективности российской амортизационной системы являются: рассогласованность регламентов амортизации в целях бухгалтерского и налогового учета, неэффективность механизма учета затрат на капитальный ремонт.