Платежные средства в туризме
карточкой можно не только рассчитываться, но и получать наличные деньги;
карточка занимает мало места и при потере возобновляется;
во многих случаях возможно открытие картсчета в рублях, а банк сам производит конвертацию в иностранную валюту;
многие банки на средства, находящиеся на картсчете, начисляют проценты, так что можно не только тратить сбережения, но и увеличивать их;
многие карточки предполагают их использование и на Украине;
— владельцам многих пластиковых карт обычно предоставляются различные скидки от 10 до 40% при покупках и оплате услуг, а также разнообразные виды страхования и компенсации (медицинские, за задержку рейса, утрату багажа и еще многое другое);
— пластиковые карты можно провозить беспрепятственно, так как они являются по сути только электронно-механическим ключом к банковскому счету, который используется для безналичных расчетов и валютный контроль за которым осуществляет банк.
Для того чтобы пользоваться пластиковой картой, необходимо открыть специальный счет (картсчет) в банке, пополнять его по мере расходования средств или оплачивать поступившие счета за оказанные услуги или купленные товары. Минимальный размер суммы вклада, необходимой для его открытия, определяется банком самостоятельно и может меняться в зависимости от вида получаемой пластиковой карты.
К настоящему времени в мире насчитывается большое количество платежных карточных систем и видов выпускаемых в их рамках карт (Visa International, American Express и др.).
Все имеющиеся пластиковые карты можно дифференцировать:
по способу записи информации;
по используемой платежной схеме;
по категориям владельцев карточек.
Из способов записи наибольшее распространение получили: графическая запись, выдавливание на пластине, кодировка на магнитной полосе, цифровая запись в микросхему (чип), впрессованную в пластик.
По используемой платежной схеме различают:
кредитные карты, имеющие нулевую начальную сумму карточного счета. Банк оплачивает платежи владельца карты в кредит и взимает за это плату в виде процентов. Клиент должен вернуть банку выплаченные деньги и заплатить проценты в течение оговоренного срока. При такой схеме банк, естественно, выдает кредитные карты только тем клиентам, которым он полностью доверяет. В России такие карточки пока не выписываются;
расчетные карты — на текущем или специальном счете клиента постоянно должен находиться денежный остаток. Клиент производит покупку в пределах этого остатка;
дебетовые карты — отличаются от расчетных наличием страхового депозита (остатка), который служит для оплаты долгов держателя карты в случаях задержки в пути платежных документов, выписанных сервисными точками. На сумму страхового депозита банки начисляют проценты и возвращают депозит при закрытии карточного счета.
По категориям владельцев карточек различают:
— обычные карточки, предназначенные для рядового клиента. Это карточки типа С1аssic Visa, Маss (Standart),Eurocard,MasterCard;
— серебряная карточка, называемая бизнес-картой (Business Card) и предназначенная не для частных лиц, а для сотрудников организаций (компаний), уполномоченных расходовать в тех или иных пределах средства своей компании;
— золотая карточка, предназначенная для наиболее состоятельных, богатых клиентов.
Платежные карты позволяют проводить операции в той валюте, в которой открыт банковский счет или в любой другой валюте, если владелец счета и банк договорились о конвертации.
По договоренности между владельцем карточки и продавцом торговой или сервисной точки, списание денежных средств может происходить в валюте, отличной от той, в которой оказываются услуги или продается товар, при этом магазин или сервисная точка могут взять комиссионные за оказанную услугу конвертации.
Оплачивать товары или услуги с помощью платежных карт можно только там, где имеются специальные устройства: импринтеры или электронные терминалы.
Импринтер — это механическое считывающее устройство, необходимое для распечатки товарного чека (инвойса) в трех экземплярах. Первый инвойс отправляется в банк покупателя для списания денег с его карточного счета, второй выдается на руки покупателю, а третий остается в магазине. На всех трех экземплярах покупатель должен поставить свою подпись (акцептовать, то есть принять счет). Если по каким-то причинам подпись на счетах не поставлена, то покупатель (он же владелец) карточки вправе отказаться от факта покупки.
Электронный терминал, в отличие от импринтера, автоматически связывается с банком покупателя и проводит авторизацию (то есть сличает владельцев счета и карты, наводит справки об остатке средств на счете). После этого терминал распечатывает чек в двух экземплярах, на которых покупатель должен расписаться. Первый экземпляр выдается на руки покупателю, второй остается в магазине.
Карточка считается действительной", если:
срок истечения действия карточки (дата, месяц игод), выбитый на ее лицевой стороне, не истек;
срок начала действия карточки (дата, месяц и год),выбитый на ее лицевой стороне, уже наступил;
действие карточки не ограничено территориально;
лицевая сторона карточки и подпись на оборотной стороне карточки не подверглись видимым изменениям;
фамилия держателя карточки на лицевой стороне карточки совпадает с фамилией в его удостоверении личности.
Карточкой имеет право пользоваться только ее держатель.
По истечении срока действия карточки она возобновляется на основании специального заявления держателя карточки, при этом новая карточка может быть выдана только при условии ее оплаты и сдачи в банк старой.
При использовании карточки для оплаты товаров и услуг держатель должен потребовать проведения операций в его присутствии, подписать счет или распечатку кассового терминала, предварительно проверив, что в этом документе указаны номер карточки, сумма и дата операции. Держатель несет ответственность за правильность указанной в этих документах информации. Испорченные счета или распечатка кассового терминала должны быть аннулированы в его присутствии.
Совершенная операция по получению наличных средств в банковском автомате не может быть отменена.
Держатель карточки должен сохранять все документы по операциям с использованием карточки и предоставлять их:
банку по его требованию для урегулирования спорных вопросов;
таможенным органам в качестве обоснования законности получения средств и их расхода за рубежом.
О состоянии карточного счета его владелец может судить по представляемым ему периодически банковским выпискам. По желанию клиента выписка может быть направлена почтой но указанному адресу.
В случае обнаружения держателем карточки расхождений между операциями, указанными в выписке и фактически произведенными, держатель карточки обязан в течение определенного срока со дня получения выписки информировать банк по существу выявленных расхождений. При отсутствии от держателя заявлений в течение этого срока выписка считается подтвержденной и последующие претензии могут быть отклонены банком.
2.2. Чеки. Особенности использования дорожных чеков.
Чеком является письменный приказ чекодателя (лица, выписывающего чек) плательщику (банку) произвести платеж определенной суммы денег получателю (указанному в чеке или предъявителю).
Чеки можно приобрести в уполномоченных банках, имеющих соответствующий договор с чековыми компаниями.
Наибольшее распространение получили дорожные чеки в иностранной валюте типа «Томас Кук» (Thomas Cook), «Мастер Кард» (Master Card), «Америкэн Экспресс» (Атеrican Express).
Дорожный чек является платежным средством, содержащим в своем тексте наименование «Дорожный чек», а также образец подписи владельца чека, проставленный в специальном месте при покупке чека.
В дорожном чеке имеется также определенное место для подписи владельца чека, вписываемой при оплате чека. В чеке может проставляться отметка о месте и дате продажи.
Как и пластиковые карты, дорожные чеки обладают рядом преимуществ по сравнению с наличными деньгами:
— дорожные чеки — более надежный и безопасный способ хранения денег, и их утрата может быть возмещена в относительно короткое время;
— дорожные чеки могут быть обменены на валюту практически в любых банках и их отделениях. Однако, чтобы использовать дорожные чеки, не обязательно обращаться в банк — их принимают в магазинах, в гостиницах, билетных кассах и других пунктах торгового или сервисного обслуживания во всем мире. Чтобы оплатить товары или услуги с помощью дорожных чеков, необходимо подписать его на нижней строке и указать название соответствующего места, где приняли чек.
Банки по договоренности с чековыми компаниями могут продавать дорожные чеки как обычную валюту. При продаже чеков банки знакомят покупателя с условиями их обращения и предлагают заполнить анкету. После получения чеков на бланках необходимо поставить образец своей подписи. Дорожные чеки с определенным сроком действия оплачиваются только в течение этого срока. Просроченные чеки можно вернуть в банк. Дорожные чеки, не содержащие указания о сроке их действия, являются бессрочными.
Дорожные чеки оплачиваются только первоначальному владельцу, образец подписи которого имеется на чеке. Оплата дорожного чека производится только в полной сумме, частичная оплата чека не допускается.
При приеме от клиента дорожного чека проверяется тождественность (сходство) этого чека с имеющимися образцами, наличие отметки о месте и дате продажи чека, образца подписи владельца чека (или его фамилии, имени, номера паспорта или заменяющего паспорт документа, проставленных в момент продажи чеков), а также проверяется, не значится ли он в списках утраченных и фальшивых дорожных чеков.
После установления платежности чека и его тождественности образцу работник банка предлагает клиенту в своем присутствии расписаться на чеке в специально отведенном для этого месте: «Расписка владельца при оплате чека».
Если подпись клиента окажется не тождественной образцу подписи на чеке, работник банка предлагает ему расписаться несколько раз на обороте чека и, в случае если эти подписи не будут соответствовать образцу, сличает образец подписи с подписью в паспорте. Если образец подписи на чеке и подпись в паспорте будут тождественны, работник банка записывает реквизиты паспорта на обороте чека, заверяет эту подпись и оплачивает чек. В противном случае чек к оплате не принимается.
В случае, если на дорожном чеке вместо образца подписи владельца указаны его фамилия, имя, номер паспорта, оплата чеков производится после проверки личности по паспорту, реквизиты которого записываются на обороте чека и заверяются работником банка. При предъявлении клиентом одновременно нескольких таких чеков отметка о предъявленном документе проставляется на одном из чеков.
Чеки необходимо декларировать на границе, так как они по законодательству относятся к валютным ценностям, поэтому при оплате дорожных чеков необходимо оформить соответствующие справки.
Глава 3. Денежные операции за рубежом
3.1. Операции с валютой и правила расчета зарубежом.
Граждане любой страны могут свободно покупать как наличную, так и безналичную валюту. Наличная валюта приобретается в любом обменном пункте по текущему курсу соответствующего банка. Порядок вывоза иностранной валюты гражданами определен специальными положениями, например, в России «Положением о порядке вывоза физическими лицами из Российской Федерации наличной иностранной валюты", утвержденным Центральным банком и Государственным таможенным комитетом Российской Федерации 12 января 2000 года, а на Украине «Порядоком перемещения валюты через таможенную границу Украины».
Согласно ему разрешается вывоз за пределы Украины: при условии устного декларирования таможенному органу физическими лицами-резидентами на одно лицо (независимо от возраста) средств в сумме, которая не превышает 1000 гривен; с обязательным указанием в таможенной декларации физическими лицами-резидентами и нерезидентами на одно лицо (независимо от возраста) средств в сумме, которая не превышает 10 000 гривен. Вывоз валюты Украины физическими лицами — резидентами и нерезидентами в сумме, которая превышает установленные Инструкцией нормы, осуществляется на основании индивидуальной лицензии Национального банка Украины. .На валюту сверх этой суммы, но не более в эквиваленте 10 000 долл. США, необходимо представить документы, подтверждающие легальность ее происхождения. Такими документами могут быть, во-первых, таможенные декларации, в которых указано, какую валюту и в каком количестве гражданин ввез ранее в страну из-за границы, во-вторых, справки, выдаваемые банками при покупке валюты. В ней должны быть указаны все реквизиты документа, удостоверяющие личность владельца валюты (данные паспорта). Ограничений, но объемам единовременного вывоза валюты не существует, однако для вывоза валюты в сумме, превышающей в эквиваленте 10 000 долл. США, требуется специальное разрешение Центрального банка или НацБанка. Для покупки безналичной валюты необходимо открыть счет в банке и перевести деньги со своего рублевого счета на конвертацию в инвалюту. Банк, взяв комиссию за конвертацию, зачисляет инвалюту на этот счет. Эти деньги можно перевести на карточный или чековый счет и снять наличными, заплатив комиссию банку, либо производить текущие платежи в безналичном порядке.
Юридическое лицо может снимать наличные со своего текущего счета на основании приказа о командировании своего работника за границу.
Выезжая в ту или иную страну, казалось бы, следует запастись в первую очередь валютой именно этой страны. Однако это не обязательно — практически во всех странах можно обменять наиболее распространенные валюты (доллары США, английские фунты, немецкие марки и т.д.) на соответствующие национальные валюты. В настоящее время некоторые страны, например Финляндия, обменивают также и наши российские рубли, что может быть весьма полезным, учитывая, что это дополнительные средства, которые можно взять с собой. На сегодняшний день разрешается свободно вывозить и ввозить до 500 минимальных окладов (более 42 тыс. рублей или 2500 долларов по сегодняшнему курсу). Эту сумму необходимо внести в декларацию.
Во многих зарубежных странах для туристов не введено никаких ограничений по ввозу и вывозу национальной валюты и других платежных средств через свои границы (Австрия, Бельгия, Великобритания, Дания, Германия, Нидерланды, Португалия, Швейцария, США, Канада, Австралия, Япония).
В ряде стран ввоз-вывоз валюты регламентируется предельной суммой, которая не декларируется, а сумма сверх установленного лимита вносится в декларацию (Испания, Италия, Греция).
Почти все страны СНГ ввели запрет на ввоз-вывоз национальной валюты.
При совершении обменных операций за рубежом следует иметь в виду, что за конвертацию (обмен) обменные пункты и банки, которые ее осуществляют, берут комиссионные. Размер комиссионных в разных пунктах может быть разным и бывает фиксированным или процентным от суммы. При больших суммах может оказаться, что фиксированная ставка будет более выгодной.
3.2. Системы поощрения покупок Tax-free и Duty-free
Так как одним из наиболее прибыльных от туризма факторов для экономики страны является не сам факт покупки тура, а именно те средства, которые турист потратит пребывая на посещаемой им территории, для государства чрезвычайно важно заинтересовать туриста в как можно большем колличестве покупки товаров и услуг. Именно поэтому были разработаны системы поощрения.
TAX-FREE
Одним из эффективных способов поощрения покупок иностранными туристами на территории другой страны является система льготного налогообложения покупок товаров, действующая по соглашению «Europa tax-free shop-ing» . Суть его заключается в том, что турист, приобретая товар в стране, которая входит в Европейское экономическое сообщество, при соблюдении определенных условий имеет право при выезде из нее на возврат налога на добавленную стоимость, который был оплачен при покупке товара.
Данная система действует на следующих условиях.
Покупки совершаются иностранными туристами, которые по принадлежности гражданства не являются жителями Европейского экономического сообщества.
На покупку товаров выдается персонифицированный товарный чек, и товар должен быть вывезен из страны не позднее трех месяцев со дня покупки.
3. Сумма покупки в одном магазине должна быть не менее и не более установленной в данной зоне для данного вида товаров.
Товар не должен быть употреблен в пределах той страны, где он был куплен, поэтому товар упаковывается в магазине и упаковка не должна быть повреждена до предъявления этого товара на границе.
По предъявлении товара в упаковке и Tax-Free чека на границе или в специальном пункте за рубежом туристу возвращается часть стоимости товара, адекватная НДС.
Такой вывоз товаров является скрытым экспортом.
В разных странах действуют различные ставки НДС, в частности: Бельгия — 19,5%, Англия — 17,5%, Германия — 15%, Дания -— 25%, Ирландия — 21%, Люксембург — 3— 15%, Голландия — 6—18%, Швеция — 21—25%.
В настоящее время это соглашение подписали 20 европейских стран: Австрия, Бельгия, Великобритания, Германия, Греция, Дания, Ирландия, Исландия, Испания, Италия, Люксембург, Нидерланды, Норвегия, Португалия, Словения, Фарерские острова, Финляндия, Франция, Швейцария, Швеция.
Если вы приобретаете товар в этих странах и решили воспользоваться услугами Europa tax-free shoping, то в магазине вам должны выписать специальный Tax-Free чек, который должен содержать наименование товаров с их полным перечислением, стоимость каждого товара, действующее значение ставки по НДС и причитающуюся к возврату сумму, дату покупки товара и срок, в течение которого необходимо поставить штамп таможни, а также ваши паспортные данные (ФИО, адрес и номер паспорта), подпись покупателя.
Штамп может быть поставлен в таможне страны пребывания, по возвращении на родину в консульстве или посольстве страны, где произошла покупка товара.
Обналичивание Tax-Free чека может выполняться несколькими способами:
перечислением денег на пластиковую карту международного стандарта, которое в некоторых крупных магазинах могут сделать сразу после покупки;
отправкой чека по почте в магазин, где была совершена покупка, и получением от него перевода возвращаемых средств на карточку;
переводом денег на пластиковую карточку либо получением наличными непосредственно в пункте таможенного оформления при выезде из страны;
обменом чека на соответствующую валюту или рубли в российских банках-агентах системы Europa tax-free shoping.
DUTY-FREE
Эта всемирная торговая система беспошлинной торговли появилась в 1947 году. Впервые была использована сотрудниками аэропорта в Ирландии. Безналоговые товары предлагаются на бортах воздушных судов, на морских судах, в аэропортах и стоят они на 5—7% дешевле, чем на земле.
Самой необычной зоной торговли Duty-Free является тоннель под Ла-Маншем, в СССР эта система появилась в 1988 году. Ассортимент магазинов беспошлинной торговли в России составляет более 27 тыс. наименований товаров. Все магазины работают только на выезд из Российской Федерации. Это значит, что приобрести товары в магазинах беспошлинной торговли могут только лица, выезжающие за рубеж. Средствами оплаты товаров в магазинах беспошлинной торговли являются 15 видов денежных единиц, чеки и пластиковые карты.[10]
Заключение
Валюта, пластиковые карты и чеки — наиболее распространенные средства оплаты товаров и услуг за границей.
Дорожные чеки - удобный, надежный и годами проверенный способ хранения денег. Пластиковые карты – мобильный, общедоступный и распространенный способ. Наличные – пожалуй, самый привычный и популярный способ, но наименее защищенный.
Не все отечественные банкиры советуют своим клиентам покупать дорожные чеки. А рекламой этого финансового инструмента занимаются в основном платежные системы - сами кредитные организации здесь занимают пассивную позицию. В основном они рекомендуют использовать в поездках "пластик". И их доводы достаточно убедительны. Расплатиться картой можно практически в любой торгово-сервисной точке за рубежом и в любой валюте вне зависимости от валюты карточного счета, снять наличные можно также в любой валюте, причем курс конвертации окажется более выгодным по сравнению с курсами обмена наличных. Средства на карте не требуют декларирования при пересечении границы, по ней можно забронировать гостиницу и арендовать автомобиль, и это далеко не полный перечень достоинств данного инструмента. А с развитием рынка полноценных кредитных карт доводы за их использование в поездках стали еще более убедительными.
Однако у карточек есть и недостатки. Во-первых, изготовление карты займет несколько дней - в среднем по рынку это неделя. Во-вторых, "пластик" имеет "срок годности" - он действителен до определенной даты. В-третьих, помимо комиссии за снятие наличных нужно еще платить за годовое обслуживание. Но и это не все - во многих странах активно оперируют кибермошенники, и если вы не будете соблюдать осторожность, то карточный счет тут же опустеет. Дорожные чеки этих недостатков лишены. Операция по их оформлению займет не более получаса. Срока годности у них нет - известны случаи приема чеков, выданных более сотни лет назад. При этом никто никакой комиссии за нахождение чеков на руках, естественно, не берет. А про защиту от воров и мошенников уже было сказано выше. Хотя, следует отметить, жулики есть и здесь. Но это проблемы банков и платежных систем - так, недавно прошла информация о серии поддельных чеков CitiCorp. Кто-то отпечатал эти бумажки и попытался снять по ним деньги. Не получилось.
Если просуммировать всю вышеизложенную информацию, то получается, что в качестве одного из нескольких вариантов дорожных денег чеки все же стоит взять с собой в отпуск. Они, как и все без исключения финансовые инструменты, далеко не идеальны, но в отдельных ситуациях способны помочь. И еще - их можно назвать финансовыми документами для самых осторожных. Дорожные чеки могут пользоваться популярностью у тех, кто не решается доверить свои сбережения банкам. Ведь по такого рода обязательствам отвечают крупные международные компании-эмитенты, как правило, обладающие высшим рейтингом надежности. А в отечественных реалиях, где банки еще не столь надежны, как в развитых странах, это, согласитесь, немало. Одно дело - остаться на вечер без наличных и не пойти в ресторан, но совсем другая ситуация, когда у вашего банка начались проблемы и карта стала бесполезным куском пластика.
Список исползованной литературы и источники материала:
Нумизматический словарь. 4-е издание. / Зварич В.В. / Львов, 1980
Словарь нумизмата: Пер. с нем. /Х.Фенглер, Г.Гироу, В.Унгер/ 2-е изд., перераб. и доп. - М.: Радио и связь, 1993
crimean/page-id-135.html
bankir/vnebalance/humor/story/23/50758
fuib/ru/accounts/travellers-checks/
lib.mabico/2119.html
m3m/articles/2003/5/30/3973.html
printz/history1.html
sobinbank/press/?id=431
Черных Н.Б. Технология путешествий и организация обслуживания клиентов. Учебное пособие. –М.: Советский спорт. 2002 – 320с.
Приложение
Рис.1 Карточка American Express
Рис.2 Thomas Cook Travel Cheque
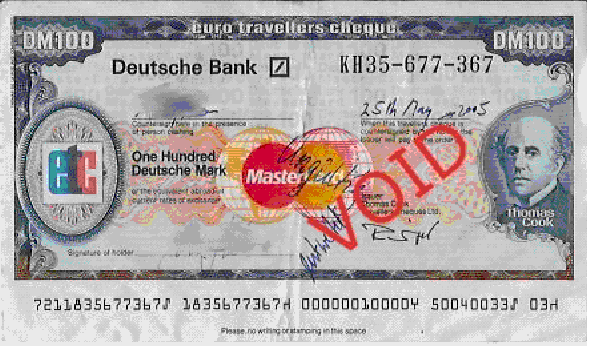
 Рис.3
Наклейка на
местах, где
принимаются
к оплате карточки
Visa & Master
Card.
33