Организация проката спортивного инвентаря
Так как предприятие открывается только на летний период, то наибольший спрос на услуги будет в хорошую и ясную погоду и, наоборот, в пасмурные и дождливые дни клиентов будет наименьшее количество или не будет вообще. В связи с этим у предприятия уже имеются планы на будущее. Мы планируем организовать всепогодный крытый роллердром, его преимущество перед открытыми площадками в том, что он имеет специальное покрытие, благодаря чему учиться кататься в них легче, чем на асфальте.
При установлении цен предприятие установило для себя следующие цели:
- получение определенного процента прибыли на капитал;
- стабилизация цен и прибыли;
- обеспечение выживаемости;
- завоевание лидерства по показателям качества и создания определенного имиджа предприятия;
- обеспечение социальной ответственности.
Исходя из этого, была выбрана следующая ценовая стратегия – низкие первоначальные цены или «цена проникновения». Преимущество такой стратегии заключается в снижении риска при выводе на рынок новых услуг. Но есть и минус этой политики, который связан с продолжительным сроком окупаемости затрат. Поэтому у предприятия должно быть достаточно финансовых средств.
Цены на услуги:
Стоимость 1 часа проката оборудования:
- Велосипед – 70 руб. (при предъявлении студенческого билета или флаера – 60 руб.);
- Роликовые коньки – 50 руб. (при предъявлении студенческого билета или флаера - 40 руб.);
- Скейтборд – 40 руб. (при предъявлении студенческого билета или флаера - 30 руб.);
- Защита (комплект) – 25 руб. (скидок нет);
- Шлем – 30 руб. (скидок нет);
- Уроки инструктора – 65 руб.
Неотъемлемой частью по продвижению различных услуг на рынок является реклама. Сам стиль рекламы должен быть построен таким образом, чтобы покупатель обратил внимание на наши услуги и поэтому самое трудное - привлечь людей, сделать так, чтобы они приходили к нам вновь и вновь.
Так как наша фирма первая, предоставляющая услуги проката спортивного инвентаря на летний период, то, чтобы привлечь возможно большее количество клиентов в первое время можно выпустить красивые календари с логотипом фирмы и распространить их среди района. Этим будут заниматься служащие проката, обладающих профессиональными навыками катания на роликах, скейтбордах и велосипедах, которые будут одеты в яркие футболки с логотипом нашей фирмы «Адреналин» и демонстрировать различные трюки.
Также немалый успех принесет красочный рекламный стенд в центре города. Все это будет делаться для того, чтобы привлечь внимание, заинтересовать клиентов и дать им понять, что у нас качественное спортивное оборудование и обслуживание.
Таблица 3 Бюджет маркетинга
| № п/п | Статьи затрат | Сумма, руб. |
| 1 | Логотип на футболку (2 шт.) | 600 |
| 2 | Рекламный стенд | 1500 |
| 3 | Календарь с логотипом клуба | 500 |
2.5 План производства
Пункт «Адреналин» работает с 10-00 до 21-00 часов каждый благоприятный день без выходных. Спортивный инвентарь и необходимое оборудование будут доставлены на место (центральная площадь ДК «Нефтяник») бортовой Газелью, которая находится в собственности предпринимателя (руководителя). Руководитель сам осуществляет доставку всего оборудования. Весь инвентарь и материалы хранятся в собственном гараже в ГК «Юпитер».
После того, как все будет доставлено, служащие проката осуществляют установку торговой палатки (самого прокатного пункта) и расставляют спортивный инвентарь и другие имеющиеся материалы. Также они должны произвести технический осмотр каждого спортивного инвентаря, все должно быть в исправном состоянии. И только после этого, в 10-00 часов, открывается прокатный клуб «Адреналин». С этого момента и начинается вся деятельность по реализации услуг. Наплыв клиентов будет зависеть, конечно же, от погодных условий и дня недели, естественно, что в ясные и солнечные дни, а также в выходные дни желающих покататься будет больше, чем в другие дни.
Итак, поступил первый клиент. Служащий должен принять его заказ, а также уведомить все условия выдачи спортивного инвентаря (то есть - залог). После принятия заказа, клиент должен оплатить услугу. Как только служащий зарегистрирует клиента в журнале, выдается желаемый спортивный инвентарь.
Далее работы ведутся параллельно друг с другом – наблюдение за клиентами, проведение занятий инструктором и ремонт спортивного инвентаря. Наблюдение проводится с целью сохранности спортивного инвентаря, а также обеспечения безопасности клиентам, хотя за полученные травмы и ушибы администрация предприятия ответственности не несет. В случае травматизма будет вызвана скорая медицинская помощь, но если повреждение незначительное, в пункте проката имеется медицинская аптечка Если вы начинающий роллер, скейтбордист или велосипедист опытный инструктор обучит вас основным навыкам катания. Также осуществляется ремонт инвентаря, в случае его поломки. Все эти работы проводятся в течение поступления клиентов. После истечения времени пользования услугой, персонал принимает оборудование и осматривает его.
В 21-00 служащие проката закрывают прокатный пункт, собирают все материалы и оборудование, загружают в Газель. Руководитель сам увозит в гараж все оборудование.
Санитарная обработка спортивного инвентаря проводится раз в неделю.
Схема процесса реализации услуг прокатного пункта «Адреналин» представлена ниже.


1 – Торговый павильон «Белочка»
2 – Торговый павильон «Визит»
3 – Скульптурный памятник «Белка»
4 – Фонтан
5 – Магазин «Космос»
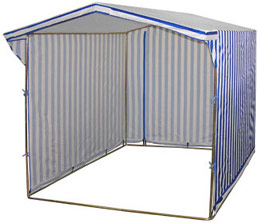
6 – Торговая палатка для проката спортивного инвентаря
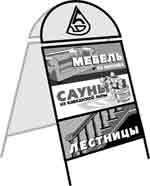
7 – Рекламный стенд с ценами
8 – Скамейка
9 – Флайбокс
10 – Ограждение зоны катания
11 – Направление движения
12 – Бридж-мост
13 – Фишки для объезда
14 – Стойка для велосипедов
15 – Коробки с роликами
16 – Стеллаж с двумя отделениями
17 – Подставка для скейтбордов
18 – Стул
19 – Раскладной столик
Рисунок 10 – Схема размещения пункта проката «Адреналин»
Пункт проката спортивного инвентаря «Адреналин» примет свое расположение на центральной площади возле ДК «Нефтяник» города Лангепас.
Для катания предназначена та часть дороги, которая перекрыта. Эта территория, размером 70 м в длину и 10 м в ширину, вполне подходит для катания на роликах: ровная и вполне широкая дорога, а главное отсутствуют машины. Сама же площадь не удовлетворяет этим условиям, так как летом 2005 года произошла ее реконструкция. Допустимо на велосипедах выезжать за пределы предназначенной для катания территории.
Торговая палатка (размер 3*2 м)будет установлена рядом с зоной катания. В ней будет стоять складной стеллаж с двумя секциями, коробки с роликами (на каждой коробке указан размер) и подставка для скейтбордов. Подставка для велосипедов будет стоять возле палатки.
В стеллаже распределены гигиенические носки, защита, шлемы, а также набор инструментов и насос для накачивания колес велосипедов.
Множество удобных скамеек на территории проката дают возможность без проблем сменить обувь на роликовые коньки. Сменную обувь сдается на хранение служащему проката.
Также рядом с торговой палаткой стоит рекламный стенд (двухсторонний) размером 150*90 см. На одной стороне на нем написана стоимость на услуги, а на другом – логотип клуба «Адреналин».
В зоне катания размещаются флайбокс, бридж-мост и фишки.
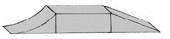
Флайбокс (flaybox) - простейшая конструкция из разновидности фанбоксов. Флайбокс изготовлен в ручную мастером, поэтому не требует финансовых затрат.
Схема сборки флайбокса.
Высота стола для начинающих оптимальна в 80 см, к нему приставлен вынос (той же высоты) с радиусом выгиба 2.8 м - это со стороны разгона ( здесь она высотой 120 см). С другой стороны так же очень плотно и намертво приставляется посадочный съезд (лэндинг рамп). С одного бока по всей длине грань можно оббить металлическим уголком. С другого проще приварить опять же по всей длине перила высотой 120 см, но они будут очень опасными, поэтому лучше или не делать их вообще или сделать их в виде парапета со стенкой и верхней плоскостью (шириной 30 см) полностью обшитыми прочной фанерой на каркасе.
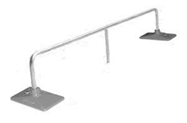
Бридж - мост (BRIDGE) - поднятая на двух закругленных стойках труба (точнее большая скоба) с опорой еще на одну приваренную в центре ногу. Общая высота 40-60 см. Затрат не требует, так как тоже собирается в ручную.
Фишки предназначены для выполнения различных трюков (объезда и других операций) на роликовых коньках, а также на велосипеде.
2.6 Производственная программа
Пункт проката «Адреналин» планируется разместить в центре города Лангепас на площади ДК «Нефтяник». Для создания клуба необходима территория с общей площадью 700 м2, где будет распложена трасса для катания протяженностью 70 м, а также торговая палатка, то есть непосредственно пункт выдачи спортивного инвентаря, размером 3х2 м.
Для того чтобы реализовать проект необходимо создать программу реализации оказываемых услуг и на основе ее рассчитать выручку, а также затраты на производство данного вида продукта.
Отдыхающие могут воспользоваться услугами, приведенными в таблице 4.
Таблица 4 Объем оказываемых услуг по периодам
| № п/п | Вид услуги | Ед. изм. | Объём производства по периодам | ||||
| 2006 год | Итого | ||||||
| Май | Июнь | Июль | Август | ||||
| 1 | Прокат роликовых коньков | час | 744 | 900 | 1085 | 744 | 3473 |
| 2 | Прокат скейтбордов | час | 372 | 450 | 620 | 496 | 1938 |
| 3 | Прокат велосипедов | час | 403 | 420 | 589 | 465 | 1877 |
| 4 | Защита (тройной комплект) | час | 775 | 840 | 930 | 775 | 3320 |
| 5 | Шлем | час | 341 | 420 | 651 | 527 | 1939 |
| 6 | Уроки инструктора | час | 217 | 300 | 465 | 155 | 1137 |
| Итого | 2852 | 3330 | 4340 | 3162 | 13684 | ||
Наибольшее количество клиентов, желающих воспользоваться услугой проката, предполагается в июле месяце, так это самый разгар лета, соответственно объем оказываемых услуг в этом период будет самым высоким. Поэтому можно сказать, что объем оказываемых услуг зависит от климатических условий. Объем оказываемых услуг по месяцам показан в таблице 4.
Объем оказываемых услуг за 1 месяц Оу рассчитывается по формуле:
Оу = Кдн/м ∙Ч, (1)
где Кдн/м – количество дней в месяце;
Ч – предполагаемое количество часов, занятое услугой проката.
Таблица 5 Выручка
| № п/п | Вид услуги |
Цена, руб/час |
Выручка по месяцам, руб. | ||||
| 2006 год | Итого | ||||||
| Май | Июнь | Июль | Август | ||||
| 1 | Прокат роликовых коньков | 50 | 37200,00 | 45000,00 | 54250,00 | 37200,00 | 173650,00 |
| 2 | Прокат скейтбордов | 40 | 14880,00 | 18000,00 | 24800,00 | 19840,00 | 77520,00 |
| 3 | Прокат велосипедов | 70 | 28210,00 | 29400,00 | 41230,00 | 32550,00 | 131390,00 |
| 4 | Защита (тройной комплект) | 25 | 19375,00 | 21000,00 | 23250,00 | 19375,00 | 83000,00 |
| 5 | Шлем | 30 | 10230,00 | 12600,00 | 19530,00 | 15810,00 | 58170,00 |
| 6 | Уроки инструктора | 65 | 14105,00 | 19500,00 | 30225,00 | 10075,00 | 73905,00 |
| Итого | 124000,00 | 145500,00 | 193285,00 | 134850,00 | 597635,00 | ||
Формула вычисления выручки от реализации услуг:
В = Ц ∙ Оу, (2)
где Ц – стоимость услуги проката, руб/час;
Опр – объем оказываемых услуг за 1 месяц.
Для реализации проекта необходимы оборудование и материальные средства, приведенные в таблицах 6 и 7.
Таблица 6 Потребность в необходимом оборудовании
| № п/п | Наименование оборудования | Количество | Цена, руб. | Итого, руб. |
| 1 | Роликовые коньки | 11 | 1500,00 | 16500,00 |
| 2 | Скейтборд | 5 | 700,00 | 3500,00 |
| 3 | Велосипед | 4 | 3500,00 | 14000,00 |
| 4 | Защита (тройной комплект) | 15 | 500,00 | 7500,00 |
| 5 | Шлем | 7 | 450,00 | 3150,00 |
| 6 | Палатка торговая "Домик" 3 х 2 | 1 | 2950,00 | 2950,00 |
| 7 | Фишка | 5 | 50,00 | 250,00 |
| 8 | Стойка для велосипедов | 1 | 2100,00 | 2100,00 |
| 9 | Стол складной | 1 | 550,00 | 550,00 |
| 10 | Табурет пластиковый | 1 | 230,00 | 230,00 |
| 11 | Набор инструментов | 1 | 2500,00 | 2500,00 |
| 12 | Насос | 1 | 805,00 | 805,00 |
| ИТОГО | 54035,00 | |||
Таблица 7 Потребность в материальных средствах
| № п/п | Наименование вида материальных ресурсов | Потребность на программу 2006 год | |||||||||
| Цена за ед., руб. | май | июнь | июль | август | Итого, руб. | ||||||
| В нат. выр. | Сумма, руб. | В нат. выр. | Сумма, руб. | В нат. выр. | Сумма, руб. | В нат. выр. | Сумма, руб. | ||||
| 1 | Средства дезинфекции (набор средств) | 500 | 1 | 500 | 0 | 0 | 0 | 0 | 0 | 0 | 500 |
| 2 | Шариковая ручка | 5 | 10 | 50 | 0 | 0 | 0 | 0 | 0 | 0 | 50 |
| 3 | Бумага | 120 | 1 | 120 | 0 | 0 | 0 | 0 | 0 | 0 | 120 |
| 4 | Брелки | 15 | 20 | 300 | 0 | 0 | 0 | 0 | 0 | 0 | 300 |
| 5 | Общая тетрадь | 25 | 1 | 25 | 0 | 0 | 0 | 0 | 0 | 0 | 25 |
| 6 | Гигиенические носки | 5 | 200 | 1000 | 300 | 1500 | 300 | 1500 | 100 | 500 | 4500 |
| 7 | Аптечка | 300 | 1 | 300 | 0 | 0 | 1 | 300 | 0 | 0 | 600 |
| ИТОГО | 234 | 2295 | 300 | 1500 | 301 | 1800 | 100 | 500 | 6095 | ||
Специальный набор дезинфекции предназначен для обработки роликовых коньков и шлемов. Для ведения бухгалтерского учета и отметки клиентов приобретены шариковые ручки, печатная бумага и общая тетрадь. При проведении спортивно-развлекательных соревнований победителям будут подарены небольшие презенты – специально купленные брелки с логотипом клуба «Адреналин». Данные материальные средства закупаются один раз на один сезон действия прокатного клуба.
Таблица 8 Структура собственных средств
| № п/п | Наименование | Сумма, тыс.руб. |
| 1 | Капиталовложения | 54035,00 |
| 2 | Оборотные средства | 79730,80 |
| ИТОГО: | 133765,80 |
2.7 Организационный план
Руководитель пункта «Адреналин» сам выполняет все административные работы, определяет цели предприятия, а также разрабатывает текущую политику и стратегическую установку деятельности предприятия. Помимо всего он занимается материально-техническим снабжением, подбором кадров и определяет вид рекламной деятельности, занимается доставкой оборудования до места расположения пункта проката.
Грамотно поставленная система бухгалтерского учета на предприятии позволят оптимизировать систему налогообложения и соответственно увеличить доход. Так как у руководителя имеется специальное экономическое образование, то он сам справится с обязанностями бухгалтера. Это сэкономит время на поиски подходящего работника и, конечно же, капитал.
В подчинении у руководителя находится двое служащих проката. Их работа заключается в том, чтобы на предъявленный заказ принять или выдать необходимое снаряжение в соответствии с размером отдыхающего. Эти действия может выполнять человек без специального образования, как в данном случае совершеннолетние подростки. Также в их обязанности входит проведение инструкторских занятий для начинающих.
Предполагаемый объем оплаты труда зависит от выручки, для руководителя составляет 20 % от выручки, для служащего проката – 10 % от выручки.
Таблица 9 Потребность в средствах на оплату труда
| № п/п | Категория работников | Величина показателя по периодам | ||||||||
| Май | Июнь | Июль | Август | Итого: | ||||||
| Числ. работн | ФОТ, руб. | Числ. работн | ФОТ, руб. | Числ. работн | ФОТ, руб. | Числ. работн | ФОТ, руб. | |||
| 1 | Руководитель | 1 | 24800 | 1 | 29100 | 1 | 38657 | 1 | 26970 | 119527 |
| 2 | Служащий проката | 2 | 12400 | 2 | 14550 | 2 | 19329 | 2 | 13485 | 59764 |
| ИТОГО: | 49600 | 58200 | 77314 | 53940 | 239054 | |||||
Формула вычисления заработной платы для руководителя:
ЗПрук = 0,2∙В, (3)
где 0,2 – процент от выручки, %;
В – выручка от реализации услуг, руб.
Формула вычисления заработной платы для служащего проката:
ЗПсл = 0,1∙В, (4)
где 0,1 – процент от выручки, %;
В – выручка от реализации услуг, руб.
2.8 Финансовый план
В данном разделе рассматриваются вопросы финансового обеспечения деятельности пункта проката и наиболее эффективного использования имеющихся денежных средств на основе оценки финансовой информации и прогноза объема реализации услуг.
На начало реализации проекта планируется привлечение финансов из собственных средств.
Далее укажем затраты, необходимые для реализации проекта.
Таблица 10 Смета затрат на оказываемые услуги
| № п/п | Статьи затрат | Величина показателя по периодам | ||||
| Май | Июнь | Июль | Август | ИТОГО | ||
| 1 | Сырьё и материалы | 2295,00 | 1500,00 | 1800,00 | 500,00 | 6095,00 |
| 2 | Транспортные расходы | 6975,00 | 6750,00 | 6975,00 | 6975,00 | 27675,00 |
| 3 | Аренда | 7200,00 | 7200,00 | 7200,00 | 7200,00 | 28800,00 |
| 4 | Зар. плата | 49600,00 | 58200,00 | 77314,00 | 53940,00 | 239054,00 |
| 5 | Начисления на зар. плату | 6100,80 | 7158,60 | 9509,62 | 6634,62 | 29403,64 |
| 6 | Накладные расходы | 4960,00 | 5820,00 | 7731,40 | 5394,00 | 23905,40 |
| 7 | Маркетинговые расходы | 2600,00 | 0,00 | 0,00 | 0,00 | 2600,00 |
| ИТОГО: | 79730,80 | 86628,60 | 110530,02 | 80643,62 | 357533,04 | |
Укажем в таблице 11 такие основные технико-экономические показатели, как объем реализации услуг, выручка от реализации, затраты, балансовая прибыль, рентабельность, отчисления от прибыли, чистая прибыль.
Рассчитав рентабельность, можно сказать, что данный проект реализуется с достаточной эффективностью, так как уже в первый месяц деятельности пункта проката этот показатель равен 47 %.
Таблица 11 Технико-экономические показатели
| № п/п | Показатель | Май | Июнь | Июль | Август | ИТОГО |
| 1 | Объем реализации услуг | 2852,00 | 3330,00 | 4340,00 | 3162,00 | 13684,00 |
| 2 | Выручка от реализации | 124000,00 | 145500,00 | 193285,00 | 134850,00 | 597635,00 |
| 3 | Затраты | 79730,80 | 86628,60 | 110530,02 | 80643,62 | 357533,04 |
| 4 | Балансовая прибыль | 44269,20 | 58871,40 | 82754,98 | 54206,38 | 240101,96 |
| 5 | Отчисления от прибыли | 6640,38 | 8830,71 | 12413,25 | 8130,96 | 36015,29 |
| 6 | Чистая прибыль | 37628,82 | 50040,69 | 70341,73 | 46075,42 | 204086,66 |
| 7 | Рентабельность | 47,19 | 57,76 | 63,64 | 57,13 |
Балансовая прибыль ПБ рассчитывается по формуле:
ПБ = В – З, (5)
где В - выручка от реализации продукции, руб.
З – затраты на производство, руб.
Отчисления от прибыли Опр рассчитывается по формуле:
Опр = 0,15 ∙ ПБ , (6)
где 0,15 – единый налог на прибыль, %;
ПБ - балансовая прибыль, руб.
Чистая прибыль ПЧ рассчитывается по формуле:
ПЧ = ПБ - Опр, (7)
где ПБ - балансовая прибыль, руб.;
Опр - отчисления от прибыли, руб.
Рентабельность рассчитывается по формуле:
Р = ПЧ / З ∙ 100%, (8)
где ПЧ - чистая прибыль,
З - затраты на производство, руб.
2.9 Оценка рисков
При разработке проекта необходимо заранее предусмотреть все возможные рисковые ситуации.
Следует учитывать, как минимум, следующие виды рисков: производственные, коммерческие, финансовые и связанные с форс-мажорными обстоятельствами.
Производственные риски связаны с различными нарушениями в производственном процессе или в процессе поставок сырья материалов, комплектующих изделий. Как правило, мерами по снижению производственных рисков являются действенный контроль за ходом производственного процесса и усиление влияния на поставщиков путем диверсификации и дублирования поставщиков, применения импортозамещающих комплектующих и прочие меры.
Коммерческие риски связаны с реализацией продукции на товарном рынке (уменьшение размеров и емкости рынков, снижение платежеспособного спроса, появление новых конкурентов и другое).
Мерами снижения коммерческих рисков могут быть:
- систематическое изучение конъюнктуры рынка;
- создание дилерской сети:
- соответствующая ценовая политика;
- образование сети сервисного обслуживания;
- формирование общественного мнения и фирменного стиля;
- реклама.
Финансовые риски вызываются инфляционными процессами, всеобщими неплатежами, колебаниями валютных курсов и прочее. Они могут быть снижены благодаря созданию системы эффективного финансового менеджмента на предприятии, работе с дилерами на условиях предоплаты и так далее.
Риски, связанные с форс-мажорными обстоятельствами - это риски, обусловленные непредвиденными обстоятельствами (от смены политического курса страны до забастовок и землетрясений). Мерой по их снижению служит работа предприятия с достаточным запасом.
Таблица 12 Определение показателей экономической эффективности инвестиционного проекта
| № п/п | Показатель | Май | Июнь | Июль | Август |
| 1 | Объем производства | 2852,00 | 3330,00 | 4340,00 | 3162,00 |
| 2 | Капитальные затраты | 133765,80 | 0,00 | 0,00 | 0,00 |
| 3 | Выручка | 124000,00 | 145500,00 | 193285,00 | 134850,00 |
| 4 | Текущие затраты | 79730,80 | 86628,60 | 110530,02 | 80643,62 |
| 5 | Налогооблагаемая прибыль | 44269,20 | 58871,40 | 82754,98 | 54206,38 |
| 6 | Налог на прибыль | 6640,38 | 8830,71 | 12413,25 | 8130,96 |
| 7 | ПДН | 37628,82 | 50040,69 | 70341,73 | 46075,42 |
| 8 | НПДН | 37628,82 | 87669,51 | 158011,24 | 204086,66 |
| 9 | Коэффициент дисконтирования | 1,00 | 0,97 | 0,94 | 0,92 |
| 10 | ДПДН | 37628,82 | 48583,19 | 66303,83 | 42165,54 |
| 11 | ЧТС | 37628,82 | 86212,01 | 152515,84 | 194681,38 |
Объем оказываемых услуг за 1 месяц Оу рассчитывается по формуле:
Оу = Кдн/м ∙Ч, (9)
где Кдн/м – количество дней в месяце;
Ч – предполагаемое количество часов, занятое услугой проката.
Капитальные затраты Зкап рассчитываем по формуле:
Зкап = К + Оср, (10)
где К – капиталовложения, руб.;
Оср – оборотные средства, руб.
Формула вычисления выручки от реализации услуг:
В = Ц ∙ Оу, (11)
где Ц – стоимость услуги проката, руб/час;
Опр – объем оказываемых услуг за 1 месяц.
Формула расчета текущих затрат:
Зтек= Зс.м + Ртр + АП + Рнак + Озп + Рм + ЗП, (12)
где Зс.м – затраты на сырье и материалы, руб.,
Ртр – транспортные расходы, руб.;
АП – арендная плата, руб.,
ЗП – заработная плата, руб.;
Нзп – начисления на заработную плату, руб;
Рм – расходы на маркетинг, руб.;
Рнак – накладные расходы, руб.
Налогооблагаемая прибыль Пнал рассчитывается по формуле:
Пнал = В – Зтек, (13)
где В – выручка от реализации услуг, руб.;
Зтек – текущие затраты, руб.
Налог на прибыль Нпр рассчитывается по формуле:
Нпр = ЕСЛИ(Пнал <0;0; Пнал *0,15), (14)
где Пнал - налогооблагаемая прибыль, руб.;
0,15 – процент от налогооблагаемой прибыли, %.
Накопленный поток денежной наличности НПДН за первый месяц рассчитывается по формуле:
НПДН = ПДН, (15)
где ПДН - поток денежной наличности, руб.
В последующих месяцах НПДН находим по формуле:
НПДН = НПДНпред + ПДН, (16)
где НПДНпред - накопленный поток денежной наличности за предыдущий месяц, руб.
ПДН - поток денежной наличности, руб.
Дисконтированный поток денежной наличности ДПДН рассчитывается по формуле:
ДПДН = ПДН ∙ k, (17)
где ДПДН – дисконтированный поток денежной наличности, руб.;
k – коэффициент дисконтирования.
Чистая текущая стоимость ЧТС за первый месяц рассчитывается по формуле:
ЧТС = ДПДН, (18)
где ДПДН - дисконтированный поток денежной наличности, руб.;
В последующих месяцах ЧТС находим по формуле:
ЧТС= ЧТСпред + ДПДН, (19)
где ЧТСпред - чистая текущая стоимость за предыдущий месяц, руб.
ДПДН - дисконтированный поток денежной наличности, руб.
Вероятность каждого типа рисков и убытки, вызываемые ими, различны, поэтому необходимо их прогнозировать и, по возможности, рассчитывать.
Так как любой проект имеет определенную степень риска, связанный с различными факторами был выбран интервал наиболее вероятного диапазона изменения каждого фактора:
1) падение спроса на услуги, увеличение спроса на услуги (-30%;+10%);
2) увеличение цены, снижение цены(-20%;+20%);
3) увеличение расходов, снижение расходов (-10%;+20%);
4) снижение, повышение налогов(-20%;+10%).
Полученные расчетные данные всех вышесказанных факторов показаны в таблицах 13-20.
Таблица 13 Снижение объема оказываемых услуг 30 %
| № п/п | Показатель | Май | Июнь | Июль | Август |
| 1 | Объем производства | 1996,40 | 2331,00 | 3038,00 | 2213,40 |
| 2 | Капитальные затраты | 133765,80 | 0,00 | 0,00 | 0,00 |
| 3 | Выручка | 86800,00 | 101850,00 | 135299,50 | 94395,00 |
| 4 | Текущие затраты | 79730,80 | 86628,60 | 110530,02 | 80643,62 |
| 5 | Налогооблагаемая прибыль | 7069,20 | 15221,40 | 24769,48 | 13751,38 |
| 6 | Налог на прибыль | 742,27 | 1598,25 | 2600,80 | 1443,89 |
| 7 | ПДН | 6326,93 | 13623,15 | 22168,68 | 12307,49 |
| 8 | НПДН | 6326,93 | 19950,09 | 42118,77 | 54426,25 |
| 9 | Коэффициент дисконтирования | 1,00 | 0,97 | 0,94 | 0,92 |
| 10 | ДПДН | 6326,93 | 13226,36 | 20896,11 | 11263,09 |
| 11 | ЧТС | 6326,93 | 19553,30 | 40449,41 | 51712,50 |
Таблица 14 Увеличение объема оказываемых услуг 10 %
| № п/п | Показатель | Май | Июнь | Июль | Август |
| 1 | Объем производства | 3137,20 | 3663,00 | 4774,00 | 3478,20 |
| 2 | Капитальные затраты | 133765,80 | 0,00 | 0,00 | 0,00 |
| 3 | Выручка | 136400,00 | 160050,00 | 212613,50 | 148335,00 |
| 4 | Текущие затраты | 79730,80 | 86628,60 | 110530,02 | 80643,62 |
| 5 | Налогооблагаемая прибыль | 56669,20 | 73421,40 | 102083,48 | 67691,38 |
| 6 | Налог на прибыль | 9350,42 | 12114,53 | 16843,77 | 11169,08 |
| 7 | ПДН | 47318,78 | 61306,87 | 85239,70 | 56522,30 |
| 8 | НПДН | 47318,78 | 108625,65 | 193865,36 | 250387,66 |
| 9 | Коэффициент дисконтирования | 1,00 | 0,97 | 0,94 | 0,92 |
| 10 | ДПДН | 47318,78 | 59521,23 | 80346,60 | 51725,91 |
| 11 | ЧТС | 47318,78 | 106840,01 | 187186,61 | 238912,52 |
Таблица 15 Снижение цен на услуги на 20 %
| № п/п | Показатель | Май | Июнь | Июль | Август |
| 1 | Объем производства | 2852,00 | 3330,00 | 4340,00 | 3162,00 |
| 2 | Капитальные затраты | 133765,80 | 0,00 | 0,00 | 0,00 |
| 3 | Выручка | 99200,00 | 116400,00 | 154628,00 | 107880,00 |
| 4 | Текущие затраты | 79730,80 | 86628,60 | 110530,02 | 80643,62 |
| 5 | Налогооблагаемая прибыль | 19469,20 | 29771,40 | 44097,98 | 27236,38 |
| 6 | Налог на прибыль | 2920,38 | 4465,71 | 6614,70 | 4085,46 |
| 7 | ПДН | 16548,82 | 25305,69 | 37483,28 | 23150,92 |
| 8 | НПДН | 16548,82 | 41854,51 | 79337,79 | 102488,71 |
| 9 | Коэффициент дисконтирования | 1,00 | 0,97 | 0,94 | 0,92 |
| 10 | ДПДН | 16548,82 | 24568,63 | 35331,59 | 21186,37 |
| 11 | ЧТС | 16548,82 | 41117,45 | 76449,04 | 97635,41 |
Таблица 16 Увеличение цен на услуги 20 %
| № п/п | Показатель | Май | Июнь | Июль | Август |
| 1 | Объем производства | 2852,00 | 3330,00 | 4340,00 | 3162,00 |
| 2 | Капитальные затраты | 133765,80 | 0,00 | 0,00 | 0,00 |
| 3 | Выручка | 148800,00 | 174600,00 | 231942,00 | 161820,00 |
| 4 | Текущие затраты | 79730,80 | 86628,60 | 110530,02 | 80643,62 |
| 5 | Налогооблагаемая прибыль | 69069,20 | 87971,40 | 121411,98 | 81176,38 |
| 6 | Налог на прибыль | 10360,38 | 13195,71 | 18211,80 | 12176,46 |
| 7 | ПДН | 58708,82 | 74775,69 | 103200,18 | 68999,92 |
| 8 | НПДН | 58708,82 | 133484,51 | 236684,69 | 305684,61 |
| 9 | Коэффициент дисконтирования | 1,00 | 0,97 | 0,94 | 0,92 |
| 10 | ДПДН | 58708,82 | 72597,76 | 97276,07 | 63144,70 |
| 11 | ЧТС | 58708,82 | 131306,58 | 228582,65 | 291727,35 |
Таблица 17 Увеличение текущих расходов предприятия на 20 %
| № п/п | Показатель | Май | Июнь | Июль | Август |
| 1 | Объем производства | 2852,00 | 3330,00 | 4340,00 | 3162,00 |
| 2 | Капитальные затраты | 133765,80 | 0,00 | 0,00 | 0,00 |
| 3 | Выручка | 124000,00 | 145500,00 | 193285,00 | 134850,00 |
| 4 | Текущие затраты | 95676,96 | 103954,32 | 132636,03 | 96772,34 |
| 5 | Налогооблагаемая прибыль | 28323,04 | 41545,68 | 60648,97 | 38077,66 |
| 6 | Налог на прибыль | 4248,46 | 6231,85 | 9097,35 | 5711,65 |
| 7 | ПДН | 24074,58 | 35313,83 | 51551,63 | 32366,01 |
| 8 | НПДН | 24074,58 | 59388,41 | 110940,04 | 143306,05 |
| 9 | Коэффициент дисконтирования | 1,00 | 0,97 | 0,94 | 0,92 |
| 10 | ДПДН | 24074,58 | 34285,27 | 48592,35 | 29619,48 |
| 11 | ЧТС | 24074,58 | 58359,85 | 106952,21 | 136571,69 |
Таблица 18 Снижение текущих расходов предприятия на 10 %
| № п/п | Показатель | Май | Июнь | Июль | Август |
| 1 | Объем производства | 2 852 | 3 330 | 4 340 | 3 162 |
| 2 | Капитальные затраты | 133 765,80 | 0,00 | 0,00 | 0,00 |
| 3 | Выручка | 124 000,00 | 145 500,00 | 193 285,00 | 134 850,00 |
| 4 | Текущие затраты | 71 757,72 | 77 965,74 | 99 477,02 | 72 579,26 |
| 5 | Налогооблагаемая прибыль | 52 242,28 | 67 534,26 | 93 807,98 | 62 270,74 |
| 6 | Налог на прибыль | 7836,342 | 10130,139 | 14071,197 | 9340,6113 |
| 7 | ПДН | 44 405,94 | 57 404,12 | 79 736,78 | 52 930,13 |
| 8 | НПДН | 44 405,94 | 101 810,06 | 181 546,84 | 234 476,97 |
| 9 | Коэффициент дисконтирования | 1,000 | 0,971 | 0,943 | 0,915 |
| 10 | ДПДН | 44405,94 | 55732,16 | 75159,57 | 48438,57 |
| 11 | ЧТС | 44405,94 | 100138,09 | 175297,66 | 223736,23 |
Таблица 19 Снижение налога на прибыль на 20 %
| № п/п | Показатель | Май | Июнь | Июль | Август |
| 1 | Объем производства | 2852,00 | 3330,00 | 4340,00 | 3162,00 |
| 2 | Капитальные затраты | 133765,80 | 0,00 | 0,00 | 0,00 |
| 3 | Выручка | 124000,00 | 145500,00 | 193285,00 | 134850,00 |
| 4 | Текущие затраты | 79730,80 | 86628,60 | 110530,02 | 80643,62 |
| 5 | Налогооблагаемая прибыль | 44269,20 | 58871,40 | 82754,98 | 54206,38 |
| 6 | Налог на прибыль | 5312,30 | 7064,57 | 9930,60 | 6504,77 |
| 7 | ПДН | 38956,90 | 51806,83 | 72824,38 | 47701,61 |
| 8 | НПДН | 38956,90 | 90763,73 | 163588,11 | 211289,72 |
| 9 | Коэффициент дисконтирования | 1,00 | 0,97 | 0,94 | 0,92 |
| 10 | ДПДН | 38956,90 | 50297,90 | 68643,96 | 43653,73 |
| 11 | ЧТС | 38956,90 | 89254,79 | 157898,75 | 201552,49 |
Таблица 20 Увеличение налога на прибыль на 10 %
| № п/п | Показатель | Май | Июнь | Июль | Август |
| 1 | Объем производства | 2852,00 | 3330,00 | 4340,00 | 3162,00 |
| 2 | Капитальные затраты | 133765,80 | 0,00 | 0,00 | 0,00 |
| 3 | Выручка | 124000,00 | 145500,00 | 193285,00 | 134850,00 |
| 4 | Текущие затраты | 79730,80 | 86628,60 | 110530,02 | 80643,62 |
| 5 | Налогооблагаемая прибыль | 44269,20 | 58871,40 | 82754,98 | 54206,38 |
| 6 | Налог на прибыль | 7304,42 | 9713,78 | 13654,57 | 8944,05 |
| 7 | ПДН | 36964,78 | 49157,62 | 69100,41 | 45262,33 |
| 8 | НПДН | 36964,78 | 86122,40 | 155222,81 | 200485,13 |
| 9 | Коэффициент дисконтирования | 1,00 | 0,97 | 0,94 | 0,92 |
| 10 | ДПДН | 36964,78 | 47725,84 | 65133,76 | 41421,44 |
| 11 | ЧТС | 36964,78 | 84690,63 | 149824,39 | 191245,83 |
Все расчеты, связанные с рисками сведены в таблице 22 «Изменение чистой текущей стоимости в зависимости от различных показателей» и отражены на диаграмме «Паук».
Таблица 21 Изменение ЧТС в зависимости от различных показателей
| № п/п | Показатели | Отклонение от нормы | ||||||
| -30 | -20 | -10 | 0 | 10 | 20 | 30 | ||
| 1 | Объем | 51712,50 | 194681,38 | 238912,52 | ||||
| 2 | Цена | 97635,41 | 194681,38 | 291727,35 | ||||
| 3 | Текущие затраты | 223736,23 | 194681,38 | 136571,69 | ||||
| 4 | Налог | 201552,49 | 194681,38 | 191245,83 | ||||
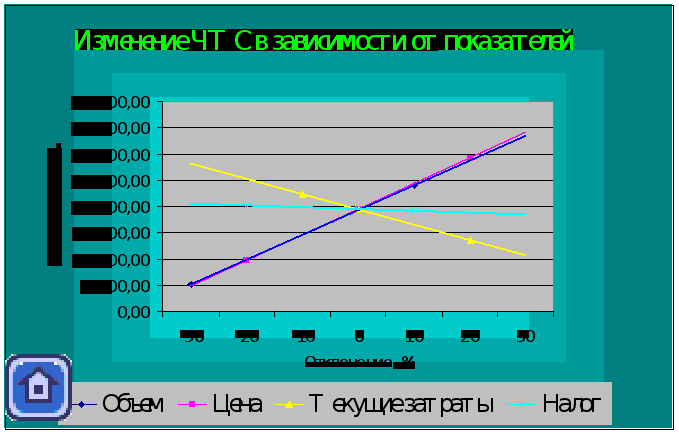
Рисунок 13 - Диаграмма «Паук»
Выводы и предложения
Разработанный выше бизнес – план, представляет собой программу освоения предприятием новых конкурентоспособных услуг. Перед тем как рискнуть некоторым капиталом предприниматель должен быть уверен в тщательности проработки проекта и осведомлен о его эффективности.
Проведенный финансово-экономический анализ проекта позволяет говорить о том, что данный проект организации проката спортивного инвентаря в летнее время может быть реализован с достаточной эффективностью. Так как предполагаемая рентабельность оказания услуг составляет 47% в первый месяц.
Степень риска в данной сфере бизнеса, очень низкая и поэтому ее не следует рассматривать серьезно. Следовательно, наши услуги будут пользоваться спросом достаточно долгое время, учитывая, только то, что клуб проката открывается только на летнее сезон. Однако у предприятия уже имеются перспективы на развитие данной деятельности: планируется строительство роллердрома и скейтпарка. Создание таких спортивно-развлекательных комплексов поможет устранить риск, связанный с плохой погодой.
Анализ рынка нам дает возможность увидеть, что сегмент, на который ориентирована деятельность прокатного клуба, на сегодняшний день, составляет большую часть молодежь, что позволяет рассчитывать на то, что услуги создаваемого предприятия будут пользоваться устойчивым спросом.
Сделанные расчеты позволяют сделать вывод, что организация проката спортивного инвентаря, осуществляющая реализацию проекта не только окупит первоначальные затраты, но и принесет приличную прибыль предпринимателю.
СПИСОК ИСПОЛЬЗУЕМОЙ ЛИТЕРАТУРЫ
1. Басова Т.Ф., Иванов В.И., Кожевников Н.Н. и др.; Основы экономики и управления: Уч. пособие для студ. ср. проф. учеб. заведений – 2 изд., – М.: Издательский центр «Академия», 2004. – 272 с.
2. Волков О.И., Скляренко В.К. Экономика предприятия: Курс лекций. – М.: ИНФРА-М, 2003. – 280 с.
3 Горфинкель В.Я., проф. Швандар В.А. Экономика предприятия: Учебник для вузов/ Под ред. проф. – 3-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2003. – 718 с.
4. Методические рекомендации по выполнению курсового проекта
5. Табурчак П.П. Анализ и диагностика финансово-хозяйственной деятельности предприятия. Ростов н/Д.: Феникс, 2003г.
6. Тузов Д.О., Аракчеев В.С. Правовое обеспечение профессиональной деятельности: Учебник/ под ред.– М.: ФОРУМ: ИНФРА-М, 2004. – 384 с.
7. Ушаков И.И., Бизнес-план. – СПб. – Питер, 2005. – 223 с.