Стороны работы туристической фирмы ООО "Пилигрим-НН"
публичная оферта туроператора;
заключение договора между туроператором и турагенством ;
рассылка туроператором предложений (прайс-листов) и рекламных материалов;
заявка турагенства о бронировании туристского продукта;
оплата счета турагентом и передача туроператору документов туриста (в случае оформления выездных виз в страну временного пребывания).
К характерным условиям в рамках агентского соглашения относятся:
обязательства по предоставлению туристского продукта;
условия бронирования туристского обслуживания;
условия обслуживания туристов, документы обслуживания, порядок предоставления льготного обслуживания;
ценовая политика;
система взаиморасчетов и платежей;
характер и порядок комиссионного вознаграждения.
Важными обязанностями агента являются:
- разумное усердие;
- честное информирование принципала о потенциальных клиентах;
- плановый объем продаж;
Центральными статьями соглашения являются размеры, условия и сроки выплаты комиссионных. Размер комиссионных составляет от 2 до 12 %.
Комиссионные могут быть выплачены агентом несколькими способами:
в установленный срок после перечисления средств клиента принципалу;
вычтены из стоимости тура непосредственно перед отправлением денег принципалу;
системой взаимозачетов информации о туре, порядка въезда-выезда, визовых формальностях и т.п.
Наша турфирма является туроператором во внутреннем туризме и реализует туры через собственную сбытовую сеть. Договор комиссии представлен в Приложении. Договор возмездного оказания услуг туроператором по заказу туриста, условия страхования путешествующих через «Ренессанс», а также заявка на бронирование представлены в Приложении. Все договоры имеют необходимые пункты.
4. Управление персоналом
Первоначально персонал фирмы был небольшой. В течение следующих лет число работников увеличилось. Сегодня здесь занято 10 человек. Текучесть кадров невелика, так как многие сотрудники работают со дня основания фирмы. Причиной тому служат высокая заработная плата и благоприятный климат в коллективе. В ООО «Пилигрим-НН» работают профессионалы в области туристического бизнеса, имеющие высшее образование. Это квалифицированные менеджеры, опытные экскурсоводы, специалисты по направлениям, и др. Каждый сотрудник несет персональную ответственность за тот или иной участок работы.
Цели туристского предприятия воплощают в жизнь его сотрудники. В сфере туризма качество услуг, прежде всего, определяется квалификацией исполнителей и их умением работать с клиентами. Отечественная практика показывает, что при подборе кадров не всегда обращается внимание на наличие у претендента базового туристского образования. Наиболее распространенными методами привлечения специалистов являются переманивание их из других организаций, устройство по рекомендации родственников, знакомых.
Персонал туристского предприятия ООО «Пилигрим-Н» отвечает всем требованиям:
- имеет профессиональную подготовку и квалификацию, наличие специального образования;
- отлично ознакомлены с законодательными и нормативными актами, формальностями международных норм в сфере туризма, материалами и документами международных туристских организаций, иностранным языком в объеме соответствующем выполняемой работе
- умеют дать четкие, точные ответы на поставленные посетителем вопросы, владеют информацией, необходимой для потребителя, и могут ее активизировать;
- знают свои должностные обязанности.
При формировании туристского предприятия кадровая работа сводится к следующему:
определение качественной и количественной потребности в персонале и формирование штатного расписания;
разработка правил внутреннего трудового распорядка;
разработка должностных инструкций персонал(в Приложении);
подбор персонала;
Качественная и количественная потребность в персонале зависит от характера и масштабов намеченной деятельности предприятия.
Законодательством определена необходимость наличия штатного расписания в любой организации, заключающей трудовые договоры с работниками. Штатное расписание – это документ, определяющей структуру предприятия и численность должностей по каждому наименованию в конкретных подразделениях и в целом по организации,разрабатываемый предприятиями самостоятельно, составляемый по установленной форме и утверждаемый по состоянию на 1 января ежегодно(в Приложении приказ об утверждении нового штатного расписания).В 2009 турфирму коснулся кризис и ей пришлось сократить сотрудников, на сегодняшний день в штате 7 человек, соответственно поменяется организационная структура.
Назначение на должность – это ситуация, когда организация, представленная менеджером, и кандидат на должность пытаются определить, в какой степени их интересы смогут быть удовлетворены в результате данного назначения. Сущность подбора персонала заключается в том, чтобы оценить соответствие способностей и личных качеств кандидата его будущей работе, выявить заинтересованность (мотивированность) претендента в данной работе, дать возможность кандидату решить, подходит ли ему эта работа.
Отбор персонала при приеме на работу должен включать следующие этапы:
выбор источника набора персонала;
предварительный отбор;
отборочное собеседование;
принятие решения.
Предварительный отбор предназначен для того, чтобы предложить, или отказать кандидату участвовать в конкурсе на объявленную вакансию. Он может осуществляться в форме предварительного собеседования, анализ заявления или писем, беседы по телефону, анализа резюме.
Собеседование целесообразно осуществлять в следующей последовательности:
- встреча кандидата;
- неформальный разговор;
- фаза интервью;
- фаза мотивации;
- фаза дискуссии;
- завершение собеседования.
После окончания собеседования собранная информация анализируется и на основе этого принимается решение. Выбранному кандидату делается предложение о найме. Прием на работу заканчивается подписанием трудового договора (контракта). Договор в Приложении.
В турфирме ООО «Пилигрим-НН » каждый сезон Апрель – сентябрь проводят небольшие соревнования (акция) между сотрудниками. Она включает в себя количество проданных путевок, победителя всегда поощряют хорошими призами. Так же там есть номинация « Самый приветливый сотрудник», что немаловажно для турфирмы. Продвижение по должности в ООО «Пилигрим-НН» происходит довольно таки часто, так как фирма с каждым годом расширяется. Вообще ООО «Пилигрим-НН» соответствует всем универсальным правилам, которые и позволяют им повышать эффективность работы персонала и культуру обслуживания посетителей. Данная акция является инструментом мотивации менеджеров турфирмы.
5. Информационная система управления
Управление – важнейшая функция, без которой немыслима целенаправленная деятельность любого социально-экономической, организационно-производственной системы. Систему, реализующую функции управления, называют системой управления.
Функции системы управления:
- прогнозирование;
- планирование;
- учет;
- анализ;
- контроль;
- регулирование.
Управление связано с обменом информацией между компонентами системы, а также системы с окружающей средой. В процессе управления получают сведения о состоянии системы в каждый момент времени о достижении заданной цели с тем, чтобы воздействовать на систему и обеспечить выполнение управленческих решений.
Таким образом, любой системе управления экономических объектов соответствует своя информационная система, которая называется экономической информационной системой. (Совокупность внутренних и внешних потоков прямой и обратной информации, связи экономических объектов, методов, средств, специалистов, участвующих в процессе обработки информации и выработке управленческих решений.)
Автоматизированная информационная система – это экономико-математические методы и модели технологий, программы, технологические средства и специалисты для обработки информации. Т.о. информационная система может быть определена с технологической точки зрения как набор взаимосвязанных компонентов, которые собирают, обрабатывают, запасают и распределяют информацию, чтобы поддержать принятие решений и управление организацией.
Виды информации:
Внешняя – директивные указания вышестоящих органов, местных органов управления, документы от других организаций и предприятий-смежников;
Внутренняя – данные о ходе производства на предприятии, о выполнении плана, о работе подразделений и служб.
В туристической сфере можно выделить следующие виды информации
законодательная и нормативно-правовая база;
методическая и методологическая информация;
аналитическая – обработанные и систематические данные статистического и прогнозируемого характера;
описательная – информация о туристических ресурсах данные об истории, объектах показа, достопримечательностях, климатических условиях, географическом положении, культурных традициях;
справочная- расписание движения транспорта, контактные данные о режиме и порядке работы турфирмы;
информация об объектах и других средствах размещения- описания гостиниц, пансионатов, санаториев, домов отдыха и т.д., содержащая данные о местоположении, предоставляемых услугах, номерном фонде, инфраструктуре;
информация о туре – данные о комплексе услуг по размещению, перевозке, питанию туристов, экскурсионных турах, а также услуг гидов-переводчиков и других услуг, предоставляемых в зависимости от целей путешествия;
информация о гражданах (персональные данные);
информация бронирования – сформированные и структурированные и представленные в определенном формате данные, достаточные для заключения договоров, оформленных в виде заказа в письменном или электронном виде, и направленная турагенствам, туроператорам или лицам, предоставляющим отдельные услуги;
экономическая информация, финансовая и бухгалтерская отчетность;
новостная;
рекламная.
Пользователями информации являются: физические лица (туристы), юридические лица (турагенства), общественные организации и профессиональные объединения, образовательные учреждения, государственные организации. Поставщиками информации являются: туроператоры, авиакомпании, предприятия транспорта (РЖД, автобусы), гостиницы Нижнего Новгорода других городов и стран, экскурсионные компании и т.д.
Программы, используемые в турфирме, которые обеспечивают процесс бронирования, продажи туров являются «Форос» и «Туры.
6. Экономические службы и финансовый менеджмент
Анализ структуры баланса
Чтобы охарактеризовать финансовое состояние организации, необходимо оценить размещение, состав и использование средств (активов), состояние источников их формирования (пассивов) по принадлежности и срокам погашения обязательств.
Таблица 2 - Систематизированные группы агрегированного баланса
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года |
| Имущество | Источники имущества | ||||
|
Внеоборотные активы Основные средства |
2221 |
1659 |
III.Капитал и резервы Уставный капитал Нераспределенная прибыль |
10 (1352) |
10 1114 |
|
II.Оборотные средства Запасы Дебиторская задолженность Краткосрочные финансовые вложения Денежные средства Итого по разделу II |
478 149 - 240 867 |
700 186 100 61 1047 |
IV.Долгосрочные обязательства | - | - |
|
V. Краткосрочные обязательства Займы и кредиты Кредиторская задолженность Итого по разделу V |
3915 515 4430 |
670 912 1582 |
|||
| Баланс | 3089 | 2706 | Баланс | 3089 | 2706 |
Признаками общей положительной оценки бухгалтерского баланса являются:
- рост собственного капитала;
- отсутствие резких изменений в отдельных статьях баланса;
- равновесие дебиторской и кредиторской задолженностей;
- отсутствие убытков, просроченной задолженности и т.д.
Если мы обратимся к данным таблицы, то можем выделить некоторые моменты.
Наблюдается рост капитала (3-й раздел), что связано в первую очередь с появлением собственной прибыли в то время, как в начале отчетного года наблюдался убыток. В статьях баланса и в конечной валюте баланса отсутствуют данные об убытках и задолженностях. Эти факты характеризуют баланс с положительной стороны.
В то же время нельзя не отметить и отдельные факты, характеризующие баланс предприятия скорее отрицательно. Это неравновесие дебиторской (186 т.р.) и кредиторской (912 т.р.) задолженностей. И наличие достаточно резких изменений в отдельных статьях баланса (уменьшение основных средств, рост нераспределенной прибыли, сокращение займов и кредитов). Это может быть связано с ремонтом офиса турфирмы и закупкой новой оргтехники, которые производились в феврале-марте предыдущего года. Данные процессы требовали вложения достаточно больших денежных сумм, что естественным образом отразилось на статьях баланса 2006 года (наличие непокрытого убытка, большие суммы займов). Эти средства были отложены предприятием в 2006 году для проведения ремонтных работ в 2007 году. Именно с этими данными, характеризующими деятельность предприятия с отрицательной стороны, заведение начало работу в 2007 году. И, как видно по результатам на конец года, завершило его весьма успешно. Но именно требуемые вложения привели к резким колебаниям статей баланса (которые согласно теории не характеризуют деятельность предприятия положительно).
Для более точной оценки баланса было бы целесообразно рассмотреть каждый раздел баланса.
Рассматривая второй раздел баланса, хорошо просматривается положительная тенденция деятельности предприятия. Сумма оборотных средств увеличилась. Появилась возможность создавать краткосрочные финансовые вложения. Увеличилась сумма дебиторской задолженности, которая в итоге вернется на предприятие. Увеличилась сумма запасов, в первую очередь, за счет такой важной статьи, как затраты в незавершенном производстве. Это означает, что у организации есть возможность вкладывать денежные средства. Таким образом, данные по второму разделу, говорят о положительной тенденции в деятельности организации.
Данные по третьему разделу свидетельствуют о появлении нераспределенной прибыли, в начале года речь шла только о непокрытом убытке.
Данные по пятому разделу также свидетельствуют о положительной финансовой деятельности. Снизилась сумма займов и кредитов практически в 6 раз, что стало главной причиной уменьшения показателя и в целом по группе.
Таким образом, рассматривая данные по каждому разделу, можно придти к выводу, что о положительной тенденции в хозяйственной деятельности организации. А уменьшение суммы баланса на конец года связано, в первую очередь, с уменьшением суммы займов и кредитов предприятия и уменьшением стоимости основных средств.
Анализ ликвидности баланса
Ликвидность баланса определяется как степень покрытия обязательств предприятия ее активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Данный анализ заключается в сравнении средств по активу, сгруппированных по скорости их превращения в денежные средства (по ликвидности) и расположенных в порядке убывания ликвидности, с обязательствами, сгруппированными по срокам их погашения и расположенным в порядке возрастания их сроков. Платежеспособность предприятия предполагает способность своевременно осуществлять платежи.
Наиболее ликвидные активы ООО «Пилигрим-НН» - денежные средства предприятия, и краткосрочные финансовые вложения на конец отчетного периода составили 161 тыс. руб., а наиболее срочные обязательства ООО «Пилигрим-НН» - кредиторская задолженность на конец отчетного периода составили 912 тыс. руб. Можно сделать вывод, о том, что первое условие абсолютной ликвидности не соблюдается, т.к. наиболее ликвидные активы не превышают по сумме наиболее срочные обязательства.
Из бухгалтерского баланса видно, что быстро реализуемые активы отчетного периода – дебиторская задолженность и прочие активы (186 тыс. руб.) не превышают по сумме краткосрочные пассивы отчетного периода – краткосрочные кредиты и заемные средства (670 тыс. руб.), поэтому можно сделать вывод, что второе условие абсолютной ликвидности бухгалтерского баланса не соблюдается.
Сравнивая медленно реализуемые активы и долгосрочные пассивы в базисном периоде можно сделать вывод, что третье условие абсолютной ликвидности соблюдается. Сумма медленно реализуемых активов – запасов – составляет 700 т.р., в то время как долгосрочные обязательства, по данным баланса, у предприятия отсутствуют.
На конец отчетного периода труднореализуемые активы меньше по сумме постоянных пассивов в базисном периоде на 535 тыс. руб., это означает, что четвертое условие ликвидности баланса соблюдается.
В целом можно сказать, что ликвидность баланса в отчетном периоде удовлетворительная, так как соблюдены лишь два условия абсолютной ликвидности баланса.
Показатели ликвидности
Общий коэффициент покрытия
 ,
Где ОА = (Итого по Разделу II) – (расходы будущих периодов); КО = (Итого по Разделу V) – (доходы будущих периодов).
Кт.л.0 = (867-4)/(4430-0)=0,19
Кт.л.1 = (1047-32)/(1582-0) = 0,64
Вывод: согласно полученным данным, отношение оборотных активов к краткосрочным обязательствам составляет 0,19 (на начало отчетного периода) и 0,64 (на конец отчетного периода). Это говорит о том, что оборотные активы предприятия не покрывают краткосрочные платежи. При рациональном использовании ресурсов этот показатель должен составлять 1-2.
Промежуточный показатель покрытия
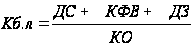
Кб.л.0 = (240+0+149)/ 4430= 0,088
Кб.л.1 = (61+100+186)/1582 = 0,22
Вывод: Нормативное значение промежуточного показатель покрытия 0,7-0,8.
В данном бухгалтерском балансе данные коэффициенты слишком низкие, что говорит о том, что предприятие не обладает достаточным количеством средств для покрытия краткосрочных обязательств. Причина – большой размер краткосрочных обязательств предприятия, хотя их сумма на конец отчетного периода существенно снизилась.
3) Коэффициент абсолютной ликвидности
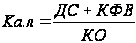
Ка.л.0 = (240+0)/ 4430= 0,05
Ка.л.1 = (61+100)/1582 = 0,1
Вывод: нормативное значение 0,1-0,2.
В нашем случае у предприятия стало достаточно количество денежных средств и краткосрочных финансовых вложений для покрытия краткосрочных обязательств к концу отчетного периода, после завершения ремонтных работ, при вхождении в обычный рабочий ритм.
4) Коэффициент ликвидности при условии мобилизации запасов и затрат (17, с 53)
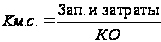
Км.с.0 = (478)/4430 = 0,11
Км.с.1 = (700)/1582= 0,44
Вывод: Нормативное значение 0,5-0,7
Коэффициент ликвидности при условии мобилизации запасов и затрат на начало и на конец отчетного периода не соответствуют норме. Хотя значение показателя на конец отчетного периода практически приблизился к норме. Данные коэффициенты показывают степень зависимости ликвидности от материально-производственных запасов и затрат с точки зрения необходимости мобилизации средств на погашение краткосрочных обязательств.
Показатели платежеспособности
Общая степень платежеспособности
Кпл1 = (стр.690 + стр.590) / Среднемесячная выручка
Кпл1 0 = (4430+0)/(48865/12) = 1,09
Кпл1 1 = (1582 +0)/(53656/12) = 0,35
Вывод: Коэффициенты платежеспособности не превышают 3-х, поэтому можно сказать, что в начале отчетного периода общая задолженность могла быть погашена при условии использования на ее погашение выручки от продажи товаров за срок 1,09 месяца, а в конце отчетного периода уже за срок 0,35 месяца.
Коэффициент задолженности по кредитам банков и займам
Кпл2 = (стр.590 + стр.610) / Среднемесячная выручка
Кпл2 0 = (0+3915)/(48865/12) = 0,96
Кпл2 1 = (0+670)/(53656/12) = 0,15
Вывод: в начале отчетного периода задолженность банкам при условии использования на ее погашение выручки от продажи товаров может быть погашена за срок 0,96 месяца, а в конце отчетного периода – за срок 0,15 месяца.
Коэффициент задолженности другим организациям
Кпл3 = (стр.621 + стр.625) / Среднемесячная выручка
Кпл3 0 = (240+48)/(48865/12) =0,07
Кпл3 1 = (385+452)/(53656/12) =0,19
Вывод: В начале отчетного периода задолженность другим организациям при условии использования на ее погашение выручки от продажи товаров может быть погашена за 0,07 месяца, а в конце отчетного периода – за срок 0,19 месяца. Это связано с увеличением задолженностей именно перед поставщиками, подрядчиками и прочими кредиторами.
Коэффициент задолженности фискальной системе
Кпл4 = (стр.623 + стр.624) / Среднемесячная выручка
Кпл4 0 = (0)/(48865/12) =0
Кпл4 1 = (27)/(53656/12) = 0,006
Вывод: В конце отчетного периода задолженность перед государством, при условии использования на ее погашение выручки от продажи товаров может быть погашена за срок 0,006 месяца, а в начале отчетного периода такой задолженности у предприятия не было.
Коэффициент внутреннего долга (23, с 72)
Кпл5 = (стр.622 + стр.630 + стр.640 + стр.650 + стр.660) /
Среднемесячная выручка
Кпл5 0 = (227+0+0+0+0)/(48865/12) = 0,056
Кпл5 1 = (47+0+0+0+0)/(53656/12) =0,01
Вывод: Вначале отчетного периода задолженность перед персоналом организации, при условии использования на ее погашение выручки от продажи товаров может быть погашена за срок 0,056 месяца, в конце отчетного периода данная задолженность может быть погашена за срок 0,01 месяца.
Степень платежеспособности по текущим обязательствам (23, с 74)
Кпл6 = стр.690 / Среднемесячная выручка
Кпл6 0 = 4430/(48865/12) = 1,09
Кпл6 1 = 1582/(53656/12) = 0,35
Вывод: В начале отчетного периода текущая задолженность при условии использования на ее погашение выручки от продажи турпродукта может быть погашена за срок 1,09 месяца, а в отчетном данная задолженность может быть погашена в срок 0,35 месяца.
В целом показатели платежеспособности в ООО «Пилигрим-НН» очень высокие, все они не превышают 1-го месяца.
Показатели финансовой устойчивости
Коэффициент автономии.

Кавт. 0 = -1342/3089 = - 0,43
Кавт. 1 = 1124/2706 = 0,42
Вывод: Минимальное пороговое значение коэффициента автономии оценивается на уровне 0,5. Как видно по полученным данным, в начале отчетного периода данный показатель имеет отрицательное значение. В конце отчетного периода коэффициент автономии увеличился на 0,85, практически в 2 раза и практически стал соответствовать необходимому нормативу. Низкий уровень коэффициента говорит о том, что ООО «Пилигрим-НН» имеет слишком мало собственных средств.
Уровень заемного капитала

Кзав.0 = (3915+515)/3089=1,43
Кзав.1 = (670+912)/2706=0,58
Вывод: В начале отчетного периода значение заемного капитала превысило валюту баланса на 0,43, в конце отчетного периода доля заемного капитала в валюте баланса сократилась до 0,58. Данная тенденция является положительной, однако уровень заемных средств по-прежнему остается высоким.
Соотношение заемных и собственных средств
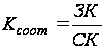
Ксоот.0 = (3915+515)/(-1342) = -3,3
Ксоот.1= (670+912)/1124 = 1,4
Вывод: В начале отчетного периода на 1 рубль собственных средств приходилось 3,3 руб. заемных средств, в конце отчетного периода доля заемных средств сократилась и на 1 рубль собственных средств приходится 1,4 руб. заемных средств. Нормативное значение данного показателя составляет 0,7. Полученные финансовые результаты означают потерю финансовой устойчивости предприятия
Коэффициент финансовой обеспеченности собственными средствами
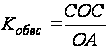
СОС = СК – ВА
СОС 0 = -1342 – 3089 = - 4431
СОС 1 = 1124 – 2706 = -1582
В отчетном периоде собственных средств предприятие не имеет.
Вывод: отрицательное значение коэффициента обеспеченности собственными средствами говорит о положении финансового состояния предприятия и слабой возможности проведения независимой финансовой политики.
Коэффициент маневрирования собственными оборотными средствами
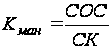
Вывод: отсутствие собственных средств естественным образом привело к тому, что собственный капитал не используется для финансирования текущей деятельности.
Коэффициент обеспеченности запасов собственным капиталом
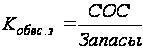
Вывод: отсутствие собственных средств на предприятии свидетельствует о негативной ситуации и о невозможности предприятия покрыть имеющиеся запасы.
В целом по показателям финансовой устойчивости можно сделать вывод, о том, что финансовая устойчивость проблемой предприятия по-прежнему является отсутствие собственных средств, которые можно было бы использовать. Однако если сопоставить данные на начало и на конец отчетного периода видна тенденция к улучшению. В начале отчетного периода капитал предприятия исчислялся в отрицательных цифрах, а в конце отчетного периода этот показатель стал уже положительным, хотя по-прежнему являлся ниже значения валюты баланса.
Показатели деловой активности
Коэффициент оборачиваемости активов
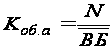
Коб. а = 53656/((3089+2706)/2) = 18,5
Длительность одного оборота
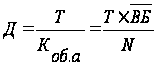
Д = 183/18,5 = 9,9
2) Коэффициент оборачиваемости оборотного капитала

Коб. ОА = 53656/((867+1047)/2) = 56
Длительность одного оборота
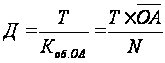
Д = 183/56 = 3,3
Вывод: Коэффициент оборачиваемости активов, который показывает скорость оборота всего имущества организации, составил 18,5. Длительность одного оборота, то есть количество дней нахождения средств в обороте, составляет 9,9 дня. Коэффициент оборачиваемости оборотного капитала, который показывает скорость оборота материалов и денежных средств, равен 56. Длительность одного оборота, то есть количество дней нахождения средств в оборотных активах, составляет 3,3 дня.
Рентабельность
Рентабельность имущества

Ra =2465/ ((3089+2706)/2) =0,85
Вывод: Рентабельность чистых активов по чистой прибыли обеспечивает окупаемость вложений, величина = 0,85 > 0. Рентабельность всех активов показывает, что на один рубль, вложенный в активы, приходится 85 копеек прибыли.
Коэффициент рентабельности оборотного капитала

RОА = 2465/ ((867+1047)/2) = 2,58
Вывод: Коэффициент рентабельности оборотного капитала определяет, что на один рубль, вложенный в собственный капитал, предприятие получает 2,58 руб. прибыли.
Рентабельность продаж

Rпр = 2465/ ((48865+53656)/2) = 0,05
Вывод: Коэффициент рентабельности продаж определяет, что в результате реализации продукции на один рубль выручки организацией получено 0,05 руб. прибыли.
7. Управление маркетингом
Деятельность любого предприятия направлена на достижение стоящих перед ним целей. Эти цели являются исходным моментом при разработке планов и программ маркетинга, процесс выполнения которых должен обеспечить точное продвижение к намеченным рубежам. Оценка же степени выполнения намеченных целей и программ обеспечивается при помощи системы маркетингового контроля.
Контроль маркетинга – постоянная, систематическая и непредвзятая проверка и оценка положения и процессов в области маркетинга, другими словами – сравнение норм и реального положения. Процесс контроля обычно состоит из четырех стадий:
- установление плановых величин и стандартов;
- выяснений реальных значений показателей;
- сравнение;
- анализ результатов сравнения.
При организации маркетинговой структуры туристского предприятия необходимо соблюдение следующих основных принципов ее построения:
- простота маркетинговой структуры. Чем проще структура при прочих равных условиях, тем мобильнее управление ею и выше шансы на успех;
- эффективная система связей между подразделениями. Это обеспечивает четкую передачу информации и обратную связь;
- малозвенность маркетинговой структуры. Чем меньшим количеством звеньев характеризуется структура, тем более оперативной будет передача информации как сверху вниз, так и снизу вверх.
- гибкость и приспособляемость. Под влиянием быстрого изменения покупательского спроса, высоких темпов научно-технического прогресса, роста масштабов усложнение сбыта, а также других факторов изменяются характер и направление целей предприятия, способы их достижения.
Руководители и ведущие специалисты маркетинговых служб турфирмы ООО «Пилигрим-НН» удовлетворяют общим требованиям, предъявляемым к кадрам управления (компетентны, способны управлять собой, умеют решать проблемы, способны обучать подчиненных).
Среда маркетинга.
Турфирма ООО «Пилигрим-НН» действует в постоянно меняющихся условиях, связанных с многообразием отношений, складывающихся внутри него, а также с другими экономическими субъектами. Совокупность этих отношений и составляет понятие среды маркетинга. Она во многом определяет характер деятельности фирмы и должна в обязательном порядке детально рассматриваться в процессе проведения маркетинговых исследований.
Для того чтобы определить маркетинговую стратегию и провести её в жизнь, руководство должно иметь углубленное представление о:
- внутренней среде туристского предприятия, ее потенциал и тенденция развития;
- внешней среде, ее особенностях и месте, занимаемом в ней предприятие.
Внутренняя среда – это часть общей маркетинговой среды, которая находится внутри предприятия и контролируется им. Она заключает в себе тот потенциал, который дает возможность фирме функционировать, а следовательно, существовать и выживать в определенном промежутке времени.
Внутренняя среда анализируется по следующим направлениям:
- кадры (их потенциал, квалификация, подбор, обучение и продвижение, оценка результатов труда и стимулирование);
-организация управления (коммуникационные процессы, организационные структуры, нормы, правила, процедуры, распределение прав и ответственности, иерархия подчинения).
-финансы (поддержание ликвидности, обеспечение прибыльности, создание инвестиционных возможностей);
-маркетинг (стратегия туристского продукта, ценовая стратегия, сбытовая стратегия, коммуникационная стратегия).
Цель исследования внутренней среды – выявление сильных и слабых сторон туристского предприятия.
Внешняя среда рассматривается как совокупность двух относительно самостоятельных подсистем:
Факторы макросреды маркетинга туристского предприятия
Проводя исследования факторов макросреды, очень важно иметь в виду 2 принципиальных момента:
- во-первых, все факторы макроокружения маркетинга сильно взаимосвязаны и влияют друг на друга, поэтому их анализ необходимо вести не по отдельности, а системно, в комплексе;
- во-вторых, степень воздействия факторов макросреды на различные предприятия неодинакова и зависит от их размеров, территориального расположения, особенностей деятельности и т.д.
Ценовая политика
Цена – важнейший элемент комплекса маркетинга. Предприятия стремятся не поддаваться стихии рынка, а пытаются сами сформировать выгодные и им, и потребителям цены.
Являясь всего лишь одной из составляющих маркетинговых средств, цена выполняет тем не менее исключительно важную функцию, которая состоит в получении выручки от реализации.
И, наконец, цена – сильнейшее оружие в борьбе с конкурентами на рынке.
Актуальность проблемы разработки ценовой стратегии в деятельности турфирм связана со следующими факторами:
ценообразование является одной из основных сторон маркетинговой деятельности, важным средством управления, которое позволяет формировать объем прибыли фирм;
свободное установление цены на туристские услуги связано с решением ряда методических проблем;
большинство мелких и средних туристских фирм не обладает достаточными ресурсами для активного использования методов неценовой конкуренции;
рынок туристских услуг по сути является рынком покупателя.
Анализируя особенности ценообразования, можно отметить, что фирма постоянно изменяет стоимость туров в зависимости от сезонности. После проведения маркетинговых исследований турфирма ООО «Пилигрим-НН», ожидая увеличения спроса со стороны потребителей с низкими и высокими доходами, стала предлагать туры, ориентированные именно на эти группы клиентов, увеличив объем реализации почти на 50% по отношению к началу образования фирмы.
Целями турфирмы ООО «Пилигрим0НН» являются:
- обеспечение доминирующей позиции на туристическом рынке за счет предоставления качественных услуг любому клиенту;
- обеспечение круглогодичности продаж;
- сохранение конкурентных преимуществ;
- развитие сотрудничества.
Для этого фирма постоянно проводит маркетинговые исследования, в том числе: анализ цен и услуг конкурентов («Экзотур»), изучение потребностей клиентов, изучение конъюнктуры рынка, исследования тенденции развития рынка. Расширяет сеть реализации, сотрудничает с большим числом региональных агенств. Сотрудничает с транспортными компаниями, что дает гарантию качественного и постоянного обслуживания, с гостиницами, что позволяет повышать уровень классности, не поднимая цены путевки.
Турфирма применяет следующие стратегии:
- базовая – анализ: основной источник конкурентных преимуществ – создание более конкурентоспособных турпродуктов; ширина продуктовой линии- обширная; слабые стороны- риск не достигнуть поставленных целей, высокие затраты на рекламу, появление аналогичных продуктов, изменение вкусов потребителей и т.д.;
- функциональная стратегия – наступательная: наступление на сильные стороны конкурентов (предлагает самые низкие цены по сравнению с конкурентами, уделяет качеству своего товара особое внимание, выдвигает данную проблему на первый план); наступление на слабые стороны конкурентов (стремится обслуживать те сегменты рынка, которым конкуренты не уделяют внимания).
Турфирма ООО «Пилигрим-НН» старается постоянно следить за изменением вкусов,