Проект программы развития областного образовательного ресурса по футболу
Основными источниками финансирования частных и коммерческих спортивно-оздоровительных организаций в зарубежных странах являются:
- членские и вступительные взносы, составляющие до 70% всех поступлений;
- поступления от оплаты за тренировочные программы и консультации;
-доход от оплаты дополнительных и сопутствующих услуг, достигающий в некоторых клубах 30%;
- доходы за счет новых членов клуба (большинство зарубежных клубов работают на 70-80% своих потенциальных возможностей и поэтому планируют рост числа членов клуба и соответствующий финансовый доход);
- доход от лицензионной деятельности и другой коммерческой деятельности;
- поступления от спонсоров и благотворительных фондов.
Следует подчеркнуть, что специалисты зарубежных клубов применяют очень гибкие системы оплаты членских взносов.
Наряду с дифференцированной системой членских взносов применяется еще и система скидок. Так при месячной оплате членских взносов предоставляется 6% -ная скидка для тех членов клуба, которые платят за целый год вперед.
Экономический анализ деятельности клубов.
Зарубежные специалисты уделяют экономическому анализу деятельности спортивно-оздоровительных клубов очень большое внимание. В этом можно убедиться, ознакомившись с рекомендациями американских специалистов по финансовому менеджменту, предназначенными руководителям спортивно-оздоровительных клубов.
1. Необходим личный контроль над всеми статьями расходной части сметы.
2. Результативными являются сравнение доходов своего клуба со средними показателями в отрасли и отказ от деятельности, требующей расходов, не укладывающихся в диапазон общепринятой нормы.
3. Необходим подробный анализ наиболее крупных статей расходов.
4. Для осуществления контроля за расходами эффективно использование компьютера, проведение его в течение всего года и сравнение финансовых доходов с прогнозами.
5. Договора с поставщиками сопутствующих услуг лучше всего осуществлять на конкурсной основе.
6. В целях сокращения расходов лучше всего покупать оборудование совместно с другими клубами или организациями.
7. Необходимо собирать информацию о вероятности повышения цен на коммунальные и почтовые услуги и заранее планировать ответные действия.
8. Персонал должен быть в курсе финансовой политики клуба в области расходов.
Критерии оценки эффективности работы клубов. Среднестатистический спортивно-оздоровительный клуб в США насчитывает от 1500 до 2000 членов. Клубы открыты, как правило, по 17 часов в день. Наиболее популярные часы работы с 16.00 до 20.30 ч.
В США владельцы коммерческих спортивно-оздоровительных организаций в качестве критерия оценки эффективности работы клуба используют соотношение общей годовой прибыли с общей площадью комплекса. Для клубов (центров) без теннисных кортов применяются следующие показатели: 30 долл. на квадратный фут расценивается как "удовлетворительно", 35 долл. на квадратный фут - "хорошо", 40 долл. на квадратный фут - "отлично".
В зарубежных клубах принята практика к концу года подводить итоги его деятельности. При этом обязательно учитывается количество новых членов спортивной организации, а также тех, кто по каким-то причинам покинул клуб. Немногие зарубежные клубы работают на полную мощность, поэтому практически все они планируют увеличение своих членов в течение года. Принимая во внимание, что большинство клубов работают на 70-80% своих потенциальных возможностей, рост числа членов клуба в год на 6-8% считается удовлетворительным, на 8-10% - хорошим и на 10-12% - отличным.
Налогообложение спортивных организаций.
Во многих зарубежных странах существует льготное налогообложение спортивно-оздоровительных клубов, стимулирующее предпринимателей заниматься этим видом малого бизнеса. Например, в ФРГ с 1990 г. вступил в силу закон об оказании помощи спортивным клубам. В соответствии с законом о налогообложении корпораций, прибыль которых не превышает 7500 марок, налог не взимается. Под эту статью подходят и спортивные клубы. Клубы получили также право возмещать убытки, понесенные ими в одном виде деятельности, за счет доходов в другом виде.
Важно только следить, чтобы при финансовых операциях деятельность клуба в целом не оказалась убыточной. В противном случае он лишается льгот при выплате налогов. Поэтому торговля спортивными товарами и инвентарем, осуществляемая спортивным клубом, может принести ему большую пользу. Если учесть, что цены на товары, продаваемые в клубах, ниже, чем в специализированных магазинах, то станет ясно, что этот закон дает клубам значительные преимущества.
Но законодательные власти Германии этим не ограничились. Они предусмотрели возможность снижения налогов и при взимании их с оборота капитала клуба. Так, если в предыдущем году оборот капитала клуба не превысил 60 000 марок, то такому клубу предоставлено право ни удерживать 1% от оборота капитала, подлежащего налогообложению, в счет выплаты налога авансом. В этой ситуации детальное определение доходов и расходов производится с согласия клуба.
Во Франции применяется система разнообразных льгот по налогообложению спортивных организаций. Ставка такого налога для них с 1993 г. зафиксирована на уровне 33,3% вместо плавающей ставки от 34 до 42% для других видов организаций. Имущественные доходы спортивных клубов и спортсооружений также облагаются налогами по пониженной ставке от 10 до 24%. При этом учитываются источники происхождения доходов.
В соответствии с французским Налоговым кодексом облагаются налогом на прибыль те организаций, которые обычно занимаются проведением спортивных соревнований, поскольку здесь речь идет о проведении платных мероприятий, относящихся к коммерческой деятельности. Налоги, связанные с проведением спортивных мероприятий, приравнены к налогам со зрелищных мероприятий и дополнительным сборам па стоимость билетов. Сбор со спортивных зрелищ - это сбор, пропорциональный входной плате, взимаемый организаторами спортивных мероприятий.
Однако спортивные организации освобождаются от налога на прибыль, если проводимые ими соревнования представляют определенный интерес для местных коммун и регионов. Это относится к тем спортивным организациям, уставы которых не предусматривают занятий коммерческой деятельностью.
Завершить анализ зарубежного опыта спортивного клубного движения представляется целесообразным футурологическим эссе о будущем немецких спортивно-оздоровительных клубов. По мнению немецких специалистов, сейчас спортивные клубы должны быть открыты для молодых и старых, сильных, слабых и инвалидов, иностранных граждан и переселенцев. Это относится и к сельскому клубу, насчитывающему примерно сотню членов, и к городскому клубу, число членов которого нередко превышает тысячу, где имеется дюжина всяких секций и где есть штатные сотрудники и большое число общественников. Хотя повсюду речь идет о менеджменте, тем не менее оба вида спортклубов существуют за счет добровольных помощников.
Люди занимаются спортом все чаще, разнообразнее и дольше. Общество становится более спортивным, однако при этом теряется первоначальное значение спорта. Если говорить о молодежи, то она хочет сделать свой спортивный образ жизни как можно более свободным, поэтому ищет скорее дорогие, хотя и не лучшие формы занятий спортом в коммерческих студиях, но не в солидарных обществах, каковыми являются спортивные клубы, которые хотя и предоставляют проверенные виды услуг, но окружающая обстановка и время занятий не всегда соответствуют потребностям молодежи. Именно эти слабые места в организации работы клубов должны быть устранены.
Будущее имеют только те клубы, которые действительно ориентируются на него. Немецкие специалисты отмечают, что менеджеры на пути в будущее должны быть в полном согласии со следующими принципами:
- формирующееся спортивное движение должно стать более автономным и свободным, учитывая возросшее значение спорта в жизни общества, активно отстаивать его интересы, определять приоритеты своей деятельности и иметь возможность выдержать усиливающееся давление со стороны государства;
- динамику изменений уже нельзя больше дифференцировать в виде спорта высших достижений, массового спорта и реабилитационною спорта или известной с давних пор модели пирамиды. Спортивный клуб остается фундаментом. Без него не обойтись, даже если вершина структуры спорта будет иметь свою собственную форму;
- организационное единство спорта может быть обеспечено перед лицом активности и профессиональной и коммерческой сферах только лишь в новых формах и при новом ранжировании задач.
Спорт - это значительно большее, чем стоящие в центре внимания события со спортивными рекордами, победами и медалями, сохраняющими еще свою привлекательность. Спорт представляется как приносящая радость личная активность миллионов людей при огромном количестве добровольных общественных помощников.
Общественная работа в сфере спорта должна рассматриваться как одно из самых эффективных движений, направленных против недовольства со стороны государства.
2. Анализ деятельности ГС УСУ «Брестский областной центр олимпийского резерва по футболу»
2.1 Основные цели и задачи ГС УСУ «Брестский областной ЦОР по футболу»
Государственное специализированное учебно-спортивное учреждение «Брестский областной центр олимпийского резерва по футболу» осуществляет свою деятельность в соответствии с Конституцией Республики Беларусь, Гражданским кодексом Республики Беларусь, Законом Республики Беларусь «О физической культуре и спорте», приказами и указаниями Министерства спорта и туризма Республики Беларусь, решениями Брестского областного Совета депутатов, Брестского областного исполнительного комитета, приказами Органа управления, другими актами законодательства и настоящим Уставом, разработанным в соответствии с законодательством Республики Беларусь, и Положением о центре олимпийского резерва, утвержденным постановлением Министерства спорта и туризма Республики Беларусь от 28 декабря 2004 года № 11.
Государственное специализированное учебно-спортивное учреждение «Брестский областной центр олимпийского резерва по футболу» может осуществлять деятельность после прохождения государственной аккредитации в Министерстве спорта и туризма Республики Беларусь в порядке, установленном законодательством.
Государственный контроль за качеством подготовки учащихся в ГС УСУ «Брестский областной ЦОР по футболу» осуществляет Министерство спорта и туризма Республики Беларусь путем проведения его государственной аттестации в установленном порядке.
ГС УСУ «Брестский областной ЦОР по футболу» финансируется из средств областного бюджета и вправе осуществлять приносящую доходы деятельность в соответствии с законодательством и настоящим Уставом.
Место нахождения ГС УСУ «Брестский областной ЦОР по футболу»: Республика Беларусь, 224020, город Брест, улица Высокая, 19.
Предметом деятельности ГС УСУ «Брестский областной ЦОР по футболу» является развитие футбола, видов, включенных в программу Олимпийских игр, и по которым созданы национальные команды Республики Беларусь.
Основными целями создания ГС УСУ «Брестский областной ЦОР по футболу» являются:
- реализация государственных программ развития спорта в Республике Беларусь в части развития футбола, подготовки национальных и сборных команд Республики Беларусь, спортивного резерва по футболу;
- подготовка спортсменов-инструкторов национальных команд Республики Беларусь по футболу;
- подготовка членов, стажеров и резервного состава сборных команд Республики Беларусь по футболу;
- содействие организациям физической культуры и спорта в их деятельности по развитию футбола;
- развитие материально-технической базы ГС УСУ «Брестский областной ЦОР по футболу» для обеспечения его деятельности по организации подготовки спортивного резерва, национальных и сборных команд Республики Беларусь по футболу;
- организационно-методическое обеспечение подготовки спортивного резерва;
- популяризация развития футбола.
ГС УСУ «Брестский областной ЦОР по футболу» в соответствии с основными целями:
- реализует государственные программы развития спорта и мероприятия по их выполнению;
- обеспечивает организацию и проведение учебно-тренировочного процесса и осуществляет анализ его результатов;
- принимает участие в областных, республиканских и международных спортивных мероприятиях согласно календарному плану ГС УСУ «Брестский областной ЦОР по футболу», утвержденному в установленном порядке;
- разрабатывает и утверждает учебные планы, реализует программы подготовки спортсменов на всех этапах обучения для специализированных учебно-спортивных учреждений и осуществляет контроль за их реализацией;
- обеспечивает повышение квалификации и переподготовку работников ГС УСУ «Брестский областной ЦОР по футболу» ;
- осуществляет совместно с заинтересованными организациями научно-методическое и медицинское обеспечение отбора и подготовки спортивного резерва;
- обеспечивает надлежащее состояние закрепленного за ГС УСУ «Брестский областной ЦОР по футболу» имущества;
- способствует развитию и укреплению связей с международными спортивными организациями;
- осуществляет иные полномочия, предусмотренные законодательством Республики Беларусь.
Управление ГС УСУ «Брестский областной ЦОР по футболу» осуществляется в соответствии с законодательством Республики Беларусь, решениями облисполкома, Органа управления и настоящим Уставом.
Анализ организационной системы управления начнем с рассмотрения организационной структуры ГС УСУ «Брестский областной ЦОР по футболу», которая показана рисунке 2.1.
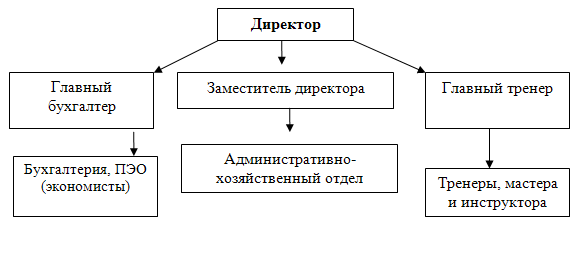
Рис. 2.1 Организационная структура управления ГС УСУ «Брестский областной ЦОР по футболу»
Руководителем ГС УСУ «Брестский областной ЦОР по футболу» является директор, назначаемый на должность и освобождаемый от должности Органом управления. Орган управления в соответствии с законодательством заключает с директором ГС УСУ «Брестский областной ЦОР по футболу» контракт.
Заместители директора и главный бухгалтер ГС УСУ «Брестский областной ЦОР по футболу» назначаются и освобождаются от должности директором ГС УСУ «Брестский областной ЦОР по футболу» по согласованию с Органом управления.
Директор ГС УСУ «Брестский областной ЦОР по футболу» :
- решает вопросы деятельности ГС УСУ «Брестский областной ЦОР по футболу», за исключением отнесенных настоящим Уставом и законодательством к компетенции Собственника или Уполномоченного органа;
- действует без доверенности от имени ГС УСУ «Брестский областной ЦОР по футболу» и в интересах Учреждения в соответствии с законодательством и настоящим Уставом;
- представляет его интересы в отношениях с государственными органами Республики Беларусь, юридическими и физическими лицами;
- организует работу ГС УСУ «Брестский областной ЦОР по футболу» ;
- утверждает по согласованию с Органом управления и финансовым управлением Брестского облисполкома структуру и штатное расписание ГС УСУ «Брестский областной ЦОР по футболу» ;
- определяет должностные права и обязанности работников в соответствии с законодательством Республики Беларусь;
- заключает договоры от имени ГС УСУ «Брестский областной ЦОР по футболу» ;
- выдает доверенности, открывает счета в банках;
- издает приказы и дает указания, обязательные для исполнения всеми работниками и учащимися ГС УСУ «Брестский областной ЦОР по футболу» ;
- в соответствии с законодательством и Правилами внутреннего трудового распорядка применяет меры поощрения и дисциплинарного воздействия к работникам ГС УСУ «Брестский областной ЦОР по футболу» ;
- утверждает по согласованию с Органом управления тарификационные списки, Положение о материальном стимулировании работников и иные локальные нормативные правовые акты;
- в пределах, установленных законодательством, Собственником или уполномоченным органом и настоящим Уставом, распоряжается имуществом, в том числе средствами ГС УСУ «Брестский областной ЦОР по футболу» , и несет персональную ответственность за не обеспечение сохранности этого имущества и эффективное его использование;
- выступает стороной от лица нанимателя в коллективных договорах с работниками ГС УСУ «Брестский областной ЦОР по футболу» , если Уставом или Правилами внутреннего трудового распорядка ГС УСУ «Брестский областной ЦОР по футболу» не предусмотрено иное;
- в установленном Органом управления порядке отчитывается перед ним, а также представляет документы и информацию о деятельности ГС УСУ «Брестский областной ЦОР по футболу»;
- несет персональную ответственность за невыполнение основных задач, возложенных на ГС УСУ «Брестский областной ЦОР по футболу» , не обеспечение сохранности и рационального использования материально-технической базы и имущества ГС УСУ «Брестский областной ЦОР по футболу» в соответствии с законодательством Республики Беларусь.
Права и обязанности работников ГС УСУ «Брестский областной ЦОР по футболу», их материальное обеспечение определяются нормативными правовыми актами Республики Беларусь, настоящим Уставом и должностными инструкциями, утверждёнными директором Учреждения.
Директор ГС УСУ «Брестский областной ЦОР по футболу» в области планово-экономической и организационно-управленческой деятельности:
осуществляет технико-экономическое обоснование нововведений в действующую систему управления;
организовывает проведение анализа экономической деятельности ГС УСУ «Брестский областной ЦОР по футболу» и его подразделений;
осуществляет координацию работы подразделений ГС УСУ «Брестский областной ЦОР по футболу»
обосновывает и разрабатывает мероприятия по повышению эффективности системы управления предприятием;
организует учет издержек обращения и управление затратами;
разрабатывает новые формы и методы управления;
участвует в разработке компьютерных информационных систем управления;
формирует информационные потоки в системе управления.
Однако, для достижения эффективности деятельности предприятия ГС УСУ «Брестский областной ЦОР по футболу» необходимо правильно организовать систему менеджмента на предприятии. Анализ организационной структуры показал, что данная система управления имеет ряд недостатков.
Недостатки организационной структуры предприятия ГС УСУ «Брестский областной ЦОР по футболу»:
Структура управления предприятием устарела и нуждается в реорганизации
Маленькое количество отделов, что влечет за собой большую загруженность сотрудников;
Между отделами нет четкого взаимодействия;
Большая загруженность руководителя предприятия.
Это связано с тем, что на предприятии отсутствует штат менеджеров и маркетологов, которые могут взять некоторые управленческие проблемы (такие как осуществляет технико-экономическое обоснование нововведений в действующую систему управления; разрабатывает планы совершенствования управления и наибольшей реализации услуг ГС УСУ «Брестский областной ЦОР по футболу»
Одной из самых значимых внутренних проблем является недостаточная заинтересованность сотрудников различных отделов в совершенствовании и доведении продукта. Взаимоотношения между рядовыми сотрудниками тесно взаимодействующих между собой отделов зачастую слишком формализованы, и, несмотря на бюрократичность, система взаимодействия отделов нечетко работает, когда дело касается конкретного продукта, отсюда сложности с контролем за выполнением мероприятий.
Каждый участник процесса «проектирования - сбыт» по-своему воспринимает проблемы, и по-своему пытается их решать. Проблемные задачи формируются не «от потребителя», и это обуславливает проблемы с конструкцией, технологией, контролем качества, а значит и со сбытом.
Очень громоздкий и инертный односторонний канал передачи информации, данные о продаже услуг, проходят длинную цепочку вплоть до высшего руководства, чтобы спуститься на ту же горизонталь, но уже в экономический отдел.
Следовательно, на предприятии необходимо четкое определение характера соподчиненности между звеньями организации. На данную задачу проектирования организационной структуры управления предприятия необходимо обратить наибольшее внимание. Именно здесь будет проведено кардинальное изменение подчиненности всех звеньев управленческой структуры.
Для того чтобы организация смогла добиться реализации своих целей, задачи должны быть скоординированы посредством «вертикального» разделения труда. Даже в крупных организациях большинство руководителей выполняет часто работу, не связанную с координированием работы других.
Такое случается и в ГС УСУ «Брестский областной ЦОР по футболу». Руководители высшего звена, сами иногда звонят клиентам или выходят на футбольную площадку, для того чтобы сохранить связь с клиентами, ощутить их потребности. Однако во всех организациях, за исключением самых маленьких, управление занимает так много времени, что становится все труднее осуществлять его мимоходом.
По мере разрастания организации людям сложнее ориентироваться, от кого они должны непосредственно принимать указания. На этом уровне, для того чтобы организация могла действовать успешно, работа по управлению должна быть четко отделена от неуправленческой работы, т.е. организации должны назначать руководителей и определять круг их обязанностей и ответственности.
Фактически, крупные организации современного общества стали возможны только тогда, когда стала четко ощущаться необходимость отделения управления от коммерческой или технической деятельности.
Работники ГС УСУ «Брестский областной ЦОР по футболу» имеют право на:
- обеспечение условий для осуществления своей профессиональной деятельности;
- творческую инициативу;
- защиту своей профессиональной чести и достоинства;
- участие в управлении ГС УСУ «Брестский областной ЦОР по футболу»через совет ГС УСУ «Брестский областной ЦОР по футболу»;
- самостоятельное определение форм, методов и средств обучения и воспитания учащихся, использование экспериментальных методик тренировки при условии обеспечения выполнения учебных планов и программ;
- повышение квалификации и (или) переподготовку в порядке, установленном законодательством Республики Беларусь;
- иные прав, предусмотренные актами законодательства Республики Беларусь.
Работники ГС УСУ «Брестский областной ЦОР по футболу» обязаны:
- осуществлять комплектование учебных групп;
- обеспечивать выполнение учебных планов и программ;
- постоянно совершенствовать свои профессиональные знания и педагогическое мастерство;
- проводить учебно-тренировочный и воспитательный процесс на высоком профессиональном уровне;
- принимать меры по обеспечению безопасности, сохранению здоровья и работоспособности учащихся;
- обеспечивать прохождение диспансеризации учащимися Учреждения не реже одного раза в 6 месяцев;
- уважать честь и достоинство учащихся, воспитывать их в духе гуманизма, гражданственности и уважения к закону и труду;
- обладать высокими моральными качествами. (приложение)
ГС УСУ «Брестский областной ЦОР по футболу» осуществляет следующие виды деятельности:
– деятельность спортивных объектов;
– прочая деятельность в области спорта;
– физкультурно-оздоровительная деятельность;
– прокат прочих бытовых изделий и предметов личного пользования;
– розничная торговля товарами для спорта и туризма;
– рекламная деятельность;
– предоставление услуг барами;
– прочая деятельность по охране здоровья человека;
– прочая деятельность по организации отдыха и развлечений, не включенная в другие группировки;
– сдача внаем собственного недвижимого имущества;
– услуги по хранению транспортных средств;
– предоставление прочих индивидуальных услуг;
– прочая розничная торговля в специализированных магазинах, не включенная в другие группировки;
– обработка данных;
– электросвязь;
– деятельность в области фотографии;
– проведение расследований и обеспечение безопасности.
– предоставление услуг прочими местами для краткосрочного проживания.
ГС УСУ «Брестский областной ЦОР по футболу» осуществляет следующие лицензируемые виды деятельности, в соответствии с Перечнем видов деятельности, на осуществление которых требуются специальные разрешения (лицензии), и уполномоченных на их выдачу государственных органов и государственных организаций, утвержденным Декретом П резидента Республики Беларусь от 14 июля 2003 г. №17;
- розничная торговля (включая алкогольные напитки и табачные изделия) и общественное питание.
- деятельность по обеспечению безопасности юридических и физических лиц;
- деятельность в области связи;
- деятельность по обеспечению пожарной безопасности;
- медицинская деятельность.
При осуществлении видов деятельности, требующих получения специального разрешения (лицензии), ГС УСУ «Брестский областной ЦОР по футболу» получает его в установленном законодательством порядке.
ГС УСУ «Брестский областной ЦОР по футболу» для реализации уставных целей в соответствии с направлениями своей деятельности открывает отделения по виду (видам) спорта и комплектует:
- группы начальной подготовки;
- учебно-тренировочные группы;
- группы спортивного совершенствования;
- группы высшего спортивного мастерства.
По решению Органа управления ГС УСУ «Брестский областной ЦОР по футболу» может комплектовать только группы высшего спортивного мастерства и спортивного совершенствования.
Учащиеся учебных групп относятся к постоянному составу ГС УСУ «Брестский областной ЦОР по футболу».
Группы комплектуются в установленном порядке учащимися, не имеющими отклонений в состоянии здоровья и противопоказаний для занятий спортом, способными достичь высоких результатов в спорте, а также учащимися, имеющими допуск к занятиям видами спорта, включенным в программу Паралимпийских и (или) Дефлимпийских игр.
ГС УСУ «Брестский областной ЦОР по футболу» проводит учебно-тренировочный процесс в режиме постоянно действующего сбора с учащимися других специализированных учебно-спортивных учреждений, включенными в число членов, стажеров и резерва сборных команд Республики Беларусь, и (или) перспективными учащимися других специализированных учебно-спортивных учреждений, ведущими подготовку к молодежным, юниорским и юношеским официальным международным соревнованиям (переменный состав).
Контрольные цифры приема без оплаты за подготовку в ГС УСУ «Брестский областной ЦОР по футболу» определяет облисполком или Орган управления по согласованию с облисполкомом.
ГС УСУ «Брестский областной ЦОР по футболу» сверх контрольных цифр приема без оплаты за подготовку может осуществлять прием граждан, не прошедших конкурсный отбор и не имеющих противопоказаний для занятий футболом, на подготовку за плату при условии соблюдения норм и правил организации учебно-тренировочного процесса.
План комплектования на очередной учебный год по отделениям, учебным группам и контингенту учащихся утверждается ежегодно Органом управления до 1 июня текущего года.
Годовой учебный план, списки учебных групп по этапам подготовки утверждаются ежегодно директором ГС УСУ «Брестский областной ЦОР по футболу» до 1 сентября текущего года.
Списки учащихся групп высшего спортивного мастерства и спортивного совершенствования утверждаются ежегодно директором ГС УСУ «Брестский областной ЦОР по футболу» по согласованию с Органом управления и Министерством спорта и туризма Республики Беларусь до 1 сентября текущего года.
В случае отчисления учащегося в течение учебного года из учебной группы тренер-преподаватель обязан доукомплектовать ее в месячный срок.
Наполняемость (комплектование) учебных групп, уровень спортивного мастерства учащихся по этапам подготовки, режим учебно-тренировочной работы, нормативы тарификации тренеров-преподавателей определяются в соответствии с действующим законодательством Республики Беларусь.
Спортсмены-инструкторы национальных команд Республики Беларусь по видам конного спорта включаются в составы учебных групп по согласованию с Министерством спорта и туризма Республики Беларусь.
2.2 Анализ деятельности ГС УСУ «Брестский областной ЦОР по футболу»
Представим структуру объемов финансирования из различных источников ГС УСУ «Брестский областной ЦОР по футболу» в таблице 2.1.
Динамика объемов финансирования представленная в таблице 2.1. свидетельствует о том, что доходы и поступления в ГС УСУ «Брестский областной ЦОР по футболу» возросли с 27524,8 тыс. руб. в 2007 году до 27829,0 тыс. руб. в 2009 году или на 2%.
В структуре источников финансирования учреждения преобладают поступления от предпринимательской деятельности – 69% в 2008 году и 69,7 в 2009 году, и поступления средств – 20,3% в 2008 году и 23% в 2009 году, что свидетельствует о стабильности поступления этого источника финансирования.
Объемы финансирования ГС УСУ «Брестский областной ЦОР по футболу» из бюджета уменьшились с 26316,0 тыс. руб. до 19791,0 тыс. руб. за анализируемый период, их удельный вес уменьшился с 10% до 7% .
В связи с увеличением тарифа по ОМС его удельный вес увеличился с 20,3% до 23% и составил в 2007 55490 тыс. руб., а в 2009 г. 64370 тыс. руб.
Вместе с тем, важно знать обеспечены ли расходы учреждения суммами полученных доходов по учреждению в целом и по подразделениям.
Таблица 2.1 Размер и структура объемов финансирования из различных источников в 2008-2009 года (тыс. рублей)
| Источник финансирования | 2008 год | 2009 год | ||
| Профинансировано | Удельный вес (%) | Профинансировано | Удельный вес (%) | |
| 1 | 2 | 3 | 4 | 5 |
| Поступление из бюджета по нормам | 2631,6 | 10,0 | 1979,1 | 7,0 |
| Поступление от предпринимательской деятельности | 19126,3 | 69,0 | 19328,0 | 69,7 |
| Средства ФОМС | 5549,0 | 20,3 | 6437,0 | 23,0 |
| Остаток средств на счете на начало года | 217,8 | 0,7 | 84,9 | 0,3 |
| Всего доходов и поступлений | 27524,8 | 100 | 27829,0 | 100 |
В тоже время необходимо отметить значительный объем остатка средств на счете ГС УСУ «Брестский областной ЦОР по футболу» на начало 2008 года – 217,0 тыс. руб. или 1% общего объема всех источников финансирования учреждения. Это объясняется задержкой финансирования расходов учреждения, как из бюджета, и сдача выручки за последние дни отчетного года. (приложение)
В 2009 году ситуация с финансированием ГС УСУ «Брестский областной ЦОР по футболу» стала более стабильной, о чем свидетельствует снижение суммы остатка средств на счете учреждения на начало 2009 года в объеме 84,9 тыс. руб. или 0,3% общего объема финансирования.
Для целей финансового анализа ГС УСУ «Брестский областной ЦОР по футболу» необходимо сравнить его потребности в финансовых средствах, рассчитанные на основе утвержденных нормативов для спортивного учреждения, с утвержденными бюджетными ассигнованиями по смете таблица 2.2. (приложение)
Таблица 2.2 Соотношение потребности ГС УСУ «Брестский областной ЦОР по футболу» в финансовых ресурсах с рассчитанными по смете за 2008-2009 годы ( тыс. рублей)
| Показатели | 2008 г. | 2009 г. | ||
| Потреб. учрежд. | Утверждено по смете | Потребность учреждения | Утверждено по смете | |
| 1 | 2 | 3 | 4 | 5 |
| Поступления из бюджета по нормам | 2194,1 | 2631,6 | 1736,2 | 1979,1 |
| Поступления от предпринимательской деятельности | 15908,8 | 19126,3 | 16800,5 | 19328,0 |
| Средства ФОМС | 5670,4 | 5549,0 | 6505,3 | 6437,0 |
| Остаток средств на счете на начало года | 0 | 217,8 | 0 | 84,9 |
| Всего доходов и поступлений | 23773,2 | 27524,8 | 25042,0 | 27829,0 |
Из приведенных данных таблицы 2.2. видно что, поступления из бюджета по утвержденной смете превысили запланированную потребность учреждения почти на 20% в 2008 г. и на 14% в 2009 году. Поступления от предпринимательской деятельности по утвержденной смете превысили запланированные потребности учреждения на 20,2% в 2008 году и на 15 % в 2009 году. Средства утвержденные по смете ниже запланированных потребностей учреждения на 2% в 2008 году и 1% в 2009 году. В целом по ГС УСУ «Брестский областной ЦОР по футболу» утвержденные по смете расходы превысили запланированные потребности учреждения на 15,8% в 2008 году и на 11,1% в 2009 году.
Снижение поступления средств над запланированным объясняется тем, что оплата коммунальных услуг производится за счет поступлений от предпринимательской деятельности.
Анализ финансового состояния ГС УСУ «Брестский областной ЦОР по футболу» представим в следующей таблице 2.3.
Активы в данной таблице характеризуют средства, которыми реально или потенциально обладает учреждение, а пассивы – средства, которые должны быть потрачены, поскольку они уже использованы учреждением. Отрицательное сальдо (в 2008 году – 507,8 тыс. руб. и в 2009 году 179,4 тыс. руб.) характеризует превышение пассивов над активами, то есть превышение задолженности организации над средствами которыми располагает организация.
Между тем часть средств может находиться в виде спорт инвентаря и материалов.
Однако спорт в отличие от отраслей материального производства характеризуется относительно небольшим удельным весом средств, находящихся в материалах и запасах, к тому же в условиях недофинансирования они сводятся к минимуму.
Поэтому анализ денежных средств, приведенный нами в таблице 2.4., дает довольно точную оценку состояния финансов ГС УСУ «Брестский областной ЦОР по футболу» в 2008 – 2009 годах.
Таблица 2.3 Финансовое состояние ГС УСУ «Брестский областной ЦОР по футболу» на 01.01.08 и на 01.01.2009 года (тыс. руб.).
Показатели |
2008 год | 2009 год | ||||||
| Бюджет | ФОМС |
Платные услуги |
ИТОГО | Бюджет | ФОМС |
Платные услуги |
ИТОГО | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| АКТИВЫ | ||||||||
|
1. Остаток средств на счете на начало года |
32,9 | - | 217,8 | 250,7 | 9,5 | 10,8 | 84,9 | 105,1 |
|
2. Другая Дебиторская задолженность |
58,4 | - | - | 58,4 | 46,9 | - | 3,4 | 50,3 |
| ИТОГО: | 91,3 | - | 217,8 | 309,1 | 56,4 | 10,8 | 88,3 | 155,4 |
| ПАССИВЫ | ||||||||
|
1.Задолженность поставщикам |
468,6 | - | - | 468,6 | 281,7 | - | - | 281,7 |
| 2. Расчеты | 216,9 | - | 123,0 | 339,9 | - | - | 53,1 | 53,1 |
|
3. Прочая Кредиторская задолженность |
8,4 | - | - | 8,4 | - | - | - | - |
| ИТОГО: | 693,9 | - | 123,0 | 816,9 | 281,7 | - | 53,1 | 334,8 |
| Сальдо | -602,6 | - | 94,8 | -507,8 | -225,4 | 10,8 | 35,2 | -179,4 |
Перейдем теперь к проблеме структуры расходов.
Для этого необходимо провести анализ постатейного распределения затрат в ГС УСУ «Брестский областной ЦОР по футболу» (таблица 2.4.).
Как видим из таблицы 2.4. объем расходов по ГС УСУ «Брестский областной ЦОР по футболу» вырос с 23740,4 тыс. руб. в 2008 году до 27698,1 тыс. руб. в 2009 году,