Себестоимость (на примере кавминводских санаториев)
ТАБЛИЦА 18
Платежи в бюджет по санаторию
|
Наименование показателей |
1994 |
1995 |
1996 |
1997 |
1998 |
1999 |
| Налог на имущество | 105 | 48 | 82 | 89 | 87 | 85 |
| Налог на прибыль (доход) | 314 | 1222 | 1983 | 54 | 1820 | 1920 |
| Земельный налог (плата за замлю) | 7 | 4 | 155 | 1578 | 1578 | 1578 |
| Специальный налог | 7 | 52 | - | - | - | - |
|
Налог на добавленную стоимость |
61 | 656 | 90 | 270 | 290 | 180 |
|
Импортные таможенные пошлины |
- | 197 | - | - | - | - |
| Подоходный налог | 142 | 363 | 749 | 940 | 1100 | 1200 |
| Транспортный налог | 10 | 29 | 605 | 680 | 800 | 920 |
| Прочие налоги | 147 | 502 | 969 | 289 | 216 | 342 |
| Экономические санкции | - | 17 | - | 18 | - | 5 |
|
ИТОГО: |
797 |
3137 |
3936 |
2575 |
2570 |
4604 |
Мероприятия, проводимые в санатории, позволяют получать дополнительную прибыль и снижать затраты.
Так, за счет реконструкции потолков в вестибюле и на пищеблоке санатория и замены светильников на более мощные с наименьшим потреблением электроэнергии и сокращением их количества, с сохранением эффекта, санаторий ежемесячно экономит 1970 кВтчас., или 23640 кВтчас. в год.
Установка своих приборов учета для расхода топливно-энергетических резервов тоже дало определенные результаты.
ТАБЛИЦА 19
Снижение затрат за счет установки приборов топливно-энергетических ресурсов по санаторию
| Месяцы |
Отопление игорячее водоснабжение |
Холодное водоснабжение |
||
| 1994 | 1999 | 1994 | 1999 | |
| Январь | 1096 | 857,1 | 10720 | 7052 |
| Февраль | 1051,4 | 860,1 | 9180 | 7252 |
| Март | 921,9 | 789,9 | 11745 | 8612 |
| Апрель | 702,2 | 615,5 | 10888 | 8518 |
| Май | 309 | 430,9 | 10746 | 9241 |
| Июнь | 219 | 192,4 | 11790 | 10168 |
| Июль | 259,7 | 140,8 | 13500 | 10026 |
| Август | 281 | 150 |
12240 |
10344 |
| Сентябрь | 201 | 160 | 12420 | 9006 |
| Октябрь | 321,3 | 384,1 | 12240 | 10323 |
| Ноябрь | 883 | 844,5 | 8243 | 10323 |
| Декабрь | 911 | 956,6 | 9615 | 9596 |
| ИТОГО: | 11565 | 6381,9 | 133327 | 111361 |
|
Результат (экономия перерасход) +- |
-774,6 |
-21966 |
||
За 1999 г. потреблено в целом на 774,6 Гкал меньше, чем за 1994 г. И при том, что используемые площади постоянно расширяются.
На современном этапе в условиях рыночной экономики коллектив санатория приобрел большую самостоятельность. Это дало возможность внедрять, создавать, совершенствовать условия работы и повышать требовательность к каждому члены коллектива.
2.5.Анализ затрат на единицу продукции.
В условии СКК общепризнанным принципом при формировании цен на путевку является затратный метод ценообразования. В соответствии с этим анализ затрат на единицу продукции. в нашем случае койко-дня приобретает особенно важное значение.
В таблице 20 представлен конкретный пример расчета себестоимости одного койко-дня и установления цены на путевку по санаторию.
ТАБЛИЦА 20
Установление цены на путевку (двухместный номер)
|
Затраты на II кв. 2000года |
||
| на путевку 24 дня |
на койко-день |
|
| Плановое количество койко-дней - 44896 | ||
|
Затраты: фонд оплаты труда |
640,00 |
29,00 |
| начисления на фонд оплаты труда | 236,00 | 9,80 |
| продукты питания | 801,90 | 33,40 |
| лечебные процедуры и медикаменты | 541,60 | 22,50 |
| культмероприятия | 8,10 | 0,33 |
| износ малоценного инвентаря | 206,30 | 8,60 |
| износ основных фондов | 391,50 | 16,30 |
| хозяйственные расходы |
1665,40 |
69,30 |
| общекурортные расходы | 99,40 | 4,10 |
| отчисления на благоустройство | 148,00 | 6,10 |
| расходы на содержание АУП | 74,00 | 3,10 |
| расходы на подготовку кадров | 8,60 | 0,35 |
| расходы на реализацию путевок | 472,00 | 19,60 |
| транспортный налог | 6,50 | 0,27 |
| налог на содержание автодорог | 48,10 | 2,00 |
|
налог на владение транспортными средствами |
3,80 | 0,15 |
| проценты банку | 89,10 | 3,71 |
| ремонтный фонд | 401,20 | 16,71 |
| ИТОГО затрат | 5755,10 | 239,79 |
| стоимость путевки без расходов на реализацию путевок | 5400,00 | 225,00 |
| прибыль | 844,90 | 35,20 |
|
цена реализации путевки, двухместный номер |
6600,00 |
275,00 |
Как видно из таблицы 20, цена реализации путевки складывается из суммы затрат (5755,100 руб.) и прибыли (844,900 руб.):
цена реализации = 5755,100 + 844,900 = 6600,00 (руб.).
В данном случае процент рентабельности закладывается в размере 15%:
Рентабельность = 844,9005755,100 * 100 = 15%.
Цены на путевки в здравницы устанавливаются в зависимости от комфортности проживани. Так, в санатории цена на путевку в одноместный номер «полулюкс» составляет 7590 руб. (цена на путевку в данный номер превышает цену в двухместный номер на 15%). Цена же путевки в двухместный двухкомнатный номер класса «люкс» определена в 8600 руб. (превышает цену путевки в двухместный номер (6600 руб.) на 30%). Цена путевки в двухместный двухкомнатный номер «суперлюкс» - 9900 тыс. руб. (превышает цену путевки в двухместный номер на 50%). И, наконец, цена путевки в номер класса «апартамент» - 11000 руб. (соответственно на 65%).
Как видно, при дифференциации цен на путевки в зависимости от комфортности проживания, базовой, исходной ценой является цена путевки в двухместный однокомнатный номер (6600 тыс. руб.). Основным признаком дифференциации по комфортности является уровень и качество оснащенности номеров.
Так, например, если двухместный однокомнатный номер по своей сути представляет спальню, то в двухместном «люксе» помимо спальни, гостиной и санузла есть небольшая кухня, которая оснащена холодильным и газовым оборудованием, также имеются столовые приборы и посуда. Номера класса «апартамент», как правило, имеют 3-4 комнаты, отдельную сауну на четыре места, бильярдную, оснащены дорогой мебелью и другими предметами роскоши. Себестоимость путевки в такой номер увеличивается по статьям: «содержание помещений», «текущий ремонт», «износ МБП» и «зарплата персонала», поскольку отдыхающие в номере класса «апартамент» в любое время могут вызвать уборщицу или официанта.
Представленные выше процентные соотношения цен на путевки дифференцируемых в зависимости от комфортности проживания сохраняются до переоснащения номеров. Далее с учетом новых условий комфортности производится калькуляция стоимости путевок, а, следовательно, получается новое процентное соотношение цен.
Действительную величину себестоимости дифференцированную по качеству проживания установить довольно трудно. Качество и количество процедур совершенно не зависит от стоимости проживания, как и питание. Практически доплата в 30-65% намного превышает стоимость дополнительных услуг и амортизацию (износ) средств и инвентаря, повышающих комфортность. Доплата производится за услуги социального характера: возможность уединиться, престижность, наличие красивого вида из окна, возможность отдыхать в соответствиии с собственным режимом. По нашему мнению эти свойства могут быть оценены с помощью метода «балльных оценок».
Что касается сезонности, то такая дифференциация цен в санатории отсутствует.
Предусматриваются скидки цен на путевки: дети до 14 лет получают скидки в цене в размере 50%.
Естественно, в условиях СКК существуют медицинские услуги, стоимость которых не входит в цену путевки (в санатории «Родник» таковыми являются цены услуг косметического и зуботехнического кабинетов).
Цены на такие медицинские услуги могут быть установлены следующие:
государственные цены на платные услуги (прейскурантные цены). Они действуют как территориальные прейскурантные цены и включают типичные фактические затраты, рассчитанные на основе утвержденных трудовых и материальных норм, а также прибыль (от 15 до 30% от себестоимости);
договорные цены на медицинские и сопутствующие им услуги. Эти цены утверждаются прямыми договорами между учреждениями здравоохранения и организациями или лицом-заказчиком. Проявляют себя как наиболее эффективные и свободные цены на платные медицинские услуги в сегодняшней практике;
свободные цены на платные медицинские услуги. Такая цена формируется под влиянием целого ряда рыночных факторов, а именно: полезность услуги, уровень дохода покупателя, потребителя, качество услуги, законы спроса, предложения, конкуренции и денежного обращения.
Структура цены на платные медицинские услуги представляет собой:
цена медицинской услуги = себестоимость + прибыль.
Очевидно, что производителя прежде всего интересует возмещение затрат на производство услуги, т.е. издержки производства.
Данный метод является традиционным (включение в состав цены включается себестоимость и прибыль). Однако в современных условиях необходимо иметь четкое представление о составе и структуре издержек, т.е. оперировать такими понятиями, как «постоянные», «переменные», «средние», «валовые», «альтернативные издержки».
К постоянным издержкам относятся издержки, которые фирма несет независимо от объема платных медицинских услуг: оклады управляющего персонала, амортизационные отчисления, страховые взносы. Переменные издержки - те, которые изменяются с изменением объема реализации платных медицинских услуг: затраты на рекламу, затраты на сырье, материалы, топливо, электроэнергию, расходы на заработную плату. Валовые представляют собой сумму постоянных и переменных издержек. А средние издержки показывают, сколько затрачивает учреждение здравоохранения на производство одной медицинской услуги. Кроме того, в цене медицинской услуги в современных условиях учитываются так называемые «вменные издержки» или альтернативные издержки (их еще называют «издержки упущенных возможностей»). Речь идет, например, о зарплате врача, которую бы он получил, если бы работал в прибыльной коммерческой структуре. Именно, величину такой заработной платы включают в цену медицинской услуги, если учреждение заботит проблему текучести кадров.
Затраты, образующие себестоимость медицинской услуги, группируются в соответствии с их экономическим содержанием по следующим элементам: затраты на оплату труда, материальные затраты, амортизация ОсТФ, отчисление на социальные нужды, прочие. Следует отметить, что существует определенная специфика в части начисления амортизации: на медицинское оборудование, находящееся на балансе предприятия, но не участвующее в оказании медицинских услуг на платной основе, амортизация не начисляется. Амортизационные отчисления определяются по укрупненным группам, исходя из единых норм.
Однако самым важным элементом затрат является статья «Основная заработная плата». В структуре себестоимости услуги этот элемент составляет 32%.
Что касается уровня рентабельности, прибыльности платных медицинских услуг, то на практике часто устанавливается цифра в 25-30%.
2.6. Основные недостатки и пути совершенствования процесса формирования затрат в условиях становления рыночной экономики
В дорыночный период себестоимость путевок была в два и более раза выше,чем цена реализации (составляла 240-260 руб. при цене 120-140 руб.), но искусственно занижалась, т.к. она не должна превышать среднюю заработную плату и составлять от нее около 50%.
Цены, таким образом, находились под двойным «прессом». С одной стороны, государство и профсоюзы ограничивали их рост, с другой - местные органы управления курортами - курортные Советы, объединения краевого, областного и ведомственного характера ограничивали рост цен и поддерживали их на определенном уровне в пределах определенной территории. Система дотаций лишала здравницы какого-либо стимула по снижению себестоимости.
Впервые учреждения СКК получили возможность самостоятельно устанавливать цены, но только на платные услуги, не входящие в стоимость путевки (в основном, немедицинского характера) с 1987 г., когда широко внедрились новые формы хозяйствования.
В настоящее время здравницам предоставляется право самостоятельно определить расходы на лечение и содержание.
Анализируя состояние СКК в части калькулирования затрат и установления цен на путевки, можно сделать вывод, что в ряде случаев ценообразования осуществляется необоснованно и произвольно.
Так, при калькулировании затрат не учитывается себестоимость лечебных процедур и не дифференцируются затраты на питание. Но при этом ряд налогов (налог на землю, налог на транспорт), а также отчисления по кредитам банкам входят в состав себестоимости. В результате затраты на один койко-день оказываются завышенными, что прямо отражается на стоимости путевки.
Сегодня основными недостатками при формировании затрат на путевку являются:
комплекс лечебных процедур не дифференцируется по стоимости, а, следовательно, не оказывает соответствующего влияния при формировании цены путевки;
периоды лечения и отдыха жестко регламентированы, что не позволяет определить затраты на более короткие периоды лечения;
нет гибкой системы дифференциации издержек в зависимости от сезонности и комфортности проживания;
отсутствие методик калькулирования себестоимости на местах обусловливает возникновение возможности завышения затрат и установления нереальных цен на путевки.
В условиях СКК основным недостатком ценообразования является отсутствие указаний и методик по определению процента рентабельности проживания и лечения, т.е. прибыли, закладываемой в процентном отношении к себестоимости.
При этом на практике установленный процент рентабельности часто не сопоставляется с необходимыми затратами на техническое и социальное развитие, с суммами отчислений обязательных платежей и налогов.
Что касается цен на платные медицинские услуги, то отсутствие нормативных документов, ограничивающих их рост, в ряде случаев приводит к необоснованному завышению цен, особенно на услуги дефицитного характера - психотерапевтические, по лечению ожирения, алкогольной зависимости, зуботехнические услуги (с применением новейших технологий) и т.д. Цены на такие услуги должны регулироваться в соответствии со спросом (ведь рынок диктует цену).
Отсутствие методических материалов, включающих работы российских экономистов приводит к тому, что цены иногда устанавливаются вообще без калькуляций. Такое положение приводит к трудностям в экономическом анализе работы санаториев и поиске путей повышения эффективности их работы.
В этой связи применение затратного метода ценообразования должно осуществляться с учетом множества факторов, воздействующих на результативность отдыха и лечения. Необходимо научно обосновать коэффициенты комфортности проживания и сезонности (сезонность оказывает значительное влияние на изменение в структуре затрат на питание). Наиболее строгая дифференциация цен должна проводиться при различном наборе лечебных процедур. Для этого необходимо рассчитать себестоимость и цены отпуска различных медицинских услуг.
В итоге следует отметить, что совершенствование ценообразования в условиях СКК должно осуществляться по следующим направлениям:
разработка мероприятий по повышению коэффициента заполняемости санаториев, что возможно за счет предоставления путевок с различным сроком лечения с разным набором лечебных процедур, это позволит снизить долю общекурортных расходов в себестоимости и более обоснованно дифференцировать цены на путевки;
при определении методики калькулирования затрат на содержание и оказание лечебных процедур необходимо отработать механизм дифференциации затрат в зависимости от следующих факторов:
а) сезонность;
б) удобство расположения санатория;
в) комфортность санатория;
г) комфортность проживания в санатории, при этом должны дифференцироваться только те затраты, которые связаны с проживанием;
д) внедрение новых методик калькулирования себестоимости;
е) дифференциация цен, в зависимости от условий реализации путевок.
2.6. Методика расчета цены на санаторно-курортные услуги на основе метода целевой прибыли
Наглядным для понимания рассматриваемого метода и его оценки служит пример санатория за 1999 год. При этом, для построения "графика безубыточности", где используются категории постоянных и переменных издержек, для упрощения расчетов воспользуемся методом высшей и низшей точек. Исходными данными при расчетах служат сведения о койко-днях, проведенных в здравнице рекреантами, являющихся основным натуральным показателем, и фактической себестоимости, рассчитываемой помесячно.
ТАБЛИЦА 21
Исходные данные для расчета точки безубыточности (за 1999 г.)
 Месяц
объем услуг
в себестоимость
натуральных единицах, фактически про-
койко-дней веденных койко-дней,
(загрузка санатория) рублей
Январь 5700 2071952
Февраль 5698 Минимальный объем 1853050
----------------------------------------------------------------------------------------------------------------------
Март 9734 2641386
Апрель 8407 2083563
Май 7504 2056098
Июнь 9282 2425117
Июль 13264 2531018
Август 14594 2395742
Сентябрь 15506 Максимальный объем 2211660
---------------------------------------------------------------------------------------------------------------------
Октябрь 7282 2411904
Ноябрь 6814 2132201
Декабрь 8665 2527257
Итого: 112450 27340948
Как видно из данных таблицы, максимальному объему загруженности в течение анализируемого года-15506 койко-дней (сентябрь) соответствует сумма общих издержек, равная 2211660 рублей, а минимальному объему загрузки, что наблюдалось в феврале - 5698 койко-дней, соответствует сумма общих издержек I853050 руб.
Абсолютное отклонение между минимальным и максималъным объемами загрузки (разница по абсолютной величине) составляет + 9808 койко-дней (15506-5698). Отклонение по сумме общих издержек, для приведенных показателей составляет + 358610 руб. Следовательно, ставка переменных расходов (издержек) на 1 койко-день составит: 358610 : 9808 = 36,56 рублей. В данном случае мы исходим из того, что разницу в расходах, .относящихся к минимальному и максимальному объему производства, составляют переменные затраты, поскольку, последние зависят от объема производства и пропорциональны ему. Зная ставку переменных затрат в расчете на I койко-день, можно рассчитать их общую величину для каждого конкретного объема производства рекреационных услуг.
В нашем примере для максимального объема загрузки величина переменных расходов составит 566899 руб. (I5506 ґ 36,56), для минимального объема загрузки - 208335 руб. (5698 ґ 36,56). Величина постоянных издержек, которая не зависит от объема производства, может быть рассчитана путем вычитания из общей суммы издержек их переменной части.
Для максимального объема производства.
2211660 - 566899 = 1644702 руб. (или 74% в общем объеме затрат)
Для минимального объема производства:
1853050 - 208319 = 1644,702 руб. (или 88% в общем объеме затрат)
Расчет показывает, что доля постоянных издержек в санатории достаточно высока, она колеблется в пределах 74-88%. Расчеты, производившиеся по другим санаториям дают аналогичные результаты.
Общую величину затрат для исследуемого объекта в конкретном периоде (1997 г.) можно представить в виде уравнения У= F + Е, где
F – постоянная компонента, (сумма постоянных издержек),
Е –переменная компонента, изменяющаяся в зависимости от значения Х
Где Х – объема производства в натуральных единицах (в данном случае койко-днях).
Таким образом, выразив общую величину затрат (У) уравнением
У=1644702+36,6 Х
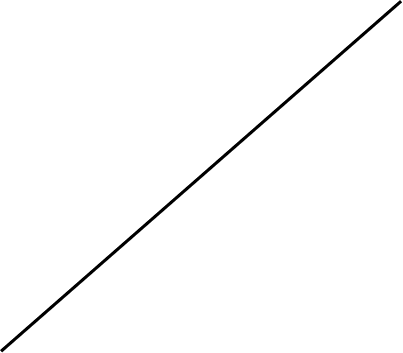
можем рассчитать их величину, для каждого конкретного случая, подставляя вместо Х различные значения объема производства от нулевого до максимально возможного (100% загрузка санатория). Кроме возможности оперативного определения величины общего объема затрат, установления уровня постоянных и переменных издержек, а также зависимости этих показателей от различных степеней загрузки объекта, применение такого метода дает возможность изучить взаимосвязи и взаимозависимости между объемом реализации услуг, затратами и прибылью.
Наглядно, данные расчетов можно представить на рис.
|
Объем реализации, |
|
издержки тыс. |
|
|
|
|
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |
 руб.
 Точка
критического
Р Зона
прибыли