Методы анализа управленческих решений
• определение оптимального ассортимента изделий;
• определение наиболее рациональных маршрутов внутризаводского транспорта, размещение складов;
• определение границ целесообразности проведения капитального ремонта, рациональных сроков эксплуатации оборудования и замена его новым;
• установление и сравнительный анализ экономической эффективности использования единицы ресурса каждого вида с точки зрения оптимального варианта решения;
• определение внутрихозяйственных потерь в связи с возможным оптимальным решением.
Наиболее важные методы анализа рассматриваются в данной теме.
Далее рассмотрим приемы анализа.
Прием сводки и группировки. Сводка предполагает подведение общего результата действия различных факторов на обобщающий показатель производственно-хозяйственной деятельности предприятия.
Группировка заключается в выделении среди изучаемых явлений характерных групп по тем или иным признакам. Сгруппированные данные оформляются в виде таблиц. Такая таблица представляет форму рационального изложения цифровых характеристик, изучаемых явлений и процессов.
Прием абсолютных и относительных величин. Абсолютные величины характеризуют размеры (величины, объемы) экономических явлений. Относительные величины характеризуют уровень выполнения плановых заданий, соблюдение норм, темпы роста и прироста, структуру, удельный вес или показатели интенсивности.
Прием средних величин используется для обобщающей характеристики массовых, качественно однородных, экономических явлений. Выражает собой отличительную особенность данной совокупности явлений, устанавливает ее наиболее типичные черты.
В экономическом анализе в зависимости от конкретной цели используются различные виды средних величин: средние арифметические, геометрические, простые, средневзвешенные.
Прием динамических рядов предполагает характеристику изменений показателей во времени, показ последовательных значений показателей, вскрытие закономерностей и тенденций развития. Различают ряды моментные — для характеристики изучаемого объекта за различные моменты времени и периодические — за определенный период времени.
Прием сплошных и выборочных наблюдений. Сплошные наблюдения предполагают изучение всей совокупности явлений, характеризующих какую-либо одну сторону производственно-хозяйственной деятельности предприятия.
Выборочные наблюдения предполагают изучение хозяйственной деятельности предприятия на основе типовых представителей всей совокупности явлений, процессов. По данным выборочных наблюдений на основе методов теории вероятностей определяется возможность распространения выводов на всю генеральную совокупность изучаемых явлений.
Прием детализации и обобщения. Детализация проводится путем разложения обобщающего (конечного) показателя на частные. Расчленяя и детализируя сложные показатели по отдельным составным частям и факторам, определяют влияние каждого из них на эти показатели.
Обобщения раскрывают связь между частями целого (объекта, явления, процесса), итогами деятельности и отдельных подразделений и определяют степень их влияния на общие результаты.
Приведем примеры анализа управленческого решения. Ситуация 1
Требуется определить темп прироста объема продаж фирмы в 1998 г. и направления расширения рынка по следующим данным:
• объем продаж товара А на рынке 1 в 1997 г. составлял 450 тыс. у.е.;
• то же на рынке 2 — 130 тыс. у.е.;
• объем продаж товара Б на рынке 1 в 1997 г. составлял 1240 тыс. у.е.;
• то же на рынке 3 — 3150 тыс. у.е.;
• на основе сегментации рынка установлено, что темп прироста объема продаж товара А на рынке 1 на 1998 г. составит 5,0%;
• то же на рынке 2 — 12,0%;
• темп прироста объема продаж товара Б на рынке 1 на 1998 г. составит 2,5%;
• то же на рынке 3 — 4,5%.
Поскольку объемы рынков по товарам разные, для определения темпа прироста объема продаж товаров фирмы в 1998 г. применяем прием анализа — прием средневзвешенной величины. Тогда искомая величина будет равна
Для справки сообщаем, что без учета объема продаж, по методу среднеарифметической величины темп прироста объема продаж составит 6,0%, что искажает реальную действительность.
Анализ приведенной ситуации показывает, что для увеличения объема продаж фирмы рекомендуется провести дополнительные маркетинговые исследования с целью расширения прежде всего наиболее эффективного сегмента — товара Б на рынке 3. Это можно достигнуть путем пересмотра стратегии повышения качества товаров, ресурсосбережения и снижения цен, активизации рекламной деятельности фирмы.
Ситуация 2
Фирма стала терять свои конкурентные преимущества на рынке, вследствие чего стал снижаться уровень конкурентоспособности выпускаемого товара. Для получения необходимой прибыли фирма может выбрать одну из трех основных стратегий:
1) повышение качества выпускаемого товара, т.е. переход на новую более прогрессивную модель;
2) снижение цены на товар путем совершенствования организации производства, технологии, системы менеджмента;
3) освоение нового рынка сбыта товара. Фирма не располагает отработанной конструкторско-технологической доку-ментацией на более прогрессивную модель товара, маркетологи не подготовили новый рынок. Технологи и менеджеры имеют со-гласованные предложения по совершенствованию технологии, организации производства и системы менеджмента. Значит, принимаем вторую стратегию — стратегию снижения цены товаров.
Для реализации стратегии снижения цены изменяются следующие данные:
1) уравнение регрессии для факторного анализа себестоимости товара (С)
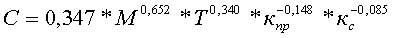
где М — норма расхода материалов на производство товара, кг;
Т — полная трудоемкость изготовления товара, н.ч;
Кпр — средневзвешенный коэффициент пропорциональности основных производственных процессов изготовления товара, доли единицы (оптимальное значение равно 1,0};
Kc — коэффициент стабильности кадров на фирме, доли единицы (оптимальное значение равно 0,90 ... 0,95);
2) годовая программа выпуска товаров — 1500 шт.;
3) реализация организационно-технических мероприятий по совершенствованию технологии, организации производства и системы менеджмента фирмы позволит:
» снизить норму расхода материалов на 4,5%;
» снизить трудоемкость изготовления товара на 6,8%;
» повысить средневзвешенный коэффициент пропорциональности основных производственных процессов изготовления товара на 5,3%;
» снизить текучесть кадров на 9,2%;
4) срок действия мероприятий — 3 года;
5) инвестиции в разработку и реализацию мероприятий — 110 тыс. у.е.;
6) себестоимость единицы продукции до внедрения организационно-технических мероприятий составляет 830 у.е.;
7) норма прибыли по данному товару на 1998 г. сохраняется на уровне 1997и г., т.е. равна 8,5%;
8) степень капитального риска реализации мероприятий составляет 0,80.
Сначала сделаем расчет снижения себестоимости за счет внедрения организационно-технических мероприятий.
Показатели степейи, при факторах в уравнении регрессии показывают их эластичность, т.е. на сколько процентов снизится себестоимость при улучшении данного фактора на 1%. Например, при снижении расхода материалов на 1% себестоимость снижается на 0,652 и т.д.
В данном примере снижение себестоимости товара в процентах (С) можно определить исходя из эффективности мероприятий по улучшению
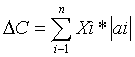
где  С – относительное снижение себестоимости за счёт внедрения
мероприятий, %
i = 1,2, …n – номер фактора, влияющего на себестоимость;
Хi – i фактор снижения себестоимости;
ai - весомость i-го фактора.
Для данного примера
 С = 4,5 * 0,652 + 6,8 * 0,340 + 5,3 * 0,148 + 9,2 * 0,085 =
6,8 %
Снижение себестоимости единицы товара за счёт внедрения мероприятий с учетом риска инвестиций (неопределённости) составит
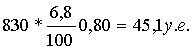
Одновременно со снижением себестоимости товара за счёт внедрения мероприятий на цену оказывают влияние инвестиции, вложенные в предприятие. На единицу товара инвестиции отразятся следующим образом:
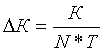
где  К - рост себестоимости товара за счёт распределения инвестиций на разработку и
реализацию мероприятий (К);
N – готовая программа выпуска товара;
T – срок действия мероприятий, лет.
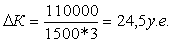
Цена товара до внедрения мероприятий составляет
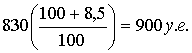
Цена товара после внедрения мероприятий составит 900 – 45,1 + 24,5 = 879,4 = 879 у.е.
Таким образом, реализация стратегии ресурсосбережения позволила снизить цену товара на 21 у.е.
Метод цепных подстановок
Метод цепных подстановок (МЦП) используется для исчисления влияния отдельных факторов на соответствующий совокупный показатель или функцию. МЦП используется лишь тогда, когда зависимость между изучаемыми явлениями имеет строго функциональный характер. В этих случаях функция должна быть изображена в виде суммы, произведения или частного, от деления одних показателей (факторов) на другие /1/.
МЦП заключается в последовательной замене плановой величины одного из факторов при условии, что остальные факторы остаются неизменными.
Степень влияния на функцию того или иного фактора определяется последовательным вычитанием: из второго расчета вычитается первый, из третьего - второй и т.д. В первом расчете все величины плановые, в последнем - фактические. Таким образом, число расчетов на единицу больше числа факторов.
Пример.
Требуется определить влияние на объем продаж (V) трудовых факторов по следующей формуле:
V=Ч*Д*t*B, (4.1)
где Ч — среднесписочное число рабочих;
Д — среднее число дней, отработанных одним рабочим за день;
t — среднее число часов, отработанных одним рабочим за день;
В — средняя выработка продукции на один отработанный человеко-день.
Следовательно, объем продаж равен произведению четырех факторов.
Исходные данные приведены в табл. 4.2.
Таблица 4.2.
Исходные данные для определения влияния трудовых факторов на объем продаж| Факторы и функция | План | Факт |
| 1. Объем продаж (V), тыс $ 2. Среднесписочное число рабочих (Ч) 3. Среднее число часов, отработанных рабочим в год (Д) 4. Среднее число часов, отработанных одним рабочим в день (t) 5. Средняя выработка продукции на отработанный человеко-час (В) | 2803,8 900 301 6,9 1,5 | 3155,2 1000 290 6,8 1,6 |
План продаж перевыполнен на 351,4 тыс. $ (3155,2 - 2803,8). Для того, чтобы определить, каким образом влияли на функцию (V) различные факторы, сделаем следующие расчеты.
Первый расчетВсе показатели плановые
900 • 301 • 6,9 • 1,5 = 2803,8 тыс.$
Второй расчетСреднесписочное число рабочих фактическое, а остальные показатели плановые
1000-301-6,9 .1,5 =3115,4 тыс.$.
Третий расчетЧисло рабочих и число отработанных ими дней фактические, а остальные показатели плановые
1000 • 290 • 6,9 • 1,5 = 3001,5 тыс.$.
Четвертый расчетЧисло рабочих, число отработанных дней и часов фактические, а выработка плановая
1000 • 290 • 6,8 • 1,5 = 2958,0 тыс. $.
Пятый расчетВсе показатели фактические
1000-290-6,8-1,6=3155,2 тыс.$. Далее сделаем анализ влияния факторов на объем продаж.
Отклонение фактического объема продаж от планового произошло за счет влияния следующих факторов:
1) увеличения количества рабочих определяется путем вычитания из второго расчета первого
3115,4 - 2803,8 = +311,6 тыс. $;
2) уменьшения числа отработанных дней - из третьего вычитается второй результат
3001,5 - 3115,4 = -113,9 тыс. $;
3) уменьшения средней продолжительности рабочего дня - из четвертого вычитается третий
2958,0 - 3001, 5 = -43,5 тыс. $;
4) повышения средней часовой выработки 3155,2 - 2958,0 = +197,2 тыс. $.
Общее отклонение 3155,2 - 2803,8 = +351,4 тыс. $. Или 311,6 - 113,9 - 43,5 + 197,2 = +351,4.
При использовании МЦП очень важно обеспечить строгую последовательность подстановки: сначала выявляется влияние количественных показателей, а потом - качественных. К качественным относятся, например, выработка, производительность труда, цена.
Факторный анализ с применением ЭВМФакторный анализ — это процедура установления силы влияния факторов на функцию или результативный признак (полезный эффект машины.элементы совокупных затрат, производительности труда и т.д.) с целью ранжирования факторов для разработки плана организационно-технических мероприятий по улучшению функции.
Применение методов факторного анализа требует большой подготовительной работы и трудоемких по установлению моделей расчетов. Поэтому без ЭВМ не рекомендуется применять методы корреляционного и регрессионного анализа, главных компонент. К тому же в настоящее время для ЭВМ различных классов имеются стандартные программы по этим методам. В свою очередь пользоваться установленными с помощью ЭВМ моделями очень просто.
На подготовительной стадии факторного анализа большое внимание следует уделять качеству матрицы исходных данных для ЭВМ. С этой целью сначала рекомендуется на основе логического анализа определять группы факторов, влияющих на исследуемую функцию.
К исходным данным предъявляются следующие требования:
а) в объем выборки должны включаться данные только по однородной совокупности объектов анализа, т.е. одного назначения и класса, используемых (изготавливаемых, функционирующих) в аналогичных условиях по характеру и типу производства, режиму работы, географическому району и т.д. В том случае, когда необходимо увеличить размер матрицы, исходные данные отдельных объектов могут быть приведены в сравнимый вид с большинством объектов по отличающимся признакам путем умножения их на корректирующие, коэффициенты;
б) период динамического ряда исходных данных должен быть небольшим, но, по возможности, одинаковым для всех объектов. Устойчивый период упреждения (зона прогноза) обычно в два и более раза меньше периода динамического ряда. Например, по данным за 1985-1995гг. можно разработать прогноз до 2000г., а в последующие годы по фактическим данным модель должна обновляться (уточняться);
в) исходные данные должны быть качественно однородными, с небольшими интервалами между собой;
г) следует применять одинаковые методы или источники формирования данных. Если динамический ряд имеет крупные структурные сдвиги (например из-за изменения цен, ассортимента выпускаемой продукции, программы ее выпуска и т.д.), то все данные должны быть приведены в сравнимый вид или одинаковые условия;
д) отдельные исходные данные должны быть независимы от предыдущих и последующих наблюдений.
Например, наблюдение не должно определяться расчетным путем по предыдущему наблюдению.
Основные параметры корреляционно-регрессионного анализа в связи с их сложностью не приводятся, поскольку все расчеты предполагается выполнять на ЭВМ по стандартной программе. Конечные результаты расчета выдаются на печать (табл. 4.3).
Факторный анализ следует проводить в следующей последовательности:
1. Обоснование объекта анализа, постановка цели.
2. Сбор исходных данных и их уточнение в соответствии с ранее описанными требованиями.
Основные параметры корреляционно- регрессионного анализа.
| Назначение параметра | Обозначение | Что характеризует параметр и для чего применяется | Оптимальное значение параметра |
| 1 | 2 | 3 | 4 |
| 1. Объем выработки |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |