Роль налогов и дотаций в регулировании рыночной экономики
Содержание
Введение
1. Налоги и дотации, как инструменты регулирования рыночной экономики
1.1 Характеристика основных инструментов регулирования рыночной экономики
1.2 Роль налогов в формировании доходов бюджетов разных уровней
1.3 Роль и сущность дотаций в рыночной экономике
2. Оценка роли налогов и дотаций в регулировании экономики РФ
2.1 Анализ структуры и динамики налоговых доходов федерального бюджета
2.2 Исследование доли дотаций в структуре расходов бюджета
3. Проблемы налогообложения и дотирования рыночной экономики. Предложения по совершенствованию
3.1 Недостатки и необходимость дотирования в условиях рыночной экономики
3.2 Недостатки налоговой системы
3.3 Предложения по реформированию налогообложения
Заключение
Список использованной литературы
1. Налоги и дотации как инструмент регулирования рыночной экономики
1.1Характеристика основных инструментов регулирования рыночной экономики
Государственное регулирование экономики можно определить, как комплексную систему мер осуществляемых государством по упорядочению рыночных отношений, сведение к минимуму отрицательных последствий рыночных форм хозяйствования, социальной защите отдельных групп населения, создание предпосылок к созданию эффективного рынка.
Но не всегда роль государства должна сводиться к роли компенсатора несовершенства рынка. Есть обстоятельства и сферы, которые относятся к исключительной прерогативе государства и никогда не могут быть выполнены иным, кроме него. Так, ряд важнейших регулирующих функций в масштабе всего народного хозяйства должно оставаться в руках государства:
- научно-технический прогресс;
- структурная перестройка экономики;
- социальная политика;
- проблемы экологии и т.д.
Государство выполняет свои функции, применяя разнообразные методы воздействия на экономику. Однако все это множество охватывают 2 основные формы регулирования (рис. 1):
- прямое через расширение государственной собственности на материальные ресурсы, законотворчество и управление производственными предприятиями;
- косвенное с помощью различных мер (инструментов) экономической политики (налоговой, кредитной, денежной, амортизационной и др.).
Прямая форма вмешательства государства в экономику может быть представлена следующими взаимопроникающими и взаимосвязанными группами методов.


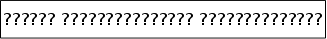
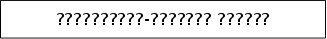
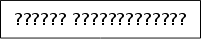

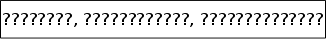
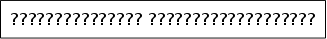
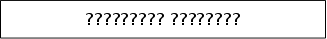
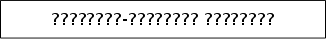
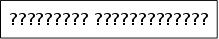

Рисунок 1. Методы государственного регулирования экономики
1) прямое государственное финансовое регулирование распределение бюджетных инвестиций, субсидий, субвенций дотаций предприятиям и территориям;
2) программно-целевые методы, включающие в себя разработку и реализацию госпрограмм развития приоритетных сфер экономики и решение первоочередных социально-экономических проблем;
3) методы регулирования материальных потоков и производственной деятельности, предусматривающие заказы на поставки продукции и выполнение услуг и работ для государственных нужд (госзаказы), а также квотирование и лицензирование экспорта и импорта продукции;
4) государственное предпринимательство, обеспечивающее управление хозяйственной, экономической и социальной деятельностью различных форм государственных предприятий.
Все вышеперечисленные методы называются административными методами государственного регулирования экономики.
Наиболее существенной группой в совокупности данных медов является прямое государственное (бюджетное) финансирование. Оно включает в себя выделение бюджетных инвестиций, субвенций, дотаций, субсидий предприятиям и территориям.
Субвенция (от лат. subvenire — «приходить на помощь) представляет собой форму финансового пособия государства для санирования (оздоровления, поддержки) предприятий в периоды экономических кризисов.
Дотация (от лат. dotatio — «дар») — денежные ассигнования из госбюджета предприятиям и организациям для возмещения потерь при производстве и реализации продукции по ценам не покрывающим издержки производства и не приносящим определенного размера прибыли (хлеб, молоко, городской транспорт, ритуальные услуги и т.д.).
Государство может оказывать финансовую помощь фирмам отраслям и даже целым территориям также в виде безвозмездных субсидий (от лат. subsidium — «поддержка») в тех случаях, когда считает это полезным для экономики страны или для достижения каких-либо социальных целей. Субсидии могут выдаваться и государственным, и частным фирмам. Так, государство можетет финансировать частную школу: оно дает ей средства на сумму, которую получают от него все государственные школы, остальные средства школа должна заработать сама.
Главное отличие бюджетного финансирования от всех других методов — в том, что эти средства предоставляются государством бесплатно и безвозвратно. [14, с. 37-39]
Программно-целевые методы регулирования экономики находят свое проявление в разработке целевых комплексных программ. Целевыми программами называются потому, что все их задания и мероприятия, выделяемые ресурсы подчинены достижению определенных конкретных целей. Комплексность программ означает, что в них предусматриваются все необходимые мероприятия социально-экономического, производственного, научно-исследовательского характера для достижения поставленных целей.
По содержанию целевые комплексные программы подразделяются на ряд типов:
— социально-экономические, направленные на решение проблем развития и совершенствования образа жизни людей, повышения их материального и культурного уровня и т.д. (Продовольственная программа, Комплексная программа развития производства товаров народного потребления и сферы услуг и др.);
— научно-технические, предусматривающие решение научных и технических проблем внедрения достижений науки и техники в народное хозяйство (Программа освоения космоса, Программа использования в мирных целях термоядерной энергии);
— производственно-экономические, нацеленные на решение крупных межотраслевых проблем в области производства, повышение его эффективности и качественных характеристик, развитие новых производств (Программа развития топливно-энергетических отраслей, Программа развития транспорта);
— территориально-региональные, в которых предусматривается комплексное хозяйственное освоение новых территорий, формирование и развитие ТПК (Программа развития сельского хозяйства Нечерноземной зоны России);
— экологические, разрабатывающие комплекс мероприятий природоохранного и природообразующего характера (Программа ликвидации последствий аварии на ЧАЭС);
— организационно-хозяйственные, цель которых заключается в совершенствовании организации управления хозяйственными системами (сокращение числа министерств в связи с реформой управления). [14, c. 33]
Особое значение среди прямых методов госрегулирования отводится госзаказу, а также квотированию и лицензированию продукции.
Госзаказ — это своеобразная форма финансирования деятельности фирм и предприятий. Государство делает заказ фирме на ту или иную продукцию и объявляет себя ее покупателем. Например, если в стране железные дороги принадлежат государству, оно может заказать частной фирме вагоны или локомотивы и закупить «для себя» всю партию. Государство здесь финансирует затраты, а заранее обеспечивает фирме доход продажи товаров.
Большая часть госзаказов размещается, как правило, в отраслях военной промышленности. Но есть и другие цели использования их государством. Так, госзаказы выдаются фирмам, которые производят новые, еще не известные потребителям, виды продукции. Гарантия сбыта по твердым ценам в этом случае является для фирм-производителей финансовой поддержкой:со стороны государства и облегчает им период «привыкания» носителей к новой продукции.
Госзаказы используются при решении таких важных социальных, научно-технических и экономических проблем, которые требуют крупных первоначальных капитальных вложений, большего финансового и научно-технического риска.
Квотирование — это метод регулирования экспортных и импортных операций путем установления на определенный период количественных ограничений объема вывоза и ввоза товаров в натуральном или стоимостном выражении.
Лицензирование экспорта и импорта — эта система государственного контроля и регулирования экспортных и импортных операции путем установления строгого учета определенных товарных потоков, а в случае необходимости — их временного ограничения.
Государственное предпринимательство как метод прямого госрегулирования сводится к управлению хозяйственной, экономической и социальной деятельностью государственных предприятии. В отличие от частного целью государственного предпринимательства не является исключительно получение прибыли. Перед государственными предприятиями помимо коммерческих ставятся и социально-экономические задачи: обеспечение необходимых темпов экономического роста, сглаживание циклических колебаний, долгосрочная структурная перестройка производства, поддержание занятости, стимулирование научно-технического прогресса. Данный метод способствует решению различных проблем общегосударственного характера, которые по ряду объективных причин не могут реализоваться механизмом частного предпринимательства.
Государственное предпринимательство выполняет функцию поддержания благоприятных общих условий функционирования общественного воспроизводства и, следовательно, может противопоставляться частному. Государственный сектор должен гармонично вписываться в структуру рыночной экономики.
Кроме прямых инструментов государство использует в своей практике и косвенные методы финансового и налогового кредитно-денежного регулирования (см. рис. 1). Они опираются в основном на товарно-денежные отношения, определяют «правила игры» в рыночном хозяйстве и воздействуют на экономические интересы.
Государственная налоговая политика. Налоги являются одним из наиболее эффективных инструментов косвенного регулирования экономических процессов.
По платежеспособности налоги делятся на прямые и косвенные.
Прямые налоги, взимаемые непосредственно с субъекта налога, включают:
— НДФЛ;
— налог на прибыль организаций;
–– водный налог;
–– земельный налог;
––налог на имущество физических лиц;
–– налог на имущество организаций;
–– сбор за пользование объектами животного мира и за пользование объектами водных биологических ресурсов;
–– государственная пошлина;
––транспортный налог;
–– налог на игорный бизнес;
— ЕСН;
— НДПИ;
— налог на развитие сельского хозяйства.
Косвенные налоги — налоги па определенные товары и услуги, взимаемые через надбавку к цене. К ним относятся:
— НДС;
— акцизы.
Налоги, как правило, поступают в бюджет соответствующего уровня или во внебюджетные фонды. Но их значение выходит далеко за пределы обеспечения государственных органов финансирования ресурсами. Налоги стали важнейшим средством огосударствления национального дохода. Они играют все более важную роль в макроэкономическом регулировании, показателем чего является увеличение удельного веса налоговых изъятий в общем объеме ВНП.
Налоги выступают в роли одного из рычагов регулирования экономической активности. Манипулируя налогами па прибыль, государство оказывает весьма ощутимое влияние на процесс накопления капитала. Примером может служить налоговый механизм так называемой ускоренной амортизации, при котором государственные финансовые органы разрешают компаниям отчислять в амортизационный фонд суммы, значительно превышающие действительный износ основного капитала. В результате значительно сокращается размер подлежащей обложению прибыли, следовательно, и сумма уплачиваемого налога. Метод ускоренной амортизации является важным стимулом увеличения капиталовложений в корпоративном секторе экономики.
Кредитно-денежная политика государства. Кредит представляет собой движение ссудного капитала, осуществляемое на началах срочности, возвратности и платности.
Кредит играет важную роль в рыночной экономике.
Во-первых, он позволяет существенно раздвинуть рамки общественного производства.
Во-вторых, выполняя перераспределительную функцию, кредит способствует тому, что сбережения, прибыли предприятий доходы государства превращаются в ссудный капитал и направляются в прибыльные сферы народного хозяйства.
В-третьих, кредит содействует экономии издержек обращения. В процессе его развития появляются разнообразные средства использования банковских счетов и вкладов (кредитные к точки, депозитные сертификаты), происходят опережающий рост безналичного оборота, ускорение движения денежных токов.
В-четвертых, кредит благоприятствует ускорению концентрации и централизации капитала. Он активно используется в конкурентной борьбе, способствует процессу поглощения слияния фирм. Одни предприниматели, добившиеся предоставления им кредитов на льготных условиях, получают возможность быстрого роста капитала, другие могут воспользоваться кредитом лишь на худших условиях и проигрывают в конкурентной борьбе.
Кредитно-денежная политика государства — это метод государственного регулирования экономики, реализуемый через воздействие центрального банка на резервы коммерческих банков, ставки банковских кредитов и т.д., т.е. через контроль за предложением денег. Ее основная цель состоит в помощи экономике в достижении общего уровня производства, характеризующегося полной занятостью и отсутствием инфляции. Использование этого метода регулирования вызывает увеличение денежного предложения во время спада производства для поощрения совокупных расходов и ограничение предложения денег во время инфляции. [14, c. 38-45]
Следует заметить, что как среди прямых, так и среди экономических регуляторов нет ни одного идеального. Любой из них, принося положительный результат в одном секторе экономики, непременно дает негативные эффекты в других. Поэтому со стороны государства требуются постоянный контроль над такими эффектами и их своевременное гашение.
Кроме того, необходима осторожность в использовании экономических методов. Если государство игнорирует это требование, не думая о том, как действие данных регуляторов отразится на механизме рынка, последний начинает давать сбой.
Если мы хотим построить современную, эффективную рыночную экономику, то не стоит начинать с подавления самого рынка, пусть даже экономическими методами.
Выбор методов государственного воздействия на структурные процессы, их ранжирование и рациональное сочетание должны производиться исходя из целей соответствующего этапа структурных преобразований и текущей экономической ситуации. [14, c. 48]
1.2 Роль налогов в формировании доходов бюджетов разных уровней
Бюджетная система РФ состоит из бюджетов трех уровней:
- первый уровень - федеральный бюджет Российской Федерации и бюджеты государственных внебюджетных фондов;
- второй уровень - бюджеты субъектов РФ (89 бюджетов - 21 республиканский бюджет, 55 краевых и областных бюджетов, 10 окружных бюджетов автономных округов, бюджет автономной Еврейской области, городские бюджеты Москвы и Санкт-Петербурга) и бюджеты территориальных государственных внебюджетных фондов;
-третий уровень - местные бюджеты (около 29 тысяч городских, районных, поселковых и сельских бюджетов). [24, с. 12-16]
Формирование параметров бюджетов всех уровней в составе консолидированного бюджета РФ (федерального, территориальных бюджетов субъектов РФ, местных бюджетов) и их исполнение – сложнейший, многофакторный процесс, качество которого определяет финансовую ситуацию в стране на следующий финансовый год, среднесрочную и долгосрочную перспективу. В рамках этой работы особые трудности связаны с планирование налоговых поступлений и их мобилизацией.
При рассмотрении роли налогов в формировании доходов бюджетов различных уровней целесообразно классифицировать доходы по их видам. [32, с. 105-114]
Федеральный бюджет
В федеральный бюджет зачисляются налоговые доходы от следующих федеральных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами:
Таблица 1 - Объем и структура доходов федерального бюджета на 2007 г
| Доходы | Сумма в тыс. руб. | Удельный вес, % | |
| 1 | Налог на прибыль, доходы | 580 408 800 | 8,3 |
| 2 | Налоги и взносы на социальные нужды | 368 773 900 | 5,3 |
| 3 | НДС | 2071792300 | 29,7 |
| 4 |
Акцизы по подакцизным товарам производимым на территории РФ |
126683400 | 1,8 |
| 5 |
Налоги, сборы и регулярные платежи за пользование природными ресурсами Из них: |
1 068 990 200 | 5,3 |
| 6 | 1)Водный налог | 13843100 | 0,20 |
| 7 |
2)Сборы за пользование объектами животного мира и за пользование 3)объектами водно-биологических ресурсов |
4 515 000 150 000 |
0,06 0,002 |
| 8 | Государственная пошлина, сборы | 26 314 400 | 0,37 |
| 9 | Доходы от внешнеэкономической деятельности | 2 455 079 800 | 35,2 |
| 10 |
Доходы от использования имущества, находящегося в государственной и муниципальной собственности |
99 780 600 | 1,4 |
| 11 | Платежи при пользование природными ресурсами | 37 373 200 | 0,54 |
| 12 | Доходы от оказания платных услуг и компенсации затрат государства | 118 694 600 | 1,7 |
| 13 | Доходы от продажи материальных и не материальных активов | 2 231 300,0 | 0,03 |
| 14 | Административные платежи и сборы | 3 782 200 | 0,05 |
| 15 | Штрафные санкции, возмещение ущерба | 2 172 100 | 0,03 |
| 16 | Всего доходов | 6 965 317 200,0 | 100 |
Федеральный закон "О федеральном бюджете на 2007 г." Владимир Путин подписал 20 декабря 2006 г. В соответствии с этим документом, доходы составляют 6 трлн. 965,3 млрд. руб. (22,3% от ВВП), расходы - 5 трлн. 463,5 млрд. руб. (17,5% ВВП) исходя из прогнозируемого объема ВВП в сумме 31 трлн. 220 млрд. руб. и уровня инфляции 6,5-8%. Профицит составляет 1 трлн. 501,8 млрд. руб. (4,8% ВВП).
Определив удельный вес каждого налога в формировании доходной части Федерального бюджета можно сделать вывод о том, что большая часть(35,2%) приходится на доходы от внешнеэкономической деятельности. Данные доходы объединяют в себе различные вывозные и ввозные таможенные пошлины, в основном на вывоз сырой нефти и газа. Также большое значение играет НДС, составляя – 29,7%, и налоги, сборы и регулярные платежи за пользование природными ресурсами – 15,3%. Налог на прибыль составляет – 8,3% [4.3]
Республиканский бюджет
Для определения роли налогов в бюджете Регионального уровня можно рассмотреть бюджет Республики Мордовия на 2007 г. на основании закона « О республиканском бюджете РМ на 2007 г.» принятый государственным собранием.
Доходы республиканского бюджета РМ на 2007 г составили 17 157 309 тыс. руб., расходы в свою очередь 18 686951,3 тыс. руб. Превышение расходов над доходами составило 1 529 642,3 тыс. руб., что без учета поступлений от продажи имущества -12,3% от доходов республиканского бюджета без учета финансовой помощи из федерального бюджета, исходя из прогнозируемого среднегодового уровня инфляции - 7,5%.
Таблица 2 - Объем и структура доходов республиканского бюджета на 2007 г
| № | Доходы | Сумма в тыс.руб. | Удельный вес % |
| 1 | Налог на прибыль | 4 913 939,4 | 28,6 |
| 2 | НДФЛ | 2 176 402,3 | 12,7 |
| 3 | Акцизы | 2 445 034,9 | 14,3 |
| 4 | Налог на совокупный доход | 234 930,7 | 1,4 |
| 5 | Налог на имущество организаций | 868 178,8 | 5,1 |
| 5.1. | Транспортный налог | 168 494,7 | 1,0 |
| 5.2. | Налог на имущество физ.лиц организаций | 620 859 | 3,6 |
| 5.3. | Налог на игорный бизнес | 78 825,1 | 0,5 |
| 6 | Налоги, сборы и платежи за пользование природными ресурсами. | 11 887,1 | 0,06 |
| 7 | Платежи при пользовании природными ресурсами | 17 014,2 | 0,1 |
| 7.1. | Лесной доход | 8 084,8 | 0,05 |
| Всего доходов | 17 157 309 | 100 |
В структуре доходов республиканского бюджета преобладают в основном федеральные налоги: налог на прибыль, удельный вес которого 28,6%, так же НДФЛ (12,7%) и Акцизы (14,3%). Такие налоги, как налог на имущество организаций, лесной налог, транспортный, налог на игорный бизнес совсем незначительны их доля в доходах бюджета всего 4,1%. Таким образом, бюджет РМ формируется в основном за счет федеральных налогов. [17, с. 1-4]
Местный бюджет
Оценка общих итогов поступления налогов и сборов по Зубово-Полянскому району.
За 2006 год мобилизовано налогов и сборов во все уровни бюджетной системы 260511 тыс. руб. или на 28 пунктов выше уровня соответствующего периода прошлого года (203484 тыс. руб.) см. табл. - №3, в том числе:
- в федеральный бюджет 88382 тыс. руб., что составляет 164,4% к соответствующему периоду прошлого года (53741 тыс. руб.); Удельный вес в общем объеме поступлений составил 33,9%,
- в консолидированный бюджет – 172129 тыс. руб., что составляет 114,9% к соответствующему периоду прошлого года (149743 тыс. руб.); удельный вес в общем объеме поступлений составил 66,1%,
- в бюджет Республики Мордовия - 101998 тыс. руб., что составляет 179% к соответствующему периоду прошлого года (56979 тыс. руб.); удельный вес в общем объеме поступлений составил – 39,1%,
- в районный бюджет - 70131 тыс. руб., что составляет 75,6% к уровню соответствующего периода прошлого года (92764 тыс. руб.); удельный вес в общем объеме поступлений –26,9%.
Таблица 3 - Структура налоговых поступлений во все звенья бюджетной системы Российской Федерации за 2006 год по Зубово-Полянскому району (тыс. руб.)
| Виды налогов | Всего (в тыс. руб.) | в том числе по бюджетам | |||
| РФ | Террит. | РМ | Район | ||
|
Всего: в том числе Налог на прибыль Налог на добавленную стоимость Налог на доходы физических лиц Налог на имущество Плата за пользование природными ресурсами Земельный налог ЕСН зачисляемый в РФ бюджет |
260511 11694 50062 127479 24274 693 2354 34244 |
88382 3099 50062 - - 522 - 34244 |
172129 8595 - 127479 24274 171 2354 - |
101998 8595 - 70368 21473 171 - - |
70131 - - 57111 2801 2354 - - |
| Прочие налоги и сборы | 9711 | 455 | 9256 | 1391 | 7865 |
Таблица 4 - Структура налоговых поступлений во все звенья бюджетной системы Российской Федерации за 2006 год по Зубово-Полянскому району в % отношении.
| Виды налогов | Всего | В том числе по бюджетам | |||
| РФ | Террит. | РМ | Район | ||
|
Всего: в том числе Налог на прибыль Налог на добавленную стоимость Налог на доходы физических лиц Налог на имущество Плата за пользование природными ресурсами Земельный налог ЕСН, зачисляемый в РФ бюджет |
100 4,5 19,2 48,9 9,3 0,3 0,9 13,1 |
100 3,5 56,6 - - 0,6 - 38,7 |
100 5,0 - 74,1 14,1 - 1,4 - |
100 8,4 - 69 21 - - - |
100 - - 81,4 4 - 3,3 - |
| Прочие налоги и сборы | 3,7 | 0,5 | 5,4 | 1,4 | 11,2 |
Как видно из таблицы 4 в отчетном периоде в структуре налоговых платежей преобладали такие виды налогов, как:
- налог на доходы с физических лиц в целом составил 48,9% в общем объеме поступления налогов, а по бюджетам колеблется от 69% в республиканский до 81,4% в районный;
-налог на добавленную стоимость в целом составил 19,2%, а в федеральном бюджете 56,6%;
-налог на прибыль- 4.5%, а по бюджетам - от 3,5% в федеральный до 8.4% в республиканский бюджет.
Налог на доходы физических лиц - самый крупный по величине источник налоговых поступлений как консолидированного бюджета Республики Мордовия, так и районного бюджета, который обеспечивает от 69% поступлений республиканского бюджета до 81,4% районного бюджета. Занимает наибольший удельный вес в общем поступлении налогов – 48,9%. Данный источник налоговых поступлений по сравнению с соответствующим периодом 2005 года возрос в абсолютном выражении на 28495 тыс. руб. За 2006 года поступление его составило - 127479 тыс. руб., за соответствующий период прошлого года 98984 тыс. руб. Основными плательщиками налогов и сборов во все уровни бюджета являются ОАО «Радиодеталь», ГУП Учреждения ЖХ-385, перечислено ими в бюджет в 2006 году соответственно: 19932 тыс. руб., 68472 тыс. руб. в т. ч. в федеральный бюджет 9953 тыс. руб., 30631 тыс. руб. [20]
Несмотря на довольно большое количество налогов и иных обязательных платежей, наиболее весомую часть в доходах бюджетов всех уровней составляют НДС, налог на прибыль, акцизы, платежи за пользование природными ресурсами и подоходный налог с граждан. На их долю приходится свыше 4/5 всех налоговых доходов консолидированного бюджета.
Подводя итоги роли налогов в формировании доходов бюджетов разных уровней, можно сделать вывод о том, что доходная база местных бюджетов в основном определяется долями и суммами отчислений от налогов вышестоящих бюджетов, а так же финансовой поддержки в форме дотаций, субвенций, трансфертов. Самым весомым налогом в формировании доходной части региональных и местных бюджетах является налог на доходы физических лиц, его удельный вес в бюджете РМ составляет 12,7%, а по Зубово – Поляне -81,4%. Значительную роль так же играют налог на прибыль и НДС.
Налоговые поступления играют решающую роль в формировании доходной базы, как консолидированного бюджета РФ, так и бюджетов всех трех уровней. Объективное и эффективное распределение поступлений между бюджетами разных уровней представляет собой достаточно сложную задачу. Это связано с тем, что обеспечение темпов экономического развития страны может не совпадать с интересами и потребностями региональных властей для финансирования закрепленных сфер и предметов ведения, а также для решения локальных задач. В связи с этим неизбежно возникает проблема сбалансированности бюджетов каждого уровня. Одновременно с решением данной задачи распределения налоговых доходов должно обеспечивать и определенный уровень финансовой самостоятельности региональных и местных бюджетов, чего невозможно добиться без обеспечения их достаточным уровнем собственных налогов.
С 2005 года в РФ установлено распределение между бюджетами на постоянной основе всех федеральных налогов, но остаётся не решенной до конца проблема обеспечения собственными налогами и постоянными налоговыми доходами местных бюджетов. В частности, в систему местных налогов включено всего два налога: земельный налог и налог на имущество физических лиц. Из закрепленных доходных источников местных бюджетов с 2005 года исключен налог на прибыль организаций, что серьёзно ослабевает эти бюджеты.
Обобщая изложенное, необходимо отметить, что основным методом обеспечения региональных бюджетов постоянными доходными источниками в России являются установление с 2005 г. постоянных нормативов отчислений от поступлений федеральных налогов. Также следует констатировать, что роль собственных налогов, как в региональном, так и местных бюджетах невелика и за местными бюджетами не обеспечено стабильное закрепление доходных источников. [37, с. 166-169]
1.3 Роль и сущность дотаций в регулировании рыночной экономики
Согласно принятому законодательному акту, регламентирующему распределение налогов между бюджетами, наиболее весомые в количественном отношении налоги закреплены за федеральным бюджетом. Региональные и местные налоги не велики, их доля в консолидированном бюджете страны незначительна. В то же время нагрузка на территориальные бюджеты постоянно возрастает. Это обусловлено не только тенденцией к передаче с федерального на территориальные бюджеты многих расходов по финансированию объектов производственного и социокультурного назначения, но и инфляцией, в результате которой содержание этих объектов удорожается и увеличиваются затраты, связанные с социальной защитой населения. Территориям необходима финансовая помощь.
Наиболее важный способ передачи средств из вышестоящих бюджетов нижестоящим – отчисления в % от налогов, закрепленных за вышестоящим бюджетом.
В случаях, когда на территориях не имеется достаточного налогового потенциала и поэтому не имеется возможности отрегулировать территориальные бюджеты за счет отчислений от налогов, используется метод дотаций, т.е. плановый передачи средств из вышестоящих бюджетов абсолютной сумме. Разновидностью дотаций является субвенция, т.е. целевая передача средств, и субсидия – предоставление средств другому бюджету на условиях долевого финансирования целевых расходов. Дотация (от лат. dotatio — дар, пожертвование) Дотация – это денежные средства, выдаваемые в безвозвратном порядке из государственной системы. Дотации из бюджета предоставляются государственными предприятиям, организациям, учреждениям для сбалансирования результатов хозяйственной деятельности. Например, дотации могут выдаваться для покрытия предприятием убытков, получаемых за счет продажи своей продукции по государственным ценам, которые не покрывают затрат предприятия.
Другими словами, если на товар устанавливается дотация, то это означает, что одна часть реальной цены оплачивается потребителем, а другая часть – государством. Таким образом, цена потребителя снижается.
В последнее время дотации вытесняются – субвенциями. Субвенция – это фиксированный объем государственных средств, которые выделяются безвозмездно национально- государственным и административно-территориальным образованиям для финансирования целевых расходов из бюджетов.
Субвенции подразделяются на текущие и инвестиционные. Право на получение текущих субвенций имеют территории России, у которых доли бюджетных расходов, необходимых для финансирования общегосударственных социальных расходов, превышают среднюю по России. Территории, бюджеты которых недостаточны для финансирования закрепленных за ними капитальных общегосударственных вложений, обладают правом на инвестиционные субвенции. [8, с. 597-598]
Дотация – особая форма связи – финансовой и экономической - между отдельными звеньями бюджетной системы и служит в основном для поддержания сбалансированности бюджета. В отличие от субвенций субсидии не подлежат возврату в случае их не использования или использования не по назначению. Это дает возможность получателям субсидий осуществлять маневрирование полученными финансовыми ресурсами. [16, с. 162-208]
Денежные средства, выделяемые из государственного и местного бюджетов для оказания финансовой поддержки убыточным предприятиям, у которых денежная выручка от продажи производимого продукта меньше издержек на производство и продажу данного продукта, нижестоящим бюджетам для покрытия разрыва между их доходами и расходами, позволяет, с одной стороны, предотвратить их банкротство, с другой стороны, не допускать превышения розничных цен на отдельные потребительские товары и услуги, так как часть цены на эти товары оплачивается из бюджетных средств за счет дотации. Если бы не было дотаций, производители переложили бы соответствующую им долю оплаты своих расходов на покупателей, что привело бы к росту цен. Однако дотации ложатся тяжелым грузом на государственный бюджет, порождают его дефицитность, вследствие чего приходится осуществлять дополнительную денежную эмиссию, приводящую к инфляции. Дотации широко распространены в странах, где преобладает государственно-административное управление экономикой, и в гораздо меньшей степени свойственны экономике рыночного типа, в которой требования самофинансирования и самоокупаемости являются довольно жесткими.
Так же можно рассмотреть дотацию, как государственные денежные пособия в виде доплат, предоставляемые гражданам и отдельным организациям для покрытия убытков или на специальные цели или денежные средства, выделяемые из федерального бюджета для поддержки региональных и местных бюджетов при недостаточности их собственных доходов. [9, с. 7-18]
Дотации, как