Політика управління фінансовими ризиками
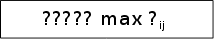








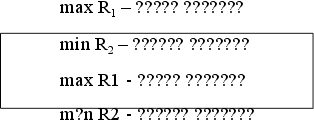






Рис. 2.1. Алгоритм комплексної рейтингової оцінки фінансового стану підприємства
2.2 Оцінка фінансового стану промислового підприємства
Ефективність виробничо-господарської діяльності підприємства в ринкових умовах визначається, у першу чергу, його фінансовим станом.
Більшість методик оцінки платоспроможності й фінансової стійкості засновані на розрахунку коефіцієнтів, які визначаються шляхом співвідношень окремих статей бухгалтерського балансу й інших форм звітності кожного конкретного підприємства.
Діюча "Методика проведення поглибленого аналізу фінансово-господарського стану неплатоспроможних підприємств і організацій" [95] розглядає основні показники, що дозволяють комісії Агентства з питань попередження банкрутства визначити фінансово неспроможні підприємства. У табл. 2.2. наведені основні фінансово-економічні показники, використовувані офіційною методикою.
Таблиця 2.2.
Методика розрахунку фінансово-економічних показників підприємства
| Показники | Економічні характеристики | Алгоритм розрахунку |
Нормативне значення |
| 1 | 2 | 3 | 4 |
| Коефіцієнт покриття Кn |
Оцінка наявності оборот них засобів для погашення боргів у плині року |
Поточні активи | >1 |
|
короткострокові зобов'язання |
|||
| Коефіцієнт забезпечення власними засобами Кcc | Оцінка забезпечення підприємства власними засобами, удільна вага власних джерел фінансування оборотних активів | (Реальний власний капітал - внеоборотні активи) | >0,1 |
| оборотні кошти | |||
| Коефіцієнт абсолютної ліквідності Kал | Оцінка термінової готовності підприємства ліквідувати краткосрокову заборгованість | Грошові засоби | >0,2 |
| поточні пасиви | |||
| Коефіцієнт автономії Кавт | Оцінка фінансової незалежності від зовнішніх джерел | Джерела власних засобів | >0,5 |
| підсумок балансу | |||
| Коефіцієнт фінансової стабільності Кфс | Оцінка фінансової стійкості | Власні засоби | >1 |
| позикові засоби | |||
| Показник фінансового левериджа Кл | Оцінка залежності підприємства від довготермінових зобов'язань, рівень фінансового ризику |
Довгострокові зобов'язання |
Зменшення |
| джерела власних засобів | |||
|
Робочий капітал РК |
Оцінка здатності продовження деятельності й інвестування після сплати поточних боргів | Оборотні активи -короткострокові зобов’язання | Незначне збільшення |
| Маневреність робочого капіталу МК | Оцінка ступеня матеріалізації капіталу | Товарно-матеріальні запаси | Розрахункове середньо галузеве |
| робочий капітал | |||
| Коефіцієнт оборотності засобів Ко | Оцінка швидкості обороту в разах | Виторг від реалізації без ПДВ і акцизу | Збільшення |
| оборотні кошти | |||
| Час обороту оборотних коштів То | Оцінка тривалості одного періоду обороту | Кількість календарних днів | Зменшення |
| коефіцієнт оборотності оборотних коштів | |||
| Коефіцієнт оборотності запасів Коз | Кількість разів поповнення запасів у плині аналізованого періоду | Собівартість реалізованої продукції середня вартість запасів | Збільшення |
| Час оборотазапасів Тоз | Оцінка продолжитель-ности одного обороту запасів | Кількість календарних днів | Зменшення |
| коефіцієнт оборотності запасів | |||
| Фондовіддача Фв | Ефективність використання основних засобів | Виторг від реалізації (без ПДВ і акцизу) | Середньоотраслевої |
| середня вартість основних фондів |
Аналізуючи наведені показники, можна відзначити, що деякі з них є сполученими й визначають взаємні значення один одного. Зіставлення показника покриття й коефіцієнта забезпеченості власними засобами показує їхній тісний взаємозв'язок: чим вище останній, тим вище перший, і навпаки. Тому одночасне використання зазначених показників недоцільно. Також існує взаємозв'язок між коефіцієнтом автономії й коефіцієнтом фінансової стабільності.
Істотним недоліком є, то, що в методиці не визначено, яка кількість фактичних показників, що характеризують фінансово-господарську діяльність підприємства, повинне не відповідати нормативним значенням для того, щоб підприємство було визнано неспроможним.
Аналіз показує, що система коефіцієнтів, які використаються для оцінки фінансового стану потенційного банкрута, повинна характеризувати:
- платоспроможність і фінансову стійкість підприємства;
- причини розвитку кризи й банкрутства підприємства;
- наслідку розвитку кризи й визнання підприємства банкрутом;
- можливість виходу підприємства із кризи.
Найбільш важливої є група показників по оцінці платоспроможності й фінансової стійкості підприємства.
У світовій практиці [17, 17] платоспроможність означає достатність ліквідних активів для погашення в будь-який момент всіх своїх короткострокових зобов'язань перед кредиторами. Перевищення ліквідних активів над зобов'язаннями даного виду означає фінансову стійкість.
Чим вище фінансова стійкість підприємства, тим більше воно незалежно від несподіваної зміни ринкової кон'юнктури й, отже, тим менше ризик виявитися банкрутом.
Неплатоспроможність підприємства також не може трактуватися однозначно. З одного боку, неплатоспроможність може бути тимчасовий, а з іншого боку - може носити хронічний характер. Тимчасова неплатоспроможність характеризується недостатністю оборотних коштів, а точніше тимчасовою відсутністю засобів. Хронічна неплатоспроможність - це часткова або повна відсутність можливостей здійснювати які-небудь платежі протягом тривалого часу [15].
Основною метою оцінки розвитку кризи підприємств є встановлення причин втрати платоспроможності підприємства. Саме визначення причин виникнення погрози банкрутства є головним, тому що дає можливість випередити причини й проблеми, які необхідно вирішити.
Для цього рекомендується використати наступні показники: рівень диференціала фінансового левериджа по окремих ризикових операціях; обсяг і рівень штрафів за порушення податкового, валютного й іншого видів законодавства.
Розвиток кризового стану можна оцінити за допомогою коефіцієнтів, які дозволяють визначити такі явища, як: можливість покриття зобов'язань по рахунках; прогнозування напрямків подальшої діяльності після розрахунку з усіма кредиторами.
При проведенні аналізу необхідно оцінювати боргові зобов'язання підприємства й можливості висновку угод із кредиторами (світової угоди, угоди по відстрочці платежу). Для цього рекомендується розраховувати й аналізувати наступні коефіцієнти: покриття зобов'язань; втрати власного капіталу після розрахунку із кредиторами; концентрації боргу й інших.
Показники, які характеризують можливість підприємства по виходу із кризи, орієнтовані на оцінку внутрішніх джерел відновлення платоспроможності. Ці показники цікавлять як керівництво підприємства-банкрута, так і його санаторів.
Для того, щоб мати повне подання про фінансовий стан підприємств, необхідно зробити аналіз у динаміку. Тенденції зміни коефіцієнтів наведені на прикладі машинобудівних підприємств, тому що за результатами їхньої діяльності можна говорити про стан економіки України.
Виходячи з вищевикладеного, пропонується проводити фінансовий стан підприємств за коефіцієнтами, представленим у табл. 2.3.
Таблиця 2.3.
Показники, що характеризують фінансовий стан підприємств
| Показники | Економічна характеристика |
Алгоритм розрахунку |
Нормативне значення |
| 1 | 2 | 3 | 4 |
| 1 коефіцієнти ліквідності й платоспроможності | |||
| 1.1 абсолютна ліквідність (платоспроможності) | Оцінка термінової готовності підприємства ліквідувати короткострокову заборгованість |
|
0,2 – 0,35 |
| 1.2 поточна ліквідність | Характеризує платежі підприємства на період середньої тривалості одного обороту всіх оборотних коштів |
|
> |
| 1.3 покриття загальний | Оцінка наявності оборотних коштів для погашення боргів у плині року |
|
1-0,5 |
| 2 коефіцієнти фінансової стійкості й стабільності | |||
|
2.1 автономії (незалежності) |
Оцінка фінансової незалежності від зовнішніх джерел |
|
≥0,5 |
| 2.2 коефіцієнт забезпеченості оборотних активів власними засобами | Характеризує можливість зміни активів у ліквідну форму |
|
>0,1 |
| 2.3 коефіцієнт концентрації позики капіталу | Характеризує кількість позикового капіталу, що припадає на одиницю сукупних джерел |
|
≤0,5 |
|
2.4 коефіцієнт фінансової стабільності |
Характеризує забезпеченість заборгованості власними засобами |
|
>1 |
|
2.5 показник фінансового левериджа |
Оцінка залежності підприємства від довгострокових зобов’язань, рівень фінансового ризику |
|
≤0,25 |
| 2.6 співвідношення позикових і власних засобів | Ріст показника характеризує зниження фінансової стійкості |
|
|


Коефіцієнти ліквідності визначають здатність підприємства розраховуватися по своїх боргах.
Коефіцієнт поточної ліквідності визначається, як відношення найбільш ліквідних і швидкореализуемих активів до поточних зобов'язань, і характеризує платоспроможні можливості підприємства, які оцінюються за умови не тільки сучасних розрахунків з дебіторами, але й реалізації наявних запасів, а так само платоспроможність підприємства на період рівний середньої тривалості одного обороту всіх оборотних коштів. Значення, що рекомендує, не менш 1. При Кт.л < 1 підприємство має неліквідний баланс. Значення показника Кт.л >1 свідчить, що підприємство зможе вчасно розрахуватися по боргових зобов'язаннях. Фактичне значення цього показника представлене в табл. 2.4. і 2.5.
Зіставляючи фактичне значення коефіцієнта поточної ліквідності з результатами розрахунку, можна зробити висновок, що спостерігається нестабільна тенденція зміни даного коефіцієнта по ряду промислових підприємств. По деяких підприємствах даний коефіцієнт значно вище нормативного, що є негативною тенденцією. Також спостерігається й зворотна ситуація, що свідчить про високий рівень заборгованості перед бюджетом, по заробітній платі своїм працівникам.
Коефіцієнт абсолютної ліквідності Ка.л. характеризує співвідношення суми коштів і короткострокових фінансових вкладень до величини короткострокової заборгованості. Цей коефіцієнт оцінює готовність підприємства ліквідувати короткострокову заборгованість. Граничне значення коефіцієнта 0,2 - 0,35.
Аналізуючи отримані дані, можна зробити висновок про те, що з 2002 по 2004 р. на ряді підприємств спостерігається незначне збільшення даного коефіцієнта, однак його значення не відповідає нормативному рівню. Це свідчить про неплатоспроможність підприємства.
Коефіцієнт покриття (Кп), дорівнює співвідношенню всіх оборотних коштів підприємства (поточних активів) до величини поточних пасивів. Цей коефіцієнт показує платоспроможні можливості підприємства погасити свої борги в плині року. Нормативне значення перебуває в межах між 1 – 0,5. Нижня границя обумовлена тим, що оборотних коштів повинне бути досить для погашення поточних пасивів, інакше підприємство може виявитися неплатоспроможним. При розгляді табл. 2.4.,2.5. видно, що не всі підприємства Донецької області в стані негайно ліквідувати короткострокову заборгованість.
Наведені дані ще раз підтверджують, що значне перевищення поточної ліквідності над верхнім граничним значенням свідчить про збільшення запасів готової продукції й виробничих запасів, тобто підприємство протягом декількох років робить продукцію незалежно від її реалізації (виробництво заради виробництва).
Коефіцієнт автономії підприємства (Кав.) визначається як співвідношення капіталу й резервів до загальної величини пасивів. Даний коефіцієнт оцінює фінансову незалежність від зовнішніх джерел. Ріст коефіцієнта автономії свідчить про збільшення фінансової незалежності підприємства, зниження ризику фінансових утруднень у майбутніх періодах. Нормативне значення коефіцієнта повинне бути більше 0,5.
У табл. 2.4., 2.5. наводяться фактичні дані за коефіцієнтом, які свідчать про нестабільну тенденцію зміни даного показника. За період з 2002 по 2004 р. даний показник незначно знизився, однак перебуває в межах нормативного значення. Хоча на ряді підприємств даний коефіцієнт має негативне значення. Це говорить про нерівномірну ситуацію в розвитку промислових підприємств Донецької області.
Коефіцієнт забезпеченості оборотних активів власними засобами (Ко.а) характеризує фінансову стабільність підприємства й означає можливість перетворення активів у ліквідні засоби. Визначається даний коефіцієнт, як співвідношення власних оборотних коштів і оборотних активів. Нормативне значення коефіцієнта > 0,1. Реальні дані значення цього коефіцієнта по підприємствах Донецької області наведені в табл. 2.4., 2.5.
Тенденція зміни коефіцієнта, з одного боку, характеризує погіршення фінансового стану підприємств Донецької області, а з іншого боку - про економічну стабільність, тобто підприємства одержують кредити банків, що є позитивним чинником в умовах недостачі фінансових ресурсів.
Коефіцієнт фінансової стабільності характеризує частку власного капіталу й довгострокових зобов'язань у загальній сумі активів. Нормативне значення коефіцієнта більше 0,1. Цей коефіцієнт розраховується, як співвідношення власних і прирівняних до них засобів і довгострокових позикових засобів до активу балансу.
Аналіз і оцінка фактичних значень коефіцієнта показує, що на ряді підприємств даний показник не відповідає нормативному значенню, підприємства мають високий ступінь ризику втрати платоспроможності.
Таблиця 2.4
Показники, що характеризують фінансовий стан підприємств
| Показники | АТ СЗВІ | АТ НКМЗ | АТ СКМЗ | АТ Энергомашспецсталь | АТ БЕТОНМАШ | ||||||||||
| 00 | 01 | 02 | 00 | 01 | 02 | 00 | 01 | 02 | 00 | 01 | 02 | 00 | 01 | 02 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 |
| 1 коефіцієнти ліквідності й платоспроможності | |||||||||||||||
| 1 абсолютна ліквідність (платежі здатність) | 0,0009 | 0,02 | 0,001 | 0,255 | 0,047 | 0,196 | 0,0002 | 0,0002 | 0,001 | 0,0063 | 0,029 | 0,034 | 0,0003 | 0,06 | 0,059 |
| 2 поточна ліквід-ть | 2,3 | 3,9 | 2,28 | 1.47 | 1.18 | 1.82 | 1,3 | 1,8 | 1,9 | 0,974 | 1,5 | 0,7 | 3,6 | 3.6 | 3.6 |
| 3 покриття загальне | 2,3 | 3,9 | 2,2 | 2,5 | 2.3 | 4 | 1,33 | 1,81 | 1,95 | 1,46 | 0,84 | 0,982 | 3,6 | 3.6 | 3.6 |
| 2 коефіцієнти фінансової стійкості й стабільності | |||||||||||||||
| 1 автономії (незалежності) | 0,8 | 0,8 | 0,77 | 0,85 | 0,81 | 0,89 | 0,70 | 0,76 | 0,8 | 079 | 0,8 | 0,66 | 0,9 | 0,94 | 0,93 |
| 2 коефіцієнт забезпеченості оборотних активів собствен засобами | 0,52 | 0,62 | 0,52 | 0,61 | 0,57 | 0,75 | 0,22 | 0,38 | 0,47 | -0,13 | 0,11 | 0,12 | 0,71 | 0,87 | 0,85 |
| 3 коефіцієнт концентрації позика ного капіталу | 0,2 | 0,2 | 0,23 | 0,145 | 0,184 | 0,108 | 0,3 | 0,42 | 0,2 | 0,003 | 0,008 | 0,34 | 0,095 | 0,058 | 0,06 |
| 4 коефіцієнт фінансової стабільності | 0,843 | 0,886 | 0,79 | 0.85 | 0.81 | 0.89 | 0.79 | 0.7 | 0.82 | 0.79 | 0.8 | 0.67 | 0.9 | 0.94 | 0.93 |
| 5 показник фин.левериджа | 0,018 | 0,064 | 0,0266 | 0,0006 | 0 | 0 | 0,016 | 0,033 | 0,01 | 0,003 | 0,009 | 0,014 | 0,002 | - | - |
| 6 співвідношення позикових і власних засобів | 0,207 | 0,2 | 0,29 | 0,15 | 0,22 | 0,22 | 0,29 | 0,23 | 0,23 | 0,26 | 0,24 | 0,51 | 0,1 | 0,06 | 0,06 |
Таблиця 2.5
Показники, що характеризують фінансовий стан підприємств
| Показники | АТ ТІСО | АТ Сілур | АТ КЗВВ | АТ ДМЗ | |||||||
| 00 | 01 | 02 | 00 | 01 | 02 | 00 | 01 | 00 | 01 | 02 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 1 коефіцієнти ліквідності й платоспроможності | |||||||||||
| 1.1абсолютна ліквідність (платоспроможність) | 0,0002 | 0,00002 | 0,0093 | 0,024 | 0,00527 | 0,002016 | 0,0118 | 0 | 0 | 0 | 0,035 |
| 1.2 поточна ліквідність | 0,29 | 0,404 | 0,157 | 0,429 | 0,337 | 0,223 | 0 | 0 | 0,32 | 0,52 | 0,34 |
| 1.3 покриття загальний | 0,87 | 0,76 | 0,67 | 0,935 | 0,752 | 0,495 | 0,98 | 0,86 | 0,475 | 2,03 | 1,96 |
| 2 коефіцієнти фінансової стійкості й стабільності | |||||||||||
| 2.1 автономії | 0,52 | 0,33 | 0,28 | 0,434 | 0,394 | 0,226 | 0,543 | 0,548 | 0,64 | 0,75 | 0,75 |
| 2.2 коефіцієнт забезпечений ности оборотних активів власними засобами | - | - | - | - | - | - | - | - | 0,246 | 0,43 | 0,41 |
| 2.3 коефіцієнт концентрации позикового капіталу | 0 | 0,66 | 0,71 | 0,565 | 0,605 | 0,773 | 0,456 | 0,549 | 0,36 | 0,556 | 0,23 |
| 2.4 коефіцієнт фінансової стабільності | 0,52 | 0,34 | 0,28 | 0,237 | 0,528 | 0,333 | 0,548 | 0,459 | 0,75 | 0,78 | 0,78 |
| 2.5 показник фінансового левериджа | 0 | 0,017 | 0,00252 | 0,446 | 0,34 | 0,469 | 0,0086 | 0,0104 | 0,177 | 0,045 | 0,046 |
| 2.6 співвідношення позикових і власних засобів | 0 | 1,99 | 2,519 | 1,3 | 1,53 | 3,4 | 0,838 | 1,22 | 0,56 | 0,33 | 0,33 |
Показник фінансового левериджа (Кф.л.), розрахований як відношення довгострокових зобов'язань і величини власних засобів, оцінює залежність підприємства від довгострокових зобов'язань. Збільшення рівня показника свідчить про підвищення фінансового ризику. Нормативне значення показника Кф.л ≤ 0,25. У періоді з 2002 по 2004 р. по аналізованих підприємствах даний показник не відповідає нормативному значенню, що підтверджує підвищення фінансового ризику.
Коефіцієнт концентрації позикового капіталу (Кк.з) Коефіцієнт концентрації позикового капіталу Кк.з.≤ 0,5. Ріст значення коефіцієнта свідчить про ріст величини фінансового ризику, тобто про можливості втрати платоспроможності.
Аналізуючи дані табл. 2.4, 2.5, можна зробити висновок, що коефіцієнти поточної ліквідності, абсолютної ліквідності, забезпечення оборотних активів власними засобами за аналізований період не відповідають їхньому нормативному значенню. Виходячи із цього можна, відзначити, що дані підприємства перебувають у недостатньо стійкому положенні.
З огляду на різноманіття показників фінансової стійкості, розходження в рівні їхніх критичних оцінок і виникаючі у зв'язку із цим складності в оцінці ризику банкрутства, рекомендується проводити інтегральну оцінку фінансового стану підприємства.
Ця методика полягає в класифікації підприємств по ступені фінансового ризику, виходячи з рейтингу кожного показника, вираженого в балах.
Розрахунок граничних рейтингів фінансового стану машинобудівних підприємств представлений у таблиці 2.6, 2.7, 2.8
Граничні рейтинги фінансового становища підприємств машинобудівної галузі представлені в таблиці 2.9.
Таблиця 2.6 Граничні значення фінансової стійкості й ліквідності машинобудівних підприємств
| Коефіцієнти | Діапазон змін | Граничні значення | Підприємства | Значення, що рекомендує | ||||||||
| max | min | 1 | 2 | 3 | 4 | ІКМЗ | СКМЗ | ДМЗ | ТІСО | Сілур | ||
| Абсолютної ліквідності | 0,047 | 0,00001 | 0,047 | 0,003 | 0,0002 | <0,0002 | 0,81 | 0,76 | 0,75 | 0,33 | 0,394 | >0,2-0,35 |
| Поточної ліквідності | 1,8 | 0,337 | 1,8 | 1,03 | 0,587 | <0,587 | 0,22 | 0,23 | 0,33 | 1,53 | 1,53 | ≥1 |
| Покриття (загальний) | 2,3 | 0,75 | 2,3 | 1,648 | 1,1 | <1,1 | 0,57 | 0,38 | 0,43 | - | - | > 1 |
| Автономії | 0,81 | 0,33 | 0,81 | 0,6 | 0,44 | <0,44 | 0,184 | 0,42 | 0,556 | 0,66 | 0,605 | ≥ 0,5 |
| Забезпечення оборотних активів власними засобами | 0,57 | 0,38 | 0,57 | 0,49 | 0,43 | <0,43 | 0,81 | 0,7 | 0,78 | 0,34 | 0,528 | > 0,1 |
| Концентрації позикового капіталу | 0,66 | 0,184 | 0,66 | 0,44 | 0,293 | <0,293 | 0,047 | 0,00017 | - | 0,00002 | 0,00527 | ≤ 0,5 |
| Фінансової стабільності | 0,81 | 0,34 | 0,81 | 0,609 | 0,45 | <0,45 | 1,18 | 1,8 | 0,52 | 0,404 | 0,337 | 0,85-0,9 |
| Фінансового левериджа | 0,34 | 0,017 | 0,34 | 0,125 | 0,046 | <0,046 | - | 0,033 | 0,045 | 0,017 | 0,34 | ≤ 0,25 |
| Співвідношення заем-ных і власних засобів | 1,53 | 0,22 | 1,53 | 0,8 | 0,42 | <0,42 | 2,3 | 1,81 | 2,03 | 0,76 | 0,752 | ≥ 0,5 |
Таблиця 2.7
Граничні рейтинги фінансових коефіцієнтів у порівнянні з максимальним значенням
|
Коэффи циент |
Граничні значення | |||||||||
| АТ НКМЗ | АТ СКМЗ | АТ ДМЗ | АТ ТІСО | АТ Сілур | ||||||
|
|
|
|
|
|
|
|
|
|
|
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| абсолютної ліквідності | - | - | 0,995 | 0,991 | 0,999 | 0,999 | 0,99 | 0,999 | 0,868 | 0,753 |
| поточної ліквідності | 0,347 | 0,118 | - | - | 0,711 | 0,505 | 0,77 | 0,601 | 0,813 | 0,66 |
| покриття (загальний) | - | - | 0,213 | 0,045 | 0,117 | 0,0137 | 0,66 | 0,44 | 0,67 | 0,453 |
| автономії | - | - | 0,061 | 0,0038 | 0,074 | 0,0054 | 0,59 | 0,351 | 0,51 | 0,263 |
| Забезпечення оборотних | ||||||||||
| активів власними засобами | - | - | 0,333 | 0,111 | 0,3157 | 0,0997 | - | - | - | - |
| Концентрації позикового капіталу | 0,721 | 0,52 | 0,36 | 0,132 | 0,157 | 0,025 | - | - | 0,0833 | 0,00694 |
| Фінансової стабільності | - | - | 0,135 | 0,018 | 0,037 | 0,00137 | 0,58 | 0,336 | 0,348 | 0,121 |
| Фінансового левериджа | - | - | 0,9026 | 0,814 | 0,884 | 0,783 | 0,949 | 0,9 | - | - |
| Співвідношення позикових і власних засобів | 0,856 | 0,733 | 0,85 | 0,722 | 0,784 | 0,615 | - | - | - | - |
| Рейтинг | - | 1,17 | - | 1,68 | - | 1,74 | - | 1,9 | - | 1,5 |


Таблиця 2.8
Граничні рейтинги фінансових коефіцієнтів у порівнянні з оптимальним значенням показника
| Коефіцієнт | Граничні значення | |||||||||
| АТ НКМЗ | АТ СКМЗ | АТ ДМЗ | АТ ТІСО | АТ СІЛУР | ||||||
|
а0i1- a11 |
(а0i1 -а11)2 |
а0i1- a11 |
(а0i1 -а11)2 |
а0i1- a11 |
(а0i1 -а11)2 |
а0i1- a11 |
(а0i1 -а11)2 |
а0i1- a11 |
(а0i1 -а11)2 |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| абсолютної ліквідності | 0,303 | 0,0918 | 0,199 | 0,039 | 0,199 | 0,039 | 0,199 | 0,039 | 0,19 | 0,0379 |
| поточної ліквідності | 0,18 | 0,0324 | 0,8 | 0,64 | 0,48 | 0,23 | 0,596 | 0,355 | 0,663 | 0,439 |
| покриття (загальний) | 1,3 | 0,169 | 0,81 | 0,64 | 1,03 | 1,06 | 0,24 | 0,057 | 0,248 | 0,062 |
| Автономії | 0,31 | 0,091 | 0,26 | 0,067 | 0,25 | 0,0625 | 0,17 | 0,029 | 0,106 | 0,0011 |
| Забезпечення оборотних активів власними засобами | 0,47 | 0,22 | 0,28 | 0,078 | 0,33 | 0,108 | - | - | - | - |
| Концентрації позикового капіталу | 0,316 | 0,099 | 0,08 | 0,0064 | 0,056 | 0,0031 | 0,16 | 0,0256 | 0,105 | 0,011 |
| Фінансової стабільності | 0,09 | 0,0081 | 0,2 | 0,04 | 0,12 | 0,0144 | 0,561 | 0,315 | 0,372 | 0,138 |
| Фінансового левериджа | - | - | 0,217 | 0,047 | 0,205 | 0,042 | 0,233 | 0,054 | 0,089 | 0,0079 |
| Співвідношення позикових і власних засобів | 0,28 | 0,078 | 0,27 | 0,073 | 0,17 | 0,029 | 1,03 | 1,06 | 1,03 | 1,06 |
| Рейтинг | - | 0,88 | - | 1,27 | - | 1,25 | - | 1,39 | - | 1,3 |
Таблиця 2.9
Граничні рейтинги фінансового становища підприємств машинобудівної галузі
| Позначення | Ранжируваний ряд підприємств | |||
| 1 клас найбільш високий рейтинг | 2 клас високий рейтинг | 3 клас середній рейтинг | 4 клас низький рейтинг | |
| R1 | 0 | 0 – 1,5 | 1,5 - 2 | >2 |
| R2 | 0 | 0 – 1 | 1,1 – 1,4 | >1,4 |
Рішення про фінансовий стан приймається, виходячи з того, скільки разів дане підприємство займе оптимальне рейтингове місце.
Граничні рейтинги, представлені в таблиці 2.9, дозволяють визначити в цілому фінансове становище підприємства, що є важливим для власників, потенційних інвесторів, кредиторів підприємства, санаторов, що приймають рішення про вкладення засобів або вихід із кризового стану.
3. ОРГАНІЗАЦІЙНО - МЕТОДИЧНЕ ЗАБЕЗПЕЧЕННЯ МІНІМІЗАЦІЇ ВПЛИВУ РИЗИКІВ НА ПІДПРИЄМСТВІ
3.1 Реалізація моделі антикризового керування підприємством
Банкрутство - обов'язковому, властивому ринку механізм перерозподілу капіталу, структурної перебудови економіки, з одного боку, впливає на підвищення ефективності ринкової економіки, а з іншого боку - створює значні проблеми об'єктам господарювання. Виходячи із цього, необхідна діагностика фінансової ситуації й погрози банкрутства.
Діагностика фінансової ситуації й погрози банкрутства є найбільш важливим блоком механізму керування підприємством в умовах ризику. Її ефективність характеризується сукупністю показників, які об'єднані таким чином, щоб найбільше повно відобразити фінансовий стан підприємства в певний момент часу з орієнтацією на меті підприємства. Повний перелік показників представлений у пункті 2.2.
Ціль антикризового керування полягає в поновленні платоспроможності, ліквідності й відновленні достатнього рівня фінансової стійкості. Відповідно до даної мети розроблений і пропонується організаційно-методичний підхід, в основі якого лежить оцінка зміни фінансового стану підприємства з урахуванням ступеня впливу фінансових ризиків. Він являє собою частина загальної стратегії підприємства й полягає у використанні методів попередньої діагностики банкрутства, що загрожує, і механізмів оздоровлення підприємства, що забезпечують захист від банкрутства.
Основними складовими організаційно-методичного підходу до керування фінансовими ризиками на підприємстві є:
1. Кількісна оцінка фінансового стану підприємства, як один з найбільш інформативних показників прояву фінансових ризиків.
Необхідною умовою проведення аналізу фінансового стану є наявність системи нормативних (гранично - припустимих значень) фінансових показників, що характеризують стійкий фінансовий стан підприємства.
У вітчизняній теорії й практиці в цей час використаються фінансові критерії, запозичені із закордонної наукової літератури. Практика свідчить, що є досить істотні розбіжності між середніми значеннями показників, як по галузях промисловості, так і по країнах, що не дозволяє механічно переносити досвід розвинених країн у сучасні умови трансформації економіки.
Дослідженнями встановлено, що критерії, що дозволяють об'єктивно діагностувати фінансовий стан підприємства повинні:
ураховувати особливості сучасного етапу розвитку ринкових відносин в Україні;
ураховувати специфіку функціонування підприємств;
з диференційованими по підприємствах, що істотно відрізняються по обсягах реалізації, наявним потужностям, техніко-економічному потенціалу й т.д.
Для одержання більше об'єктивних результатів аналізу фінансового стану підприємства рекомендується використати узагальнюючий показник фінансового стану підприємства, що включає ряд локальних, що характеризують фінансова стійкість, ліквідність і платоспроможність.
Комплексне використання методів фінансового аналізу, кореляційного, регресійного й кластерного аналізу, метод таксономії, алгоритм якого розглянутий у ряді робіт [26, 116] дозволить побудувати модель залежності узагальнюючого показника фінансового стану підприємства від локальних показників, що характеризують фінансову стійкість, ліквідність і платоспроможність.
Визначення джерел і напрямків розвитку фінансової кризи на підприємстві. Основна мета будь-якого підприємства в умовах ринку - розвиток. Відносна оцінка виникнення ризику банкрутства підприємства має велике значення для визначення його стійкого фінансового розвитку.
Формування класів ризиків і їхня ідентифікація. Ступінь ризику, до якого належить підприємство, визначається згідно із прогнозними значеннями узагальнюючого й локального показників фінансового стану підприємства й дає можливість здійснити кластеризацию підприємства залежно від рівня погрози фінансового ризику.
Кластеризация підприємств за рівнем узагальнюючого показника фінансового стану дає можливість визначити середні значення для кожного класу підприємств і визначити припустимі діапазони їхнього коливання по певних класах.
Кластерный аналіз - це метод багатомірного статистичного аналізу, що дає можливість об'єднати досліджувані об'єкти в однорідні групи. На відміну від інших комбінаційних угруповань, кластерный аналіз передбачає одночасну розбивку на групи з урахуванням всіх ознак угруповання, тобто цей метод більш точно розбиває задану сукупність на групи.
При кластерном аналізі використається ієрархічний агломеративный метод середніх зв'язків для визначення кількості кластерів, на які розбивається сукупність. Таким чином, доцільність використання кластерного аналізу складається в його здатності використати велику кількість ознак для порівняння об'єктів між собою. Саме тому цей метод застосовується для уточнення оцінки фінансового стану підприємства з урахуванням фактора фінансового ризику.
Гранично - припустимий рівень ризику визначається за допомогою розрахунку граничних розподілів (R) для суміжних класів:
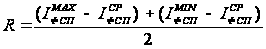 , (3.1)
де IФСПСР – середина інтервалу між суміжними кластерами і-го показника;
IФСПМАХ - максимальне значення і- го показника в кластері нижнього рангу;
IФСПМIN – мінімальне значення і-го показника в кластері вищого рангу.
Залежно від значення інтегрального показника фінансового стану кожне підприємств-потенційний показник належить до тієї або іншої групи ризику й до певного класу фінансового стану. До першого класу належать підприємства з гарним фінансовим станом (0,75 ≤ Iфсп ≤ 1 ) і мінімальним ступенем ризику (0,25 ≤ R ≤ 0); до другого класу належать підприємства із задовільним фінансовим станом (0,5 ≤ Iфсп ≤ 0,75) і прийнятним ступенем ризику (0,5 ≤ R ≤ 0,25); до третього класу належать підприємства з незадовільним фінансовим станом (0,25 ≤ Iфсп < 0,5) і середнім ступенем ризику (0,75 ≤ R < 0,5); до четвертого класу належать підприємства із кризовим фінансовим станом (0 ≤ Iфсп ≤ 0,25) і неприпустимим значеним ризику (0,75 ≤ R).
Розподіл аналізованих підприємств залежно від класу фінансового стану з урахуванням ступеня ризику дозволяє розробити для кожного з них тип фінансової стратегії.
3. Аналіз можливостей зниження впливу ризику на діяльність підприємства.
4. Вибір методу антикризового керування фінансовим станом підприємства.
5. Формування фінансової стратегії підприємства з урахуванням фактора ризику.
Метою прогнозування ступеня погрози виникнення фінансового ризику на підприємстві є застосування регресійного аналізу на основі фінансових показників вибіркової сукупності промислових підприємств. У результаті отримана модель оцінки фінансового становища, що дозволяє зменшити проблеми в теоретико-методичному забезпеченні антикризового керування підприємством.
Основним завданням множинного регресійного аналізу в контексті оцінки фінансового стану підприємства зводитися до побудови оптимальної моделі, завдяки якій можна з досить високим ступенем імовірності здійснювати класифікацію аналізованих підприємств за рівнем їхнього фінансового стану.
У процесі аналізу виробляється вибір ряду показників, для кожного з яких визначається вага в регресійній функції. Окремі величини характеризують різний вплив показників (змінних) на значення пояснюва змінної, котра в інтегральному виді представляє фінансове становище підприємства. Базовий алгоритм лінійної багатофакторної кореляційної функції можна представити в наступній формі:
Iфсп = a0 + a1 x1 + a2 x2 + a3 x3 +…+ aр xр, (3.2)
де Iфсп – залежна змінна (узагальнюючий показник фінансового стану підприємства);
x1, x2, x3,…xр – незалежні змінні (показники) кореляційної моделі;
a0 – вільний член регресійної функції;
a1, a2, a3, …, aр - параметри регресійної моделі.
Регресійна модель, розрахована за допомогою електронної таблиці Excel 7.0, містить кілька етапів.
Прогнозування ступеня погрози виникнення фінансового ризику на підприємстві здійснюється по розробленому методичному підході, що включає шість етапів.
1. Визначення локальних показників по групах факторів. Для цього здійснюється селекція незалежних змінних, тобто підбирається певна комбінація показників для багатофакторної лінійної регресійної функції. Проблема полягає в тім, щоб вибрати з великої кількості показників ті, які дозволяють зробити кваліфіковані висновки про ліквідності (платоспроможності), фінансової стійкості й фінансовому стані підприємства в цілому. Для рішення цієї проблеми необхідно виконати наступні критерії відбору необхідних для багатофакторного регресійного аналізу фінансових індикаторів:
рівень кореляційного зв'язку (мультиколинеарность) між окремими показниками, що включають у регресійну функцію, повинен бути мінімальним;
показники повинні відображати реальну ліквідність і платоспроможність, фінансову стійкість і фінансовий стан підприємства в цілому (критерій об'єктивності).
2. Формування локальних показників: локальний показник, що характеризує ліквідність і платоспроможність, і локальний показник фінансової стійкості.
Рівняння регресії (Iл) для показників ліквідності (платоспроможності) має такий вигляд:
Iл = a0 + a1 x1 + a2 x2 + a3 x3, (3.3)
де x1 – коефіцієнт абсолютної ліквідності (платоспроможності);
x2 – коефіцієнт поточної ліквідності;
x3 – коефіцієнт покриття;
a1, a2, a3 – коефіцієнти регресії;
a0 – вільний член.
Рівняння регресії (Iфу) для показників фінансової стійкості має такий вигляд:
IФУ = a1x1 + a2x2 + a3x3 + a4x4 + a5x5 + a6x6 + a0 , (3.4)
де x1 – коефіцієнт автономії (незалежності);
x2 – коефіцієнт забезпеченості оборотних активів власними засобами;
x3 – коефіцієнт концентрації позикового капіталу;
x4 – коефіцієнт фінансової стабільності;
x5 – показник фінансового левериджа;
x6 – коефіцієнт фінансової стійкості й стабільності.
3. Розрахунок незалежних змінних (фінансових показників) для підприємств, що становлять сукупність спостережень, і побудова матриць незалежних змінних. Ці матриці представляють два напрямки в аналізі фінансового стану підприємства.
4. Розрахунку середнього значення кожного з показників по обох матрицях локальних показників. Упорядкувавши отримані значення у формі двох векторів - рядків і здійснивши операцію транспонування, одержимо два вектори - стовпця середніх значень незалежних змінних.
5. Побудова двох ковариационних матриць значень незалежних змінних, відповідно, для локальних показників. На головних діагоналях матриць перебувають дисперсії відповідних незалежних змінних.
На основі даної моделі визначається показник, що узагальнюється, фінансового стану аналізованого підприємства з урахуванням фактора фінансового ризику.
Всю сукупність підприємств залежно від отриманих значень інтегрального показника можна розділити на класи.
6. Побудова зворотної матриці. Розрахунок вектора оцінок параметрів шляхом множення отриманих зворотних матриць на середнє значення змінних.
Побудовану регресійну модель залежності узагальнюючого показника фінансового стану підприємства (Iфсп) від сукупності локальних показників представлена в табл. 3.1.
Таблиця 3.1
Економетричні моделі для розрахунку Iфсп, Iфс, Iл