Лизинг как способ улучшения финансирования предприятия
Таблица 4 содержит информацию об изменениях рентабельности капитала ОАО «ЧАРЗ» за 2006–2007 гг. под влиянием таких факторов, как прибыль до налогообложения на 1 рубль выручки, коэффициента оборачиваемости оборотных средств, фондоотдачи основных средств. Так как предприятие не имеет нематериальных активов, то влияние фондоотдачи нематериальных активов не рассматривается.
За отчетный период рентабельность капитала ОАО «ЧАРЗ» увеличилась на 5,52%. Изменение рентабельности за счет прибыли до налогообложения на 1 рубль выручки составило 1,17%, за счет коэффициента оборачиваемости оборотных средств рост составил 3,51%, а за счет фондоотдачи основных средств – 0,84%. Увеличение рентабельности капитала положительно характеризует деятельность предприятия, что может говорить о дальнейшем росте устойчивости финансового положения. Наибольший вес в росте рентабельности капитала занимает рост коэффициента оборачиваемости оборотных средств.
Оценка ликвидности баланса ОАО «ЧАРЗ» за 2006–2007 гг. представлен в таблице 5.
Таблица 5. Оценка ликвидности баланса ОАО «ЧАРЗ» за 2006–2007 гг.
| Актив |
На 01.01. 2007 г. |
На 01.01. 2008 г. |
Пассив |
На 01.01. 2007 г. |
На 01.01. 2008 г. |
Платежный излишек или недостаток | В% к величине итога группы пассива | ||
| На 01.01.2007 г. |
На 01.01. 2008 г. |
На 01.01. 2007 г. |
На 01.01.2008 г. | ||||||
| 1. Наиболее ликвидные активы | 64 | 131 | 1. Наиболее срочные обязательства | 7261 | 7512 | -7197 | -7381 | -99,12 | -98,26 |
| 2. Быстро реализуемые активы | 4744 | 5063 | 2. Краткосрочные обязательства | 331 | 572 | 4413 | 4491 | 1333,2 | 785,14 |
| 3. Медленно реализуемые активы | 9034 | 9882 | 3. Долгосрочные обязательства | 124 | 202 | 8910 | 9680 | 7185,5 | 4792,1 |
| 4. Трудно реализуемые активы | 5806 | 5209 | 4. Постоянные пассивы | 11932 | 11999 | -6126 | -6790 | -51,34 | -56,59 |
| БАЛАНС | 19648 | 20285 | БАЛАНС | 19648 | 20285 | ||||
По результатам оценки ликвидности баланса ОАО «ЧАРЗ» за 2006–2007 гг. можно сделать заключение о том, что баланс предприятия не считается абсолютно ликвидным, так как не выполняется неравенство А1>П1, то есть в части наиболее срочных обязательств организация не может погасить их за счет наиболее ликвидной части активов. За отчетный период произошел рост всех компонент баланса, за исключением труднореализуемых активов, что является положительным моментом в деятельности организации. Неравенство А4<П4 говорит о том, что у предприятия существуют собственные оборотные средства. Платежный недостаток наблюдается только по наиболее ликвидным и труднореализуемым активам.
Оценка платежеспособности и ликвидности ОАО «ЧАРЗ» за 2006–2007 гг. приведена в табл. 6.
Таблица 6. Оценка платежеспособности и ликвидности ОАО «ЧАРЗ» за 2006–2007 гг.
| Показатели | Значение показателя | Отклонения (+;-) | Норматив | |
| На 01.01.2007 г. | На 01.01.2008 г. | |||
| 1. Краткосрочная задолженность, тыс. р. | 7592 | 8084 | 492 | - |
| 2. Оборотные активы, тыс. р. | 13842 | 15076 | 1234 | - |
| В том числе | - | |||
| 2.1. Запасы, тыс. р. | 8109 | 8801 | 692 | - |
| 2.2. Дебиторская задолженность с платежами в течение 12 мес., тыс. р. | 4744 | 5063 | 319 | - |
| 2.3. Денежные средства и краткосрочные финансовые вложения, тыс. р. | 64 | 131 | 67 | - |
| 3. Коэффициент абсолютной ликвидности | 0,01 | 0,02 | 0,01 | 0,2-0,25 |
| 4. Коэффициент промежуточной ликвидности | 0,63 | 0,64 | 0,01 | 0,6-0,8 |
| 5. Коэффициент текущей ликвидности | 1,82 | 1,87 | 0,05 | 2 |
| 6. Собственные оборотные средства, тыс. р. | 6126 | 6790 | 664 | - |
| 7 Коэффициент обеспеченности собственными средствами | 0,44 | 0,45 | 0,01 | >0,1 |
Оценка платежеспособности и ликвидности предприятия показала, что по всем показателям наблюдался рост. Коэффициент промежуточной ликвидности находится в пределах норм, а коэффициенты текущей и абсолютной ликвидности ниже нормы, но есть тенденция к их увеличению. Коэффициент обеспеченности собственными средствами значительно превышает минимальное значение. Собственные оборотные средства увеличились на 664 тыс. р., что относится к положительной тенденции. Коэффициенты абсолютной и промежуточной ликвидности увеличились за период на 0,01. Денежные средства и дебиторская задолженность увеличились за период на 67 и 319 тыс. р. соответственно. Рост оборотных активов составил 1234 тыс. р.
Основываясь на данной схеме, построим аналитическую таблицу по отчету о прибылях и убытках и проведем анализ доходов и расходов на основе основных финансово-экономических показателей деятельности ОАО «ЧАРЗ» за 2006–2007 гг.
Таблица 7. Оценка формирования прибыли ОАО «ЧАРЗ» за 2006–2007 гг. тыс.р.
| Показатели | 2006 г. | 2007 г. | Отклонение (+;-) | Темп изменения, % |
| 1. Выручка от продажи товаров, работ, услуг (за минусом НДС, акцизов, др. платежей) | 64325 | 47773 | -16552 | 74,2 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг | 62653 | 46524 | -16129 | 74,2 |
| 3. Валовая прибыль | 1672 | 1249 | -423 | 74,7 |
| 4. Прибыль (убыток) от продаж | 1672 | 1249 | -423 | 74,7 |
| 5. Прочие доходы | 693 | 77 | -616 | 11,1 |
| 6. Прочие расходы | 1510 | 1134 | -376 | 75,1 |
| 7. Прибыль (убыток) до налогообложения | 192 | 855 | +663 | в 4,5 р. |
| 8. Налог на прибыль | 109 | 136 | +27 | 124,7 |
| 9. Чистая прибыль (убыток) | 12 | 642 | +630 | в 53,5 р. |
Из таблицы 7 видно, что за 2007 год значительно сократилась выручка от продаж ОАО «ЧАРЗ» (на 16552 тыс. р.). Это связано как со спадом производства, так и с уменьшением прибыли (на 16129 и 423 тыс. р. соответственно). Кроме того, произошел спад прочих доходов и расходов. Можно отметить, что предприятие снизило оказание услуг не связанных с основной деятельностью. При этом происходит увеличение убытков от прочей деятельности. В результате чистая прибыль предприятия снизилась с 642 до 12 тыс. р.
Механизм
воздействия
финансов на
эффективность
ведения хозяйства
зависит
от характера
распределительных
отношений,
конкретных
форм и
методов
их организации,
их соответствия
уровню производительных
сил
производственных
отношений.
Ориентиром
для установления
соотношения
между
накоплением
и потреблением
должны быть
состояния
производственных
фондов и
конкурентоспособность
выпускаемой
продукции.
В процессе
распределения
чистой прибыли
предприятие
вправе
самостоятельно
определить
способ распределения
чистой прибыли.
Чистая прибыль является источником финансирования разных по экономическому содержанию потребностей. При ее распределении пересекаются интересы как общества в целом в лице государства, так и предпринимательские интересы учредителей предприятия и интересы отдельных работников. Объектом распределения является валовая прибыль. Законодательно распределение прибыли реализуется в части, поступающей в Федеральный бюджет и бюджеты субъектов Федерации в виде налогов и других обязательных платежей. Распределение оставшейся части прибыли является прерогативой предприятия, регламентируется внутренними документами предприятия и фиксируется в его учетной политики. При распределении прибыли исходят из следующих принципов:
первоочередное выполнение обязательств перед бюджетом;
прибыль, оставшаяся в распоряжении предприятия, распределяется на накопление и потребления.
Механизм воздействия финансов на эффективность ведения хозяйства зависит от характера распределительных отношений, конкретных форм и методов их организации, их соответствия уровню производительных сил производственных отношений.
Ориентиром для установления соотношения между накоплением и потреблением должны быть состояния производственных фондов и конкурентоспособность выпускаемой продукции. В процессе распределения чистой прибыли предприятие вправе самостоятельно определить способ распределения чистой прибыли.
Распределение чистой прибыли ОАО «ЧАРЗ» пошло на выплату дивидендов и формирование нераспределенной прибыли.
Таблица 8. Распределение чистой прибыли ОАО «ЧАРЗ» за 2006–2007 гг.
| Показатели | 2006 г. | 2007 г. | Отклонение,(+;-) |
| Чистая прибыль, тыс. р. | 12 | 642 | +630 |
|
Распределение чистой прибыли, тыс.р. В резервный фонд На выплату дивидендов Нераспределенная прибыль |
- 242 400 |
- 10 2 |
- -232 -398 |
|
Доля чистой прибыли, % В резервный фонд На выплату дивидендов |
- 37,6 |
- 83,3 |
- +45,7 |
| В нераспределенной прибыли | 62,4 | 16,7 | -45,7 |
Как видно из таблицы 8, за 2006–2007 гг. резервный фонд не пополнялся. За 2006 год 37,6% чистой прибыли было направлено на выплату дивидендов, а 62,4% осталось нераспределенной. За 2007 год 83,3% чистой прибыли было направлено на выплату дивидендов, а 16,75 осталось нераспределенной. Это позволяет нам сделать вывод о том, что руководство ОАО «ЧАРЗ» планирует расширять производство, а именно, увеличивать основные и оборотные фонды, осваивать новые виды продукции.
2.2 Место лизинга в комплексе мер по повышению инвестиционной активности предприятия
В общую сумму лизинговых платежей ОАО «ЧАРЗ» включаются:
сумма
амортизации
лизингового
имущества на
весь срок
лизингового
договора;
комиссионное вознаграждение лизингодателя;
- плата за дополнительные услуги лизингодателя, предусмотренные договором.
Поэтому общую сумму лизинговых платежей будем рассчитывать по формуле:
П = А+К+В+Д+НДС, (9)
где П - общая сумма лизинговых платежей;
А - сумма амортизационных отчислений;
К - плата за используемые лизингодателем кредитные ресурсы;
В - комиссионное вознаграждение лизингодателю за предоставление имущества по договору лизинга;
Д - стоимость дополнительных услуг, предоставляемых лизингополучателю со стороны лизингодателя на основе договора;
НДС - налог на добавленную стоимость.
Данная формула исчисления лизинговых платежей является оптимальной, так как она отражает все взаимодействие сторон данного договора: лизингодателем и балансодержателем будет выступать фирма ООО «СКАНИЯ ЛИЗИНГ», производителем шведский концерн SCANIA CV АВ, а лизингополучателем, соответственно, ОАО «ЧАРЗ».
По предварительному соглашению с учетом опыта работы с техникой фирмы SCANIA фирмы согласились на следующие условия:
Стоимость контракта составит 180 тыс. долл. США;
В счет предоплаты в размере 25% от стоимости контракта фирме ООО «СКАНИЯ ЛИЗИНГ» будут переданы активная часть основных средств (тягач и контейнерное шасси), балансовая стоимость которых составляет примерно 42 тыс. долл. США, а также переведены на счет данной фирмы денежные средства в размере 3 тыс. долларов США;
Срок действия договора - 2 года с момента подписания договора;
ООО «СКАНИЯ ЛИЗИНГ» поставляет ОАО «ЧАРЗ» четыре тягача SCANIA 113 2005 года выпуска, удовлетворяющие нормам l-ЕURO 2 по чистоте, и четырех полуприцепов фирмы Kьgel 2001 года выпуска, объемом 82 м3 на 33 европалеты;
Вознаграждение лизинговой компании за предоставление своих услуг составит 3% от стоимости контракта в год;
Лизинговые платежи будут выплачиваться равными частями ежемесячно, то есть ОАО «ЧАРЗ» должен будет произвести 24 платежа;
Фирма ООО «СКАНИЯ ЛИЗИНГ» страхует имущество, передаваемое лизингополучателю, на сумму 20 тыс. долл. США, и затраты по страхованию включаются в сумму лизинговых платежей;
Выкуп техники будет произведен по остаточной стоимости на момент окончания действия договора;
Норма амортизации 35%;
10. Обязательным условием договора является обслуживание техники в авторизованном сервисе SCANIA.
Таким образом, исходя из выше перечисленных условий договора, производим расчет лизинговых платежей, которые необходимо уплатить фирме ОАО «ЧАРЗ».
Таблица 9. Расчет платы за используемые кредитные ресурсы
| Год |
Стоимость автотранспорта на начало года (тыс. USD) |
Сумма амортизационных отчислений (тыс. USD) |
Стоимость автотранспорта на конец года (тыс. USD) |
Кредитные ресурсы (USD) |
Процент за кредит (%) |
Плата за используемые кредитные ресурсы (USD) |
| 1 | 135 | 47.25 | 87.75 | 111375 | 11 | 12251.25 |
| 2 | 87.75 | 47.25 | 40.5 | 64125 | 11 | 7053.75 |
Так как фирма ОАО «ЧАРЗ» производит предоплату в размере 25% от стоимости контракта, то стоимость имущества, передаваемого по договору лизинга, составит 135000 долл. США, при этом норма амортизационных отчислений будет составлять 35% (ускоренная амортизация). Исходя из выше приведенных данных, можно с уверенностью сказать, что остаточная стоимость оборудования, по которой будет произведен выкуп автотранспорта, будет составлять 40,5 тыс. долл. США.
Так как фирма ОАО «ЧАРЗ» собирается реорганизовать организационно-правовую форму организации, то необходим расчет НДС. Для этого составим следующую таблицу.
Таблица 10. Расчет НДС
| Год | Комиссионное вознаграждение (USD) |
Плата за используемый кредит (USD) |
Плата за дополнительные услуги (USD) |
Годовая выручка (USD) | Ставка НДС (%) | Сумма НДС (USD) |
| 1 | 5400 | 122510,25 | 10 | 27651,25 | 18 | 55030,25 |
| 2 | 5400 | 7053,75 | 10 | 22453,75 | 18 | 4490,75 |
Комиссионное вознаграждение лизингодателя, как уже говорилось выше, составляет 3% от стоимости контракта в год. При этом лизингодатель предоставляет дополнительные услуги по страхованию имущества, передаваемого в лизинг, на сумму 10 тыс. долл. в год и затраты по страхованию включаются в сумму лизинговых платежей.
По данным таблицы 9 и таблицы 10 рассчитываем, что общая сумма лизинговых платежей составит:
за 1-ый год: 47250 + 27651,25 + 5530,25 = 80431,5 (USD)
за 2-ой год: 47250 + 22453,75 + 4490,75 = 74194,5 (USD)
Таким образом, суммарный лизинговый платеж за два года составит 154626 USD.
По условиям договора, платежи будут производиться равными частями, ежемесячно, то есть каждый месяц ОАО «ЧАРЗ» должен будет выплачивать по 6442,75 USD.
Расчет затрат на содержание грузового автотранспорта.
Как и в любом виде деятельности, при эксплуатации автомобильного парка предприятие несет определенные расходы по его содержанию. Чтобы понять: нужно ли проводить те или иные мероприятия внутри предприятия, необходимо просчитать, какие расходы понесет предприятие при внедрении данного мероприятия.
Расчет затрат на содержание и эксплуатацию подвижного состава будет основываться на следующих данных:
Предприятие получает от лизингодателя 4 тягача и 4 полуприцепа;
Каждая машина будет работать 10 месяцев в год;
Техническое обслуживание производится авторизированным техническим центром фирмы SCANIA из расчета 1000 долларов США на 100000 тыс. км пробега;
Технический
ремонт автомашин
ОАО «ЧАРЗ»
будет
производить
своими средствами;
Машины будут работать на кругорейсе Чебоксары – Острава – Чебоксары, и километраж, который пройдет каждая машина по данному маршруту составит 4000 км;
6 Время следования машины по кругорейсу 14 дней (5+5 дней по дороге и 2+2 дней на таможенное оформление);
4 машины делают 8 круговых рейсов в месяц (80 кругорейсов в год);
Расход
дизельного
топлива 35 литров
на 100 км {по
статистическим
данным).
Основной статьей расходов по содержанию и эксплуатации автотехники станут расходы на горюче-смазочные материалы (ГСМ). Из выше упомянутых условий эксплуатации автомобильного транспорта можно сделать следующий вывод, что одна машина за месяц пройдет 8000 тысяч км, тем самым она потратит 2800 литров дизельного топлива, а в год весь автопарк потратит 112000 литров топлива. При средней цене литра дизельного топлива 8 рублей, суммарные затраты на топливо составят 28 тыс. долл. США.
Так как техническое обслуживание служит для выявления поломок и устранения мелких неисправностей, а также замены технических жидкостей, и его стоимость определяется как 1000 долларов США на 100000 км пробега автомобиля, то общие затраты на него составят 3200 долл. США.
Одним из самых важных факторов безопасности движения автопоезда по дороге является хорошее состояние его шин. Поэтому транспортные предприятия меняют шины на каждом автопоезде 2 раза в год. Таким образом, затраты по замене шин, при средней стоимости одной шины в 250 долларов США, составят 24 тыс. долл. США.
Элементом технического обслуживания любого автомобиля является его мойка. В данный момент времени цена на мойку грузового автомобиля с тентованным полуприцепом составляет 20 долл. США. Мойка автотранспорта осуществляется 1 раз на круговой рейс, и. следовательно, затраты составят: 1600 долл. США.
Притом, что техника, преданная ОАО «ЧАРЗ» лизингодателем не является старой, тем не менее, не исключаются серьезные поломки. По нормативам завода изготовителя, на крупный ремонт в среднем затрачивается не более 5000 долларов США в год на одну машину (с учетом оплаты груда на замену сломавшихся узлов и агрегатов), время эксплуатации которой не превышает 5 лет. Следовательно, наша фирма затратит примерно 20 тыс. долл. США на ремонт техники.
Еще одной очень важной составляющей расходов любой фирмы в данном деле является оплата работы водителей механиков. В международной практике водитель-дальнобойщик, не являющийся собственником подвижного состава, получает примерно 10% от стоимости фрахта. В нашем случае, при стоимости фрахта Чебоксары - Острава - Чебоксары 3200 долл., суммарный фонд оплаты работы водителей составит 25600 долл. США (из данной суммы делаются все налоговые вычеты и уплаты в соответствующие фонды).
При этом необходимо учесть выплаты по лизинговым платежам, которые составляют 77313 долл. США ежегодно.
Исходя из выше перечисленных условий эксплуатации и соответствующих затратах на обслуживание и эксплуатацию, предполагаем, что суммарный расход по обслуживанию и эксплуатации 179713 долл. США.
Расчет дохода предприятия от применения лизинга в международных транспортных перевозках.
Транспортное предприятие покрывает свои затраты по содержанию и эксплуатации своего автотранспорта за счет оплаты заказчиком ставки фрахта на перевозку. В настоящее время действующая ставка на перевозку товаров из Чебоксар в Остраву (Чехия) составляет 1700 долл. США. Следовательно, на кругорейс одна машина заработает 3400 долл. США. Но в данное время существует довольно таки серьезная конкуренция на рынке международных транспортных перевозок. Поэтому наша фирма с целью более быстрого проникновения на этот рынок будет устанавливать ставку фрахта в размере 1600 долл. США, а на круговой рейс - 3200 долл. США. Тем самым, исходя из вышеперечисленных факторов, можно сделать вывод, что суммарный доход от данного вида деятельности составит 256000 долл. США.
Исходя из расчетов ожидаемых доходов и расходов, связанных с проведением данного мероприятия на предприятии ОАО «ЧАРЗ», полученные результаты окажут сильное влияние на основные техника экономические показатели предприятия.
Все расчеты приведены в валюте США, и, чтобы сопоставить результаты экономической деятельности до и после проведения мероприятия, необходимо последние привести к российскому рублю из расчета: 1 доллар США равен 25 рублям на конец 2007 года.
2.3 Оценка эффективности лизинговых сделок предприятия
Произведя расчет и спрогнозировав расходную и доходную часть данного проекта, как уже говорилось выше, предлагаемые мероприятия могут оказать серьезное влияние на основные технико-экономические показатели по предприятию.
Точка безубыточности рассчитывается для определения минимального объема продаж продукции ОАО «ЧАРЗ», для выполнения всех денежных обязательств. Расчет точки безубыточности позволит определить, каким должен быть объем продаж продукции, позволяющий ОАО «ЧАРЗ» без посторонней помощи выполнить свои денежные обязательства.
Определение минимального объема производства и реализации продукции, при котором достигается безубыточность бизнеса — есть определение порога рентабельности. Следовательно, порог рентабельности — это такой объем производства, при котором фирма не получает ни прибылей, ни убытков.
Сумма валовой маржи определяется по формуле:
ВМ = ВР – Пер.З, (56)
где ВМ – валовая маржа;
ВР – выручка от реализации;
Пер.З – переменные затраты.
 ,
(57)
где Квм – коэффициент валовой маржи.
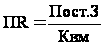 ,
(58)
где ПR – порог рентабельности;
Пост.З – постоянные затраты.
Превышение реального производства над порогом рентабельности есть запас финансовой прочности фирмы:
ЗФП = ВЫРУЧКА – ПR. (59)
Таблица 11. Расчет точки безубыточности в ОАО «ЧАРЗ» за 2006–2007 гг.
| Показатели | 2006 г. | 2007 г. | Отклонение (+;-) | Темп изменения,% |
| 1. Выручка от реализации продукции, тыс. руб. | 64325 | 47773 | -16552 | 74,2 |
| 2. Переменные затраты, тыс. руб. | 39888 | 25560 | -14328 | 99,5 |
| 3. Валовая маржа, тыс. руб. | 24437 | 22213 | -2224 | 90,8 |
| 4. Коэффициент валовой маржи | 0,379 | 0,464 | +0,085 | 122,4 |
| 5. Постоянные затраты, тыс. руб. | 22765 | 20964 | -1801 | 92,1 |
| 6. Прибыль, тыс. руб. | 1249 | 1672 | -423 | 74,7 |
| 7. Порог рентабельности, тыс. руб. | 60065 | 45181 | -14884 | 75,2 |
| 7. Запас финансовой прочности: - тыс. руб. | 4260 | 2592 | -1668 | 60,8 |
| -% | 6,62 | 5,42 | -1,2 | - |
| 8. Операционный рычаг | 19,56 | 13,28 | -6,28 | 67,8 |
По данным таблицы 11 можно сделать вывод о том, что валовая маржа в 2007 году уменьшилась на 2224 тыс. руб. или на 9,2% и составила 22213 тыс. руб. Коэффициент валовой маржи в 2006 году составил 0,379, а в 2007 году 0,464, увеличившись на 0,085 пункта.
Порог рентабельности в 2006 году равен 60065 тыс. руб., а в 2007 году 45181 тыс. руб. Уменьшение составило 14884 тыс. руб. Это означает, что если в 2007 году предприятие получит выручку в размере не менее 45181 тыс. руб., переменные издержки будут не более 25560 тыс. руб., то предприятие не получит ни прибылей, ни убытков.
Таким образом, запас финансовой прочности ОАО «ЧАРЗ» в 2006 году составил 4260 тыс. руб. от выручки, а в 2007 году 2592 тыс. руб. от выручки.
Значение же операционного рычага уменьшилось на 6,28 пункта и составило в 2007 году 13,28.
Теперь можно сформулировать два правила, полезных для ОАО «ЧАРЗ»:
1. Необходимо стремиться к положению, когда выручка превышает порог рентабельности, и производить товаров в натуре больше их порогового значения. При этом будет происходить наращивание прибыли фирмы.
2. Следует помнить, что сила воздействия производственного рычага тем больше, чем ближе производство к порогу рентабельности, и наоборот. Это означает, что существует некоторый предел превышения порога рентабельности, за которым неизбежно должен последовать скачок постоянных затрат (новые средства труда, новые помещения, увеличение издержек на управление предприятием).
ОАО «ЧАРЗ» должно обязательно пройти порог рентабельности и учитывать, что за периодом увеличения массы прибыли неизбежно наступит период, когда для продолжения производства (наращивания выпуска продукции), нужно будет резко увеличить постоянные затраты, следствием чего неизбежно станет сокращение получаемой в краткосрочном периоде прибыли.
Принимая конкретное решение об объеме реализации продукции, ОАО «ЧАРЗ» следует считаться с этими выводами.
Так, в связи с расширением предпринимательской деятельности предприятия, при реализации лизингового проекта предприятие обновит свои основные фонды, что говорит о положительной тенденции развития предприятия.
С увеличением количества основных средств предприятия увеличится количество штатных работников.
С увеличение выручки от реализации услуг по международным транспортным перевозкам так же увеличится производительность труда.
Проведя анализ финансового положения предприятия ОАО «ЧАРЗ», было выявлено, что за 2007 год предприятие достигло определенных успехов. Предприятию удалось реализовать свои услуги на сумму 47773 тыс. руб., и прибыль составила 1672 тыс. руб. В основном, все экономические показатели соответствуют нормативным значениям или даже превышают их. Это свидетельствует о крепком финансовом положении предприятия. Об этом же говорит и расчет по определению типа финансовой устойчивости фирмы.
Однако в 2007 году наблюдается некоторое снижение экономических показателей по предприятию. В частности, за анализируемый период наблюдается снижение удельной доли основных средств в активах предприятия. В основном это связано с устареванием используемой техники, притом, что за 2007 год предприятие не приобрело новых основных средств. В целом же показатели финансового состояния предприятия имеют положительную тенденцию, то есть предприятию из года в год все легче покрывать свои обязательства своими собственными оборотными средствами.
Для того чтобы улучшить подобное положение, предприятие ОАО «ЧАРЗ» намеревается реализовать проект, в котором будут использованы лизинговые отношения. Тем самым данная фирма сможет увеличить количество услуг, предоставляемых своим контрагентам. По сути, данный проект представляет собой сочетание стратегического развития предприятия и мероприятия по улучшению своею финансового и материального положения.
Основой данного проекта является договор долгосрочного финансового лизинга, в соответствии с которым предприятию ОАО «ЧАРЗ» передается грузовой автотранспорт для международных перевозок грузов.
По ходу проведения расчета затрат и определения экономического эффекта от реализации данного проекта, еще раз убедились в том, что лизинг является одним из наиболее выгодных мероприятий по развитию любого предприятия, в том числе и данного. Основными факторами, послужившими основой для данного рода утверждения, стали следующие:
во-первых,
это объясняется
тем, что в большинстве
случаев предприятия
не могут своевременно
обновлять
свои
основные
средства. Главной
причиной является
отсутствие
достаточного
количества
денежных средств.
В то же время,
лизинг
позволяет
получить предприятию
необходимые
производственные
средства, начать
производство,
при этом предприятие
получает прибыль,
из которой оно
платит платежи
лизингодателю
во время действия
договора, а по
его окончании
фирма может
выкупить технику
по остаточной
стоимости;
во-вторых, происходит снижение налогового бремени. Оно выражается в том, что непосредственным балансодержателем имущества в случае лизингового договора будет выступать лизинговая компания, а лизингополучатель как бы освобождаемся от уплаты налога на имущества;
в-третьих, при помощи лизинговых операций фирма имеет доступ к новым, высокопроизводительным технологиям, которая подчас стоит очень дорого. В нашем случае, ОАО «ЧАРЗ» получает доступ к относительно новой автомобильной технике;
в-четвертых, за счет того, что предприятие получает от лизингодателя дополнительное оборудование, то оно имеет возможность создать новые рабочие места, тем самым лизинг оказывает влияние на социальную сферу;
в-пятых, как уже говорилось выше, увеличивается спектр услуг и расширяется ассортимент товаров, что можем способствовать более глубокому проникновению предприятию, как на внутренний рынок, так и на внешний, и соответственно увеличиваются доходы предприятия.
Как видно из перечисленных факторов, лизинг имеет неоспоримые преимущества.
Также из таблицы 11 видно, какой эффект получает предприятие при выполнении данного проекта, то есть все основные технико-экономические показатели вырастают, что говорит о неоспоримом положительном результате от реализации проекта.
3. Мероприятия, направленные на улучшение финансирования предприятия с помощью лизинговых операций
3.1 Предложения по расширению лизинговых операций на предприятии на примере опыта зарубежных предприятий
Опыт зарубежных стран рассматривает лизинг в качестве альтернативной возможности создания (приобретения) имущества (основных фондов) предприятием по отношению к схеме прямого кредитования. С организационной точки зрения, как правило, формирование лизинговых отношений означает возникновение промежуточного звена между кредитором и потребителем инвестиций. Поэтому преимущества и недостатки включения лизинговой компании в сделку должны и могут рассматриваться: а) с точки зрения интересов кредитора; б) с точки зрения интересов получателя основных фондов - предмета лизинговой сделки. Рассматривается три основных участника лизинговой операции: производственное предприятие, лизинговая компания и кредитор.
Предлагается оригинальная интерпретация и компоновка затрат предприятия - заемщика (арендатора) при двух сравниваемых схемах сделки. Далее изучается "трансформация затрат" при организации лизинговой сделки. Лизинговая сделка в самом общем случае является альтернативой операции по привлечению кредита, необходимого для приобретения основных производственных фондов. С позиции производственного предприятия возникновение дополнительного экономического звена между ним и кредитором означает перекомпоновку элементов его затрат, связанных с возвратом предоставленных инвестиций.
Потом исследуется характер взаимоотношений предприятия с лизинговой компанией. Авторы анализа считают, что экономическая целесообразность лизинга для производственного предприятия (арендатора) может рассматриваться в двух вариантах взаимоотношений с лизинговой компанией:
I - "Вариант отношений равного партнерства", в котором лизинговая компания предлагает предприятию свои услуги исходя из своих собственных возможностей по привлечению заемных средств и оценки целесообразного уровня вознаграждения. А производственное предприятие принимает решение исходя из экономической целесообразности предлагаемых условий. При этом предполагается, что альтернативой предлагаемой лизинговой сделке является реальная возможность предприятия самостоятельного привлечения заемных средств на аналогичный период времени. Анализ "Варианта отношений равного партнерства" предполагает рассмотрение сделки и принятие решения о лизинге, только с точки зрения потенциального арендатора - "предприятия". Решение принимается на основе сопоставления затрат потенциального арендатора, связанных с арендным и кредитным финансированием.
II - "Вариант родственных отношений", в котором предполагается объединение интересов предприятия и лизинговой компании в целях минимизации затрат, связанных с приобретением необходимого производственного имущества. Альтернативой также является кредитная сделка. В этом случае экономическая целесообразность лизинга рассматривается исходя из оценки совокупных затрат предприятия и лизинговой компании при организации сделки. "Родственность отношений" лизинговой компании и арендатора предполагает отсутствие самостоятельного интереса лизинговой компании (отличного от интересов производственного предприятия) в получении прибыли, превышающей размер прибыли, необходимого для оплаты обязательных платежей. Прежде чем предложить вариант расчета, авторы анализа делают замечания о том, что:
при таком построении лизинговой сделки факт возникновения лизинговых платежей вместо суммарных затрат при организации прямого кредитования не приводит к дополнительному расходу предприятия по НДС.
размер налогов с оборота производственного предприятия при этом не меняется
возникает дополнительный расход лизинговой компании в виде "налогов с оборота" с лизингового платежа
размер амортизационных отчислений принципиально эквивалентен, поскольку является функцией от балансовой стоимости основных фондов
при лизинге проценты по пользованию кредитом включаются в себестоимость лизинговой компании и, следовательно, возникает экономия виде уменьшения налога на прибыль.
Далее, выделяются "преимущества" и "недостатки" лизинга: Экономятся средства по уплате налога на прибыль за счет включения в себестоимость процентных платежей по кредиту и возможности использовать механизм ускоренной амортизации. Недостатком лизинговой схемы по сравнению с прямым кредитом считается "необходимость повторной уплаты налогов с оборота". Последующий анализ заключается в выяснении условий, при которых преимущества лизинга перевешивают его недостатки. Авторы анализа получают следующие результаты сравнения: "механизм лизинга целесообразен для предприятия при условии экономической возможности предприятия применить механизм ускоренной амортизации имущества и / или объективной необходимости использования для приобретения имущества механизма кредитования". Такое заключение получено вследствие не рассмотрения условий сравнения лизинга с альтернативным ему займом. Лизинг становится более дешевым в результате ускорения амортизации актива, при сохранении прежних норм при традиционном кредитном финансировании. Различия в сроках жизни проектов не принимается в расчет. Поэтому последующие авторские построения не соответствуют принципам оценки конкурирующих инвестиций.
Дальнейшие рассуждения авторов анализа касаются расчета лизинговых платежей. В общем случае структура лизинговых платежей представляется в следующем виде:
ЛП = ЗА · tлд + К% + П + НП + НИ + НО, (10)
где ЗА - величина линейной амортизации с коэффициентом 3;
tлд - срок действия лизингового договора;
К% - суммарные затраты по уплате процентов за пользование кредитными средствами на протяжении всего периода возврата кредита;
П - прибыль лизинговой компании, необходимая для выплаты кредита в части превышения над суммой амортизационных отчислений;
НП - налог на прибыль уплачиваемый лизинговой компанией, в связи с необходимостью получение прибыли П;
НИ - налог на имущество;
НО - налоги с оборота.
Несмотря на видимые недостатки и двусмысленность, отечественные авторы этого анализа сделали видимый шаг вперед по сравнению с другими отечественными методиками лизинга: во-первых, сделана попытка применить западный подход к анализу лизинга в российских условиях; во-первых, это единственная известная отечественная работа, в которой ее авторы пробовали соединить воедино анализ эффективности лизинга и расчет лизинговых платежей.
3.2 Рекомендации по повышению эффективности управления финансами предприятия на основе использования лизинга
В соответствии с Федеральным законом «О лизинге» от 29 октября 1998 г. №164-ФЗ (в ред. от 23 июля 2006 г.) меры государственной поддержки лизинговых организаций, устанавливаемые по решению Правительства РФ и органов исполнительной власти субъектов Российской Федерации в пределах их компетенции, следующие:
• предоставление государственных гарантий для реализации лизинговых проектов;
предоставление участникам лизинговых операций права самостоятельно определять сроки амортизации оборудования и накопления амортизационных отчислений с направлением полученных средств на их деятельность;
предоставление инвестиционных кредитов для лизинговых проектов;
освобождение от налогов лизинговых платежей в течение первого года после создания лизинговой компании;
освобождений хозяйствующих субъектов-лизингодателей от уплаты налога на прибыль, полученную ими от реализации договора финансового лизинга со сроком действия не менее 3 лет;
освобождение банков и других кредитных учреждений от уплаты налога на прибыль, полученную ими от предоставления кредитов на срок 3 года и более для реализации операций финансового лизинга (выполнение лизинговых договоров);
освобождение
хозяйствующих
субъектов-лизингодателей
от уплаты налога
на добавленную
стоимость при
выполнении
лизинговых
услуг с сохранением
действующего
порядка уплаты
налога на
добавленную
стоимость
при приобретении
имущества,
являющегося
объектом финансового
лизинга;
предоставление в законодательном порядке налоговых и кредитных льгот лизинговым компаниям с целью создания благоприятных экономических условий для их деятельности;
меры по формированию и совершенствованию нормативно-правовой базы, направленной на защиту правовых и имущественных интересов участников лизинговых сделок.
Анализ приведенного перечня мер государственной поддержки деятельности лизинговых организаций показывает, что в основном они носят декларативный, слишком общий характер. Так, например, не были внесены изменения и дополнения в налоговое законодательство в части освобождения лизингодателей от уплаты налога на прибыль, полученную ими от реализации договоров финансового лизинга со сроком действия не менее 3 лет. Банки по-прежнему платят налог на прибыль, полученную ими от предоставления кредитов на срок 3 года и более для реализации операций финансового лизинга. Не было введено частичное освобождение от уплаты таможенных пошлин.
Критическое отношение вызывают намерения законодателей утвердить отраслевые формы государственной поддержки. Прежде всего, это касается поддержки лизинговых операций в авиации и