1.0pt;border-right:solid windowtext 1.0pt; padding:0cm 5.4pt 0cm 5.4pt;">(0,0,0)
(0,0,0) |
На основании полученных данных можно сделать
вывод о том, что у предприятия в 2004-2006годах наблюдается кризисное
финансовое состояние, сопряженное с нарушением платежеспособности. Собственного
капитала и долго- и краткосрочных кредитов не хватает для финансирования
материальных оборотных средств. Таким образом, пополнение запасов идет за счет
средств, образованных в результате замедления погашения кредиторской
задолженности.
2.3. Анализ
финансового состояния
Бухгалтерский
баланс – один из основных документов финансовой отчетности предприятия. В нем
отражается стоимостной состав имущества и источников его финансирования на
первое число отчетного периода и первое число следующего за ним периода.
Данные
баланса позволяют оценить:
1.
Структуру активов (имущества) предприятия, то есть соотношение внеоборотных и
оборотных активов в составе имущества. Внеоборотные активы – это часть
имущества, оборачивающаяся в течение периода, превышающего 12 месяцев.
Оборотные активы – это мобильная часть имущества предприятия, то есть вся
стоимость числящихся на балансе оборотных активов при нормальных условиях
работы в течение года превращается в денежные средства в результате получения
выручки.
2.
Состав оборотных активов – это важно в отношении запасов и дебиторской
задолженности.
3.
Структуру пассивов, то есть источников финансирования имущества, различающихся
по единственному признаку: собственные или заемные (долгосрочные и
краткосрочные).
4.
Соответствие структуры имущества и структуры источников финансирования
предприятия.
5.
Оценить платежеспособность предприятия на каждую отчетную дату.
6.
Действующие на предприятии условия расчетов с дебиторами и кредиторами и их
финансовые последствия.
Активами предприятия
называется, все, что имеет стоимость, принадлежит предприятию и отражается в
активе баланса. Актив баланса содержит сведения о размещении капитала,
имеющегося в распоряжении предприятия, то есть о вложении его в конкретное
имущество и материальные ценности, о расходах предприятия на производство и
реализацию продукции и об остатках свободной наличности. Каждому виду
размещенного капитала соответствует отдельная статья баланса. Схема структуры
актива баланса приведена на рисунке 1.
| Долгосрочный капитал |
Нематериальные активы |
|
|
Средства используемые за
пределами предприятия
|
|
Основные средства
|
|
  Долгосрочные финансовые вложения
|
| Текущие активы |
 Запасы
|
| Дебиторская задолженность |
| Краткосрочные финансовые вложения |
| Денежная наличность |
Рис. 1. Схема структуры
активов баланса
Для общей оценки средств
изучается их наличие, состав и структура и происходящие в них изменения. По
данным баланса составим аналитическая таблица 11, в которой отражаются данные
балансов за 2004 – 2006 гг.
Таблица 11
Структура активов баланса ООО «Спецтранснефтепродукт» в 2004 – 2006 гг.
| Наименование статей |
Абсолютные величины, тыс.
руб. |
Относительные величины, % |
| 2004г. |
2005г. |
2006г. |
2004г. |
2005г. |
2006г. |
| 1 |
2 |
3 |
4 |
5 |
6 |
7 |
| Актив |
|
| 1. Долгосрочные активы |
29927 |
30110 |
31705 |
55,5 |
59,7 |
58,8 |
| 2. Текущие активы, в том
числе: |
23982 |
20345 |
22215 |
44,5 |
40,3 |
41,2 |
| - производства |
4488 |
4981 |
6481 |
8,3 |
9,9 |
12,0 |
| - обращения |
19494 |
15364 |
15734 |
36,2 |
30,4 |
29,2 |
| Баланс |
53909 |
50455 |
53920 |
100,00 |
100,00 |
100,00 |
К текущим активам в сфере
производства относятся сырье и материалы, незавершенное производство и расходы
будущих периодов. Остальные текущие активы относятся к сфере обращения.
Проиллюстрируем данные
таблицы 11 на рисунке 2.
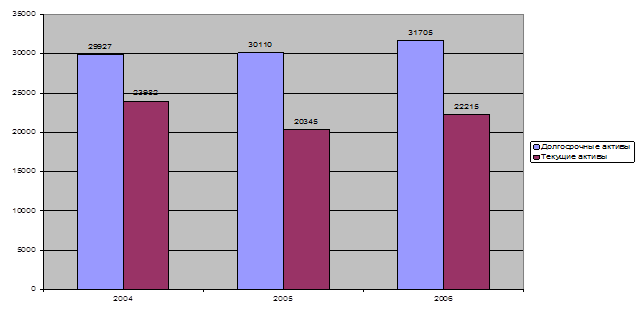
Рис. 2. Изменения в
активах ООО «Спецтранснефтепродукт» в 2004 – 2006 гг.
На рисунке 2 хорошо
видно, что в ООО «Спецтранснефтепродукт» наблюдается постепенный рост
долгосрочных активов.
Рассмотрим изменения в
структуре активов ООО «Спецтранснефтепродукт» на рисунке 3.
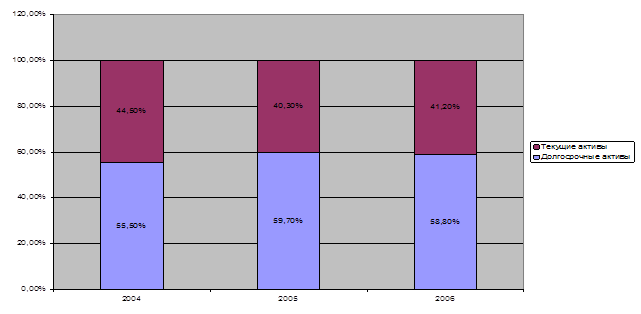
Рис. 3. Изменения в
структуре активов ООО «Спецтранснефтепродукт» в 2004 – 2006 гг.
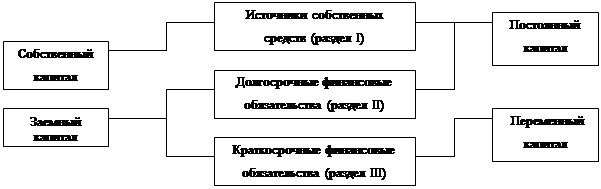
В пассиве баланса
показываются источники средств предприятия. Таким образом, изучение пассива
баланса дает ответ на вопрос «откуда предприятие взяло деньги», а анализ актива
показывает, «куда предприятие их вложило».
Все источники средств,
или капитал предприятия, по степени принадлежности подразделяются на
собственные и заемные, а по продолжительности использования – на долгосрочные и
краткосрочные (рисунок 4).
Рис.4. Схема структуры пассива баланса
Для анализа состава и структуры источников
собственных и заемных средств, вложенных в имущество предприятия, составим
аналитическую таблицу 12.
Таблица 12
Структура
пассивов баланса ООО «Спецтранснефтепродукт» в 2004 – 2006 гг.
| Наименование статей |
Абсолютные величины |
Относительные
величины |
| 2004г. |
2005г. |
2006г. |
2004г. |
2005г. |
2006г. |
| 1 |
2 |
3 |
4 |
5 |
6 |
7 |
| Пассив |
|
| Собственные средства |
24024 |
28301 |
28831 |
44,6 |
56,1 |
53,5 |
| Заемные средства, в том
числе: |
29885 |
22154 |
23089 |
55,4 |
43,9 |
46,5 |
| - долгосрочные |
3000 |
3000 |
2000 |
5,6 |
5,9 |
3,7 |
| - краткосрочные |
26885 |
19154 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты:
-
Анализ показателей прибыльности и безубыточности работы предприятия
Понятие прибыльности и безубыточности, их отличия и общая характеристика, экономическое содержание. Анализ финансовых результатов деятельности ОАО ПО "АМЗ", пути улучшения его показателей методом анализа безубыточности и повышения эффективности.
-
Анализ и диагностика фининсово-хозяйственной деятельности предприятия
Основные положения методики финансово-экономического анализа деятельности предприятия. Показатели финансовых рисков, связанные с вложением капитала предприятия. Расчет коэффициента реальных активов в имуществе предприятия, показателей оборачиваемости.
-
Антикризисное управление предприятием
Ликвидность и рентабельность предприятия: их взаимосвязь, противоречие и воздействие на платежеспособность. Этапы антикризисного управления и их цели. Сущность коэффициентного и графического анализа, составление матрицы финансовой стратегии предприятия.
-
Аналіз фінансового стану підприємства
Характеристика майнового стану на прикладі ЗАТ "Полісся" та джерел його формування. Аналіз балансу, виробничого потенціалу, прибутку та рентабельності підприємства. Ліквідність, фінансова стійкість, ділова активність, власний капітал підприємства.
-
Анализ себестоимости продукции
Понятие и задачи анализа себестоимости на предприятии, его источники информации и значение. Анализ финансово-хозяйственной деятельности себестоимости продукции потребительского общества "Хлебокомбинат", пути его совершенствования и оптимизации.
-
Аналіз беззбитковості проектів
Оцінка фінансової здійсненності проекту. Головний інструментарій оцінки. Розробка декількох сценаріїв аналізу чутливості: песимістичний, нормальний та оптимістичний. Розрахунок точки беззбитковості, обсяг продажів у ній. Критерії ефективності проектів.
-
Акцизы: проблемы и перспективы
Изучение понятия "акцизы" - разновидностей косвенных налоговых платежей. История их возникновения и основные положения законодательства. Роль акцизов в федеральном бюджете. Характеристика налоговых ставок, налоговой базы и порядка исчисления акциза.
-
Анализ управления собственным капиталом Открытого акционерного общества (ОАО "Монтаж-Сервис")
Собственный капитал предприятия, необходимость его формирования, значение собственного капитала для устойчивого функционирования предприятия. Анализ управления собственным капиталом ОАО "Монтаж-Сервис". Дивидендная и эмиссионная политика предприятия.
-
Анализ финансового состояния организации
Краткая организационная характеристика ООО "Слотекс". Исследование структуры имущества предприятия и источников его финансирования. Оценка финансового состояния (ликвидности и платежеспособности) предприятия, разработка направлений по его улучшению.
-
Валютный контроль
Сущность валютного контроля, исторический опыт его становления в России. Затратный и результативный подходы к оценке эффективности валютного контроля, его органы и агенты. Государственное регулирование валютно-кредитных отношений в Российской Федерации.
-
Анализ доходов ООО "Спорт-тайм"
Сущность и виды доходов, их влияние на финансовое состояние предприятия. Значение, задачи, информационное обеспечение прибыли и методика ее анализа. Экономическая характеристика предприятия. Оценка, стратегия развития и пути повышения доходности.
-
Валютные риски и защитные оговорки
Риск как ситуативная характеристика деятельности любого производителя. Теоретические основы, виды валютных рисков, их характеристики и величина. Защитные оговорки, их классификация. Измерение величины валютного риска и эффективности хеджирования.
-
Анализ финансовых результатов деятельности предприятия ОАО "Аквия"
Сущность и задачи анализа финансовых результатов деятельности предприятия. Факторный анализ рентабельности продукции ОАО "Аквия". Анализ рентабельности продаж, прибыли от реализации продукции и основных показателей финансовых доходов и расходов фирмы.
-
Анализ привлекательности инвестиционного проекта на примере строительства жилищного комплекса "Гарибальди" и последующей его продажи
Формы и содержание инвестиционных проектов, основные методы их анализа. Описание проекта, его содержание и структура, организационный план и особенности финансовой модели. Показатели эффективности проекта и его качественный и количественный анализ.
-
Анализ финансового состояния ОАО "Минский завод отопительного оборудования"
Характеристика завода ОАО "МЗОО" по производству отопительного оборудования. Оценка финансовой устойчивости предприятия на основе анализа соотношения собственного и заемного капитала. Анализ платежеспособности на основе показателей ликвидности баланса.
-
Анализ финансового состояния предприятия на примере ОАО "Межрегиональная распределительная сетевая компания Юга"
Финансовое состояние предприятия как важнейшая характеристика его деловой активности и надежности. Характеристика предприятия ОАО "Межрегиональная распределительная сетевая компания Юга". Показатели, характеризующие финансовое состояние предприятия.
-
Анализ финансово-хозяйственной деятельности предприятия ООО "Корпорация Уралшина"
Общая характеристика и организационная структура ООО "Корпорация Уралшина". Организация управленческого учета на предприятии. Анализ финансово-хозяйственной деятельности ООО "Корпорация Уралшина". Порядок финансового планирования и оформления документов.
-
Валютный курс на примере США
Изучение классификации и сущности валютных курсов, влияние разных видов валют на экономику страны. Исследование видов валютного курса на примере валюты США. Анализ проблемы колебаний реального и номинального курса доллара на мировом валютном рынке.
-
Анализ деятельности предприятия "Вуд-Майзер Индустриес Ист"
Характеристика предприятия: номенклатура выпускаемой продукции, структура деятельности экономической службы. Планирование, особенности управления финансовыми ресурсами, характеристика фондов и резервов, платежеспособность и кредитование предприятия.
-
Анализ инвестиционного проекта
Характеристика условий инвестиционной деятельности в Украине. Распределение сметной стоимости по объектам инвестирования. Оценка разброса доходов по средневзвешенному отклонению и коэффициенту вариации. Решение на инвестирование, источники финансирования.