Аналіз фінансового стану підприємства
У підприємства існують постійні покупці, відносини з якими засновані на тривалих (у т. ч. на коопераційних) зв’язках. Постійні клієнти можуть оплачувати товар у кредит, причому умови кредиту залежать від безлічі факторів.
Зменшення дебіторської заборгованості підприємства включає в себе заходи поліпшення ліквідності та платоспроможності підприємства, які було запропоновані вище. Тобто з метою своєчасного одержання оплати за поставлену продукцію і запобігання неплатежів використовується надання знижок з договірної ціни при достроковій оплаті, активізація діяльності маркетингової служби підприємства. Використовуються різні форми погашення дебіторської заборгованості: одержання позички в банку на оплату зобов’язань, що перевищують залишок засобів на його розрахунковому рахунку (овердрафт), облік векселів (дисконт).
Зменшення дебіторської заборгованості підприємства тягне за собою збільшення грошових коштів, що у свою чергу сприяє зменшенню кредитної заборгованості підприємства [23].
Прогнозний баланс підприємства станом наведений у таблиці 3.6
Прогнозована знижка дебіторської заборгованості за умов виконання запропонованих заходів, тобто надання знижок покупцям, активізації діяльності маркетингової служби підприємства, становитиме приблизно 17,64%, збільшаться обсяги продажу продукції, вплине на зменшення залежів готової продукції на складі. У зв’язку з чим грошові кошти підприємства значно зростуть, декілька зменшиться рівень поточних зобов’язань, рівень оборотних коштів приблизно буде на тому ж ступені. Тобто прогнозоване збільшення коефіцієнту поточної ліквідності буде невеликим, приблизно 4%, але задовільним для виконання нормативної умови. Уповільнено буде темп зменшення коефіцієнту швидкої ліквідності, якйи за попередні періоди становив 32,64%. Якщо запропоновані заходи будуть реалізовані, то коефіцієнт швидкої ліквідності буде мати незначне зменшення - майже 6%.
Таблиця 3.6 - Прогнозний баланс підприємства
|
АКТИВ |
Код рядка |
01.01.08 |
01.07.08 |
|
1. Необоротні активи |
|
|
|
|
Нематеріальні активи: |
|
|
|
|
залишкова вартість |
10 |
0 |
0 |
|
первісна вартість |
11 |
|
|
|
знос |
12 |
|
|
|
незавершене будівництво |
20 |
3,9 |
8 |
|
Основні засоби: |
|
|
|
|
залишкова вартість |
30 |
12,8 |
12,5 |
|
первісна вартість |
31 |
20,5 |
20,5 |
|
знос |
32 |
7,7 |
8 |
|
Довгострокові фінансові інвестиції: |
|
|
|
|
які обліковуються за методом участі в капіталі інших підприємств |
40 |
|
|
|
інші фінансові інвестиції |
45 |
|
|
|
Довгострокові дебіторська заборгованість |
50 |
|
|
|
Відстрочені податкові активи |
60 |
|
|
|
Інші необоротні активи |
70 |
|
|
|
РАЗОМ ЗА РОЗДІЛОМ І |
80 |
16,7 |
20,5 |
|
II. Оборотні активи |
|
|
|
|
Запаси: |
|
|
|
|
виробничі |
100 |
11,2 |
9 |
|
тварини на вирощуванні та відгодівлі |
110 |
|
|
|
незавершене виробництво |
120 |
|
|
|
готова продукція |
130 |
|
|
|
товари |
140 |
108,5 |
126,3 |
|
Векселі одержані |
150 |
|
|
|
Дебіторська заборгованість за товари, роботи, послуги: |
|
|
|
|
чисто реалізаційна вартість |
160 |
122,3 |
92 |
|
первісна вартість |
161 |
|
|
|
резер сумнівних боргів |
162 |
|
|
|
Дебіторська заборгованість за розрахунками: |
|
|
|
|
з бюджетом |
170 |
7,5 |
14,9 |
|
за виданими авансами |
180 |
|
|
|
з нарахованих доходів |
190 |
|
|
|
із внутрішніх розрахунків |
200 |
|
|
|
Інша поточна дебіторська заборгованість |
210 |
|
|
|
Поточні фінансові інвестиції |
220 |
|
|
|
Грошові кошти та їх еквіваленти: |
|
|
|
|
в національній валюті |
230 |
3,7 |
15 |
|
в іноземній валюті |
240 |
|
|
|
Інші оборотні активи |
250 |
|
|
|
РАЗОМ ЗА РОЗДІЛОМ ІІ |
260 |
253,2 |
257,2 |
|
ІІІ Витрати майбутніх періодів |
270 |
|
|
|
БАЛАНС |
280 |
269,9 |
277,7 |
|
ПАСИВ |
Код рядка |
01.01.05 |
01.07.05 |
|
І. Власний капітал |
|
|
|
|
Статутний капітал |
300 |
10 |
15 |
|
Пайовий капітал |
310 |
|
|
|
Додатковий вкладений капітал |
320 |
|
|
|
Інший додатковий капітал |
330 |
|
|
|
Резервний капітал |
340 |
|
|
|
Нерозподілений прибуток (непокритий збиток) |
350 |
-2,1 |
|
|
Неоплачений капітал |
360 |
1,9 |
1,9 |
|
Вилучений капітал |
370 |
|
|
|
РАЗОМ ЗА РОЗДІЛОМ І |
380 |
6 |
13,1 |
|
ІІ Забезпечення наступних витрат і платежів |
|
|
|
|
Забезпечення виплат персоналу |
400 |
|
4,2 |
|
Інші забезпечення |
410 |
|
|
|
Цільове фінансування |
420 |
|
|
|
РАЗОМ ЗА РОЗДІЛОМ ІІ |
430 |
0 |
4,2 |
|
ІІІ Довгострокові зобов'язання |
|
|
|
|
Довгострокові кредити банків |
440 |
58,6 |
60 |
|
Інші довгострокові фінансові зобов'язання |
450 |
|
|
|
Відстрочені податкові зобов'язання |
460 |
|
|
|
Інші довгострокові зобов'язання |
470 |
|
|
|
РАЗОМ ЗА РОЗДІЛОМ ІІІ |
480 |
58,6 |
60 |
|
ІV. Поточні зобов'язання |
|
|
|
|
Короткострокові кредити банків |
500 |
|
|
|
Поточна заборгованість за довгостроковими зобов'язаннями |
510 |
|
|
|
Векселі видані |
520 |
|
|
|
Кредиторська заборгованість за товари, роботи. послуги |
530 |
195,3 |
191,7 |
|
Поточні зобов'язання за розрахунками: |
|
|
|
|
з одержаних авансів |
540 |
0,8 |
|
|
з бюджетом |
550 |
|
|
|
з позабюджетних платежів |
560 |
2,5 |
1,3 |
|
зі страхування |
570 |
6,7 |
7,4 |
|
з оплати праці |
580 |
|
|
|
з учасниками |
590 |
|
|
|
із внутрішніх розрахунків |
600 |
|
|
|
Інші поточні зобов'язання |
610 |
|
|
|
РАЗОМ ЗА РОЗДІЛОМ ІV |
620 |
205,3 |
200,4 |
|
V. Доходи майбутніх періодів |
630 |
|
|
|
БАЛАНС |
640 |
269,9 |
277,7 |
Коефіцієнт абсолютної ліквідності зросте значно більше - приблизно в 4,6 разів) в зв’язку зі значним збільшенням грошових коштів підприємства як в національній, так і в іноземній валюті.
В таблиці 3.7 (рисунок 3.1) наведені прогнозовані значення показників ліквідності підприємства.
Таблиця 3.7 - Прогнозні значення показників ліквідності підприємства
|
кінець 2004 |
1 півріччя 2005 |
|
|
Кл. ш. |
0,650 |
0,608 |
|
Кл. а. |
0,018 |
0,075 |
|
Кл. п |
1,233 |
1,283 |
|
Кд. к. |
0,662 |
0,558 |
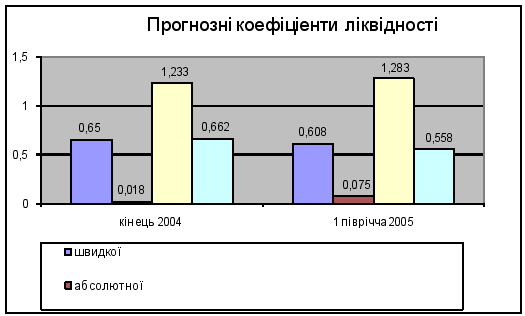
Рисунок 3.1 - Прогнозні показники ліквідності
Тобто відбудеться деякий перерозподіл питомої ваги найбільш ліквідних активів (грошових коштів) в бік збільшення та активів, що швидко реалізуються (дебіторська заборгованість, товари, готова продукція) у бік зменшення в структурі оборотних активів підприємства.
Якщо розглядати прогнозні показники фінансової стійкості підприємства, у разі якщо запропоновані заходи будуть реалізовані, то тут спостерігається також позитивна тенденція до покращення фінансового становища підприємства. Так, зменшиться коефіцієнт маневреності робочого капіталу на 4,67%, за рахунок зменшення частки запасів, тобто матеріальних, виробничих активів у власних обігових коштах; які обмежує свободу маневру власними коштами. У 2,8 разів буде підвищено коефіцієнт фінансової незалежності підприємства, який характеризує здатність підприємства виконувати свої зобов‘язання за рахунок власних коштів. Зменшиться на 4% значення коефіцієнту концентрації позикового капіталу. В 2,8 разів зменшиться показник фінансового лівериджу, який характеризує залежність підприємства від довгострокових зобов‘язань. Це має свідчити про зменшення фінансового ризику підприємства. На 16% має бути покрашено коефіцієнт фінансової стійкості підприємства, що має свідчити про збільшення частки стабільних джерел фінансування у їх загальному випадку [27].
В таблиці 3.4 (рисунок 3.2) наведені прогнозовані значення показників фінансової стійкості підприємства.
Таблиця 3.7 - Прогнозні значення показників фінансової стійкості підприємства
|
кінець 2004 |
1 півріччя 2005 |
|
|
маневреність робочого капіталу |
2,499 |
2,382 |
|
коефіцієнт фінансової незалежності |
0,022 |
0,062 |
|
коефіцієнт концентрації позикового капіталу |
0,978 |
0,938 |
|
коефіцієнт фінансової стабільності |
0,023 |
0,066 |
|
показник фінансового лівериджу |
9,767 |
3,468 |
|
коефіцієнт фінансової стійкості |
0,239 |
0,278 |
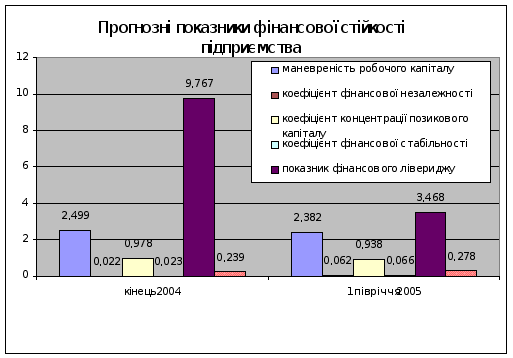
Рисунок 3.2 - Прогнозні показники фінансової стійкості
Як свідчать розрахунки за даними прогнозного балансу хоча і не всі показники фінансового стану мають значення, які б дозволили вести мову про стійкий фінансовий стан підприємства, але в цілому можна зробити висновок про доцільність реалізації запропонованих заходів щодо покращення фінансового стану підприємства.
Висновки
Таким чином, фінансовий стан підприємства - це комплексне поняття, яке є результатом взаємодії всіх елементів системи фінансових відносин підприємства, визначається сукупністю виробничо-господарських факторів і характеризується системою показників, що відображають наявність, розміщення і використання фінансових ресурсів. Фінансовий стан підприємства залежить від результатів його виробничої, комерційної та фінансово-господарської діяльності. Тому на нього впливають усі ці види діяльності підприємства. Передовсім на фінансовому стані підприємства позитивно позначаються безперебійний випуск і реалізація високоякісної продукції.
Існує три основні проблеми з фінансовим станом підприємства: Дефіцит грошових коштів (низька платоспроможність), Недостатній рівень уваги до інтересів власника (низька рентабельність власного капіталу), зменшення фінансової незалежності або низька фінансова стійкість.
Стійка діяльність підприємства залежить як від обґрунтованості стратегії розвитку, маркетингової політики, від внутрішніх можливостей ефективно використовувати всі існуючі в його розпорядженні ресурси, так і від зовнішніх умов, до числа яких відносяться податкова, кредитна, цінова політика держави та ринкова кон‘юнктура. Через це в якості інформаційної аналізу фінансового стану повинні виступати звітні дані підприємства, деякі задані економічні параметри і варіанти, при яких змінюються зовнішні умови його діяльності, котрі потрібно враховувати при аналітичних оцінках та прийнятті управлінських рішень.
Отже, правильна оцінка фінансових результатів діяльності та фінансово-економічного стану підприємства за сучасних умов господарювання конче потрібна як для його керівництва і власників, так і для інвесторів, партнерів, кредиторів, державних органів. Фінансово-економічний стан підприємства цікавить і його конкурентів, але вже в іншому аспекті - негативному; вони заінтересовані в ослабленні позицій конкурентів на ринку.
За результатами розрахунків показників ліквідності можна зробити висновок, що підприємство здатне своєчасно ліквідувати поточні борги. Але у той же час має місце зменшення значення швидкої ліквідності, що є негативним явищем, і якщо у перші два періоди значення цього коефіцієнту було в межах допустимого.
За результатами розрахунків абсолютних показників фінансової стійкості підприємства, можна зробити висновок, що загалом платоспроможність підприємства знаходиться на досить низькому рівні, але якщо для забезпечення запасів підприємством крім власних обігових коштів, довгострокових кредитів та позик будуть додатково залучені короткострокові кредити та позики, то у цьому випадку платоспроможність підприємства може бути відновлена.
Запропоновані заходи по поліпшенню фінансового стану розроблювались, враховуючи реальність їх здійснення та впровадження.
Як свідчать розрахунки за даними прогнозного балансу хоча і не всі показники фінансового стану мають значення, які б дозволили вести мову про стійкий фінансовий стан підприємства, але в цілому можна зробити висновок про доцільність реалізації запропонованих заходів щодо покращення фінансового стану підприємства.
Доцільно також продати частину основних фондів, оскільки вони вже застарілі, а отриману суму спрямувати на придбання нового обладнання чи на розширення виробничої та збутової діяльності.
Пошук ефективних механізмів управління фінансовими ресурсами та забезпечення їх реальної інтеграції в систему ринкових відносин зумовлює необхідність розробки певної фінансової стратегії на даному етапі розвитку підприємства. Адже, сьогодні нас відділяє вже немало часу відтоді, як Україна стала на шлях ринкових перетворень. Цей шлях і досі залишається складним та заплутаним, а часом навіть незбагненним пересічному громадянину, що давно звик чути про реформування економіки, не помічаючи реальних змін на краще. На думку багатьох західних економістів, роботи яких використовувались автором під час написання даної роботи, проблема української промисловості полягає в тому, що керівники багатьох підприємств є вихованцями старої командно-адміністративної системи господарювання, в якій, при відсутності функціонуючого ринкового механізму та дефіцитності ресурсів, споживчий попит сприймався як небажане явище або, навіть, як гальмо економічного розвитку. Відмінність ринкової економіки в цьому відношенні полягає в тому, що споживчий попит в будь-якій формі розуміється виробником як стимул до збільшення обсягів виробництва.
Світовий досвід вчить нас тому, що дійсне просування на шляху реформ залежить від змін у виробничій сфері та знаходженні ефективних форм господарювання. Важливу роль в цьому процесі в Україні відіграє об'єктивний аналіз фінансового стану підприємств.
Список літератури
Фінансова діяльність підприємства: Підручник / Бандурка О.М., Коробов М.Я., Орлов П.І., Петрова К.Я. - 2-ге вид., перероб. і доп. - К.: Либідь, 2002. - 384 с.
Покропивний С.Ф., Колот В.М. Підприємництво: стратегія, організація, ефективність. - К.: КНЕУ, 1998. - 352 с.
Коробов М.Я. Фінансово-економічний аналіз діяльності підприємств. - К.: Знання, 2001. - 378 с.
Ковальов В.В. Фінансовий аналіз: керування капіталом, вибір інвестицій, аналіз звітності. М.: ”Фінанси й статистика”, 1998.
Шеремет А. Д., Сайфулин Р.С. Методика фінансового аналізу.М." ИНФРА-М”, 1996. - 327 с.
Павловські О.В. Удосконалення методів аналізу фінансового стану підприємства // Фінанси України - 2001, №11. - С.27-29.
Калитка Г.Б. Методологія оцінки фінансового стану підприємства // Фінанси України. - 2006 - №7. - С.13-17.
Білик М. Д, Фінансовий аналіз: Навч. посіб. - К.: КНЕУ, 2005. - 512 с.
Глазунов В.Н. Анализ финансового состояния предприятия // Финансы. - 1999-№5. - С.21-22
Кізима А.Я., Кушнірик І.П. Аналіз руху коштів на підприємстві. - // Фінанси України. - 1999. - №7. - С.111-114
Китаєва Ж.В. Методика обчислення грошових потоків надходжень і витрат. - ФІнанси України. - 1999. - №3. - С.91 - 96
Кондратьєв О.В. Фінансова стійкість у механізмі господарювання підприємства. - // Фінанси України. - 1997. - №7. - С.73-76
Крейнина М.Н. Финансовое состояние предприятий. - М.: КЦ "ДИС". - 1999. - 215с.
Павловська О.В. Удосконалення методів аналізу фінансової стійкості підприємств. - // Фінанси України. - 2001. - № 11. - С.54-61
Прагова Р.І. Аналіз фінансового стану підприємств. - // Галицькі контракти. - 1999, № З. - С.89
Притуляк Н.М. Ефективність використання нематеріальних активів. - // Фінанси України. - 2001. - №1. - С.41 - 45
Терещенко С.І. Методи оцінки платоспроможності підприємств. - - // Фінанси України. - 2001. - №7. - С.25-29
Фінанси підприємств: Підручник / Керівник авт. кол. і наук. ред. проф. А.М. Поддєрьогін. 3-тє вид., перероб. та доп. - К.: КНЕУ, 2000. - 460с.
Закон України "Про підприємства в Україні" від 27 березня 1991р.
Закон України "Про підприємництво" від 7 лютого 1992 р.
Білик М.Д. Управління фінансами державних підприємств. - К.: Знання. - 1999. - 420с.
Бланк І.О. Фінансовий механізм управління ефективністю операційних витрат підприємства. - // Фінанси України. - 1998. - №8. - С.14-20""
Дідик М.М. Рейтингова оцінка підприємства. - // Фінанси України. - 1999. - №5. - С.27-34
Драгун Л.М., Левченко В.Ф., Бондаренко О.Л. Удосконалення аналізу ефективності використання обігових коштів підприємства. - // Фінанси України. - 1998. - №12. - С.12-20
Зятковський І.В. Фінанси підприємства: Навчальний посібник. Вид.2-ге доповнене і перероблене. - Тернопіль. Економічна думка. - 2002. - 400с.
Ізмайлова К.В. Фінансовий аналіз: Навч. Посібник. - К.: МАУП. - 2000. - 152с.
Кондратьєв О.В. Фінансова стійкість у механізмі господарювання підприємства. - // Фінанси України. - 1997. - №7. - С.73-76
Павловська О.В. Удосконалення методів аналізу фінансової стійкості підприємств. - // Фінанси України. - 2001. - № 11. - С.54-61
Терещенко С.І. Методи оцінки платоспроможності підприємств. - - // Фінанси України. - 2001. - №7. - С.25-29
Шиян Д.В. Комплексна оцінка фінансового стану галузей економіки. - // Фінанси України. - 2001. - №2. - С.31-34
Додаток А
Баланс
на 01.10 2009г.
ОТКРЫТОЕ АКЦИОНЕРНОЕ ОБЩЕСТВО "Парадиз"
(ОАО Парадиз)
Регистрационный номер 23, БИК-код 043678700
445021, г. Сумы, ул. Лебединская, 13, тел.: (0542) 65-75-01, 65-15-56
в тыс. грн.
|
№ п/п |
Наименование статей |
На отчетную дату |
На предыдущую отчетную дату |
|
1 |
2 |
3 |
4 |
|
АKТИВЫ |
|||
|
1 |
Денежные средства и счета в Центральном банке Российской Федерации |
150 343 |
0 |
|
2 |
Обязательные резервы в Центральном банке РФ |
119 208 |
0 |
|
3 |
Средства в кредитных организациях за вычетом резервов (ст.3.1 - 3.2) |
760 269 |
0 |
|
3.1 |
Средства в кредитных организациях |
761 388 |
0 |
|
3.2 |
Резервы на возможные потери |
1 119 |
0 |
|
4 |
Чистые вложения в торговые ценные бумаги (ст.4.1 - ст.4.2) |
38 561 |
0 |
|
4.1 |
Вложения в торговые ценные бумаги |
38 561 |
0 |
|
4.2 |
Резерв на возможное обесценение ценных бумаг и на возможные потери |
0 |
0 |
|
5 |
Ссудная и приравненная к ней задолженность |
1 566 942 |
0 |
|
6 |
Резервы на возможные потери по ссудам |
28 035 |
0 |
|
7 |
Чистая ссудная задолженность (ст.5 - ст.6) |
1 538 907 |
0 |
|
8 |
Проценты начисленные (включая просроченные) |
1 038 |
0 |
|
9 |
Чистые вложения в ценные бумаги, удерживаемые до погашения (ст.9.1 - ст.9.2) |
102 472 |
0 |
|
9.1 |
Вложения в инвестиционные ценные бумаги, удерживаемые до погашения |
103 860 |
0 |
|
9.2 |
Резервы на возможные потери |
1 388 |
0 |
|
10 |
Основные средства, нематериальные активы, хозяйственные материалы и малоценные и быстроизнашивающиеся предметы |
47 953 |
0 |
|
11 |
Чистые вложения в ценные бумаги, имеющиеся в наличии для продажи (ст.11.1-11.2) |
9 662 |
0 |
|
11.1 |
Ценные бумаги, имеющиеся в наличии для продажи |
12 975 |
0 |
|
11.2 |
Резерв на возможное обесценение ценных бумаг и на возможные потери |
3 313 |
0 |
|
12 |
Расходы будущих периодов по другим операциям, скорректированные на наращенные процентные доходы |
4 192 |
0 |
|
13 |
Прочие активы за вычетом резервов (ст.13.1 - 13.2) |
57 862 |
0 |
|
13.1 |
Прочие активы |
61 712 |
0 |
|
13.2 |
Резервы на возможные потери |
3 850 |
0 |
|
14. |
Всего активов (ст.1+2+3+4+7+8+9+10+11+12+13) |
2 830 467 |
0 |
|
ПАССИВЫ |
0 |
||
|
15 |
Кредиты, полученные банками от Центрального банка РФ |
0 |
0 |
|
16 |
Средства кредитных организаций |
185 101 |
0 |
|
17 |
Средства клиентов |
1 962 934 |
0 |
|
17.1 |
в том числе вклады физических лиц |
660 574 |
0 |
|
18 |
Доходы будущих периодов по другим операциям |
263 |
0 |
|
19 |
Выпущенные долговые обязательства |
110 649 |
0 |
|
20 |
Прочие обязательства |
37 670 |
0 |
|
21 |
Резервы на возможные потери по срочным сделкам и внебалансовым обязательствам и по расчетам с дебиторами по операциям с резидентами оффшорных зон |
450 |
0 |
|
22 |
Всего обязательств: (ст.15+16+17+18+19+20+21) |
2 297 067 |
0 |
|
СОБСТВЕННЫЕ СРЕДСТВА |
0 |
||
|
23 |
Уставный капитал (средства акционеров (участников) (ст.23.1+23.2+23.3), в т. ч.: |
500 000 |
0 |
|
23.1 |
Зарегистрированные обыкновенные акции и доли |
499 924 |
0 |
|
23.2 |
Зарегистрированные привилегированные акции |
76 |
0 |
|
23.3 |
Незарегистрированный уставный капитал неакционерных кредитных организаций |
0 |
0 |
|
24 |
Собственные акции, выкупленные у акционеров |
0 |
0 |
|
25 |
Эмиссионный доход |
0 |
0 |
|
26 |
Фонды и прибыль, оставленная в распоряжении кредитной организации |
16 906 |
0 |
|
27 |
Переоценка основных средств |
15 645 |
0 |
|
28 |
Прибыль (убыток) за отчетный период |
63 361 |
0 |
|
29 |
Дивиденды, начисленные из прибыли текущего года |
0 |
0 |
|
30 |
Распределенная прибыль (исключая дивиденды) |
46 118 |
0 |
|
31 |
Нераспределенная прибыль (ст.28 - ст.29 - ст.30) * |
17 243 |
0 |
|
32 |
Расходы и риски, влияющие на собственные средства |
16 394 |
0 |
|
33 |
Всего собственных средств (ст.23-23.3-24+25+26+27+31 - ст.32) |
533 400 |
0 |
|
34 |
Всего пассивов: (ст.22+23.3+33) |
2 830 467 |
0 |
|
ВНЕБАЛАНСОВЫЕ ОБЯЗАТЕЛЬСТВА |
0 |
||
|
35 |
Безотзывные обязательства кредитной организации |
82 651 |
0 |
|
36 |
Гарантии, выданные кредитной организацией |
1 652 |
0 |
* ст.29, 30, 31 заполняются только прибыльными кредитными организациями.
Додаток Б
СЧЕТА ДОВЕРИТЕЛЬНОГО УПРАВЛЕНИЯ
на 01.10 09г.
ОТКРЫТОЕ АКЦИОНЕРНОЕ ОБЩЕСТВО "Парадиз"
(ОАО Парадиз)
Регистрационный номер 23, БИК-код 043678700
445021, г. Сумы, ул. Лебединская, 13, тел.: (0542) 65-75-01, 65-15-56
в тыс. грн.
|
№ п/п |
Наименование балансового счета |
На отчетную дату |
На предыдущую отчетную дату |
|
1 |
2 |
3 |
4 |
|
АKТИВНЫЕ СЧЕТА |
|||
|
1 |
Kасса |
0 |
0 |
|
2 |
Ценные бумаги в управлении |
97 295 |
0 |
|
3 |
Драгоценные металлы |
0 |
0 |
|
4 |
Kредиты предоставленные* |
0 |
0 |
|
5 |
Средства, использованные на другие цели |
0 |
0 |
|
6 |
Расчеты по доверительному управлению |
0 |
0 |
|
7 |
Уплаченный накопленный процентный (купонный) доход по процентным (купонным) долговым обязательствам |
0 |
0 |
|
8 |
Текущие счета |
25 |
0 |
|
9 |
Расходы по доверительному управлению |
0 |
0 |
|
10 |
Убыток по доверительному управлению |
0 |
0 |
|
ПАССИВНЫЕ СЧЕТА |
|||
|
11 |
Kапитал в управлении |
97 295 |
0 |
|
12 |
Расчеты по доверительному управлению |
0 |
|
|
13 |
Полученный накопленный процентный (купонный) доход по процентным (купонным) долговым обязательствам |
0 |
0 |
|
14 |
Доходы по доверительному управлению |
0 |
0 |
|
15 |
Прибыль по доверительному управлению |
25 |
0 |
Додаток В
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ
на 01.10 09г.
ОТКРЫТОЕ АКЦИОНЕРНОЕ ОБЩЕСТВО "Парадиз"
(ОАО прадиз)
Регистрационный номер 23, БИК-код 043678700
445021, г. Сумы, ул. Лебединская, 13, тел.: (0542) 65-75-01, 65-15-56
в тыс. грн.
|
№ п/п |
Наименование статей |
За отчетный период |
На предыдущую отчетную дату |
|
1 |
2 |
3 |
4 |
|
Проценты полученные и аналогичные доходы от: |
|||
|
1 |
Размещения средств в банках в виде кредитов, депозитов, займов и на счетах в других банках |
97 624 |
0 |
|
2 |
Ссуд, предоставленных другим клиентам |
163 348 |
0 |
|
3 |
Средств, переданных в лизинг |
0 |
0 |
|
4 |
Ценных бумаг с фиксированным доходом |
15 468 |
0 |
|
5 |
Других источников |
2 348 |
0 |
|
6 |
Итого проценты полученные и аналогичные доходы: (ст.1+2+3+4+5) |
278 788 |
0 |
|
Проценты уплаченные и аналогичные расходы по: |
|||
|
7 |
Привлеченным средствам банков, включая займы и депозиты |
18 843 |
0 |
|
8 |
Привлеченным средствам других клиентов, включая займы и депозиты |
88 926 |
0 |
|
9 |
Выпущенным долговым ценным бумагам |
10 247 |
0 |
|
10 |
Арендной плате |
20 968 |
0 |
|
11 |
Итого проценты уплаченные и аналогичные расходы: (ст.7+8+9+10) |
138 984 |
0 |
|
12 |
Чистые процентные и аналогичные доходы (ст.6 - ст.11) |
139 804 |
0 |
|
13 |
Kомиссионные доходы |
70 872 |
0 |
|
14 |
Kомиссионные расходы |
12 379 |
|
|
15 |
Чистый комиссионный доход (ст.13 - ст.14) |
58 493 |
0 |
|
Прочие операционные доходы: |
|||
|
16 |
Доходы от операций с иностранной валютой и с другими валютными ценностями, включая курсовые разницы |
94 359 |
0 |
|
17 |
Доходы от операций по купле-продаже драгоценных металлов, ценных бумаг и другого имущества, положительные результаты переоценки драгоценных металлов и ценных бумаг и другого имущества |
17 626 |
0 |
|
18 |
Доходы, полученные в форме дивидендов |
21 |
0 |
|
19 |
Другие текущие доходы |
2 817 |
0 |
|
20 |
Итого прочие операционные доходы: (ст.16+17+18+19) |
114 823 |
0 |
|
21 |
Текущие доходы (ст.12+15+20) |
313 120 |
0 |
|
Прочие операционные расходы: |
|||
|
22 |
Расходы по содержанию аппарата |
92 425 |
0 |
|
23 |
Эксплуатационные расходы |
43 057 |
0 |
|
24 |
Расходы от операций с иностранной валютой и другими валютными ценностями, включая курсовые разницы |
78 769 |
0 |
|
25 |
Расходы от операций по купле-продаже драгоценных металлов, ценных бумаг и другого имущества, отрицательные результаты переоценки драгоценных металлов и ценных бумаг |
2 453 |
0 |
|
26 |
Другие текущие расходы |
16 127 |
0 |
|
27 |
Всего прочих операционных расходов: (ст.22+23+24+25+26) |
232 831 |
0 |
|
28 |
Чистые текущие доходы до формирования резервов и без учета непредвиденных доходов/расходов (ст.21-ст.27) |
80 289 |
0 |
|
29 |
Изменение величины резервов на возможные потери по ссудам |
12 501 |
0 |
|
30 |
Изменение величины резервов под обесценение ценных бумаг и на возможные потери |
1 874 |
0 |
|
31 |
Изменение величины прочих резервов |
2 553 |
0 |
|
32 |
Чистые текущие доходы без учета непредвиденных доходов/расходов (ст.28-29-30-31) |
63 361 |
0 |
|
33 |
Непредвиденные доходы за вычетом непредвиденных расходов |
0 |
0 |
|
34 |
Чистые текущие доходы с учетом непредвиденных доходов/расходов (ст.32+ст.33) |
63 361 |
0 |
|
35 |
Налог на прибыль* |
5 968 |
0 |
|
36 |
Отсроченный налог на прибыль |
0 |
0 |
|
36а |
Непредвиденные расходы после налогообложения |
0 |
0 |
|
37 |
Чистая прибыль (убыток) за отчетный период: (ст.34-36-36а) |
63 361 |
0 |
* Сумма налогов, выплаченных из прибыли (ст.35), отражается в отчете о прибылях и убытках справочно и не исключается из прибыли (убытка) за отчетный период, отражаемой (ого) по ст.37.