Основи фінансового аналізу
Довгострокові зобов'язання - всі зобов'язання, які не є поточними зобов'язаннями. Поточні зобов'язання - зобов'язання, якібудуть погашені протягом операційного циклу підприємства або повинні бути погашені протягом дванадцяти місяців, починаючи з дати балансу.
З метою бухгалтерського обліку зобов'язання поділяються на:
довгострокові;
поточні;
забезпечення;
непередбачені зобов'язання.
доходи майбутніх періодів.
До довгострокових зобов'язань належать:
довгострокові кредити банків;
інші довгострокові фінансові зобов'язання;
відстрочені податкові зобов'язання;
інші довгострокові зобов'язання.
Поточні зобов'язання включають:
короткострокові кредити банків;
поточну заборгованість за довгостроковими зобов'язаннями;
короткострокові векселі видані;
кредиторську заборгованість за товари, роботи, послуги;
поточну заборгованість за розрахунками з одержаних авансів, за розрахунками з бюджетом, за розрахунками зі страхування, за розрахунками з оплати праці, за розрахунками з учасниками;
інші поточні зобов'язання.
Інформаційними джерелами для аналізу капіталу підприємства є баланс підприємства, ф.1, а також примітки до фінансової звітності, ф.5. При аналізі відкритих акціонерних товариств можна також використовувати примітки до фінансової звітності, яка подається до Державної комісії з цінних паперів і фондового ринку згідно з Положенням про надання регулярної інформації відкритими акціонерними товариствами та підприємствами-емітентами облігацій [6, 125].
Аналіз капіталу підприємства здійснюється на основі агрегованого балансу підприємства та Структури і динаміки короткостроковизх зобовязань.
Аналіз капіталу підприємства передбачає проведення аналізу складу капіталу та його структури, зміни складових капіталу і джерел його формування.
Основними методами аналізу капіталу є вертикальний і горизонтальний методи, які застосовуються до аналізу балансу, а також метод фінансових коефіцієнтів.
Основні питання, які необхідно з’ясувати при аналізі капіталу підприємства:
Загальна оцінка структури капіталу.
Аналіз складу і динаміки позикових коштів.
Аналіз джерел капіталу підприємства.
Аналіз основних коефіцієнтів, що характеризують стан капіталу підприємства.
Розглядаючи економічну сутність капіталу підприємства, слід зазначити такі його характеристики як:
Капітал підприємства є основним чинником виробництва. У системі факторів виробництва (капітал, земля, праця) капіталу належить пріоритетна роль, тому що він поєднує усі фактори в єдиний виробничий комплекс.
Капітал характеризує фінансові ресурси підприємства, що приносять доход. У даному випадку він може виступати ізольовано від виробничого фактора у формі інвестованого капіталу.
Капітал є головним джерелом формування добробуту його власників. Частина капіталу в поточному періоді виходить з його складу і попадає в "кишеню" власника, а частина капіталу, що накопичується, забезпечує задоволення потреб власників у майбутньому.
Капітал підприємства є головним вимірником його ринкової вартості. У цій якості виступає насамперед власний капітал підприємства, що визначає обсяг його чистих активів. Поряд з цим, обсяг використовуваного власного капіталу на підприємстві характеризує одночасно і потенціал залучення їм позикових фінансових засобів, що забезпечують одержання додаткового прибутку. У сукупності з іншими факторами - формує базу оцінки ринкової вартості підприємства.
Динаміка капіталу підприємства є найважливішим показником рівня ефективності його господарської діяльності. Здатність власного капіталу до самозростання високими темпами характеризує високий рівень формування й ефективний розподіл прибутку підприємства, його здатність підтримувати фінансову рівновагу за рахунок внутрішніх джерел. У той же час, зниження обсягу власного капіталу є, як правило, наслідком неефективної, збиткової діяльності підприємства.
По формах інвестування розрізняють капітал у грошовій, матеріальній і нематеріальній формах, використовуваний для формування статутного капіталу підприємства. Інвестування капіталу в цих формах дозволено законодавством при створенні нових підприємств, збільшенні обсягу їхніх статутних фондів.
По об'єкту інвестування виділяють основний і оборотний види капіталу підприємства. Основний капітал характеризує ту частину використовуваного підприємством капіталу, що інвестований в усі види його необоротних активів. Оборотний капітал характеризує ту його частину, що інвестована в усі види його оборотних активів.
По формах власності виділяють приватний і державний капітал, інвестований у підприємство в процесі формування його статутного капіталу.
По організаційно - правових формах діяльності виділяють наступні види капіталу: акціонерний капітал (капітал підприємств, створених у формі акціонерних товариств); пайовий капітал (капітал партнерських підприємств - товариств з обмеженою відповідальністю, командитних і т.д.) і індивідуальний капітал (капітал індивідуальних підприємств - сімейних і т.д.).
По характеру використання власником виділяють споживчий і накопичувальний (реінвестуємий) види капіталу. Споживчий капітал після його розподілу на цілі споживання утрачає функції капіталу. Він являє собою відтік засобів підприємства, здійснюваний з метою споживання (виплати дивідендів, відсотків, соціальні потреби підприємства і його працівників). Капітал, що накопичується, характеризує різні форми його приросту в процесі капіталізації прибутку, дивідендних виплат і т.д.[19, 105].
На діючому підприємстві власний капітал представлений наступними основними формами (рис.5.1.).
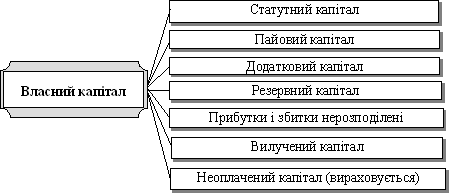
Рис.5.1 Форми власного капіталу
Покажемо схематично склад власного капіталу.
Таблиця 5.1
Аналіз складу власного капіталу ЧМОЗ за 2008-2009 роки тис. грн
| Склад власного капіталу | Обсяг ресурсів | Питома вага, % | Зміни обсягу | Зміни пит. ваги | ||
| 2008 | 2009 | 2008 | 2009 | 2008 | 2009 | |
| Статутний капітал | 8423 | 8423 | 100,89 | 127,83 | - | 26,94 |
| Інший додатковий капітал | 3 | 3 | 0,03 | 0,05 | - | 0,02 |
| Резервний капітал | 208 | 208 | 2,49 | 3,16 | - | 0,67 |
| Нерозподілений прибуток (непокритий збиток) | (285) | (2045) | (3,41) | (31,04) | (1760) | 27,63 |
| Всього | 8349 | 6589 | 100 | 100 | -1760 | - |
Очевидно, що протягом останніх років підприємство не змінювало частку статутного капіталу, при цьому незмінним залишався і резервний капітал. В 2009 році загальна сума власного капіталу зменшилась на 1760 тис. грн. за рахунок збільшення частки непокритого збитку, яке підприємство отримало. Причиною могло бути кризове становище за останні роки та зменшення попиту на подібну продукцію
Проаналізуємо стан та ефективність використання капіталу підприємства.
Таблиця 5.2
Аналіз оборотності та ефективності використання капіталу ЧМОЗ за 2008-2009 роки тис. грн.
| Показники | 2008р. | 2009р. | Відхилення |
| Тривалість обороту | 250 | 500 | 250 |
| Коефіцієнт оборотності | 1,439 | 0,719 | - 0,72 |
| Коефіцієнт завантаження | 0,695 | 1,39 | 0,695 |
| Рентабельність після сплати податку | 0,029 | - 0,271 | - 0,3 |
| Рентабельність ВК, % | 3,4 | - 32,4 | - 35,8 |
Збільшення тривалості обороту капіталу на 250 днів свідчить про збільшення терміну окупності капіталу підприємством. Збільшення коефіцієнта завантаження в 2 рази показує, що для отримання 1 гривні прибутку підприємству доводиться залучати все більше капіталу. Рентабельність власного капіталу свідчить про неефективне його використання.
Тепер здійснимо аналіз структури капіталу.
Таблиця 5.3
Аналіз структури капіталу ЧМОЗ за 2008-2009 роки тис. грн.
| Показники | 2008р. | 2009р. | Відхилення |
| Індекс іммобілізації активу | 0,741 | 0,974 | 0,233 |
| Коефіцієнт довгострокового залучення позикового капіталу | 0,023 | - | - |
| Коефіцієнт структури позикового капіталу | 0,135 | - | - |
| Коефіцієнт залежності від довгострокових зобов’язань | 0,024 | - | - |
| Коефіцієнт структури довгострокових зобов’язань | 0,032 | - | - |
Узагальнюючи таблицю 5.3 очевидно, що в 2009 році відсутні довгострокові зобов`язання, тому розрахунки показників відсутні. Збільшення індекса іммобілізації на 23% свідчить про збільшення частки необоротних активів у власному капіталі за рахунок зменшення суми власного капіталу на 1756 тис. грн.
Виходячи з аналізу, необхідним залишається визначення напрямів поліпшення використання капіталу. Одним з основних напрямів поліпшення використання капіталу підприємства є, перш за все, забезпечення максимального обсягу залучення власних фінансових ресурсів за рахнок внутрішніх джерел: чистого прибутку і амортизаційних відрахувань.
Збільшення чистого прибутку можливе за рахунок підвищення ефективності використання власного капіталу - збільшення оборотності та підвищення рентабельності власного капіталу.
Збільшення обсягів фінансування за рахунок амортизаційних відрахувань можливе шляхом застосування прискореної амортизації основних засобів.
Залучення капіталу за рахунок зовнішніх джерел (випуск акцій для залучення власного капіталу чи випуск облігацій або залучення довгострокового банківського кредиту) повинен проводитися з урахуванням вартості залученого капіталу.
Підприємство повинне відслідковувати середньозважену вартість капіталу і не допускати значного його росту. Критерієм є перевищення рентабельності власного капіталу, рентабельності інвестицій над сердньозваженою вартістю капіталу.
Тема 6. Аналіз грошових потоків
Грошовий потік являє собою сукупність розподілених у часі надходжень і виплат грошових коштів, що генеруються господарською діяльністю підприємства.
Еквіваленти грошових коштів - короткострокові високоліквідні фінансові інвестиції, які вільно конвертуються у певні суми грошових коштів і які характеризуються незначним ризиком зміни їх вартості.
Рух грошових коштів - надходження і вибуття грошових коштів та їхніх еквівалентів.
Грошовий потік підприємства це сукупність розподілених в часі надходжень і виплат грошових коштів, які генеруються його господарською діяльністю.
Управління грошовими потоками включає:
облік руху грошових коштів;
аналіз потоків грошових коштів;
складання бюджету грошових коштів.
Управління грошовими потоками важливо для підприємства з точки зору необхідності:
управління оборотним капіталом (оцінки короткострокової потреби в готівкових коштах і управлінні запасами);
планування часових параметрів капітальних витрат;
управління капітальними потребами (фінансування їх за рахунок власних коштів або кредитів банків);
управління затратами і їх оптимізація з точки зору більш раціонального розподілу ресурсів підприємства в процесі виробництва;
управління економічним ростом.
Основне завдання аналізу грошових потоків полягає в з’ясуванні причин нестачі (надлишку) грошових коштів, визначенні джерел їх надходжень і напрямків використання [14, 99].
Для визначення грошових потоків використовують прямий і непрямий методи. Основним документом для аналізу грошових потоків є Звіт про рух грошових коштів (ф.3).
Значення ефективного управління грошовими потоками підприємства визначається наступним:
грошові потоки обслуговують здійснення господарської діяльності підприємства у всіх її аспектах;
ефективне управління грошовими потоками забезпечує фінансову рівновагу підприємства в процесі його стратегічного розвитку;
раціональне формування грошових потоків сприяє підвищенню ритмічності здійснення операційного процесу управління;
ефективне управління грошовими потоками дозволяє скоротити потреби підприємства в позиковому капіталі;
управління грошовими потоками є важливим фінансовим важелем забезпечення прискорення обороту капіталу підприємства;
ефективне управління грошовими потоками забезпечує зниження ризику неплатоспроможності підприємства;
активні форми управління грошовими потоками дозволяють підприємству отримувати додатковий прибуток, які є безпосередньо його активами.
Так, для визначення структури грошового потоку і джерел його формування в розрізі видів діяльності використовують таку класифікацію.
1. Грошовий потік від операційної діяльності характеризується витрачанням грошових кошів, пов’язаних зі сплатою рахунків постачальників та підрядників, виплатою заробітної плати, відрахуванням до бюджету та внесками в державні цільові фонди, сплатою відсотків за кредити і позики; іншими виплатами, які забезпечують здійснення операційної діяльності.
Одночасно цей вид грошового потоку відображує надходження грошових коштів від реалізації продукції (товарів, робіт, послуг), погашення дебіторської заборгованості, авансів, що отримані від покупців та замовників, податкових органів у порядку здійснення перерахунку надмірно сплачених сум тощо.
Оскільки операційна діяльність підприємства є головним джерелом прибутку, то вона має генерувати основний потік грошових коштів.
2. Грошовий потік від фінансової діяльності складається насамперед з надходжень від випуску акцій, залучення банківських кредитів і позик. Вибуття коштів у зв’язку з фінансовою діяльністю включає виплату дивідендів та повернення позик і кредитів.
3. Грошовий потік від інвестиційної діяльності охоплює придбання (створення) та реалізацію майна довгострокового використання.
Перш за все це стосується надходження (вибуття) основних засобів, нематеріальних активів, а також придбання або реалізації цінних паперів інших компаній.
При сприятливій для підприємства економічний ситуації воно прагне до розширення та модернізації виробництва. Тому інвестиційна діяльність у цілому приведе до тимчасового відтоку грошових коштів.
Розрізняють також надходження грошових коштів до підприємства - “притоки”, і вибуття грошових коштів - “відтоки” по кожному з 3-х видів діяльності.
Потоки грошових коштів по операційній діяльності
“притоки” “відтоки”
| Виручка від реалізації товарів, робіт, послуг | Оплата рахунків постачальників і підрядників | |||
| Аванси, отримані від покупців | Виплата заробітної плати | |||
| Погашення дебіторської заборгованості | Відрахування до бюджету та позабюджетних фондів | |||
| Надходження від погашення бартеру | Оплата процентів за кредит |
Оскільки операційна діяльність підприємства є головним джерелом прибутку, то вона повинна бути і головним джерелом грошових коштів.
Потоки грошових коштів по інвестиційній діяльності
“притоки” “відтоки”
| Виручка від реалізації основних засобів і нематеріальних активів | Придбання основних засобів і нематеріальних активів | |||
| Дивіденди, проценти від довгострокових капітальних вкладень | Капітальні вкладення | |||
| Повернення інших фінансових вкладень | Довгострокові фінансові вкладення |
Оскільки при нормальному ході справи підприємство прагне до розширення і модернізації існуючих виробничих потужностей, то інвестиційна діяльність в цілому приводить до відтоку грошових коштів.
Потоки грошових коштів по фінансовій діяльності
“притоки” “відтоки”
| Короткострокові кредити і позики | Повернення короткострокових кредитів і позик | |||
| Довгострокові кредити і позики | Повернення довгострокових кредитів і позик | |||
| Надходження від емісії акцій | Виплата дивідендів | |||
| Погашення векселів |
Фінансова діяльність збільшує грошові кошти в розпорядженні заводу для фінансового забезпечення операційної і інвестиційної діяльності.
Отже, розрахуємо чисті грошові потоки від всіх видів діяльності.
Таблиця 6.1
Аналіз структури вхідних і вихідних грошових потоків від всіх видів діяльності ЧМОЗ за 2008 - 2009 роки тис. грн.
| Вид діяльності | 2008 | 2009 | ||||
| Вхідні | Вихідні | Чисті | Вхідні | Вихідні | Чисті | |
| Операційна | 3113 | 171 | 2942 | 1345 | 2648 | - 1303 |
| Інвестиційна | - | 322 | - 322 | - | 29 | - 29 |
| Фінансова | - | 26 | - 26 | - | - | - |
| Всього | 3113 | 519 | 2594 | 1345 | 2677 | - 1332 |
Отже, в 2008 році чисті грошові потоки загалом по підприємству мали додатнє значення, що свідчить про прилив коштів. Проте в 2009 році вони мають негативне значення в більшій мірі через від`ємну суму грошових потоків від операційної діяльності, що було пов’язане з отриманням збитку в даному році.
Таблиця 6.2
Аналіз збалансованості, оборотності, достатності та ефективності використання грошових потоків ЧМОЗ за 2008-2009 роки тис. грн.
| Показники | 2008р. | 2009р. | Відхилення |
| Збалансованість ГП | 5,998 | 0,5 | - 5,498 |
| Тривалість обороту | 41 | 38 | - 3 |
| Коефіцієнт оборотності | 8,8 | 9,56 | 0,76 |
| Коефіцієнт завантаження | 0,114 | 0,105 | - 0,009 |
| Коефіцієнт обслуговування боргу | 1,105 | 207 | 205,746 |
| Ефективності грошових потоків | |||
| Коефіцієнт ефективності | 5 | - 0,498 | - 5,498 |
| Коефіцієнт інвестування | 0,167 | 1,99 | 1,823 |
| Коефіцієнт рентабельності активів на основі ГП | 0,273 | 0,149 | - 0,124 |
| Коефіцієнт ефективності ГП від операційної діяльності | 17, 204 | - 0,492 | - 17,696 |
| Достатності ГП | |||
| Коефіцієнт абсолютної ліквідності | 0,905 | 0,005 | - 0,09 |
| Коефіцієнт Бівера | - 0,109 | -2,098 | - 1,989 |
| Коефіцієнт ліквідності ГП | - 3,834 | 0,005 | 3,839 |
| Коефіцієнт достатності ЧГП | 6,358 | - 4,086 | - 10,444 |
| Термін повернення боргів | 0,416 | - 1,096 | - 1,512 |
Якщо в 2008 році збалансованість грошових потоків відповідала нормативному значенню, то в 2008 році її значення зменшилось на 5,498 і становило 0,5, що не відповідає нормативу. Тривалість обороту грошових коштів зменшилась на 3 дні, а коефіцієнт оборотності зріс на 0,76, що є позитивним явищем. Коефіцієнт обслуговування боргу зріс на 205,746, тобто в 2009 році 207 тис. грн припадає на 1 грн. грошових коштів. Це спричинене зменшення суми грошових коштів в поточному році. Дохідність підприємства зменшилась на 5,498, про що свідчить коефіцієнт ефективності грошових коштів. Проте ступінь інвестиційної активності зріс на 1,823, тобто у підприємства є потенціал. Рентабельність активів на основі грошових коштів зменшилась на 0,124, як і використання грошових потоків від операційної діяльності - 17,696.
Здатність підприємства погашати зобов’язання перед зовнішніми кредиторами зменшилась на 1,989, про що свідчить показник Бівера.
Коефіцієнт достатності зменшився на 10,444, тобто підприємству недостатньо чистих грошових коштів для покриття суми основного боргу.
Позитивним є зменшення терміну повернення боргів на 1,512, тобто підприємство зможе швидше повернути суму позик при умові, що буде направляти на це всю суму отриманих чистих грошових потоків.
Оптимізація грошових потоків є процес вибору найкращих форм їх організації на підприємстві з урахуванням умов і особливостей здійснення його господарської діяльності. Основними цілями оптимізації є забезпечення:
збалансованості обсягів грошових потоків;
синхронності формування грошових потоків;
росту чистого грошового потоку підприємства.
Особливу функцію фінансового відділу займає управління грошовими потоками, яке являє собою своєчасне забезпечення їх на рахунках, альтернативне та цільове використання [30, 12].
Процес управління грошовими потоками підприємства послідовно охоплює наступні основні етапи (рис.6.1.):
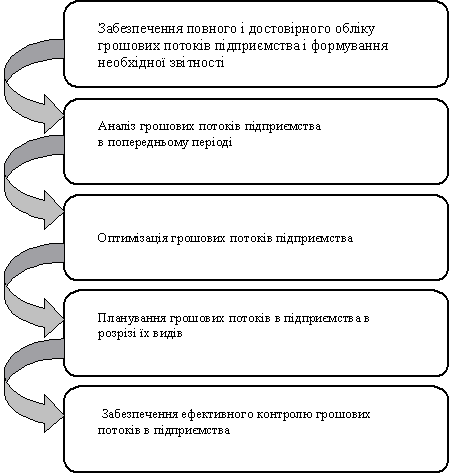
Рис.6.1 Основні етапи керування грошовими потоками підприємства.
Основу оптимізації грошових потоків підприємства складає забезпечення збалансованості обсягів позитивного і негативного їх видів.
Розрізняють оптимізацію грошових потоків підприємства в короткостроковому і довгостроковому періоді, які досягаються здійсненням різної системи заходів.
Оптимізація грошових потоків підприємства в короткостроковому періоді може бути досягнута шляхом використання системи "прискорення-уповільнення" платіжного обороту. Прискорення надходження грошових коштів у короткостроковому періоді може бути досягнуто за допомогою таких заходів:
збільшення розміру цінових скидок покупцям при готівкових розрахунках;
забезпечення часткової або повної передоплати за продукцію, що користується високим попитом;
скорочення строків надання товарного (комерційного) кредиту покупцям;
прискорення інкасації простроченої дебіторської заборгованості;
використання сучасних форм рефінансування дебіторської заборгованості - векселів, факторингу, форфейтинга.
Уповільнення виплат грошових коштів у короткостроковому періоді може бути досягнуто за допомогою таких заходів:
збільшення за згодою постачальників строків надання підприємству товарних кредитів;
заміни придбання довгострокових активів на їх оренду;
реструктуризація отриманих фінансових кредитів шляхом переводу короткострокових кредитів у довгострокові.
Оптимізація руху грошових коштів у короткостроковому періоді за допомогою системи "прискорення-уповільнення" платіжного обороту може створити певні проблеми у довгостроковому періоді.
Для вирішення цієї проблеми необхідно розробити заходи щодо збалансованості грошового потоку у довгостроковому періоді.
Зростання обсягу позитивного грошового потоку у довгостроковому періоді може бути досягнуто за рахунок таких заходів:
залучення стратегічних інвесторів з метою збільшення обсягу власного капіталу;
додаткової емісії акцій;
продажу частини фінансових інструментів інвестування;
продажу (або здачі в оренду) основних засобів, що не використовуються.
Зниження обсягу негативного грошового потоку у довгостроковому періоді може бути досягнуто за рахунок таких заходів:
скорочення обсягу і складу реальних інвестиційних програм;
відмови від фінансового інвестування;
зниження суми постійних витрат підприємства.
Методи оптимізації надлишкового грошового потоку підприємства пов'язані з забезпечення росту його інвестиційної активності. Для цього можуть бути використані такі заходи:
збільшення розширеного відтворення операційних необоротних активів;
прискорення періоду розробки реальних інвестиційних проектів і початку їх реалізації;
здійснення регіональної диверсифікації операційної діяльності підприємства;
активне формування портфелю фінансових інвестицій;
дострокове погашення довгострокових фінансових кредитів.
Діяльність будь-якого підприємства, незалежно від його розмірів та структури, напрямку чи результативності потребує окрім ефективної організації фінансово-економічної діяльності, забезпечення стратегічного управління. Сьогодні не доцільно ставити за мету тільки отримання прибутків, не доцільно і ставити метою задоволення потреб кожного клієнта, оскільки ефективність господарювання полягає не в цьому. Щоб забезпечити справжнє процвітання компанії на багато років, керівнику необхідно вміти спрогнозувати і дати оцінку всім зовнішнім та внутрішнім факторам, що впливають на економіку підприємства, крім того, керівник повинен передбачити можливі проблеми і вчасно провести політику щодо їх усунення. Стратегічне управління - це процес розробки стратегій і управління організацією для успішної її реалізації [4, 123].
Зробивши висновки за даними досліджень можна, сформувати агресивну фінансову стратегію, яка включає державну політика щодо використання природних ресурсів. Дана політика вже в 2007 році призвело до збільшення попиту на засоби опалення та на надання послуг. Проте поряд із досліджуваним підприємство, існує і ряд інших, які виконують аналогічні послуги, тому доцільно змінити політику реалізації - пропонувати надання послуг в кредит. Дана пропозиція дозволить збільшити додатній грошовий потік в часі. Крім того, підприємству доцільно розглянути можливість інвестування в основні фонди. Особливо це стосується придбання приміщень в іншій частині міста, де можна надавати консультаційні послуги по встановленні опалювального обладнання, що теоретично мало б збільшити доходи підприємства. Таким чином, можна зробити висновок, що для розробки стратегії управління грошовими потоками, доцільно звернути увагу на організаційну структуру управління підприємством, а для уникнення фінансових проблем, підприємству необхідно змінити політики щодо реагування на темпи інфляції, та оподаткування підприємства.
Аналіз внутрішнього фінансового середовища показав, що підприємство отримувало свої прибутки тільки від операційної діяльності, фінансова та інвестиційна діяльність підприємства були збитковими, але в 2009 році всі види діяльності були збитковими Провівши аналіз грошового потоку слід зробити висновок, що доходи підприємства мають тенденцію до зменшення. Так протягом 2008-2009 року вони зменшилися на 3926 тис. грн.
Тема 7. Аналіз ліквідності і платоспроможності підприємства
Ліквідність - термін, який характеризує здатність окремих видів майнових цінностей швидко і без значних втрат своєї вартості перетворюватися у грошові кошти.
Ліквідність активів - характеристика окремих видів активів підприємства по їх здатності до швидкого перетворення в грошову форму без втрати своєї балансової вартості з метою забезпечення необхідного рівня платоспроможності підприємства.
З цієї точки зору можна виділити ліквідні і важко ліквідні активи. До ліквідних активів відносяться оборотні активи підприємства:
грошові кошти та короткострокові фінансові вкладення;
дебіторська заборгованість;
запаси.
До важко ліквідних активів відносяться необоротні активи підприємства.
Аналіз ліквідності балансу показує, у якій мірі підприємство здатне розплатитися по короткострокових зобов'язаннях поточними активами.
Показники ліквідності балансу є обмежуючими чинниками для ефективності. Отже, ріст ефективності діяльності компанії часто відбувається при зниженні загального рівня ліквідності і навпаки. Необхідно контролювати, зіставляти і керувати значеннями цих показників, виходячи з поточних умов і політики розвитку бізнесу.
Аналіз ліквідності підприємства проводиться на основі даних балансу і може бути проведений шляхом співставлення безпосередньо балансових показників активів і пасивів, а також шляхом розрахунку фінансових коефіцієнтів [7, 38].
Ліквідність балансу виражається в ступені покриття боргових зобов’язань підприємства його активами, строк перетворення яких у грошову готівку відповідає строку погашення платіжних зобов’язань. Ліквідність балансу досягається встановленням рівності між зобов’язаннями підприємства та його активами.
Ліквідність підприємства характеризує наявність у нього оборотних коштів у розмірі, теоретично достатньому для погашення короткострокових зобов’язань навіть з порушенням строків погашення, які передбачені контрактом. Зміст визначення полягає в тому, що якщо процеси виробництва і реалізації продукції відбуваються в нормальному режимі, то грошових коштів, які надходять від покупців продукції, буде достатньо для розрахунків з кредиторами, тобто розрахунків за поточними зобов’язаннями. Застереження про порушення строків погашення означає, що в принципі не є винятком збої в надходженні грошових коштів від дебіторів, однак у будь-якому разі ці кошти надійдуть і їх буде достатньо для розрахунків з кредиторами.
Аналіз ліквідності активів підприємства допомагає визначити можливість покриття зобов'язань підприємства його активами, строк перетворення яких у грошові кошти відповідає строку погашення зобов'язань.
Згідно з “Методикою інтегральної оцінки інвестиційної привабливості підприємств та організацій”, активи підприємства залежно від швидкості перетворення їх у грошові кошти поділяються на 4 групи:
1. Найбільш ліквідні активи - А (1).
2. Активи, що швидко реалізуються - А (2).
3. Активи, що повільно реалізуються - А (3).
4. Активи, що важко реалізуються - А (4).
Зобов'язання підприємства (пасиви балансу) залежно від терміну їх сплати поділяються на 4 групи:
1. Найбільш термінові зобов'язання - П (1).
2. Короткострокові пасиви - П (2).
3. Довгострокові та середньострокові пасиви - П (3).
4. Постійні пасиви - П (4).
Активи балансу ліквідні, якщо:
А (1) >= П (1); А (2) >= П (2);
А (3) >= П (3); А (4) <= П (4).
Аналіз ліквідності здійснюється на підставі порівняння обсягу поточних зобов'язань із наявністю ліквідних коштів. Результати розраховуються як коефіцієнти ліквідності за інформацією з відповідної фінансової звітності.
Таблиця 7.1
Оцінка показників ліквідності ЧМОЗ за 2008 - 2009 роки
| Показники | 2008р. | 2009р. | Відхилення |
| Коефіцієнт поточної ліквідності | 1,639 | 0,114 | - 1,525 |
| Коефіцієнт абсолютної ліквідності | 0,905 | 0,005 | - 0,09 |
| Коефіцієнт проміжної ліквідності | 3,503 | 1,085 | - 2,418 |
| Коефіцієнт поточної заборгованості | 0,119 | - | - 0,119 |
| Коефіцієнт довгострокової заборгованості | 50 | - | - 50 |
| Співвідношення вхідних грошових потоків і заборгованості акціонерам | 778,25 | - | - 778,25 |
| Співвідношення вхідних грошових потоків до довгострокових зобовязань | 15,565 | - | - 15,565 |
| Співвідношення пасивів і заборгованості акціонерам | 50,135 | - | - 50,135 |
| Обротність дебіторської заборгованості | 21 | 34 | 13 |
| Обротність кредиторської заборгованості | 31 | 82 | 51 |
| Обротність запасів | 73 |
Провівши аналіз, очевидно, що фінансовий стан ЧМОЗ в 2009 році зазнав критичного рівня. Зниження найбільш ліквідних активів на 0,09 свідчить, що на рахунках в банку майже не залишилось готівки, тому виникають труднощі в закупівлі активів. Також зменшилась вартість поточноліквідних на 1,525 та проміжної ліквідності - на 2,418. Повне погашення довгострокових зобов’язань говорить про те, що підприємство повністю розрахувалось по довгостроковим позикам. Дані коефіцієнта абсолютної та швидкої ліквідності відхиляються в досліджуваних роках: в першому перевищує нормативне значення, а в 2009 занижене. При чому зміни складають відповідно 99,45% і 93,04%. Дані 2008 року свідчать про надмірну суму коштів на рахунках, які використовуються неефективно, оскільки не перебувають в обороті. Співвідношення грошових потоків та зобов’язань показує великі значення, оскільки зобов’язання є досить малі в 2008 році, і дорівнювали нулю в 2009 році. Покажемо ступінь ліквідності підприємства в таблиці.
Таблиця 7.2
Визначення ступеня ліквідності ЧМОЗ за 2008-2009 роки
| 2008 р. | 2009 р. | ||||||||
| А1 | 1338 | < | П1 | 1478 | А1 | 6 | < | П1 | 1249 |
| А2 | 1084 | > | П2 | - | А2 | 137 | > | П2 | - |
| А3 | 1417 | > | П3 | 200 | А3 | 1206 | > | П3 | - |
| А4 | 6187 | < | П4 | 8349 | А4 | 6489 | < | П4 | 6589 |
Очевидно, що нерівність, відповідно до нормативів, не зберігається, тому підприємство не є ліквідним.
Одним з показників, що характеризують фінансову стійкість підприємства, є його платоспроможність, тобто можливість наявними грошовими ресурсами вчасно погашати свої платіжні зобов'язання. Платоспроможність є зовнішнім проявом фінансового стану підприємства, його стійкості [16, 39].
Аналіз платоспроможності необхідний не тільки для підприємства з метою оцінки і прогнозування фінансової діяльності, але і для зовнішніх інвесторів (банків). Перш ніж видавати кредит, банк повинний упевнитися в кредитоспроможності позичальника. Те ж повинні зробити і підприємства, що хочуть вступити в економічні відносини один з одним. Їм важливо знати про фінансові можливості партнера, якщо виникає питання про надання йому комерційного кредиту чи відстрочки платежу.
Оцінка платоспроможності зовнішніми інвесторами здійснюється на основі характеристики ліквідності поточних, активів, що визначається часом, необхідним для перетворення їх у кошти. Чим менше потрібен час для інкасації даного активу, тим вище його ліквідність.
Зовнішніми ознаками платоспроможності підприємства є дотримання ним розрахунково-платіжної дисципліни і відсутність прострочених платежів за борговими зобов’язаннями банку та іншим кредиторам (постачальникам, бюджету, позабюджетним цільовим фондам держави, з оплати праці тощо), що проглядається за даними II і III розділів пасиву балансу і конкретизується в даних аналітичного обліку по юридичних і фізичних особах. За показниками балансу визначеного нами підприємства, простроченої кредиторської заборгованості на кінець звітного періоду немає.
Неплатоспроможність підприємства є наслідком:
вилучення власних коштів з обороту в основні засоби;
накопичення наднормативних запасів оборотних засобів за рахунок залучених коштів і сповільнення їх оборотності;
наявність простроченої дебіторської заборгованості і неліквідних активів;
збиткова робота і "проїдання" власного капіталу.
Проведемо аналіз платоспроможності ЧМОЗ,
Таблиця 7.3
Оцінка показників платоспроможності ЧМОЗ за 2008 - 2009 роки
| Показники | 2008р. | 2009р. | Відхилення |
| Співвідношення довгострокових зобов'язань до акціонерного капіталу | 0,024 | - | - 0,024 |
| Співвідношення вхідних грошових коштів від операційної діяльності до довгострокових зобов'язань | 0,855 | - | - 0,855 |
| Співвідношення прибутку до сплати податку і постійних витрат до постійних витрат | 1,101 | - 0,052 | - 1,153 |
| Співвідношення готівки від операційної діяльності і постійних витрат до постійних витрат | 1,061 | 2,151 | 1,09 |
| Співвідношення активів до довгострокових зобов'язання | 50,135 | - | - 50,135 |
| Співвідношення нерозподіленого прибутку до ср. суми активів | - 0,03 | - 0,229 | - 0, 199 |
Співвідношення довгострокових зобов'язань до акціонерного капіталу в 2009 році склало нуль, як і співвідношення вхідних грошових коштів від операційної діяльності до довгострокових зобов’язань в зв’язку з відсутністю довгострокових зобов’язань в поточному році. Співвідношення прибутку до сплати податку і постійних витрат до постійних витрат зменшилось на 1,153, через від'ємне значення прибутку в 2009 році. Співвідношення нерозподіленого прибутку до середньої суми активів зменшилась на 0, 199 в зв’язку зі збільшенням суми нерозподіленого збитку.
Головна задача, що стоїть перед колективом у такий складний період, - перейти на нормальний, звичайний режим роботи. Для чого необхідно в першу чергу виконати перед кредиторами зобов'язання, забезпечені заставою, погасити заборгованість у бюджетні і позабюджетні фонди, і, нарешті, розрахуватися з кредиторами, з якими ведеться постійна робота, за сировину, матеріали і т.д.
Рекомендації з оздоровлення економічної діяльності підприємства можна виділити в наступні етапи.
1. Перший етап.
На цьому етапі необхідно підготувати план фінансового оздоровлення підприємства. Стан ресурсів:
кадри. Необхідна заміна кадрів на більш кваліфіковані і скорочення персоналу для зниження витрат на виробництво і підвищення конкурентоздатності продукції, що випускається.
фінанси. У зв'язку з тим, що підприємство знаходиться в складній фінансовій ситуації, кредитування вкрай скрутне, однак необхідно будь-яким способом залучити додаткові кошти для подальшої реалізації господарської діяльності.
сировина і матеріали. На момент ситуації, що створилася, відсутня необхідна для безперебійної роботи кількість сировини. Необхідно відновити зв'язку з постачальниками і посередниками, зацікавити їх у необхідності подальшої підтримки економічних зв'язків.
продукція. Уся продукція, що знаходилася на складах і придатна для реалізації невисокої якості. У зв'язку з цим, повернення до старих позицій на ринках збуту готової продукції можливе тільки при зниженні ціни (це буде можливо при зниженні витрат на собівартість, скороченні робочих місць і заміну кадрового складу більш компетентним).
Для рішення задач першого етапу підприємству необхідно зробити фінансову чи товарну допомогу від посередників, постачальників чи зацікавлених клієнтів, банків. А так само є можливість реорганізації ТОВ в акціонерне товариство з випуском акцій і залученням капіталу, що дозволило б зробити продукцію, реалізувати її, нагромадити фінанси для рішення задач другого етапу.
2. Другий етап
На цьому етапі необхідно збільшити обсяги виробництва і реалізації. Шляхом ретельно спланованої роботи в області маркетингу підприємству відкриється така можливість, як поліпшення позицій на ринках збуту продукції.
Обмеженням для одержання більш високих результатів є недостача оборотних коштів. На цьому етапі необхідно спланувати стабілізацію виробництва шляхом:
створення більш удосконаленої системи керування,
поліпшення якості продукції.
3. Третій етап
Дрібними кроками збільшуючи виробництво і збут, підприємству вдасться установити задовольняючі обсяги по випуску продукції і зробити повне погашення кредиторської заборгованості.
Для того, щоб вирішити існуючі проблеми, що стоять на сьогоднішній день перед підприємством, директору товариства необхідно більш чітко планувати роботу маркетингової служби (більш ґрунтовно вивчати ринки збуту, шукати незаповнені ніші, вивчати ринок сировини, ретельніше займатися питаннями цінової політики), а також розвивати фінансовий менеджмент [16, 40].
Таким чином, головною метою підприємства, що опинилося в скрутному положенні, є перехід на нормальний режим роботи. Для цього необхідно погасити всі заборгованості. Це досить важко в стані часткової неплатоспроможності, але можливо. Варто розробити план по оздоровленню економічної діяльності підприємства. Він може складатися з трьох етапів. Необхідно проаналізувати стан ресурсів підприємства на сьогоднішній момент і можливості підприємства на майбутнє. При наявності можливості одержати фінансову чи товарну допомогу підприємство може розплатитися з боргами і збільшити виробництво і збут. Необхідно також розглянути можливість реорганізації товариства з обмеженою відповідальністю в акціонерне товариство з випуском акцій і залученням капіталу.
Тема 8. Аналіз фінансової стійкості підприємства
Запорукою виживання підприємств в умовах кризи та основою їх фінансово стійкого стану є фінансова стабільність.
Фінансова стабільність підприємства є однією із найважливіших характеристик фінансового стану підприємства і пов’язана з рівнем його залежності від кредиторів та інвесторів. За різних умов, у яких функціонує підприємство, останнє для досягнення фінансової стабільності проходить різні етапи. Так, в умовах кризи підприємство може досягати фінансової стабілізації за такими етапами:
1) ліквідація поточної неплатоспроможності підприємства;
2) відновлення фінансової стійкості (фінансової рівноваги у короткостроковому періоді);
3) забезпечення фінансової рівноваги у довгостроковому періоді.
Досягнення фінансової рівноваги - одна із найважливіших умов забезпечення фінансової стабільності, оскільки зростання можливостей щодо забезпечення приросту власних фінансових ресурсів означає підвищення фінансової стійкості та приводить до зростання ринкової вартості підприємства.
Ресурсна стійкість - це оптимальна структура трудових і матеріальних ресурсів підприємства. Вона сприяє економії витрат за рахунок скорочення потреб у фінансових ресурсах на їх фінансування, а отже, приводить до зростання прибутковості підприємства. Постійне збільшення прибутку дає змогу підприємству забезпечити в необхідній мірі формування власних фінансових ресурсів за рахунок внутрішніх джерел, що, у свою чергу, сприяє досягненню фінансової рівноваги та фінансовій стабілізації стану підприємства.
Потенційна стійкість - це можливість підприємства щодо нарощування обсягів діяльності та його спроможність вийти на новий рівень фінансової рівноваги. Підприємство може досягати як повної так і часткової фінансової стабілізації. Повна фінансова стабілізація досягається підприємством тільки при створенні передумов для стабільного зменшення вартості капіталу, що використовується, та постійного зростання ринкової вартості підприємства. Виконання такого завдання потребує прискорення темпів економічного розвитку підприємства на основі коригування окремих параметрів фінансової стратегії. Головною метою розробленої підприємством фінансової стратегії має бути забезпечення високих темпів стійкого економічного зростання підприємства, а