Корпоративные финансы
где FM4 (r; n) – фактор текущей стоимости аннуитета (фактор Инвуда), коэффициент дисконтирования ренты, который показывает, чему равна с позиции текущего момента стоимость аннуитета с регулярным денежным поступлением в размере одной денежной единицы, продолжающегося «n» равных периодов с заданной процентной ставкой «r». Табличные значения приведены в Таблице 4 Приложения.
Функция текущей стоимости аннуитета также имеет особое значение для оценки имущества доходным методом. Связано это с тем, что в процессе выполнения оценки анализируются будущие потоки доходов с точки зрения их сегодняшней стоимости.
Математическое выражение для расчета текущей стоимости авансового аннуитета имеет следующий вид:
PV = PMT *
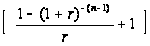 = PMT *[FM4(r;n-1) + 1] (4.1.1)
Пример. Компания должна принять решение: сдавать ли в аренду имущество сроком на 5 лет, при условии, что арендная плата составляет 50 000 тенге в год с условием выкупа, если сегодня за данное имущество предлагают 160 000 тенге. Платеж осуществляется в конце года. Коэффициент рентабельности ( r ) равен 20% - справедливая норма прибыли по аналогичным сделкам.
Решение
Определим текущую стоимость арендной платы, используя формулу 4.1 и Таблицу 4:
PV
= 50*FM4(20%, 5
лет) = 50 2,991
= 149,55 (тыс. тенге)
Таким образом, получили, что текущая стоимость арендной платы составляет 149,55 тыс. тенге, а нам предложили больше – 160 тыс. тенге, значит, стоит продавать имущество.
Используя схему 4 и формулу (4.1) можно определить величину члена ренты по ее текущей стоимости:
PMT
=
 (4.2)
1/FM4 – фактор амортизации капитала, определяет размер стабильного равновеликого периодического платежа, погашающего за определенный период при установленной ставке процента основную сумму кредита и процент за не возмещенную сумму кредита (см. пример поэтапного погашения долга равными срочными уплатами).
ОПРЕДЕЛЕНИЕ СТОИМОСТИ БЕССРОЧНОГО АННУИТЕТА
Аннуитет называется бессрочным, если денежные поступления продолжаются долгое время. Определение в этом случае будущей стоимости аннуитета не имеет смысла, а приведенная текущая стоимость аннуитета постнумерандо может быть получена по следующей формуле:
PVа
=
 (4.3)
Планирование погашения ДОЛГОСРОЧНОЙ задолженности
Важным практическим приложением теории аннуитетов является составление различных вариантов (планов) погашения задолженности. При составлении плана погашения задолженности интерес представляют размеры периодических платежей заемщика, так называемые срочные уплаты или суммы по обслуживанию долга, которые представляют собой сумму:
 Iг
+ Pг,
где
 -
срочная уплата;
Iг – годовая сумма процентов;
Pг – годовые выплаты по погашению основного долга.
Методы определения размера срочных уплат зависят от условий контракта которые предусматривают:
срок займа;
продолжительность льготного периода, в течение которого основная сумма долга не погашается, проценты обычно выплачиваются на протяжении всего срока займа, но иногда начисляются и присоединяются к основной сумме долга;
уровень процентной ставки;
метод погашения и уплаты процентов и основной суммы долга.
На практике существуют различные варианты погашения долгосрочной задолженности. Рассмотрим основные из них:
Введем обозначения:
Д - основная сумма
долга;
Дt – остаток задолженности на начало t-ого года;
r– ставка процента по займу;
g – процентная ставка, по которой начисляются проценты на взносы в погасительный фонд;
R – размер взноса в погасительный фонд;
n – срок предоставления займа.
I - годовые проценты
по займу;
Р
- годовая сумма
погашения
основного
долга.
Вариант 1 Займы без обязательного погашения, по которым постоянно выплачиваются проценты (вечный аннуитет)
Y
= Д

Вариант 2. Погашение суммы долга единовременным платежом:
без создания погасительного фонда, тогда в конце срока займа заемщик должен вернуть сумму долга, равную:
либо
основной сумме
долга Д,
если проценты
начисляются
и выплачиваются
по годам;
либо
наращенной
основной сумме
долга Д ,
если проценты
начисляются,
но не выплачиваются,
а присоединяются
к основной
сумме долга
Д
=
 Д0
FМ
 (r;
n)
2.2 при условии создания погасительного фонда. Если заемщик должен вернуть всю сумму долга в конце срока, то в контракте для снижения риска невозврата долга может быть оговорена необходимость создания погасительного фонда. На периодические взносы в этот фонд начисляются проценты по ставке g. Создание погасительного фонда для заемщика выгодно только при условии g>r, в противном случае выгоднее сразу расплачиваться этими суммами с кредитором.
При этом возможны следующие ситуации:
проценты
начисляются
и выплачиваются,
тогда на конец
срока займа
должен быть
создан погасительный
фонд, равный
основной сумме
долга Д .
Для определения
в этом случае
ежегодных
взносов в
погасительный
фонд R
воспользуемся
схемой 3 и формулой
3.2:
R
=

В этом
случае
Iг
+ R,
когда проценты начисляются, но не выплачиваются, а присоединяются к основной сумме долга, тогда в конце срока займа заемщик должен создать погасительный фонд, равный наращенной сумме основного долга Дn, ежегодно внося в погасительный фонд сумму:
R
=
 =
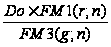
В
этом случае
R
Вариант 3. Поэтапное погашение долга равными суммами основного долга. Годовые проценты и срочная уплата в этом случае всегда уменьшаются во времени. Если платежи производятся раз в конце года, тогда срочная уплата равна
Iг
+ Pг = Д
 ,
Pг
– const;
,
Iг – постоянно
уменьшаются.
ПРИМЕР Пусть долг, равный 100 тыс. тг. необходимо погасить равными суммами основного долга за 5 лет. Платежи осуществляются в конце года. За заем выплачиваются проценты 9%.
Решение:
Ежегодная сумма
погашения долга
составит Pг
= 100 / 5 = 20 тыс. тг. Процентные
выплаты по
годам составят:
I=
100 =
9 тыс. тг.; I
 =
80
= 7,2 тыс. тг. и т.д.
План погашения долга можно представить в таблице:
Тыс. тенге
Номер года |
Остаток
долга на начало
года, Д |
Сумма погашения основного долга, Pг | Годовые проценты, Iг |
Срочная уплата
|
|
1 2 3 4 5 |
100 80 60 40 20 |
20 20 20 20 20 |
9,00 7,20 5,40 3,60 1,8 |
29,00 27,20 25,40 23,60 21,80 |
Заем
может предусматривать
льготный период
с выплатой
процентов или
с соответствующим
наращением
основной суммы
долга. Тогда
сумма долга
на конец льготного
периода наращивается
до величины:
Д
 ,
где L –
продолжительность
льготного
периода.
Вариант
4. Поэтапное
погашение долга
равными срочными
уплатами (
= const) широко
применяется
в международных
сделках, при
ссудах под
производство
и недвижимость.
Для кредитора
эта операция
представляет
собой аннуитет
– отток денег
в начальный
момент, а потом
ежегодный
равномерный
приток в сумме
= Iг + Pг
, причем, со временем
составляющая
Iг будет
уменьшаться,
так как уменьшается
основная сумма
задолженности,
а составляющая
Pг будет
увеличиваться.
Величину срочной уплаты определим по схеме 4, по формуле 4.2.
=

План погашения долга равными срочными уплатами, исходя из условия предыдущего примера, можно представить в таблице:
Тыс. тенге
Номер года |
Остаток
долга на начало
года, Д |
Срочная уплата
|
Годовые проценты, Iг | Сумма погашения основного долга, Pг |
|
1 2 3 4 5 |
100 83,29306 65,08249 45,23297 23,597 |
25,70694 25,70694 25,70694 25,70694 25,70694 |
9,00 7,496375 5,857425 4,070968 2,12373 |
16,70694 18,210565 19,849515 21,635972 23,597 |
МЕТОДЫ ОЦЕНКИ ФИНАНСОВЫХ АКТИВОВ
(облигаций, акций и других производных ценных бумаг)
Оценка активов является одним из фундаментальных понятий и занимает ключевое место в финансовом менеджменте. Менеджеру необходимо уметь оценивать финансовые активы, чтобы:
понять степень целесообразности их приобретения;
знать, каким образом инвесторы оценивают ценные бумаги фирмы, для того, чтобы с помощью альтернативных вариантов деятельности обеспечить благоприятную динамику цен на ценные бумаги.
Финансовый актив, выступающий товаром на рынке капитала, может быть охарактеризован по четырем признакам:
Цена Pm , т.е. объявленная текущая рыночная цена;
Стоимость Vo , внутренняя теоретическая стоимость актива;
Доходность «k»;
Риск.
Любой инвестор, принимая решения о целесообразности приобретения того или иного финансового актива, пытается оценить экономическую эффективность планируемой операции, ориентируясь либо на абсолютные (1, 2), либо на относительные (3) показатели.
По сравнению с ценой, которая реально существует и объективна (объявлена и товар по ней равнодоступен любому участнику рынка капитала), внутренняя стоимость гораздо более неопределенна и субъективна. Каждый инвестор имеет свой взгляд на внутреннюю стоимость актива, полагаясь в ее оценке на результаты собственного субъективного анализа.
Возможны три ситуации:
Pm > Vo, то с позиции конкретного инвестора данный актив продается в настоящий момент по завышенной цене и нет смысла в его приобретении.
Pm < Vo, то цена занижена есть интерес в его покупке.
Pm = Vo, то смысл в проведении спекулятивных операций на рынке отсутствует, поскольку цена полностью отражает внутреннюю стоимость финансового актива.
Вследствие этого, целесообразно провести различия между ценой и стоимостью финансового актива.
Стоимость - это расчетный показатель, а цена - это декларированный или объявленный в прейскурантах, котировках показатель.
В любой конкретный момент цена однозначна, а стоимость многозначна. Число оценок стоимости зависит от числа профессиональных участников рынка.
С известной долей условности можно утверждать, что стоимость первична, а цена вторична, поскольку в условиях равновесного рынка цена количественно выражает внутреннюю стоимость актива и устанавливается стихийно, как средняя из оценок стоимостей, рассчитываемых инвесторами.
Существуют три основные теории оценки внутренней стоимости финансового актива:
Фундаменталистская теория является наиболее распространенной, согласно ей внутренняя стоимость любой ценной бумаги может быть оценена как дисконтированная стоимость будущих поступлений, генерируемых этой бумагой.
V0
=

 (Б)
где Vo – текущая или приведенная стоимость активов;
CFt- ожидаемый денежный поток в периоде t;
приемлемая (ожидаемая или требуемая) доходность в периоде «t»
n- число периодов, в течении которых ожидается поступление денежных средств.
Как видно из формулы, теоретическая стоимость зависит от трех параметров:
Первые два параметра привязаны к базовому активу и поэтому более объективны. Последний параметр наиболее существенный, т.к. отражает доходность альтернативных вариантов вложения капитала, доступных данному инвестору, что предопределяет вариабельность этого параметра. Приемлемая норма доходности может устанавливаться инвестором следующим образом:
в размере процентной ставки по банковским депозитам;
исходя из процентной ставки по депозитам и надбавки за риск инвестирования в данный финансовый актив;
исходя из процентов, уплачиваемых по государственным облигациям и надбавки за риск.
Базовую модель оценки финансовых активов (DCF-модель) можно представить в виде следующей схемы:
Текущую приведенную стоимость актива (PV0) можно определить как:
PV0
=
 +
 + . . .
 + . . . +
 =
,
где CFt - ожидаемые денежные поступления в момент t;
rt - требуемая доходность в момент t;
n - число периодов, в течение которых ожидается поступление денежных средств.
Технократическая. Предполагает определение текущей внутренней стоимости ценной бумаги на основании анализа динамики ее цены в прошлом, базируясь на статистике цен, данных о котировках и т.п.
Теория «Ходьбы наугад». В ее основе лежит гипотеза эффективных рынков, предполагающая, что текущие цены финансовых активов гибко отражают всю релевантную информацию, в том числе и относительно будущего ценной бумаги.
Оценка долговых ценных бумаг
Облигации могут выпускаться в обращение государством или корпорациями. Облигации приносят их вкладчикам доход в виде фиксированного процента к номинальной стоимости, но бывают и облигации с плавающей ставкой, меняющейся по некоторому алгоритму. Они могут быть охарактеризованы различными стоимостными показателями:
Нарицательная стоимость;
Конверсионная стоимость;
Выкупная цена - отзывная цена, по которой производится выкуп облигаций эмитента до момента погашения;
Рыночная (курсовая) цена облигации определяется конъюнктурой рынка; значение рыночной цены в процентах к номиналу называется курсом облигации.
Оценка облигации с нулевым купоном.
Поскольку денежные поступления по годам, кроме последнего, равны нулю, стоимость облигации с позиции инвестора равна:
V=
Рн*FM (r,n), (Б.1)
где Рн - номинальная стоимость, выплачиваемая при погашении;
n - число лет, через которое происходит погашение облигаций;
r - ожидаемая или требуемая доходность.
Оценка бессрочных облигаций представляет собой неопределенно долгую выплату дохода в установленном размере. Воспользуюсь формулой вечного аннуитета, найдем теоретическую бессрочной облигации:
V=
 (Б.2)
Оценка
безотзывных
облигаций с
постоянным
доходом. Денежный
поток в этом
случае складывается
из одинаковых
по годам денежных
поступлений
«С» и нарицательной
стоимости
облигации
«Р »,
выплачиваемой
в момент погашения.
V=
С*FM (r,n)
+ Р*FM(r,n) (Б.3)
В экономически развитых странах распространенными являются облигации с полугодовой выплатой процентов. Они более привлекательны, так как инвесторы при этом более защищены от инфляции, имеют возможность получения дополнительного дохода от реинвестирования получаемых процентов. Внутренняя стоимость облигации с выплатой процентов каждые полгода:
V
=
 *FM(
 ,2n)
+ Р*FM(,2n) (Б.4)
Выводы относительно поведения цены облигации на рынке ценных бумаг:
Если рыночная норма доходности превосходит фиксированную купонную ставку, облигация продается со скидкой (дисконтом) , т.е. по цене ниже номинала;
Если рыночная норма доходности меньше фиксированной купонной ставки, то облигация продается с премией, т.е. по цене выше номинала;
Если рыночная норма доходности совпадает с фиксированной купонной ставкой, облигация продается по нарицательной стоимости;
Рыночная норма доходности и текущая цена облигации с фиксированным купоном находятся в пропорциональной зависимости.
Оценка отзывных облигаций с постоянным купоном
Любое
привлечение
заемных средств
сопряжено с
затратами по
обслуживанию
долга – в виде
уплачиваемых
процентов. Если
в результате
изменения
экономической
ситуации рыночная
норма доходности
значительно
упала и ее повышение
в обозримом
будущем не
предвидится,
то компания-эмитент
несет относительно
большие расходы,
чем могла бы
и ей выгодно
досрочно погасить
старый заем
и затем разместить
новый с более
низкой процентной
ставкой. Поэтому
некоторые займы
могут выпускаться
с условием их
досрочного
погашения. Для
облигаций таких
займов в условиях
эмиссии устанавливается
выкупная цена
(P ),
по которым
облигации могут
быть отозваны
с рынка и, как
правило, равная
сумме нарицательной
стоимости и
годовых процентов:
P
= Р
+ годовые проценты
Инвесторы тоже хотят подстраховаться, чтобы долгосрочный заем не превратился в краткосрочный. Поэтому условия досрочного погашения облигаций включают:
продолжительность периода защиты, в течение которого отзыв запрещен;
объем отзываемых облигаций;
график погашения и т.д.
Оценка отзывных облигаций также может осуществляться по формулам (Б.3, Б.4), в которых нарицательная стоимость может быть заменена выкупной ценой.
Оценка долевых ценных бумаг
Как и для облигаций, различают несколько количественных характеристик, используемых для оценки акций:
Внутренняя стоимость (расчетный показатель по формуле Б);
Номинальная цена (указана на бланке акции);
Балансовая стоимость может быть рассчитана по балансу как отношение стоимости акционерного капитала (АК) к общему числу выпущенных акций;
Конверсионная стоимость определяется для привилегированных акций, в условиях эмиссии которых предусмотрена возможность их конвертации;
Ликвидационная стоимость определяется в момент ликвидации общества;
Эмиссионная стоимость, по которой акции продаются на первичном рынке;
Курсовая цена - рыночная текущая цена, имеющая для учета и анализа наибольшее значение, т.к. по ней акции котируются на вторичном рынке.
Оценка целесообразности приобретения акций также предполагает расчет теоретической стоимости акций и сравнение ее с текущей рыночной ценой. Теоретическая стоимость акций может быть рассчитана по формуле Б, исходя из оценки будущих поступлений. В зависимости от предполагаемой динамики дивидендов конкретное представление формулы может меняться:
Дивиденды не меняются, тогда теоретическая стоимость определяется аналогично бессрочным облигациям (Б.2):
Vt
=

Дивиденды возрастают с постоянным темпом прироста, тогда теоретическую стоимость акции можно определить по модели Гордона:
Vt
=
 ,
(Б.5)
где D –базовая величина дивиденда;
g – ежегодный темп прироста дивиденда;
r – требуемая (ожидаемая) норма доходности.
Дивиденды возрастают с изменяющимся темпом прироста, тогда в расчете теоретической стоимости пытаются разбить интервал прогнозирования на подинтервалы, каждый из которых характеризуется собственным темпом прироста.
В теории и практики оценки акций описана и получила широкое распространение ситуация, когда темпы прироста дивидендов в течение нескольких лет прогнозного периода меняются бессистемно, а начиная с k+1 темп прироста дивидендов становится постоянным. Считается, что такое развитие событий характерно для компаний, находящихся в стадии становления, либо уже зрелых компаний, осваивающих новые виды продукции или рынки сбыта. Наиболее общая постановка задачи в этом случае такова:
 D D… D
 D
 D
 D
 D
 … D



0 1 2 …
k-1 k k+1 k+2 k+3 …

Продолжительность
фазы непостоянного
роста составляет
«k» лет.
Дивиденды в
этот период
по годам равны
D,D…D,D.
D-
первый ожидаемый
дивиденд фазы
постоянного
роста с темпом
«g»
r – приемлемая норма доходности.
Значит, в первые «k» лет прогнозируется бессистемное изменение величины годового дивиденда, а начиная с момента k+1, его величина равномерно увеличивается:
Dk+1 = Dk(1+g), Dk+2
= D