Анализ финансового состояния ОАО "Гродно химволокно"
5241
43699
38458
б) Обеспеченность мате- Работающий капитал ∙ 100
 риальных
оборотных =
Материальные
оборотные
средств собственными средства
источниками
37,78
260,50
+222,72
На ОАО «Гродно Химволокно» удельный вес собственных средств достаточно высок и за год он увеличивается (+3,75%), что свидетельствует об усилении стабильности и независимости предприятия от внешних кредиторов.
На каждую тысячу рублей собственных средств предприятие привлекло заемных 0,5583 руб. на начало года, на конец года – 0,4716 руб. Снижение этого коэффициента свидетельствует об уменьшении финансовой зависимости предприятия.
Степень долгосрочного капитала уменьшилась с течением года на 2,3%, что является благоприятной тенденцией, так как на финансирование имущества предприятия направляется больше собственных, а меньше заемных источников.
Степень краткосрочного капитала также снизилась за год на 2,78%, что свидетельствует о значительном финансировании за счет собственных средств оборотных активов предприятия.
Положение предприятия с точки зрения ликвидности за год улучшилось, так как работающий капитал предприятия увеличился на 38458 млн. руб. (733,79%). Это означает, что предприятие при возникновении необходимости сможет погасить больше краткосрочных обязательств и продолжать дальше работать, хоть и в меньшем объеме.
5. Анализ эффективности использования оборотных средств и деловой активности
От эффективности использования оборотного капитала во многом зависит финансовое положение предприятия. Оборотный капитал постоянно переходит из одной стадии кругооборота в другую: на первой стадии предприятие приобретает производственные запасы; на второй – оборотный капитал в форме производственных запасов поступает в производство, а часть его используется на выплату заработной платы и платежей на социальные нужды. Завершается эта стадия выпуском готовой продукции. На третьей стадии готовая продукция реализуется, и на счет предприятия поступают денежные средства.
Чем быстрее оборотный капитал пройдет кругооборот, тем больше продукции получит и реализует предприятие при наличии одной и той же суммы оборотного капитала. Задержка продвижения на любой стадии ведет к замедлению оборачиваемости, требует дополнительных вложений и может вызвать значительное ухудшение экономики предприятия.
Достижение эффекта в результате ускорения оборачиваемости отражается:
– в увеличении выпуска продукции без дополнительного привлечения финансовых ресурсов;
– в увеличении суммы прибыли, так как обычно первоначально вложенные денежные средства возвращаются с приростом, то есть с прибылью (если производство является убыточным, то ускорение оборачиваемости средств ведет к ухудшению финансового результата, к банкротству).
Следовательно, необходимо добиваться не только максимального ускорения оборачиваемости капитала на всех стадиях кругооборота, но и максимальной их отдачи, то есть увеличения выпуска продукции и суммы прибыли на 1000 руб. оборотных активов.
Таким образом, эффективность использования оборотного капитала может характеризоваться,
– оборачиваемостью;
– их отдачей (рентабельностью), взаимосвязь между которыми выражается следующим образом:
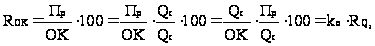 (5.1)
где ROK – рентабельность нормируемых (материальных) оборотных средств;
Пp – прибыль от реализации продукции;
OK – величина среднегодовых остатков нормируемых (материальных) оборотных средств;
ko – коэффициент оборачиваемости;
RQ – рентабельность реализованной продукции;
Qc – объем реализованной продукции в оценке по себестоимости.
Эти показатели в зарубежных странах используются для оценки деловой активности предприятия. Расчет влияния рентабельности реализованной продукции и коэффициента оборачиваемости на изменение рентабельности материальных оборотных активов можно произвести способом абсолютных или относительных разниц, интегральным и другими приемами.
Анализ эффективности использования материальных оборотных активов предполагает последовательное прохождение основных этапов:
а) Расчет показателей эффективности использования материальных оборотных активов – оборачиваемости в днях, коэффициента оборачиваемости и рентабельности материальных оборотных активов.
Оборачиваемость в днях (До) определяется по формуле 5.2:
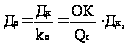 (5.2)
где Дк _ количество календарных дней в анализируемом периоде.
Коэффициент оборачиваемости (kо) равен:
 (5.3)
Эти показатели служат для аналитической оценки собственно процесса оборота материальных оборотных активов. Оборачиваемость в днях показывает среднюю продолжительность одного оборота, а коэффициент оборачиваемости характеризует собой то количество оборотов, которые совершили материальные оборотные активы за анализируемый период или, иначе, какой объем реализованной продукции в оценке по себестоимости обеспечивал один рубль, вложенный в материальные оборотные активы.
Однако только на основании показателей оборачиваемости не представляется возможным достаточно полно судить о том, какова была связь конечного финансового результата, достигнутого предприятием за анализируемый период времени (прибыли или убытка), с процессом оборота материальных текущих активов.
Наиболее емко характеризует эффективность использования средств, вложенных в текущие материальные активы, рентабельность материальных оборотных активов, которая рассчитывается по формуле 5.4:
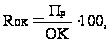 (5.4)
б) Расчет экономического эффекта от изменения оборачиваемости материальных оборотных активов. В случае ускорения оборачиваемости этот эффект будет измеряться суммой относительно высвобождаемого из оборота оборотного капитала и суммой дополнительно полученной прибыли, а в случае замедления оборачиваемости – суммой дополнительно вовлекаемых в оборот средств и суммой недополученной прибыли (таблица 5.1).
На втором этапе анализа изучается тот экономический эффект, который был получен предприятием за счет факторов, связанных с использованием материальных оборотных активов.
Таблица 5.1 – Расчет показателей эффективности использования материальных оборотных активов
|
Показатели. Источник информации и алгоритм |
Год |
Абсолютное отклонение |
||
|
2003 |
2004 |
|||
|
1 |
2 |
3 |
4 |
|
|
а) Прибыль от реализации продукции, млн. руб. (форма №2) |
10148 |
23517 |
+13369 |
|
|
б) Себестоимость реализованной продукции, млн. руб. (форма №2) |
138236 |
171556 |
+33320 |
|
|
в) Остатки материальных оборотных активов, млн. руб. |
13871 |
16775 |
+2904 |
|
|
1) Производственные запасы (стр. 211) |
7445 |
12167 |
+4722 |
|
|
2) Животные на выращивании и откорме (стр. 212) |
0 |
0 |
0 |
|
|
3) Незавершенное производство (стр. 213) |
2798 |
3440 |
+642 |
|
|
4) Расходы будущих периодов (стр. 620) |
-1206 |
-1133 |
+73 |
|
|
5) Готовая продукция (стр.230) |
4834 |
2301 |
-2533 |
|
|
6) Прочие запасы и затраты (стр. 214) |
0 |
0 |
0 |
|
|
г) Рентабельность реализованной продукции (пункт а/пункт б), % |
7,34 |
13,71 |
+6,37 |
|
|
д) Коэффициент оборачиваемости (пункт б/пункт в) |
9,9658 |
10,2269 |
+0,2611 |
|
|
е) Оборачиваемость в днях (360/пункт д) |
36,11 |
35,19 |
-0,92 |
|
|
ж) Рентабельность материальных оборотных активов (пункт а/пункт в), % |
73,16 |
140,19 |
+67,03 |
|
Экономический эффект от изменения оборачиваемости материальных оборотных активов может измеряться двумя показателями:
а) величиной дополнительно вовлекаемого в оборот капитала в результате замедления оборачиваемости или величиной дополнительно высвобождаемого из оборота капитала в результате ускорения оборачиваемости:
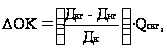 (5.5)
где Днг, Дкг – длительность одного оборота (оборачиваемость) соответственно на начало и конец года.
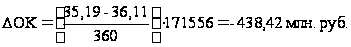
В результате сокращения продолжительности оборота материального оборотного капитала с 36,11 дней в начале года до 35,19 дней в конце года, величина дополнительно высвобожденного материального капитала составила 438,42 млн. руб.
б) величиной дополнительной прибыли, получаемой предприятием в результате ускорения оборачиваемости материальных оборотных активов или величиной теряемой прибыли из-за замедления оборачиваемости.
Прибыль от реализации продукции рассчитывается по формуле 5.6:
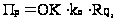 (5.6)
Расчет изменения прибыли от реализации продукции (Пр) представлен в виде таблице 5.2.
Таблица 5.2 – Факторный анализ прибыли
|
Показатели |
Расчет влияния факторов |
Величина влияния, млн. руб. |
|
Изменение прибыли от реализации продукции, всего в том числе за счет: |
Пркг – Прнг |
+13369 |
|
а) изменения средней стоимости материальных оборотных активов |
∆ОК ∙ kонг ∙ RQнг |
+2123 |
|
б) изменения оборачиваемости материальных оборотных активов |
ОКкг ∙ ∆kо ∙ RQнг |
+320 |
|
в) изменения рентабельности реализованной продукции |
ОКкг ∙ kокг ∙ ∆RQ |
+10926 |
Увеличение запаса материального оборотного капитала на 2904 млн. руб., при сохранении показателей эффективности использования оборотных средств на уровне прошлого отчетного периода, позволило увеличить прибыль на 2123 млн. руб. За счет ускорения оборачиваемости материального оборотного капитала в 0,2611 раза прибыль увеличилась на 320 млн. руб. Рост рентабельности реализованной продукции на 6,37% обеспечил прирост прибыли на 10926 млн. руб.
6. Анализ платежеспособности предприятия
Платежеспособность предприятия означает возможность имеющимися различными платежными ресурсами своевременно погасить свои краткосрочные финансовые обязательства. Иными словами, это возможность возвращения долга.
Анализ платежеспособности важен как для предприятия в целях оценки и прогнозирования финансовой деятельности, так и для банков. Прежде чем выдать кредит, банк обязан убедиться к кредитоспособности заемщика. То же должно сделать и предприятие, собирающееся вступить в экономические отношения с другим предприятием. Особенно важно знать о финансовых возможностях партнера, когда встает вопрос о предоставлении предприятию коммерческого кредита или отсрочки платежа.
Оценка платежеспособности предприятия производится на основе характеристики ликвидности оборотных средств, это значит времени, которое необходимо для превращения их в денежную наличность. Понятия ликвидности и платежеспособности очень близки, но ликвидность – более широкое понятие. От степени ликвидности зависит платежеспособность. В то же время ликвидность характеризует не только текущее состояние расчета, но и перспективу.
Ликвидность определяется путем сравнения текущих активов (оборотных средств), сгруппированных по срокам превращения их в денежные средства, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения (таблица 6.1).
Оборотные средства делятся на три группы по степени ликвидности:
I группа – деньги и краткосрочные ценные бумаги. Наиболее мобильная часть оборотных средств (наиболее ликвидные активы);
II группа – готовая продукция, товары отгруженные, дебиторская задолженность. Ликвидность этой группы средств зависит от своевременности оформления банком документов, скорости документооборота в банках и платежеспособности покупателей (быстрореализуемые активы);
III группа – производственные запасы и незавершенное производство (НЗП). Требует достаточно большого срока для превращения их в готовую продукцию (медленнореализуемые активы).
Соответственно на три группы разбиты и платежные обязательства:
I группа – задолженность, сроки погашения которой уже наступили (наиболее срочные обязательства);
II группа – задолженность, которую следует погасить в ближайшее время (краткосрочные пассивы);
III группа – задолженность банкам по кредитам, сроки погашения которых оговорены в соглашении и наступят не так скоро (долгосрочные пассивы).
Таблица 6.1 – Аналитический баланс для расчета коэффициентов платежеспособности, млн. руб.
|
Актив |
Начало года |
Конец года |
Пассив |
Начало года |
Конец года |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Группа I – наиболее ликвидные активы |
Группа I – наиболее срочные обязательства |
||||
|
а) Денежные средства б) Финансовые вложения |
7193 454 |
31745 1 |
а) Задолженность по оплате труда и прочим операциям с персоналом б) Задолженность бюджету в) Задолженность по страховкам г) Краткосрочный кредит (10%) |
1335 1478 469 1299 |
1781 2045 785 750 |
|
Всего группа I |
7647 |
31746 |
Всего группа I |
4581 |
5361 |
|
Группа II – быстрореализуемые активы |
Группа II – краткосрочные пассивы |
||||
|
а) Готовая продукция и товары б) Товары отгруженные, выполненные работы, оказанные услуги в) Дебиторская задолженность (70%) г) Налоги по приобретенным ценностям |
4834 6 6833 3169 |
2301 0 16300 5239 |
а) Поставщики и подрядчики (80%) б) Краткосрочный кредит (40%) в) Долгосрочный кредит (5%) г) Прочие кредиторы и дебиторы (70%) |
9244 5197 3124 1814 |
15841 2998 3665 1799 |
|
Всего группа II |
14842 |
23840 |
Всего группа II |
19379 |
24303 |
|
Группа III – медленнореализуемые активы |
Группа III – долгосрочные пассивы |
||||
|
а) Сырье, материалы и другие аналогичные ценности б) Животные на выращивании и откорме в) Незавершенное производство г) Дебиторская задолженность (30%) д) Прочие оборотные активы |
7445 0 2798 2928 0 |
12167 0 3440 6985 0 |
а) Краткосрочные кредиты (50%) б) Поставщики и подрядчики (20%) в) Задолженность перед акционерами г) Прочие кредиторы и дебиторы (30%) д) Прочие виды обязательств |
6497 2311 0 777 0 |
3748 3961 0 771 0 |
|
Всего группа III |
13171 |
22592 |
Всего группа III |
9585 |
8480 |
|
Всего ликвидных средств |
35662 |
78178 |
Всего краткосрочных долгов |
33545 |
38144 |
|
Группа IV – неликвидные активы |
Группа IV – неликвидные пассивы |
||||
|
а) Долгосрочные активы б) Нематериальные активы |
223591 10 |
258124 28 |
а) Собственные источники средств, доходы и расходы в том числе |
166371 |
228545 |
|
– расходы будущих периодов (РБП) – доходы будущих периодов (ДБП) б) Долгосрочный кредит (95%) |
-1206 0 59347 |
-1133 0 69641 |
|||
|
Всего группа IV |
223601 |
258152 |
Всего группа IV |
225718 |
298186 |
|
Баланс |
259263 |
336330 |
Баланс |
259263 |
336330 |
Формулы расчета и расчет коэффициентов платежеспособности и ликвидности по аналитическому балансу приводятся в таблице 6.2. Эти коэффициенты сравнивают краткосрочные обязательства и текущие активы, которые, как правило, создают фонды для обмена на эти обязательства.
Таблица 6.2 – Оценка и расчет платежеспособности
|
Наименование коэффициента |
Формула расчета |
Нормативное значение |
На начало года |
На конец года |
Изменение |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
а) Текущая платежеспособность |
К1 = Группа I А
|
>1 |
7647 = 1,6693
|
31746 = 5,9217
|
+4,2524 |
|
б) Перспективная платежеспособность |
|||||
|
1) Коэффициент абсолютной ликвидности |
Группа I А
сти (V Р Б) |
>(0,2-0,25) |
7647 = 0,0823
|
31746 = 0,2945
|
+0,2122 |
|
2) Коэффициент промежуточной ликвидности |
(Группа I + Дебиторская задолжен- К2.2 = ность) А
|
>(0,7-0,8) |
7647 + 9761=
= 0,1874 |
31746 + 23285 =
= 0,5106 |
+0,3232 |
|
3) Обобщающий коэффициент ликвидности |
(Группа I + Группа II + Группа III) А – К2.3 = РБП
сти (V Р Б) – ДБП |
>1,7 |
92892 = 0,3969 |
107785 = 0,7383 |
+0,3414 |
|
в) Критическая оценка ликвидности |
(Группа I + Группа II + (Группа III – производственные запа К3 =сы – РБП))А
сти (V Р Б) – ДБП |
>(1-1,5) |
35662 + 1206 – – 7445 =
= 0,3167 |
78178 + 1133 – – 12167 =
= 0,6229 |
+0,3062 |
 Группа
I П
 4581
 5361
 К2.1
= Всего задолжено-
 92892
 107785
 92892
 107785
 Всего
задолжено-
 35662
+ 1206 =
 78178
+ 1133 =
 92892
 107785
Таким образом, чтобы установить текущую платежеспособность, необходимо ликвидные оборотные средства I группы сравнить с платежными обязательствами (долгами), сроки погашения которых уже наступили, то есть со срочными обязательствами.
Для анализа перспективной платежеспособности используются коэффициенты группы 2 и 3. В числитель этих коэффициентов последовательно добавляются те оборотные активы, которые могут быть превращены (обращены) в платежные средства и выступить в качестве источника погашения краткосрочных долговых обязательств. Для признания предприятия неплатежеспособным необходимо сравнить рассчитанные коэффициенты с их нормативными величинами. Однако следует иметь в виду, что предприятия с устойчивым финансовым положением и хорошими взаимоотношениями с поставщиками и банками могут успешно вести дела и с меньшими по величине коэффициентами ликвидности. Но если эти соотношения значительно превышают норматив, то это означает, что предприятие держит слишком большое количество денег или оборотного капитала, которые можно было бы использовать более выгодно в другом месте.
Если вести расчет К2,3 по указанной формуле, то почти каждое предприятие, накопившее большие запасы материальных оборотных средств, часть которых трудно реализовать, оказывается неплатежеспособным. Поэтому для анализа дополнительно используется коэффициент критической оценки платежеспособности. Обычно нормальным является соотношение между числителем и знаменателем по К3 1:1. Но это соотношение может быть недостаточным, если большую часть ликвидных средств составляет дебиторская задолженность, которую часто бывает тяжело взыскать. В таких случаях требуется соотношение 1,5:1.
Таким образом, рассмотренные выше коэффициенты предназначены для того, чтобы оценить способность собственных фондов, обеспечить защиту от кредиторов в случае, если фирма понесет убытки.
Если предприятие имеет кредит, то необходимо рассчитать коэффициент покрытия прибылью расходов на выплату процентов:
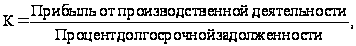 (6.1)
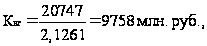
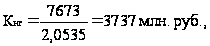
Коэффициент показывает, сколько раз прибыль может покрыть выплачиваемые проценты, то есть размер, до которого может падать прибыль (доход) без ухудшения способности предприятия оплачивать проценты из прибыли по задолженности, возникшей перед инвестором. За год данный коэффициент увеличился в 2,6 раза.
Данные таблицы 6.2 показывают, что:
– текущая платежеспособность на конец года выше, чем на начало. Она превышает нормативное значение на 66,93% и 492,17%, соответственно, на начало и конец года;
– коэффициент абсолютной ликвидности на отчетную дату составляет 0,2945, то есть 29,45% краткосрочных заемных обязательств может быть погашено немедленно. Это уровень, который больше теоретического значения 0,2;
– промежуточный коэффициент ликвидности ниже теоретического значения. На отчетную дату этот коэффициент вырос на 32,32% и составил 0,5106;
– общий коэффициент ликвидности (коэффициент покрытия баланса) на начало (0,3969) и конец (0,7383) года значительно ниже теоретической величины (1,7);
– критическая оценка ликвидности на начало и конец года составила 0,3167 и 0,6220, соответственно, что ниже теоретической величины (1-1,5).
Коэффициент текущей платежеспособности выше нормативного и на начало и на конец года, что свидетельствует о способности предприятия наиболее ликвидными активами покрыть наиболее срочные обязательства. Коэффициент абсолютной ликвидности за год достиг нормативного значения, что предприятие может погасить в любое время достаточную часть задолженности за счет наиболее ликвидных активов. Коэффициент промежуточной ликвидности, обобщающий коэффициент ликвидности и критическая оценка ликвидности, как на начало, так и на конец года ниже нормативных значений, что свидетельствует о низкой платежеспособности предприятия.
Из полученных расчетов следует, что привлечение заемных средств (кредитов) и их эффективное использование (рентабельность продукции выросла с 7,34% до 13,71%) позволило предприятию повысить свою платежеспособность и ликвидность имущества.
Расчет ликвидности можно производить не только по коэффициентам, но и с помощью абсолютных величин. Поэтапный расчет ликвидности представлен в таблице 6.3.
Таблица 6.3 –Поэтапный расчет ликвидности, млн. руб.
|
Показатели |
На начало года |
На конец года |
|
Платежные (денежные) средства |
7647 |
31746 |
|
– Краткосрочный заемный капитал |
– 12993 |
– 7496 |
|
= Недо/перепокрытие (1-я ступень) |
-5346 |
24250 |
|
+ Дебиторская задолженность |
+ 9761 |
+ 23285 |
|
= Пере/недопокрытие (2-я ступень) |
4415 |
47535 |
|
+ Запасы |
+ 10243 |
+ 15607 |
|
= Излишек (дефицит) (3-я ступень) |
14658 |
63142 |
|
– Производственные запасы |
– 7445 |
– 12167 |
|
= Излишек (дефицит) (4-я ступень) |
7213 |
50975 |
Из данных таблицы 6.3 видно, что у предприятия на начало года и конец года имеется излишек средств в размере 14658 и 63142 млн. руб., соответственно. Если предприятие не будет реализовывать производственные запасы, чтобы покрыть свою кредиторскую задолженность, то в этом случае, оно будет иметь излишек средств на начало и конец года 7213 и 50975 млн. руб., соответственно.
Министерством финансов предлагается следующая методика анализа финансового состояния и платежеспособности субъектов предпринимательской деятельности
а) Система критериев для определения неудовлетворительной структуры бухгалтерского баланса предприятия:
1) Коэффициент текущей ликвидности (К1):
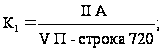 (6.2)
где II A – итог раздела II актива бухгалтерского баланса;
V П – итог раздела V пассива бухгалтерского баланса;
строка 720 – «Долгосрочные кредиты и займы».
2) Коэффициент обеспеченности собственными оборотными средствами (К2):
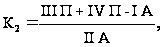 (6.3)
где III П, IV П – итог раздела III и IV пассива бухгалтерского баланса;
I А – итог раздела I актива бухгалтерского баланса.
Основанием для признания структуры бухгалтерского баланса неудовлетворительной, а предприятия – неплатежеспособным является условие, когда значения коэффициентов K1 и К2 менее приведенных нормативных значений.
б) Система критериев для определения предприятий, оказавшихся под угрозой банкротства (потенциальных банкротов):
1) Коэффициент обеспеченности финансовых обязательств активами (характеризует способность предприятия рассчитаться по свои финансовым обязательствам после реализации активов – К3):
 (6.4)
где V П – итог раздела V пассива бухгалтерского баланса;
Б – баланс.
2) Коэффициент обеспеченности просроченных финансовых обязательств активами (характеризует способность предприятия рассчитаться по просроченным финансовым обязательствам путем реализации активов – К4):
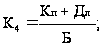 (6.5)
где К4 – краткосрочная просроченная задолженность;
Дл – долгосрочная просроченная задолженность.
Превышение нормативных значений коэффициентов К3 и К4 указывает на критическую ситуацию, при которой, даже реализовав все свои активы, предприятие не всегда получит возможность рассчитаться по своим финансовым обязательствам, что может привести к возникновению реальной угрозы его ликвидации посредством процедуры банкротства.
Расчет данных показателей приведен в таблице 6.4.
Таблица 6.4 – Оценка платежеспособности по методике Министерства финансов РБ