Финансовый анализ эффективности оборотных активов
963 094
100
882 955
100
813 239
100
Структура оборотных средств представляет собой запасы и затраты, НДС и прочие запасы, дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты и денежные средства. В течение трех лет наличие оборотных активов не постоянно, но структура остается почти не изменой.
Запасы и затраты с каждым годом увеличиваются, так в 2006 году их стоимость равна 17 347 тыс. руб., в 2007 году – 19 293 тыс. руб. и в 2008 году – 27 041 тыс. руб. Доля запасов в общей стоимости оборотных активов так же повышается с каждым годом и с 1,80% в 2006 году достигает 3,33% в 2008 году. Запасы и затраты в свою очередь подразделяются на сырье и материалы, готовую продукцию и расходы будущих периодов. Наибольшую часть запасов составляют сырье и материалы, в 2006 году – 11 896 тыс. руб., в 2007 году – 16 663 тыс. руб. и в 2008 году – 22 134 тыс. руб. Готовой продукции в среднем за три года 1 тыс. руб., это объясняется тем, что направленность предприятия оказание услуг. Расходы будущих периодов не постоянны, в 2007 году они резко сокращаются до 2 629 тыс. руб. в отличие от 2006 года (5 450 тыс. руб.), а в 2008 году повышаются до 4 907 тыс. руб.
Таблица 3 – Анализ структуры запасов и затрат
Показатели |
2006 год | 2007 год | 2008 год | |||
| Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | |
| Запасы и затраты, в том числе: | 17 347 |
100,00 | 19 293 |
100,00 | 27 041 |
100,00 |
| сырье и материалы | 11 896 | 68,57 | 16 663 | 86,37 | 22 134 | 81,85 |
| готовая продукция | 1 | 0,01 | 1 | 0,01 | 0 | 0,00 |
| расходы будущих периодов | 5 450 |
31,42 | 2 629 |
13,62 | 4 907 |
18,15 |
Налог на добавленную стоимость и прочие запасы и затраты составляют наименьшую долю в общей стоимости оборотных средств. На протяжении трех лет их показатель почти не изменен и в среднем за три года составляет 5 000 тыс. руб., удельный вес с каждым годом повышается и в 2006 году составляет 0,51%, в 2007 году – 0,59% и в 2008 году – 0,62%.
Наибольшая часть оборотных средств приходится на дебиторскую задолженность. В течение трех лет ее динамика снижается, в 2006 году стоимость дебиторской задолженности составляет 902 140 тыс. руб., в 2007 году – 851 509 тыс. руб. и в 2008 году – 601 603 тыс. руб.
Самым не постоянным видом оборотных средств в анализируемых годах являются денежные средства. В 2006 году они составляют 38 702 тыс. руб., в 2007 году их сумма снижается до 6 968 тыс. руб. и в 2008 резко увеличивается почти в три раза и составляет 179 584 тыс. руб. Доля их в оборотных средствах так же не постоянна, в 2006 году – 4,02%, в 2007 году – 0,79% и в 2008 году – 22,08%.
Таким образом можно сделать вывод о том, что в структуре оборотных средств произошло увеличение удельного веса по запасам и затратам, налогу на добавленную стоимость и денежным средствам и разительное уменьшение по дебиторской задолженности (рисунок 3). Дебиторская задолженность составляют большую часть оборотных активов, это негативная тенденция, показывающая, что предприятие не сможет нормально работать, пока не получит хотя бы половину своей задолженности. Для выявления проблем, связанных с увеличением дебиторской задолженности, следует провести более подробный ее анализ.
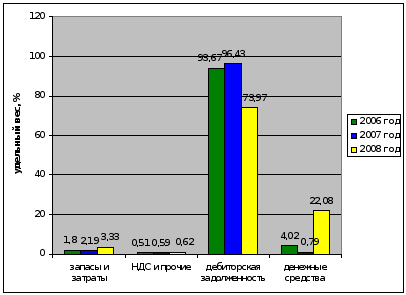
Рисунок 3 – Структура оборотных активов ООО «НОВАТЭК – ТРАНСЕРВИС»
2.3 Анализ величины и оборачиваемости собственных оборотных активов предприятия
Используя методику оценки использования оборотных активов (пункт 1.3) рассчитаем и проанализируем величину оборотных средств в трехлетней динамике 2006–2008 гг.
Таблица 4 – Определение и динамика величины оборотных активов ООО «НОВАТЭК – ТРАНСЕРВИС»
|
№ п/п |
Показатели | 2006 год | 2007 год | 2008 год | Средняя за 3 года |
| 1 | Внеоборотные активы, тыс. руб. | 1053201 | 1147930 | 1216014 | 1139048 |
| 2 | Капитал и резервы, тыс. руб. | 1580342 | 1600013 | 1630857 | 1603737 |
| 3 | Оборотные активы, тыс. руб. | 963094 | 882955 | 813239 | 886429 |
| 4 | Запасы, тыс. руб. | 17347 | 19293 | 27041 | 21227 |
| 5 | Собственные оборотные средства, тыс. руб. (стр. 2 – стр. 1) | 527141 |
452083 |
414843 |
464689 |
| 6 | КобеспеченностиОС (стр. 5 / стр. 3) | 0,55 | 0,51 | 0,51 | 0,52 |
| 7 | КобеспеченностиЗ (стр. 5 / стр. 4) | 30,39 | 23,43 | 15,34 | 23,05 |
| 8 | Кманевренности (стр. 5 / стр. 2) | 0,33 | 0,28 | 0,25 | 0,29 |
Для ООО «НОВАТЭК – ТРАНСЕРВИС» выбираем первый вариант расчета собственных оборотных средств и получаем, что в 2006 году они составили 527 141 тыс. руб., в 2007 году – 452 083 тыс. руб. и в 2008 году – 414 843 тыс. руб.
В связи с уменьшением суммы собственных оборотных средств можно судить о недостаточной обеспеченности оборотными активами в 2007 году, на это может влиять уменьшение объемов работ или иные факторы. Так как уменьшение не значительное судить по данному показателю о состояние оборотных активов не корректно, для этого на втором этапе анализируем оценку факторов, влияющих на уровень СОС.
Коэффициент обеспеченности ООО «НОВАТЭК – ТРАНСЕРВИС» СОС в 2006 году составил 0,55, в 2007 году и 2008 году по 0,51. Значение данного коэффициента по данным предприятия больше 0,1, следовательно структура баланса признана удовлетворительной, а предприятие платежеспособным.
Коэффициент обеспеченности запасов ООО «НОВАТЭК – ТРАНСЕРВИС» СОС с каждым годом увеличивается и в среднем за три года составляет 23,05. Значение этого показателя довольно далеко от нормативного, что показывает на полное формирование запасов из собственных источников предприятия.
Коэффициент маневренности ООО «НОВАТЭК – ТРАНСЕРВИС» в 2006 – году составляет 0,33, в 2007 году – 0,28 и в 2008 году – 0,25. В среднем за три года он равен 0,29, это означает, что только 1/4 частью собственных оборотных средств можно относительно свободно маневрировать и показывает на небольшую устойчивость оборотных активов.
Для комплексной оценки определим абсолютную величину чистого оборотного капитала или чистых оборотных активов (ЧОА), который представляет собой превышение текущих активов над текущими пассивами.
Показатель ЧОА определяется как разность между текущими оборотными активами и текущими краткосрочными обязательствами. В свою очередь, текущие оборотные активы рассчитываются как итог раздела II баланса «Оборотные активы» (стр. 290) за минусом налога на добавленную стоимость по приобретенным ценностям (стр. 220).
Текущие краткосрочные обязательства – это сумма следующих показателей раздела V баланса «Краткосрочные обязательства»:
займы и кредиты (стр. 610);
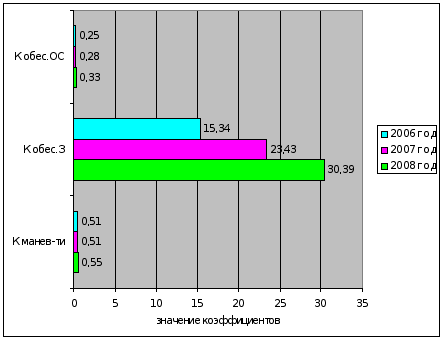
Рисунок 4 – Динамика величины оборотных активов ООО «НОВАТЭК – ТРАНСЕРВИС»
кредиторская задолженность (стр. 620);
задолженность перед участниками (учредителями) по выплате доходов (стр. 630);
прочие краткосрочные обязательства (стр. 660) [47].
Итого расчет чистых оборотных активов за три года для нашего предприятия представлен следующим образом:
ЧОА2006 = 963 094 тыс. руб. – 4 905 тыс. руб. – 474 148 тыс. руб. = 484 041 тыс. руб.
ЧОА2007 = 882 955 тыс. руб. – 5 185 тыс. руб. – 430 752 тыс. руб. = 447 018 тыс. руб.
ЧОА2007 = 813 239 тыс. руб. – 5 010 тыс. руб. – 398 202 тыс. руб. = 410 027 тыс. руб.
Из расчетов видно, что чистый оборотный капитал с каждым годом сокращается и в среднем составляет 450 млн. руб., это показывает, что почти половина оборотных средств образуется за счет собственного капитала.
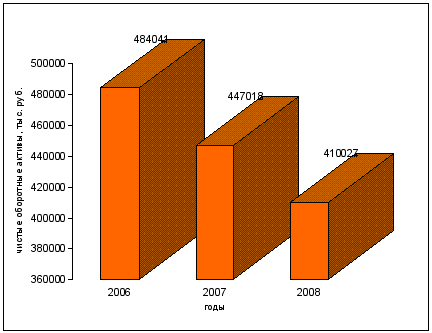
Рисунок 5 – Динамика чистых оборотных активов ООО «НОВАТЭК – ТРАНСЕРВИС»
Оборот чистого работающего капитала может быть ускорен путем повышения оборачиваемости запасов, незавершенного производства; улучшения показателя покрытия незавершенного производства.
Ускорение оборачиваемости запасов (материалы, комплектующие на складе и материалы, комплектующие в процессе перемещения, незавершенное производство, готовая продукция на складе) предполагает достаточный и регулярно возобновляемый складской запас для обеспечения ритмичного производства, более эффективного осуществления процесса закупок, наличие достаточного запаса готовой продукции для обеспечения коротких сроков поставок, ритмичности производства. С этой целью необходимо проводить систематически ревизию складских запасов, обеспечить текущую отчетность о состоянии склада. Желательно также разделить запасы на группы по критерию скорости оборота; разработать нормативы запасов по группам материалов. Важную роль играет продажа неликвидов по максимально достижимым ценам. В условиях составления бюджета целесообразно наладить планирование закупок на неделю, месяц, квартал; проводить анализ поставщиков и условий поставок [23, стр. 46].
Таким образом, управление чистым оборотным капиталом сводится к:
оптимизации производственных и складских запасов;
тщательному отбору заказчиков и контролю за дебиторской задолженностью;
тщательному отбору поставщиков и получению льготных условий поставок;
составлению и выполнению графика платежей и поступлений.
На длительность нахождения средств в обороте влияют факторы внешнего (внутреннего) характера.
Факторы внешнего характера – это сфера деятельности предприятия, отраслевая принадлежность, масштабы предприятия, экономическая ситуация в стране и связанные с ней условия хозяйствования предприятия.
Внутренние факторы – ценовая политика предприятия, структура активов, методика оценки запасов [15, стр. 108].
Для оценки оборачиваемости оборотного капитала используются следующие показатели.
Используя формулу 5 (пункт 1.3) рассчитываем коэффициент обеспеченности и получаем, что в 2006 году он составляет 0,77, в 2007 году – 0,86 и в 2008 году – 1,09. Таким образом динамика данного показателя положительная и с каждым годом на 1 рубль вложенный в оборотные средства получаем 77 коп., 86 коп. и 1,09 руб. выручки от реализации соответственно.
Таблица 5 – Анализ оборачиваемости оборотных активов ООО «НОВАТЭК – ТРАНСЕРВИС»
|
№ п/п |
Показатели | 2006 год | 2007 год | 2008 год | Изменение 2008 г. к 2006 г. | Средняя за 3 года |
| 1 | Оборотные активы, тыс. руб. | 963094 | 882955 | 813239 | -149855 | 886429 |
| 2 | Выручка от реализации, тыс. руб. | 738114 | 756237 | 890241 | 152127 | 794864 |
| 3 | Коборачиваемости (стр. 2 / стр. 1) | 0,77 | 0,86 | 1,09 | 0,32 | 0,91 |
| 4 | Доборота ((стр. 1 * 360)/стр. 2) | 470 | 420 | 329 | -141 | 406 |
| 5 | Кзакрепления (стр. 1 / стр. 2) | 1,30 | 1,17 | 0,91 | -0,39 | 1,13 |
Отчетный период принимаем за 360 дней, таким образом длительность одного оборота в 2006 году составляет 470 дней, в 2007 году – 420 дней и в 2008 году резко сокращается до 329 дней. Такая тенденция очень благоприятна для предприятия и более наглядно изображена на рисунке 6.
По данным таблицы 4 коэффициент закрепления оборотных средств равняется в 2006 году – 1,30, в 2007 году – 1,17, в 2008 году – 0,91. Данный коэффициент является обратным коэффициенту оборачиваемости.
Подводя итоги по длительности нахождения оборотных средств в обороте в течение трех лет можно отметить, что длительность одного полного оборота составляет в среднем 406 дней и за один год не успевает проходить полного оборота, но в 2008 году ситуация улучшается и один оборот составляет 329 дней, на каждый 1 рубль вложенный в оборотные активы предприятие получает в среднем 0,91 рубля чистой выручки, а на каждый 1 рубль реализованной продукции приходиться 1,13 рублей оборотных средств.
Из этого следует, что оборачиваемость оборотных активов ООО «НОВАТЭК – ТРАНСЕРВИС» низкая и появляется потребность в оборотном капитале (абсолютное высвобождение), приросту объемов продукции (относительное высвобождение).
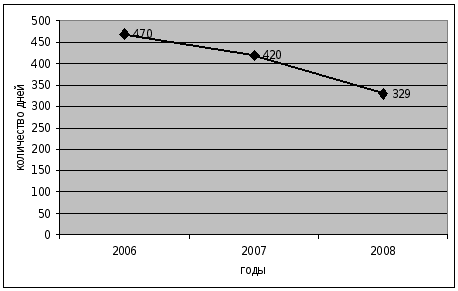
Рисунок 6 – Длительность одного оборота оборотного капитала ООО «НОВАТЭК – ТРАНСЕРВИС»
Основными факторами, влияющими на величину и скорость оборота оборотных средств предприятия, являются:
масштаб деятельности предприятия (малый бизнес, средний, крупный);
характер бизнеса или деятельности, т.е. отраслевая принадлежность предприятия (торговля, промышленность, строительство и т.д.);
длительность производственного цикла (количество и продолжительность технологических операций по производству продукции, оказанию услуг, работ);
количество и разнообразие потребляемых видов ресурсов;
география потребителей продукции и география поставщиков и смежников;
система расчетов за товары, работы, услуги;
платежеспособность клиентов;
качество банковского обслуживания;
темпы роста производства и реализации продукции;
доля добавленной стоимости в цене продукта;
учетная политика предприятия;
квалификация менеджеров;
инфляция [19, стр. 270].
Нередко в аналитических целях требуется определение частных показателей оборачиваемости, при этом вместо общей суммы оборотных активов применяются отдельные составляющие элементы. Частные показатели оборачиваемости рассчитываются по особому обороту. В этом качестве особого оборота используют показатели: для материальных запасов – величину их расхода на производство, для незавершенного производства – поступление товаров на склад, для готовой продукции – отгрузка, для отгруженной продукции – ее реализация.
Абсолютное высвобождение (загрузка) средств из оборота представляет собой сумму величин двух указанных факторов.
Общую сумму абсолютного высвобождения оборотных средств, или их загрузки в оборот, можно определить по данным второго раздела бухгалтерского баланса. Разница общей величины оборотных активов па начало и конец года (квартала, месяца) покажет общее изменение их в обороте предприятия за анализируемый период.
2.4 Анализ оборачиваемости дебиторской задолженности
Дебиторская задолженность – это задолженность организаций, работников и физических лиц данной организации (задолженность покупателей за отгруженную продукцию, подотчетных лиц за выданные им под отчет денежные суммы и др.). Организации и лица, которые являются должниками, называются дебиторами.
Значительный удельный вес дебиторской задолженности в составе текущих активов определяет их особое место в оценке оборачиваемости оборотных средств. В наиболее общем виде изменения объема дебиторской задолженности за год могут быть охарактеризованы данными баланса. Для целей внутреннего анализа следует привлечь сведения аналитического учета: данные журналов-ордеров или заменяющих их ведомостей учета расчетов с покупателями и заказчиками, с поставщиками по авансам выданным, подотчетными лицами, с прочими дебиторами.
Анализ краткосрочной задолженности проводится на основании Данных аналитического учета расчетов с поставщиками, полученных кредитов банка, расчетов с прочими кредиторами (журналов-ордеров №4, 6, 8, 10, ведомостей и др.). В ходе анализа делается выборка обязательств, сроки погашения которых наступают в отчетном периоде, а также отсроченных и просроченных обязательств [2, стр. 36].
Предприятия заинтересованы продавать свою продукцию покупателям и заказчикам, способным своевременно оплачивать счета.
Все счета к получению классифицируются по группам: срок оплаты не наступил, просрочка от 1 до 30 дней, до 90, до 180, до 360 дней, более 1 года.
Выделяют также оправданную задолженность (срок погашения которой не наступил либо составляет менее 1 месяца) и неоправданную. Чем больше срок просрочки, тем вернее неуплата по счету.
Счета, которые покупатели не оплатили, называются сомнительными долгами (безнадежными). Безнадежные долги означают, что с каждого рубля, вложенного в дебиторскую задолженность, определенная часть не будет получена (возвращена).
Увеличение статей дебиторской задолженности может быть обусловлено:
неосмотрительной кредитной политикой организации по отношению к покупателям, неразборчивым выбором партнеров;
наступлением неплатежеспособности и даже банкротства некоторых потребителей;
слишком высокими темпами наращивания объема продаж;
трудностями в реализации продукции.
Резкое сокращение дебиторской задолженности может быть следствием негативных моментов во взаимоотношениях с клиентами (сокращение продаж в кредит, потеря потребителей продукции) [2, стр. 37].
Таблица 6 – Анализ состава и структуры дебиторской задолженности
| Показатели | 2006 год | 2007 год | 2008 год | Темп роста 2007 к 2006, % | Темп роста 2008 к 2007, % | |||
| Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | |||
| Дебиторская задолженность, в том числе: | 902140 |
100,0 |
851509 |
100,0 |
601603 |
100,0 |
94,4 |
70,6 |
| покупатели и заказчики | 163025 |
18,1 |
179342 |
21,1 |
124843 |
20,7 |
110,0 |
69,6 |
| поставщики и подрядчики | 509984 |
56,5 |
481345 |
56,5 |
400703 |
66,6 |
94,4 |
83,2 |
| прочие дебиторы | 229131 |
25,4 |
190822 |
22,4 |
76057 |
12,7 |
83,3 |
39,9 |
Анализируя данные таблицы 6 видно, что наибольшую часть за три года в дебиторской задолженности занимают поставщики и подрядчики. Так на 2006 год и 2007 год удельный вес их составил 56,5%, а на 2008 год – 66,6%, в денежном выражение в 2006 году – 509 984 тыс. руб., в 2007 году – 481 345 тыс. руб. и в 2008 году – 400 703 тыс. руб. Это показывает на то, что авансовые платежи планируются с излишком, но в то же время уменьшается кредиторская задолженность.
Покупатели и заказчики в течение трех лет изменяются не равномерно, в 2006 году они составляют 18,1%, в 2007 году – 21,1% и в 2008 году – 20,7%. Прочие дебиторы с каждым годом сокращаются и в 2006 году равняются 229 131 тыс. руб., в 2007 году 190 822 тыс. руб., в 20008 году – 76 057 тыс. руб. Это говорит о постепенном снижение долгов сторонних организаций перед предприятием, правильной политики предприятия в выборе партнеров, нормальными объемами темпов продаж и реализации услуг.
Темпы роста дебиторской задолженности с каждым годом уменьшается, отношение 2007 года к 2006 году составляет 94,4%, 2008 года к 2007 году – 70,6%, следовательно, задолженность в течение трех лет сокращается. Общая дебиторская задолженность снизилась на 23,85. Наиболее положительно уменьшилась задолженность прочих дебиторов и составила всего 39,9% темпа роста в 2008 году, далее покупатели и заказчики – 69,6%. И меньше всего снизились авансы, полученные поставщиками и подрядчиками, на 11,2% (рисунок 6).
В итоге анализа состава и структуры дебиторской задолженности можно отметить, что задолженность к концу 2008 года сокращается почти на 30%, наибольшую часть занимает задолженность поставщиков и подрядчиков, наименьшую – прочих дебиторов. Это показывает, что в ООО «НОВАТЭК – ТРАНСЕРВИС» наблюдается улучшение по регулированию дебиторской задолженности, наращивание темпа реализации услуг и осмотрительной кредитной политики.
При рассмотрении дебиторской задолженности следует также оценить ее качество. Под качеством дебиторской задолженности понимается вероятность получения этой задолженности в полном объеме. Показателем вероятности является срок образования задолженности, а также удельный вес просроченной задолженности. Чем больше срок дебиторской задолженности, тем ниже вероятность ее получения.
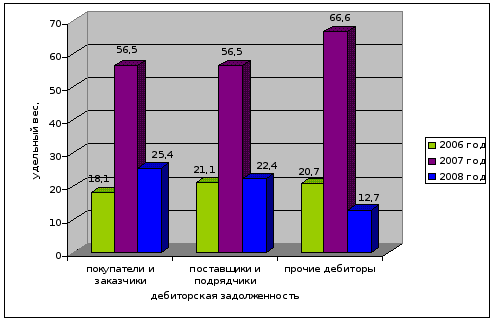
Рисунок 7 – Структура дебиторской задолженности ООО «НОВАТЭК – ТРАНСЕРВИС»
Контроль и анализ дебиторской задолженности по срокам возникновения определяет области, в которых необходимы дополнительные усилия по возврату долгов, а также позволяют сделать прогноз поступлений денежных средств [2, стр. 37].
Данные таблицы 6 свидетельствуют о том, что давность дебиторской задолженности не превышают одного месяца со дня отгрузки товара и в 2006 году составляет 97,1%, в 2007 году – 94,0% и в 2008 году – 95,4. Однако, следует обратить внимание на то, что существует задолженность, по которой срок погашения превышает 90 дней и более, к тому же в 2008 году она увеличивается до 1,6% (рисунок 7). Работа с данными организациями-должниками должна быть белее тщательной. Одним из вариантов по взиманию долг может быть обращение в хозяйственный суд.
Таблица 7 – Структура давности образования дебиторской задолженности
| Показатель | 2006 год | 2007 год | 2008 год | |||
| Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | |
| 0–30 дней | 875 978 | 97,1 | 800 402 | 94,0 | 574 056 | 95,4 |
| 30–60 дней | 15 336 | 1,7 | 35 550 | 4,2 | 17 210 | 2,9 |
| 60–90 дней | 3 608 | 0,4 | 4 112 | 0,5 | 3 007 | 0,1 |
| Свыше 90 дней | 7 218 | 0,8 | 11 445 | 1,3 | 7 330 | 1,6 |
| Итого | 902 140 | 100,0 | 851 509 | 100,0 | 601 603 | 100,0 |
Огромное значение для предприятия имеет оценка оборачиваемости дебиторской задолженности.
Для оценки оборачиваемости дебиторской задолженности используют следующие показатели:
– оборачиваемость дебиторской задолженности;
– период погашения дебиторской задолженности;
– доля дебиторской задолженности в общем объеме оборотных активов [29, стр. 300].
Оборачиваемость дебиторской задолженности определяется отношением выручки от реализации (форма 2 бухгалтерского баланса) к дебиторской задолженности. Оборачиваемость дебиторской задолженности в 2006 году равна 0,82 раза, в 2007 году – 0,89 раз и в 2008 году – 1,48 раза.
Период погашения (ПП) дебиторской задолженности рассчитывается путем деления 360 на оборачиваемость дебиторской задолженности. Так в 2006 году период погашения дебиторской задолженности составил 439 дней, в 2007 году 404 дня и в 2008 году сократился почти в двое и составил 243 дня.
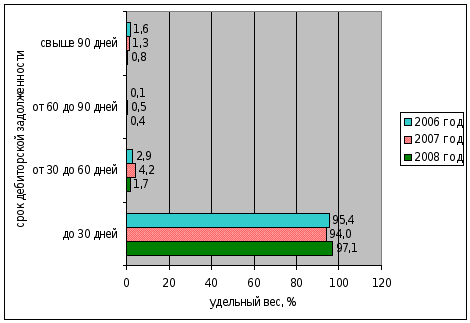
Рисунок 8 – Структура дебиторской задолженности по срокам давности ее образования ООО «НОВАТЭК – ТРАНСЕРВИС»
Доля дебиторской задолженности в общем объеме оборотных активов определяется отношением суммы дебиторской задолженности к величине оборотных активов (итог раздела II бухгалтерского баланса), умножением на 100. Для ООО «НОВАТЭК – ТРАНСЕРВИС» доля дебиторской задолженности в 2006 году составила 93,7%, в 2007 году – 96,4% и в 2008 году – 74,0%.
Темпы прироста оборачиваемости дебиторской задолженности с каждым годом сокращается и в отношение 2007 года к 2006 году составляет 92,2%, а в отношение 2008 года к 2006 году – 55,9%. Также уменьшаются темпы прироста периода погашения и доли дебиторской задолженности и составляют 79,4% и 84,6% соответственно в отношение 2008 года к 2006 году.
Таблица 8 – Анализ оборачиваемости дебиторской задолженности ООО №НОВАТЭК – ТРАНСЕРВИС»
|
№ п/п |
Показатели |
2006 год |
2007 год |
2008 год |
Темп прироста 2007 к 2006, % | Темп прироста 2008 к 2006, % |
| 1 | Дебиторская задолженность, тыс. руб. | 902140 | 851509 | 601603 | 94,1 | 67,3 |
| 2 | Выручка от реализации, тыс. руб. | 738114 | 756237 | 890241 | 102,4 | 121,0 |
| 3 | Оборотные средства, тыс. руб. | 963094 | 882955 | 813239 | 108,2 | 180,6 |
| 4 | Оборачиваемость ДЗ (стр. 2 / стр. 1) | 0,82 | 0,89 | 1,48 | 92,2 | 55,9 |
| 5 | Период погашения ДЗ, дней (360/стр. 4) | 439 | 404 | 243 | 103,9 | 79,4 |
| 6 | Доля ДЗ, % ((стр. 1 / стр. 3)*100) | 93,7 | 96,4 | 74,0 | 92,5 | 84,6 |
Анализируя расчеты можно отметить, что оборачиваемость дебиторской задолженности значительно низкая, в среднем 1,06 раза в год, что составляет 340 дней. Это говорит о том, что финансовое состояние покупателей не очень благоприятное, есть риск их резкого ухудшения платежеспособности и даже банкротства.
Особое внимание предприятию следует обратить на дебиторскую задолженность, ее доля в оборотных активах составляет 88,0% в среднем за три года. Это может свидетельствовать о неосмотрительной кредитной политике организации по отношению к покупателям, либо о неплатежеспособности и банкротстве части покупателей.
2.5 Анализ эффективности использования оборотных средств
Эффективность использования оборотных средств зависит от многих факторов, которые можно разделить на внешние, оказывающие влияние вне зависимости от интересов предприятия, и внутренние, на которые предприятие может и должно активно влиять. К внешним факторам можно отнести такие, как общеэкономическая ситуация, налоговое законодательство, условия получения кредитов и процентные ставки по ним, возможность целевого финансирования, участие в программах, финансируемых из бюджета. Эти и другие факторы определяют рамки, в которых предприятие может манипулировать внутренними факторами рационального движения Оборотных средств.
На современном этапе развития экономики к основным внешним факторам, влияющим на состояние и использование оборотных средств, можно отнесли такие, как кризис неплатежей, высокий уровень налогов, высокие ставки банковского кредита.
Кризис сбыта произведенной продукции и неплатежи приводят к замедлению оборота оборотных средств. Следовательно, необходимо выпускать ту продукцию, которую можно достаточно быстро и выгодно продать, прекращая или значительно сокращая выпуск продукции, не пользующейся текущим спросом. В этом случае кроме ускорения оборачиваемости предотвращается рост дебиторской задолженности в активах предприятия.
Значительные резервы повышения эффективности использования оборотных средств кроются непосредственно в самом предприятии. В сфере производства это относится прежде всего к производственным запасам. Являясь одной из составных частей оборотных средств, они играют важную роль в обеспечении непрерывности процесса производства. В то же время производственные (запасы представляют ту часть средств производства, которая временно не участвует в производственном процессе[45].
Рациональная организация производственных запасов является важным условием повышения эффективности использования оборотных средств. Основные пути сокращения производственных запасов сводятся к их рациональному использованию; ликвидации сверхнормативных запасов материалов; совершенствованию нормирования; улучшению организации снабжения, в том числе путем установления четких договорных условий поставок и обеспечения их выполнения, оптимального выбора поставщиков, налаженной работы транспорта. Важная роль принадлежит улучшению организации складского хозяйства.
Сокращение времени пребывания оборотных средств в незавершенном производстве достигается путем совершенствования организации производства, улучшения применяемых техники и технологии, совершенствования использования основных фондов, прежде всего их активной части, экономии по всем статьям оборотных средств.
Эффективность использования оборотных средств характеризуется двумя факторами:
– ростом оборачиваемости оборотного капитала;
– снижением потребности в оборотных средствах на 1 рубль объема выпуска продукции [18, стр. 172].
Данные факторы были рассмотрены ранее в главе 2 пункте 2.3.
Рост оборачиваемости капитала способствует экономии этого капитала (сокращению потребности в оборотном капитале); приросту объемов продукции и в конечном счете увеличению получаемой прибыли.
В результате ускорения оборота высвобождаются вещественные элементы оборотных средств, меньше требуется запасов сырья, материалов, топлива, заделов незавершенного производства и прочее, а следовательно, высвобождаются и денежные ресурсы, ранее вложенные в эти запасы и заделы. Высвобожденные денежные ресурсы откладываются на расчетном счете предприятий, в результате чего улучшается их финансовое состояние, укрепляется платежеспособность.
По результатам оборачиваемости рассчитывают сумму экономии оборотных средств (абсолютное или относительное высвобождение) или сумму их дополнительного привлечения.
Расчет величины относительной экономии оборотных средств исходит из сравнения оборачиваемости оборотных средств в различные отчетные периоды [27, стр. 234]:
Эос = _М_ * (Коб.к.г. – Коб.н.г.) (9)
360
где М – выручка от реализации продукции, работ, услуг;
Коб.к.г. – коэффициент оборачиваемости оборотных средств на конец года (формула 5);
Коб.н.г. – коэффициент оборачиваемости оборотных средств на начало года (формула 5);
И так рассчитаем относительную экономию оборотных средств для ООО «НОВАТЭК – ТРАНСЕРВИС» за 2008 год, используя данные бухгалтерского баланса:
Эос = 890 241 тыс. руб. * (890 241 тыс. руб. – 890 241 тыс. руб.) = 214 тыс. руб.
360 813 239 тыс. руб. 882 955 тыс. руб.
Данный расчет показывает, что за 2008 год на предприятие было сэкономлено 214 тыс. руб. оборотных средств, что показывает на эффективность использования оборотных активов, уменьшение затрат на оказываемые услуги, экономию запасов.
Для определения величины прироста объема продукции за счет увеличения оборачиваемости оборотных средств (при прочих равных условиях) воспользуемся зависимостью объема реализации продукции предприятия от величины необходимых для функционирования предприятия оборотных средств [27, стр. 234]:
Поп = КоборачиваемостиОС * Эос (10)
Используя данные расчета коэффициента оборачиваемости оборотных средств из пункта 2.3. главы 2, получаем прирост объем продукции ООО «НОВАТЭК – ТРАНСЕРВИС» за 2008 год равный:
Поп = 1,09 * 214 тыс. руб. = 233 260 тыс. руб.
Основным финансовым критерием эффективности использования оборотных средств является их рентабельность, рассчитываемая как процентное соотношение валовой прибыли к средней стоимости оборотных средств (формула 6) за анализируемый период [27, стр. 235]:
Рос = ВП (11)
СО
где ВП – валовая прибыль.
Этот показатель характеризует величину прибыли, приходящейся на рубль функционирующих оборотных средств, т.е. их финансовую рентабельность; может рассчитываться как относительно величины собственных оборотных средств, так и их общей величины.
Таким образом, рассчитываем рентабельность оборотных средств за 2008 год:
Рос = __________126 504 тыс. руб.___________ = 0,1492 = 14,9%
0,5*(882 955 тыс. руб. + 813 239 тыс. руб.)
Из расчета следует, что оборотные средства не рентабельны, это обосновывается тем, что большую часть оборотных активов ООО «НОВАТЭК – ТРАНСЕРВИС» составляет дебиторская задолженность и следует разработать предприятию пути решения ее уменьшения.
В целях наиболее полного отражения реальной рентабельности оборотных активов предприятия в числителе дроби целесообразно брать величину прибыли-нетто (очищенной от всех налогов и других выплат в бюджет). Такой показатель отражает реальную финансовую эффективность использования оборотного капитала предприятия. Чем выше этот показатель, тем лучше.
3. Пути повышения и мероприятия по улучшению использования оборотных активов на предприятие ООО «НОВАТЭК – ТРАНСЕРВИС»
3.1 Уменьшение дебиторской задолженности, как один из путей улучшения использования оборотных активов
Большое влияние на оборачиваемость капитала, вложенного в оборотные активы, а вместе с тем и на финансовое состояние организации, оказывает увеличение или уменьшение дебиторской задолженности. Как видно из приведенного анализа (таблица 2) ее удельный вес в оборотных активах имеет достаточно большое значение, в 2008 год составляет 73,98%.
Увеличение дебиторской задолженности и ее доли в оборотных активах может свидетельствовать о неосмотрительной кредитной политике организации по отношению к покупателям, либо об увеличении объема продаж, либо о неплатежеспособности и банкротстве части покупателей. Сокращение дебиторской задолженности оценивается положительно, если это происходит за счет сокращения периода ее погашения. Если же дебиторская задолженность уменьшается в связи с уменьшением отгрузки продукции, то это свидетельствует о снижении деловой активности организации.
Следовательно, рост дебиторской задолженности не всегда оценивается отрицательно, а снижение – положительно. Необходимо различать нормальную и просроченную задолженность. Наличие последней создает финансовые затруднения, так как на деятельность организации отразится недостаток финансовых ресурсов для приобретения производственных запасов, выплаты заработной платы и др. Кроме того, замораживание средств в дебиторской задолженности приводит к замедлению оборачиваемости капитала. Просроченная дебиторская задолженность означает также рост риска непогашения долгов и уменьшения прибыли, поэтому каждая организация заинтересована в сокращении сроков причитающихся ему платежей [3, стр. 4].
Анализируя данные о структуре дебиторской задолженности (таблица 5), следует обратить внимание, что на конец 2008 года возросла дебиторская задолженность поставщиков и подрядчиков и составила 66,6%. В основном это переплаты по обслуживанию техники оплата услуг ОАО «Российские железные дороги». Даная дебиторская задолженность не так проблематична для предприятия, потому что эти остатки переходят на следующий год, как авансовые платежи.
В данной ситуации отделу снабжения необходимо направить письмо поставщикам с просьбой вернуть