Управление финансовыми рисками на предприятии
Кроме того, необходимо разработать эффективную рекламную стратегию. В рекламе следует придерживаться единого стиля, начиная со слогана, на котором, как на фундаменте, выстраиваются конкретные аргументы в пользу бренда ООО «Бастион». Реклама должна быть планомерной и регулярной. Разрозненные, эпизодические рекламные мероприятия неэффективны даже при высоком качестве рекламы. Пропаганда призвана подчеркивать высокую значимость для общества той роли, которую играет предприятие и производимая им продукция. Достижению желаемого результата может способствовать спонсорство или публикация соответствующих материалов. Публикация в экономических изданиях и журналах по торговле обеспечивают возможность рекламировать продукцию без значительных затрат.
Маркетинговые каналы - это дорогой способ доведения информации до потребителей. 41В настоящее время, как правило, приходится платить даже за статьи в прессе о предприятии. Поэтому предприятию необходимо регулярно проводить анализ использования определенных каналов маркетинга в сравнении с аналогичными мероприятиями конкурентов (бенчмаркинг) и сравнительный анализ показатель реализации продукции до и после использования определенных каналов маркетинга.
Надо шире использовать мероприятия директ - маркетинга, т.е. перейти на более выраженную персонификацию обслуживания, в результате которых часто возникают более тесные дружеские отношения между клиентами и персоналом, что должно активно поощряться администрацией. 42В конечном итоге это приводит к появлению стабильной клиентуры. Индивидуальное обслуживание, т.е. принятие во внимание всего того, что нравится и что не нравиться клиенту как человеку, а не статистической единице, является ключом к успешной работе предприятия.
Использование каждого из канала маркетинга связано с существенными расходами. Принимая решение об использовании какого-либо из каналов маркетинга, необходимо устанавливать измеримые цели (рост объема продаж после использования каналов и т.д.). Кроме того, каждый раз необходимо оценивать эффект, полученный от использования канала маркетинга, и расходы, связанные с его использованием. План маркетинговых мероприятий и предполагаемые расходы представлены в таблице 11.
Таблица 11
План маркетинговых мероприятий тыс.руб.
| № | Мероприятие | Необходимые финансовые средства, тыс.руб. |
| 1. | Организация исследования рынка | 50 000 |
| 2. | Разработка бренда предприятия | 10 000 |
| 3. | Разработка и размещение имиджевой рекламы | 50 000 |
| 4. | Размещение в СМИ рекламы товаров и услуг | 50 000 |
| 4. | Ежемесячный выпуск пресс-релизов и их адресная рассылка, в том числе и по Интернет | 45 000 |
| 5. | Модернизировать web-site в Интернете; | 25 000 |
| 6. | Выпуск полиграфической и сувенирной продукцию | 50 000 |
| 7. | Участие в выставках товаров и услуг | 250 000 |
| ИТОГО | 430 000 | |
Как следует из таблицы 11, маркетинговая политика требует определенных финансовых затрат, но составляет незначительную долю в общем объеме прибыли предприятия.
Необходимо сформировать политику в области качества продажи товаров. Для этого руководство предприятия должно определить и документально оформить политику в области качества, представляющую задачи, основные направления и цели. В системе качества должны быть четко определены полномочия, ответственность и взаимодействие всего персонала организации, исполнение услуг и контроль деятельности, влияющих на качество - выявлением и регистраций претензией, жалоб, рекламаций со стороны потребителей; проведением мероприятий, направленных на их устранение и предупреждение; проверкой выполнения решений.
Необходимо разработать и поддерживать в рабочем состоянии документально оформленную систему качества, обеспечивающую соответствие оказываемой услуги установленным требованиям. Все составляющие, требования и положения системы качества, должны быть систематически и упорядоченно документированы в виде планов, методик, стандартов предприятий, инструкций и протоколов. Ожидаемый покупателями и клиентами уровень качества услуги должен быть переведен в определенные параметры, составляющие основу фирменных стандартов на качество. В их разработке должны участвовать все сотрудники, и ни один стандарт не может быть утвержден, если содержит заведомо нереальные требования. 43
Практическое осуществление вышеперечисленных мероприятий по совершенствованию маркетинговой деятельности и оптимизации структуры предлагаемых товаров, позволит повысить конкурентоспособность предприятия, улучшить финансовое состояние, а следовательно позволит минимизировать финансовые риски предприятия и повысить прибыль и рентабельность производства.
Выводы
На основании проведённой работы можно сделать следующие выводы. Проведенный анализ финансового состояния послужил отправной точкой прогнозирования, планирования, управления финансовыми рисками предприятия.
Одним из основных и наиболее радикальных направлений финансового оздоровления ООО «Бастион» является поиск внутренних резервов по увеличению прибыльности продаж и достижению безубыточной работы: более полное использование производственной мощности предприятия, повышение качества и конкурентоспособности продукции, снижение ее себестоимости, рациональное использование материальных, трудовых и финансовых ресурсов, сокращение непроизводительных расходов и потерь.
Проведенный в предыдущей главе анализ финансового состояния предприятия ООО «Бастион» показал, что значительную долю собственного оборотного капитала составляет дебиторская задолженность.
Считаем целесообразным использование основных приемов управления дебиторской задолженностью: учет заказов, оформление счетов и установление характера дебиторской задолженности; проведение АВС- анализа дебиторов; анализ задолженности по видам продукции для определения невыгодных с точки зрения инкассации товаров; оценка реальной стоимости существующей дебиторской задолженности; уменьшение дебиторской задолженности на сумму безнадежных долгов; контроль за соотношением дебиторской и кредиторской задолженности, определеннее конкретных размеров скидок при досрочной оплате; оценка возможного факторинга - продажи дебиторской задолженности.
В целях снижения финансовых рисков, оптимизация структуры продаваемый продукции включает следующие элементы: анализ покупательского спроса на отдельные продукты; выбор с учетом рыночного спроса рационального сочетания цен и объемов реализации; прогноз потока денежных средств для сравнения плановой и оптимальной программ производства. Объем реализации можно увеличить за счет снижения цены при эластичном спросе; продажи на новых рынках.
Маркетинговые программы должны включать продуктовые, ценовые, сбытовые и коммуникационные стратегии.
В целом, на данном этапе развития предприятия считаем целесообразным применить стратегию обороны и укрепления.
ЗАКЛЮЧЕНИЕ
Данная работа была посвящена вопросу организации системы управления рисками на предприятии ООО «Бастион». Была достигнута поставленная в дипломной работе цель, а именно: проведение всесторонних теоретических исследований в области управления риском предприятии, анализ существующего положения ООО «Бастион» относительно выявления, оценки и управления рисками, осуществление собственно оценки рисков, разработка мероприятий по совершенствованию технологии управления риском на предприятии.
В теоретической части работы были исследована природа и экономическое содержание риска. Было установлено, что рыночная экономика несет в себе риск хозяйственной деятельности предприятия. В условиях переходной экономики деятельность предприятий в Российской Федерации подвержена еще большему риску. Нестабильная экономическая среда, внутри которой действуют предприятия, предполагает необходимость систематического анализа финансового состояния. При этом основным объектом исследования должны стать финансовые риски предприятия и возможные пути снижения их воздействия.
Последствия финансовых рисков влияют на финансовые результаты предприятия, они могут привести не только к определенным финансовым потерям, но и к банкротству предприятия. Поэтому одной из задач финансового менеджера является определение именно тех финансовых рисков, которые оказывают влияние на деятельность конкретного предприятия. Главным для финансового менеджера является управление этими рисками или такие действия, которые позволили бы свести к минимуму воздействие данных рисков на деятельность предприятия.
В ходе исследования были рассмотрены теоретические основы управления риском на предприятии, изучены общие методы снижения риска, рассмотрены эффективные механизмы управления рисками предприятия в современных условиях хозяйствования.
На основе теоретических материалов был проведен анализ влияния рисков на функционирование предприятия на примере ООО «Бастион». На основании проведенного анализа можно сделать вывод о том, что в целом финансовое положение ООО «Бастион» за 2009 год улучшилось, однако уровень ликвидности предприятия достаточно низкий. Кроме того, в предшествующем периоде наблюдалось ухудшение финансовых показателей ООО «Бастион», т.е. положение данного предприятия нельзя назвать устойчивым. Таким образом, можно сделать вывод, что на исследуемом предприятии не уделяют достаточно внимания проблеме управления рисками.
На предприятии имеют место следующие риски: снижения финансовой устойчивости, неплатежеспособности предприятия, структурный риск, для предприятие остаются актуальными и инфляционный и налоговый риск, есть риск риски неисполнения договоров, возникновения С учетом выводов, сделанных на основе анализ финансового состояния исследуемого предприятия, рисков и методов, используемых для их снижения, были разработаны рекомендации по совершенствованию системы управления рисками. Одним из основных и наиболее радикальных направлений финансового оздоровления ООО «Бастион» является поиск внутренних резервов по увеличению прибыльности продаж и достижению безубыточной работы: более полное использование производственной мощности предприятия, повышение качества и конкурентоспособности продукции, снижение ее себестоимости, рациональное использование материальных, трудовых и финансовых ресурсов, сокращение непроизводительных расходов и потерь.
Проведенный анализ финансового состояния предприятия ООО «Бастион» показал, что значительную долю собственного оборотного капитала составляет дебиторская задолженность. Считаем целесообразным использование основных приемов управления дебиторской задолженностью: учет заказов, оформление счетов и становление характера дебиторской задолженности; проведение АВС- анализа дебиторов; анализ задолженности по видам продукции для определения невыгодных с точки зрения инкассации товаров; оценка реальной стоимости существующей дебиторской задолженности; уменьшение дебиторской задолженности на сумму безнадежных долгов; контроль за соотношением дебиторской и кредиторской задолженности, определеннее конкретных размеров скидок при досрочной оплате; оценка возможного факторинга - продажи дебиторской задолженности.
В целях снижения финансовых рисков, оптимизация структуры продаваемый продукции включает следующие элементы: анализ покупательского спроса на отдельные продукты; учет ограничений, связанных с потребностью рынка в отдельных продуктах; выбор с учетом рыночного спроса рационального сочетания цен и объемов реализации; прогноз потока денежных средств для сравнения плановой и оптимальной программ производства.
Так как основным средством политики цен служат дифференцированные цены и различные скидки и надбавки, то более внимательный учет всех колебаний спроса будет способствовать совершенствованию ценообразования ООО «Бастион».
Маркетинговые программы должны включать продуктовые, ценовые, сбытовые и коммуникационные стратегии.
В целом, на данном этапе развития предприятия считаем целесообразным применить стратегию обороны и укрепления.
В заключение хочется сказать, что для эффективного управления финансовыми рисками и рисками вообще необходимо опираться на научные разработки, умело комбинировать известные методы и применять их в ежедневной работе. Главное, чтобы система управления финансовыми рисками была простой, прозрачной, практичной и соответствовала стратегическим целям предприятия.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ И ЛИТЕРАТУРЫ
Налоговый кодекс Российской Федерации, часть первая и вторая. – М.: Издательство Эксмо, 2005. – 992с.
Федеральный закон от 8 февраля 1998 г. N 14-ФЗ «Об обществах с ограниченной ответственностью» (с изменениями от 11 июля, 31 декабря 1998 г.). //Собрание законодательства РФ. - 1998. - № 12..
Федеральный закон от 21 ноября 1996 г. № 129-ФЗ «О бухгалтерском учете».
Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» ПБУ 4/99, утвержденное Приказом Министерства Финансов Российской Федерации от 6 июля 1999 г. № 43н.
Приказ Минфина РФ от 13 января 2004 года № 4н «О формах бухгалтерской отчетности организации».
Методические рекомендации о порядке формирования показателей бухгалтерской отчетности организации, утвержденных приказом Минфина РФ от 28 июня 2004 года № 60н.
Альгин А.П. Риск в предпринимательстве / А. П. Альгин. - Спб. : Питер, 2002. – 340 с.
Абрютина М.С. Экономический анализ торговой деятельности / М.С, Абрютина . – М. : Финансы, 2006. - 349 с.
Абрютина М.С., Грачев А. В. Анализ финансово-экономической деятельности предприятия / М.С. Абрютина, А.В. Грачев. - М. : «Дело и сервис», 2007. - 450 с.
Анализ хозяйственной деятельности. / Под ред. Белобородовой В.А. - М.: Финансы и статистика, 2004. - 420с.
Бакланов В. И. Финансовая деятельность предприятия в современных условиях / В.И. Бакланов. - М.: Экономика, 2005. - 375 с.
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной дея-тельности предприятия / Т.Б. Бакадыров. - М.: Экономист. - 2005.- 540 с.
Алексеев П.Д. Финансово-экономическое состояние предприятия / П.Д. Алексеев. - М.:Издательство «ПРИОР», 2005. – 340 с.
Баканов М.И. Анализ хозяйственной деятельности в торговле / М.И. Баканов. - М.: Экономика. - 2003. - 248 с.
Балтакса П.М. Слагаемые эффективности: Из опыта промышленного предприятия / П.М. Балтакса. –М.: Экономика. - 2004. – 92 с.
Белобтецкий И.А. Прибыль предприятия // Финансы. - 2003. - №3.- С.40.
Богатин Ю.В. Экономическая оценка качества и эффективности работы предприятия / Ю.В. Богатин. - М.: Стандарт. - 2004. – 214 с.
Ворот И.В. Экономика фирмы / И. В. Ворот. – М.: Высшая школа. - 2003. – 420 с.
Ван Хорн Джеймс Н. Основы управления финансами / Под ред. Елисеева И.И. - М.: Финансы и статистика, 2006. - 156 с.
Вопросы методики принятия оптимальных управленческих решений в условиях риска // Сборник научных трудов Независимого Аграрно-экономического Общества России. – Москва: МСХА, 2007. – 212 с.
Глизнуцин В. С. Корпоративный подход к принятию управленческих решений // Управление персоналом. – 2002. - № 5. – С. 25 – 27.
Голубков Е. П. Сущность и характерные особенности управленческих решений // Менеджмент в России и за рубежом. – 2003. - № 1, 2. – С. 18 – 25.
Грузинов В.П., Максимов К.К., Эриашвили Н.Д. Экономика предприятия: Учебник для вузов/ Под ред. проф. В. П. Грузинова. – М.: Банки и биржи, ЮНИТИ. - 2004. – 535с.
Гарантуров В. Экономический риск / В. К. Гарантуров. –М.: Дело и Сервис. - 2002. – 320 с.
Гранатуров В.М. Экономический риск: сущность, методы измерения, пути снижения / В. М. Гранатуров. - М.: Дело и Сервис, 2003. - 112 с.
Градов А.П. и др. Стратегия и тактика антикризисного управления фирмой. /А.П. Градов – Спб.: Специальная литература. - 2004. -510 с.
Грабовой П.Г. Риски в современном бизнесе /П.Г. Грабовой. – М.: Аланс. - 2004. – 240c.
Ефимова О. В. Как анализировать финансовое положение предприятия / О.В. Ефимова. – М.: ИНФРА –М, 2005. - 521 с.
Использование теории игр при принятии оптимальных управленческих решений в условиях риска // Методы оптимизации и их приложения: Труды XI международной Байкальской школы-семинара. – Иркутск: ИГУ, 2006. – С. 13
Кравченко Л.И. Анализ хозяйственной деятельности в торговле / Л.И. Кравченко. - Мн.: Вышейшая школа. - 2006. – 278 с.
Ковалева А.М. Финансовый анализ /А.М. Ковалева. - М.: Финансы и статистика. - 2003. - 108 с.
Кинев Ю.Ю. Оценка рисков финансово-хозяйственной деятельности предприятий на этапе принятия управленческого решения. // Менеджмент в России и за рубежом. - 2000. - № 5. - С.57.
Лапуста М.Г. Риски в предпринимательской деятельности /М. Г. Лапуста. – М.: ИНФРА-М, 2006. – 370 с.
Литовских А.М. Финансовый менеджмент / А. М. Литовских. - Таганрог: Изд-во ТРТУ. - 2004. - 214с.
Определение оптимальных параметров производства в условиях риска и неопределенности // Сборник научных статей. – Воронеж: ВГАУ, 2007.– с. 23
Принятие финансовых решений: теория и практика / Под ред. А.О. Левковича. – Минск: Изд-во Гревцова. - 2007. – 328 с.
Управление риском / Н.В. Хохлов. – М. : Инфра –М, 2001. - 420с.
Целоусова Л.А. Анализ бухгалтерского баланса / Л. А. Целоусова. - Киев: Мир, 2004. - 267 с.
Федотов Д. К. Эволюция концепций и подходов к риск-менеджменту / Д.К. Федотов // Корпоративный финансовый менеджмент. – 2007. - №4. – С. 25 -31.
Федотов Д. К. Комплексный подход к управлению рисками // Финансовый бизнес. – 2007. - №5. – С. 18 -25.
Шапкин А.С. Экономические и финансовые риски. Оценка, управление, портфель инвестиций. - 2-е изд / А.С. Шапкин. - М.: Издательско-торговая корпорация «Дашков и КО». - 2003. – 546 с.
Щербакова Л. А. Кризис как явление переходящее // ЭКО. - 2006. - №6. -С. 22-26.
Экономический анализ: ситуации, тесты, примеры, задачи / Л.А. Щербакова. - М.: Финансы и статистика, 2006. - 276 с.
Волков И.М., Грачева М.В., Алексанов Д.С. Критерии оценки проектов. www.cfin.
Волков И., Грачева М. Анализ проектных рисков. www.cfin.
Волков И., Грачева М. Вероятностные методы анализа рисков. www.cfin.
Воронов К. Основные понятия теории инвестиционного анализа. www.cfin.
Кошечкин С.А. Концепция риска инвестиционного проекта. www.cfin.
Никонова И.А. Эффективность проектов – давайте считать одинаково. www.cfin.
Луконин С.В. Финансовая устойчивость страховых компаний и пути ее повышения"Страховое дело", №5 2003
Грачев А.В. Финансовая устойчивость предприятия: анализ, оценка и управление: Учебно-практическое пособие. — М.: Издательство «Дело и Сервис», 2004.
Приложение 1
Финансовые коэффициенты ликвидности
| Показатель | Способ расчета | Рекомендуемые значения |
Комментарий |
|
Общий показатель ликвидности |
|
L1 ≥ 1 | Показывает способность компании осуществлять расчеты по всем видам обязательств — как по ближайшим, так и по отдаленным |
| Коэффициент абсолютной ликвидности |
|
L2 > 0,2–0,7 | Показывает, какую часть краткосрочной задолженности организация может погасить в ближайшее время за счет денежных средств |
| Коэффициент «критической оценки» |
|
Допустимое 0,7–0,8; желательно L3 ≥ 1,5 |
Показывает, какая часть краткосрочных обязательств организации может быть немедленно погашена за счет средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по расчетам |
| Коэффициент текущей ликвидности |
|
Оптимальное — не менее 2,0 | Показывает, какую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные средства |
| Коэффициент маневренности функционирующего капитала |
|
Уменьшение показателя в динамике — положительный факт |
Показывает, какая часть функционирующего капитала обездвижена в производственных запасах и долгосрочной дебиторской задолженности |
| 6. Коэффициент обеспеченности собственными средствами |
|
Не менее 0,1 | Характеризует наличие собственных оборотных средств у организации, необходимых для ее финансовой устойчивости |
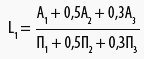


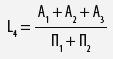
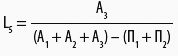
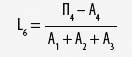
Приложение 2
Финансовые коэффициенты, применяемые для оценки финансовой устойчивости компании
| Показатель | Способ расчета | Рекомендуемые значения | Комментарий |
| 1. Коэффициент автономии |
|
Минимальное пороговое значение — на уровне 0,4. Превышение указывает на увеличение финансовой независимости, расширение возможности привлечения средств со стороны | Характеризует независимость от заемных средств |
| 2. Коэффициент соотношения заемных и собственных средств |
|
U2 < 1,5. Превышение указанной границы означает зависимость предприятия от внешних источников средств, потерю финансовой устойчивости (автономности) | Показывает, сколько заемных средств привлекло предприятие на 1 рубль вложенных в активы собственных средств |
| 3. Коэффициент обеспеченности собственными средствами |
|
U3 > 0,1. Чем выше показатель (0,5), тем лучше финансовое состояние предприятия | Иллюстрирует наличие у предприятия собственных оборотных средств, необходимых для его финансовой устойчивости |
| 4. Коэффициент финансовой устойчивости |
|
U4 > 0,6. Снижение показателей свидетельствует о том, что предприятие испытывает финансовые затруднения | Показывает, какая часть актива финансируется за счет устойчивых источников |

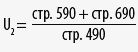
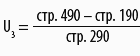
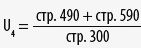
| Показатель финансового состояния | Рейтинг показателя | Критерий | Условия снижения критерия | |
| высший | низший | |||
| 1. Коэффициент абсолютной ликвидности (L2) | 20 | 0,5 и выше — 20 баллов | Менее 0,1 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 0,5 снимается 4 балла |
| 2. Коэффициент «критической оценки» (L3) | 18 | 1,5 и выше — 18 баллов | Менее 1 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 1,5 снимается по 3 балла |
| 3. Коэффициент текущей ликвидности (L4) | 16,5 | 2 и выше — 16,5 балла | Менее 1 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 2 снимается по 1,5 балла |
| 4.Коэффициент автономии (U1) | 17 | 0,5 и выше — 17 баллов | Менее 0,4 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 0,5 снимается по 0,8 балла |
| 5.Коэффициент обеспеченности собственными средствами (U3) | 15 | 0,5 и выше — 15 баллов | Менее 0,1 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 0,5 снимается по 3 балла |
| 6.Коэффициент финансовой устойчивости (U4) | 13,5 | 0,8 и выше — 13,5 балла | Менее 0,5 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 0,8 снимается по 2,5 балла |
Интегральная балльная оценка финансового состояния организации
Приложение 4
Оценка конкурентоспособности ООО «Бастион»
|
Факторы Конкуренции |
Вес фактора |
Средняя оценка фактора |
Краткий комментарий |
| 1.Привлекательность рынка для работающих на нем конкурентов | 0,25 | 2,3 | Рынок умеренно привлекателен |
| 2. Степень насыщенности и концентрации рынка (число и рыночная доля крупных предприятий, конкурирующих на рынке) | 0,2 | 1,8 | Рынок в настоящее время недостаточно насыщен торговыми площадями и слабо концентрирован (число и рыночная доля крупных сетевых компаний незначительны) |
| 3. Разнообразие форматов товаров и степень стандартизации форматов у присутствующих на рынке конкурентов | 0,15 | 1,5 | Существует видимое разнообразие форматов торговли, но они пока не имеют четких критериев различия и зачастую наблюдается смешение форматов и переход из одного в другой, что косвенно свидетельствует о пока еще слабой конкуренции между форматами |
| 4. Разнообразие сопутствующих услуг, предлагаемых конкурентами рынку (доставка на дом, дисконт, охраняемая а/стоянка и пр.) | 0,1 | 1 | Большого разнообразия сопутствующих услуг, оказываемых магазинами, пока не наблюдается, что косвенно свидетельствует о невысоком уровне внутриотраслевой конкуренции |
| 5. Барьеры ухода с рынка (ликвидность основных фондов и стоимость затрат на ликвидацию бизнеса) | 0,05 | 1 | Барьеры для ухода с рынка не высоки (основные фонды достаточно ликвидны), что работает в направлении снижения внутриотраслевой конкуренции |
| 6. Наличие и разнообразие стратегий у конкурирующих на рынке компаний | 0,15 | 1,9 | Ограниченное число работающих на розничном рынке предприятий имеют продуманную стратегию, «места на рынке пока хватает всем» |
| 7. Ситуация на смежных товарных рынках (рынке розничной торговли, в частности) | 0,1 | 2,1 | Рынок сантехнического оборудования недостаточно организован и конкуренция на нем недостаточно высока, что косвенно способствует ослаблению конкуренции |
| Средневзвешенная оценка уровня внутриотраслевой конкуренции | 0,26 | В целом уровень внутриотраслевой конкуренции в настоящее время невысок – ввиду низкой степени насыщенности и концентрации рынка, неоднородности и слабой организованности его участников | |
Размещено на
1 Вопросы методики принятия оптимальных управленческих решений в условиях риска // Сборник научных трудов Независимого Аграрно-экономического Общества России. – Москва: МСХА, 2007. – С. 15.
2
2 Кинев Ю.Ю. Оценка рисков финансово-хозяйственной деятельности предприятий на этапе принятия управленческого решения. // Менеджмент в России и за рубежом. - 2000. - № 5. - С.57.
3 Глизнуцин В. С. Корпоративный подход к принятию управленческих решений // Управление персоналом. – 2002. - № 5. – С. 25.
4 Романов В. С. Риск-менеджмент как условие развития предприятия // Теория и практика реструктуризации предприятий: Сборник материалов Всероссийской научно-практической конференции. Пенза. - 2006 . - с.144-146.
5 Федотов Д. К. Комплексный подход к управлению рисками // Финансовый бизнес. – 2007. - №5. – С. 18 -25.
6 Шапкин А.С. Экономические и финансовые риски. Оценка, управление, портфель инвестиций. - 2-е изд. - М.: Издательско-торговая корпорация «Дашков и КО». - 2003. – 546 с.
7 Щербакова Л. А. Кризис как явление переходящее // ЭКО. - 2006. - №6. -С. 22-26.
8 Щербакова Л. А. Кризис как явление переходящее // ЭКО. - 2006. - №6. - С. 22-26.
9 Ван Хорн Джеймс Н. Основы управления финансами /ред. Елисеева И.И. - М.: Финансы и статистика, 2006. - 156 с.
10 Шапкин А.С. Экономические и финансовые риски. Оценка, управление, портфель инвестиций.- 2-е изд. - М. - 2003. – С. 274.
11 Управление риском: Учеб. пособ./ Хохлов Н.В. – 2001. – С.127.
12 Качалов Р.М. Управление хозяйственным риском. Введение – М.: Наука. - 2002. – С.97.
13 Ван Хорн Дж.К. Основы управления финансами. – М.: Финансы и статистика. - 2006. - С.35
14 Вопросы методики принятия оптимальных управленческих решений в условиях риска // Сборник научных трудов Независимого Аграрно-экономического Общества России. – Москва: МСХА, 2007. – С. 38.
15 Бакланов В. И. Финансовая деятельность предприятия в современных условиях. - М.: Экономика, 2005. - 375 с.
16 Федеральный закон от 8 февраля 1998 г. N 14-ФЗ «Об обществах с ограниченной ответственностью» (с изменениями от 11 июля, 31 декабря 1998 г.). //Собрание законодательства РФ. - 1998. - № 12..
17 Абрютина М.С., Грачев А. В. Анализ финансово-экономической деятельности предприятия / М.С. Абрютина, А.В. Грачев. - М. : «Дело и сервис», 2007. - 450 с.
18 Альгин А.П. Риск в предпринимательстве / А. П. Альгин. - Спб. : Питер, 2002. – 340 с.
19 Использование теории игр при принятии оптимальных управленческих решений в условиях риска // Методы оптимизации и их приложения: Труды XI международной Байкальской школы-семинара. – Иркутск: ИГУ, 2006. – С. 13
20 Абрютина М.С. Экономический анализ торговой деятельности / М.С, Абрютина . – М. : Финансы, 2006. - 349 с.
21 Методические рекомендации о порядке формирования показателей бухгалтерской отчетности организации, утвержденных приказом Минфина РФ от 28 июня 2004 года № 60н.
22 Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной дея-тельности предприятия / Т.Б. Бакадыров. - М.: Экономист. - 2005.- 540 с.
23 Алексеев П.Д. Финансово-экономическое состояние предприятия / П.Д. Алексеев. - М.:Издательство «ПРИОР», 2005. – 340 с.
24 Баканов М.И. Анализ хозяйственной деятельности в торговле / М.И. Баканов. - М.: Экономика. - 2003. - 248с.
25 Кравченко Л.И. Анализ хозяйственной деятельности в торговле / Л.И. Кравченко. - Мн.: Вышейшая школа. - 2006. – 278 с.
26 Литовских А.М. Финансовый менеджмент / А. М. Литовских. - Таганрог: Изд-во ТРТУ. - 2004. - 214с.
27 Ефимова О. В. Как анализировать финансовое положение предприятия / О.В. Ефимова. – М.: ИНФРА –М, 2005. - 521 с.
28 Глизнуцин В. С. Корпоративный подход к принятию управленческих решений // Управление персоналом. – 2002. - № 5. – С. 25 – 27.
29 Голубков Е. П. Сущность и характерные особенности управленческих решений // Менеджмент в России и за рубежом. – 2003. - № 1, 2. – С. 18 – 25.
30 Гранатуров В.М. Экономический риск / В. М. Гранатуров. - М.: Дело и Сервис, 2003. - 112 с.
31 Градов А.П. и др. Стратегия и тактика антикризисного управления фирмой. /А.П. Градов – Спб.: Специальная литература. - 2004. -510 с.
32 Кравченко Л.И. Анализ хозяйственной деятельности в торговле / Л.И. Кравченко. - Мн.: Вышейшая школа. - 2006. – 278 с.
33 Лапуста М.Г. Риски в предпринимательской деятельности /М. Г. Лапуста. – М.: ИНФРА-М, 2006. – 370 с.
34 Целоусова Л.А. Анализ бухгалтерского баланса / Л. А. Целоусова. - Киев: Мир, 2004. - 267 с.
35 Федотов Д. К. Комплексный подход к управлению рисками // Финансовый бизнес. – 2007. - №5. – С.