Становление и развитие лизинга в России
Оглавление
Введение
История возникновения и понятие лизинга
Российское и международное законодательство о лизинге. Совершенствование российского законодательства о лизинге
Объекты и субъекты лизинга
Виды лизинга
Объемы и темпы роста отечественного рынка лизинга
Иностранные источники финансирования и налоги
Современное положение в российском лизинговом секторе
Перспективы развития российского рынка лизинговых услуг
Заключение
Список используемой литературы
Введение
В экономике России лизинг становится проводником научно-технического прогресса, методом внедрения новых технологий на предприятиях. Это принципиально важное обстоятельство, так как страна остро нуждается в механизмах, которые обеспечили бы структурную перестройку российской экономики. Опыт отечественных и зарубежных лизингодателей и лизингополучателей показывает, что это возможно. Все зависит от того, в какой степени сумеют учредившие и финансирующие их проекты банки перестроиться с бизнеса "коротких" денег на кредитование реального сектора экономики. Важно и то, как быстро российские предприятия настроятся на прием и эффективное использование производственного капитала.
Конечно, инвестиционные лизинговые проекты крайне сложны. Они предполагают разработку специальных схем финансирования, обеспечения, предоставления гарантий, участия банков, страховых компаний, но это позволяет самым выгодным образом согласовывать интересы производителей и потребителей, банков и лизинговых компаний.
Как отмечалось на Международной конференции "Мировой опыт лизинга и новые возможности для России", проведенной компанией Discovery Leasing Advisory Services, российский рынок оказался весьма благоприятным для развития лизингового бизнеса, который за последние семь лет вырос в 20 раз. В 2007 году объем лизинговых сделок достиг почти $30 млрд, что составило порядка 11% от всех инвестиций в основные средства. Таким образом, доля лизинга в инвестициях в основные средства впервые сравнялась с долей банковских кредитов [15].
Доминирование российских лизингодателей на отечественном рынке лизинга подтверждается и исследованиями западных экономистов. Российские эксперты указывают среди негативных факторов, которые могут сказаться на темпах развития лизингового сектора в России, сложную ситуацию в сфере налогообложения, в частности в области НДС. Налоговые органы продолжают ужесточать контроль над бизнесом лизингодателей, которым по роду деятельности постоянно приходится возмещать НДС из бюджета. Причем, как правило, налог требуется возместить в приличных объемах - 18% от каждого купленного и сданного в лизинг объекта. Эти суммы достаточно крупные, поэтому перед возвращением средств из бюджета налоговые органы проводят тщательные проверки лизинговых компаний. В итоге проблемы с возмещением НДС отнимают немало времени и сил у лизингодателей, а это, в конечном счете, отрицательно влияет на рост рынка финансовой аренды в целом.
Нестабильная ситуация в мировой экономике оказывает разноплановое влияние на рынок лизинга в России. Стагнация экономики США, которая переросла в глобальный финансовый кризис, не позволит большинству крупных иностранных компаний серьезно заниматься российским рынком лизинга и будет способствовать укреплению экономического положения российских компаний. Более того, проблемы могут возникнуть и у тех лизингодателей, которые получают финансовые ресурсы в России. Это, вероятно, будет выражаться в повышении ставок по предоставляемым кредитам и может привести к отказу в выдаче долгосрочных финансовых ресурсов. Сложности с привлечением долгосрочных кредитов вызовут необходимость заимствовать средства на краткосрочный период, то есть будет наблюдаться перекос в сторону краткосрочных займов. При этом произойдет ужесточение требований по обеспечению кредитов. По оценкам, лизинговые компании в ближайшем будущем могут рассчитывать лишь на ссуды под 20% годовых, в то время как год назад ставка кредитования лизингового сектора в зависимости от уровня риска финансируемой сделки составляла не более 17%.
В общем, влияние кризиса на западном рынке достаточно ограничено, оно затронуло пока лишь сегмент банковских услуг для частных лиц: ипотеку, потребительское кредитование (выросли ставки, ужесточились требования). Однако благодаря грамотным действиям Банка России этот кризис пока практически никак не отразился на рынке банковских услуг для юридических лиц. Тем не менее, несмотря на проблемы, российские лизингодатели продолжают наращивать свой бизнес на внутреннем рынке. А вот будут ли выходить лизинговые компании на международные рынки, хотя бы для начала в ближнем зарубежье, остается вопросом [29].
Целью курсовой работы является предоставление цельного и системного понимания становления и развития лизинга в России.
А – актуальность. Сегодня понимание лизинга и финансовых инструментов на его основе, в условиях мирового финансового кризиса как никогда актуальны.
Ц – цели. Целью, данной курсовой работы, является изучение формирования лизинга, истории его возникновения, фактического применения в наше время, как в мире, так и в нашей стране, а также в связи с постоянными изменениями в мировом сообществе изучить тенденции возможного его развития.
З – задачи. Поэтому в своей работе я поставил задачи: изучить материалы по лизингу, используя свежие учебные пособия по финансам, печатные издания («Банковское кредитование», «Организация продаж банковских продуктов» и др.) опубликованные в системе «Гарант», а также самую новую информацию, находящуюся на финансово-экономических порталах всемирной сети Интернет.
1. История возникновения и понятие лизинга
Исторические исследования впервые упоминают о лизинге в 1066 г., однако определенных точек зрения относительно возникновения лизинга не существует.
Собственность во все времена признавалась не просто показателем богатства, но была средством его приращения (это неоднократно подтверждалось в высказываниях мыслителей-философов).
Возможно, эта житейская мудрость перекликалась и с практикой древних цивилизаций, в которых зародились некоторые черты лизинга. В древнем государстве Шумер заключилась сделка, схожая с лизингом, предметом которой была аренда земли, скота, сельскохозяйственных орудий и т.п. В Законах Хаммурапи (1777-1750 гг. до н.э.) отдельно выделялись положения об аренде.
Отношения собственности и их развитие не могли остаться без внимания и в Древнем Риме. При кодификации римского права, которое традиционно считается "колыбелью" частного права, также находили отражение арендные отношения.
Современные истоки лизинга уходят в середину XIX века в практику иностранных государств, прежде всего США, определяющую новые формы инвестирования денежных средств в экономику, связанные с использованием такого способа, как приобретение финансовыми организациями по просьбе промышленных фирм машин и оборудования с последующей передачей их этим фирмам в аренду.
В этот момент лизинг как отношения, определяющиеся известной спецификой, законодательством облекаются в форму соответствующего договора.
В других странах Запада лизинг как юридический институт появился несколько позже - в середине XX века.
Активному применению лизинга способствовало развитие железнодорожного транспорта: железнодорожные компании, стремясь уйти от обременительных расходов, старались приобретать локомотивы, вагоны и иные транспортные средства не в собственность, а лишь в пользование.
Следующим этапом является сдача в лизинг эксплуатирующим организациям технологического оборудования, машин, морских судов, самолетов начале 50-х годов XX века в США, которая приобрела массовый характер.
Примерно в это же время появились первые специализированные лизинговые компании. В лизинговых операциях стали принимать непосредственное участие коммерческие банки США, получившие разрешение на создание дочерних фирм для осуществления лизинговых операций.
В настоящее время лизинг как экономический и правовой институт сформировался во многих странах. Достаточно быстрыми темпами идет его развитие и в России, что обусловлено потребностью рынка в формировании производственной базы коммерческих предприятий, удовлетворении потребностей в основных средствах производства.
Поэтому лизинг как форма взаимоотношений между предпринимателями служит целям их поддержания и стабильного развития их экономики.
Термин "лизинг" имеет иностранные корни (США) и произошел от английского глагола "to lease", что в переводе означает "нанимать", "брать в аренду".
При этом в английском юридическом языке словом "leasing" обозначается как традиционная сдача имущества в аренду, так и собственно лизинг как разновидность аренды.
Мировое распространение получило второе значение термина "лизинг", которое используется для обозначения строго определенного вида договора имущественного найма.
Стоит отметить также синонимичность понятий "аренда" и "имущественный найм", а также вытекающие из них понятия "арендодатель"-"наймодатель" и "арендатор"-"наниматель". Это определяет их семантическое тождество. Однако в российском правопорядке используется конструкция "арендодатель" - "арендатор" в силу выделения аренды в отдельный вид обязательства с определенным наименованием сторон.
Понятия "лизинг" и "финансовая аренда" в отечественном законодательстве равнозначны. В Гражданском кодексе РФ это четко выделено в названии параграфа 6 главы 34, которая называется "Финансовая аренда (лизинг)".
Термин "лизинг" как в законодательстве, так и в научной литературе используется как многоаспектное понятие, имеющее различные значения. Для наиболее точного обозначения различных аспектов лизинга предлагается использовать следующие понятия:
1) вид инвестиционной деятельности по приобретению имущества и передаче его в лизинг - "лизинговая деятельность";
2) особая форма инвестирования или кредитования - "лизинговые инвестиции";
3) совокупность всех отношений, связанных с лизинговыми операциями, включая отношения, складывающиеся при выдаче займов лизингодателю и обеспечении исполнения последним заемных обязательств - "лизинговые операции";
4) комплекс операций, совершаемых лизингодателем по приобретению лизингового имущества;
5) совокупность экономических и правовых отношений, возникающих в связи с реализацией договора лизинга, в том числе приобретением предмета лизинга (легальное определение лизинга) [9].
Классический лизинг предусматривает участие в нем трех сторон: лизингодателя, лизингополучателя и продавца (поставщика) имущества.
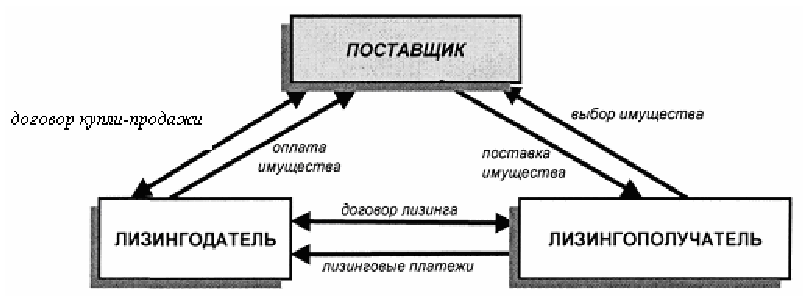
Рис. 1. Схема лизинговой сделки и финансовых потоков [10].
2. Российское и международное законодательство о лизинге. Совершенствование российского законодательства о лизинге
Правовое регулирование лизинга в нашей стране имеет незначительную историю, обусловленную отсутствием подобных экономических отношений в советский период. В России становление лизинга проходило в непростых условиях формирования свободного рынка, создания предприятий и организаций, основанных на частной инициативе.
Сегодня можно перечислить несколько этапов, определяющих правовую основу развития лизинговой деятельности:
1) первый этап закладывает основу, является отправным элементом в регулировании лизинга. Указ Президента РФ от 17 сентября 1994 г. N 1929 "О развитии финансового лизинга в инвестиционной деятельности" является первым в России правовым актом в сфере лизинга, определившим разработку и утверждение временного положения о лизинге. Данное положение было утверждено постановлением Правительства РФ от 29 июня 1995 г. N 633 "О развитии лизинга в инвестиционной деятельности";
2) второй этап определяет потребность регулирования лизинговой деятельности посредством лицензирования субъектов лизинга. Эти целям служило Положение о лицензировании лизинговой деятельности в Российской Федерации (постановление Правительства РФ от 26 февраля 1996 г. N 167). Отношения по лицензированию приобрели более взвешенный характер путем принятия 25 сентября 1998 г. Федерального закона "О лицензировании отдельных видов деятельности", включившего лизинговую деятельность в число лицензируемых (в дальнейшем акты, регулирующие лицензирование лизинговой деятельности, утратили силу в связи с отменой лицензирования финансовой аренды);
3) третий этап устанавливает правовое регулирование лизинга как гражданско-правового обязательства, определяющего самостоятельный вид договора. Основы обязательств из лизинга были введены с 1 марта 1996 года во второй части ГК РФ, содержащей в главе 34 нормы о договоре финансовой аренды (лизинга) - ст. 665-670 ГК РФ;
4) четвертый этап характеризует активизация лизинговых отношений в организационном плане. Необходимые меры государственного стимулирования лизинговой деятельности находят отражение, например, в постановлениях Правительства РФ от 21 июля 1997 г. N 915 "О мероприятиях по развитию лизинга в Российской Федерации на 1997-2000 годы", от 3 сентября 1998 г. N 1020, которым утвержден Порядок предоставления государственных гарантий на осуществление лизинговых операций;
5) пятый этап становления лизинга в России является итогом современного развития российской правовой базы лизинга, который определяется принятием в 1998 г. Федерального закона "О финансовой аренде (лизинге)".
Закон о лизинге является прежде всего нормативным актом гражданско-правового характера. На данном этапе в законе выведены нормы, раскрывающие экономическое содержание лизинговых правоотношений, состав лизинговых платежей. Нормы Закона о лизинге относятся к материальным нормам внутреннего законодательства, непосредственно регулирующим гражданские правоотношения.
С 1992 г. лизинг получает развитие в нашей стране, наряду с зарубежной практикой, несмотря на отсутствие специального регулирования (лизинг не регламентировался ни гражданским, ни налоговым законодательством). Между тем из-за отсутствия законодательной базы основой заключения договоров служили арендные отношения.
В концепции построения Гражданского кодекса РФ лежит принцип исчерпывающего регулирования включенных в него поименованных гражданско-правовых договоров.
Исключительность в приоритете ведения федеральным законодателем сферы гражданского права в полной мере распространяется на нормы, регулирующие договоры, в том числе договор финансовой аренды (лизинга).
В настоящий момент нормы, регулирующие лизинг как гражданско-правовое обязательство, сосредоточены в главе 34 Гражданского кодекса РФ, в параграфе, именуемом "Финансовая аренда (лизинг)".
Стабильное развитие лизинговых отношений и увеличение на этом фоне лизинговых операций определяет влияние не только на экономику, но и на законодательство во многих странах. При этом лизинговое законодательство в них имеет существенные различия. В научной литературе выделяют три уровня режимов правового обеспечения лизинговых отношений:
1) страны, имеющие специальные законы, регулирующие лизинговые сделки (Франция, Бельгия, Италия и др.);
2) страны, имеющие специальные законодательные акты (Англия, Австралия);
3) страны, не имеющие специальных законов и подзаконных актов (США, Германия).
Россия принадлежит к тем странам, где главенствующую роль имеет нормативный акт и где имеется специальное законодательство, регулирующее договор лизинга. В США же, напротив, большой вес имеет судебный прецедент: нормативные акты создаются под влиянием не только практики применения договора лизинга, но и судебной практики по разрешению споров, вытекающих из его реализации.
Нормативная база стран прецедентного права в большей степени "опережается" развитием лизинга, что позволяет наиболее устоявшиеся модели правоотношений закрепить законодательно.
В России развитие лизинга инициировалось нормативными актами и двигалось ими же.
В настоящее время УНИДРУА (Международный институт по унификации частного права) в рамках проекта LIX-A осуществляет разработку Модельного закона о лизинге.
Основным актом, регулирующим процессы унификации законодательства о лизинге, международного финансового лизинга в настоящий момент является Конвенция о международном финансовом лизинге.
Конвенция УНИДРУА о международном финансовом лизинге (заключена в Оттаве 28 мая 1988 г.) является открытой для государств, желающих присоединиться к положениям Конвенции полностью или в части. Страны - участницы конвенции следуют положениям Конвенции применительно к условиям внутреннего правопорядка (Конвенция вступила в силу для Российской Федерации 1 января 1999 г.).
Россия присоединилась к Конвенции с оговоркой о применении норм своего внутреннего гражданского законодательства вместо положений п. 3 ст. 8 Конвенции.
При этом ст. 20 Конвенции предусматривает такое право, вызванное интересами правовой системы или особенностями регулирования соответствующих правоотношений.
В Российском законодательстве несколько по-иному и в целом строже регулируется ряд вопросов ответственности в рамках лизинговых правоотношений (ст. 401 Гражданского кодекса РФ, которая устанавливает основания ответственности за нарушение обязательств). Таким образом, дополнительно защищаются интересы отечественных лизингополучателей.
Конвенция является ориентиром для российского законодательства. Присоединение к международному договору предполагает приведение национального законодательства в соответствие с положениями этого договора.
Сфера действия Конвенции определяется территорией деятельности участников лизинговых отношений, не учитывается принадлежность лизингового имущества (как указано в Законе), она не имеет правового значения.
Здесь следует указать на соотношение внутреннего и международного законодательства. Общепризнанные принципы и нормы международного права и международные договоры Российской Федерации в соответствии с п. 4 ст. 15 Конституции РФ являются составной частью правовой системы РФ.
При этом, если международным договором установлены иные правила, чем те, которые предусмотрены гражданским законодательством, применяются правила международного договора (ст. 7 ГК РФ). Исходя из вышесказанного, положения о международном финансовом лизинге Закона (к сожалению, даже в обновленной редакции), которые не соответствуют Конвенции, не подлежат применению.
Конвенция под международным финансовым лизингом понимает в основном сделки, заключаемые в сфере предпринимательской деятельности.
Конвенция регулирует международные лизинговые сделки, т.е. сделки между теми странами, государствами, которые подписали данный акт, ратифицировали его, а также если участники лизинговых отношений (лизингодатель и лизингополучатель, поставщик) дают свое согласие на применение данной Конвенции; стороны в своих взаимных отношениях могут отступать от тех или иных положений или вносить изменения в возможные их последствия, кроме определенного круга положений данной Конвенции.
Кроме того, Конвенция может быть принята не всеми административно-территориальными образованиями того или иного государства. В этом случае стороны составляют письменное заявление о неприменении положений данного международно-правового акта и не обязаны руководствоваться такими положениями [15].
Совершенствование российского законодательства о лизинге
На взгляд генерального директора консалтинговой компании "КиБиТ", эксперта ассоциации "Рослизинг", председателя правового комитета Конфедерации "СНГ-Лизинг" Нели Киркоровой, дальнейшее совершенствование российского законодательства о лизинге целесообразно осуществить прежде всего в направлении правового признания оперативного лизинга и более четкого изложения правил изъятия лизинга.
При введении оперативного лизинга в рамки ныне действующего в России лизингового законодательства, по мнению Н. Киркоровой, целесообразно использовать положения модельного закона "О лизинге", принятого 14.04.2005 на XXV пленарном заседании Межпарламентской Ассамблеи государств - участников СНГ. В соответствии с ним оперативный (операционный) лизинг - вид лизинга, связанный с реализацией договора лизинга, при котором лизинговые платежи в течение договора лизинга обеспечивают возмещение лизингодателю посредством начисления амортизации стоимости объекта лизинга в размере не менее 40% его первоначальной (восстановительной) стоимости. По истечении договора лизинга лизингополучатель возвращает лизингодателю объект лизинга, в результате чего он может передаваться в лизинг многократно. По окончании срока договора оперативного лизинга он может быть продлен или предмет лизинга подлежит возвращению лизингодателю и может быть повторно передан лизингодателем в пользование другому лизингополучателю по договору лизинга.
По словам Н. Киркоровой, нужно дать оперативному лизингу такие же налоговые льготы, как и обычному лизингу, в законе должны быть четко прописаны все права этого лизинга, все его особенности. Это очень важно, поскольку данная разновидность лизинга открывает огромные возможности для развития экономики. Что касается правил изъятия предмета лизинга, их требуется прописать в ныне действующем Федеральном законе от 29.10.1998 N 164-ФЗ "О финансовой аренде (лизинге)" более четко и обстоятельно, предоставив возможности для лизинговых компаний как собственников забрать свой предмет лизинга в наиболее упрощенной форме. Причем при совершенствовании российского закона можно использовать положения вышеупомянутого модельного закона.
На взгляд Н. Киркоровой, целесообразно использовать следующие правовые нормы. Лизингодатель имеет право бесспорного истребования предмета лизинга в порядке, установленном национальным законодательством, в следующих случаях:
1) если использование предмета лизинга лизингополучателем не соответствует условиям договора лизинга или назначению предмета лизинга;
2) если лизингополучатель ограничивает доступ лизингодателя к предмету лизинга;
3) если лизингополучатель два и более раза подряд по истечении установленного договором лизинга срока не вносит лизинговые платежи.
Бесспорное изъятие предмета лизинга осуществляется в порядке приказного производства в соответствии с национальным законодательством.
Для вынесения судебного приказа лизингодателем предоставляются:
1) заявление;
2) договор лизинга;
3) письменное предупреждение, направленное лизингополучателю, о возможном истребовании предмета лизинга;
4) документы, подтверждающие фактическую уплату лизинговых платежей лизингополучателем.
Лизингополучатель вправе в десятидневный срок со дня получения копии судебного приказа направить в суд, вынесший приказ, возражения против заявленного требования об изъятии предмета лизинга [26].
3. Объекты и субъекты лизинга
Лизинговая сделка может быть заключена в отношении любых неупотребляемых вещей, в том числе предприятий и других имущественных комплексов, зданий, сооружений, оборудования, транспортных средств и другого движимого и недвижимого имущества, которое может использоваться для предпринимательской деятельности. Из данного определения однозначно следует, что предметом договора лизинга не могут быть:
• во-первых, оборотные активы предприятия, поскольку к ним не
подходит определение «неупотребляемые»;
• во-вторых, такой вид внеоборотных активов, как нематериальные активы, поскольку они не имеют материальной, т. е. вещественной формы.
Отсюда следует, что в качестве предмета лизинга могут выступать средства труда, относимые действующим законодательством к основным средствам. Однако и здесь существует некоторое ограничение: предметом лизинга не могут быть земельные участки и другие природные объекты, и также имущество, которое федеральными законами запрещено для свободного обращения или для которого установлен особый порядок обращения.
В зависимости от объекта лизинга следует различать:
• лизинг движимого имущества (лизинг оборудования);
• лизинг недвижимого имущества.
Субъектами лизинга являются:
• собственник имущества (лизингодатель) - лицо, которое специально приобретает имущество для сдачи его во временное пользование;
• пользователь имущества (лизингополучатель) - лицо, получающее имущество во временное пользование;
• продавец (поставщик, изготовитель) имущества.
Лизингодателем может быть юридическое лицо, осуществляющее лизинговую деятельность, то есть передачу в лизинг по договору специально приобретенного для этого имущества, или гражданин, занимающийся предпринимательской деятельностью без образования юридического лица и зарегистрированный в качестве индивидуального предпринимателя. В качестве юридического лица могут выступать: банки и другие кредитные учреждения, в уставе которых предусмотрена лизинговая деятельность, лизинговые компании - финансовые, специализирующиеся только на финансировании сделки (оплате имущества), или универсальные, оказывающие не только финансовые услуги, но и другие услуги, связанные с реализацией лизинговых операций, например, техническое обслуживание, обучение, консультации и т.п.; любая фирма, в учредительных документах которой предусмотрена лизинговая деятельность, имеющая лицензию и достаточное количество финансовых средств.
Лизингополучателем может быть юридическое лицо в любой организационно-правовой форме, осуществляющее предпринимательскую деятельность, или гражданин, занимающийся предпринимательской деятельностью без образования юридического лица и зарегистрированный в качестве индивидуального предпринимателя, получающие имущество в пользование по договору лизинга.
Продавцом лизингового имущества может быть предприятие-изготовитель, торговая организация или другое юридическое лицо, или гражданин, продающие имущество.
Субъектами лизинга могут быть также предприятия с иностранными инвестициями, осуществляющие свою деятельность в соответствии с Федеральным законом РФ «О финансовой аренде (лизинге)» [17].
4. Виды лизинга
В Российской Федерации до сих пор нет четкой классификации видов лизинга. Более того, Закон «О лизинге» от 29 октября 1998г. в старой редакции противоречил классификации лизинга, принятой в международной практике. Противоречия были устранены Федеральным Законом «О внесении изменений и дополнений в Федеральный закон «О лизинге» от 29.01.02г. № 10-ФЗ. В настоящее время данный Закон регулирует только финансовый лизинг. Однако классификация его подвидов в Законе отсутствует, что создает некоторые затруднения для идентификации различных договоров лизинга в целях налогообложения при взаимодействии с фискальными органами государства.
Лизинг можно классифицировать по количеству участников сделки; типу имущества; сектору рынка; форме лизинговых платежей; объему обслуживания; сроку использования имущества и связанных с ним условий амортизации.
В зависимости от количества участников (субъектов) сделки различают:
• двухсторонние лизинговые сделки (прямой лизинг), при которых поставщик имущества и лизингодатель выступают в одном лице;
• многосторонние лизинговые сделки, при которых имущество в лизинг сдает не поставщик, а финансовый посредник, в качестве которого выступает лизинговая компания. Классическим вариантом этого вида сделки является трехсторонняя (поставщик - лизингодатель - лизингополучатель).
По типу имущества различают:
• лизинг движимого имущества (рабочие машины и оборудование для различных отраслей промышленности, средства вычислительной и оргтехники, транспортные средства и т.п.);
• лизинг недвижимого имущества (производственные здания и сооружения).
В зависимости от сектора рынка, где проводятся лизинговые операции, выделяют:
• внутренний лизинг, при котором все участники сделки представляют одну страну;
• международный лизинг, при котором лизингодатель и лизингополучатель находятся в разных странах. Продавец имущества может находиться в одной из этих стран или в другом государстве.
В свою очередь международный лизинг может быть:
• экспортным;
• импортным.
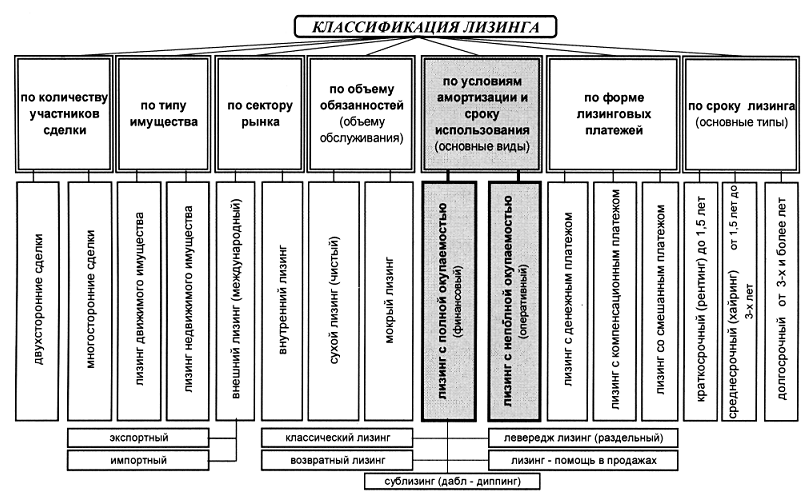
Рис. 2 Классификация лизинговых сделок [14]
В зависимости от формы лизинговых платежей различают:
• лизинг с денежным платежом, при котором выплаты производятся в денежной форме;
• лизинг с компенсационным платежом (или так называемый компенсационный лизинг), при котором лизингополучатель рассчитывается с лизингодателем товарами, как правило, произведенными на арендуемом имуществе, или путем оказания встречных услуг;
• лизинг со смешанным платежом, при котором часть платежа поступает в денежной форме, а другая в виде товаров или услуг.
По объекту обслуживания передаваемого имущества лизинг подразделяется на:
• чистый (сухой);
• мокрый.
Чистый (сухой) лизинг (net leasing) - это отношения, при которых все обслуживание имущества берет на себя лизингополучатель. Поэтому в данном случае расходы по обслуживанию оборудования не включаются в лизинговые платежи. Мокрый лизинг (wet leasing) предполагает обязательное техническое обслуживание оборудования, его ремонт, страхование и другие операции, за которые несет ответственность лизингодатель. Кроме этих услуг, по желанию лизингополучателя лизингодатель может взять на себя обязанности по подготовке квалифицированного персонала, маркетинга, поставке сырья и др. Основными видами лизинга, признанными во всем мире, являются:
• финансовый лизинг (finance lease);
• операционный лизинг (operating lease). У нас в стране "operating lease" больше известен под названием оперативный лизинг. Основными критериями для такого разграничения служат срок использования оборудования, связанные с ним условия амортизации (срок окупаемости), и механизм распределения рисков, связанных со случайной гибелью или порчей переданного в лизинг имущества.
Оперативный (операционный) лизинг (operating lease) характеризуется тем, что срок договора лизинга существенно короче, чем нормативный срок службы имущества, и лизинговые платежи не покрывают полной стоимости имущества. Поэтому лизингодатель вынужден его сдавать во временное пользование несколько раз, и для него возрастает риск по возмещению остаточной стоимости объекта лизинга при отсутствии спроса на него. В связи с этим при всех прочих равных условиях размеры лизинговых платежей при оперативном лизинге гораздо выше, чем в финансовом лизинге.
Финансовый лизинг - (finance lease) представляет собой операцию по специальному приобретению имущества в собственность с последующей сдачей его во временное владение и пользование на срок, приближающийся по продолжительности к сроку эксплуатации [15] и амортизации всей или большей части стоимости имущества. В течение срока договора лизингодатель за счет лизинговых платежей возвращает себе всю стоимость имущества и получает прибыль от лизинговой сделки.
Основные признаки, характеризующие финансовый лизинг, состоят в следующем: появление нового субъекта отношений - продавца имущества; лизингодатель приобретает имущество не для собственного использования, а специально для передачи его в лизинг; право выбора имущества и его продавца принадлежит пользователю; продавец имущества знает, что имущество специально приобретается для сдачи его в лизинг; имущество непосредственно поставляется пользователю и принимается им в эксплуатацию; претензии по качеству имущества, его комплектности, исправлению дефектов в гарантийный срок лизингополучатель направляет непосредственно продавцу имущества; риск случайной гибели и порчи имущества переходит к лизингополучателю после подписания акта приемки-сдачи имущества в эксплуатацию.
Финансовый лизинг имеет несколько различных видов, которые получили самостоятельное название. Классический финансовый лизинг характеризуется трехсторонним характером взаимоотношений и возмещением полной стоимости имущества. По заявке лизингополучателя лизингодатель приобретает у поставщика необходимое оборудование и передает его в лизинг лизингополучателю, возмещая свои финансовые затраты и получая прибыль через лизинговые платежи.
Возвратный лизинг (sale and leaseback) является разновидностью двухсторонней лизинговой сделки. Идея его состоит в следующем. Предприятие, имеющее оборудование, но испытывающее недостаток средств для производственной деятельности, продает свое имущество лизинговой компании, которая, в свою очередь, сдает его в лизинг этому же предприятию. Таким образом, у предприятия появляются денежные средства, которые оно может направить, например, на пополнение оборотных средств. Договор составляется так, что после окончания срока его действия предприятие имеет право выкупа оборудования, восстанавливая на него право собственности. По данной схеме в лизинг можно сдавать и целые предприятия, а поставщик и лизингополучатель являются одним и тем же юридическим лицом. Этот вид лизинга в первую очередь заинтересует хозяйствующих субъектов, испытывающих трудности с финансированием. Таким предприятиям выгодно продать имущество лизинговой компании, одновременно заключить с ней лизинговый договор и продолжить пользоваться имуществом.
Левередж (кредитный, паевой, раздельный) лизинг (leveraged lease), или лизинг с дополнительным привлечением средств наиболее сложный, так как связан с многоканальным финансированием и используется, как правило, для реализации дорогостоящих проектов.
Отличительной чертой этого вида лизинга является то, что лизингодатель, покупая оборудование, выплачивает из своих средств не всю его сумму, а только часть. Остальную сумму он берет в ссуду у одного или нескольких кредиторов. При этом лизинговая компания продолжает пользоваться всеми налоговыми льготами, которые рассчитываются из полной стоимости имущества. Другой особенностью этого вида лизинга является то, что лизингодатель берет ссуду на определенных условиях, которые не очень характерны для отечественных финансово-кредитных отношений.
Кредит берется без права обращения иска на активы лизингодателя. Поэтому, как правило, лизингодатель оформляет в пользу кредиторов залог на имущество до погашения займа и уступает им права на получение части лизинговых платежей в счет погашения ссуды.
Таким образом, основной риск по сделке несут кредиторы: банки, страховые компании, инвестиционные фонды или другие финансовые учреждения, а обеспечением возврата ссуды служат только лизинговые платежи и сдаваемое в лизинг имущество. На Западе более 80% всех лизинговых сделок построены на основе левередж-лизинга. В силу недостаточной развитости лизингового бизнеса и финансовой слабости лизинговых компаний в России, наибольшее распространение получил левередж-лизинг, возможно, с российскими особенностями.
Лизинг-помощь в продажах (sales-aid leasing или vendor leasing) представляет собой осуществление сбыта имущества с использованием лизинга на основании специального соглашения, заключенного между поставщиком (продавцом) имущества и лизинговой компанией. Эти соглашения имеют различные формы.
Сублизинг (sub-lease) - особый вид отношений, возникающих в связи с переуступкой прав пользования предметом лизинга третьему лицу, что оформляется договором сублизинга. При сублизинге лицо, осуществляющее сублизинг, принимает предмет лизинга у лизингодателя по договору лизинга и передает его во временное пользование лизингополучателю по договору сублизинга. Часто лизинг осуществляется не напрямую, а через посредника. Имеется основной лизингодатель, который через посредника, как правило, также лизинговую компанию, сдает оборудование в аренду лизингополучателю [20].
5. Объемы и темпы роста отечественного рынка лизинга
Исполнительный директор Discovery Leasing Advisory Services Василий Кашкин, говоря об объеме и темпах роста отечественного рынка лизинга, обратил внимание на то, что, несмотря на определенные затруднения с финансированием у ряда компаний во второй половине 2007 года, абсолютный размер прироста лизинговых сделок по итогам минувшего года стал максимальным за всю историю лизинга в России.
Проблемы, связанные с затрудненным финансированием, пока коснулись в основном малых лизинговых компаний, преимущественно региональных. Основная же доля российского рынка приходится на несколько десятков крупнейших лизингодателей, которые пока не испытывают проблем с финансированием. Именно поэтому пока кризис ликвидности не слишком сильно снизил темпы прироста лизингового бизнеса. Представители некоторых крупных лизингодателей даже отмечают, что кризис ликвидности позволил им заключать во втором полугодии 2007 года больше сделок, чем планировалось, за счет обращений клиентов, которые не смогли получить финансирование в банках.
Абсолютный размер прироста рынка по итогам 2007 года превысил $10 млрд. Это больше, чем размер самого российского рынка лизинга в течение последних лет, кроме 2006 года. Также это больше, чем рынки лизинга ряда средних европейских стран, таких как Швеция, Австрия, Нидерланды, Швейцария, а также таких стран, как Австралия, ЮАР,