Оценка финансового состояния ШРМЗ ГХК "Шахтерскантрацит"
Теоретическое значение коэффициента оценивается на уровне 0,7-1.
КБ.Л. = (Денежные активы + Дебиторская задолженность) /Текущие пассивы (2.3.5.) КБ.Л. = (стр.150+…+стр.240) / (стр.620+стр.630) (ф. №1)
2000 год. Начало года: КБ.Л. =2567/4059=0,63.
Конец года: КБ.Л. =4556/5617=0,81.
Коэффициент быстрой ликвидности как на начало, так и на конец года находится на недостаточном уровне, хотя и произошло увеличение показателя на 0,18 (28,57 %).
2001 год. Начало года: КБ.Л. =4556/3555=1,28.
Конец года: КБ.Л. =4372/3311=1,32.
Показатель, как на начало, так и на конец года превышает норму. Такое увеличение коэффициента быстрой ликвидности на 3,12 % объясняется снижением суммы текущих обязательств на 6,87 % и сокращением дебиторской задолженности на 4,04 %.
2002 год. Начало года: КБ.Л. =4369/3370=1,29.
Конец года: КБ.Л. =4449/4092=1,09.
В начале года коэффициент быстрой ликвидности был равен 1,29, а к концу года снизился до 1,09. Это свидетельствует о том, что для погашения краткосрочных долгов ликвидных активов недостаточно и, в случае необходимости, предприятие будет вынуждено расплачиваться за счет товарно-материальных запасов.
6. Коэффициент абсолютной ликвидности позволяет определить долю краткосрочных обязательств, которую предприятие может погасить в ближайшее время, не дожидаясь оплаты дебиторской задолженности и реализации других активов.
Значение коэффициента считается теоретически достаточным, если оно превышает 0,2-0,3.
КА.Л. =Денежные активы / Текущие пассивы; (2.3.6.)
КА.Л. = (стр.220+стр.230+стр.240) / (стр.620+стр.630) (ф. №1).
Из-за отсутствия в балансе (форма № 1) данных по строкам 220,230 и 240 расчет коэффициента абсолютной ликвидности представляется невозможным.
7. Доля оборотных средств в активах.
Д ОБ=Текущие активы / Валюта баланса; (2.3.7.)
Д ОБ= (стр.260+стр.270) /стр.280 (ф. №1).
2000 год. Начало года: Д ОБ=3985/9442=0,42.
Конец года: Д ОБ= 5565/10611= 0,52.
Доля оборотных средств в активах по сравнению с началом года значительно изменилась на 0,1 долю (19,23 %). Это произошло за счет значительного увеличения денежных средств (1580т. грн., или 28,39%) и валюты баланса соответственно (1169 т. грн, или 11,02 %).
2001 год. Начало года: Д ОБ= 5565/10612= 0,52.
Конец года: Д ОБ= 5602/10237= 0,54.
Этот показатель за отчетный период практически не изменился (+3,7 %) за счет незначительного роста суммы оборотных средств.
2002 год. Начало года: Д ОБ=5599/10234= 0,55.
Конец года: Д ОБ=5454/9760= 0,56.
По сравнению с началом года доля оборотных средств в активах практически не изменилась (+0,01, или на 1,02 %).
8. Доля запасов в текущих активах.
ДЗ=Запасы /Текущие активы; (2.3.8.)
ДЗ= (стр.100+…+стр.140) /стр.260 (ф. №1).
2000 год. Начало года: Дз= 1262/3985= 0,32
Конец года: Дз= 859/5565= 0,15
Уменьшение доли запасов в текущих активах на 0,17 (53,13%) произошло за счет уменьшения запасов на 403 тыс. грн. (31,93%), а также за счет увеличения темпов роста текущих активов на 1580 тыс. грн. (28,39%).
2001 год. Начало года: Дз= 859/5565= 0,15
Конец года: Дз= 1080/5602= 0, 19
Доля запасов в текущих активах на конец отчетного года в сравнении с началом года увеличилась на 0,04 (или на 26,67%) вследствие опережающих темпов роста стоимости запасов.
Таким образом, можно сделать вывод, что структура текущих активов на конец года стала менее ликвидной.
2002 год. Начало года: Дз=1080/5599=0, 19
Конец года: Дз= 857/5454=0,16
Доля запасов в текущих активах за отчетный период уменьшилась на 0,03 (или 15,79%) вследствие уменьшения запасов на 223 тыс. грн. (20,65%) и незначительного уменьшения текущих активов на 145 тыс. грн. (2,59%).
Таким образом, можно сделать вывод, что структура текущих активов на конец года стала более ликвидной.
9. Доля собственных оборотных средств в покрытии запасов.
ДСОС =Собственные оборотные средства / Запасы; (2.3.9.)
ДСОС = (стр.380+стр.430-стр.080) / (стр.100+…+стр.140) (ф. №1).
2000 год. Начало года: Д СОС = - 117/1262= - 0,09
Конец года: Д СОС = - 95/859= - 11,06
Показатель доли собственных оборотных средств в покрытии запасов как на начало. так и на конец года находится на недостаточном уровне.
2001 год. Начало года: Д СОС =2010/859=2,3
Конец года: Д СОС =1690/1080=1,6
Сокращение доли собственных оборотных средств в покрытии запасов свидетельствует об ухудшении ликвидности и финансовой устойчивости предприятия и объясняется сокращением суммы собственных оборотных средств на 15,93% и ростом запасов на 25,72%.
2002 год. Начало года: Д СОС =1628/1080=1,51
Конец года: Д СОС =908/857=1,06
В начале года 151% стоимости запасов финансировался за счет собственных оборотных средств, тогда как в конце отчетного года уменьшение показателя (106%) свидетельствует об ухудшении ликвидности собственных оборотных средств.
10. Коэффициент покрытия запасов.
КПЗ=Нормальные источники формирования запасов/Запасы; (2.3.10.)
КПЗ = ИФЗ / (стр.100+…+стр.140) (ф. №1).
2000 год. Начало года: КПЗ = 449/1262=0,36
Конец года: КПЗ = 551/859=0,64
Коэффициент покрытия запасов в 2000 году находится на недостаточном уровне (нижний рубеж этого показателя - 1). Но его повышение на конец года позволяет сделать вывод о некотором улучшении финансового состояния предприятия.
2001 год. Начало года: КПЗ =2656/859=3,09
Конец года: КПЗ =2264/1080=2,09
Резкое увеличение коэффициента покрытия запасов произошло за счет перерасчета оборотных активов вследствие изменения учетной политики предприятия. Сокращение коэффициента покрытия запасов произошло из-за снижения источников формирования запасов на 392 тыс. грн. (14,76%) и увеличения темпов роста запасов на 221 тыс. грн. (или 20,46%).
2002 год. Начало года: КПЗ =2202/1080=2,04
Конец года: КПЗ =1815/857=2,12
Коэффициент покрытия запасов на начало анализируемого периода составил 2,04, что свидетельствует о достаточно устойчивом финансовом положении предприятия. Его увеличение на конец года до 2,12 позволяет сделать выводы об улучшении финансового состояния предприятия.
2.4 Определение типа финансовой устойчивости путем соотношения величины собственных оборотных средств и материальных запасов
Одна из важнейших характеристик финансового положения предприятия - стабильность его деятельности в свете долгосрочной перспективы. Она связана с общей финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов. Недостаточная финансовая устойчивость может привести к неплатежеспособности предприятия и отсутствию у него средств для дальнейшего развития, а чрезмерная финансовая устойчивость будет мешать развитию предприятия через необходимость создания излишних запасов и резервов. В связи с этим определение финансовой устойчивости предприятия относится к важнейшим заданиям экономико-финансового анализа. (9; 101).
Финансово устойчивым считается такое предприятие, которое преимущественно за счет собственных источников покрывает средства, вложенные в активы; не допускает неоправданной дебиторской и кредиторской задолженности; расплачивается в срок по своим обязательствам.
Сущностью финансовой устойчивости предприятия является соотношение стоимости материальных оборотных средств и величины собственных и заемных источников их формирования, то есть обеспеченность запасов и затрат источниками финансирования. Платежеспособность выступает внешним проявлением финансовой устойчивости. (2; 244).
Источниками формирования материально-производственных запасов (МЗ) выступают:
собственные оборотные средства (СОС);
краткосрочные кредиты банков и займы (КК);
расчеты с кредиторами по товарным операциям (КЗ).
В зависимости от соотношения величин показателей материально-производственных запасов, собственных оборотных средств и прочих источников формирования запасов можно с определенной степенью условности выделить следующие типы финансовой устойчивости:
Абсолютная финансовая устойчивость, являющая собой крайний тип финансовой устойчивости. Она задается условием:
МЗ < СОС. (2.4.1.)
МЗ=2202, СОС =1628 - на начало периода.
МЗ=1815, СОС =908 - на конец периода.
Данные формы № 1 "Баланс" по моему предприятию не соответствуют этому типу финансовой устойчивости.
2. Нормальная финансовая устойчивость, гарантирующая платежеспособность предприятия, которая описывается следующим уравнением:
СОС < МЗ < СОС+КК+КЗ. (2.4.2.)
КК= 0, КЗ = 574, МЗ = 2202, СОС = 1628 - на начало периода.
КК= 58, КЗ = 849, МЗ = 1815, СОС = 908 - на конец периода.
Таким образом, можно сделать вывод, что и этот тип финансовой устойчивости не соответствует данным моего предприятия. Приведенное соотношение соответствует положению, когда успешно функционирующее предприятие использует для покрытия запасов "нормальные источники средств" - собственные и привлеченные.
3. Неустойчивое финансовое положение, сопряженное с нарушением платежеспособности, но тем не менее сохранена возможность восстановления равновесия за счет источников, ослабляющих финансовую напряженность (И). К таким источникам относятся:
временно свободные собственные средства (фонды экономического стимулирования, финансовые резервы и др.);
привлеченные средства (превышение нормальной кредиторской задолженности над дебиторской);
кредиты банка на временное пополнение оборотных средств и прочие заемные средства.
Уравнение, по которому определяется неустойчивое финансовое состояние, выглядит следующим образом:
МЗ=СОС+КК+КЗ+И. (2.4.3.)
КК=0, КЗ = 574, МЗ = 2202, СОС = 1628 - на начало периода.
КК=58, КЗ = 849, МЗ = 1815, СОС = 908 - на конец периода.
Как видно из приведенных данных в отчетном периоде величина запасов и затрат на предприятии равна сумме собственных оборотных средств предприятия, и кредиторской задолженности, значит мое предприятие имеет неустойчивое финансовое положение. Неустойчивое финансовое состояние характеризуется наличием нарушений финансовой дисциплины (задержки в оплате труда, использование временно свободных собственных средств резервного фонда и фондов экономического стимулирования, перебои в поступлении денег на расчетные счета, неустойчивая рентабельность и так далее). (2; 244-245).
Кризисное финансовое состояние, при котором предприятие находится на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность предприятия не покрывают даже его кредиторской задолженности и просроченных ссуд:
МЗ > СОС+КК+КЗ+И. (2.4.4.)
КЗ = 574, МЗ = 2202, СОС = 1628 - на начало периода.
КЗ = 849, МЗ = 1815, СОС = 908 - на конец периода.
Показатели моего предприятия не характеризуют финансовое состояние Шахтерского ремонтно-механического завода как кризисное.
Кризисное финансовое состояние характеризуется кроме выше указанных признаков неустойчивости финансового положения наличием регулярных неплатежей, по которым кризисное состояние может быть классифицировано следующим образом:
первая степень (наличие просроченных ссуд банка);
вторая степень (наличие, кроме того, просроченной задолженности поставщикам за товары);
третья степень (наличие, кроме того, недоимок в бюджеты), которая практически граничит с банкротством.
Для характеристики финансовой устойчивости предприятия используется ряд коэффициентов:
1. Коэффициент автономии (коэффициент концентрации собственного капитала).
Ка =Собственные средства / Валюта баланса (2.4.5.)
К а = (стр.380+стр.430) /стр.640 (ф. №1)
2000 г. На начало периода: Ка = 5340/9442 = 0,57.
На конец периода: Ка = 4951/10611= 0,47.
На начало 2000 года коэффициент автономии находится в пределах нормы, к концу года наблюдается снижение коэффициента автономии на 0,1 (17,54%) из-за сокращения собственных средств на 389 тыс. грн. (или 7,28%) и увеличения общей стоимости имущества на 1169 тыс. грн. (11,02%).
2001 г. На начало периода: Ка = 7057/10612 = 0,67.
На конец периода: Ка = 6325/10237 = 0,62.
Значение коэффициента автономии превышает норму 0,5 - это свидетельствует о том, что предприятие нерационально использует собственные средства там, где можно обойтись заемными.
2002 г. На начало периода: Ка = 6263/10234= 0,62.
На конец периода: Ка = 5214/9760= 0,53.
Коэффициент автономии капитала (коэффициент концентрации собственного капитала) на начало и на конец отчетного года довольно высок, несмотря на его сокращение. Высокий удельный вес собственного капитала свидетельствует о способности предприятия с большой достоверностью погасить долги за счет собственных средств.
Сокращение коэффициента автономии произошло вследствие уменьшения источников собственных и приравненных к ним средств на 1049 тыс. грн. (16,75%) и уменьшения общей суммы хозяйственных средств на 474 тыс. грн. (4,63%).
Коэффициент соотношения заемных и собственных средств (коэффициент финансирования).
Кз/с = Заемные средства / Собственные средства (2.4.6.)
Кз/с = (стр.480+стр.620+стр.630) / (стр.380+стр.430) (ф. №1)
2000 г. На начало периода: Кз/с = 4102/5340= 0,77.
На конец периода: Кз/с = 5660/4951=1,14.
Коэффициент соотношения заемных и собственных средств достигает высокого уровня на конец года, то есть у предприятия велика зависимость от заемных средств.
2001 г. На начало периода: Кз/с = 3555/7057= 0,50.
На конец периода: Кз/с = 3912/6325= 0,62.
Из-за изменения учетной политики предприятия были пересмотрены текущие обязательства предприятия на начало года и таким образом коэффициент соотношения заемных и собственных средств на начало и конец года не превышает максимально допустимый уровень 1, что говорит о достаточно высоком уровне финансовой устойчивости предприятия.
2002 г. На начало периода: Кз/с = 3971/6263= 0,63.
На конец периода: Кз/с = 4546/5214= 0,87.
Как на начало, так и на конец 2002 года коэффициент соотношения заемных и собственных средств находится на достаточно высоком уровне, что свидетельствует о рациональном использовании заемных и собственных средств. За 2002 год коэффициент соотношения заемных и собственных средств увеличился на 0,24, или на 27,59% вследствие уменьшения долгосрочных обязательств на 147 тыс. грн. (24,46%), увеличения бюджетных обязательств на 722 тыс. грн. (21,42%), уменьшения собственных средств на 1049 тыс. грн. (16,75%).
Коэффициент маневренности собственных средств.
К м = СОС/Собственные средства (2.4.7.)
К м = (стр.380+стр.430-стр.080) / (стр.380+стр.430) (ф. №1)
2000 г. На начало периода: К м = - 117/5340= - 0,02.
На конец периода: К м = - 95/4951= - 0,02.
Коэффициент маневренности собственных средств находится на недостаточном уровне, что свидетельствует о низкой мобильности собственных средств.
2001 г. На начало периода: К м = 2010/7057= 0,28.
На конец периода: К м =1690/6325= 0,27.
Коэффициент маневренности по сравнению с началом периода практически не изменился. Это связано с тем, что сокращение собственных оборотных средств произошло главным образом за счет сокращения суммы собственного капитала.
2002 г. На начало периода: К м = 1628/6263 = 0,26.
На конец периода: К м = 908/5214 = 0,17.
Большая часть собственного капитала (83% на конец года) инвестирована во внеоборотные активы.
Коэффициент имущества производственного назначения.
Кпн = (Основные средства + Запасы) / Валюта баланса (2.4.8.)
Кпн = (стр.030+стр.100+…+стр.140) / стр.280 (ф. №1)
2000 г. На начало периода: Кпн = 6317/9442=0,67.
На конец периода: Кпн = 5503/10611=0,52.
На основе данных нормальным считается ограничение, когда реальная стоимость имущества составляет более 0,5 от общей стоимости активов. Снижение коэффициента имущества производственного назначения на конец года объясняется тем, что в текущем году выросли объемы товаров на складе и дебиторская задолженность за выполненные услуги и работы. И, как следствие, их доля в общей сумме активов возросла, а доля стоимости реальных активов понизилась.
2001 г. На начало периода: Кпн = 5503/10612=0,52.
На конец периода: Кпн = 5291/10237=0,52.
Уровень коэффициента имущества производственного назначения находится в пределах нормы.
2002 г. На начало периода: Кпн = 5291/10234=0,52.
На конец периода: Кпн =4739/9760=0,49.
Коэффициент имущества производственного назначения на конец года уменьшился на 0,03 (5,77%). Таким образом, коэффициент достиг критической границы и в этом случае целесообразно привлечение долгосрочных заемных средств для увеличения имущества производственного назначения.
2.5 Оценка деловой активности предприятия
Стабильность финансового состояния предприятия в условиях рыночной экономики обусловлена в значительной мере его деловой активностью. Главными качественными и количественными критериями деловой активности предприятия являются: широта рынков сбыта продукции, включая наличие поставок на экспорт, репутация предприятия, степень выполнения плана по основным показателям хозяйственной деятельности, обеспечение заданных темпов их роста, уровень эффективности использования ресурсов (капитала), стойкость экономического роста.
Деловая активность предприятия в финансовом аспекте проявляется, прежде всего, в скорости оборота его средств. Анализ деловой активности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов оборачиваемости, которые в обобщенном виде представляют собой отношение выручки от реализации продукции к средней за период величине средств или их источников. Важность показателей оборачиваемости объясняется тем, что на финансовую рентабельность, наряду с финансовой структурой капитала и рентабельностью продаж, определяемой ценообразовательной политикой предприятия и уровнем затрат, оказывает влияние и деловая активность предприятия, измеряемая оборачиваемостью средств или их источников.
Для анализа деловой активности предприятия используются следующие финансовые показатели.
1 Коэффициент общей оборачиваемости активов (другое название - коэффициент трансформации) отражает скорость оборота (в количестве оборотов за период) всего капитала предприятия, т.е. показывает, сколько раз за анализируемый период совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли, или сколько денежных единиц реализованной продукции принесла каждая единица активов.
ОА = стр.010 Ф. №2/стр.280 Ф №1. (2.5.1.)
2000 г. На начало периода: ОА = 5260/9442 = 0,56
На конец периода: ОА = 3899/10611= 0,37
Таким образом, по данным 2000 года коэффициент общей оборачиваемости активов снизился на 0, 19, или на 33,92%. Уменьшение произошло за счет снижения выручки от реализации продукции на 1361 тыс. грн. (25,87%) и увеличения общей валюты баланса на 1169 тыс. грн (12,38%).
2001 г. На начало периода: ОА = 3899/10612 = 0,37
На конец периода: ОА = 2477/10237 = 0,24
Подводя итоги 2001 года, можно отметить уменьшение количества полных циклов производства и обращения, совершаемых за год и приносящих прибыль предприятию. Коэффициент общей оборачиваемости активов снизился на 0,13 (35,14%), что свидетельствует о замедлении кругооборота средств предприятия. Замедление оборачиваемости активов объясняется как сокращением выручки от реализации на 36,47%, так и снижением стоимости активов на 3,5 %.
2002 г. На начало периода: ОА = 2477/10234 = 0,24
На конец периода: ОА = 3015/9760 = 0,31
Коэффициент общей оборачиваемости активов показывает сколько денежных единиц реализованной продукции принесла каждая единица активов. В связи с увеличением коэффициента общей оборачиваемости активов на 0,07 (22,58%) можно сделать вывод о более эффективном использовании активов.
2. Фондоотдача характеризует эффективность использования явных средств, измеряемую величиной продаж, приходящейся единицу стоимости средств.
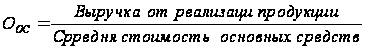 (2.5.2.)
Оос= стр.010 Ф. №2/стр.030 (стр.031) Ф. №1.
2000 г. По остаточной стоимости:
На начало периода: Оос= 5260/5055 = 1,04;
На конец периода: Оос= 3899/4644 = 0,84;
По первоначальной стоимости:
На начало периода: Оос= 5260/12298 = 0,43;
На конец периода: Оос= 3899/12269 = 0,32.
Анализируя данные за 2000 год, можно выявить факторы, которые обусловили снижение фондоотдачи.
К ним относятся неполное использование производственных мощностей, снижение удельного веса машин и оборудования в составе основных производственных фондов, наличие неработающего оборудования, снижение коэффициента сменности работы оборудования, простои оборудования, увеличение износа основных фондов.2001 г. По остаточной стоимости:
На начало периода: Оос=3899/4644= 0,84.
На конец периода: Оос=2477/4211= 0,59
По первоначальной стоимости:
На начало периода: Оос=3899/12269 = 0,32
На конец периода: Оос=2477/11902 = 0,21
В отчетном периоде наблюдалось снижение эффективности использования основных средств предприятия, о чем свидетельствует снижение фондоотдачи, которое произошло вследствие сокращения объема реализации продукции.
2002 г. По остаточной стоимости:
На начало периода: Оос=2477/4211=0,59
На конец периода: Оос=3015/3882=0,78
По первоначальной стоимости:
На начало периода: Оос=2477/11902=0,21
На конец периода: Оос=3015/11525=0,26
Увеличение коэффициента фондоотдачи свидетельствует о том, что в отчетном году основные производственные фонды используются более эффективно, что должно положительно повлиять на увеличение производства и снижение производственных затрат.
3 Коэффициент оборачиваемости собственных средств характеризует различные аспекты деятельности: с коммерческой точки зрения он отражает либо излишки продаж, либо их остаточность, с финансовой - скорость оборота вложенного капитала, с экономической - активность денежных средств, которыми рискуют собственники предприятия. Резкий рост этого показателя отражает повышение уровня продаж, которое в значительной степени должно обеспечиваться кредитами, а следовательно - снижать финансовую устойчивость. Низкое значение показателя означает бездействие части собственных средств. Коэффициент оборачиваемости собственных средств рассчитывается по формуле
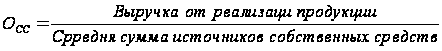 (2.5.3.)
О сс = стр.010 Ф. № 2/ (стр.380+стр.430 Ф. №1).
2000 г. На начало периода: Осе = 5260/5340 = 0,99.
На конец периода: Осе = 3899/4951 = 0,79.
По данным 2000 года коэффициент оборачиваемости собственного капитала за отчетный год снизился на 0,2 (20, 20%) из-за снижения выручки от реализации продукции на 1361 тыс. грн. (25,87%) и снижения стоимости собственных средств на 389 тыс. грн. (7,28%).
Отсюда, мы выяснили, что собственные средства на предприятии или бездействуют или используются недостаточно эффективно.
В этом случае можно указать на необходимость вложения собственных средств в другой, более соответствующий данным условиям источник дохода.
2001 г. На начало периода: Осе =3899/7057 = 0,55;
На конец периода: Осе =2477/6325 = 0,39.
Коэффициент оборачиваемости собственного капитала за отчетный год снизился. То есть, если на начало года на 1 гривну реализованной продукции приходилось 55 коп. собственного капитала, то на конец отчетного периода - 39 коп, что произошло вследствие падения объема реализации.
2002 г. На начало периода: Осе =2477/6263 = 0,39;
На конец периода: Осе =3015/5214 = 0,58.
Коэффициент оборачиваемости собственного капитала по сравнению с началом года повысился на 0,19 (48,72%), что влечет за собой увеличение кредитных ресурсов и возможность достижения того предела, когда кредиторы больше участвуют в деле, чем собственники. В этом случае отношение обязательств к собственному капиталу увеличивается, снижается безопасность кредиторов, и компания может иметь серьезные затруднения, связанные с уменьшением доходов или общей тенденцией снижения цен.
4 Коэффициент оборачиваемости материальных оборотных средств отражает число оборотов запасов предприятия за анализируемый период. Снижение данного показателя свидетельствует об относительном увеличении производственных запасов и незавершенного производства или о снижении спроса на готовую продукцию. В целом, чем выше показатель оборачиваемости запасов, тем меньше средств связано в этой наименее ликвидной статье оборотных средств, тем более ликвидную структуру имеют оборотные средства и тем устойчивее финансовое положение предприятия. Коэффициент оборачиваемости материальных оборотных средств определяется по формуле 2.5.4.:
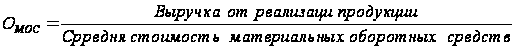
Омос = стр.010 Ф. №2/ (стр.100+. +стр.140 Ф. №1).
Более точно коэффициент оборачиваемости запасов можно оценить отношением затрат на производство реализованной продукции к средней за период величине запасов.
Оборачиваемость материальных оборотных средств в днях определяется отношением длительности анализируемого периода коэффициенту оборачиваемости.
2000 г. На начало периода: О мос = 5260/1262=4,16.
В днях: 360/4,16=87 дн.
На конец периода: О мос = 3899/859=4,54.
В днях: 360/4,54 = 79 дн.
Оборот запасов предприятия за 2000 год составил 4,16 на начало года и 4,54 на конец года. Увеличение показателя свидетельствует об относительном снижении производственных запасов и о повышении спроса на готовую продукцию. Увеличение коэффициента оборачиваемости материальных оборотных средств связано с уменьшением выручки от реализации на 1361 тыс. грн. (25,87%) и стоимости материальных оборотных средств на 403 тыс. грн. (31,93%).
2001 г. На начало периода: О мос =3899/859=4,54;
В днях: 360/4,54=79 дн.
На конец периода: О мос = 2477/1080=2,29.
В днях: 360/2,29=157 дн.
В анализируемом периоде скорость оборота материальных оборотных средств снизилась на 49,56%, и, как следствие этого, продолжительность одного оборота выросла на 98,73%.
Снижение оборачиваемости запасов вызвано снижением выручки от реализации продукции и ростом стоимости материальных оборотных средств.
2002 г. На начало периода: О мос =2477/1080=2,29;
В днях: 360/2,29=157 дн.
На конец периода: О мос = 3015/857=3,52.
В днях: 360/3,52=102 дн.
Показатель оборачиваемости материальных оборотных средств, выраженный в днях, отражает цикл в период которого оплачиваются счета и реализуются материально-производственные запасы превращаются в наличные денежные средства. Ускорение оборачиваемости, достигаемое за счет сокращения времени производства и обращения, оказывает положительный эффект на результаты деятельности предприятия.
5 Коэффициент оборачиваемости дебиторской задолженности (коэффициент оборачиваемости по расчетам).
Большое внимание при анализе текущих активов должно быть уделено дебиторской задолженности. При наличии конкуренции и сложностей сбыта продукции предприятия продают ее, используя формы последующей оплаты.
После общего ознакомления с составом и структурой дебиторской задолженности необходимо дать оценку ее с точки зрения реальной стоимости (так как не вся она может быть взыскана), влияния на финансовые результаты предприятия. Аналитику необходимо знать реальность и правильность оформления и определения вероятности возврата дебиторской задолженности. Поэтому целесообразно изучать:
какой процент невозврата дебиторской задолженности приходится на одного или нескольких главных должников (этот процент характеризует концентрацию невозврата дебиторской задолженности), будет ли влиять неплатеж одним из главных должников на финансовое положение предприятия;
каково распределение дебиторской задолженности по срокам образования;
были ли приняты в расчет скидки и другие условия в пользу потребителя, например его право на возврат продукции.
Важным является изучение показателей качества и ликвидности дебиторской задолженности.
Под качеством понимается вероятность получения этой задолженности в полной сумме. Показателем вероятности является срок образования дебиторской задолженности, а также удельный вес просроченной задолженности.
Показатель ликвидности дебиторской задолженности характеризует скорость, с которой она будет превращена в денежные средства (наличность), то есть это тоже оборачиваемость.
В процессе хозяйственной деятельности предприятие предоставляет товарный кредит для потребителей своей продукции, т.е. существует разрыв во времени между продажей вара и поступлением оплаты за него, в результате чего возникает дебиторская задолженность. Коэффициент оборачиваемости дебиторской задолженности показывает, сколько раз за год обернулись средства, вложенные в расчеты. Он определяется как ношение выручки от реализации продукции к среднему размеру дебиторской задолженности:
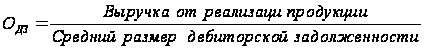 (2.5.5.)
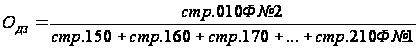
В разумных пределах, чем больше количество оборотов, тем лучше. В этом случае предприятие быстрее получает оплату по счетам.
Используя этот коэффициент, можно рассчитать более наглядный показатель - период инкассации, т.е. время, в течение которого дебиторская задолженность обратится в денежные средства. Для этого необходимо разделить продолжительность анализируемого периода на коэффициент оборачиваемости по расчетам.
2000г. На начало периода: Одз = 5260/2567 = 2,05.
В днях: 360/2,05 = 176дн.
На конец периода: Одз = 3899/4556 = 0,85.
В днях: 360/0,85 =424 дн.
2001г. На начало периода: Одз = 3899/4556 = 0,85.
В днях: 360/0,85 = 424дн.
На конец периода: Одз = 2477/4372 = 0,57.
В днях: 360/0,57 =632 дн.
Из-за плохого финансового состояния должников (шахт) коэффициент оборачиваемости дебиторской задолженности (коэффициент оборачиваемости по расчетам) очень низкий, а оборачиваемость в днях, наоборот, очень высокая. В данных за 2000 и 2001 годы наблюдается тенденция замедленной оборачиваемости дебиторской задолженности, что связано в 2000 году с сокращением выручки от реализации (25,87%) и ростом дебиторской задолженности (77,48%), в 2001 году с сокращением выручки от реализации (36,47%) и ростом дебиторской задолженности (4,04%).
2002г. На начало периода: Одз = 2477/4369 = 0,57.
В днях: 360/0,57 = 632дн. На конец периода: Одз = 3015/4449 = 0,68.
В днях: 360/0,68 =529 дн.
В отчетном периоде наблюдается положительная тенденция ускорения оборачиваемости дебиторской задолженности, что связано с более быстрыми темпами увеличения суммы дебиторской задолженности и одновременного увеличения выручки от реализации продукции (дебиторская задолженность снизилась на 21,72%, в то время как выручка - на 1,83%). Ускорение оборачиваемости дебиторской задолженности привело к сокращению периода инкассации на 103 дня.
6 Коэффициент оборачиваемости кредиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого предприятию. Рост коэффициента означает увеличение скорости оплаты задолженности предприятия, снижение - рост покупок в кредит, формула расчета коэффициента оборачиваемости кредиторской задолженности имеет вид:
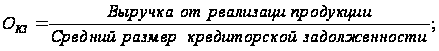 (2.5.6.)
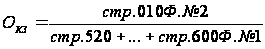
Более точно коэффициент оборачиваемости кредиторской задолженности можно оценить отношением затрат на производство реализованной продукции к средней за период сумме кредиторской задолженности.
Срок оборота кредиторской задолженности определяется как частное от деления длительности анализируемого периода на коэффициент оборачиваемости кредиторской задолженности.
Чем