Анализ современного состояния и разработка мер по совершенствованию налоговой системы РФ
2.2 Характеристика налоговой системы субъектов РФ
Как известно, налоговая система РФ включает в себя три подсистемы налогов – федеральную, региональную и местную. При этом действующее законодательство связывает с каждым уровнем власти не столько право на получение соответствующих налоговых доходов, сколько компетенцию введения тех или иных налогов. Налоговые же доходы в большинстве своем распределяются между бюджетами разных уровней. При этом классификация налога (федеральный, региональный или местный) не всегда имеет первостепенное значение. Исторически сложилось, что наиболее мощные объекты налогообложения сосредоточены в распоряжении федеральных органов власти. В пользу Федерации взимаются налоги на доходы и прибыль, налог на добавленную стоимость и акцизы, ресурсные и экологические налоги, а также таможенные пошлины. С 2001 года в федеральный бюджет поступает более 70% сумм единого социального налога. Таким образом, не только федеральный, но и консолидированный бюджет страны формируется в основном за счет федеральных налогов [37]. В условиях, когда основные налоговые доходы аккумулируются в федеральном центре, у него объективно возникает необходимость финансировать нижестоящие бюджеты. Осуществляется такое финансирование двумя способами. Первый представляет собой разделение полученных доходов от федеральных налогов между бюджетами всех уровней. Здесь разделение доходов идет в момент их образования в восходящем финансовом потоке. Второй способ заключается в перераспределении части средств федерального бюджета (в форме различных фондов, в первую очередь ФФПСРФ) в пользу регионов – то есть в нисходящем финансовом потоке. Первый способ, как нам представляется, позволяет регионам проводить налоговую политику в ограниченных рамках, второй – не предусматривает такой политики в принципе. При "восходящем" движении финансовых ресурсов, доходы от федеральных налогов непосредственно распределяются в пользу соответствующих бюджетов в форме так называемых "закрепленных" доходов. Размер этого закрепления оговаривается законодателем ежегодно в законе о федеральном бюджете на очередной год. Так, например, в 2006 году в региональные бюджеты зачислялась часть акцизов, три четверти налога на прибыль, все поступления налога на доходы физических лиц, определенная часть ресурсных налогов. Принятый механизм закрепления, при котором размер перераспределения восходящих финансовых потоков из года в год меняется, ведет к нестабильности доходной части региональных бюджетов [37]. Ограниченность закрепленных доходов периодом в один год лишает регионы стимула развивать налоговые базы федеральных налогов. Единственным, но существенным исключением является налог на прибыль. Налоговым кодексом закреплены собственные ставки налога на прибыль для бюджетов различных уровней. Обратимся к возможностям налоговой политики региона в отношении собственно региональных налогов. Ввод в действие второй части Налогового кодекса РФ в 2000 году определил третий этап создания налоговой системы страны. С этого времени формирование полноценных и адекватных российской экономике налоговых отношений вступило в завершающую фазу. Основные федеральные налоги уже взимаются в соответствии с Налоговым кодексом. В отличие от федеральных, региональные налоги все еще не достаточно полно определены кодексом. В связи с этим, рамки налоговой политики регионов неоправданно сужены. Налоговый кодекс относит к региональным налогам, в частности налог на игорный бизнес и налог на имущество юридических лиц (ст. 14 НК РФ). Однако в его тексте конкретно эти налоги еще не определены и взимаются на основании федеральных законов. Таким образом, по компетенции ввода эти налоги следует отнести к федеральным. Тем не менее, определенные элементы налоговой политики региона в отношении этих налогов присутствуют [20]. Налог на имущество юридических лиц дает возможность регионам, манипулировать налоговой ставкой (в пределах максимальной, установленной федеральным законом) и предоставлять дополнительные льготы отдельным категориям плательщиков. Следует отметить, что альтернативой налогу на имущество является налог на недвижимость. Этот налог, как известно, не взимается с активной части основных фондов, что положительно влияет на деятельность реального сектора экономики. Кроме рассмотренных налогов, в компетенции регионов находятся два специальных налоговых режима – единый сельскохозяйственный налог и единый налог на вмененный доход (ЕНВД). Последний вводится законом субъекта Федерации, там же определяется перечень облагаемых видов деятельности (в пределах, указанных НК РФ). Кроме того, региональные власти определяют один из корректирующих коэффициентов, что позволяет регулировать налогообложение различных групп плательщиков. Ставка сельскохозяйственного налога, право на введение которого субъекты РФ получили в этом году, также в значительных пределах (до 25% от общей ставки) зависит от решения региональных властей. В завершение следует отметить, что возможности проведения налоговой политики регионами существенно ограничены. В соответствии с НК РФ субъекты Федерации могут варьировать только ставки и льготы в части налогов, относящихся к их компетенции. Такие права им предоставлены в отношении прямых федеральных налогов – по налогу на прибыль и по налогу на доходы физических лиц. При этом заметна противоречивая направленность такой политики – если в отношении прибыли юридических лиц она может быть направлена на снижение налогового пресса, то в отношении доходов физических лиц – наоборот. Что касается налоговой политики регионов, основанной на собственных налогах, то здесь определенные возможности есть только в отношении малого предпринимательства. Представляется, что сложившаяся система налогового регулирования на уровне субъектов Федерации не отвечает ведущей роли регионов и нуждается в дальнейшем совершенствовании.
2.3 Практические аспекты организации налоговых органов по сбору обязательных платежей
2.3.1 Особенности контроля, формирования и исполнения бюджетных показателей
Оценка эффективности налогового администрирования основывается на детальном исследовании факторов и тенденций поступления налогов и сборов в консолидированный бюджет Российской Федерации, а также на качественных и количественных характеристиках определения налогового потенциала регионов, налоговой нагрузки на экономику, поступления налогов и сборов в бюджеты разных уровней власти, а также задолженности и недоимок в бюджеты разных уровней по основным видам налогов и сборов. Исследование процессов поступления налогов и сборов в бюджетную систему страны за период 2000–2006 гг., позволило сделать следующие выводы. В течение всего рассматриваемого периода 2000–2006 гг. объем налоговых поступлений в бюджетную систему Российской Федерации увеличивался, причем превышение темпов роста поступления налогов относительно роста индекса потребительских цен свидетельствует об увеличении налоговых доходов бюджетной системы в реальном выражении. Так, увеличение поступлений в реальном отношении в 2005 г. составило 108,5%, а в 2006 г. – 113,9% (без дополнительных поступлений в результате реализации обеспечительных мер к отдельным налогоплательщикам в 2005 г.). В 2002–2006 гг. в России наблюдалась тенденция к стабилизации налоговых поступлений в бюджетную систему в процентном выражении к произведенному в стране ВВП, что свидетельствует о сокращении налоговой нагрузки на экономику, являющемся следствием целенаправленной налоговой политики (табл. 2.1) [30].
Таблица 2.1 Поступление налогов и сборов в бюджетную систему Российской Федерации в 2000–2006 гг.*
| Показатели | 2000 г. | 2001 г. | 2002 г. | 2003 | 2004 | 2005 г | 2006 |
| Фактически поступило, млрд руб. | 1716,3 | 2509,6 | 3094,2 | 3566,2 | 4426,4 | 5701,7 | 6763,4 |
| % к ВВП | 23,5 | 28,1 | 28,6 | 26,9 | 26,0 | 26,4 | 25,3 |
| % к предыдущему периоду | 163,0 | 146,2 | 123,3 | 115,3 | 124,1 | 128,8 | 118,6 |
| Справочно: ИПЦ (среднее за год по отношению к среднему предыдущего года) | 120,2 | 118,6 | 119,7 | 113,7 | 110,9 | 112,7 | 109,7 |
Тенденция поступления налогов и налоговой нагрузки аналогична и по консолидированному бюджету, по которому необходимо отметить рост превалирующей доли поступлений в федеральный бюджет в сумме поступлений налогов и сборов в консолидированный бюджет страны.
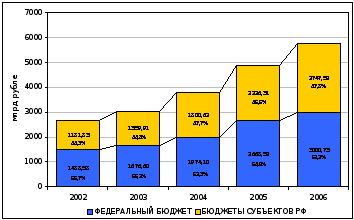
Рис. 2.1. Поступления налогов и сборов в консолидированный бюджет по уровням бюджетной системы в 2002–2006 гг.
Почти 90% всех налоговых поступлений консолидированного бюджета формируется за счет 5 основных налогов (налог на прибыль организаций, НДС, налог на доходы физических лиц, акцизы и налог на добычу полезных ископаемых), причем доля этих налогов в суммарном объеме поступлений постоянно увеличивается. Начиная с 2004 г. более 60% суммарного роста поступлений обеспечивается только за счет увеличения поступлений налога на прибыль организаций и налога на добычу полезных ископаемых (рис.2.2).
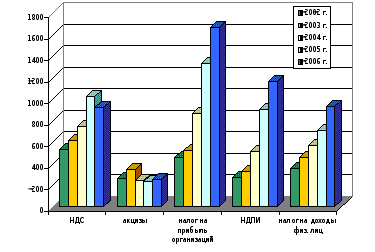
Рис. 2.2. Поступления налогов и сборов в консолидированный бюджет РФ по основным видам налогов в 2002–2006 гг.
Почти половина всех поступлений формируется за счет налога на прибыль и НДС: в среднем за период 2002–2006 гг. доли этих налогов составляли 25,0 и 21,5% соответственно. Доля поступлений налога на добычу полезных ископаемых в среднем составляла 16,1%, налога на доходы физических лиц – 16,4%, акцизов – 8,2%. Структура налоговых поступлений в консолидированный бюджет РФ по видам экономической деятельности достаточно стабильна: почти половина всех поступлений формируется предприятиями промышленности, далее следуют оптовая и розничная торговля, транспорт и связь, строительство (рис. 2.3).
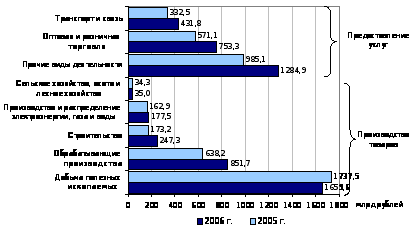
Рис. 2.3. Поступление налогов и сборов по видам экономической деятельности в бюджетную систему Российской Федерации в 2005 и 2006 гг., млрд рублей.
Структура валовой добавленной стоимости (ВДС) и структура поступлений налогов и сборов по видам экономической деятельности несколько различаются (рис.2.4).
|
|
|
|
|
|
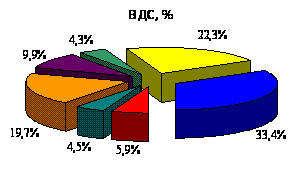
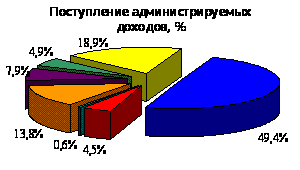
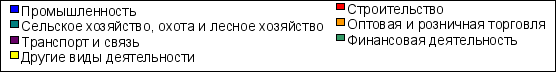
Рис. 2.4. Структуры ВДС и поступлений налогов и сборов по основным видам экономической деятельности в бюджетную систему Российской Федерации в 2006 г. [39]
Основной составляющей ВДС, как и поступлений по налогам и сборам, является промышленность. Однако если ее доля в структуре валовой добавленной стоимости (ВДС) составляет 33,4%, то в структуре поступлений она равна почти 50%. Второй по величине составляющей ВДС является оптовая и розничная торговля, и ее доля в структуре ВДС выше, чем в налоговых поступлениях (19,7% против 13,8%). Доля вида деятельности "транспорт и связь" в структуре ВДС также превышает его долю в налоговых поступлениях (9,9% против 7,9%). Доля строительства в структуре ВДС приблизительно соответствует доле в налоговых поступлениях (5,9% против 4,5%). Доля сельского и лесного хозяйства в структуре ВДС существенно (более чем в 7 раз) выше, чем в налоговых поступлениях (4,5% против 0,6%). Рост объема налоговых поступлений в 2006 г. более чем на 90% определялся увеличением поступлений от предприятий 6 видов экономической деятельности: на 26,6% за счет обрабатывающего сектора, на 22,8% – оптовой и розничной торговли, на 13% – финансовой деятельности, на 12,7% – транспорта и связи, на 9,3% – строительства и на 8,7% – операций с недвижимым имуществом. В федеральный бюджет за 2006 г. поступило 3000,7 млрд руб. налогов и сборов, что на 12,5% больше поступлений 2005 г. и на 79,0% больше поступлений 2003 г. В структурном составе налоговых и неналоговых доходов федерального бюджета в 2003–2006 гг. произошли существенные изменения: сократилась доля НДС, который в 2003 г. обеспечил 36,9% поступлений налогов и сборов в федеральный бюджет, а в 2006 г. – 30,8%; существенно сократилась доля акцизов – с 14,8% в 2003 г. до 3,1% поступлений налогов и сборов в федеральный бюджет в 2006 г.; увеличилась доля налога на прибыль, который обеспечил 17,0% поступлений налогов и сборов в федеральный бюджет в 2006 г. против 10,2% в 2003 г.; в 2006 г. большую долю суммарных поступлений налогов и сборов в федеральный бюджет составил налог на добычу полезных ископаемых, обеспечивший 36,5% против 14,9% в 2003 г. (рис. 2.5).
|
|
|
|
|
|
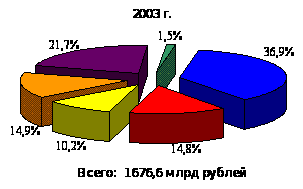
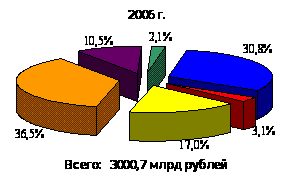

Рис. 2.5. Структура поступлений налогов и сборов в федеральный бюджет Российской Федерации в 2003 и 2006 гг.[39]
Состояние задолженности по налоговым платежам, пеням и налоговым санкциям в бюджетную систему РФ в определенной степени свидетельствует об уровне результативности налогового администрирования.
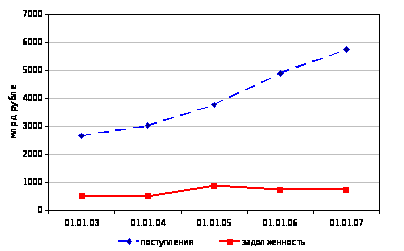
Рис. 2.6. Динамика поступлений налогов в консолидированный бюджет Российской Федерации и задолженности по ним в период 01.01.2003 – 01.01.2007 [39]
Динамика изменения задолженности по налоговым платежам, пеням и налоговым санкциям (рис. 2.6) неравномерна в течение рассматриваемого периода. Результаты исследования свидетельствуют об изменении структуры общей задолженности в сторону увеличения задолженности по налоговым платежам и соответственного снижения задолженности по уплате пеней и налоговых санкций. При постоянно увеличивающихся объемах поступлений доходов в бюджет объем задолженности по налогам стабилизировался на практически неизменном уровне в последние годы, что свидетельствует о существенном повышении эффективности налогового администрирования в целом. Изменения величины задолженности в консолидированный бюджет страны сопровождаются изменением ее структуры по основным налогам: по налогу на прибыль, НДС, налогу на добычу полезных ископаемых, акцизам.
|
01.01.03 |
01.01.07 |
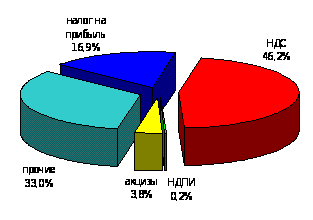
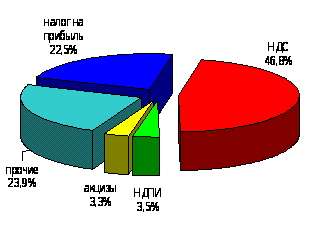
Рис. 2.7. Структура задолженности по налогам в консолидированный бюджет РФ по видам налогов [39]
В среднем за рассматриваемый период 86,7% всей задолженности по налоговым платежам приходится на задолженность по федеральным налогам и сборам, 7,0% – по региональным налогам и 3,8% – по местным налогам. И эта структура имеет относительно стабильный характер.
Эффективность налогового администрирования определяется сложившейся практикой исполнения планируемых в соответствии с утвержденной годовой бюджетной росписью доходов объемов поступлений в федеральный бюджет страны (табл. 2.2).
Таблица 2.2 Сравнение планируемых и фактических доходов федерального бюджета за 2003–2006 гг.
| 2003 г. | 2004 г. | 2005 г. | 2006 г. | |
| Показатели бюджетной росписи федерального бюджета, млрд руб. | 1668,06 | 1686,06 | 1805,88 | 2983,7 |
| Отношение к ВВП, % | 12,6 | 9,9 | 8,4 | 11,1 |
| Фактическое поступление доходов федерального бюджета, млрд руб. | 1676,27 | 1973,95 | 2668,38 | 3000,7 |
| Отношение к ВВП, % | 12,7 | 11,6 | 12,4 | 11,2 |
| Исполнение годовой бюджетной росписи, млрд руб. | 8,21 | 287,89 | 862,50 | 17,0 |
| В % к запланированному уровню | 0,5 | 17,1 | 47,8 | 0,6 |
Сравнение фактических объемов налоговых и неналоговых доходов в федеральный бюджет с определенными в соответствии с законами о федеральном бюджете позволило автору сформулировать следующие выводы:
определенная федеральным законодательством бюджетная роспись доходов федерального бюджета за период 2003–2006 гг. выполнялась;
существенное превышение фактических объемов поступлений налогов и сборов в федеральный бюджет над определенными в соответствии с законами о федеральном бюджете в последние годы определяется значительным ростом поступлений по основным налогам;
превышение фактических объемов налоговых и неналоговых доходов в федеральный бюджет над планируемыми в 2003–2006 гг. в большой степени определяется такими факторами, как расширение налоговой базы по налогу на прибыль и благоприятная ценовая конъюнктура на рынке нефти.
Наиболее наглядным свидетельством наличия или отсутствия различий между субъектами Российской Федерации по уровню бюджетной обеспеченности налоговыми доходами считается соотношение налогового потенциала на душу населения групп регионов с наиболее высоким и наиболее низкими показателями.
Распределение субъектов Российской Федерации по группам с наименьшим и наибольшим уровнями налоговых обязательств в консолидированный бюджет за период 2004–2006 гг. представлено в табл. 2.3.
Таблица 2.3. Распределение субъектов Российской Федерации по группам с наименьшим и наибольшим уровнями налоговых обязательств в консолидированный бюджет за период 2004–2006 гг.
| 2004 г. | 2005 г. | 2006 г. | |
| 10 субъектов Российской Федерации с наиболее высокими показателями налоговых обязательств | |||
| По налоговым обязательствам в консолидированный бюджет | 18, 60, 61, 10, 28, 45, 42, 57, 53, 67 | 60, 18, 61, 10, 28, 45, 53, 42, 47, 52 | 18, 60, 61, 28, 10, 45, 57, 53, 58, 42 |
| Совокупный размер налогового потенциала (налоговых обязательств), млн руб. | 2264747,2 | 2842469,4 | 3376450,3 |
| Общая численность населения, тыс. чел. | 41999,5 | 41845,5 | 40387,8 |
| Налоговый потенциал на душу населения, тыс. руб. | 53,9 | 67,9 | 83,6 |
| 10 субъектов Российской Федерации, характеризующихся самыми низкими показателями налоговых обязательств | |||
| По налоговым обязательствам в консолидированный бюджет | 76, 32, 86, 64, 85, 30, 35, 33, 62, 74 | 76, 32, 77, 86, 64, 85, 74, 30, 33, 35 | 34, 76, 77, 32, 86, 64, 85, 30, 35, 62 |
| Совокупный объем налогового потенциала (налоговых обязательств), млн руб. | 19141,1 | 14193,0 | 16258,2 |
| Численность населения, тыс. чел. | 3190 | 3002,5 | 2506,85 |
| Налоговый потенциал на душу населения, тыс. руб. | 6,0 | 4,7 | 6,5 |
| Децильное отношение разброса показателей налогового потенциала в разрезе субъектов Российской Федерации, раз | |||
| 9,0 | 14,4 | 12,9 | |
В таблице цифрами обозначены: 10 – Московская область, 18 – г. Москва, 28 – г. Санкт-Петербург, 30 – Республика Адыгея, 32 – Республика Ингушетия, 33 – Кабардино-Балкарская Республика, 34 – Республика Калмыкия, 35 – Карачаево-Черкесская Республика, 42 – Республика Башкортостан, 45 – Республика Татарстан, 52 – Пермская область, 53 – Самарская область, 57 – Свердловская область, 58 – Тюменская область, 60 – Ханты-Мансийский АО, 61 – Ямало-Hенецкий АО, 62 – Республика Алтай, 64 – Республика Тыва, 67 – Красноярский край, 74 – Агинский Бурятский АО, 76 – Усть-Ордынский Бурятский АО, 77 – Эвенкийский АО, 85 – Еврейская АО, 86 – Корякский АО. Количество регионов, обеспечивающих большую часть всех налоговых и неналоговых платежей как консолидированного, так и федерального бюджета Российской Федерации, сокращается. Около 60% всех налоговых платежей в федеральный бюджет в 2005 и 2006 гг. поступило от 4 регионов: от Ханты-Мансийского АО (29,4% и 26,4%), г. Москвы (16,1% и 16,6%), Ямало-Ненецкого АО (8,9% и 8,0%) и Республики Татарстан (2,1% и 3,5%). При этом оценки налогового потенциала регионов свидетельствуют о том, что разрыв между группами с максимальным и минимальным индексами налогового потенциала на душу населения постоянно увеличивается. Результаты проведенных расчетов показывают, насколько стабильны по составу группы субъектов Федерации с минимальным и максимальным размерами налогового потенциала. Так, состав группы с максимальным налоговым потенциалом региона за период 2004–2006 гг. достаточно стабилен: г. Москва и Санкт-Петербург, Республики Татарстан и Башкортостан, Ханты-Мансийский и Ямало-Hенецкий автономные округа, Московская, Свердловская и Самарская области. В 2004 г. в состав данной группы регионов входит также Красноярский край, в 2005 г. – Пермская область, а в 2006 г. – Тюменская область (табл. 2.3). Исследованием деятельности налоговых органов Сибирского федерального округа за 2002-2005 годы установлено, что наиболее действенным способом урегулирования налоговой задолженности является направление налоговыми органами организации-должнику требований об уплате налогов, пеней и налоговых санкций, его эффективность достигает 24 %, а на долю взысканных сумм в общей сумме погашенной задолженности приходится 65 %. К наименее эффективным способам урегулирования налоговой задолженности относятся следующие: заключение договоров залога имущества, поручительства; предоставление налогового и инвестиционного налогового кредита, отсрочки и рассрочки платежа. Их эффективность почти нулевая. Результаты деятельности налоговых органов Сибирского федерального округа по урегулированию налоговой задолженности за 2005 год с применением основных способов приведены на рис. 2.8.
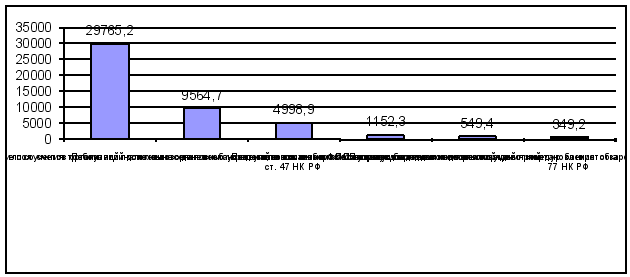
Рис. 2.8. Сводные результаты деятельности налоговых органов Сибирского федерального округа по урегулированию налоговой задолженности организаций за 2005 год [35]
Исследованием установлено, что в целом эффективность действующей системы урегулирования налоговой задолженности не превышает 25 %. В целях повышения ее эффективности автором предложены некоторые рекомендации, которые предусматривают, в частности:
ограничение по открытию банками организациям-должникам новых расчетных, текущих, валютных и иных счетов до полного погашения последними задолженности перед государственным бюджетом;
возможность приостановления исполнения требования налогового органа об уплате налогов, направленного организации по итогам проведения налоговой проверки, на период его обжалования при условии добровольного применения организацией обеспечительных мер;
уточнение положения о порядке ареста имущества организации в соответствии со статьей 77 НК РФ как способа урегулирования налоговой задолженности в части отмены санкции прокурора, снятия полного или частичного запрета по распоряжению, и ограничения по владению и пользованию арестованным имуществом. Одновременно вводится субсидиарная ответственность приобретателя имущества в случае реализации должником арестованного имущества по цене заведомо ниже рыночной;
дифференцирование по объему выручки от реализации продукции (товаров, работ, услуг) за отчетный квартал минимального размера неоплаченных обязательств для инициирования процедуры банкротства в зависимости от категории организации:
с объемом выручки менее 1 млн. рублей – 10 тыс. рублей;
с объемом выручки от 1 до 10 млн. рублей – 50 тыс. рублей;
с объемом выручки от 10 до 100 млн. рублей – 100 тыс. рублей;
с объемом выручки свыше 100 млн. рублей – 500 тыс. рублей.
взыскание налоговых долгов в безакцептном порядке с расчетных счетов предприятий-дебиторов должника [35].
Таким образом, на протяжении последних лет наблюдались изменения в структуре поступления налогов и сборов в консолидированный бюджет по следующим направлениям: снижение доли налоговых доходов федерального бюджета РФ; увеличение доли основных налогов; рост доли НДПИ в объеме налоговых доходов как консолидированного, так и федерального бюджета; снижение доли акцизов и ЕСН, а также сужение числа регионов, обеспечивающих большую часть всех налоговых доходов.
2.3.2 Мобилизация налогов, как главное направление деятельности налоговых органов
Рассмотрим результаты работы налоговых органов Сибирского Федерального округа за 2004 год. По результатам деятельности налоговых органов Сибирского федерального округа за 2004 г. мобилизовано налоговых платежей и других доходов в бюджетную систему Российской Федерации 471,6 млрд. руб., из них направлено в федеральный бюджет – 159,8 млрд. руб., в консолидированные бюджеты субъектов Российской Федерации – 216,0 млрд. руб.. Доходы местных бюджетов сложились в размере 81,2 млрд. руб., их доля в общем объеме доходов консолидированных бюджетов субъектов Российской Федерации, входящих в округ, составила 21,6 %. Доля поступлений налогов, сборов, и других платежей в консолидированный бюджет Российской Федерации по округу в общей массе доходов в целом по России составила 10,0 %, в федеральный бюджет – 8,1 %, в консолидированные бюджеты субъектов федерации – 12,0 %, в местные бюджеты – 14,7 %. Сравнительный анализ поступлений доходов за 2004 г. к доходам 2003 г. показал прирост мобилизованных платежей в бюджеты различных уровней. Так, в целом по округу, темп прироста налогов, сборов и других доходов в консолидированный бюджет Российской Федерации составил 28,2 % (по России 24,3 %), в федеральный бюджет – 14,7 % (17,7 %), в консолидированные бюджеты субъектов Российской Федерации – 40,4 % (32,4 %). Поступления налогов и сборов по группам налогов и сборов в течение 2004 г. сложились следующим образом. Всего на территории округа за рассматриваемый период поступило в бюджеты всех уровней федеральных налогов и сборов – 279,6 млрд руб. (что составило 132,6 % от аналогичных поступлений 2003 г.), региональных – 20,1