Налогообложение малого бизнеса
Министерство образования Российской Федерации
Всероссийский заочный финансово – экономический институт
Факультет Кафедра
Финансово - Государственные
экономический муниципальные
финансы и налогообложение
Выпускная квалификационная работа на тему:
Налогообложение малого бизнеса
Студент Миних Т.С.
Руководитель Клековкина Е.В.
Консультант Клековкина Е.В.
Рецензент
Зав. Кафедрой
Челябинск, 2003 г.
ВСЕРОССИЙСКИЙ ЗАОЧНЫЙ ФИНАНСОВО ЭКОНОМИЧЕСКИЙ ИНСТИТУТ
Факультет Финансово – экономический Кафедра Государственные муниципальные финансы и налогообложение
Представитель кафедры
Задание по выпускной квалификационной работе
Миних Татьяны Сергеевны
Тема работы: Налогообложение малого бизнеса
Срок сдачи законченной работы 1.06.03 г.
Календарный план| № |
Наименование ВКР |
Срок выполнения |
Примечание |
|
Введение |
05.05.2003 |
||
|
Глава I. Правовые основы развития малого бизнеса. |
15.04.2003 |
||
|
1.1 |
Значение и роль малого бизнеса в развитии рыночной экономики. | ||
|
1.2 |
Эволюция развития малого бизнеса в России с точки зрения юридической практики | ||
|
Глава II. Особенности налогообложения малого бизнеса |
20.05.2003 |
||
|
2.1 |
Единый налог на вменённый доход для определенных видов деятельности | ||
|
2.2 |
Упрощенная система налогообложения | ||
|
Глава III. Порядок налогообложения малого бизнеса на примере магазина «Северок» |
24.05.2003 |
||
|
3.1 |
Определение налоговой базы и расчет единого налога на вменённый доход | ||
|
3.2 |
Пути оптимизации единого налога на вменённый доход | ||
|
Заключение |
05.05.2003 |
||
|
Список литературы |
15.04.2003 |
||
|
Приложения |
26.05.2003 |
||
Содержание
ВведениеError: Reference source not found
Глава I. ПРАВОВЫЕ ОСНОВЫ РАЗВИТИЯ МАЛОГО БИЗНЕСА Error: Reference source not found
1.1.Значение и роль малого бизнеса в развитии рыночной Error: Reference source not found
экономики Error: Reference source not found
1.2.Эволюция развития малого бизнеса в России с точки зрения Error: Reference source not found
юридической практики Error: Reference source not found
Глава II. ОСОБЕННОСТИ НАЛОГООБЛОЖЕНИЯ МАЛОГО БИЗНЕСА Error: Reference source not found
2.1. Единый налог на вмененный доход для определенных видов Error: Reference source not found
2.2. Упрощенная система налогообложения Error: Reference source not found
Глава III. ПОРЯДОК НАЛОГООБЛОЖЕНИЯМАЛОГО БИЗНЕСА НА ПРИМЕРЕ МАГАЗИНА "Северок" Error: Reference source not found
3.1. Определение налоговой базы и расчет единого налога на вмененный Error: Reference source not found
3.2. Пути оптимизации единого налога вмененный доход Error: Reference source not found
Заключение
Список использованной литературы Error: Reference source not found
Приложение 1 Налоговая декларация по единому налогу на вмененный доход для определенных видов деятельности за I квартал 2003 года Error: Reference source not found
Введение
В современной России на протяжении последних лет становление малого предпринимательства проходит на фоне серьезных социально-политических преобразований, внося существенный вклад в экономическую жизнь общества.
Сегодня каждый гражданин России в той или иной степени столкнулся с феноменом малого предпринимательства, этому экономическому явлению даются различные, порой полярные оценки. Однако отрицать реальную многогранную значимость малого предпринимательства для решения социально-экономических проблем никто не станет. Вместе с тем, пройдя определенный путь развития, малое предпринимательство в России не стало еще конкурентоспособным сектором экономики. Эта проблема остается насущной на обозримое будущее и все усилия, направленные на поддержание малого предпринимательства, должны исходить из этой прерогативы.
Как показывает мировая и отечественная практика, основным критериальным показателем, на основе которого предприятия (организации) различных организационно-правовых форм относятся к субъектам малого предпринимательства, является в первую очередь средняя численность работников, занятых за отчетный период на предприятии (организации). В ряде научных работ под малым предпринимательством понимается деятельность, осуществляемая относительно небольшой группой лиц, или предприятие, управляемое одним собственником.
Как правило, наиболее общими критериальными показателями, на основе которых субъекты хозяйственной деятельности относятся к субъектам малого предпринимательства, является численность персонала (занятых работников), размер уставного капитала, величина активов, объем оборота (прибыли, дохода). По данным Мирового банка, общее число показателей, по которым предприятия относятся к субъектам малого предпринимательства (бизнеса), превышает 50. Однако наиболее часто применяемыми критериями являются следующие: средняя численность занятых на предприятии работников, ежегодный оборот, полученный предприятием, как правило, за год, и величина активов.
Важность малых предприятий еще в том, что, ведя ожесточенную конкурентную борьбу за выживание, они вынуждены постоянно развиваться и адаптироваться к текущим условиям рынка, ведь чтобы существовать надо получать средства к существованию, а значит быть лучше других, чтобы прибыль доставалась именно им.
Деятельность малых предприятий в менее развитых районах западно-европейских стран – это основа всей их социальной и экономической жизни и решающая предпосылка их дальнейшего хозяйственного развития.
В то же время, на мелких предприятиях отмечается более высокая эффективность труда, малые фирмы с меньшими затратами удовлетворяют потребности в дефицитных видах товаров и услуг на основе разработки местных источников (сырья) и обеспечивает при этом большую занятость. Они увеличивают размеры поступлений в муниципальные бюджеты, стимулируют Научно – технический прогресс, выполняют другие важные для хозяйства функции.
Малым предприятие с иностранными инвестициями считается лишь в том случае, если доля иностранного капитала в уставном фонде не превышает 25 процентов. Вложение иностранного капитала в российскую экономику регулируют Конституция Российской Федерации, Гражданский Кодекс Российской Федерации, законы об иностранных инвестициях, нормы международного права, двусторонние договоры о содействии капиталовложениям и многосторонние соглашения, связанные с деятельностью международных экономических организаций. Но цель данной части работы заключается лишь в ознакомлении с основными организационно-правовыми формами. Следует отметить, что наблюдалось нарастание криминально-уголовного характера многих процессов в малом бизнесе, что связывается с отсутствием устойчивых, сложившихся норм и правил предпринимательской этики, наличием «государственного рэкета» и уголовного рэкета. Место и роль малого предпринимательства определялась тем, что малые предприятия уже прошли определенный путь развития и переболели «детскими болезнями роста». Все эти годы они учились самостоятельно приспосабливаться к особенностям рынка, в некоторых случаях сумели вырабатывать правильную конкурентоспособную стратегию поведения.
Положение большинства производителей являлось монопольным, подлинной конкурентоспособной среды для деятельности малых предприятий так и не сформировалось, особенно в производительной сфере; по существу не менялась роль государства в определении ориентиров и приоритетов предпринимательской деятельности.
Следует так же отметить, что единый налог на вмененный доход для определенных видов деятельности носит преимущественно фискальный характер, выраженный стремлением государства решить проблему хронического недобора налогов, столь актуальную для последнего времени. Как уже упоминалось ранее, его применение, позволит увеличить налоговые поступления в бюджеты разных уровней как минимум в 5 раз.[7, с. 67 ]
Принятый закон от 27 февраля 2003 г. № 141-ЗО «О едином налоге на вмененный доход для определенных видов деятельности», безусловно, не лишен недостатков, среди которых наиболее главным является пренебрежение принципам рыночной экономики, что проявляется в том, что малые предприятия одних отраслей подпадают под обложение единым налогом на вмененный доход, а малые предприятия других нет. В результате наносится серьезный ущерб предпринимательству за счет "выравнивания" положения предприятий с точки зрения прибыльности бизнеса.
Регулирующая сторона единого налога на вмененный доход проявляется слабее, что, по мнению экономистов, связано, прежде всего, с недостаточной степенью проработанности механизма взимания данного налога.
Особое внимание заслуживает объект обложения данным налогом, представляющий собой вмененный (потенциальный, предполагаемый) доход хозяйствующих субъектов в отдельных непроизводственных сферах деятельности, который рассчитывается на основе ряда показателей таких, как базовый уровень доходности и корректирующие коэффициенты.
По данным государственных органов статистики определяется величина прибыли (убытков) от реализации, полученной организациями (предприятиями), осуществляющими определенные Законом виды деятельности. (Если, в соответствии с Законом, единый налог на вмененный доход применяется только к субъектам малого предпринимательства, следует исключить из расчета результаты хозяйственной деятельности крупных и средних предприятий.)
Полученный результат следует скорректировать с учетом сумм налога на добавленную стоимость (НДС) с коэффициентом досчета - 1,12.
Далее полученный результат следует скорректировать с учетом объемов нерегистрируемого товарооборота для каждой сферы деятельности. (Так, например, по данным Госкомстата России, нерегистрируемый оборот в сфере розничной торговли составляет около 50процентов.) Величина базовой доходности на единицу физического показателя определяется путем деления полученного результата на количество единиц выбранного физического показателя.
Для расчета величины базовой доходности используются данные Госналогслужбы России о поступивших налоговых платежах от организаций (предпринимателей), осуществляющих определенные Законом виды деятельности. Указанные данные корректируются с учетом нерегистрируемого оборота и оценок уклонения от налогообложения. Указанные оценки могут быть сделаны путем сравнительного анализа сумм поступивших налоговых платежей по однотипным организациям (предпринимателям), действующим в приблизительно равных условиях.
Полученная величина должна быть уменьшена на сумму фактически уплаченных налогов, освобождение от которых не предусмотрено Законом, и увеличена в 5 раз.
Величина базовой доходности определяется делением полученного показателя на численность занятых в данной сфере деятельности либо на количество единиц другого физического показателя.
Предлагается принять рекомендуемые физические показатели, базовую доходность и предельные значения повышающих (понижающих) коэффициентов, определенные экспертным путем, с учетом данных, представленных органами государственной власти субъектов Российской Федерации.
В настоящее время в условиях экономического и финансового кризиса, а также хронического недобора налогов российское правительство изыскивает различные пути по улучшению существующего положения дел. При этом делается попытка решить сразу две проблемы: получить дополнительные доходы для государственной казны и дать возможность развиваться хозяйствующим субъектам. Для решения этих проблем предприняты определенные шаги в области налоговой политики, связанные с введением новых налогов, среди которых особый интерес представляет единый налог на вмененный доход [34, с.508]
Данный налог носит преимущественно фискальный характер и его применение, по мнению экспертов, позволит увеличить налоговые поступления в бюджеты разных уровней как минимум в 5 раз. Введение этого налога позволит значительно сократить оборот “теневого” капитала в сфере малого бизнеса, который, в основном, осуществляется в таких отраслях, как торговля,
общественное питание, строительство, ремонт, транспортное обслуживание населения и другие виды платных услуг.
Кроме того, налог позволит расширить базу налогообложения в связи с легализацией укрываемых в настоящее время доходов, а также позволит снизить уровень налогового бремени для добросовестных налогоплательщиков и упростить систему учета и отчетности в сфере малого бизнеса, что позволит избежать злоупотреблений в налогообложении малого бизнеса. Помимо этого, введение такого налога позволит подвести под законное налогообложение ранее неконтролируемый наличный денежный оборот, в рамках которого, по различным оценкам, сегодня реализуется от 40 до 70 процентов всех товаров и услуг в малом бизнесе.
Следует также отметить, что по расчетам экспертов, если сейчас предприниматели малого бизнеса уплачивают в среднем 3 млрд. рублей в месяц, то после введения такого налога они будут платить 15 млрд. рублей. Кроме того, особый эффект этот налог будет иметь в сфере розничной торговли. Там также уплачивается в среднем в месяц сегодня по России 2,6 млрд. рублей в месяц - после введения данного налога эта цифра вырастет, по оценкам, до 13,4 млрд. рублей в месяц. Всего же на сегодняшний день в России в сфере малого бизнеса занято 26 млн. человек. Таким образом, на единый налог на вмененный доход возлагаются большие надежды и его введение будет выгодным, прежде всего для государства и в меньшей степени для субъектов малого предпринимательства.
Несмотря на хорошие прогнозы и предсказания в отношении единого налога на вмененный доход это все лишь предсказания и прогнозы, в то время как о реальных результатах по применению данного закона судить пока рано. При этом существуют уже критические мнения по поводу введения данного налога, что, безусловно, повышает проблемность рассматриваемой в данной работе темы.
Целью данной работы является изучение единого налога на вмененный доход и его влияния на развитие малого предпринимательства в Российской Федерации, применение на практике единого налога на вмененный доход и пути его оптимизации, а так же рассмотрение упрощенной системы налогообложения.
В первой главе данной работы рассматривается значение малых предприятий для российской экономики, без которого просто невозможно говорить ни о каком едином налоге на вмененный доход, потому что главными плательщиками данного налога являются, прежде всего, субъекты малого предпринимательства.
Вторая глава разделена на два параграфа в первом раскрывается экономическое содержание единого налога на вмененный доход, делается попытка вскрыть сущность данного налога и более тщательно приглядеться к объекту налогообложения; во – втором рассматривается упрощенная система налогообложения возможности ее применения и порядок исчисления.
Последняя, третья глава представляет собой наибольший интерес с практической точки зрения. В ней нашел свое отражение порядок применения единого налога на вмененный доход для определенных видов деятельности, с указанием методики расчета налога, а также правовых пробелов и неточностей закона.
Здесь также рассмотрены некоторые предложения по совершенствованию данного закона.
Что касается научной разработанности выбранной темы, то она пока находится на низком уровне. Это связано, прежде всего, с тем, что Закон о едином налоге на вмененный доход принят совсем недавно, а фактическое введение данного налога должно быть определено в дополнительных подзаконных нормативных актах, то, безусловно, наблюдается нехватка публикаций, в которых бы отражались факты и события, связанные с применением данного налога на практике. В то же время существуют уже критические взгляды на единый налог на вмененный доход и негативное отношение к нему со стороны малых предприятий. Большая же часть журнальных и газетных статей в таких источниках, как «Экономика и жизнь», Федеральная газета, журналах «Финансы», «Налоговый вестник» и некоторых других носят описательно-разъяснительный характер с незначительным оттенком проблемности.
Глава I. ПРАВОВЫЕ ОСНОВЫ РАЗВИТИЯ МАЛОГО БИЗНЕСА
1.1.Значение и роль малого бизнеса в развитии рыночной экономики
Несмотря на то, что лицо любого развитого государства определяют крупные предприятия, а наличие крупного капитала оказывает существенное воздействие на уровень научно-технического потенциала и производственных мощностей, не менее важной составляющей развитой рыночной системы является малое предпринимательство.
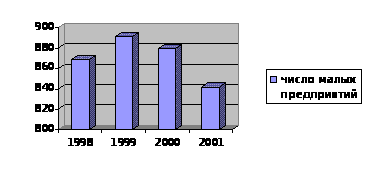
Малый бизнес – это предпринимательская деятельность, осуществляемая субъектами рыночной экономики при определенных установленных законами, государственными органами или другими представительными организациями критериях (показателях), конституциирующих сущность этого понятия. На рисунке 1 количество малых предприятий на период с 1998 по 2001 года.
Количество малых предприятий на период с 1998 – 2001г.г.
« Рис. 1»
Во всех развитых странах первым критерием отнесения предприятий к субъектам малого предпринимательства является численность работающих. Приведем критерии отнесения предприятий к субъектам малого предпринимательства, которые применяются в странах с развитой рыночной экономикой. Итак, в Европейском обществе с 1 января 1995 года к малым предприятиям относятся предприятия при непревышении ими следующих показателей:
Количество занятых работников до 50 человек;
Годовой оборот менее 4 млн. ЭКЮ;
Сумма баланса менее 2 млн. ЭКЮ.
При определении мер поддержки субъектам предпринимательства на уровне ЕвроСоюз могут применяться и другие показатели, а страны, входящие в ЕвроСоюз, могут использовать и свои показатели при отнесении предприятий к малым. Предложенными Комиссией ЕвроСоюз критериями отнесения фирм к малым предприятиям являются следующие: число занятых работников не должно превышать 100 человек, размер собственных основных средств должен быть менее 75 млн. ЭКЮ при условии, что доля более крупной компании в уставном капитале компании не превышает одну треть.
На рисунке 2 представлено распределение числа малых предприятий по отраслям экономики.
Распределение числа малых предприятий по отраслям экономики
Рис 2
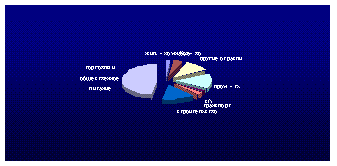
Из данного рисунка можно увидеть, что всего по 2процента приходится на долю с/х, транспорта; по 4процента-12) на науку, промышленность; общественное питание и торговля занимает 47процентов от общего числа.
Западные экономисты определяют предпринимательство как процесс поиска новых возможностей, внедрения новых способов производства, открытость к новым перспективам, преодоление старых ограничений. Предпринимательство, считают они, есть четвертый фактор производства, который однако, неосязаем.[16, c.243]
Как отмечалось выше, в отдельных развитых странах количественный размер показателей отнесения предприятий к субъектам малого предпринимательства может отличаться от общепринятого в ЕвроСоюзе, о чем говорят данные таблицы 1.
«Таблица 1»
Количественный размер показателей отнесения предприятий к субъектам малого предпринимательства.
| Страна | Численность работающих | Годовой оборот |
| Великобритания | 24-99 (до 200 чел. в промышленности) | 400 тыс. фунтов |
| Франция | не свыше 200 (до 500 в промышленности) | ниже 200 млн. франков |
| ФРГ | не более 500 (до 49 официально) | не свыше 500 млн. ЭКЮ (менее 1 млн. марок официально) |
| Швеция | до 200 чел. | |
| Япония | до 100 (не свыше 300 в промышленности) | до 30 млн.иен (до 100 млн. в промышленности) |
| США | Не свыше 500 чел. | не свыше 5 млн. долларов |
Принцип отнесения предприятия к малому по численности работников сохранился и в российском законодательстве. В соответствии с Федеральным законом Российской Федерации «О государственной поддержке малого предпринимательства в Российской Федерации» [23, с.4] от 14 июня 1995 года № 88-ФЗ под субъектами малого предпринимательства понимаются коммерческие организации; в уставном капитале, которых доля участия Российской Федерации, общественных и религиозных организаций (объединений), благотворительных и иных фондов не превышает 25процентов, доля принадлежащая одному или нескольким юридическим лицам, не являющимся субъектами предпринимательства, не превышает 25 процентов и в которых средняя численность за отчетный период не превышает предельных уровней:
в промышленности – 100 человек;
в строительстве – 100 человек;
на транспорте – 100 человек;
в сельском хозяйстве – 60 человек;
в научно-технической сфере – 60 человек;
в оптовой торговле – 50 человек;
в розничной торговле и бытовом обслуживании населения – 30человек;
в остальных отраслях и при осуществлении других видов деятельности – 50 человек. [16, c.243]
На рисунке 2 представлено, какова доля работников малых предприятий в общем числе занятых, в процентах.
Рис.2
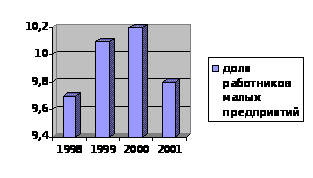
В Федеральном Законе Российской Федерации «О государственной поддержке малого предпринимательства в Российской Федерации» установлено, что под субъектами малого предпринимательства понимается также физические лица, занимающиеся предпринимательской деятельностью без образования юридического лица.
Малое предприятие должно иметь одну из организационно-правовых форм, установленных Гражданским Кодексом Российской Федерации, и обладать статусом юридического лица. В качестве учредителей могут выступать:
Граждане Российской Федерации, члены семьи, другие лица, совместно ведущие хозяйство;
Органы управления Российской Федерации и субъектов Российской Федерации, уполномоченные управлять государственным имуществом;
Органы местного самоуправления;
Общественные объединения (организации);
Иностранные юридические лица и различные иностранные организации (с учетом действующего законодательства);
Трудовые коллективы государственных и муниципальных предприятий.
Первая часть Гражданского Кодекса Российской Федерации предоставляет законное право на существование следующим организационно-правовым формам коммерческих организаций, основанных на частной собственности;
[7, ст.50., ч.2]
Полное товарищество;
Общество с ограниченной ответственностью;
Общество с дополнительной ответственностью;
Производственный кооператив;
Акционерное общество;
Рассмотрим вышеуказанные формы подробнее.
В целом необходимо отметить, что хозяйственными товариществами и обществами признаются коммерческие организации с разделенным на вклады участников уставным капиталом, которые в качестве основной цели преследуют извлечение прибыли путем осуществления любых не запрещенных законом видов деятельности.[7, ст.66., ч.2]
Основное различие между обществами и товариществами состоит в том, что первые представляют собой объединение капиталов, т.е. участие учредителей выражается, прежде всего, в имущественных взносах и необязательно – в личном труде, а вторые являются объединением лиц, поскольку учредители, как правило, не только участвуют в деятельности товарищества своим имуществом, но и непосредственно занимаются предпринимательством. [7, ст.67., ч.2]
Другое существенное различие состоит в том, что участники обществ несут лишь риск убытков в пределах своего вклада в уставной капитал, а участники товариществ – ограниченную ответственность по долгам в пределах своего имущества (это правило не распространяется на вкладчиков товариществ на вере). Наконец, хозяйственное общество, в отличие от товарищества может быть создано одним учредителем, который становится его единственным участником. Государственные органы и органы местного самоуправления не вправе выступать участниками хозяйственных обществ и вкладчиками в товариществах на вере, если иное не установлено законом.
Законом может быть запрещено или ограничено участие отдельных категорий граждан в хозяйственных товариществах или обществах, за исключением открытых акционерных обществ.
Полное товарищество – это такая организационная форма, где каждый из участников, а их не может быть менее двух, вправе осуществлять предпринимательскую деятельность от имени товарищества, т.е. таковая деятельность товарищества признается деятельностью самого полного товарищества. Именно поэтому фирменное название полного товарищества должно содержать имена.
Для управления деятельностью полного товарищества необходимо согласие всех участников. Участник полного товарищества может быть исключен из его состава не иначе, как по решению суда на основании единогласного решения остальных участников и только при наличии серьезных к тому оснований.
Полное товарищество создается и действует на основании учредительного договора, который подписывается всеми участниками товарищества.[7, ст.70, ч.2]
Общество с ограниченной ответственностью - это такая организация, уставной капитал которой разделен на доли участников, не отвечающих по долгам общества. Они несут лишь риск убытков, связанных с деятельностью общества, в пределах стоимости внесенных ими вкладов.[7, ст.87, ч.2] Участники общества, внесшие вклады не полностью, несут солидарную ответственность по его обязательствам в пределах стоимости неоплаченной части вклада каждого из участников.
Согласно Положению о порядке регистрации субъектов предпринимательской деятельности, утвержденному Указом Президента Российской Федерации от 8 июля 1994 г. № 1482, минимальный размер уставного фонда составляет 100 МРОТ. [7, ст.69., ч.2] Причем на момент государственной регистрации общества его уставной капитал должен быть оплачен не менее чем на 50 процентов.
Общество с дополнительной ответственностью - это есть разновидность общества с ограниченной ответственностью, которая отличается лишь тем, что участники несут дополнительную ответственность по обязательствам в одинаковом для всех кратном размере к стоимости их вкладов в уставном капитале.[7, ст.95, ч.1] Таким образом, общество с дополнительной ответственностью занимает промежуточное положение между обществами и товариществами.
Акционерные общества - это коммерческие организации, уставной капитал которых разделен на определенное число одинаковых долей, причем каждая доля выражена ценной бумагой (акцией).[7, ст.96, ч.1 и ч. 2]
По юридическому статусу акционерные общества схожи с обществами с ограниченной ответственностью. Однако между ними существует одно принципиальное различие: все права акционеров, а также передача и прекращение прав связаны с владением и передачей акций.[7, ст.96, ч.1]
Все акционерные общества подразделяются на закрытые, акции которых распространяются только среди заранее определенного круга лиц, и открытые, участники которых могут быть отчуждать принадлежащие им акции без согласия других акционеров.[7, ст.97, ч.1, и ч.2]
Минимальный размер уставного капитала акционерного общества в соответствии с действующим законодательством составляет 1000 МРОТ.
Единственным учредительным документом является устав, в котором фиксируются сведения о размере уставного капитала, категория выпускаемых акций и порядке их размещения, структуре органов управления и их компетенции, а также другие сведения, предусмотренные Законом Российской Федерации «Об акционерных обществах».
Унитарным предприятием признается коммерческая организация, не наделенная правом собственности на закрепленное за ней собственником имущество.[7, ст.113,ч.1] Имущество это является неделимым и не может быть распределено по вкладам (долям, паям), в том числе между работниками предприятия. Эта организационно-правовая форма применяется исключительно при создании государственных и муниципальных предприятиях.
К некоммерческим организациям относят:
потребительский кооператив;
общественные и религиозные организации;
фонд;
учреждение;
объединения юридических лиц.
На долю «малого бизнеса» в промышленно развитых странах приходится до 70 процентов валового национального продукта.
Одной из первых западно-европейских стран, обратившей внимание на роль малого бизнеса, была Великобритания. Исследования, проведенные там, показали, что наиболее эффективны фирмы с числом занятых 1-19 человек..[17, с.238] Сейчас в Великобритании каждый восьмой взрослый занят собственным бизнесом.
В США функционирует более 15 млн. малых предприятий, которые производят около 40процентов ВВП и Ѕ валового продукта частного сектора и обеспечивают занятость почти половины трудоспособного населения. [17, с.241] Малый бизнес осваивает в США вдвое больше нововведений, чем крупные корпорации.
В Германии насчитывается около 2 млн.мелких и средних предприятий (более 99 процентов всех предприятий страны), которые производят до 50процентов ВВП. В сфере мелкого и среднего бизнеса занято 2/3 всего экономически активного населения. За последнее десятилетие на малых предприятиях (с численностью менее 20 человек) число занятых возросло на 600 тыс.человек, тогда как на более крупных (с численностью 21-100 работающих) – лишь на 90 тыс.[4, с. 24]
В Японии на начало 90-х гг. малые и средние предприятия в отраслях производственной и непроизводственной сферы составляли 99,1 процентов, а численность занятых на них – 79,2 процентов. На долю подобных фирм приходится 78 процентов годовой выручки в розничной торговле и 62,1 процентов - в оптовой торговле.[17, с.243]
Малые предприятия играют важную роль в механизме саморегулирования рыночной экономики развитых стран. Это обусловлено их тесными связями с крупным бизнесом как по линии субпоставок, так и по линии разработки нововведений. Серийное производство и организация сбыта нового продукта, требующие крупных капиталовложений, соответствующих производственных мощностей и ресурсов, не под силу малому бизнесу, и они передают их для внедрения крупным фирмам. Подсчитано, что малый бизнес США дал около 50 процентов всех нововведений и большинство новейших технологий, которые определяют лицо современного научно-технического прогресса. Из 61 крупного открытия XX в. 48 были сделаны в малых и средних фирмах. Малые предприятия впервые разработали и внедрили: персональный компьютер, копировальную технику, крекинг нефти, шариковую ручку. По данным Национального научного фонда США в расчете на 1 доллар, вложенный в научно-исследовательские работы, малые предприятия дали в четыре раза больше новинок, чем средние, и в 24 раза больше, чем крупные корпорации. На одного сотрудника малого предприятия по статистике приходится в 2,5 раза больше инноваций, чем на работника крупного предприятия.[6, с.683]
В рыночной экономике развитых стран предпринимательство построено на принципе кооперирования крупных и малых предприятий, причем крупные предприятия ориентируются не на подавление малого бизнеса, а, наоборот, на взаимовыгодное сотрудничество с ним. Поэтому крупные и малые предприятия взаимодополняют друг друга, особенно в сфере специализации отдельных производств и в инновационных разработках.
По отношению к ним малые предприятия выступают в качестве поставщиков комплектующих изделий, что позволяет им использовать специализацию и кооперирование не только в области производства, но и в сфере сбыта продукции и ее технического обслуживания. Широкое распространение в сотрудничестве крупных и малых предприятий получила в современных условиях система контактных отношений на основе франчайзинга. Ее суть состоит в том, что крупная фирма предоставляет малой фирме исключительное право использовать свой технологический опыт и знания, а также торговую марку. Франчайзинг способствует освоению малыми фирмами новых технологий, расширению сферы малого бизнеса. [6,с.685] Малые предприятия, будучи мобильными, легко перемещаются в перспективные ниши экономики. Они играют важную роль для решения проблем занятости и безработицы. Малые предприятия играют важную роль в региональной политике развитых стран, содействуя развитию промышленно отсталых регионов. Во всех странах с развитой экономикой осуществляется государственное регулирование и поддержка малого предпринимательства. Для этого созданы специальные государственные организации, выражающие и защищающие интересы малого предпринимательства, следящие за выполнением намеченных правительственных программ. Государственная поддержка малого предпринимательства опирается на законодательную правовую и финансовую базу, а также на организационно-методическую систему и систему различных исследований, а теперь посмотрим, каковы уровни малого и среднего предпринимательства в некоторых зарубежных странах (см. таблице