Місцеві бюджети як основа місцевого самоврядування
На зменшення обсягів податкових надходжень значно вплинула динаміка надходжень податку з доходів фізичних осіб, що у номінальному вираженні зменшилися порівняно з показниками 2008 року на 3,1 % та склали 44,5 млрд. грн. Поряд з цим протягом звітного періоду зберігається тенденція до збільшення частки цього податку (до 62,5 %) у загальному обсязі доходів місцевих бюджетів (без урахування міжбюджетних трансфертів).
Протягом року значний приріст щодо 2008 року демонстрували надходження від плати за землю (+25,2 %), що призвело до збільшення їх питомої ваги у структурі доходів місцевих бюджетів з 9,1 % до 11,8 % [2].
Потрібно зазначити, що в останньому кварталі 2009 року спостерігалося стрімке збільшення надходжень до місцевих бюджетів від сплати акцизних зборів. Їх обсяг за ІV квартал 2009 року склав 259,1 млн. грн., що у понад 9 разів більше, ніж відповідний показник 2008 року. Основною причиною такого зростання стало, зокрема, підвищенням ставки акцизів на лікеро-горілчану продукцію.
Вагомим чинником збереження завузької ресурсної бази для діяльності органів місцевого самоврядування є незацікавленість центральної влади проводити децентралізацію бюджетно-податкової системи, оскільки це автоматично обмежить її повноваження та звузить ресурсну базу. Технічно, бюджетна централізація зберігається трьома головними чинниками:
Перший - недостатня ємність ресурсної бази органів місцевого самоврядування. Місцеві податки та збори формують до 2 % дохідної частини місцевих бюджетів, тоді як в ЄС їх доля сягає 30 % (в основному завдяки податку на нерухомість). Плата за землю, яка могла б стати твердим підґрунтям фінансової стійкості органів місцевого самоврядування, сьогодні складає лише до 11 % доходів місцевих бюджетів, і до запровадження та становлення ринку землі не має перспектив до значного зростання. Всі інші статті власних доходів - плата за ліцензії, патенти та сертифікати, реєстраційний збір, єдиний податок - формують незначну частину доходів. Більш того, через відсутність індексації цей ресурс щорічно частково «з'їдає» інфляція.
Другий - надмірно об’ємний кошик № 1 (доходи якого Міністерство фінансів України враховує при визначенні трансфертів і розраховує як різницю між розрахунковими доходами та видатками). Очевидно, що чим більше доходів включається до кошика № 1, тим менше стимулів до проведення роботи з їх мобілізації мають органи місцевого самоврядування. Закономірно, що за такої ситуації в Україні зростає кількість дотаційних регіонів. Якщо на початку 1990 років таких областей було 13-15, на початку 2000-х років - близько 20, сьогодні такими є всі регіони, крім Києва. Частка ж кошику № 2 (доходи, які не враховуються при визначенні трансфертів) у загальному обсязі доходів досить низька [13, с. 26].
Третій – неузгодженість моделі бюджетних відносин та адміністративно-територіального устрою. Бюджетна система в Україні сформувалася ще за планової централізованої економіки, під інші завдання. Найбільш актуальною проблемою в даному контексті бачиться визначення балансу між повноваженнями органів місцевого самоврядування областей та районів та місцевими державними адміністраціями. Відтак, доки не буде проведена адміністративно-територіальна реформа, корекція моделі міжбюджетних відносин матиме здебільшого поверхневий характер і не зможе вирішити фундаментальні проблеми.
Ці проблеми доповнюються негативними тенденціями фінансової кризи, яка розгорнулася в Україні в 2009 р. Динаміка формування місцевих бюджетів в Україні за останній рік засвідчила існування низки проблем, серед яких найважливішими є наступні:
1. Розрив між зобов’язаннями та ресурсами органів місцевого самоврядування. Видатки місцевих бюджетів характеризуються висхідним вектором, результатом чого є збільшення їх долі в структурі видатків Зведеного бюджету з 58,6 % в 2003 р. до 59,0 % в 2008 р. При цьому, в 2005 році їх частка сягала 63,2 %. Лише через більш стрімке зростання видатків державного бюджету частка видатків місцевих бюджетів дещо знизилася в останні роки, хоча в грошовому виразі вони продовжували зростати. Так, в 2008 р. обсяг видатків місцевих бюджетів склав 134,6 млрд. грн., що на 33,5 % більше, ніж в 2007 р [2].
Структура видаткової частини зведеного бюджету у 2009 році також залишилася майже незмінною (див. рис. 5). За підсумками 2009 року спостерігається падіння обсягів видатків зведеного бюджету щодо відповідного показника попереднього року на 0,6 %. Частка видатків місцевих бюджетів у зведеному бюджеті за 2009 рік збільшилась на 0,4 в.п. порівняно з 2008 роком, і становила 41,4% [2].
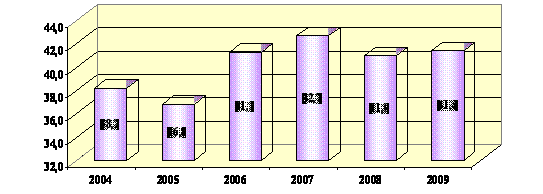
Рис. 5 - Частка видатків місцевих бюджетів у зведеному бюджеті за 2004-2009 роки
Обсяг видатків місцевих бюджетів за 2009 рік становив 134,9 млрд. грн., що практично відповідає аналогічному показнику 2008 року. Рівень виконання плану, затвердженого місцевими радами, становить 92,0 % порівняно із 94,3 % у 2008 році.
Натомість частка доходів місцевих бюджетів в структурі Зведеного бюджету України залишається неадекватно низькою. Більш того, вона має негативну динаміку. Якщо в 2003 р. частка доходів місцевих бюджетів складала 30,0 %, то в 2008 р. – менше 25 % [2].
Дохідну частину зведеного бюджету у 2009 році виконано на рівні 88,8 % річного плану (порівняно з 97,3 % у 2008 році), при цьому дохідну місцевих бюджетів – на рівні 90,7 % (97,8 %) [2]. Тенденція до зниження рівня виконання річних планових показників за доходами пов’язана, перш за все, зі зменшенням темпів зростання надходжень до бюджетів усіх рівнів, що, у свою чергу, пояснюється впливом кризових явищ. Частка доходів місцевих бюджетів у структурі зведеного бюджету за аналізований період залишилася майже на рівні 2008 року і склала 24,6 %, скоротившись на 0,2 в. п. (див. рис. 6).
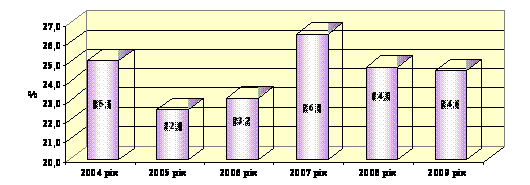
Рис. 6 - Частка доходів місцевих бюджетів у зведеному бюджеті за 2004 -2009 роки
Доходи місцевих бюджетів (без урахування міжбюджетних трансфертів) у 2009 році склали 71,0 млрд. грн., що на 3,8 % (або на 2,8 млрд. грн.) менше за показник 2008 року. Рівень виконання плану доходів, затвердженого місцевими радами, склав 90,7 % проти 97,8 % у 2008 році [2].
У звітному періоді сукупна частка видатків місцевих бюджетів, що спрямовується на соціально-культурну сферу, склала 77,3 % (див. рис. 7), що більше за аналогічний показник 2008 року на 7,5 в. п.
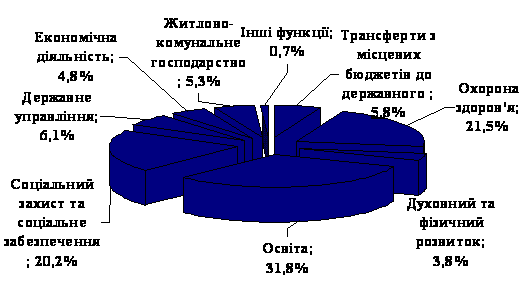
Рис. 7 - Структура видатків місцевих бюджетів за функціональною класифікацією у 2009 році
У структурі видатків місцевих бюджетів за функціональною класифікацією порівняно з даними 2008 року найбільші зміни відбулися за видатками на соціальний захист та соціальне забезпечення, частка яких зросла на 2,9 в. п. і становить 20,2 %, та видатками на економічну діяльність, де спостерігається зменшення питомої ваги на 4,6 в. п. до 4,8 %. Частка видатків місцевих бюджетів на житлово-комунальне господарство зменшилась на 1,0 в. п. щодо показника попереднього року і склала 5,3 % [2]. Відбулось зростання часток видатків на охорону здоров’я (на 2,0 в. п. до 21,5 %) та на освіту (на 2,5 в. п. до 31,8 %).
Частка трансфертів, що передаються з місцевих бюджетів до державного, залишилась на рівні 2008 року і становить 5,8 % усіх видатків місцевих бюджетів. Коштів, що передаються з місцевих бюджетів до державного бюджету, було перераховано у сумі 7,3 млрд. грн., або 97,8 % від запланованого показника на рік.
У розрізі економічної класифікації за підсумками 2009 року 79,9 % усіх видатків місцевих бюджетів припадає на захищені статті (див. рис. 8), що більше за відповідний показник попереднього року на 9,5 в. п.
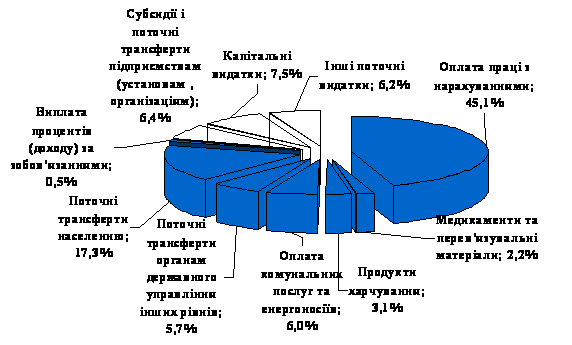
Рис. 8 - Структура видатків місцевих бюджетів за економічною класифікацією у 2009 році
Суттєві зрушення у структурі видатків місцевих бюджетів пов’язані зі зменшенням частки капітальних видатків. Так, порівняно з показниками 2008 року вона скоротилася на 8,5 в. п. і склала лише 7,5 %. У номінальному вираженні капітальні видатки скоротились більше ніж удвічі та склали 10,0 млрд. грн.
Видатки на оплату праці з нарахуваннями традиційно є найбільшими серед усіх видатків місцевих бюджетів і становлять 45,1 %, що на 4,7 в. п. перевищує відповідний показник 2008 року. Також спостерігається збільшення на 2,2 в. п. частки видатків на поточні трансферти населенню (до 17,3 %) та на 1,5 в. п. частки видатків на оплату комунальних послуг та енергоносіїв (до 6,0 %) [2].
Таким чином, органи місцевого самоврядування мають в 2,4 разу більше бюджетних зобов’язань, аніж отримують доходів. В основі такого становища лежать як недостатність власних джерел надходжень, так і неврегульованість механізму надання міжбюджетних трансфертів. Власними доходними джерелами (кошик № 2) забезпечується близько 20 % доходів місцевих бюджетів.
Натомість, закріпленими податками та зборами (кошик № 1) забезпечується до 80 % доходів. Якщо врахувати, що трансфертами забезпечується близько 45 % доходів, то виявляється, що частка доходів, на мобілізацію яких органи влади мають вплив, складає приблизно 11 %. Це автоматично звужує автономність фінансової політики органів місцевого самоврядування.
2. Зростання частки трансфертів і частки дотацій вирівнювання.
У структурі доходів місцевих бюджетів постійно зростає частка трансфертів: від 34,1 % у 2003 р. до 44,5 % у 2008 р. (рис. 11). За планом на 2009 р., їх доля має складати 54,8 % в загальних доходах бюджетів місцевого самоврядування (за підсумками першого півріччя вона склала 41,3 %).
До місцевих бюджетів з державного бюджету протягом 2009 року надійшло 62,2 млрд. грн. міжбюджетних трансфертів (97,8 % річного плану), що більше за обсяги таких надходжень у 2008 році на 5,2 %. Унаслідок цього збільшилася частка міжбюджетних трансфертів у загальній структурі доходів місцевих бюджетів – 46,7 % проти 44,5 % за результатами 2008 року [2].
У структурі трансфертів найбільшу частку складає дотація вирівнювання - 53,6 %, що на 4,9 в. п. більше за аналогічний показник 2008 року.
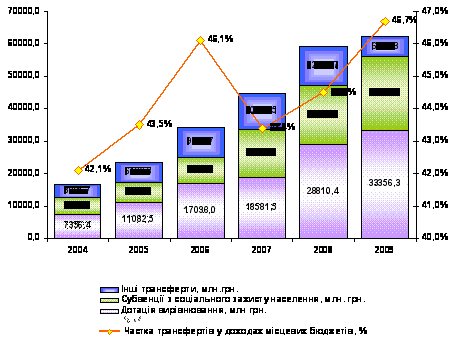
Рис. 9 - Динаміка перерахування трансфертів з державного бюджету до місцевих бюджетів за 2004-2009 роки
За 2009 рік до місцевих бюджетів перераховано дотації вирівнювання обсягом 33,4 млрд. грн., що на 15,8 % більше за відповідний показник 2008 року.
При плануванні бюджету на 2009 рік відбулися суттєві зміни у системі міжбюджетних відносин, що спричинили зрушення у структурі трансфертів (див. рис. 9).
Так, частка надходжень субвенцій з соціального захисту зросла щодо аналогічних показників 2008 року на 5,8 в. п. і склала 36,7 %. У номінальному вираженні ці субвенції збільшилися на 24,7 % і склали 22,8 млрд. грн. Водночас частка інших трансфертів, що надходять до місцевих бюджетів з державного бюджету, становила 5,4 % проти 17,6 % за даними 2008 року, а їх обсяги зменшилися на 68,0 % до 3,3 млрд. грн.[2].
За даними 2009 року рівні виконання річних планових показників щодо надання різних видів міжбюджетних трансфертів є такими: фінансування дотації вирівнювання та додаткових дотацій здійснено на рівні 100,0 %; субвенції, що перераховуються до загального фонду місцевих бюджетів, виконано на 96,3 %; субвенції до спеціального фонду профінансовано на 90,6 %.
Найменшими показниками виконання річних планів характеризувалися субвенції на:
фінансування заходів із запобігання поширенню та лікування грипу типу А/H1N1/Каліфорнія/04/09 і гострих респіраторних захворювань (план на 2009 рік складає 277,9 млн. грн., рівень виконання – 34,2 %);
фінансування ремонту приміщень управлінь праці та соціального захисту виконавчих органів міських (міст республіканського в Автономній Республіці Крим і обласного значення), районних у містах Києві та Севастополі та районних у містах рад для здійснення заходів з виконання спільного зі Світовим банком проекту «Вдосконалення системи соціальної допомоги» (передбачено на 2009 рік 43,9 млн. грн., профінансовано 52,0 %);
здійснення виплат, визначених Законом України «Про реструктуризацію заборгованості з виплат, передбачених статтею 57 Закону України «Про освіту» педагогічним, науково-педагогічним та іншим категоріям працівників навчальних закладів» (план на 2009 рік становить 370,0 млн. грн., виконання склало 54,2 %).
Зростання частки трансфертів також свідчить про посилення залежності місцевого самоврядування від рішень органів влади та зниження ініціативності у мобілізації власних резервів наповнення місцевих бюджетів. Очевидно, що частина зобов’язань, які виникають у органів місцевого самоврядування, об’єктивно сформована у зв’язку з потребою реалізації державних програм, тому має фінансуватися з ресурсів держави через інструменти державних трансфертів. В той же час, у органів місцевого самоврядування має залишатися ресурс для фінансування власних програм, у тому числі і соціальних (наразі це може дозволити собі лише м. Київ).
Суттєвою негативною тенденцією є зростання у структурі трансфертів частки дотацій вирівнювання. Збільшення частки дотацій вирівнювання свідчить про погіршення фінансового стану регіонів та надмірно високі темпи зростання видатків, динаміка яких випереджає зростання власних надходжень місцевих бюджетів. Цю тезу підтверджує і той факт, що видатки місцевих бюджетів зросли в 2008 р. на 33,5 %, а доходи - лише на 26,8 % [13, с.26].
3. Падіння рівня надходжень до місцевих бюджетів через загальне погіршення макроекономічного становища України.
Кризові явища та загострення загальноекономічних протиріч призвели до того, що у 2008 р. вперше за останні роки було недовиконано план доходів по показниках, затверджених місцевими радами, на 2,2 %. І це, не зважаючи на те, що, через чинну систему сплати податків, ознаки кризи у цій сфері могли відзначитися, тільки починаючи з листопада і навіть грудня 2008 р. За перше півріччя 2009 р. план з перерахування трансфертів (переданих дотацій) також було виконано на 44,4 % затвердженого розпису на півріччя. До того ж, частка міжбюджетних трансфертів за той самий період збільшилась на 1,5 в.п. і становила 44,3 % затвердженого плану доходів місцевих бюджетів.
4. Обмежена можливість реалізації фінансових потреб місцевого самоврядування у рамках чинного законодавства.
Згідно Бюджетного кодексу України (2001 р.) та Декрету Кабінету Міністрів України „Про місцеві податки і збори” (1993 р.) [18], ініціатива і самостійність органів місцевого самоврядування у мобілізації доходів обмежується правом встановлювати місцеві податки та збори, частка яких не перевищує 1-2 % у доходах місцевих бюджетів.
Зростання частки трансфертів у доходах місцевих бюджетів, незначна частка доходів та видатків місцевих бюджетів у Зведеному (за досвідом розвинених країн, частки державного та місцевих бюджетів мають бути приблизно врівноваженими), залежність формування та виконання місцевих бюджетів від рішень органів влади потребує внесення змін до чинної нормативно-правової бази. Крім того, у кризовий період зросла необхідність пошуку органами місцевого самоврядування додаткових можливостей забезпечення потрібних обсягів фінансування місцевих бюджетів та виконання усіх статей видатків.
У цьому аспекті певний потенціал містить проект Закону України „Про внесення змін до Бюджетного кодексу України” (№ 2709 від 02 липня 2008 р., подано народними депутатами – членами Комітету з питань бюджету, 21 жовтня 2009 р. закон направлено на доопрацювання в комітет), положення якого сприяють розширенню матеріально-фінансової основи місцевого самоврядування.
По-перше, відповідно до даного законопроекту має бути звужено перелік надходжень, які враховуються при розрахунку трансфертів, що розширить ресурси органів місцевого самоврядування, які вони можуть спрямовувати на власні потреби.
По-друге, ряд статей надходжень до бюджету має бути перерозподілено на користь органів місцевого самоврядування. Зокрема, якщо зараз обласний бюджет одержує 25 % від податку з доходів громадян, то за проектом ці кошти мали б спрямовуватися до місцевих бюджетів (міст районного значення, селищних і сільських рад). Крім того, закон передбачає, що до місцевих бюджетів також надходитимуть 100 % збору за землю й 100 % податку на нерухоме майно.
По-третє, нова редакція Бюджетного кодексу передбачає прямі відносини з місцевими бюджетами. Завдяки цьому, місцеві бюджети мали б більш оперативно одержувати державні трансферти. Зменшення кількості ланок (обласних та районних адміністрацій), через які мають проходити виділені кошти, не лише збільшить оперативність руху коштів державного бюджету до місцевих, а й зменшить „корупційні втрати”.
Водночас, подібний перерозподіл ресурсів відразу ж актуалізує ряд проблем:
1. Маючи прямий вплив на місцеві бюджети, кожний уряд матиме велику спокусу коригувати бюджетну політику в залежності від політичних уподобань громади. Справедливість формульних розрахунків була поставлена під сумнів ще у 2004 році, коли ухвалення Формули не усунуло загроз „ручного” управління фінансовими потоками.
2. Проект передбачає збільшення часток окремих надходжень від загальнодержавних податків (податку з доходів фізичних осіб, плати за землю, фіксованого податку) у бюджетах місцевого самоврядування – за рахунок зменшення таких часток в районних та обласних бюджетах. Тим самим обласні та районні ради позбавляються коштів на виконання повноважень щодо реалізації спільних інтересів громад. Як правило, найбільш ресурсоємними проектами є транс-територіальні проекти – дороги, водопроводи, електромережі та ін. Передаючи значну частину доходних статей з регіонів до територіальних громад, уряд зменшує ефективність реалізації таких проектів. Очевидно, що місцеві громади не зможуть вирішити завдання такого масштабу. Для подібних проектів необхідна мобілізація ресурсів усього регіону, а також серйозне лобі в центральних органах влади, яке може забезпечити тільки регіональна еліта.
3. Незважаючи на низьку ефективність і високий ступінь корумпованості нинішньої моделі бюджетної системи, влада областей та районів все ж має більш точне та повне уявлення про місцеві пріоритетні напрямки розподілу коштів, ніж уряд, який має аналізувати потреби близько 12,5 тисяч громад. Зокрема, на пріоритетах фінансування освітньої інфраструктури територіальна громада, очевидно, краще розуміється, аніж уряд чи регіональна влада, тоді як фінансування інфраструктурних проектів, які охоплюють декілька районів і мають корелюватися з інтересами регіону, має відбуватись під керівництвом органів влади та самоврядування цього регіону. В даному контексті, перелік статей витрат (особливо щодо індивідуальних проектів) все ж мав би затверджуватися на рівні регіону.
Нова редакція Бюджетного кодексу передбачає активізацію інструментів прогнозування – складання прогнозу бюджету на наступні три бюджетні періоди. З метою підвищення ефективності використання коштів та посилення контролю за їх витрачанням унормовується застосування програмно-цільового методу у бюджетному процесі, яке нині не має всеохопного характеру. На порядку денному стоїть також питання ухвалення Податкового кодексу, у якому має бути чітко унормовано перелік, об’єкти, ставки та базу оподаткування місцевих податків і зборів, ліквідовано фіскально незначущі джерела надходження і запроваджено суто місцеві податки – наприклад, податок на нерухомість [13, с.28].
Епізодичні намагання удосконалити нормативно-правову базу щодо збільшення фінансового ресурсу бюджетів місцевого самоврядування можуть дати тільки тимчасовий ефект. Необхідним є покращання ситуації у сфері наповнення місцевих бюджетів і вирішення не тільки поточних завдань розвитку, але й проблем, які виникли у зв’язку з кризовими явищами в економіці.
З метою зміцнення фінансової бази місцевого самоврядування доцільно вжити такі заходи:
запровадити податок на нерухомість на наднормові обсяги житлової площі та комерційні будівлі;
перерозподілити частину надходжень з державного до місцевих бюджетів, зокрема частину податку на прибуток підприємств, частину ресурсних платежів, збір за забруднення навколишнього природного середовища;
запровадити автоматичну систему індексації розміру податків з жорсткими ставками (передусім, стосовно єдиного податку);
прорахувати можливості зменшення частки трансфертів і збільшення частки цільових субвенцій у трансфертах у проекті Державного бюджету України на 2010 рік;
дотримуватися цільового та ефективного витрачання коштів місцевих бюджетів, особливо із бюджету розвитку;
прийняти Податковий кодекс з чітким визначенням системи місцевих податків і зборів.
ВИСНОВКИ
Місцеві бюджети є важливим економічним важелем регіонального розвитку. Тому важливим завданням фінансової діяльності місцевих органів влади є задоволення суспільних інтересів і потреб громади та сприяння соціально-економічному розвитку регіону. Але у сучасних умовах органи місцевого самоврядування не володіють достатніми обсягами фінансових ресурсів, що не дає змоги ефективно здійснювати організацію та управління муніципальним фінансовим господарством.
Отже, сучасна система розподілу бюджетних ресурсів не забезпечує необхідного рівня незалежності місцевого самоврядування у вирішенні соціально-економічних проблем територій через низьку частку власних надходжень у структурі місцевих бюджетів. Тому, розв’язавши проблеми наповненості місцевих бюджетів, ми не тільки надамо їм можливості виконувати як власні, так і делеговані повноваження, а й сприятимемо активізації економічного та соціального розвитку територій і відповідно держави в цілому.
З метою зміцнення фінансової бази місцевого самоврядування доцільно вжити такі заходи: запровадити податок на нерухомість на наднормові обсяги житлової площі та комерційні будівлі; перерозподілити частину надходжень з державного до місцевих бюджетів, зокрема частину податку на прибуток підприємств, частину ресурсних платежів, збір за забруднення навколишнього природного середовища; запровадити автоматичну систему індексації розміру податків з жорсткими ставками (передусім, стосовно єдиного податку); прорахувати можливості зменшення частки трансфертів і збільшення частки цільових субвенцій у трансфертах у проекті Державного бюджету України на 2010 рік; дотримуватися цільового та ефективного витрачання коштів місцевих бюджетів, особливо із бюджету розвитку; прийняти Податковий кодекс з чітким визначенням системи місцевих податків і зборів.
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
Борщевич Л.О. Місцевий бюджет як основа фінансової самостійності / Теорія та практика державного управління: зб. наук. пр. – Х.: Вид-во ХарРІ НАДУ “Магістр”, 2009. – Вип. 1 (24). – 492 с.
Бюджет та економіка. Основні тенденції 2009 року / [Щербина І.Ф., Рудик А.Ю., Зубенко В.В., Самчинська І.В.] ; ІБСЕД, Проект «Зміцнення місцевої фінансової ініціативи», USAID. – К.: ДГВПП «Зовнішторгвидав України», 2010. – 12 c.
Бюджетний кодекс України // Відомості Верховної Ради. – 2001.- № 37-38, ст. 189 // zakon.rada.gov.
Василик О.Д. Теорія фінансів. / О.Д. Василик. – К.: НІОС, 2000. – 416 с.
Державне регулювання економіки: / [С.М. Чистов, А.Є. Никифоров, Т.Ф. Куценко та ін.] – К.: КНЕУ, 2000. – 316 с.
Деркач М.І., Бюджет і бюджетний процес в Україні / М.І. Деркач, Л.П.Гордєєва. – Дніпропетровськ: Пороги, 1995. – 256 с.
Єфремова І.І. Місцеві бюджети та бюджети місцевого самоврядування: проблеми правового визначення / І.І. Єфремова // Форум права. -2009. - № 1. - С. 157-161 [Електронний ресурс]. - Режим доступу: nbuv.gov/e-journals/FP/2009-l/09eiippv.pdf
Кириленко О.П. Місцеві бюджети України (історія, теорія, практика) [монографія] / О.П. Кириленко. – К.: НІОС, 2000. – 384 с.
Конституція України. Затверджена ВРУ 28.06.96. № 254/96-ВР // Відомості ВРУ. – 1996. – № 30.
Кравченко В.І. Місцеві фінанси України / В.І. Кравченко. – К.: Знання, 1999.– 487 с.
Кравченко В.І. Фінанси місцевих органів влади України: Основи теорії та практики: [монографія] / В. І. Кравченко. – К.: НДФІ, 1997.
Кульчицький І.М. Місцеві бюджети і механізм їх формування / І.М. Кульчицький // Фінанси України. – 2001. - № 9. – С.98-104.
Місцеве самоврядування в Україні: стан та перспективи розвитку.[аналітична доповідь /керівник авторського колективу С.О. Біла ]; Аналітична доповідь. – К.: НІСД, 2009. – 62 с.
Місцеві фінанси: Підручник / [О.Р. Квасовський, А.В. Лучка, Б.С. Малиняк та інші] / За ред. О.П. Кириленко. - К, Знания, 2006 - 677с.
Пасічник Ю.В. Бюджетна система України та зарубіжних країн: навчальний посібник. / Ю.В. Пасічник. – 2-ге вид., перероб. і доп. – К.: Знання-Прес, 2003.- 523с.
Про місцеві податки і збори: декрет Кабінету Міністрів України від 17.06.1993 р. №3293-ХІІ. – Режим доступу [електронний ресурс]: www.rada.gov.
Про формування місцевих органів влади і самоврядування: закон України від 03.02.1994 р. – Режим доступу [електронний ресурс]: www.rada.kiev.
Юрій С.І. Концептуальні засади сутності бюджету /С.І. Юрій // Фінанси України. – 2001. – № 10. - С.3–10.