Кооператив (ОЖК) "Левада"
Чок = ОА-КП, (3.4)
Чок 2008 = 380,7–148,5=232,2 тыс. грн.
Чок 2009 = 359,6–161,8=197,8 тыс. грн.
Чок 2010 =329,5–172,6=156,9 тыс. грн.
В анализируемом периоде произошло снижение чистого оборотного капитала с 232,2 тыс. грн. в 2008 г. до 156,9 тыс. грн. в 2010 г., что негативно влияет на ликвидность предприятия.
3.2 Анализ финансовой устойчивости предприятия
Оценка финансовой устойчивости предприятия предусматривает проведение объективного анализа величины и структуры актива и пассива, определение на этой основе его финансовой стабильности и независимости, а так же анализа соответствия финансово-хозяйственной деятельности предприятия целям его деятельности, указанной в учредительных документах.
Финансовая устойчивость отображает постоянное превышение доходов над затратами, свободное маневрирование денежными средствами предприятия, способность путем эффективного их использования обеспечить беспрерывный процесс производства и реализации продукции, а также затраты на их расширение и обновление.
Значение и сущность финансовой устойчивости ярко отображаются в её показателях. Различают абсолютные и относительные показатели финансовой устойчивости.
Среди абсолютных основным является показатель, который характеризует величину собственных оборотных средств (СОС).
Показатель СОС характеризует ту часть собственного капитала предприятия, которая является источником покрытия его текущих активов. Он является расчетным показателем, который зависит от структуры как активов, так и источников средств. При прочих равных условиях рост этого показателя в динамике рассматривается как положительная тенденция. Основным и постоянным источником увеличения собственных оборотных средств является прибыль.
Рассчитать этот показатель можно по формулам (2.12) или (2.13).
Показатель СОС показывает, какая сумма оборотных средств остается в распоряжении предприятия после расчетов по краткосрочным обязательствам.
В соответствии с показателем обеспечения запасов собственными и заёмными источниками можно выделить такие четыри типа финансовой устойчивости предприятия:
1) абсолютная финансовая устойчивость – когда собственные оборотные средства обеспечивают запасы;
З < СОС, (3.5)
где СОС – наличие собственного оборотного средства;
З – запасы;
2008 г.: 26,5<217,1
2009 г.: 17,9<197,8
2010 г.: 12,4<156,9
2) нормально стойкое финансовое состояние – когда запасы обеспечиваются суммой собственного оборотного средств и долгосрочными заемными источниками;
З < СОС + Е д, (3.6)
где Е д – наличие долгосрочного заемного средства;
2008 г.: 26,5<217,1+0
2009 г.: 17,9<197,8+0
2010 г.: 12,4<156,9+0
3) неустойчивый (предкризисный) финансовое состояние – когда запасы обеспечиваются за счет собственных оборотных средств, долгосрочных заёмных источников и краткосрочных кредитов и займов, т.е. за счёт всех основных источников формирования запасов и затрат;
З < СОС + Е д + Е к, (3.7)
где Е к – сумма краткосрочных кредитов и займа для формирования запасов.
2008 г.: 26,5<217,1+0+148,5 26,5<365,6
2009 г.: 17,9<197,8+0+161,8 17,9<359,6
2010 г.: 12,4<156,9+0+172,6 12,4<359,6
4) кризисное финансовое состояние – когда запасы не обеспечивают источниками их формирования и предприятие находится на границе банкротства;
З > СОС + Е д +Е к, (3.8)
2008 г.: 26,5<217,1+0+148,5 26,5<365,6
2009 г.: 17,9<197,8+0+161,8 17,9<359,6
2010 г.: 12,4<156,9+0+172,6 12,4<359,6
Предприятие имеет неустойчивое финансовое состояние, так как запасы обеспечиваются не только за счёт собственных оборотных средств, но и за счет средств краткосрочных займов. Руководству предприятия необходимо немедленно выяснить причины такого состояния, разрабатывать мероприятия по воспроизведению финансовой устойчивости.
Важной характеристикой устойчивости финансового состояния является коэффициент манёвренности (Км), который определяется как отношение собственных оборотных средств предприятия к сумме источников собственных и долгосрочных заемных средств. Он показывает, какая часть собственных средств предприятия находится в мобильной форме, которая даёт возможность свободнее маневрировать этими средствами.
Км 2008 = 217,1/ (23778,1+0)= 0,009
Км 2009 = 197,8/ (23747,0+0)= 0,008
Км 2010 = 156,9/ (23662+43,3)= 0,007
Коэффициент маневренности в 2010 году уменьшился сравнительно с 2008 годом, что отрицательно влияет на финансовое состояние предприятия.
Коэффициент кредиторской задолженности и других текущих обязательств (Ккз) характеризует часть кредиторской задолженности и других текущих обязательств в общей сумме внешних обязательств предприятия.
Ккз 2008 = (108,5+4,7)/148,5 =0,76
Ккз 2009 = (127,3+6,7)/161,8 =0,83
Ккз 2010 = (129,8+6,6)/172,6 =0,79
Коэффициент кредиторской задолженности и других текущих обязательств в 2009 году сравнительно с 2008 годом увеличился, в 2010 году сравнительно с 2009 годом уменьшился.
При проведении финансового анализа предприятия важно определить запас финансовой стойкости (зоны безопасности), под которым понимают тот объем реализации, который обеспечивает предприятию определенную стойкость его финансового положения.
Для этого используют такие показатели:
1) чистая выручка от реализации;
2) полная себестоимость продукции;
3) прибыль;
4) постоянные затраты;
5) переменные затраты;
6) маржинальний доход;
7) порог рентабельности;
8) запас финансовой стойкости.
В краткосрочном периоде все затраты относительно объема производства разделяют на условно-переменные и условно-постоянные.
Условно-переменные затраты изменяются с изменением объема производства. Это материалы, топливо, заработная плата рабочих, которые выполняют основные технологические работы, и т.п.
Условно-постоянные затраты не изменяются с изменением объема производства. Это, например, амортизация основных средств, затраты на управление и организацию производства, заработная плата служащих, руководящего состава и др.
Постоянные затраты и прибыль составляют маржинальний доход предприятия и определяются как разность чистого дохода (ЧД) и переменных затрат (ПЗ):
МД = ЧД + ОД – ПЗ, (3.9)
где ОД – другой операционный доход
МД 2008 = 441,9+47,0–438,2= 50,7
МД 2009 = 427,2+43,9–407,7= 63,4
МД 2010 = 439,4+30,5–447,6= 22,3
Порог рентабельности представляет собой отношение суммы постоянных затрат в себестоимости к удельному весу маржинального дохода в выручке:
Прен = ПЗ / УВМД, (3.10)
где Прен – порог рентабельности;
ПЗ – постой затраты в себестоимости продукции;
УВМД – удельный вес маржинального дохода в выручке.
Прен 2008 = 92,2/0,11= 838,18
Прен 2009 = 91,7/0,15= 611,33
Прен 2010 = 104,7/0,051= 2052,9
УВМД = МД / ЧД, (3.11)
УВМД 2008 = 50,7 /441,9= 0,11
УВМД 2009 = 63,4 /427,2= 0,15
УВМД 2010 = 22,3/439,4= 0,051
Экономическое содержание этого показателя состоит в потом, что определяется та сумма выручки, которая необходима для покрытия всех постоянных затрат предприятия. Прибыли при этом не будет, но не будет и убытков. Рентабельность здесь равняется нулю. Показатель используется для расчета запаса финансовой устойчивости (ЗФУ):
ЗФУ = (ЧД – Прен / ЧД)*100% или (3.12)
ЗФУ = ЧД – Прен,
ЗФУ 2008= ((441,9–838,18)/441,9)*100= -89,68 или
ЗФУ 2008 = 441,9–838,18= -396,28 тыс. грн.
ЗФУ 2009 = ((427,2–611,33)/427,2)*100= -43,1% или
ЗФУ 2009 = 427,2–611,33= -184,13 тыс. грн.
ЗФУ 2010 = ((439,4–2052,9)/439,4)*100= -374,07% или
ЗФУ 2010 = 439,4–2052,9= -1613,5 тыс. грн.
Сила влияния операционного рычага (СОР) показывает в сколько раз изменится прибыль, при изменении выручки на 1% и рассчитывается:
СОР = МД / П, (3.13)
где П – прибыль от операционной деятельности.
СОР 2008 =50,7/(-41,5)= -1,22
СОР 2009 =63,4/(-28,3)= -2,24
СОР 2010 = 22,3/(-82,4)= -0,27
Запас финансовой устойчивости и силу влияния операционного рычага за 2008–2010 года рассчитывать нецелесообразно, так как в этом периоде предприятие имело убытки.
Используя данные финансовой отчетности изобразим график безубыточности.
Данные по 2008 году:
выручка от реализации – 441,9 тыс. грн.
сменные затраты – 438,2 тыс. грн.
постоянные затраты – 92,2 тыс. грн.
суммарные затраты – 530,4 тыс. грн
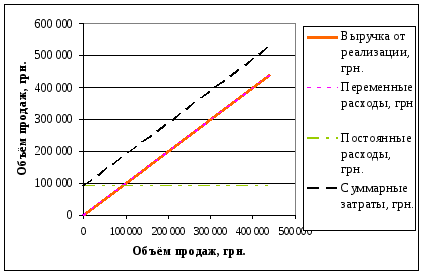
Рис. 3. 1 Точка безубыточности за 2008 год.
Данные по 2009 году:
выручка от реализации – 427,2 тыс. грн.
сменные затраты – 407,7 тыс. грн.
постоянные затраты – 91,7 тыс. грн.
суммарные затраты – 499,4 тыс. грн
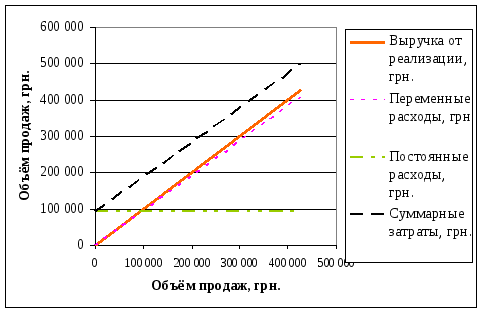
Рис. 3. 2 Точка безубыточности за 2009 год.
Данные по 2010 году:
выручка от реализации – 439,4 тыс. грн.
сменные затраты – 447,6 тыс. грн.
постоянные затраты – 104,7 тыс. грн.
суммарные затраты – 552,3 тыс. грн
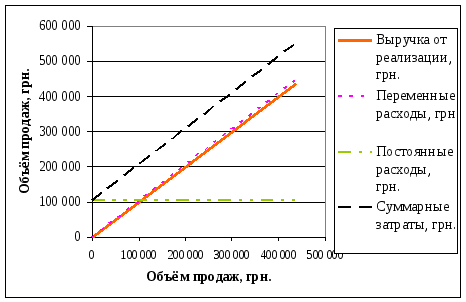
Рис. 3. 3 Точка безубыточности за 2010 год.
3.3 Анализ деловой активности
Деловая активность предприятия в финансовом аспекте проявляется прежде всего в скорости оборота его средств. Анализ её состоит в исследовании уровней и динамики разносторонних финансовых коэффициентов оборотности, которые являются относительными показателями финансовых результатов деятельности хозяйствующего субъекта.
Показатели, которые характеризуют деловую активность, являются следующими:
1. Коэффициент общей оборачиваемости капитала (Коз) исчисляется как отношение выручки от реализации (ВР) к средней стоимости общего капитала за определенный период (ОК):
Коз = ВР / ОК, (3.14)
Коз 2008 = 441,9/((24003,5+23926,6)/2) =0,018
Коз 2009 = 427,2/((23926,6+23908,8)/2) =0,012
Коз 2010 = 439,4/((23908,8+23877,9)/2) =0,018
Коэффициент общей оборачиваемости капитала уменьшился с 0,018 в 2008 г. до 0,012 в 2009 г. (отрицательно влияет на деловую активность ОЖК «Левада») и увеличился с 0,012 в 2009 г. до 0,018 в 2010 г. (положительно влияет на деловую активность ОЖК «Левада»).
2. Коэффициент оборотности мобильных средств (Ком) представляет собой отношение выручки от реализации к средней за период величине мобильных средств (запасы и затраты, денежные средства, расчёты, другие оборотные активы) в балансе (МС):
Ком = ВР / МС, (3.15)
Ком 2008 = 441,9/((457,0+380,7)/2)=1,06
Ком 2009 = 427,2/((380,7+359,6)/2)=1,54
Ком 2010 = 439,4/((359,6+329,5)/2)=1,28
Коэффициент оборотности мобильных средств увеличился с 1,06 в 2008 г. до 1,54 в 2009 г. (положительно влияет на деловую активность ОЖК «Левада»), а затем уменьшился с 1,54 в 2009 г. до 1,28 в 2010 г. (отрицательно влияет на деловую активность ОЖК «Левада»).
3. Средний срок оборота мобильных средств (продолжительность периода оборота в днях) (Тобм) как отношение календарного фонда времени за определенный период (за год – 365 дней) к коэффициенту оборотности мобильных средств (Ком):
Тобм = 365/ Ком (3.16)
Тобм 2008 = 365/1,06=344 дн.
Тобм 2009 = 365/1,54=237 дн.
Тобм 2010 = 365/1,28=285 дн.
Средний срок оборота мобильных средств уменьшился в 2009 г. сравнительно с 2008 г. (положительно влияет на деловую активность ОЖК «Левада»), а в 2010 г. сравнительно с 2009 г. увеличился (отрицательно влияет на деловую активность ОЖК «Левада»).
4. Коэффициент оборотности материальных оборотных средств (Комс) исчисляется как отношение выручки от реализации к средней за период стоимости запасов и затрат по балансу (МС):
Комз = ВР / МЗ, (3.17)
Комс 2008 = 441,9/((41,9+26,5)/2) =12,92
Комс 2009 = 427,2/((26,5+17,9)/2) =19,24
Комс 2010 = 439,4/((17,9+12,4)/2) =29,0
Коэффициент оборотности материальных оборотных средств в течении рассматриваемого периода увеличился (положительно влияет на деловую активность этого предприятия).
5. Средний срок оборота материальных оборотных средств (Томз) как отношение календарного фонда времени за определенный период к коэффициенту оборотности материальных оборотных средств (Комз) за этот же период:
Томз = 365/ Комз (3.18)
Томз 2008 = 365/12,92=28 дн.
Томз 2009 = 365/19,24=19 дн.
Томз 2010 = 365/29,0=13 дн.
Средний срок оборота материальных оборотных средств в 2008–2010 гг. уменьшился (положительно влияет на деловую активность ОЖК «Левада»).
6. Коэффициент оборотности дебиторской задолженности (Кодз) определяется как отношение выручки от реализации к средней за период дебиторской задолженности (ДЗ):
Кодз = ВР / ДЗ, (3.19)
Кодз 2008 = 441,9/((411,2+351,9)/2) =1,16
Кодз 2009 = 427,2/((351,9+341,7)/2) =1,23
Кодз 2010 = 439,4/((341,7+214,8)/2) =1,58
Коэффициент оборотности дебиторской задолженности в анализируемом периоде увеличился (положительно влияет на деловую активность предприятия).
7. Средний срок оборота дебиторской задолженности (продолжительность периода оборота в днях) (Тобд) как отношение календарного фонда времени за определенный период (за год – 365 дней) к коэффициенту оборотности дебиторской задолженности (Кодз):
Тодз = 365 / Кодз, (3.20)
Тодз 2008 = 365/1,16=314 дн.
Тодз 2009 = 365/1,23=297 дн.
Тодз 2010 = 365/1,58=231 дн.
Средний срок оборота дебиторской задолженности в 2008–2010 гг. уменьшился (положительно влияет на деловую активность ОЖК «Левада»).
8. Коэффициент оборотности кредиторской задолженности (Кокз) как отношение выручки от реализации к средней за период кредиторской задолженности (КЗ):
Кокз = ВР / КЗ, (3.21)
Кокз 2008 = 441,9/((150,7+148,5)/2) =2,95
Кокз 2009 = 427,2/((148,5+161,8)/2) =2,75
Кокз 2010 = 439,4/((161,8+172,6)/2) =2,63
Коэффициент оборотности кредиторской задолженности в рассматриваемом периоде уменьшился (положительно влияет на деловую активность ОЖК «Левада»).
9. Средний срок оборота кредиторской задолженности (Тобк) как отношение календарного фонда времени за определенный период к коэффициенту оборотности кредиторской задолженности за этот же период:
Токз = 365 / Кокз, (3.22)
финансовый платежеспособность активность ликвидность
Токз 2008 = 365/2,95=123 дн.
Токз 2009 = 365/2,75=133 дн.
Токз 2010 = 365/2,63=139 дн.
Средний срок оборота кредиторской задолженности в 2008–2010 гг. увеличился (положительно влияет на деловую активность предприятия).
10. Коэффициент оборотности собственного капитала (Коск) как отношение выручки от реализации к средней за период стоимости собственного капитала (СК):
Коск = ВР / ВК, (3.23)
Коск 2008 = 441,9/((23852,8+23778,1)/2) =0,0186
Коск 2009 = 427,2/((23778,1+23747,0)/2) =0,018
Коск 2010 = 439,4/((23747,0+23662,0)/2) =0,019
Коэффициент оборотности собственного капитала в 2008–2010 гг. увеличился (положительно влияет на деловую активность ОЖК «Левада»).
11. Средний срок оборотности собственного капитала (Толок) как отношение календарного фонда времени за определенный период к коэффициенту оборотности собственного капитала (Коск) за этот же период:
Толок = 365 / Коск, (3.24)
Тоск 2008 = 365/0,0186=19624 дн.
Тоск 2009 = 365/0,018=20278 дн.
Тоск 2010 = 365/0,019=19211 дн.
Средний срок оборотности собственного капитала увеличился с 19624 дней в 2008 г. до 20278 дней в 2009 г. (отрицательно влияет на деловую активность ОЖК «Левада»), а затем уменьшился с 20278 дней в 2009 г. до 19211 дней в 2010 г. (положительно влияет на деловую активность ОЖК «Левада»).
3.4 Анализ финансовых результатов предприятия
Целью каждого предприятия является получение прибыли. Она является финансовым результатом деятельности предприятия и характеризует эффективность использования существующих ресурсов.
Проанализируем прибыль предприятия рассмотрев общую прибыль.
Общая прибыль предприятия – это общая сумма прибылей предприятия от всех видов деятельности за определенный период.
Таблица 3.6. Анализ финансовых показателей предприятия
| Показатели |
2008 г., тыс. грн. |
2009 г., тыс. грн. |
2010 г., тыс. грн. |
| 1. Доходы | 487,41 | 487,10 | 469,92 |
| 2. Эксплуатационные расходы | 530,38 | 499,42 | 552,32 |
| Убытки | 42,97 | 12,32 | 82,40 |
Предприятие в период 2008–2010 гг. имело убытки.
Следует учитывать, что на протяжении 2008–2010 гг. у предприятия жилищного хозяйства через значительное превышение себестоимости 1 м2 общей площади жилья для населения финансовым результатом деятельности является общий убыток. Выручка является тем источником финансовых ресурсов, которым предприятие может управлять.
Для получения в дальнейшем прибыли необходимо всестороннее, детальное изучение условий её формирования, выявление резервов повышения, которое разрешит обеспечить финансовыми ресурсами процессы хозяйственной деятельности предприятия.
Расчёт стоимости обслуживания жилищного фонда и территорий домовладений ЖСК производится исходя из среднегодовой эксплуатируемой жилой и нежилой оплачиваемой площади управления домами и его плановых расходов по сводной смете расходов и доходов утверждённой хозяйственно-финансовым планом на текущий год по следующим статьям:
административно-управленческие расходы;
содержание обслуживающего персонала;
содержание домового хозяйства;
текущий ремонт;
и др.
Месячная расчётная стоимость одного квадратного метра площади, принимаемой для расчётов с кооперативами по обслуживанию его жилых домов и прилегающей территории, устанавливается самостоятельно согласно смете доходов и расходов.
С 01.02.2000 года были введены новые тарифы на услуги по содержанию домов и придомовой территории (квартирная плата):
5-ти этажного дома – 0,28 грн. за 1м2;
– 9-ти этажного дома – 0,37 грн. за 1м2.
Для качественного анализа финансовых результатов необходимо проанализировать: тариф на услуги, формирование прибыли, а также сравнить плановые показатели с фактическими.
Для оценки деятельности предприятия используют не только абсолютную сумму прибыли, а и относительный ее уровень, т.е. рентабельность.
Но нет смысла рассчитывать показатели рентабельности через убыточную деятельность предприятия на протяжении трех последних лет.
Заключение
Таким образом, на основании анализа показателей финансового состояния, можно сделать вывод, что анализ имущественного состояния предприятия свидетельствует о том, что основные фонды не обновляются.
Анализ источников формирования капитала предприятия даёт возможность определить изменения в структуре собственного и заёмного капитала, а также узнать откуда взялись средства и кому предприятие за них обязано. Он свидетельствует о том, что собственный капитал в 2010 году увеличился за счет целевого финансирования, а также о незначительном увеличении заёмного капитала, за счёт роста кредиторской задолженности за товары, работы, услуги и текущих обязательств по расчетам.
Анализ ликвидности предприятия, т.е. способность предприятия быстро продать активы и получить деньги для оплаты своих обязательств по данным 2008–2010 гг. свидетельствует о неспособности предприятия выплачивать свои текущие обязательства, поскольку показатели – коэффициент текущей ликвидности, коэффициент быстрой ликвидности и коэффициент абсолютной ликвидности являются неудовлетворительными.
Относительно анализа финансовой устойчивости следует отметить, что коэффициент автономии и коэффициент обеспечения собственными оборотными средствами на протяжении 2008–2009 гг. являются удовлетворительными, хотя они снизились. Превышение текущих обязательств над собственным оборотным средством предприятия может привести к снижению финансовой устойчивости предприятия.
Анализ деловой активности свидетельствует об эффективном использовании ресурсов, которые имеются на предприятии, сокращении времени для оплаты кредиторской задолженности. Однако наблюдается уменьшение коэффициента оборотности мобильных средств, который отрицательно влияет на деловую активность предприятия.
Таким образом, несмотря на удовлетворительную платежеспособности и деловую активность предприятия в анализируемом периоде имущественное состояние и ликвидность предприятия остаются низкими. А рентабельность ОЖК «Левада» в 2008–2010 гг. отсутствует, так как предприятие несёт убытки.
Достижение безубыточности должно осуществляться при условии:
стимулирования создания механизмов формирования тарифов на жилищно-коммунальные услуги, направленных на экономию финансовых, трудовых, энергетических и материальных ресурсов;
обеспечение прозрачности разработки и рассматривания тарифов на оплату жилищно-коммунальных услуг;
постоянное информирование населения через проведения собраний о составе расходов, которые входят в тарифы.
То есть, при дальнейшем снижении вышеуказанных показателей предприятие близко к банкротству. Причиной этого являются экономически необоснованные тарифы на услуги по содержанию жилья, которые не пересматривались в течении 6 лет и не соответствуют расходам на содержание жилых домов и придомовой территории. Для улучшения ситуации необходимо повысить имущественное состояние и ликвидность предприятия.
Анализ структуры эксплуатационных затрат даёт возможность выявить значимость отдельных элементов в формировании себестоимости продукции (услуг) и определить пути уменьшения себестоимости в ОЖК «Левада».
Размещено на