Управление финансами организаций энергетики
на 01.01.08 г.: Коэффициент заемного капитала = 1 – 0,005 = 0,995
на 01.01.08 г.: Коэффициент заемного капитала = 1 – 0,004 = 0,996
на 01.01.08 г.: Коэффициент заемного капитала = 1 – 0,119 = 0,881
Согласно нормативным значениям данный коэффициент должен составлять менее 0,5. Для предприятия ООО «Энерго-Финпром» этот коэффициент на 01.01.08 г. составлял 0,995 и уменьшился в конце анализируемого периода до 0,881, что говорит о сокращении заемных средств предприятия.
Потребность в анализе ликвидности баланса связано с усилением финансовых ограничений и необходимостью оценки кредитоспособности предприятия. Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств [6, c. 112].
Коэффициент текущей платежеспособности = Оборотные активы /
Краткосрочная кредиторская задолженность = (Стр. 290 – стр. 216 – стр. 244) / (Стр. 690 – стр. 640 – стр. 650)
на 01.01.08 г.: Коэффициент текущей платежеспособности = (31860 – 137 – 0) / (43740 – 0 – 0) = 0,73
на 01.01.09 г.: Коэффициент текущей платежеспособности = (62468 – 201 – 0) / (73999 – 0 – 0) = 0,84
на 01.01.10 г.: Коэффициент текущей платежеспособности = (87221 – 638 – 0) / (85199– 0 – 0) = 1,02
Коэффициент текущей ликвидности характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности оборота оборотных средств. На стабильно работающем предприятии энергетики он должен быть больше или равен 3…4. На предприятии ООО «Энерго-Финпром» этот показатель также ниже нормы за весь исследуемый период.
Коэффициент промежуточной платежеспособности и ликвидности = (Денежные средства + Краткосрочные финансовые вложения + Дебиторская задолженность)/ Краткосрочная кредиторская задолженность = (Стр. 290 – стр. 210 – стр. 244) /(Стр. 690 – стр. 640 – стр. 650)
на 01.01.08 г.: Коэффициент промежуточной платежеспособности и ликвидности = (31860 – 26872 – 0) / (43740 – 0 – 0) = 0,11
на 01.01.09 г.: Коэффициент промежуточной платежеспособности и ликвидности = (62468 – 51428 – 0) / (73999 – 0 – 0) = 0,15
на 01.01.10 г.: Коэффициент промежуточной платежеспособности и ликвидности = (87221 – 48435 – 0) / (85199 – 0 – 0) = 0,46
Коэффициент промежуточной ликвидности для предприятий энергетики должен составлять 2…3, как видно из расчетов, для ООО «Энерго-Финпром» данные показатели намного занижены.
Коэффициент абсолютной ликвидности равен отношению величины наиболее ликвидных активов к сумме наиболее срочных обязательств и краткосрочных пассивов. Этот показатель характеризует платежеспособность предприятия на дату составления баланса.
Коэффициент абсолютной ликвидности = (Денежные средства + Краткосрочные финансовые вложения) / Краткосрочная кредиторская задолженность = (Стр. 260 + стр. 250)/ (Стр. 690 – стр. 640 – стр. 650)
на 01.01.08 г.: Коэффициент абсолютной ликвидности = (736 + 0) / (43740 – 0 – 0) = 0,02
на 01.01.09 г.: Коэффициент абсолютной ликвидности = (4417 + 0) / (73999 – 0 – 0) = 0,06
на 01.01.10 г.: Коэффициент абсолютной ликвидности = (4412 + 0) / (85199 – 0 – 0) = 0,05
Коэффициент промежуточной ликвидности для предприятий энергетики должен составлять 0,1…0,3, для нашего предприятия данный показатель намного занижен, но есть тенденция к увеличению по сравнению с 2007 годом.
Итак, все коэффициенты ликвидности на предприятии ООО «Энерго-Финпром» ниже нормативных значений, следовательно, предприятие не платежеспособно и финансово неустойчиво.
На основе поверхностного анализа данных показателей невозможно дать оценку влияния отдельного фактора и дать полную объективную оценку финансового состояния предприятия.
2.2 Анализ доходов предприятия и их структуры
Доходы организации в зависимости от их характера, условий получения и направления деятельности организации делятся на доходы от обычных видов деятельности, операционные доходы и внереализационные доходы.
Доходы, отличные от доходов от обычных видов деятельности, считаются прочими, к которым относятся также и чрезвычайные доходы.
Под доходами от обычных видов деятельности понимаются те доходы, получение которых носит основной и регулярный характер и связано с обычной производственно-коммерческой, финансовой или инвестиционной деятельностью, если в учредительных документах она значится как предмет деятельности организации.
Доходами от обычных видов деятельности являются:
– выручка от продажи продукции и товаров, а также поступления за выполненные работы, оказанные услуги;
– выручка (арендная плата), поступившая в организацию за предоставление во временное пользование (владение) своего имущества по договору аренды;
– выручка, поступившая за предоставление за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности;
– выручка (дивиденды), поступившая за участие в уставных капиталах других организаций.
К прочим поступлениям относятся операционные, внереализационные и чрезвычайные доходы.
К операционным доходам относятся:
– поступления, связанные с предоставлением за плату во временное пользование (временное вложение и пользование) активов организации, если это не является предметом деятельности организации;
– поступления, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности, если это не является предметом деятельности организации;
– поступления, связанные с участием в уставных капиталах других организаций (включая проценты и иные доходы по ценным бумагам), если это не является предметом деятельности организации;
– прибыль, полученная в результате совместной деятельности (по договору простого товарищества);
– поступления от продажи основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты), продукции, товаров;
– проценты, полученные за предоставление в пользование денежных средств организации, а также проценты за использование банком денежных средств, находящихся на счете организации в этом банке;
– сумма дооценки основных средств, зачисляемая в установленном порядке на счета учета прибылей и убытков;
– отрицательная деловая репутация организации, равномерно относящаяся на финансовый результат;
– положительные курсовые и суммовые разницы, относящиеся на причитающиеся к оплате проценты по займам и кредитам, полученным и выраженным в иностранной валюте или условных денежных единицах, образующиеся начиная с момента начисления процентов по условиям договора до их фактического погашения (перечисления).
Под внереализационными доходами следует понимать как бы непредвиденные доходы, носящие «незаработанный» характер. В этом можно убедиться, проанализировав их состав.
К внереализационным доходам относятся:
– штрафы, пени, неустойки за нарушение условий договоров;
– активы, полученные безвозмездно по договору дарения, в том числе: суммы бюджетных средств, признанные в установленном порядке в качестве доходов;
– поступления в возмещение причиненных организацией убытков;
– прибыль прошлых лет, выявленная в отчетном году;
– суммы кредиторской и депонентской задолженности, по которым истек срок исковой давности;
– положительные курсовые разницы, за исключением положительных курсовых разниц, включаемых в состав операционных доходов;
– сумма дооценки активов, за исключением сумм дооценки основных средств, включаемой в установленном порядке в состав операционных доходов;
– суммы неиспользованных резервов, образованных в связи с признанием условных фактов хозяйственной деятельности;
– прочие внереализационные доходы, в том числе:
– активы, принятые к учету по результатам инвентаризации [1].
Классификация доходов отражена в Таблице 2.2
Таблица 2.2 – Классификация доходов деятельности предприятия
| Д о х о д ы | Реализационные | Систематические | От реализации продукции | |
| От реализации товаров | ||||
| От реализации услуг | ||||
| От произведенных работ | ||||
| Несистематические | Денежных активов | Ценных бумаг | ||
| Валютных ценностей | ||||
| Дебиторской задолженности | ||||
| Неденежных активов | Основных средств | |||
| Материалов | ||||
| Инвентаря и хозпринадлежностей | ||||
| Внереализационные | Роялти | |||
| Лицензионные платежи | ||||
| Доходы от сдачи имущества в аренду | ||||
| Проценты к получению | По облигациям | |||
| По инвестиционным ценным бумагам | ||||
| По депозитам | ||||
| За пользование средствами расчетного счета | ||||
| По коммерческим кредитам | ||||
| От участия в других организациях | В совместной деятельности | |||
| От долевого участия в паевых капиталах | ||||
| Положительные курсовые и суммовые разницы | ||||
| Суммы невостребованной в срок кредиторской задолженности | ||||
| Суммы признанных к получению штрафов, пеней | ||||
| Прибыль прошлых лет, выявленная в отчетном году | ||||
| Прибыль, образовавшаяся в результате дооценки материальных ценностей | ||||
| Прибыль, образовавшаяся в результате дооценки государственных ценных бумаг | ||||
| Суммы излишков имущества, выявленных при инвентаризации | ||||
| Прочие | ||||
Прежде чем начать анализ доходов предприятия, необходимо проанализировать наличие собственных оборотных средств на предприятии ООО «Энеро-Финпром» и определить, к какому типу финансовой устойчивости оно относится. Для этого потребуются данные формы №1 «Бухгалтерский баланс».
Показатели для анализа наличия собственных оборотных средств предприятия ООО «Энерго-Финпром» приведены в Таблице 2.3, исходные данные взяты согласно бухгалтерской отчетности предприятия.
Таблица 2.3 – Показатели для анализа наличия собственных оборотных средств предприятия
| Показатели | Расчет | 01.01.08 | 01.01.09 | 01.01.10 | Абс. откл | Темп роста |
| 1. Источники собственных средств | 3 раздел пассива баланса | 214 | 254 | 11539 | 11325 | 5392,1% |
| 2. Долгосрочные кредиты и займы | 4 раздел пассива | 2000 | 2000 | 0 | -2000 | 0,0% |
| 3. Доходы будущих периодов и резервы предстоящих расходов | стр. 640 + стр. 650 | 0 | 0 | 0 | 0 | 0,0% |
| 4. Источники собственных и приравненных к ним оборотных средств | п. 1 + п. 2+ п. 3 | 2214 | 2254 | 11539 | 9325 | 521,2% |
| 5. Внеоборотные активы | 1 раздел актива | 10094 | 9885 | 9518 | -576 | 94,3% |
| 6. Наличие собственных оборотных средств | п. 4 – п. 5 | -7880 | -7631 | 2021 | 9901 | -25,6% |
| 7. Запасы и НДС по приобретенным ценностям | стр. 210+ стр. 220 | 26872 | 51428 | 48435 | 21563 | 180,2% |
| 8. Излишек (недостаток) собственных оборотных средств | п. 6 – п. 7 | -34752 | -59059 | -46414 | -11662 | 133,6% |
| 9. Уровень обеспеченности собственными оборотными средствами | п. 8 /п. 7 | -129,3% | -114,8% | -95,8% | 0,33497 | 74,1% |
Из таблицы видно, что на 01.01.2010 наличие собственных оборотных средств составило 2021 тыс. руб., и увеличилось по сравнению с 01.01.2008 г. на 9901 тыс. руб. Таким образом, в 2009 году произошло увеличение наличия собственных оборотных средств по сравнению с 2007 годом.
Недостаток в собственных оборотных средствах на 01.01.2008 года составлял 34752 тыс. руб., а на конец года 46414 тыс. руб., т.е. произошло увеличение недостатка на 11662 тыс. рублей.
Показатель уровня обеспеченности собственными оборотными средствами: на 01.01.2008 г. – 129,3%, а на 01.01.2010 г. -95,8%, т.е. он увеличился на 33,4%.
Таким образом, предприятию недостаточно собственных оборотных средств, для покрытия запасов и затрат собственными источниками формирования.
Рассмотрим динамику доходов ООО «Энерго-Финпром» от обычных видов деятельности, что представлено в Таблице 2.4, на рисунках 2.1 и 2.2.
Таблица 2.4 – Динамика доходов ООО «Энерго-Финпром» от обычных видов деятельности
| Период | Выручка от реализации | Базисные темпы роста | Цепные темпы роста |
| 01.01.2008 | 31309 | 100,0% | 100,0% |
| 01.01.2009 | 79109 | 252,7% | 252,7% |
| 01.01.2010 | 108269 | 345,8% | 136,9% |
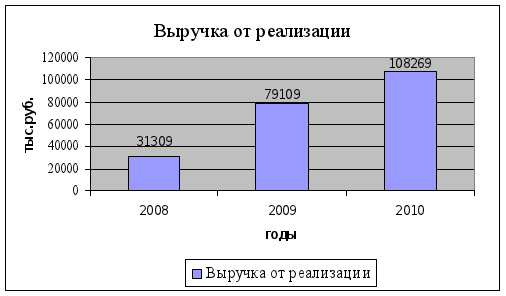
Рисунок 2.1 – Динамика доходов ООО «Энерго-Финпром» от обычных видов деятельности
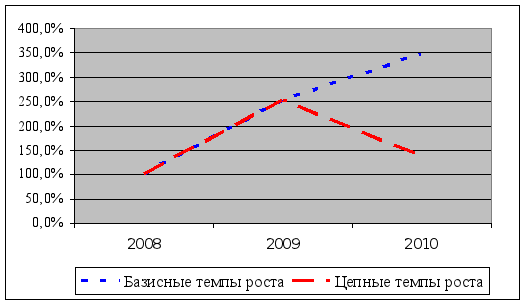
Рисунок 2.2 – Динамика доходов ООО «Энерго-Финпром» от обычных видов деятельности
На основании данных таблицы 2.3 можно сделать вывод о том, что за 2007–2009 гг. объем выручки возрос на 345,8%, что свидетельствует о большом увеличении объемов реализации продукции. Такое увеличение выручки свидетельствует об успешной работе предприятия по основному виду деятельности.
Как видно из таблицы 2.3 в экономике предприятия наблюдается ежегодный рост выручки, но если сравнить цепные индексы роста выручки от реализации, то можно увидеть, что темп роста выручки в 2009 году снизился по сравнению с темпом роста выручки в 2008 году.
Структура доходов деятельности ООО «Энерго-Финпром» отражена в Таблице 2.5, исходные данные взяты согласно «Отчета о прибылях и убытках» предприятия.
Таблица 2.5 – Структура доходов ООО «Энерго-Финпром» за 2007–2009 гг.
| Показатель, тыс. руб. | 01.01.2008 | Уд. вес | 01.01.2009 | Уд. вес | 01.01.2010 | Уд. вес | Абс. откл. |
| Доходы по обычным видам деятельности (за минусом НДС) | 31309 | 100,00% | 79109 | 99,90% | 108269 | 99,67% | 76960 |
| Прибыль (убыток) от продаж | 625 | 2,00% | 1709 | 2,16% | 3081 | 2,84% | 2456 |
| Проценты к получению | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 |
| Доходы от участия в других организациях | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 |
| Прочие доходы | 0 | 0,00% | 83 | 0,10% | 357 | 0,33% | 357 |
| Прибыль (убыток) до налогообложения | 567 | 1,81% | 1570 | 1,98% | 2612 | 2,40% | 2045 |
| Отложенные налоговые активы | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 |
| Чистая прибыль (убыток) отчетного периода | 431 | 1,38% | 1193 | 1,51% | 2013 | 1,85% | 1582 |
Как видно из данных таблицы 2.5 структура доходов предприятия в 2007 году была такова: доходы от основного вида деятельности составляли 100%, из них чистая прибыль предприятия в структуре доходов составила 1,38%.
В 2008 году в структуре доходов помимо доходов от основной деятельности возникли прочие доходы, которые составили 0,1% от всех доходов предприятия.
В 2009 году в структуре доходов также помимо доходов от основной деятельности возникли прочие доходы, которые составили 0,33% от всех доходов предприятия. Также в 2009 году возросла доля чистой прибыли, которая составила 1,85% в структуре доходов деятельности предприятия.
2.3 Анализ издержек предприятия ООО «Энерго-Финпром»
Расходы организации в зависимости от их характера, условий осуществления и направлений деятельности организации делятся на расходы по обычным видам деятельности и прочие. В свою очередь прочие расходы состоят из операционных, внереализационных, чрезвычайных.
К расходам по обычным видам деятельности относятся расходы, связанные с изготовлением и продажей продукции, приобретением и продажей товаров, выполнением работ, оказанием услуг.
В организации, предметом деятельности которой является предоставление активов по договору аренды, участие в уставных капиталах и др., указанными расходами следует считать затраты, связанные с осуществлением этих видов деятельности. При этом предмет деятельности организации для некоммерческих организаций и унитарных предприятий определяется в учредительных документах, а для коммерческих (если такой информации нет в учредительных документах) – исходя из правила существенности. Это означает, что предметом деятельности организации могут считаться работы, услуги, производство продукции и т.п., составляющие в стоимостном выражении более 5% от величины (стоимости) всех продаж этой организации [5, c. 52].
К расходам по обычным видам деятельности относятся затраты, связанные с приобретением сырья, материалов, товаров и иных МПЗ, возникающие в процессе переработки (доработки) МПЗ, которые будут использоваться при производстве продукции (выполнении работ и оказании услуг) или продаваться. К ним относятся расходы, связанные с продажей (перепродажей) товаров (на содержание и эксплуатацию ОС и иных внеоборотных активов, на поддержание их в исправном состоянии, коммерческие, управленческие расходы и др.).
Такая группировка расходов по обычным видам деятельности вытекает непосредственно из характера производственного цикла, который, как известно, состоит из трех взаимосвязанных стадий: заготовление (приобретение сырья и материалов), производство (переработка сырья, выполнение работ, оказание услуг), сбыт (расходы по продажам, включая рекламу).
Расходы по обычным видам деятельности необходимо сгруппировать по следующим элементам:
– материальные затраты;
– затраты на оплату труда;
– отчисления на социальные нужды;
– амортизация;
– прочие затраты.
Для целей управления в бухгалтерском учете организуется учет расходов по статьям затрат, перечень которых организация устанавливает самостоятельно.
Группировка расходов по обычным видам деятельности основана на однородности экономического содержания этих расходов, включаемых в тот или иной элемент. Группировка расходов по экономическим элементам позволяет определять и анализировать структуру затрат предприятия. Для проведения подобного анализа необходимо рассчитать удельный вес того или иного элемента в общей сумме расходов обычных видов деятельности.
Операционными расходами являются:
– расходы, связанные с предоставлением за плату во временное пользование (временное владение и пользование) активов организации, если это не является предметом деятельности организации;
– расходы, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности;
– расходы, связанные с участием в уставных капиталах других организаций, если это не является предметом деятельности организации;
– расходы, связанные с продажей, выбытием и прочим списанием основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты), товаров, продукции
– проценты, уплачиваемые организацией за предоставление ей в пользование денежных средств (кредитов, займов);
– расходы, связанные с оплатой услуг, оказываемых кредитными организациями;
– отчисления в оценочные резервы, создаваемые в соответствии с правилами бухгалтерского учета;
– резервы, создаваемые в связи с признанием условных фактов хозяйственной деятельности;
– резервы, создаваемые в связи с признанием условных фактов хозяйственной деятельности, если обязательство связано с операционными расходами;
– прочие операционные расходы, в том числе:
– сумма уценки основных средств, зачисляемая в установленном порядке на счета учета прибылей и убытков;
– дополнительные затраты, произведенные в связи с получением займов и кредитов, выпуском и размещением заемных обязательств;
– расходы организации по содержанию законсервированных производственных мощностей и объектов, мобилизационных мощностей;
– расходы, связанные с аннулированием производственных заказов (договоров), прекращением производства, не давшего продукции;
К внереализационным расходам относятся:
– штрафы, пени, неустойки за нарушение условий договоров;
– возмещение причиненных организацией убытков
– убытки прошлых лет, признанные в отчетном году, в том числе:
– суммы бюджетных средств, признанные в бухгалтерском учете в качестве доходов в прошлые годы, но подлежащие возврату в установленном порядке;
– суммы дебиторской задолженности, по которой истек срок исковой давности, других долгов, не реальных для взыскания;
– отрицательные курсовые разницы, за исключением курсовых разниц, относимых в установленном порядке;
– резервы, создаваемые в связи с признанием условных фактов хозяйственной деятельности, если обязательство связано с внереализационными расходами;
– суммы уценки активов, за исключением сумм уценки основных средств;
– перечисление средств (взносов, выплат и т.д.), связанных с благотворительной деятельностью, расходы на осуществление спортивных мероприятий, отдыха, развлечений, мероприятий культурно – просветительского характера и иных аналогичных мероприятий;
– прочие внереализационные расходы,
в том числе:
– убытки от хищения материальных и иных ценностей, виновники которых по решениям суда не установлены;
– судебные расходы;
Рассмотрим структуру издержек предприятия ООО «Энерго-Финпром» за 2007–2009 гг., которая представлена в Таблице 2.6 на основе данных отчета о прибылях и убытках.
Таблица 2.6 – Структура расходов предприятия ООО «Энерго-Финпром»
| Показатель, тыс. руб. | 01.01.08 | Уд. вес | 01.01.09 | Уд. вес | 01.01.10 | Уд. вес | Абс. откл. |
| Себестоимость проданных товаров | 30684 | 99,37% | 77400 | 99,23% | 89716 | 84,37% | 59032 |
| Коммерческие расходы | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 |
| Управленческие расходы | 0 | 0,00% | 0 | 0,00% | 15472 | 14,55% | 15472 |
| Проценты к уплате | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 |
| Прочие расходы | 58 | 0,19% | 222 | 0,28% | 827 | 0,78% | 769 |
Как видно из данных таблицы 2.6 структура расходов предприятия в 2007 году была такова: себестоимость продукции основного вида деятельности оставляли 99,37%, прочие расходы предприятия – 0,19%, задолженность по текущему налогу на прибыль – 0,44%.
В 2008 году в структуре расходов предприятия не возникают новых статей расходов, лишь происходит некоторое изменение значении данных статей: себестоимость реализованной продукции составлять основную часть произведенных расходов – 99,23%, прочие расходы – 0,28%, текущий налог на прибыль – 0,48%.
В 2009 году в структуре расходов предприятия возникают новые статьи расходов, такие как управленческие расходы, которые составляют немалую долю в общем объеме издержек – 14,55% (командировочные расходы, расходы на приобретение офисной мебели и техники, канцелярские расходы, расходы по аренде офисного помещения), штрафы, пени и неустойки, которые составляют – 0,07% от всех расходов предприятия.
Необходимо отметить, что предприятие в 2007–2008 гг. имело долгосрочные обязательства по займам и кредитам в размере 2 млн. руб. Данный вид издержек предприятия включено в себестоимость реализуемой продукции, поэтому в таблице 2.6 не отражено.
2.4 Оценка производственного и финансового рычагов экономической деятельности предприятия ООО «Энерго-Финпром»
Операционный рычаг (или операционный леверидж) показывает во сколько раз темпы изменения прибыли от продаж превышают темпы изменения выручки от продаж. Зная операционный рычаг можно прогнозировать изменение прибыли при изменении выручки.
Для вычисления операционного рычага используется следующая простая формула [11, c. 17]:
Операционный рычаг = Вложенный доход / Чистая прибыль
Для расчета понадобится величина, называемая валовой маржой:
ВМi = Oi – Ипер.i,
где ВМi – валовая маржа за i-й год;
Ипер.i – переменные издержки i-го года.
Oi – оборот за i-й период, равный значению выручки от реализации товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) – строка 010 Формы №2 «Отчет о прибылях и убытках».
Сила воздействия операционного рычага рассчитывается как отношение валовой маржи к балансовой прибыли и показывает, на сколько процентов изменяется балансовая прибыль при изменении выручки на 1 процент.
СВПРi= ВМi / БПi,
где СВПРi – сила воздействия производственного рычага в i-м году.
БПi – балансовая прибыль i-го периода.
Сила операционного рычага показывает уровень предпринимательского риска данного предприятия: чем больше ила воздействия производственного рычага, тем выше степень предпринимательского риска.
Коэффициент финансового рычага (коэффициент финансового левериджа) представляет собой отношение общей задолженности к сумме активов, измеряет процент фондов, предоставленных кредиторами. Обычно при расчёте данного коэффициента рассматривается общая сумма обязательств, включающая как краткосрочные обязательства, так и долгосрочные обязательства. Иногда применяется только сумма долгосрочных обязательств [9, c. 365].
Коэффициент левериджа = (Долгосрочные обязательства + Краткосрочные обязательства)/ Активы
Если коэффициент принимает значение меньше 0,5, значит, активы компании финансируются в большей степени за счёт собственного капитала. Если коэффициент левериджа более 0,5, то активы компании финансируются в большей степени за счёт заёмных средств. Для кредиторов предпочтительны низкие значения коэффициента левериджа у заёмщиков, т. к. в подобной ситуации заимодавцы лучше защищены на случай банкротства получателя кредита. С точки зрения акционеров (владельцев бизнеса) предпочтительнее высокие значения левериджа, что повышает рентабельность инвестиций.
Чем больше удельный вес заемных источников, выше уровень процентных ставок и выше уровень финансового рычага, тем больше возможные колебания прибыли и тем ниже ее качество. Величина финансового рычага зависит от структуры пассива баланса: чем больше обязательств, тем больше величина финансового рычага. Параллельное рассмотрение операционного и финансового рычагов дает возможность дать оценку эффективности и осмотрительности управления предприятием. При высоком значении операционного рычага, то есть при значительных вложениях во внеоборотные активы, значение финансового рычага не должно быть высоким, поскольку внеоборотные активы должны финансироваться в основном собственным капиталом. Наоборот, при низком значении операционного рычага финансовый рычаг может быть достаточно высоким.
Рассчитаем силу воздействия операционного рычага.
Для начала рассчитаем общую сумму издержек предприятия за 2007–2009 гг. Она определяется по Форме №2, как сумма всех расходных строк, т.е. строки (020+030+040+100+130).
Далее из этой суммы выделим условно постоянные и условно переменные издержки, согласно оперативным данным предприятия ООО «Энерго-Финпром» на каждую определенную дату, которые представлены в Таблице 2.7.
Таблица 2.7 – Расчет операционного рычага ООО «Энерго-Финпром»
| Показатели | Расчетная формула | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| 1.общая сумма издержек | строки (020+030 +040+100 +130) Ф2 | 30742 | 77622 | 106015 |
| 2. Условно постоянные издержки | 13004 | 32058 | 68168 | |
| 3. Условно переменные издержки | 17738 | 45564 | 37847 | |
| 4. Доходы и расходы по обычным видам деятельности (за минусом НДС) | Ф2. стр. 010 | 31309 | 79109 | 108269 |
| 5. Валовая маржа | Ф2 стр. 010 – п. 3 | 13571 | 33545 | 70422 |
| 6. Балансовая прибыль (прибыль до налогообложения) | Ф2 стр. 140 | 567 | 1570 | 2612 |
| 7. Операционный рычаг | п. 5 / п. 6 | 23,93 | 21,37 | 26,96 |
По данным таблицы 2.7 видно, что сила воздействия операционного рычага по результатам деятельности ООО «Энерго-Финпром» в 2007 году составлял 23,93, это означает, что при изменении выручки предприятия на 1%, балансовая прибыль изменится на 23,93%.
По результатам деятельности предприятия в 2009 году операционный рычаг составлял 26,96, то есть что при изменении выручки предприятия на 1%, балансовая прибыль изменится на 26,96%.
Рассчитаем коэффициент финансового рычага деятельности ООО «Энерго-Финпром». В Таблице 2.8 приведены показатели, необходимые для расчета коэффициента финансового рычага.
Таблица 2.8 – Расчет финансового рычага ООО «Энерго-Финпром»
| Показатели | Расчетная формула | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| 1. Долгосрочные обязательства | Ф1 стр. 590 | 2000 | 2000 | 0 |
| 2. Краткосрочные обязательства | Ф1 стр. 690 | 43740 | 73999 | 85199 |
| 3. Активы | Ф1 стр. 490+590+690 | 41954 | 72353 | 96739 |
| 4. Финансовый рычаг | (п. 1 + п. 2) / п. 3 | 1,09 | 1,05 | 0,88 |
По данным таблицы 2.8 видно, что сила воздействия финансвого рычага по результатам деятельности ООО «Энерго-Финпром» в 2009 году составлял 0,88 > 0,5, это означает, что активы предприятия финансируются в большей степени за счёт заёмных средств. Для предприятий энергетики данный коэффициент должен составлять в пределах 0,1–0,01, что говорит о том, что предприятие близко к банкротству.
2.5 Анализ рентабельности предприятия
В условиях рыночных отношений целью производственной деятельности любого предприятия является получение прибыли. Прибыль дает предприятию возможность самофинансирования, удовлетворения материальных и социальных потребностей собственников капитала и работников предприятия, на основе выплачиваемого предприятием налога на прибыль обеспечивается формирование значительной части бюджетных доходов [5, c. 57].
В общем виде состав, объем балансовой прибыли и направления ее использования отражаются в форме №2 «Отчет о прибылях и убытках». Процесс формирования финансовых результатов предприятия ООО «Энерго-Финпром» представим в форме таблицы 2.9.
Таблица 2.9 – Финансовые результаты предприятия ООО «Энерго-Финпром»
| Показатель | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| Выручка от реализации продукции за исключением НДС, акцизов и др. (010) | 31309 | 79109 | 108269 |
| Себестоимость реализации товаров, продукции работ, услуг (020) | 30684 | 77400 | 89716 |
| Коммерческие и управленческие расходы (030) | 0 | 0 | 0 |
| Прибыль (убыток) от реализации 050 (010–020+030–040) | 625 | 1709 | 3081 |
| Прибыль (убыток) от финансово-хозяйственной деятельности 110 (050+060+070+080+090–100) | 567 | 1570 | 2611 |
| Прочие внереализационные доходы (120) | 0 | 0 | 0 |
| Прочие внереализационные расходы (130) | 0 | 0 | 0 |
| Прибыль (убыток) отчетного года (140) (110–120–130) | 567 | 1570 | 2612 |
| Налог на прибыль (150) | 136 | 377 | 400 |
| Отвлеченные средства (160) | 0 | 0 | 0 |
| Нераспределенная прибыль (убыток) отчетного года (170) | 431 | 1193 | 2212 |
Для сравнения общих финансовых результатов деятельности предприятия составим аналитическую таблицу 2.10.
Таблица 2.10 – Аналитическая таблица общих финансовых результатов
| Показатель | 01.01.2008 | 01.01.2009 | 01.01.2010 | 2009 к 2008, в % | 2010 к 2009, в % |
| Балансовая прибыль, в т.ч. (стр. 140) | 567 | 1570 | 2612 | 276,9% | 166,4% |
| Прибыль от реализации продукции (стр. 050) | 625 | 1709 | 3081 | 273,4% | 180,3% |
| Сальдо (прибыль-убыток) от прочей реализации (стр. 110–050) | 0 | 0 | 0 | 0,0% | 0,0% |
| Сальдо (прибыль-убыток) от операций (стр. 140–110) | 567 | 1570 | 2612 | 276,9% | 166,4% |
Как видно из таблицы 2.10 изменение балансовой прибыли в 2009 году на предприятии ООО «Энерго-Финпром» составило 276,9% к предыдущему году, что положительно характеризует деятельность предприятия. Основной удельный вес приходится на прибыль от реализации продукции и это говорит о приоритетном направлении работы предприятия по основному виду деятельности, что закономерно, учитывая отраслевую принадлежность ООО «Энерго-Финпром».
Важнейшим показателем, отражающим конечные финансовые результаты деятельности предприятия, является рентабельность. Она характеризует прибыль, получаемую с каждого рубля средств, вложенных в предприятие или иные финансовые операции. Показатели рентабельности не имеют нормативных значений, так как зависят от множества факторов и существенно изменяются по предприятиям различного профиля, размера, структуры активов и источников средств.
В зависимости от базы сравнения выделяют несколько видов показателей рентабельности. Расчеты важнейших из них в сравнении с нормативными значениями этих показателей приведены в таблице 2.11. Исходные данные взяты согласно данным бухгалтерского учета.
Таблица 2.11 – Расчеты показателей рентабельности ООО «Энерго-Финпром»
| Показатель | № формы документа | 01.01.2008 | 01.01.2009 | 01.01.2010 | Нормативные значения |
| 1. Балансовая прибыль | Ф2 стр. 140 | 567 | 1570 | 2612 | |
| 2. Чистая прибыль | Ф2 стр. 190 | 431 | 1193 | 2212 | |
| 3. Выручка от реализации продукции | Ф2 стр. 010 | 31309 | 79109 | 108269 | |
| 4. Собственные средства | Ф1 стр. 490 | 214 | 254 | 11539 | |
| 5. Долгосрочные заемные средства | Ф1 стр. 590 | 2000 | 2000 | 0 | |
| 6. Основные средства | Ф1 стр. 120 | 10094 | 9885 | 9518 | |
| 7. Запасы и затраты | Ф1 стр. 210 | 26872 | 51428 | 48435 | |
| 8. Стоимость имущества | Ф1 стр. 399 | 10094 | 9885 | 9518 | |
| 9. Доходы по ценным бумагам от долевого участия | 0 | 0 | 0 | ||
| 10. Финансовые вложения |
Ф. (стр140+ стр250) |
0 | 0 | 0 | |
| Коэффициент рентабельности имущества (стр. 2 / стр. 8) | 0,04 | 0,12 | 0,23 | ||
| Коэффициент рентабельности собственного капитала (стр. 2 / стр. 4) | 2,01 | 4,70 | 0,19 | ||
| Коэффициент рентабельности производственных фондов (стр. 2 / (стр. 6 + стр. 7) | 0,01 | 0,02 | 0,04 | ||
| Коэффициент рентабельности продаж (стр. 2 / стр. 3) | 0,01 | 0,02 | 0,02 | ||
| Коэффициент рентабельности финансовых вложений (стр. 9/(стр. 10) | 0 | 0 | 0 | 0,03–0,1 | |
| Коэффициент коммерческой рентабельности (Ф2 стр. 050/Ф2 стр. 010) | 0,02 | 0,02 | 0,03 | 0,1–0,2 | |
| Коэффициент экономической рентабельности (Ф2 стр. 190/Ф1 стр. 190+ стр. 290 + стр. 390) | 0,01 | 0,02 | 0,02 | 0,02–0,08 |
Проанализируем прибыльность от обычных видов деятельности данного предприятия. В целом можно заметить улучшение финансовых результатов деятельности предприятия.
По результатам расчета показателей рентабельности можно сделать вывод об увеличении прибыльности предприятия ООО «Энрго-Финпром» и усилении его финансового благополучия. Об этом свидетельствуют все коэффициенты:
Рентабельность коммерческий деятельности на 01.01.2010 г. составила 3%, в предшествующем периоде коэффициент был несколько ниже, т. к. предприятие имело меньшую прибыль от основной деятельности. Коэффициент экономической рентабельности на 01.01.2010 г. по сравнению на 01.01.2008 г. увеличился, что свидетельствует о получении высокой прибыли предприятием.
Коэффициент рентабельности имущества, который показывает, сколько балансовой прибыли получено с рубля стоимости имущества, увеличился с 12% до 23%, чему способствовало увеличение балансовой прибыли к концу отчетного года.
Коэффициент рентабельности собственного капитала, который показывает, сколько прибыли получено с каждого рубля, находящегося в собственности предприятия, на 01.01.2010 г. по сравнению на 01.01.2009 г. уменьшился в 25 раз в связи с увеличением собственных средств предприятия и к концу года составил 19%.
Рентабельность производственных фондов, определяемая как отношение балансовой прибыли к сумме основных средств и материальных оборотных средств, к концу года составила 4%, что на 3% выше этого показателя на 01.01.2008 г.
Рентабельность финансовых вложений в 2007–2009 гг. отсутствовала из-за отсутствия доходов как по ценным бумагам та и от долевого участия в уставных фондах других предприятий.
Рентабельность продаж на 01.01.2010 г. по сравнению на 01.01.2008 г. увеличился в два раза, и составила 2%, но по сравнению на 01.01.2009 года данный показатель не изменился в связи с пропорциональным увеличением чистой прибыли и выручки от реализации продукции.
На увеличение показателей рентабельности повлияло увеличение прибыли и увеличение объемов выручки [7, c. 167].
2.6 Анализ влияющих факторов на прибыль предприятия
На доходы предприятия влияют различные факторы, которые необходимо учитывать в процессе анализа. К таким факторам относятся: объем реализованной продукции, структура и ассортимент реализованной продукции, наличие прочих расходов предприятия и др.
Анализ прибыли (убытка) от основной деятельности проведен на основании формы №2 «Отчет о прибылях и убытках» в таблице 2.12.
Таблица 2.12 – Анализ прибыли (убытка) от продаж, тыс. руб.
| Показатели | Код стр. | 01.01.09 | 01.01.10 | Абс. откл | Уд.вес | |
| 01.01.09 | 01.01.10 | |||||
| Выручка от реализации | 010+090 | 79192 | 108626 | +29434 | 100,00% | 100,00% |
| Себестоимость проданных товаров | 020 | 77400 | 89716 | +12316 | 97,74% | 82,59% |
| Управленческие расходы | 040 | 0 | 15472 | +15472 | 0,00% | 14,24% |
| Прибыль (убыток) до налогообложения | 140 | 1570 | 2612 | +1042 | 1,98% | 2,40% |
| Коэффициент экономической рентабельности |
Ф2 стр. 190/ Ф1 (стр. 190+ стр. 290+ стр. 390) |
0,02 | 0,02 | |||
Из расчетов видно, что в 2009 году наибольший удельный вес в выручке занимает себестоимость реализации (82,59%). В 2009 году можно наблюдать снижение уровня себестоимости. Доля себестоимость в выручки сократилась по сравнению с предыдущим годом на 15,15%, а также наблюдается увеличение доли коммерческих расходов на 14,24%. Изменение данных показателей привело к увеличению доли прибыли 0,42%.
Проанализируем факторы, повлиявшие на изменение прибыли от реализации продукции предприятием [17].
Влияние фактора «Выручка» определяется по формуле:
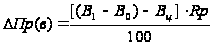
где:
∆Пр(в) – изменение прибыли от реализации под влиянием фактора «выручка»;
В1 и В0 – соответственно выручка от реализации в отчетном и базисном периодах;
Вц – показатель изменения выручки от реализации под влиянием фактора «цены»;
Rр – рентабельность продаж.
Показатель Вц находится по формуле:
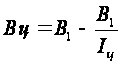
где: Iц – индекс цен.
Используя данные предприятия, рассчитаем влияние на прибыль от реализации фактора «Выручка».
Допустим Iц в 2009 году составил 103,2%. В таком случае показатель Вц в 2009 году составит:
Вц = 108626 – (108626 / 1,023) = + 2442.
Влияние фактора «Выручка» составило: + 5,4
∆Пр(в) = [(108626 – 79192) – 2442]*0,02