Финансы, денежное обращение и кредит
Главным и осн. источником формирования бюджета явл. налоги с предприятий и населения (75-80%). Остальная доходная часть госбюджета пополняется за счет таможенных пошлин, государственного займа, денежной эмиссии.
Виды расходов федерального бюджета России: Государственное управление; Международная деятельность; Национальная оборона; Правоохранительная деятельность и обеспечение безопасности гос-ва; Фундаментальные исследования и содействие НТП; Промышленность, энергетика, строительство; Сельское хозяйство; Охрана окружающей среды; Образование; Культура и искусство, средства массовой информации; Здравоохранение и физическая культура; Социальная политика; Обслуживание государственного долга; Финансовая помощь субъектам РФ (в том числе — Федеральный фонд финансовой поддержки регионов); Расходы целевых бюджетных фондов (Федерального дорожного фонда, Федерального экологического фонда).
Виды доходов федерального бюджета России:
Налоговые доходы — в том числе: НДС; Акцизы; – Ввозимые таможенные пошлины; –Вывозимые таможенные пошлины; – Лицензионный сбор за право производства алкогольной продукции; – Налог на прибыль предприятий и организаций; – Подоходный налог с физических лиц; –Платежи за пользование природными ресурсами; – Отчисления на воспроизводство материально-технической базы;
Неналоговые доходы — Доходы целевых бюджетных фондов; Доходы от федерального имущества, от приватизации, от внешнеэкон. деятельности
Сущность и функции финансов. Роль финансов в рыночной экономике
Современный мир - это мир всесторонних и всемогущих товарно-денежных отношений. Ими пронизана внутр. жизнь любого гос-ва и его деятельность на международной арене.
В процессе воспроизводства на разных уровнях, начиная с предприятия и кончая национальной экономикой в целом, образуются и используются фонды денежных средств. При этом не имеет значение в какой форме выступают деньги: в виде наличных бумажных знаков, то ли в форме кредитных карточек, или на значащихся на банковских счетах сумм вообще вне всякой формы.
Система образования и использования фондов денежных ресурсов, участвующих в обеспечении процесса воспроизводства и составляет финансы общества. А совокупность экон. отношений, возникающих между гос-вом, предприятиями и организациями, отраслями, территориями и отдельными гражданами в связи с движением ден. фондов, образует фин. отношения. Они сложны, разнообразны и напоминают кровеносную систему живого организма, через которую осуществл. движение товаров и услуг, своеобразный обмен веществ между экон. клеточками общественного организма. На периферии этого организма фин. отношения прекращаются. Здесь деньги уже выступают в своих естественных функциях как средства обращения или платежа. Но прежде чем дойти до этого конечного звена, они формируются и обслуживают всю совокупность хозяйственных связей и экон. отношений.
Фин. система включает три основных звена: гос. финансы, финансы населения и финансы предприятия. Из этих трех звеньев главным явл. финансы предприятий, ибо первые два звена формируются на их базе.
Гос. финансы состоят из двух основных элементов: госбюджета и внебюджетных фондов. Госбюджет - это годовой план доходов и расходов гос-ва, это деньги, которые позволяют гос-ву выполнять экон. и соц. ф-ции (а в последнее время и политические). Госбюджет состоит из бюджета правительства и местных бюджетов.
Внебюджетные фонды представляют собой те денежные средства, которые аккумулируются вне системы государственного бюджета и имеют строго целевое назначение: пенсионный фонд, фонд социального страхования и др.
Бюджет состоит из двух частей: доходной и расходной. В странах с развитой рыночной экономикой доходная часть бюджета на 80-90% формируется за счет налогов с предприятий и населения. Остальная часть поступает от использования гос. собственности, внешнеэкон. деятельности. Структура расходной части бюджета включает в себя расходы на соц.-культ. нужды (здравоохранение, просвещение, социальные пособия и др.), расходы на развитие народного хозяйства, на оборону, гос. управление.
В условиях социально-ориентированной экономики налогообложение строится на принципах обязательности уплаты, социальной справедливости и связей с получением блага.
Соотношение доходной и расходной части бюджета может быть сбалансированным, но может быть и неравным. Чаще всего гос-ва сталкиваются с ситуацией, при которой расходы превышают доходы. Практика бюджетного дефицита широко развита в мире. Но всегда существует некоторый предел, за границей которого начинаются нежелательные явления в экономике. По расчетам МВФ бюджетный дефицит не должен превышать 2% от ВНП.
Роль финансов в условиях рыночной экономики вытекает из того, что гос-во и предприятия явл. полноправными участниками рынка капиталов, выступая в роли кредиторов и заемщиков. Правильная организация финансов позволяет быстро реагировать на изменение ситуации на рынке, приспосабливаться к новым условиям, использовать альтернативные финансовые инструменты, выполнять налоговые и другие денежные обязательства.
Кроме того, финансы играют важную роль в привлечении инвестиций, причем, не только в реальный сектор экономики, но и человеческий фактор (образование, здравоохранение, культуру, спорт), создании благоприятных условий для функционирования рынка капиталов.
Роль финансов в решении соц.-экон. задач заключается в обеспечении необходимыми источниками финанс-я соц.-экон. сферы, достижении сбалансированности между экон. эффективностью и социальной справедливости; расширяется производство; осуществляется с исполнения: 1. Тов.-ден. отношений. 2. Финансовых. 3. Кредитных.
Здесь играют большую роль гос. финансы и финансовые предприятия. Через финанс-е отдельных предприятий и отраслей народного хозяйства государств на воспроизводственный процес и соц. сферу. Частью финансов явл. инвестиции, частью налоговая полиция.
Фин.система РФ и ее звенья. Фин.политика гос-ва.
Система образования и использования фондов денежных ресурсов, участвующих в обеспечении процесса воспроизводства составляет финансы общества. Фин. система гос-ва представляет собой совокупность различных финансовых отношений, в процессе которых разными методами и формами распределяются, используются фонды денежных средств хозяйствующих субъектов, домохозяйств и государств. Фин. система гос-ва включает три основных звена: гос. финансы (1. федеральный бюджет, 2. региональные бюджеты, 3. местные бюджеты и 4. внебюджетные фонды), финансы населения и финансы предприятия.
Из этих трех звеньев главным явл. финансы предприятий, ибо первые два звена формируются на их базе. Финансы предприятий, как звено децентрализованных финансов, участвуют в создании материального источника всех денежных фондов страны – национального дохода. От состояния децентрализованных фондов денежных средств зависит общее финансовое положение страны, ведущая роль в обеспечении темпов развития отраслей национального хозяйства.
Финансы домашнего хозяйства лишь недавно стали рассм. в качестве звена финансовой системы. Финансовые отношения населения по формированию семейного бюджета имеют исключительно важное значение для регулирования платежеспособного спроса страны.
Гос. финансы состоят из двух основных элементов: госбюджета и внебюджетных фондов. Госбюджет - это годовой план доходов и расходов гос-ва, это деньги, которые позволяют гос-ву выполнять экон. и соц. ф-ции (а в последнее время и политические). Госбюджет состоит из бюджета правительства и местных бюджетов.
Внебюджетные фонды представляют собой те денежные средства, которые аккумулируются вне системы государственного бюджета и имеют строго целевое назначение: пенсионный фонд, фонд социального страхования и др.
Бюджет состоит из двух частей: доходной и расходной. В странах с развитой рыночной экономикой доходная часть бюджета на 80-90% формируется за счет налогов с предприятий и населения. Остальная часть поступает от использования гос. собственности, внешнеэкон. деятельности. Структура расходной части бюджета включает в себя расходы на соц.-культ. нужды (здравоохранение, просвещение, социальные пособия и др.), расходы на развитие народного хозяйства, на оборону, гос. управление.
Централизованная сфера – вторая сфера финансовой системы. Она находится в собственности гос-ва и в соответствии с Бюджетным кодексом, действующим с 1 января 2000 г., включает бюджетную систему и внебюджетно-социальные фонды.
В 1991 году бюджетная система РФ претерпела кардинальные изменения. До этого госбюджет РФ, как и других союзных республик, включался в госбюджет СССР, в котором отражались все бюджеты на территории страны, в т.ч., сельские и поселковые. В союзном бюджете в 1970-1990 гг. концентрировалось 50-52% общего объема ресурсов государственного бюджета. На бюджеты союзных республик приходилось 48-50%, из которых 35% находились в распоряжении республиканских бюджетов, а 15% - в местных бюджетах.
Действующая бюджетная система РФ состоит из 3 звеньев: федеральный бюджет, региональные бюджеты (их 89, в т.ч. республиканские, краевые, областные, автономной области, автономных округов, г. Москвы и Санкт-Петербурга) и местные бюджеты (их около 29 тыс., в т.ч. районные, поселковые, городские, сельские).
Каждый бюджет функционирует автономно, т.е. нижестоящий бюджет со своими доходами и расходами не включается в вышестоящий бюджет. С целью планирования бюджетных ресурсов составляется консолидированный бюджет – статистический сводный бюджет, который объединяет финансовые ресурсы всех уровней бюджетной системы.
Внебюджетные фонды – это средства федерального правительства и местных властей, связанные с финанс-ем расходов, не включенных в бюджет. Формирование внебюджетных фондов осуществляется за счет обязательных целевых отчислений, которые для обычного налогоплательщика ничем не отличаются от налогов. Осн. суммы отчислений во внебюджетные фонды включаются в состав себестоимости и установлены в процентах к фонду оплаты труда. Внебюджетные фонды отделены от бюджетов и имеют определенную самостоятельность.
Финансовая политика гос-ва как часть (подсистема) экон. политики гос-ва представляет собой совокупность бюджетно-налоговых, иных финансовых инструментов и институтов государственной финансовой власти, обладающих в соответствии с законодательством полномочиями по формированию и использованию финансовых ресурсов гос-ва в соответствии со стратегическими и тактическими целями государственной экон. политики. (К институтам государственной финансовой власти при этом относятся: Минфин, Минналогслужбы, Минэкономики, Федеральная комиссия по валютному контролю, Пенсионный Фонд и др. К финансовым инструментам – бюджет, налоговые ставки, льготы, фонды и т.п.).
Содержание финансовой политики охватывает: 1. разработку общей концепции финансовой политики, определение ее основных направлений, целей, главных задач; 2. создание адекватного финансового механизма; 3. управление финансовой деятельностью гос-ва и других субъектов экономики.
Задачи финансовой политики включают: 1. обеспечение условий для формирования максимально возможных финансовых ресурсов; 2. установление рационального с точки зрения гос-ва распределения и использования финансовых ресурсов; 3. организация регулирования и стимулирования экон. и социальных процессов финансовыми методами; 4. создание эффективной системы управления финансами.
Важной составляющей финансовой политики явл. финансовый механизм – система установленных гос-вом форм, видов и методов организации финансовых отношений. Фин. механизм подразделяется на директивный (разрабатывается для финансовых отношений, в которых непосредственно участвует гос-во – налоги, гос. кредит, расходы бюджета, бюджетное финанс-е и т.п.) и регулирующий (определяет осн. правила игры в сегментах финансов, не затрагивающих прямо интересы гос-ва – организация внутрихозяйственных финансовых отношений на частных предприятиях).
Выделяют 3 основных типа финансовой политики: 1. классическая (принцип невмешательства гос-ва в экономику, сохранение свободной конкуренции, использование рыночного механизма как главного регулятора хозяйственных процессов – А. Смит, Д. Рикардо) 2. регулирующая (финансовый механизм используется для регулирования экономики и социальных отношений в целях обеспечения полной занятости населения – Дж. Кейнс) 3. планово-директивная (применяется в административно-командной экономике с целью обеспечения максимальной концентрации финансовых ресурсов у гос-ва для их последующего перераспределения.
Переход в 90-е гг. ХХ ст. России от командно-административной экономики к рыночным отношениям потребовал кардинального изменения проводимой финансовой политики, и прежде всего, финансового механизма. Суть этих изменений заключалась в:
переводе взаимоотношений между гос-вом и приватизированными предприятиями на налоговую основу;
изменении межбюджетных отношений (региональные и местные бюджеты получили большую самостоятельность, прежде всего, в сфере расходования средств;
изменении принципов формирования территориальных бюджетов, где были созданы фонды финансовой помощи, из которых в нижестоящие бюджеты стали направляться трансферты;
в покрытии бюджетного дефицита не за счет Центробанка России, а на основе выпуска государственных ценных бумаг;
изменении порядка перераспределения средств между субъектами хозяйствования в связи с созданием фондового рынка;
в создании страхового рынка и частных страховых фондов;
в создании государственных социальных внебюджетных фондов за счет средств социального страхования;
изменении системы управления финансами, создании специальных финансовых и контрольных ведомств (Министерство РФ по налогам и сборам, Федеральная служба налоговой полиции, Счетная палата).
Осн. направления финансово-бюджетной политики России на долгосрочную перспективу в соответствии с разработанной и утвержденной правительством РФ экон. программой заключаются: 1. в снижении налоговой нагрузки на экономику; 2. упорядочении государственных обязательств; 3. концентрации финансовых ресурсов на решении приоритетных задач; 4. снижении зависимости бюджетных доходов от конъюнктуры мировых цен; 5. создание эффективной системы межбюджетных отношений и управления государственными финансами.
Важным направлением финансово-бюджетной политики явл. проведение налоговой реформы, которая призвана снизить налоговую нагрузку на экономику, выровнять условия налогообложения для всех плательщиков, повысить уровень управления всей системой налогообложения. Осн. элементы налоговой реформы: - отмена неэффективных налогов и льгот; - снижение налогообложения фонда оплаты труда и общего размера отчислений в социальные внебюджетные фонды; - уменьшение налоговых ставок.
В ходе реформы вводится единая ставка подоходного налога (12%?), ликвидированы налоги, уплачиваемые с выручки от реализации продукции, отменено большинство льгот. Потерянные в связи с этим бюджетные доходы должны быть покрыты за счет отмены необоснованных налоговых льгот, повышения собираемости налогов и увеличения доли денежных платежей в налоговой системе.
Пересмотр размера и структуры обязательств гос-ва будет произведен на основе перехода к адресной социальной поддержке граждан, которая подразумевает сокращение ряда социальных обязательств гос-ва, в частности, по покрытию убытков жилищно-коммунального хозяйства, которые будут покрываться за счет платежей от потребителей.
Предусматривается также сокращение расходов на государственное управление за счет сокращения численности госслужащих.
Главными приоритетами в бюджетных расходах явл.: борьба с бедностью, обеспечение внутренней и внешней безопасности гос-ва, поддержка судебной системы, воспроизводство научного потенциала, социальная сфера.
Для повышения жизненного уровня наиболее незащищенных слоев населения предполагается ежегодно увеличивать из бюджета ассигнования на пособия, Возрастут расходы на образование и здравоохранение. Финанс-е расходов на оборону будет базироваться на новой военной доктрине, предполагающей постепенный перевод армии на профессиональную основу. Будет осуществлен переход к полному финансированию судебной системы за счет средств федерального бюджета, что обеспечит действительную независимость судей.
В целях снижения зависимости бюджетных доходов от конъюнктуры мировых цен будет осуществляться поддержка российских предприятий, выходящих на мировые рынки с продукцией высокого качества.
Совершенствование межбюджетных отношений предполагает создание нового механизма финансовой поддержки территории на основе четкого разграничения расходных и налоговых полномочий между звеньями финансовой системы. Средства фондов финансовой помощи территориям должны распределяться с учетом налогового потенциала и бюджетных потребностей территорий.
Важным направлением финансово-бюджетной политики России явл. также создание эффективной системы управления государственными финансами. Перевод всех бюджетов на казначейское исполнение усилит контроль общества за использованием бюджетных ресурсов.
Фин.контроль: виды, формы, методы
Финансовый контроль — контроль законодательных и исполнительных органов власти всех уровней, а также специально созданных подразделений за финансовой деятельностью всех экон. субъектов с применением особых методов.
Финансовый контроль - стоимостной контроль имеет место во всех сферах общественного производства, явл. многоуровневым и всесторонним, сопровождает весь процесс движения денежных фондов и стадию осмысления финансовых результатов.
1. Классификация видов финансового контроля
1.1. По времени проведения: — предварительный (составление бюджетов, финансовых планов и смет, кредитных и кассовых заявок, договоров); — текущий; — последующий.
1.2. По субъектам контроля: — президентский; — органов представительной власти и местного самоуправления; — органов исполнительной власти; — финансово - кредитных органов; — ведомственный; — внутрихозяйственный; — аудиторский.
1.3. По сферам финансовой деятельности: бюджетный, налоговый, валютный, кредитный, страховой, инвестиционный, контроль за денежной массой.
1.4. По форме проведения: — обязательный (внешний); — инициативный (внутренний).
1.5. По методам проведения: проверки, обследования, надзор, анализ финансовой деятельности, наблюдение (мониторинг), ревизии.
2. Осн. виды и органы государственного финансового контроля
При Представительных органах власти (Совет Федерации и Гос. Дума) действуют: — Комитет Государственной Думы по бюджету, налогам, банкам и финансам и его подкомитеты. Подобные комитеты созданы и субъектами РФ; — Счетная палата РФ. Коллегия Счетной палаты кроме председателя и его замов включает 12 аудиторов (по 6 от каждой палаты Федерального собрания). Текущую работу ведут инспектора Счетной палаты. Подобные органы созданы и в субъектах РФ. Сфера полномочий Счетной палаты - контроль за федеральной собственностью, федеральными денежными средствами, государственным внутр. и внешним долгом, деятельностью ЦБ, эффективностью использования иностранных кредитов и займов, а также выдачей гос-вом кредитов и займов.
Осн. формы контроля - тематические проверки и ревизии.
Меры воздействия: — предписание; — предписание, обязательное для исполнения; — приостановление всех операций по счетам.
Деятельность Счетной палаты по закону явл. гласной.
Президентский контроль осуществляется путем издания указов, подписания законов, назначения министра финансов РФ, представления Государственной Думе кандидата на должность председателя ЦБ.
Определенные функции выполняет Контрольное управление Президента РФ.
Правительство РФ контролирует процесс разработки и исполнения федерального бюджета, осуществление единой политики в области финансов, денег и кредита, деятельность министерств и ведомств.
При правительстве действует Контрольно-наблюдательный совет.
Министерство финансов и все его структурные подразделения осуществляют финансовый контроль по долгу службы: посредством разработки федерального бюджета, контроля поступления и расходования бюджетных средств и государственных внебюджетных фондов, контроля направлений и использования государственных инвестиций, методического руководства организацией бухучета, проведения аттестаций по аудиту и лицензированию аудиторской деятельности.
Оперативный финансовый контроль в рамках Минфина осуществляет Контрольно - ревизионное управление (КРУ) и органы Федерального казначейства.
Федеральное казначейство включает Главное управление, казначейства субъектов Федерации, городов (за исключением районного подчинения), районов и районов в городах.
На него возложены следующие обязанности: — контроль за доходной и расходной частью ФБ в процессе его исполнения; — контроль за состоянием государственных финансов в целом; — контроль (совместно с ЦБ РФ) за состоянием государственного внутреннего и внешнего долга РФ; — контроль за государственными внебюджетными фондами и отношениями между ними и бюджетом.
В целях усиления контроль за эффективным использованием государственных инвестиций в 1993 г. создана Российская финансовая корпорация. Она занимается конкурсным отбором и экспертизой инвестиционных проектов, осуществляемых за счет государственных ресурсов.
К специализированным органам финансового контроля относятся: — Гос. налоговая служба (обеспечение единой системы контроля за соблюдением налогового законодательства, правильностью исчисления, полнотой и своевременностью уплаты налогов и других обязательных платежей). Гос. налоговая служба включает Федеральную налоговую службу и гос. налоговые инспекции в субъектах РФ и органах местного самоуправления (городские и районные налоговые инспекции); — Федеральные органы налоговой полиции, состоящие из Федеральной службы налоговой полиции, территориальных и местных органов; — Федеральная служба страхового надзора (Росстрахнадзор), состоящая из центрального органа, региональных и кустовых (по группе областей) инспекций Росстрахнадзора; — Центр. банк России (ЦБР) и его структурное подразделение Департамент банковского надзора; — ведомственный финансовый контроль осуществляется структурными подразделениями министерств и ведомств.
Проверки проводятся один раз в год в коммерческих организациях и один раз в два года в остальных организациях.
Негос. финансовый контроль включает: — внутрихозяйственный финансовый контроль, который проводится бухгалтерией, финансовым отделом предприятия. Включает оперативный контроль (проводимый главным бухгалтером в процессе повседневной деятельности путем визирования документов) и стратегический; — аудиторский финансовый контроль. Аудиторская проверка может быть инициативной и обязательной, которой подлежат, в частности все банки, страховые организации, биржи, внебюджетные фонды, благотворительные фонды, все АО и предприятия, имеющие в уставном капитале долю иностранного инвестора.
Анализ вероятности банкротства
Банкротство – несостоятельность, сопровождающаяся прекращением платежей по долговым обязательствам.
Рыночная экономика и предпринимательская деятельность не могут эффективно функционировать при отсутствии законодательства, охраняющего экон. (гражданский) оборот от последствий неэффективной работы его участников, проявляющейся в неисполнении ими принятых на себя обязательств, когда такое неисполнение приобретает стойкий, систематический характер. Возникает необходимость официального признания такого предприятия несостоятельным должником и принятия в отношении него специальных мер вплоть до ликвидации.
Факторы Б.: внутр., имеющие место внутри предприятия и связанные с ошибками и упущениями руководства и персонала, и внешние, возникающие вне фирмы и обычно находящиеся вне сферы влияния предприятия. В странах с развитой рыночной экономикой банкротство предприятий на 1/3 обусловлено внешними факторами и на 2/3 — внутр.и факторами. В условиях переходной экономики внешние факторы превалируют над внутр.и.
К наиболее важным внешним факторам относятся: инфляция, изменение банковских %-ных ставок и условий кредитования, налоговых ставок и таможенных пошлин, изменения в отношениях собственности и аренды, в законодательстве по труду и введение нового размера минимальной оплаты труда и др. Одни из указанных факторов могут вызвать внезапное банкротство предприятия, другие постепенно усиливаются и накапливаются, вызывая медленное, трудно преодолимое движение предприятия к спаду производства и банкротству.
Вероятность банкротства предприятия – это одна из оценочных характеристик текущего состояния и обстановки на исследуемом предприятии. Проводя анализ вероятности ежемесячно, руководство предприятия или технологической цепочки может постоянно поддерживать вероятность на низком уровне. Поскольку вероятность зависит от ряда показателей, то для положительного результата необходимо следить не за каким-то одним, а за несколькими осн.и показателями одновременно.
Показатель вероятности банкротства получил название показателя Альтмана по имени своего создателя. Суть метода заключается в следующем:
составляется
аддитивная
модель вида:
Y= где:
Y — результирующая
функция;
X —
вектор факторов.
Значение функции
Y определяется
с помощью уравнения,
переменные
которого отражают
некоторые
ключевые
характеристики
анализируемой
фирмы – ее
ликвидность,
скорость оборота
капитала и т.
д. Если для данной
фирмы коэффициент
превышает
определенную
пороговую
величину, то
фирма зачисляется
в разряд надежных,
если же полученный
коэффициент
ниже критической
величины, то
финансовое
положение
такого предприятия
внушает опасения
и выдавать
кредит ей не
рекомендуется.
В формуле Альтмана используются пять переменных:
х1 = ТА / ВБ – отношение оборотного капитала к сумме активов фирмы;
х2 = ДК / ВБ – отношение нераспределенного дохода к сумме активов;
х3 = Посд / ВБ – отношение операционных доходов (до вычета процентов и налогов) к сумме активов;
х4 = УК / ВБ – отношение рыночной стоимости акций фирмы к общей сумме активов;
х5 = ВР / ВБ – отношение суммы продаж к сумме активов.
В модели Альтмана применяется метод множественного дискриминантного анализа. Классификационное "правило", полученное на основе уравнения, гласило: если значение Y меньше 1,767, то фирму следует отнести к группе потенциальных банкротов;если значение Y больше 1,767, фирме в ближайшей перспективе банкротство не угрожает.
Для оценки финансовой устойчивости можно пользоваться следующей формулой, адаптированной к российской терминологии:
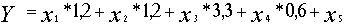 .
Принимая во внимание, что формула расчета Y в представленном виде отличается от оригинала (в частности, вместо уставного капитала (УК) в оригинальном варианте используется рыночная стоимость акций – неопределяемый сейчас для большинства показатель) рекомендуется снизить верхнюю границу “очень высокой” степени вероятности банкротства до 1.
Шкала вероятности банкротства:
|
Значение Y |
Вероятность банкротства |
| менее 1,8 | очень высокая |
| от 1,81 до 2,7 | Высокая |
| от 2,71 до 2,99 | Средняя |
| от 3,0 | Низкая |
При ретроспективном анализе предприятия следует обращать внимание не столько на шкалу вероятностей банкротства, сколько на динамику этого показателя.
Показатель вероятности банкротства явл. комплексным показателем, включающим в себя целую группу показателей, характеризующих разные стороны деятельности предприятия: структуру активов и пассивов, рентабельность и оборачиваемость.
На основе комплексного анализа финансового состояния можно сделать предварительные выводы о причинах кризисного состояния предприятия и направления вывода его из кризиса. Следующим этапом управления несостоятельными предприятиями явл. стабилизация финансового состояния предприятия.
Анализ и управление заемным капиталом.
Потребность в привлечении заемных средств может возникнуть в результате отклонений в нормальном ходе кругооборота средств по независящим от предприятия причинам: необязательность партеров, чрезвычайные обстоятельства, и т.д.; в ходе проведения реконструкции и технического перевооружения производства; из-за отсутствия достаточного стартового капитала; из-за наличия сезонности в производстве, заготовках, переработке, снабжении и сбыте продукции и по другим причинам.
Вопрос о том, как финансировать те или иные активы предприятия - за счет краткосрочного или (долгосрочного заемного и собственного) капитала, можно обсуждать в каждом конкретном случае. Однако предприятия часто следует правилу, согласно которому элементы основного капитала, а также наиболее стабильная часть оборотного капитала (н-р, страховые запасы, часть дебиторской задолженности) должны финансироваться за счет долгосрочного капитала. Остальная часть оборотных активов, величина которых зависит от товарного потока, наоборот, финансируется за счет краткосрочного капитала.
Все внимание источники финанс-я попадают в две категорий: финанс-я путем получения кредитов (кратко и долгосрочных) и выпуска ценных бумаг.
Виды финанс-я извне: 1. Коммерческий кредит. 2 Банковская ссуда. 3 Факторинг. 4 Инвестиционный налоговый кредит. 5 Ипотечный кредит. 6 Лизинг. 7 Фрэнчайзинг. 8 %-ные свопы.9 Международные источники (прямое валютное инвестирование, создание совместных предприятий, эмиссия евроакций и еврооблигаций, открытие кредитной линии, %-ные и валютные свопы, опционы). 10 Страхование. 11 Форвардные и фьючерсные контракты. 12 Операции РЕПО (договоры об обратном выкупе ценных бумаг).
Когда хозяйственная деятельность предприятия и его развития осуществляется как за счет собственных средств, так и за счет заемных средств, важную аналитическую характеристику приобретает финансовая независимость предприятия от внешних заемных источников и платежеспособность предприятия, а это во многом зависит от структуры источников финанс-я предприятия.
Состав и структуру заемного капитала изучают, используя информацию 4 и 5 разделов пассива баланса.
Анализ состава и структуры з. к. целесообразно начать с выяснения роли долгоср. и краткосроч. кредитов в обеспеч. деят-ти фирмы. Следует указать удалось ли фирме привлечь фин. заем средства на долгосрочн. основе. Если провод-ся внутрихоз. финанализ, то интерес пред-ют сроки востребования долгосроч кредитов. Затем следует более подробно рассмотреть состав и структуру краткосроч. обязательств фирмы. Особое внимание следует уделить просроч. задолженности форма №5. В процессе анализа необходимо изучить состав, давность появления кредитной задолженности, наличие частоту и причину образ просроч . задолженности поставщикам ресурсов, персоналу по оплате труда, бюджету, внебюдж. фондам, установить сумму выплаченных санкций за просроченность платежей.
Анализируя объективность привлеч. з.к. необходимо дать оценку рациональности политики заимствования средств.
Сначала рассчитывают рентабельность СК (ссудного капитала) = ЧП:СК*100%, и рентабельность вложений Рвлож= (ЧП+% за кредит): СК+ЗК Рентабельность СК должна быть выше рент вложений. Их сравнением определяем величину эффекта финансового рычага ЭФР = Рск –Рв. Все в порядке, если ЭФР величина положит. Затем оценивают оптимальный ЭФР. Рассматриваем уровень Рск следует учитывать, что чистая Рск меньше из-за налога на прибыль примерно на 1/3, 1/4.
Заемный капитал позволяет увеличить Рск. Поэтому многие западные экономисты считают, что ЭФР должен быть равен ==от 1/3 Рв до 1/2 Рв, чтобы компенсировать налоговые изъятия и обеспечить СК достойную отдачу. Если ЭФР в 2 или в 3 раза ниже Рв, то при таком соотношении показателей соблюдается сочетание относительно низкого соб-ав капитала и достаточно высокого уровня ЭФР.
Важным вопросом анализа явл. оценка рациональности структуры источников сред-в. Достижение достаточности Рск зависит от структуры источников. В свою очередь возможности пред-я по формир-ю той или иной структуры капитала зависят от Рск. При высоком уровне Рск можно больше ср-в оставлять на развитие рефинанс-я. Прибыли и привлекает заемные ср-ва. Банкир при решении вопроса о выдаче кредита обращает внимание на Рск и достигнутые соотношения между соб-ми и заемными ср-ми, поскольку в критической ситуации именно СК способен стать обеспечением кредита.
Чрезвычайно высокая доля заемного капитала свидетельствует о повышенном риске банкротства. Пред-е не должно полностью исчерпывать свою заемную способность, чтобы в экстремальных ситуациях покрыть недостаток сред-в кредитом. Поэтому оценивая рациональность политики привлечения з.к. следует определить долю заемн. сред-в и плеча фин. рычага. Опытные фин менеджеры в США считают, что лучше не доводить долю ЗС в пассиве более чем до 40 %, этому положению соответствует ПФР=0,67 ЗК/СК=0,4/ 0,6=0,67
Анализ и управление фин.рисками
Под риском принято понимать вероятность (угрозу) потери предприятием части своих ресурсов, недополучения доходов или появления дополнительных расходов в результате осуществления определенной производственной и финансовой деятельности.
Виды финансовых рисков
| Вид риска | Определение риска |
| Kредитный риск (Credit Risk) | Возможность отрицательного изменения стоимости активов в результате неспособности контрагентов исполнять свои обязательства, в частности по выплате процентов и основной суммы займа (к кредитному риску относят также и риск объявления заемщиком дефолта) |
| Операционный риск (Operational Risk) | Возможность непредвиденных потерь вследствие техн. ошибок при проведении операций, умышленных и неумышленных действий персонала, аварийных ситуаций, сбоев аппаратуры и т. д. (к операционным рискам часто относят и убытки, обусловленные ошибками в используемой модели или методике оценки и управления рисками) |
| Риск ликвидности (Liquidity Risk) |
1. Возможность
потерь, вызванных
невозможностью
купить или
продать актив
в нужном количестве
за достаточно
короткий период
времени в силу
ухудшения
рыночной
конъюнктуры.
|
| Рыночный риск (Market Risk) | Возможность отрицательного изменения стоимости активов в результате колебаний процентных ставок, курсов валют, цен акций, облигаций и товаров (разновидностями рыночного риска явл., в частности, %-ный и валютный риски) |
Управление финансовыми рисками состоит из след. этапов:
1. Оценка финансового риска. На этом этапе необходимо выявить присущие данному предприятию финансовые риски и разработать методы для их количественной оценки. Применение методов оценки финансовых рисков дает возможность оценить одним числом возможные потери при колебаниях рынка. Они также позволяют оценить размер капитала, который необходимо резервировать для покрытия этих потерь.
В настоящее время разработано множество методов оценки финансовых рисков.
Методы оценки финансовых рисков:
— VaR (Value-at-Risk): Оценка риска, представляющая собой ожидаемый максимальный убыток в течение установленного периода времени и с установленным уровнем вероятности
— SPAN (The Standard Portfolio Analysis of Risk): Анализ риска стандартного портфеля, система расчета гарантийных обязательств
— Shortfall: Более консервативный метод оценки риска, требующий резервировать больший капитал, чем VaR
Одним из наиболее популярных методов оценки риска явл. VaR (мера риска). Говоря простым языком, вычисление величины VaR проводится для того, чтобы можно было сделать утверждение типа: "Мы уверены на X % (с вероятностью X %), что наши потери не превысят Y долларов в течение следующих дней". В данном предложении неизвестная величина Y и есть VaR. Она явл. функцией двух параметров: временного горизонта и X доверительного уровня.
Несмотря на свою популярность, метод VaR обладает рядом существенных недостатков, в частности: — не учитывает возможных больших потерь, которые могут произойти с малой вероятностью; — поощряет торговые стратегии, которые дают хороший доход при большинстве сценариев, но иногда могут приводить к катастрофическим потерям
Многих недостатков, свойственных VaR, лишен Shortfall: этот метод явл. более консервативной мерой риска, так как рассматривает потери, которые могут произойти с небольшой вероятностью, и требует резервировать больший капитал.
2. Анализ финансовых рисков. Рассмотрим виды анализа, применяемые на практике.
2.1 Анализ чувствительности заключается в определении значений ключевых параметров, которые могут подвергнуть сомнению успех бизнеса. Очень важно установить, какие