Зарубежные налоговые системы
При проведении реформы налоговой системы РФ придерживаться принципов принятых в современных налоговых системах зарубежных стран;
Переработать и использовать законодательную базу при банкротстве муниципалитетов;
Оптимизировать количество налогов, передав несущие ими функции другим налогам (например, отмена транспортного налога, с увеличением ставки акцизов на топливо);
Увеличить информированность налогоплательщиков о налогах и действующем законодательстве;
Использовать расчет кадастровой стоимости объекта исходя из рыночной стоимости;
Объединение налоговой базы данных, с базами данных других структур, в единую базу.
Использование этих выводов на практике, позволит не только увеличить поступление денежных средств в бюджеты, и наладить более доверительные отношения между налогоплательщиком и налоговым органом, но и позволит улучшить внешнеэкономическую деятельность России.
Глоссарий
| № п/п | Понятие | Содержание |
| 1 | 2 | 3 |
| 1 |
Акцизы |
косвенный налог, взимаемый с налогоплательщиков, производящих и реализующих подакцизную продукцию, но фактически его уплата перекладывается на покупателя |
| 2 |
Антидемпинговые пошлины |
особый вид таможенных пошлин, предусмотренный в ст. 9 Закона РФ « О таможенном тарифе » от 21 мая 1993 г. А.п. применяются в случаях ввоза на таможенную территорию РФ товаров по цене более низкой, чем их нормальная стоимость в стране вывоза в момент этого ввоза, если такой ввоз наносит или угрожает нанести материальный ущерб отечественным производителям подобных товаров либо препятствует организации или расширению производства подобных товаров в РФ |
| 3 |
Валюта |
1) денежная единица, лежащая в основе денежной системы государства (например, рубль - в России, доллар - в США); 2) тип денежной системы государства (валюта золотая, валюта бумажная); 3) денежные знаки зарубежных стран (банкноты, казначейские билеты, монеты), кредитные и платежные документы (векселя, чеки и др.), используемые в международных расчетах |
| 4 |
Внебюджетные средства |
денежные средства государства, имеющие целевое назначение и не включаемые в государственный бюджет |
| 5 |
Внебюджетные целевые фонды |
новое звено финансовой системы РФ; являются разновидностью целевых государственных и местных фондов денежных средств |
| 6 |
Выездная налоговая проверка |
проверка, проводимая по месту деятельности или нахождения налогоплательщика на основании письменного решения руководителя (заместителя руководителя) налогового органа |
| 7 |
Государственные расходы |
часть национального дохода страны, обращаемого путем распределения и перераспределения в собственность государства денежных средств для создания его финансовой базы, для осуществления государственных функций и задач |
| 8 |
Государственное налоговое планирование |
элемент налогового механизма, направленный преимущественно на реализацию фискального предназначения налогов, т.е. на обеспечение максимально возможного при заданных параметрах и условиях объема налоговых поступлений в бюджет и внебюджетные фонды |
| 9 |
Государственная пошлина |
установленный законом и действующий на всей территории Российской Федерации платеж, взимаемый за совершение юридически значимых действий либо выдачу документов уполномоченными на то органами или должностными лицами |
| 10 |
Государственные расходы |
относительная форма стоимости, денежное выражение объема предоставленных общественных благ (услуг государства) или меновая пропорция, по которой эти блага (услуги) оцениваются и «обмениваются» на налоги |
| 11 |
Единый налог |
единственный (или основной) налоговый платеж в казну за какой-либо один объект налогообложения (землю, расходы, недвижимость и т.д.) |
| 12 |
Международное двойное налогообложение |
обложение сопоставимыми налогами в двух (или более) государствах одного налогоплательщика в отношении одного объекта за один и тот же период времени |
| 13 |
Местные налоги |
обязательные платежи юридических и физических лиц, поступающие в бюджеты административно-территориальных единиц как важная составная часть системы налогообложения государства |
| 14 |
Местный бюджет |
это бюджет муниципального образования, формирование и исполнение которого осуществляют органы местного самоуправления. Он является важнейшей частью финансовых ресурсов, находящих в распоряжении местных органов власти |
| 15 |
Метод налогообложения |
порядок изменения ставки налога в зависимости от роста налоговой базы |
| 16 |
Налог |
обязательный, индивидуально безвозмездный платеж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств, в целях финансового обеспечения деятельности государства и (или) муниципальных образований |
| 17 |
Налоговая декларация |
письменное заявление налогоплательщика о полученных доходах и произведенных расходах, об источниках доходов, налоговых льготах и исчисленной сумме налога и других данных, связанных с исчислением и уплатой налогов |
| 18 |
Налоговая ответственность |
обязанность лица, виновного в совершении налогового правонарушения, претерпевать меры государственно-властного принуждения, предусмотренные санкциями НК РФ, состоящие в возложении дополнительных юридических обязанностей имущественного характера компетентными органами в установленном порядке |
| 19 |
Налоговая политика |
комплекс стратегических и тактических мер в области управления налоговым процессом, проводимых государством в составе обшей экономической политики и направленных на максимально возможную реализацию всех функций налогов в целях достижения определенного на данном этапе экономически или социально значимого эффекта (результата) |
| 20 |
Налоговая санкция |
мера ответственности за совершенное налоговое правонарушение (в Налоговом кодексе, Таможенном кодексе и Кодексе административных правонарушений – это штрафы или штрафные налоговые санкции, в Уголовном кодексе – это штрафы и сроки лишения свободы). |
| 21 |
Налоговая система |
совокупность существующих в данный момент в конкретном государстве существенных условий налогообложения. Существенными условиями налогообложения, характеризующими налоговую систему в целом, являются: порядок установления и ввода в действие налогов; виды налогов (система налогов); порядок распределения налогов между бюджетами разных уровней; права и обязанности налогоплательщиков; формы и методы налогового контроля; ответственность участников налоговых отношений; способы защиты прав и интересов налогоплательщиков |
| 22 |
Налоговая проверка |
это основная форма налогового контроля, представляющая собой комплекс процессуальных действий уполномоченных органов по контролю за соблюдением законодательства о налогах и сборах и осуществляемая посредством составления отчетных данных налогоплательщиков с фактическим состоянием его финансово-хозяйственной деятельности |
| 23 |
Налоговая санкция |
элемент налоговой нормы, предусматривающий неблагоприятные последствия неисполнения или несоблюдения налоговых обязанностей, сформулированных в диспозициях налоговых норм |
| 24 |
Налоговое законодательство |
совокупность норм, содержащихся в законах РФ и принятых на их основе законах субъектов РФ, актов представительных органов местного самоуправления, устанавливающих систему налогов и сборов, общие принципы налогообложения и сборов, основания возникновения, изменения и прекращения отношений собственников и государства по уплате налогов и сборов, формы и методы налогового контроля, ответственность за нарушение налоговых обязательств |
| 25 |
Налоговое право |
это совокупность финансово-правовых норм, регулирующих общественные отношения по установлению и взиманию налогов с юридических и физических лиц в бюджетную систему и, в предусмотренных законодательством случаях, - во внебюджетные целевые фонды |
| 26 |
Налоговое правонарушение |
виновно совершенное противоправное (в нарушение законодательства о налогах и сборах) деяние (действие или бездействие) налогоплательщика, налогового агента и иных лиц, за которое установлена ответственность Налоговых Кодексом РФ (ст. 106 НК РФ ) |
| 27 |
Налоговые льготы |
предоставленные отдельным категориям плательщиков преимущества по сравнению с другими налогоплательщиками |
| 28 |
Налоговые правоотношения |
это урегулированные нормами налогового права общественные отношения, возникающие по поводу установления, введения в действие и взимания налогов с физических лиц и организаций |
| 29 |
Налоговые резиденты |
налогоплательщики, имеющие постоянное местопребывание в определенном государстве |
| 30 |
Налоговый агент |
это лицо, на которое в соответствии с настоящим кодексом возложена обязанность по исчислению и удержанию у налогоплательщика и перечислению в соответствующий бюджет или внебюджетный фонд налога (ст. 24 НК РФ) |
| 31 |
Налоговый период |
срок, в течение которого завершается процесс формирования налоговой базы, окончательно определяется размер налогового обязательства |
| 32 |
Налогооблагаемая база |
представляет собой стоимостную, физическую или иную характеристики объекта обложения (ст. 53 НК РФ) |
| 33 |
Налогоплательщики |
организации и физические лица, на которых возложена обязанность уплачивать соответственно налоги или сборы (ст. 19 НК РФ) |
| 34 |
Объекты налогообложения |
имущество, прибыль, доход, стоимость реализованных товаров либо иное экономическое основание, имеющее стоимостную, количественную или физические характеристики, с наличием у которого у налогоплательщика закон связывает возникновение обязанности по уплате налога (ст. 38 НК РФ) |
| 35 |
Ответственность за нарушения законодательства о налогах и сборах |
охранительное правоотношение, возникающее на основании законодательства о налогах и сборах между государством и нарушителем законодательства относительно возложения на него дополнительной обязанности, связанной с лишениями личного и материального характера |
| 36 |
Отсрочка |
метод управления государственным долгом, который используется в условиях, когда дальнейшее развитие операций по выпуску новых займов не эффективно для государства |
| 37 |
Отчётный период |
срок подведения итогов (окончательных или промежуточных), составления и представления отчетности в налоговый орган |
| 38 |
Пеня |
денежная сумма, которую налогоплательщик, плательщик сборов или налоговый агент должны выплатить в случае уплаты причитающихся сумм налогов и сборов, в том числе налогов и сборов, уплачиваемых в связи с перемещением товаров через таможенную границу РФ, в более поздние по сравнению сроки по сравнению с законодательством о налогах и сборах (ст. 75 НК РФ) |
| 39 |
Порядок уплаты налога |
технические приемы внесения налогоплательщиком или фискальным агентом суммы налога в соответствующий бюджет (фонд) (ст. 58 НК РФ) |
| 40 |
Прогрессивные налоги |
это платежи, при которых с ростом налоговой базы возрастает ставка налога |
| 41 |
Пропорциональные налоги |
это платежи, при которых для каждого налогоплательщика равна ставка (а не сумма) налога |
| 42 |
Прямые налоги |
это платежи, которые непосредственно обращены к доходам или имуществу налогоплательщика, взимаются в процессе приобретения или накопления материальных благ, например, подоходный налог с физических лиц, налог на имущество и т.д |
| 43 |
Рассрочка по уплате налога |
это перенос срока уплаты налога на более поздний срок и предполагает не единовременную, а поэтапную уплату суммы налога |
| 44 |
Реальные налоги |
обязательные платежи, уплачиваемые с имущества или доходов, в основе которых лежит не реальный, а предполагаемый средний доход, получение которого только ожидается |
| 45 |
Регрессивные налоги |
это платежи, при которых с ростом налоговой базы происходит сокращение размера ставки |
| 46 |
Целевые налоги |
обязательные платежи, зачисляемые в целевые внебюджетные фонды или выделяемые в бюджете отдельной строкой и предназначенные для финансирования конкретно определенных мероприятий |
Список используемых источников
Нормативные правовые акты
Налоговый кодекс Российской Федерации [Текст]: офиц. текст по состоянию на 30 июня 2010 г
О внесении изменений в часть первую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации: Федеральный закон от 29.12.2009 г. № 383-ФЗ // Справочно-правовая система «Консультант Плюс»: [Электронный ресурс] / Компания «Консультант Плюс». – Посл. Обновление 14.12.2010.
О признании утратившими силу положений законодательных актов Российской Федерации в части налогового контроля за расходами физических лиц: Федеральный закон от 07.07.2003 г. № 104-ФЗ // Справочно-правовая система «Консультант Плюс»: [Электронный ресурс] / Компания «Консультант Плюс». – Посл. Обновление 14.12.2010.
По делу о проверке конституционности положения статьи 199 Уголовного кодекса Российской Федерации в связи с жалобами граждан П.Н. Белецкого, Г.А. Никовой, Р.В. Рукавишникова, В.Л. Соколовского и Н.И. Таланова : Постановление Конституционного Суда РФ от 27.05.2003 N 9-П // Справочно-правовая система «Консультант Плюс»: [Электронный ресурс] / Компания «Консультант Плюс». – Посл. Обновление 14.12.2010.
Уголовный кодекс Республики Азербайджан: Закон от 30 декабря 1999 г. с изм. и доп. на 1 августа 2010 г. // Справочно-правовая система «Консультант Плюс»: [Электронный ресурс] / Компания «Консультант Плюс». – Посл. Обновление 14.12.2010.
Научная литература
Clark and Marshal. A Treatise on the law of crimes. Mundellin, 1967 – C.54-68
Criminal law-United states. Second edition. LaFave, Wayne R. Handbook on criminal law. St. Paul, Minn. – C.25-63
Gitlin R.A., Watkins B.N. Institutional Alternatives to Insolvency for Developing Countries. Building Effective Insolvency Systems, The World Bank. 1999. – C.47-49
Glasser M. Legal Framework for Local Government Insolvency. Presentation at a World Bank seminar, 2005. – C.102-136
Jeandidier W. Droit penal des affaires. Paris, 2000. – C.12-19
Liu L., Waibel M. Subnational Borrowing Notes on Middle-Income Countries, The World Bank, 2006. Mimeo. – C.77-98
Liu L., Waibel M. Subnational Insolvency: Cross Country Experiences and Lessons. Economic Policy and Debt Department. Policy Research Working Paper 4496. 2008. – C.14-39
Rogoff K., Zettelmeyer J. Bankruptcy Procedures For Sovereigns: A History Of Ideas, 1976 - 2001. IMF Staff Papers. 2002. Vol. 49. N 3. – C.100-108
Wirtschafts-und Steuerstrafrechts / Hrsg. von H.-B. Wabnitz, T. Janovsky. Munchen, 2000. – C.223-265
Апарова Т.В. США. Уголовная ответственность за нарушения федерального налогового законодательства // Налоговые преступления и проступки. [Текст] - М., 2009. – С.43-48
Белова О.В. О налогообложении субсидии на организацию самозанятости [Текст] // Нормативные акты для бухгалтера. 2010. N 11. С. 90.
Берсенева Л.П. Проблема уклонения от уплаты налогов актуальна не только в нашей стране [Текст] // Налоги и налогообложение. - 2008. - N 5 - С.13-16
Богданова Е. П. Налоги и налогообложение в Российской Федерации [Текст] - М.: Московская Финансово-Промышленная Академия, 2010. –623 с.
Борзунова О.А. Налоговый кодекс Российской Федерации: генезис, история принятия и тенденции совершенствования. [Текст] - М.: Юстицинформ, 2010. – 232 с.
Борисов А.М. "Налоговая система", "система налогообложения" или "система налогов и сборов"? [Текст] // Налоги и налогообложение. 2010. N 3. С.66- 75.
Брызгалин А.В., Берник В.Р., Головкин А.Н., Трапезников В.А., Гончаров М.В. Актуальные вопросы налогового права [Текст] – М.: Налоги и финансовое право, 2008. – C.58-61
Брызгалин А.В., Щербакова Е.С., Головкин А.Н., Королева М.В., Аникеева О.Е., Калинина Н.М., Гончаренко Л.Н., Барыкин Е.А., Ефимов И.А., Еремина М.В., Загвоздина В.Н., Жернаков С.А., Клименков Г.В., Тимошков С.Н., Широковских Е.Г., Давыдов И.П., Залялетдинова Н.И., Истомина Н.А., Козлова М.Е., Леонтьева Ю.В., Мишина Е.Б., Морозов В.В., Солодянкина Г.А., Федоренко А.О. Сложные операции и сделки: налогообложение и бухгалтерский учет (часть первая) [Текст] // Налоги и финансовое право. 2010. N 7. 13 - 25, 29 - 303.
Букалерова Л.А., Борзенков Г.Н. Квалификация мошенничества, сопряженного с незаконным оборотом документов, требует переосмысления [Текст] // Законы России: опыт, анализ, практика, 2009, N 3 – С.36-39
Бурукина О.А. Налогообложение в странах англосаксонской системы права [Текст] // Финансовое право, 2008, N 5 –С. 23-26
Гусева Т.А. Налоговое планирование: концепция правового регулирования. [Текст] - Орел: ОрелГТУ, изд. 2-е, дополненное и переработанное, 2008.- 356 с.
Дудник Д.В. Правовое регулирование применения земельного налога как инструмента экономического управления земельными ресурсами Российской Федерации [Текст] // Современное право, 2010 №4 – С.15-17
Журавлева О.О. Правовые принципы налогообложения организаций, осуществляющих деятельность в инновационной сфере [Текст] // Журнал российского права. 2010. N 5. С. 20 - 28.
Журавлева О.О., Исмаилова Л.Ю. Проблемы взаимодействия налоговых правовых систем в условиях глобализации [Текст] // Финансовое право. 2010. N 7. С. 37 - 39.
Зрелов А.П. Имущественный налоговый вычет: как избежать налоговых проблем при продаже автомобиля, квартиры, дачного домика, земельного участка и иного имущества. [Текст] - М.: ЭкООнис, 2011. –650 с.
Караваева И.В. Направления и причины современных налоговых реформ [Текст] // Финансы. - 2009. - N 10 - С.12-18 - ISBN 5-86739
Караваева И.В. Отечественная налоговая политика в условиях бюджетного дефицита [Текст] // Финансы. 2010. N 1. С. 23 - 27. - ISBN 5-86739
Карпович О.Г. Актуальные проблемы противодействия страховому и налоговому мошенничеству в ряде зарубежных государств [Текст] // Международное публичное и частное право. 2010. N 4. С. 34 - 38.
Кинсбурская В.А. Налоговая и финансовая ответственность за нарушение законодательства о налогах и сборах: разграничение понятий [Текст] // Право и экономика. 2010. N 6. С. 31 - 37.
Клепицкий И.А. Эволюция норм об ответственности за уклонение от уплаты налогов [Текст] // Законодательство. 2008. N 6 - С.11-16
Кухаренко В. Б., Тютюрюков Н. Н. Налоговые системы зарубежных стран [Текст] - М.: РАГС, 2010 . – 435 с.
Кучеров И. И. Теория налогов и сборов [Текст] - М.: ЮрИнфоР, 2009 г. – 560с., ISBN 978-5-903678-02-0
Мыктыбаев Т.Д. Сравнительно-правовой анализ систем налогов России и Казахстана [Текст] // Финансовое право, 2008, N 8 – С.29-32
Налоги и налогообложение [Текст] / Под ред. Волкова Г., Поляк Г., Крамаренко Л. 3-е изд. – М.: Юнити-Дана, 2010. – 501 с. - ISBN 978-5-238-01827-0
Пансков В.Г. "О некоторых назревших проблемах налогового законодательства" [Текст] // Налоговый вестник. - 2009. - N 6 – С.13-18
Пансков В.Г. Налоги и налогообложение. Теория и практика [Текст] - М.: Юрайт. 2011. – 656 с. - ISBN 978-5-9916-0998-2, 978-5-9692-1047-9
Попова Л. В., Дрожжина И. А., Маслов Б. Г. Налоговые системы зарубежных стран [Текст] - М.: Дело и Сервис, 2011 г. – 456 с. - ISBN 978-5-8018-0392-0
Попова Н., Смолина О. Д.Г. Черник: "Нельзя снижать налог на прибыль для всех подряд. У него не фискальная, а регулирующая функция" [Интервью с Черником Д.Г.] [Текст] // Российский налоговый курьер. 2010. N 12. С. 10 - 13.
Правовое регулирование экономических отношений [Текст]. Альманах / В.В. Андрощук, П.А. Борноволоков, Е.В. Еремина и др.; под ред. А.Н. Козырина. // М.: Центр публично-правовых исследований, 2008. Вып. 1. – С. 106-108 с.
Практикум по уголовному праву. Общая и Особенная части [Текст] / Под редакцией А. В. Бриллиантова, И. А. Клепицкого - М.: Проспект, 2010. – 389 с. ISBN 978-5-392-01141-4
Примаков Е.М. Налоговая политика и пути выхода из кризиса: взгляд бизнеса [Текст] // Налоги и налогообложение. 2010. N 1. С. 12 - 15.
Примерный уголовный кодекс США. Оригинальный проект института американского права [Текст] / Под ред. Б.С. Никифорова. - М., 1969 – 500 с.
Решетников Ф.М. Буржуазное уголовное право - орудие защиты частной собственности. [Текст] - М., 2010 - С.88-98
Рыманов А. Ю. Налоги и налогообложение [Текст] - М.: Инфа-М, 2010. – 700 с. 28 - ISBN 978-5-16-004174-2
Скрипниченко В. А. Налоги и налогообложение [Текст] - СПб.: Питер, 2010. – 765 с. - ISBN 978-5-49807-687-4
Слепов В.А., Князев В.Г. Финансы [Текст]: Учебник - 3-е изд.,перераб. и доп. (ГРИФ) - М.: Магистр, 2008. – 653 с.
Суглобов А.Е., Слободчиков Д.Н Налоговый потенциал в системе бюджетного регулирования: этапы развития и перспективы [Текст] // Налоги и налогообложение, 2009, N 8 – С.23-24
Тематический выпуск: Из практики налогового консультирования: налогообложение и учет сложных хозяйственных операций [Текст] // Брызгалин А.В., Чуменко О.В., Симонов М.В., Королева М.В., Смирнов Д.А., Церенов Б.В., Орел А.Е., Чермянинов Д.В. // Налоги и финансовое право, 2009, N 8, - С.141-152
Теплова Д.О. Анализ зарубежного законодательства, регламентирующего ответственность за мошенничество в экономической сфере [Текст] // Российский следователь. 2009. N 23. С. 34 - 37.
Трофимов И.В. Корыстная цель в составе причинения имущественного ущерба путем обмана или злоупотребления доверием (ст. 165 УК РФ) [Текст] // Российский следователь. 2009. N 16. С. 18 - 20.
Тютюрюков Н. Н. Налоговые системы зарубежных стран [Текст] - М.: Дашков и Ко, 2009. – 466 с. - ISBN 978-5-394-00373-8
Финансовое право [Текст] / Под редакцией И. И. Кучерова М.: Эксмо, 2011. – 465 с. - ISBN 978-5-699-41560-1
Хисматуллина Е.Г. Влияние налогообложения при выполнении соглашений о разделе продукции на привлечение инвесторов в российскую экономику [Текст] // Финансовое право, 2008, N 6 – С.30-33
Черник Д.Г. Налоговое планирование в условиях кризиса [Текст] // Налоговый вестник. 2009. N 9. С. 51 - 55.
Шестаков Е. Уголовная ответственность за уклонение от уплаты налогов [Текст] // Современный предприниматель. 2010. N 2. – С.28 -29
Шувалова Е. Б, Климовицкий В. В.,Пузин А. М. Налоговые системы зарубежных стран [Текст] - М.: Дашков и Ко, 2009. – 560 с. - ISBN 978-5-394-00091-1
Щепотьев А.В., Рожок А.П. Налогообложение в России: исторический аспект [Текст] // Аудиторские ведомости. 2010. N 9. С. 68 - 78.
Ресурсы удаленного доступа
Договор об учреждении европейского экономического сообщества (еэс). [Электронный ресурс]. – Режим доступа: lawmix/abro.php?id=1164
Ежегодные отчеты Президента перед Конгрессом. [Электронный ресурс]. – Режим доступа: gpoaccess.gov/eop/index.html
Защита от заказного банкротства. [Электронный ресурс]. – Режим доступа: bancrotstvo
Официальный сайт канадского налоговое агентство [Электронный ресурс]. – Режим доступа: cra-arc.gc.ca/menu-e.html
Официальный сайт министерства финансов ФРГ [Электронный ресурс]. – Режим доступа: bundesfinanzministerium.de
Официальный сайт Налогового Управления США [Электронный ресурс]. – Режим доступа: www.irs.gov
Официальный сайт Налоговой службы Российской Федерации [Электронный ресурс]. – Режим доступа: www.nalog
Официальный сайт Управления доходами и таможни Королевства Великобритании [Электронный ресурс]. – Режим доступа: hmrc.gov.uk/
Сайт компании Price-waterhouseCoopers [Электронный ресурс]. – Режим доступа: www.pwc
Свод законов в США [Электронный ресурс]. – Режим доступа: www.law.cornell.edu/uscode/html
Стратегии бизнеса: аналитический справочник [Электронный ресурс]. – Режим доступа: aup/books/m71/2_6.htm.
Приложение А
Пример брошюр, выпускаемых Налоговым Управлением США


Приложение Б
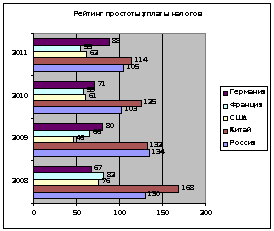
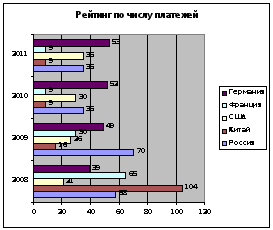
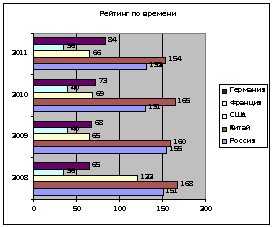
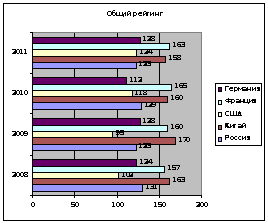
Рейтинг некоторых стран по данным компании Price-waterhouseCoopers
| Страна | Год | простота уплаты налогов, место | число платежей, место | затрачиваемое время, место | Общее место в рейтинге |
| Россия | 2008 | 130 | 58 | 151 | 131 |
| 2009 | 134 | 70 | 155 | 123 | |
| 2010 | 103 | 35 | 131 | 129 | |
| 2011 | 105 | 35 | 132 | 123 | |
| Китай | 2008 | 168 | 104 | 168 | 163 |
| 2009 | 132 | 16 | 160 | 170 | |
| 2010 | 125 | 9 | 165 | 160 | |
| 2011 | 114 | 9 | 154 | 158 | |
| США | 2008 | 76 | 21 | 122 | 102 |
| 2009 | 46 | 26 | 65 | 95 | |
| 2010 | 61 | 30 | 69 | 118 | |
| 2011 | 62 | 35 | 66 | 124 | |
| Франция | 2008 | 82 | 65 | 36 | 157 |
| 2009 | 66 | 30 | 40 | 160 | |
| 2010 | 59 | 9 | 40 | 165 | |
| 2011 | 55 | 9 | 36 | 163 | |
| Германия | 2008 | 67 | 39 | 65 | 124 |
| 2009 | 80 | 49 | 68 | 128 | |
| 2010 | 71 | 52 | 73 | 112 | |
| 2011 | 88 | 53 | 84 | 128 |
Приложение В
Типовой способ уклонения от налогообложения с использованием фирм-однодневок
(Используется как продавцами, так и покупателями товаров)
Приложение Г
Типовой способ организации финансово-хозяйственной деятельности с целью уклонения от уплаты налогов при реализации товаров
Приложение Д
Типовой способ получения необоснованной налоговой выгоды при реализации недвижимого имущества с использованием страховой компании
Приложение Е
Типовой способ минимизации акциза производителями алкогольной продукции
Ставка акциза:
Спирт этиловый - 25,15 руб., Алкогольная
и спиртосодержащая продукция - 173,5 руб.
(сумма акцизных ставок указана для примера)
Приложение Ж
Типовой способ неправомерного применения льготы по НДС
Приложение З
Эффективность законодательства о налоговом контроле за соответствием расходов физических лиц уровню их доходов в РФ (ст. ст. 86.1, 86.2, 86.3 НК РФ)
| Наименование показателя | 2000 г. | 2001 г. | 2002 г. |
| Извещения о произведенных расходах, тыс. шт. | 2882,0 | 4947,3 | 4747,2 |
| Направлено требований о предоставлении специальных деклараций, тыс. шт. | 623,6 | 775,0 | 997,8 |
| Получено специальных налоговых деклараций,тыс. шт. | 204,6 | 497,0 | 635,9 |
| Предъявлено штрафных санкций за непредставление декларации, млн руб. | Нет данных | 19,4 | Нет данных |
| Взыскано штрафных санкций за непредставление декларации, млн руб. | Нет данных | 8,32 | Нет данных |
| Размеры доначислений налога с сумм несоответствия, млн руб. | 2,6 | 11,9 | 10,5 |
Приложение И
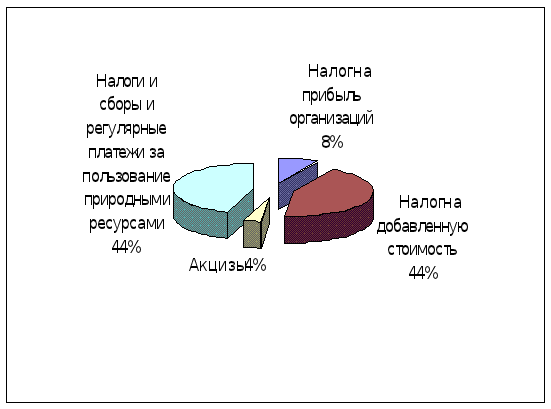
Поступление администрируемых ФНС России доходов в федеральный бюджет в 2010 году
Приложение К
Систематизация подходов к налогообложению жилой недвижимости, существующих в развитых зарубежных странах
|
№ п/п |
Признак, лежащий в основе систематизации | Варианты |
| 1. | База поимущественногоналогообложения |
1.1. Недвижимость (земля, улучшения) 1.2. Движимое имущество (оборудование: телевизионное, компьютерное, охранное, домофоны) |
| 2. | Объект налогообложения |
2.1. Земельный участок 2.2. Улучшения (здания, строения, сооружения) 2.3. Земельный участок и улучшения |
| 3. | Оценочная стоимость |
3.1. Стоимостная основа 3.2. На основе годовой арендной стоимости или капитальной стоимости объектов недвижимости |
| 4. | Налоговая оценка стоимости |
4.1. Полная налоговая оценка - 100% от оценочной стоимости для всех категорий объектов 4.2. Единообразная частичная оценка - по фиксированной части оценочной стоимости, единой для всех категорий объектов 4.3. Дифференцированная частичная оценка - по переменной части оценочной стоимости, т.е. различный процент стоимости в зависимости от категорий объекта, например: 10% - для жилой недвижимости; 75% - для нежилой |
| 5. | Ставка налогов |
5.1. Номинальная ставка 5.2. Фиксированные ставки 5.3. Переменные ставки |
| 6. | Схема распределения поступлений от налога на жилую недвижимость |
6.1. Федеральный бюджет 6.2. Областной бюджет 6.3. Местный бюджет |
| 7. | Налогоплательщик |
7.1. Владелец 7.2. Пользователь/жилец |
Приложение Л
Варианты определения налогооблагаемой базы на недвижимость
| N п/п | Объект налогообложения | N п/п | Облагаемая налогом стоимость |
| 1.1. | Земля | 2.1. | Рыночная стоимость |
| 1.2. | Улучшения (здания, сооружения, строения, помещения) | 2.2. | Сумма годовой арендной платы |
| 1.3. | Вся недвижимость (земельный участок и все улучшения на нем) | 2.3. | Нестоимостная основа - по площади или другим физическим характеристикам |
Размещено на
1 Тютюрюков Н. Н. Налоговые системы зарубежных стран // Дашков и Ко, 2009 . – C. 76
1 Кухаренко В. Б., Тютюрюков Н. Н. Налоговые системы зарубежных стран // РАГС, 2010. – C. 44
1 Френк Рамсей, Frank Plumpton Ramsey, (1903-1930) – английский математик, философ и экономист.
2 Самуэльсон П. Экономика. — М.: МГП “АЛГОН” ВНИИСИ, 1992. - Т. 1. С. 159, 165
3 Очерк «Справедливое налогообложение — позитивная теория» (1919г.)
1 Кучеров И. И. Теория налогов и сборов // ЮрИнфоР, 2009. – C.51
1 Налоги и налогообложение Под ред. Волкова Г., Поляк Г., Крамаренко Л. 3-е изд. // Юнити-Дана, 2010. – С.498
1 К.Эклунд (Швеция), Ж. Дебрё (Франция), М. Алле (Франция), Л. Эрхард (Германия) и др.
1 Официальный сайт Налогового Управления США [Электронный ресурс]. – Режим доступа: www.irs.gov
2 Официальный сайт Налоговой службы Российской Федерации [Электронный ресурс]. – Режим доступа: www.nalog
3 Сайт компании Price-waterhouseCoopers [Электронный ресурс]. – Режим доступа: www.pwc
1 Брызгалин А.В., Щербакова Е.С., Головкин А.Н., Королева М.В., Аникеева О.Е., Калинина Н.М., Гончаренко Л.Н., Барыкин Е.А., Ефимов И.А., Еремина М.В., Загвоздина В.Н., Жернаков С.А., Клименков Г.В., Тимошков С.Н., Широковских Е.Г., Давыдов И.П., Залялетдинова Н.И., Истомина Н.А., Козлова М.Е., Леонтьева Ю.В., Мишина Е.Б., Морозов В.В., Солодянкина Г.А., Федоренко А.О.
2 Слепов В.А., Князев В.Г. Финансы: Учебник - 3-е изд.,перераб. и доп. (ГРИФ) // Магистр, 2008. – C.191
3 Там же. – С.194
4 Пансков В.Г. Налоги и налогообложение. Теория и практика // Юрайт. 2011. - С. 48
1 Берсенева Л.П. Проблема уклонения от уплаты налогов актуальна не только в нашей стране // Налоги и налогообложение. - 2008. - N 5. - С.36
2 разд. 26 Свода законов в США, ст. 7203 (law.cornell.edu/uscode/html/uscode26/usc_sec_26_00007203----000-.html)
1 Апарова Т.В. США. Уголовная ответственность за нарушения федерального налогового законодательства // Налоговые преступления и проступки. М., 2009. С. 43.
2 В России, кадастровая стоимость имущественного объекта, в разы меньше ее рыночной стоимости, что приводит к заниженной сумме исчисленного налога.
1 Шестаков Е. Уголовная ответственность за уклонение от уплаты налогов // Современный предприниматель. 2010. N 2. – С.28
2 Попова Л. В., Дрожжина И. А., Маслов Б. Г. Налоговые системы зарубежных стран / М: Дело и Сервис, 2011. – C. 322
1 Клепицкий И.А. Эволюция норм об ответственности за уклонение от уплаты налогов // Законодательство. 2008. N N 5, 6.
2 Брызгалин А.В., Берник В.Р., Головкин А.Н., Трапезников В.А., Гончаров М.В. Актуальные вопросы налогового права – «Налоги и финансовое право», 2008. – C.58
3 Criminal law. Third edition 2000. Catherine Elliot and Frances Quinn / Chapter N 9 Fraudulent property offences. P. 168; Примерный уголовный кодекс США. Оригинальный проект института американского права / Под ред. Б.С. Никифорова. М., 1969. С. 147
1 Уголовный кодекс Республики Азербайджан: Закон от 30 декабря 1999 г. с изм. и доп. на 1 августа 2010 г.. // Справочно-правовая система «Консультант Плюс»: [Электронный ресурс] / Компания «Консультант Плюс». – Посл. Обновление 14.12.2010.
1 Современные проблемы правовых отношений: сборник научных трудов / Министерство внутренних дел Республики Беларусь, Академия МВД; Ред.: Кучинский В.А., Саркисова Э.А.- Минск, 2008.- C.27
1 Кучеров И.И. Налоговое право зарубежных стран: Курс лекций. М.: АО "Центр ЮрИнфоР", 2009. С. 320
2 Кучеров И.И. Налоговое право зарубежных стран: Курс лекций. М.: АО "Центр ЮрИнфоР", 2009. С. 120
1 Финансовое право Под редакцией И. И. Кучерова / М.: Эксмо, 2011. – C.314
1 Wirtschafts-und Steuerstrafrechts /