Анализ финансовых результатов деятельности предприятия ГУП "Норильское авиапредприятие"
Поскольку стоимость капитала представляет собой часть прибыли, которую предприятие должно уплатить за использование сформированного или привлеченного нового капитала для обеспечения процесса производства и реализации продукции, данный показатель является минимальной нормой прибыли от операционной деятельности. Если рентабельность операционной деятельности окажется ниже цены капитала, это приведет к "проеданию" капитала и банкротству предприятия.
Поскольку капитал предприятия формируется за счет разных источников, в процессе анализа необходимо оценить каждый из них и произвести сравнительный анализ их стоимости.
 Стоимость
собственного
капитала предприятия
(Цск) в отчетном
периоде определяется
следующим
образом:
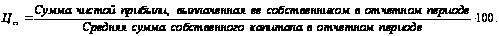 (19)
Для определения стоимости акционерного капитала (Цак) используется следующий расчет:
 ак
=
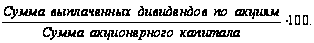 (20)
Стоимость заемного капитала в виде банковских кредитов (Цкр) исчисляется следующим образом:
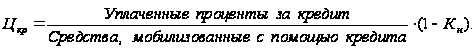 (21)
Если проценты за кредит включаются в себестоимость продукции, то действительная цена кредита будет меньше на уровень налога на прибыль (Кн).
Стоимость заемного капитала, привлекаемого за счет эмиссии облигаций (Цобл), может определяться следующим способом:
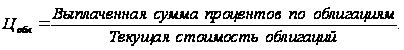 (22)
Стоимость внутренней кредиторской задолженности приравнивается обычно к нулю, так как предприятие не несет никаких расходов по обслуживанию этого долга.
2.3.1 Показатели оборачиваемости капитала
Поскольку оборачиваемость капитала тесно связана с его рентабельностью и является одним из важнейших показателей, характеризующих интенсивность использования средств предприятия и его деловую активность, в процессе анализа необходимо более детально изучить показатели оборачиваемости капитала и установить, на каких стадиях кругооборота произошло замедление или ускорение движения средств.
Следует изучить оборачиваемость совокупного капитала предприятия, в том числе основного и оборотного.
Скорость оборачиваемости капитала характеризуется следующими показателями:
коэффициентом
оборачиваемости
( );
продолжительностью одного оборота капитала (Поб).
Коэффициент оборачиваемости капитала рассчитывается по формуле:
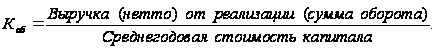 (23)
Показатель, обратный коэффициенту оборачиваемости капитала называется капиталоемкостью.
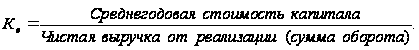 (24)
Продолжительность оборота капитала:
 (25)
Или
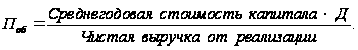 (26)
где Д - количество календарных дней в анализируемом периоде (год - 360 дней, квартал - 90 дней, месяц - 30 дней).
Средние остатки всего капитала и его составных частей рассчитываются по средней хронологической: 1/2 суммы на начало периода плюс остатки на начало каждого следующего месяца плюс 1/2 остатка следующего периода; результат делится на количество месяцев в отчетном периоде.
Источники информации - бухгалтерский баланс и отчет о финансовых результатах.
2.3.2 Показатели эффективности использования заемного капитала. Эффект финансового рычага
Одним из показателей, применяемых для оценки эффективности использования заемного капитала, является эффект финансового рычага (ЭФР):
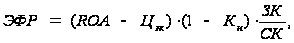 (27)
где ROA - экономическая рентабельность совокупного капитала до уплаты налогов (отношение суммы балансовой прибыли к среднегодовой сумме всего капитала), %;
Цзк - средневзвешенная цена заемных ресурсов (отношение расходов по обслуживанию долговых обязательств к среднегодовой сумме заемных средств), %;
Кн - коэффициент налогообложения (отношение суммы налогов из прибыли к сумме балансовой прибыли) в виде десятичной дроби;
ЗК - среднегодовая сумма заемного капитала;
СК - среднегодовая сумма собственного капитала.
ЭФР показывает, насколько процентов увеличивается сумма собственного капитала за счет привлечения заемных средств в оборот предприятия. Положительный ЭФР возникает в тех случаях, когда рентабельность совокупного капитала выше средневзвешенной цены заемных ресурсов, т.е. если ROA > Цзк.
Если ROA < СК, создается отрицательный ЭФР (эффект "дубинки"), в результате чего происходит "проедание" собственного капитала, что может стать причиной банкротства предприятия.
В условиях инфляции, если долги и проценты по ним не индексируются, ЭФР и рентабельность собственного капитала (ROE) увеличиваются, поскольку обслуживание долга и сам долг оплачиваются уже обесцененными деньгами.
Тогда эффект финансового рычага будет равен:
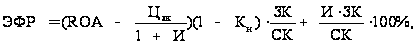 (28)
где И - темп инфляции в виде десятичной дроби.
2.4 Факторный анализ доходности собственного капитала
Рентабельность собственного капитала (ROE) замыкает всю пирамиду показателей эффективности функционирования предприятия. Вся деятельность предприятия должна быть направлена на увеличение суммы собственного капитала и повышение уровня его доходности. Рассчитывается ROE отношением суммы чистой прибыли к среднегодовой сумме собственного капитала.
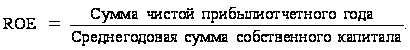 (29)
Нетрудно заметить, что рентабельность собственного капитала (ROE) и рентабельность совокупного капитала (ROA) тесно связаны между собой:
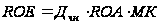 (30)
где Дчн - доля чистой прибыли в общей сумме балансовой прибыли;
МК - мультипликатор капитала, т.е. объем активов, опирающихся на фундамент собственного капитала; выступает как рычаг, увеличивающий мощь собственного капитала.
Данная взаимосвязь показывает зависимость между степенью финансового риска и прибыльностью собственного капитала.
Расширить факторную модель ROE можно за счет разложения на составные части показателя ROA:
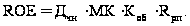 (31)
Рентабельность оборота (Rоб) характеризует эффективность управления затратами и ценовой политикой предприятия. Коэффициент оборачиваемости капитала (Коб) отражает интенсивность его использования и деловую активность предприятия, а мультипликатор капитала (МК) - политику в области финансирования: чем выше его уровень, тем выше риск его банкротства, но вместе с тем выше доходность собственного (акционерного) капитала при положительном эффекте финансового рычага.
2.5 Оценка производственно - финансового левериджа
Процесс оптимизации структуры активов и пассивов предприятия с целью увеличения прибыли в финансовом анализе называется леверидж. Различаются три вида: производственный; финансовый и производственно - финансовый.
Для раскрытия его сущности представим факторную модель чистой прибыли (ЧП) в виде разности между выручкой (ВР) и издержки производственного (ИП) и финансовый характер (ИФ):
ЧП = ВР - ИП - ИФ (32)
Издержки производственного характера - это затраты на производство и реализацию продукции (полная себестоимость). В зависимости от объема производства продукции они подразделяются на постоянные и переменные. Соотношение между этими частями издержек зависит от технологической и технической стратегии предприятия и его инвестиционной политики. Инвестирование капитала в основные фонды обуславливает рост постоянных и относительное сокращение переменных расходов. Взаимосвязь между объемом производства, постоянными и переменными издержками выражается показателем производственного левериджа.
Производственный леверидж - это потенциальная возможность влиять на прибыль предприятия путем изменения структуры себестоимости продукции и объема ее выпуска. Исчисляется уровень производственного левериджа отношением темпов прироста валовой прибыли ΔП% (до выплаты процентов и налогов) к темпам прироста объема продаж в натуральных или условно - натуральных единицах (ΔVPП%):
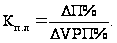 (33)
Он показывает степень чувствительности валовой прибыли к изменению объема производства. При высоком его значении даже незначительный спад или увеличение производства продукции приводит к существенному изменению прибыли. Более высокий уровень производственного левериджа обычно имеют предприятия с более высоким технической оснащенности производства. При повышении уровня технической оснащенности происходит увеличение доли постоянных затрат и уровня производственного левериджа. С ростом последнего увеличивается степень риска недополучения выручки, необходимой для возмещения постоянных расходов.
Второй составляющей является финансовые издержки (расходы по обслуживанию долга). Величина их зависит от суммы заемного средств и их доли в общей сумме инвестированного капитала.
Взаимосвязь между прибылью и соотношением собственного и заемного капитала - это финансовый леверидж. Потенциальная возможность влиять на прибыль путем изменения объема и структуры собственного и заемного капитала. Его уровень измеряется отношением темпов прироста чистой прибыли (DЧП %) к темпам прироста валовой прибыли (DП%):
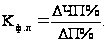 (34)
Он показывает, во сколько раз темпы прироста чистой прибыли превышают темпы прироста валовой прибыли. Это превышение, обеспечивается за счет эффекта финансового рычага, одной из составляющий которых является его плечо (отношение заемного капитала к собственному). Увеличивая или уменьшая плечо рычага в зависимости от сложившихся условий можно влиять на прибыль и доходность собственного капитала. Возрастание финансового левериджа сопровождается повышением степени финансового риска, связанного с возможным недостатком средств для выплаты процентов по долгосрочным кредитам и займам. Незначительное изменение валовой прибыли и рентабельности инвестированного капитала в условиях высокого финансового левериджа может привести к значительному изменению чистой прибыли, что опасно при спаде производства.
2.6 Расчет факторных влияний на прибыль от реализации продукции
Влияние факторов рассчитывается в последовательности, приведенной ниже: Расчет общего изменения прибыли от реализации продукции (DР):
DР=Р1 - Р0, (35)
где Р1 - прибыль отчетного года; Р0 - прибыль базисного года;
1. Расчет влияния на прибыль изменений отпускных цен на реализованную продукцию (DР1):
DР1=N1.0=Sp1*q1 - Sp0*q1, (36)
где: Np1=Sp1*q1 - реализация в отчетном году в ценах отчетного года (р - цена изделия; q - количество изделий);
Np0= Sp0*q1
- реализация в отчетном году в ценах базисного года.
3. Расчет влияния на прибыль изменений в объеме продукции (DР2):
DР2= Ро * К1 - Ро, (37)
где Ро - прибыль базисного года; К1 - коэффициент роста объема реализации продукции.
К1=S1.0/S0, (38)
где S1.0 - фактическая себестоимость реализованной продукции за отчетный период в ценах и тарифах базисного периода; S0 - себестоимость базисного периода.
4. Расчет влияния на прибыль изменений в объеме продукции, обусловленных изменениями в структуре продукции (DР3):
DР3= Ро* (К2-К1) (39)
где К2 - коэффициент роста объема реализации в оценке по отпускным ценам:
К2=N1.0/N0, (40)
где N1.0 - реализация в отчетном периоде по ценам базисного периода;
N0 - реализация в базисном периоде.
5. Расчет влияния на прибыль увеличения себестоимости продукции (DР4):
DР4=S1.0 - S1, (41)
где S1.0 - себестоимость реализованной продукции отчетного периода в ценах и условиях базисного периода;
S1 - фактическая себестоимость реализованной продукции отчетного периода.
Расчет влияния на прибыль изменений себестоимости за счет структурных сдвигов в составе продукции (DР5):
DР5= S0*К2 - S1.0. (42)
Влияние на прибыль нарушений хозяйственной дисциплины (DP6).
Сумма факторных отклонений дает общее изменение прибыли от реализации за отчетный период, что выражается следующей формулой:
DР= Р1+Р2+Р3+Р4+Р5+Р6. (43)
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет и, наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
2.7 Методика анализа финансовых результатов от реализации продукции (работ, услуг)
Основную часть прибыли предприятия получают от реализации продукции (работ, услуг). При анализе финансовых результатов изучается динамика реализации продукции (работ, услуг) и определяются факторы изменения ее суммы:
Объем реализации - Vрп;
Структура - УДi;
Себестоимость - Сi;
Уровень среднереализационных цен - Цi.
1. Структура товарной продукции (работ, услуг). Способ цепной подстановки. Ассортиментный анализ (модель абсолютных разниц):
для однородной продукции по формуле:
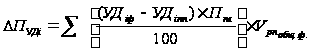 (44)
где
∆ Пудi - влияние структурного фактора на изменение прибыли;
Vрп общ.ф - фактический общий объем реализованной продукции;
УДiф - удельный вес i - го вида продукции в общем объеме реализации в условно - натуральном выражении или нормо-часах, %;
Ппл - сумма прибыли на условную единицу продукции или на один нормо-час.
для неоднородной продукции по формуле:
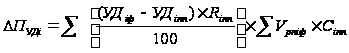 (45)
где Riпл - плановая рентабельность i-го вида.
2. Уровень среднереализационных цен.
метод цепной подстановки:
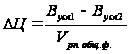 (46)
где
Вусл1 = ∑ (Vрп общ.ф х УДiф) х Ц iпл;
Вусл2 = ∑ (Vрп общ.ф х УД iпл) х Ц iпл.
метод абсолютных разниц:
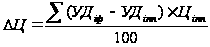 (47)
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли.
2.8 Методика подсчета резервов увеличения суммы прибыли и рентабельности
Для определения резервов роста прибыли при увеличении объема реализации продукции необходимо выявленный ранее резерв умножить на фактическую прибыль в расчете на единицу продукции соответствующего вида.
Подсчет резервов увеличения прибыли за счет снижения себестоимости товарной продукции и услуг осуществляется следующим образом: предварительно выявленный резерв снижения себестоимости каждого вида продукции (работ, услуг) умножается на возможный объем ее продаж с учетом резервов его роста.
Подсчет резервов роста прибыли при улучшении качества продукции осуществляется следующим образом: изменение удельного веса каждого сорта (кондиции) умножается на отпускную цену соответствующего сорта, результаты суммируются и полученное изменение средней цены умножается на возможный объем реализации продукции.
Аналогично подсчитываются резервы роста прибыли за счет изменения роста сбыта. Резервы увеличения суммы прибыли определяются по каждому виду товарной продукции.
Основные источники показаны в блок-схеме источников резервов увеличения прибыли от реализации продукции, приведенной на рисунке 2.1
Рисунок 2.1 Блок-схема источников резервов увеличения прибыли от реализации продукции
Основным источником резервов повышения уровня рентабельности продукции являются увеличение суммы прибыли от реализации продукции (Р↑П) снижение себестоимости товарной продукции (Р↓С).
Для подсчета резервов может быть использована следующая формула:
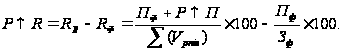 (48)
где
Р↑R - резерв роста рентабельности;
Rв - рентабельность возможная;
Rф - рентабельность фактическая;
Пф - фактическая сумма прибыли;
Vрпiв - возможный объем реализации продукции с учетом выявленных резервов его роста;
Сiв - возможный уровень себестоимости i-х видов продукции с учетом выявленных резервов снижения;
Зф - фактическая сумма затрат по реализованной продукции.
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, предпринимательской, инвестиционной), окупаемость затрат и т.д. Их используют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании.
Вывод по главе 2
Как было рассмотрено в данной главе, в условиях рыночной экономике значение прибыли огромно. Стремление к получению прибыли ориентирует товаропроизводителей на увеличение объема производства продукции, нужной потребителю, снижение затрат на производство.
Основными задачами оценки финансовых результатов деятельности являются:
расчет показателей финансовой устойчивости;
расчет показателей определения ликвидности баланса;
расчет показателей эффективности использования заемного капитала. Эффект финансового рычага;
факторный анализ доходности собственного капитала;
оценка производственно - финансового левериджа;
расчет факторных влияний на прибыль от реализации продукции;
методика анализа финансовых результатов от реализации продукции (работ, услуг);
методика подсчета резервов увеличения суммы прибыли и рентабельности;
При развитой конкуренции этим достигается не только цель предпринимательства, но и удовлетворение общественных потребностей. Для предпринимателя прибыль является сигналом, указывающим, где можно добиться наибольшего прироста стоимости, создает стимул для инвестирования в эти сферы. Свою роль играют и убытки. Они высвечивают ошибки и просчеты в направлении средств, организации производства и сбыта продукции.
Глава 3. Программный продукт
3.1 Описание программного продукта
3.1.1 Выбор среды программирования
Новейшая система объектно-ориентированного программирования C++ Builder производства корпорации Borland предназначена для операционных систем Windows 98 и NT. Интегрированная среда C++ Builder обеспечивает скорость визуальной разработки, продуктивность повторно используемых компонентов в сочетании с помощью языковых средств C++, усовершенствованными инструментами и разномасштабными средствами доступа к базам данных.
C++ Builder может быть использован везде, где требуется дополнить существующие приложения расширенным стандартом языка C++, повысить быстродействие и придать пользовательскому интерфейсу качества профессионального уровня. Интегрированная среда разработки объединяет Редактор форм. Инспектор объектов. Палитру компонент. Администратор проекта и полностью интегрированные Редактор кода и Отладчик - инструменты быстрой разработки программных приложений, обеспечивающие полный контроль над кодом и ресурсами.
Свойства, методы и события - это именно те элементы языка, которые обеспечивают быструю разработку приложений в рамках объектно-ориентированного программирования. Свойства позволяют легко устанавливать разнообразные характеристики объектов. Методы производят определенные, иногда довольно сложные, операции над объектом. События связывают воздействия пользователя на объекты с кодами реакции на эти воздействия. События могут возникать при таких специфических изменениях состояния объектов как обновление данных в интерфейсных элементах доступа к базам данных. Работая совместно, свойства, методы и события образуют среду RAD (Rapid Application Development) быстрого и интуитивного программирования надежных приложений для Windows.
Открытые инструменты API могут быть непосредственно интегрированы в визуальную среду системы. Вы сможете подключить привычный текстовый редактор или создать собственного мастера для автоматизации выполнения повторяющихся процедур.
Продуктивность компонент:
Хранилище объектов является инструментом новой методики хранения и повторного использования модулей данных, объектов, форм и программной бизнес - логики. Поскольку построение нового приложения на существующем фундаменте значительно экономит временные затраты, хранилище объектов предоставляет для повторного использования готовые структуры: формы и законченные программные модули. Создавая прототип нового приложения, вы можете наследовать, ссылаться или просто копировать существующую структуру - точно так же архитектор приступает к проектированию нового здания.
Компонента ChartFX обеспечивает немедленное построение на вашей форме разнообразных графиков, диаграмм, таблиц и предусматривает проверку правописания на многих языках. В варианте C++Builder Standard эта компонента является единственным представителем группы ActiveX.
Библиотека Визуальных Компонент VCL приобрела статус нового промышленного стандарта и в настоящее время применяется более чем полумиллионом пользователей, существенно ускоряя разработку надежных приложений любой степени сложности. VCL содержит около 100 повторно используемых компонент, которые реализуют все элементы пользовательского интерфейса операционной системы Windows 98. Кроме того, VCL предоставляют в распоряжение программистов такие оригинальные объекты, как записные книжки с закладками, табличные сетки для отображения содержимого баз данных и даже органы управления устройствами мультимедиа. Находясь в среде объектно-ориентированного Программирования C++Builder, компоненты можно использовать непосредственно, менять их свойства, облик и поведение. Справочная служба C++ Builder оказывает помощь: имеется полное описание каждой управляющей компоненты, включая списки свойств и методов, а также многочисленные примеры. После размещения компонент на форме. Инспектор объектов поможет вам устанавливать их свойства и предписывать событиям коды обработки. Ваш проект будет строиться постепенно, на фоне производимых вами изменений в свойствах, событиях и функциях используемых элементов. Хорошо продумано разделение и редактирование программного модуля по двум его частям: интерфейсной и собственно кодовой.
C++Builder поставляется в трех вариантах: Standard (стандартный). Professional (для профессионалов разработчиков, ориентированных на сетевую архитектуру) и Client/Server Suite (для разработки систем в архитектуре клиент/сервер). Последние два варианта дополняют стандартный исходными текстами визуальных компонент, разномасштабным словарем данных, новыми функциями языка запросов SQL для баз данных, пакетом поддержки систем Internet, службой мониторинга программ, а также рядом других средств.
3.1.2 Описание программы
Разработанная мною программа состоит из 2-х частей:
Ввод исходных данных.
Анализ деятельности предприятия по следующим показателям:
финансовая устойчивость;
оценка относительных показателей финансовой устойчивости;
коэффициенты ликвидности.
В разработанных процедурах были использованы функции: библиотека Визуальных Компонент VCL, инструмент "хранилище объектов", открытые инструменты API.
Описание программного модуля представлено на рисунке 3.1.
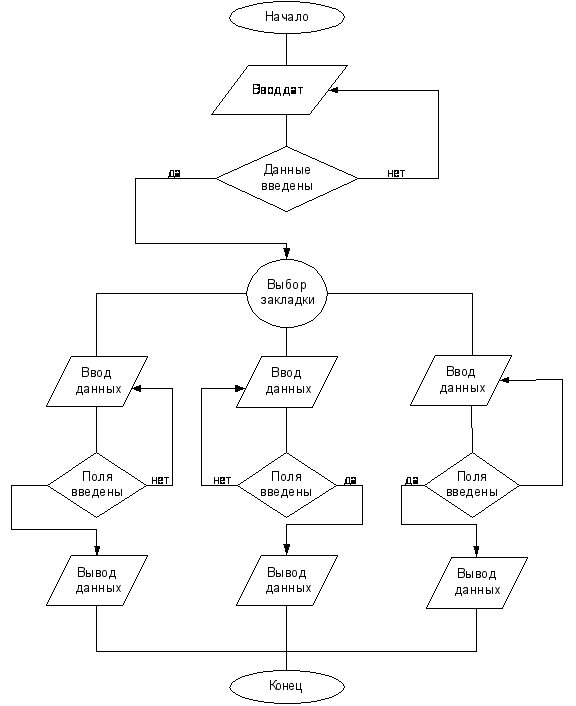
Рисунок 3.1 Алгоритм программного модуля
3.1.3 Инструкция пользователя
При запуске программы на экран выводится стартовое окно программы, в котором отведены поля для ввода дат анализируемого промежутка, рисунок 3.2.
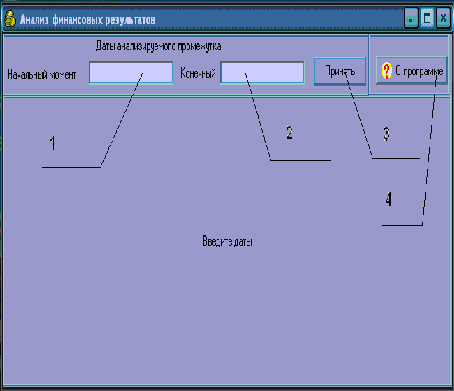
Рисунок 3.2 Стартовое окно программы
Поле 1 служит для ввода начальной даты анализируемого промежутка. Поле 2 служит для ввода конечной даты анализируемого промежутка. Кнопка 3 "Принять" служит для обработки введенных дат. Если поля введены, после нажатия открываются поля для ввода данных. Кнопка 4 "О программе" выводит окно с данными разработчика.
После того как даты введены, на экране появляется рабочее окно программы с полями для ввода данных, рисунок 3.3.
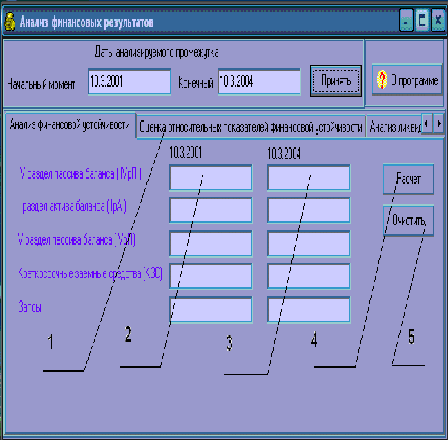
Рисунок 3.3 Рабочее окно программы
На рабочем окне Закладки 1, служат для переключения между разными областями ввода данных. Столбцы 2 и 3 с полями ввода исходных данных на начальный период и на конечный период соответственно. Кнопка 4 "Расчет" служит для расчета и вывода окна с рассчитанными данными. Кнопка 5 "Очистить" служит для очистки полей ввода при некорректном заполнении.
После ввода данных и нажатия кнопки "Расчет", на экран выводится окно в котором отображаются рассчитанные данные, рисунок 3.4.
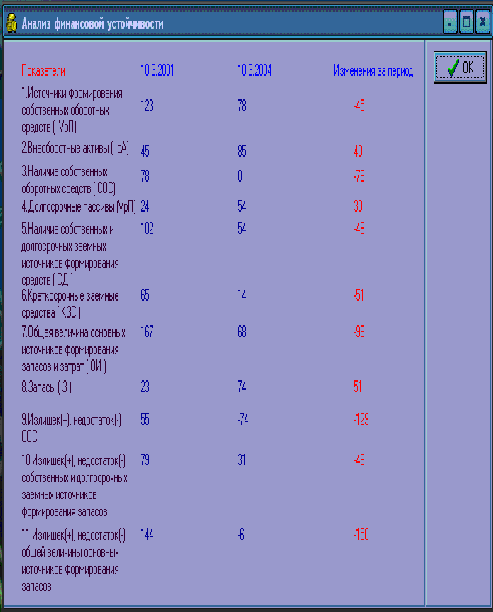
Рисунок 3.4 Окно вывода рассчитанных данных
3.2 Хозяйствующий субъект: ГУП "Норильское авиапредприятие"
Анализируемое предприятие "Норильское авиапредприятие" является государственным унитарным. Согласно ст.113 Гражданского кодекса РФ унитарным предприятием признается коммерческая организация, не наделенная правом собственности на закрепленное за ней собственником имущество. Имущество унитарного предприятия является неделимым и не может быть распределено по вкладам (долям, паям), в том числе между работниками предприятия.
Имущество государственного унитарного предприятия находится соответственно в государственной собственности и принадлежит такому предприятию на праве хозяйственного ведения или оперативного управления.
Унитарное предприятие, основанное на праве хозяйственного ведения, создается по решению уполномоченного на то государственного органа или органа местного самоуправления. Учредительным документом предприятия, основанного на праве хозяйственного ведения, является его устав, утверждаемый уполномоченным на то государственным органом или органом местного самоуправления.
До государственной регистрации предприятия, основанного на праве хозяйственного ведения, уставный фонд предприятия должен быть полностью оплачен собственником. Если по окончании финансового года стоимость чистых активов окажется меньше размера уставного фонда, орган, уполномоченный создавать такие предприятия, обязан произвести в установленном порядке уменьшение уставного фонда. Если стоимость чистых активов становится меньше размера, определенного законом, предприятие может быть ликвидировано по решению суда. В случае принятия решения об уменьшении уставного фонда предприятие обязано письменно уведомить об этом своих кредиторов. Кредитор предприятия вправе потребовать прекращения или досрочного исполнения обязательства, должником по которому является это предприятие.
Государственное унитарное предприятие "Норильское авиапредприятие" создано путем выделения из состава государственного предприятия "Авиакомпания "Енисейский меридиан". Предприятие является юридическим лицом в организационно-правовой форме государственного унитарного предприятия основанного на федеральной собственности Российской Федерации, имеет самостоятельный баланс, обособленное имущество, переданное ему собственником на праве хозяйственного ведения, расчетные и иные счета в учреждениях банков.
Предприятие в своей деятельности руководствуется законодательством Российской Федерации, Воздушным законодательством РФ, организационно-распорядительными документами Министерства транспорта РФ, Федеральной авиационной службы, действующим Уставом.
Целями деятельности предприятия являются:
всемерное удовлетворение потребности граждан и народного хозяйства в воздушных перевозках и авиационных работах с гарантией безопасности и высоким качеством;
получение прибыли;
обеспечение социальных и экономических потребностей трудового коллектива.
Предметом деятельности Норильского авиапредприятия являются:
авиационные перевозки пассажиров, багажа, почты и грузов;
агентская деятельность по продаже авиационных перевозок;
агентская деятельность по организационному обеспечению полетов воздушных судов;
обеспечение пассажиров (экипажей) воздушных судов бортовым питанием;
деятельность, связанная с обслуживанием воздушного движения, воздушных судов, пассажиров, багажа, грузов, почты на аэродромах и в аэропортах;
авиационные работы для нужд предприятий и населения;
проведение технического обслуживания базовых и воздушных транзитных судов;
организация транспортировки, хранение и реализация товарно-материальных ценностей, авиационных и других видов топлива и смазочных материалов;
сдача в аренду транспортных средств, зданий и сооружений, средств связи с согласия собственника;
осуществление коммерческо-посреднической деятельности;
выполнение строительно-монтажных работ, капитального и текущего ремонта зданий и сооружений;
предоставление услуг гостиниц, жилищно-коммунальных, сервисных услуг;
организация туристической деятельности.
Для достижения целей данное предприятие обеспечивает:
организацию летной и технической эксплуатации авиационной техники и летной работы, в соответствии с установленными нормами, правилами и стандартами по безопасности полетов;
организацию обеспечения авиационной техники горюче-смазочными материалами и специальными жидкостями;
техническую готовность аэродромов, средств спецавтотранспорта и наземного оборудования;
поддержание на необходимом уровне и постоянное совершенствование производства;
создание безопасных условий труда и соблюдение законодательства РФ об охране труда;
развитие сети авиалиний;
разработку перспективных и текущих планов социально-экономического развития предприятия, целевых комплексных программ по безопасности полетов, технологии обслуживания пассажиров, клиентуры и др.;
регулярное движение воздушных судов, своевременное и качественное выполнение авиационных работ, своевременную доставку и сохранность грузов;
подготовку, переподготовку и повышение квалификации работников предприятия;
формирование современной материальной базы социальной сферы, создание благоприятных условий труда.
Данное предприятие самостоятельно планирует свою деятельность, ведет учетную политику, распоряжается прибылью и определяет перспективы развития, исходя из спроса на услуги, работы и производимую продукцию, на основе договоров, заключаемых с потребителями.
Предприятие реализует свою продукцию, работы, услуги по ценам и тарифам, устанавливаемых самостоятельно или на договорной основе.
3.3 Расчет финансовых результатов
3.3.1 Анализ финансовой устойчивости
В первую очередь рассчитаем показатели финансовой устойчивости по формулам приведенным во второй главе: №1, №2, №3, №4, №5, №6, №7, №8, №9, №10. Расчеты проводились за 2001 и 2002 г.г. с помощью программы и сведены в таблицу 3.1
Оценка показателей финансовой устойчивости
Таблица 3.1
|
Показатели |
На 31.12 2001 | На 31.12.2002 | Изменения за период |
| IVрП | 20,0 | 259,4 | 239,4 |
| IрА | 16,6 | 19,0 | 2,4 |
| СОС | 3,4 | 240,4 | 237,0 |
| VрП | 0 | 0 | 0 |
| СД | 3,4 | 240,4 | 237,0 |
| КЗС | 21,4 | 465,2 | 443,8 |
| ОИ | 24,8 | 705,6 | 680,8 |
| З | 85,6 | 187,0 | 101,4 |
| СОС | -82,2 | 53,4 | 135,6 |
| СД | -82,2 | 53,4 | 135,6 |
| ОИ | -60,8 | 518,6 | 579,4 |
На основании произведенных расчетов можно сделать следующее заключение: предприятие на 01.01.00 г. находилось в кризисном финансовом состоянии, не было обеспечено ни одним из предусмотренных источников формирования запасов (везде недостаток).
На конец анализируемого периода на 31.12.2002г. ситуация кардинально изменилась, произошел значительный рост источников формирования запасов: собственные источники формирования выросли на 237 тыс. руб. и составили 240,4 тыс. руб., краткосрочные заемные средства выросли на 443,8 тыс. руб. и составили 465,2 тыс. руб., а общая величина основных источников выросла на 680,8 тыс. руб. и составила 705,6 тыс. руб. Излишек собственных средств на конец анализируемого периода составил 53,4 тыс. руб., излишек общей величины основных источников формирования запасов и затрат - 518,6 тыс. руб.
Финансовое положение предприятия на 01.01.2002 г. можно считать абсолютно устойчивым.
3.3.2 Анализ финансовых коэффициентов
Финансовые коэффициенты представляют собой относительные показатели финансового состояния предприятия.
Они рассчитываются в виде отношений абсолютных показателей финансового состояния или их линейных комбинаций.
Коэффициент обеспеченности собственными средствами:
На 31.12.2001 = (20,0-16,6): 88,8=0,038
На 31.12.2002 = (259,4-19,0): 1082,8=0,22
Коэффициент обеспеченности материальных запасов собственными средствами:
На 31.12.2001= (20,0-16,6): 85,6=0,04
На 31.12.2002 = (259,4-19,0): 187=1,3
Коэффициент маневренности собственного капитала:
На 31.12.2001= (20,0 - 16,6): 20,0=0,17
На 31.12.2002= (259,4-19,0): 259,4=0,93
Коэффициент автономии (финансовой независимости или концентрации собственного капитала):
На 31.12.2001=20,0: 150,2=0,13
На 31.12.2002=259,4: 1101,8=0,24
5. Коэффициент соотношения заемных и собственных средств:
На 31.12.2001 = (0 + 130,2): 20,0 = 6,51
На 31.12.2002 = (0 + 95,2): 86,6 = 3,25
На основании рассчитанных показателей можно сделать следующее заключение:
за анализируемый период коэффициент обеспеченности собственными средствами повысился на 0,182 и составил 0,22, что значительно выше предлагаемой нормы 0,1 т.е. предприятие обеспечено собственными оборотными средствами, необходимыми для финансовой устойчивости;
коэффициент обеспеченности материальных запасов собственными средствами повысился на 1,26 и составил на конец периода 1,3 (норма 0,6-0,8);
коэффициент маневренности собственного капитала за анализируемый период повысился на 0,76 и составил 0,93, что выше оптимального значения и означает высокую мобильность собственных источников средств с финансовой точки зрения;
коэффициент автономии составил на 31.12.2002 года 0,24, что выше