Оцінка фінансового стану підприємства
Принцип єдиного грошового вимірника передбачає вимірювання та узагальнення всіх операцій підприємства в його фінансовій звітності.
Під час складання фінансової звітності необхідно намагатися узгодити усі перелічені принципи так, щоб досягти належних якісних характеристик фінансової звітності.
Порівнюючи П(С)БО 1 з вимогами Положення про організацію бухгалтерськоого обліку і звітності в Україні, затвердженого постановою Кабінету Міністрів України № 250 (квітень 1993 р.), з наступними змінами і доповненнями, та Інструкції про порядок заповнення форм річного бухгалтерського звіту, затвердженої Мінфіном України № 139 від 18 серпня 1995 року, з наступними змінами і доповненнями, бачимо, що розбіжності між ними стосуються як складу звітності, так і методологічних основ її подання.
Методологічні відмінності попередніх інструкцій полягають передовсім у тому, що:
якісні характеристики фінансової звітності розглядались з позицій такого користувача звітів, як держава;
не використовувались принципи безперервності діяльності та превалювання змісту над формою;
принципи нарахування та відповідності доходів і витрат, повного висвітлення, послідовності, обачності використовувались частково й непослідовно.
1.3. ПОКАЗНИКИ ФІНАНСОВОГО СТАНУ ПІДПРИЄМСТВА
Стійкий фінансовий стан підприємства формується в процесі всієї його виробничо-господарської діяльності. Тому оцінку фінансового стану можна об’єктивно здійснити не через один, навіть найважливіший, показник, а тільки за допомогою комплексу, системи показників, що детально й усебічно характеризують господарське становище підприємства.
Показники оцінки фінансового стану підприємства мають бути такими, щоб усі ті, хто пов’язаний із підприємством економічними відносинами, могли одержати відповідь на запитання, наскільки надійне підприємство як партнер у фінансовому відношенні, а отже, прийняти рішення про економічну доцільність продовження або встановлення таких відносин з підприємством. У кожного з партнерів підприємства — акціонерів, банків, податкових адміністрацій — свій критерій економічної доцільності. Тому й показники оцінки фінансового стану мають бути такими, щоб кожний партнер зміг зробити вибір, виходячи з власних інтересів.
Ясна річ, що в доброму фінансовому стані заінтересоване передовсім саме підприємство. Однак добрий фінансовий стан будь-якого підприємства формується в процесі його взаємовідносин із постачальниками, покупцями, акціонерами, банками та іншими юридичними і фізичними особами. З іншого боку, безпосередньо від підприємства залежить міра його економічної привабливості для всіх цих юридичних осіб, що завжди мають можливість вибору між багатьма підприємствами, спроможними задовольнити той самий економічний інтерес.
Відтак необхідно систематично, детально і в динаміці аналізу-вати фінанси підприємства, оскільки від поліпшення фінансового стану підприємства залежить його економічна перспектива.
Ми пропонуємо класифікацію і порядок розрахунку комплексу основних оцінних показників, що з них залежно від конкретної мети аналізу можна вибрати відповідну кількість та види таких показників (табл. 9.3).
У цілому таблиця 9.3 включає 65 показників, призначених для детальної та всебічної оцінки фінансового стану підприємства. Однак це не означає, що систематичний аналіз фінансового стану підприємства завжди має здійснюватись за всіма цими показниками.
Таблиця 1.3
КЛАСИФІКАЦІЯ ТА ПОРЯДОК РОЗРАХУНКУ ОСНОВНИХ ПОКАЗНИКІВ ОЦІНКИ ФІНАНСОВОГО СТАНУ ПІДПРИЄМСТВА
| № п/п | Показники оцінки |
Порядок
розрахунку
або джерело
|
| 1 |
Показники оцінки майнового стану підприємства |
|
| 1.1 | Сума господарських кош-тів, які є в розпорядженні підприємства | Валюта балансу |
| 1.2 | Питома вага активної частини основних засобів |
Вартість активної частини основних засобів ––––––––––––––––––––––––––––––––––– 100% Вартість основних засобів |
| 1.3 | Коефіцієнт зносу основних засобів |
Знос Первинна вартість основних засобів за балансом |
Продовження 9.3
| № п/п | Показники оцінки |
Порядок
розрахунку
або джерело
|
| 1.4 | Коефіцієнт оновлення ос-новних засобів |
Балансова вартість основних засобів, які на-дійшли за період, що аналізується Балансова вартість основних засобів на кінець періоду, що аналізується |
| 1.5 | Коефіцієнт вибуття основ-них засобів |
Балансова вартість основних засобів, які вибули в період, що аналізується Балансова вартість основних засобів на початок періоду, що аналізується |
| 2 |
Показники прибутковості |
|
|
|
Прибутковість інвестицій у звичайні акції |
Прибуток
після сплати
податків —————————————————– 100%
|
| 2.2 | Прибутковість інвестицій у фірму |
Прибуток після сплати податків ———————————————––––– 100% Інвестиції |
| 2.3 | Головний показник при-бутковості |
Прибуток до сплати податків –––––––––––––––––––––––––––––––––– 100%
|
| 2.4 |
Прибутковість активів |
Прибуток після сплати податків та дивідендів на привілейовані акції –––––––––––––––––––––––––––––––––– 100%
|
| 2.5 | Обертання необоротних активів |
Обсяг реалізації Необоротні активи |
| 2.6 | Прибутковість операційної діяльності |
Фінансовий
результат –––––––––––––––––––––––––––––––– 100% Обсяг випуску продукції |
| 3 |
Показники ліквідності та платоспроможності |
|
| 3.1 |
Величина
власного |
Підсумок звіту про власний капітал (форма 4) |
| 3.2 | Маневреність грошових коштів |
Грошові кошти Власний капітал |
| 3.3 | Коефіцієнт покриття за-гальний |
Оборотні активи Поточні зобов’язання |
 2.1
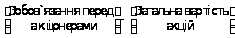
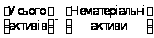
Продовження 9.3
| № п/п | Показники оцінки |
Порядок
розрахунку
або джерело
|
| 3.4 | Коефіцієнт покриття проміжний |
[Грошові кошти та їх еквіваленти] + [Дебіторська заборгованість] Короткострокові позикові кошти |
| 3.5 | Коефіцієнт поточної лік-відності |
Грошові кошти та їх еквіваленти Поточні зобов’язання |
| 3.6 | Коефіцієнт абсолютної ліквідності (платоспроможність) |
Грошові кошти Поточні зобов’язання |
| 3.7 | Частка оборотних коштів у активах |
Оборотні активи Усього активів |
| 3.8 | Частка запасів в оборотних активах |
Запаси Оборотні активи |
| 3.9 | Частка власних оборотних коштів у покритті запасів |
Власні оборотні кошти Запаси |
| 3.10 | Коефіцієнт покриття за-пасів |
Стабільні джерела покриття запасів Запаси |
| 3.11 | Коефіцієнт критичної оцінки |
[Гроші] +
Поточні зобов’язання |
| 3.12 | Період інкасації дебіторської заборгованості |
Дебіторська заборгованість [Продаж у кредит] : [Кількість днів у періоді] |
| 3.13 | Тривалість кредиторської заборгованості |
Кредиторська заборгованість [Закупівлі] : [Кількість днів у періоді] |
| 3.14 | Співвідношення довгострокових зобов’язань кредиторам та довгострокових дєерел фінансування (коефіцієнт довгострокових зобов’язань |
Довгострокові зобов’язання
|
| 3.15 | Коефіцієнт поточної за-боргованості |
Поточнi зобов’язання Зобов’язання перед акціонерами |
| 3.16 | Співвідношення грошових потокiв та заборгованостi кредиторам |
Вхідні грошовi потоки Заборгованість кредиторам |
| 3.17 | Співвідношення грошових потокiв та довгострокових зобов’язань кредиторам |
Вхідні грошовi потоки Довгостроковi пасиви |
| 3.18 |
Коефіцієнт автономії (незалежності) |
Власний капітал Майно підприємства |
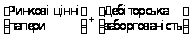
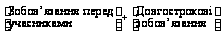
Продовження 9.3
| № п/п | Показники оцінки |
Порядок
розрахунку
або джерело
|
| 3.19 |
Коефіцієнт співвідношення позикових та власних коштів |
Позикові кошти Власні кошти |
| 3.20 | Співвідношення нерозпо-діленого прибутку до всієї суми активів |
Нерозподілений прибуток Уся сума активів |
| 3.21 |
Обертання матеріальних запасів |
Продаж Матеріальні запаси |
| 4 |
Показники фінансової стійкості та стабільності підприємства |
|
| 4.1 |
Коефіцієнт автономії (незалежності) |
Власний капітал Майно підприємства |
| 4.2 | Коефіцієнт співвідношення позикових та власних коштів |
Позикові кошти Власні кошти |
| 4.3 | Коефіцієнт довгострокового залучення капіталу |
[Довгострокові кредити] + [Довгострокові позики]
[Власний
капітал] +
[Довгострокові
кредити] + |
| 4.4 |
Коефіцієнт маневреності власних коштів |
[Власний
капітал] +
[Довгострокові
кредити] +
[Власний
капітал] +
[Довгострокові
кредити] + |
| 4.5 |
Коефіцієнт
реальної
вартоcті основних
засобів |
[Вартість основних засобів] – [Сума накопиченої амортизації] Вартість майна підприємства за підсумком балансу |
| 4.6 |
Коефіцієнт концентрації власного капіталу |
Власний капітал Активи |
| 4.7 | Коефіцієнт фінансової за-лежності |
Активи Власний капітал |
| 4.8 | Коефіцієнт концентрації залученого капіталу |
Залучений капітал Усього коштів підприємства |
| 4.9 | Коефіцієнт довгострокового залучення позикових коштів |
Довгострокові зобов’язання [Довгострокові зобов’язання] + [Власний капітал] |
| 4.10 | Коефіцієнт структури за-лученого капіталу |
Довгострокові зобов’язання Залучений капітал |
| 4.11 | Показник заборгованості акціонерам |
Усього заборгованості акціонерам ––––––––––––––––––––––––––––––––––– 100% Усього активів |
Продовження 9.3
| № п/п | Показники оцінки |
Порядок
розрахунку
або джерело
|
| 5 |
Показники рентабельності підприємства |
|
| 5.1 | Рентабельність продажу |
Прибуток від реалізації продукції (робіт, послуг) Виручка від реалізації |
| 5.2 | Рентабельність основної діяльності |
Прибуток від реалізації продукції
Витрати
на виробництво
продук- |
| 5.3 | Рентабельність власного капіталу |
Чистий прибуток Середня величина власного капіталу |
| 5.4 | Період окупності власного капіталу |
Середня величина власного капіталу Чистий прибуток |
| 5.5 | Рентабельність усього ка-піталу підприємства |
Загальний прибуток Підсумок балансу |
| 5.6 | Рентабельність перманентного (змінного) капіталу |
Загальний прибуток Підсумок I розділу пасиву балансу |
| 6 |
Показники ділової активності |
|
| 6.1 | Загальне обертання капі-талу |
Чиста виручка від реалізації Підсумок балансу |
| 6.2 | Обертання мобільних коштів |
Чиста виручка від реалізації Підсумок ІІ та ІІІ розділів активу балансу |
| 6.3 | Обертання матеріальних оборотних коштів |
Чиста виручка від реалізації Підсумок ІІ розділу активу балансу |
| 6.4 | Обертання готової продукції |
Чиста виручка від реалізації Готова продукція |
| 6.5 | Обертання дебіторської заборгованості |
Виручка від реалізації Дебіторська заборгованість |
| 6.6 | Середній строк обороту дебіторської заборгованості |
360 ґ Дебіторська заборгованість Виручка від реалізації |
| 6.7 | Обертання кредиторської заборгованості |
Виручка від реалізації Кредиторська заборгованість |
| 6.8 | Середній строк обороту кредиторської заборгованості |
360 ґ Кредиторська заборгованість Виручка від реалізації |
| 6.9 | Фондовіддача необоротних активів |
Виручка від реалізації Необоротні активи |
| 6.10 | Обертання власного капіталу |
Виручка від реалізації Власний капітал |
Продовження 9.3
| № п/п | Показники оцінки |
Порядок
розрахунку
або джерело
|
| 7 |
Показники акціонерного капіталу |
|
| 7.1 | Прибутковість акцій |
Дивіденди власників акцій ––––––––––––––––––––––––––100% Ринкова ціна акції |
| 7.2 | Дохід на звичайну акцію |
Прибуток після сплати податків та дивідендів на привілейовані акції Кількість звичайних акцій |
| 7.3 | Цінність акції |
Ринкова ціна акції Дохід на акцію |
| 7.4 | Рентабельність акції |
Дивіденд на одну акцію Ринкова ціна акції |
| 7.5 | Дивідендний дохід |
Дивіденд на одну акцію Середній дохід на одну акцію |
| 7.6 | Коефіцієнт котирування акції |
Ринкова ціна акції Облікова ціна акції |
Залежно від мети та завдань аналізу в кожному конкретному випадку вибирають оптимальний саме для цього випадку комплекс показників та напрямків аналізу фінансового стану підприємства.
Слід підкреслити, що всі показники фінансового стану підприємства перебувають у взаємозв’язку та взаємозумовленості. Тому оцінити реальний фінансовий стан підприємства можна лише на підставі використання певного комплексу показників з урахуванням впливу різних факторів на відповідні показники.
Наведемо коротку характеристику основних показників, які використовуються в процесі оцінювання фінансово-господарської діяльності підприємства.
А. Показники оцінки майнового стану
1. Сума господарських коштів, що їх підприємство має у розпорядженні. Цей показник дає загальну вартісну оцінку активів, які перебувають на балансі підприємства. Зростання цього показника свідчить про збільшення майнового потенціалу підприємства.
2. Питома вага активної частини основних засобів. Згідно з нормативними документами під активною частиною основних засобів розуміють машини, обладнання і транспортні засоби. Зростання цього показника в динаміці — позитивна тенденція.
3. Коефіцієнт зносу основних засобів. Показник характеризує частку зношених основних засобів у загальній їх вартості. Використовується в аналізі для характеристики стану основних засобів. Доповненням цього показника є так званий коефіцієнт придатності.
4. Коефіцієнт оновлення основних засобів. Показує, яку частину наявних на кінець звітного періоду основних засобів становлять нові основні засоби.
5. Коефіцієнт вибуття основних засобів. Показує, яка частина основних засобів, з котрими підприємство почало діяльність у звітному періоді, вибула з причини зносу та з інших причин.
Б. Оцінка ліквідності та платоспроможності
1. Величина власного капіталу (функціонуючий капітал). Характеризує ту частину власного капіталу підприємства, яка є джерелом покриття поточних активів підприємства (тобто активів, які мають період обороту менше ніж один рік). Цей розрахунковий показник залежить як від структури активів, так і від структури джерел коштів. Показник має особливо важливе значення для під-приємств. Зростання цього показника в динаміці — позитивна тенденція. Основним і постійним джерелом збільшення власних оборотних коштів є прибуток. Не можна ототожнювати поняття «оборотні кошти» та «власні оборотні кошти». Перший показник характеризує активи підприємства ( ІІ та ІІІ розділи активу балансу). Другий — джерела коштів, тобто частину власного капіталу підприємства, яка розглядається як джерело покриття поточних активів.
2. Маневреність грошових коштів. Зростання цього показника в динаміці — позитивна тенденція.
3. Коефіцієнт покриття загальний. Характеризує співвідношення оборотних активів і поточних зобов’язань. Для нормального функціонування підприємства цей показник має бути більшим за одиницю. Зростання його — позитивна тенденція. Орієнтовне значення показника підприємство встановлює самостійно. Воно залежатиме від щоденної потреби підприємства у вільних грошових ресурсах.
4. Коефіцієнт швидкої ліквідності. Аналогічний коефіцієнту покриття, але обчислюється за вужчим колом поточних активів (з розрахунку виключають найменш ліквідну їх частину — виробничі запаси).
Кошти, які можна отримати у разі вимушеної реалізації виробничих запасів, можуть бути суттєво меншими за витрати на їх придбання. За ринкової економіки типічною є ситуація, коли під час ліквідації підприємства отримують 40% і менше від облікової вартості запасів. В іноземній літературі трапляється орієнтовне (найнижче) значення цього показника — 1. Однак ця оцінка також досить умовна.
5. Коефіцієнт абсолютної ліквідності (платоспроможності). Він є найбільш жорстким критерієм ліквідності підприємства і показує, яку частину короткострокових зобов’язань можна за необхідності погасити негайно. Рекомендована нижня межа цього показника — 0,2.
6. Частина власних оборотних коштів у покритті запасів. Це вартість запасів, яка покривається власними оборотними коштами. Має велике значення для підприємств торгівлі. Рекомендована нижня межа цього показника — 50%
7. Коефіцієнт покриття запасів. Розраховується як співвідношення величини стабільних джерел покриття запасів і суми запасів. Якщо значення цього показника є меншим за одиницю, то поточний фінансовий стан підприємства вважають недостатньо стійким.
В. Показники оцінки фінансової стійкості
Одна з найважливіших характеристик фінансового стану підприємства — забезпечення стабільності його діяльності в майбутньому. Вона пов’язана із загальною фінансовою структурою підприємства, його залежністю від кредиторів та інвесторів.
1. Коефіцієнт концентрації власного капіталу характеризує частку власності самого підприємства у загальній сумі коштів, інвестованих у його діяльність. Чим вищий цей коефіцієнт, то більш фінансово стійким і незалежним від кредиторів є підприємство. Доповненням до цього показника є коефіцієнт концентрації залученого (позикового капіталу). Сума обох коефіцієнтів дорівнює 1 (чи 100%).
2. Коефіцієнт фінансової залежності є оберненим до попереднього показника. Коли його значення наближається до 1 (чи 100%), це означає, що власники повністю фінансують своє підприємство.
3. Коефіцієнт маневреності власного капіталу показує, яка частина власного капіталу використовується для фінансування поточної діяльності, тобто яку вкладено в оборотні кошти, а яку капіталізовано.
4. Коефіцієнт довгострокових вкладень показує, яку частину основних коштів та інших позаоборотних активів профінансовано зовнішніми інвесторами, тобто яка частина належить їм, а не власникам підприємства.
5. Коефіцієнт довгострокового залучення позикових коштів характеризує структуру капіталу. Зростання цього показника — негативна тенденція, яка означає, що підприємство починає все сильніше залежати від зовнішніх інвесторів.
6. Коефіцієнт співвідношення позикових та власних коштів. Зростання цього показника в динаміці також свідчить про посилення залежності підприємства від кредиторів, тобто про зниження його фінансової стійкості.
1.4. ОЦІНКА ЛІКВІДНОСТІ ТА ПЛАТОСПРОМОЖНОСТІ
ПІДПРИЄМСТВА
Ліквідність підприємства — це його здатність швидко продати активи й одержати гроші для оплати своїх зобов’язань.
Ліквідність підприємства характеризується співвідношенням величини його високоліквідних активів (грошові кошти та їх еквіваленти, ринкові цінні папери, дебіторська заборгованість) і короткострокової заборгованості.
Аналізуючи ліквідність, доцільно оцінити не тільки поточні суми ліквідних активів, а й майбутні зміни ліквідності.
Про незадовільний стан ліквідності підприємства свідчитиме той факт, що потреба підприємства в коштах перевищує їх реальні надходження.
Щоб визначити, чи достатньо в підприємства грошей для погашення його зобов’язань, необхідно передовсім проаналізувати процес надходження коштів від господарської діяльності і формування залишку коштів після погашення зобов’язань перед бюджетом та позабюджетними фондами, а також виплати дивідендів.
Аналіз ліквідності потребує також ретельного аналізу структури кредиторської заборгованості підприємства. Необхідно визначити, чи є вона «стійкою» (наприклад, борг постачальнику, з яким існують довгострокові зв’язки), чи є простроченою, тобто такою, термін погашення якої минув.
Аналіз ліквідності здійснюється на підставі порівняння обсягу поточних зобов’язань із наявністю ліквідних коштів. Результати розраховуються як коефіцієнти ліквідності за інформацією з відповідної фінансової звітності.
Як практичний приклад спробуємо, використовуючи основні показники табл. 9.3, оцінити ліквідність певного умовного підприємства (табл. 9.4).
Із таблиці можна зробити висновок, що в ліквідності підприємства сталися істотні зміни.
Так, наприкінці поточного року проти його початку становище з абсолютною ліквідністю відносно нормалізувалось. Однак фактичне значення коефіцієнта абсолютної ліквідності 0,16 усе ще залишається нижчим за норму (0,2—0,35).
Нормативний коефіцієнт покриття, розрахований за даними підприємства, діяльність якого аналізується, суттєво збільшився за рахунок збільшення дебіторської заборгованості та матеріальних запасів у межах необхідної потреби.
Таблиця 1.4
ОЦІНКА ДИНАМІКИ ОСНОВНИХ ПОКАЗНИКІВ ЛІКВІДНОСТІ
| № п/п | Показники | На початок поточного року | На кінець поточного року | Відхилення |
| 1 | Коефіцієнт абсолютної ліквідності | 0,08 | 0,16 | +0,08 |
| 2 | Проміжний коефіцієнт покриття | 0,61 | 1,38 | +0,77 |
| 3 |
Загальний
коефіцієнт
покриття |
1,2 | 2,5 | +1,3 |
|
3.2. Нормативний1 |
1,61 | 2,13 | +0,52 | |
| 4 | Коефіцієнт поточної ліквідності | 2,8 | 3,0 | +0,2 |
| 5 | Коефіцієнт критичної оцінки | 1,5 | 1,2 | –0,3 |
| 6 | Період інкасації дебіторської заборгованості (днів) | 65 | 59 | –6 |
| 7 | Обертання матеріальних запасів (днів) | 4,0 | 3,4 | –0,6 |
| 8 | Тривалість кредиторської заборгованості (днів) | 62 | 58 | –4 |
| 9 | Співвідношення довгострокових зобов’язань перед кредиторами та довгострокових джерел фінансування підприємства (коефіцієнт довгострокових зобов’язань) | 0,035 | 0,8 | +0,45 |
| 10 | Коефіцієнт поточної заборгованості | 0,45 | 0,52 | +0,07 |
| 11 | Співвідношення вхідних грошових потоків та заборгованості кредиторам | 0,13 | 0,17 | +0,04 |
| 12 | Співвідношення вхідних грошових потоків та довгострокових зобов’язань перед кредиторами | 0,25 | 0,23 | –0,02 |
| 13 | Обертання постійних активів | 3,0 | 3,1 | +0,1 |
| 14 | Обертання всіх активів | 1,11 | 1,18 | +0,07 |
Порядок розрахунку нормативного коефіцієнта покриття подано у табл. 1.5.
Таблиця 1.5
РОЗРАХУНОК НОРМАТИВНОГО КОЕФІЦІЄНТА ПОКРИТТЯ, тис. грн.
| № п/п | Показники | Значення показників | Відхилення | |
| на початок поточного року | на кінець поточного року | |||
| 1 | Матеріальні запаси в межах необхідної потреби | 314,2 | 443,2 | +129,0 |
| 2 | Безнадійна (довгострокова) дебіторська заборгованість | 33,5 | 42,7 | +9,2 |
| 3 | Короткострокова кредиторска заборгованість | 570,0 | 430,0 | –140,0 |
| 4 |
Нормативний коефіцієнт покриття
|
1,61 | 2,13 | +0,52 |

Таким чином, при зростанні за рік суми матеріальних запасів у межах необхідної потреби, безнадійної (довгострокової) заборгованості на 138,2 тис. грн. та при зниженні короткострокової кредиторської заборгованості на 140 тис. грн. нормативний коефіцієнт покриття збільшився на 0,52 пункта. Водночас фактичний коефіцієнт покриття збільшився на 1,3 пункта, тобто більше ніж удвічі.
Загальний коефіцієнт покриття по підприємству на початок минулого періоду був нижчим за нормативний на 0,41 відсоткового пункта. За період, що аналізується, він значно зріс і став вищим за нормативний коефіцієнт покриття на 0,37 відсоткового пункта, що слід оцінити позитивно.
Проміжний коефіцієнт покриття за поточний рік порівняно з минулим зріс на 0,77 відсоткового пункта і перевищив мінімально допустиме значення (0,7—0,8). Коефіцієнт поточної ліквідності за цей період зріс із 2,8 до 3,0 і за обидва роки перевищив максимально допустиме нормативне значення (2).
Як негативну можна оцінити ситуацію з періодом інкасації дебіторської заборгованості, що є досить тривалим (65 днів). Слід відзначити як позитивний фактор те, що за рік сталося певне (хоч і незначне) зменшення його тривалості.
Показник обертання матеріальних запасів за аналізований період також знизився на 0,6 дня, що слід оцінити позитивно.
Проте в нашого підприємства співвідношення довгострокових зобов’язань перед кредиторами та довгострокових джерел фінансування нижче за середньогалузеве (1,0). До того ж це співвідношення є порівняно високим і має тенденцію до збільшення (на 0,45 відсоткового пункта).
Коефіцієнт поточної заборгованості поступово зростає, що слід оцінити позитивно.
Коефіцієнт співвідношення вхідних грошових потоків та заборгованості збільшився, що сприятиме підвищенню ліквідності підприємства.
Такого самого висновку можна дійти, аналізуючи співвідношення вхідних грошових потоків та довгострокових зобов’язань перед кредиторами.
Аналіз ліквідності доповнюється аналізом платоспроможності, яка характеризує спроможність підприємства своєчасно й повністю виконати свої платіжні зобов’язання, які випливають із кредитних та інших операцій грошового характеру, що мають певні терміни сплати.
Аналіз платоспроможності підприємства доцільно здійснювати як за поточний, так і на прогнозований період.
Поточну платоспроможність доцільно оцінювати на підставі звітного балансу, порівнюючи платіжні засоби з терміновими зобов’язаннями з використанням платіжного календаря.
Розглянемо платоспроможність підприємства, користуючись даними табл. 1.6.
Із даних табл. 1.6 можна зробити висновок, що платоспроможність підприємства є небезпечно низькою. Про це свідчать незадовільний рівень показника співвідношення довгострокової заборгованості до акціонерного капіталу та тенденція до його дальшого зниження.
Відношення надходження коштів до довгострокової заборгованості за рік, що аналізується, зросло на 2,7 пункта, що слід оцінити позитивно: підприємство має досить коштів, щоб задовольнити не тільки поточні, а й довгострокові потреби.
Наступний показник — відношення суми прибутку (до сплати податків) і постійних витрат до постійних витрат — у періоді, що аналізується, є нижчим за три попередні показники. Це свідчить про те, що підприємство має можливість здійснювати постійні витрати.
Індикатором платоспроможності підприємства є відношення суми надходжень коштів і постійних витрат. У підприємства цей показник становить 4,8 за минулий рік і 5,2 за поточний рік, тобто він збільшився на 0,4 відсоткового пункта. Це свідчить про те, що стан платоспроможності підприємства відносно нормальний. Однак цей показник майже не збільшився. Доцільно оцінювати його в динаміці за триваліший період.
Показник відношення активів до довго- та середньострокової заборгованості в підприємства зріс на 0,4 відсоткового пункта за рік.
Це свідчить про те, що вся довгострокова заборгованість підприємства може бути оплаченою за рахунок його активів. Відтак захищеність одержаних підприємством кредитів можна визнати достатньою.
Відношення чистого прибутку до всієї суми активів має в підприємства тенденцію до зростання, що свідчить про збільшення (хоч і невелике) його прибутковості.
Таблиця 1.6
ОЦІНКА ДИНАМІКИ ПЛАТОСПРОМОЖНОСТІ ПІДПРИЄМСТВА (у частках одиниці)
| № п/п | Показник | Минулий рік | Поточний рік | Відхилення(+ , –) |
| 1 | Відношення довгострокової заборгованості до акціонерного капіталу | 0,12 | 0,08 | – 0,04 |
| 2 | Відношення надходжень коштів до довгострокової заборгованості | 12,1 | 14,8 | +2,7 |
| 3 | Відношення суми прибутку (до сплати податків) і постійних витрат до постійних витрат | 4,8 | 5,2 | + 0,4 |
| 4 | Відношення суми надходжень коштів та постійних витрат до постійних витрат | 10,7 | 10,9 | +0,2 |
| 5 | Відношення активів до довго- та середньострокової заборгованості | 25,8 | 26,2 | +0,4 |
| 6 | Відношення чистого прибутку до всієї суми активів | 0,6 | 0,8 | +0,2 |
| 7 |
Коефіцієнт зміни ліквідаційної вартості підприємства за період, що аналізується (у ліквідаційну вартість включено готівку, швидколіквідні цінні папери, товарно-матеріальні запаси, рахунки дебіторів, 70% від загальної суми витрат майбутніх періодів і 50% від вартості інших активів за винятком поточної та довгострокової заборгованості) 1 |
0,82 |
1.5. ОЦІНКА ФІНАНСОВОЇ СТІЙКОСТІ ПІДПРИЄМСТВА
Фінансову стійкість підприємства тісно пов’язано із перспективною його платоспроможністю. Її аналіз дає змогу визначити фінансові можливості підприємства на відповідну перспективу.
Оцінка фінансової стійкості підприємства має на меті об’єктивний аналіз величини та структури активів і пасивів підприємства і визначення на цій основі міри його фінансової стабільності й незалежності, а також відповідності фінансово-господарської діяльності підприємства цілям його статутної діяльності.
Відповідно до показника забезпечення запасів і витрат власними та позиченими коштами можна назвати такі типи фінансової стійкості підприємства:
абсолютна фінансова стійкість (трапляється на практиці дуже рідко) — коли власні оборотні кошти забезпечують запаси й витрати;
нормально стійкий фінансовий стан — коли запаси й витрати забезпечуються сумою власних оборотних коштів та довгостроковими позиковими джерелами;
нестійкий фінансовий стан — коли запаси й витрати забезпечуються за рахунок власних оборотних коштів, довгострокових позикових джерел та короткострокових кредитів і позик, тобто за рахунок усіх основних джерел формування запасів і витрат;
кризовий фінансовий стан — коли запаси й витрати не забезпечуються джерелами їх формування і підприємство перебуває на межі банкрутства.
Фінансово стійким можна вважати таке підприємство, яке за рахунок власних коштів спроможне забезпечити запаси й витрати, не допустити невиправданої кредиторської заборгованості, своєчасно розрахуватись за своїми зобов’язаннями.
Оцінку фінансової стійкості підприємства доцільно здійснювати поетапно, на підставі комплексу показників.
Розглянемо на умовному прикладі порядок розрахунку нормативних значень коефіцієнта співвідношення позикових та власних коштів, тобто коефіцієнта структури коштів підприємства (табл. 9.7). Нормативні показники розраховують фінансові аналітики підприємства.
Таблиця 1.7
РОЗРАХУНОК НОРМАТИВНОГО ЗНАЧЕННЯ КОЕФІЦІЄНТА СПІВВІДНОШЕННЯ ПОЗИКОВИХ ТА ВЛАСНИХ КОШТІВ
ПІДПРИЄМСТВА
| № п/п | Показник | Значення показників | Відхилення (+, –) | |
| початок періоду | кінець періоду | |||
| 1 | Основні засоби та необоротні активи, які фінансуються за рахунок власних джерел (в % до всього майна) | 7,97 | 13,05 | + 5,08 |
| 2 | Необхідні матеріальні запаси (в % до усього майна) | 47,56 | 37,57 | – 9,99 |
| 3 | Необхідний обсяг власних коштів (р.1) + (р.2) | 55,53 | 50,62 | – 4,91 |
| 4 | Граничний обсяг позикових коштів (100 – р.3) | 44,47 | 49,38 | + 4,91 |
| 5 | Нормативний коефіцієнт співвідношення позикових та власних коштів (р.4 : р.3) | 0,8 | 0,98 | + 0,18 |
В узагальненому вигляді показники фінансової стійкості підприємства подано в табл. 1.8.
Таблиця 1.8
ПОКАЗНИКИ ФІНАНСОВОЇ СТІЙКОСТІ ПІДПРИЄМСТВА
| № п/п | Показник | Початок періоду | Кінець періоду | Відхилення |
| 1 | Коефіцієнт автономії (незалежності) | 0,1 | 0,7 | + 0,6 |
| 2 |
Коефіцієнт співвідношення позикових та власних коштів: 2.1. Фактичний 2.2. Нормативний |
9,63 0,8 |
0,59 0,96 |
– 9,04 + 0,19 |
| 3 | Коефіцієнт довгострокового залучення капіталу | — | — | — |
| 4 | Коефіцієнт маневреності власних коштів | 0,27 | 0,87 | + 0,6 |
| 5 | Коефіцієнт реальної вартості основних засобів та майна підприємства | 0,07 | 0,13 | + 0,06 |
| 6 | Рівень довгострокової платоспроможності | 0,1 | 2,0 | + 1,9 |
Із таблиці видно, що за відповідний період фінансова стійкість підприємства поліпшилась. Так, якщо на початок періоду, що аналізується, значення коефіцієнта автономії (відношення власних коштів до вартості майна) становило 0,1 (10 %), то на кінець цього періоду воно збільшилось до 0,7 (70 %).
Збільшився коефіцієнт маневреності власних коштів. Це слід розглядати як позитивну тенденцію, оскільки таке збільшення супроводжувалось випереджаючим зростанням власних коштів щодо позичених.
Особливу увагу слід приділити коефіцієнту співвідношення позикових і власних коштів як одному із основних показників оцінки фінансової стійкості. Як видно з табл. 9.6, на початок цього періоду обсяг позикових коштів у 9,6 раза перевищував обсяг власних коштів, тоді як згідно із розрахованим раніше нормативним рівнем названого коефіцієнта позикові кошти не повинні були перевищувати 80 % власних коштів.
На кінець періоду фактичний коефіцієнт співвідношення позикових та власних коштів дорівнював 0,59, що на 0,41 відсоткового пункта (майже вдвічі) нижче за нормативний (максимально допустимий) (0,98).
Отже, підприємство за рік, що аналізується, трансформувалось із фінансово нестійкого, залежного підприємства у підприємство з певним запасом фінансової стійкості. Перетворення підприємства на фінансово стійке дає підстави вважати його надійним та перспективним діловим партнером.
Ці висновки можуть бути підтверджені і детальнішим аналізом обертання матеріальних оборотних коштів та коштів у розрахунках (табл. 9.9).
Як видно із таблиці, термін обертання матеріальних оборотних коштів по підприємству набагато повільніший за термін обертання коштів у розрахунках. Відтак можна зробити висновок, що у звітному періоді терміни обертання як матеріальних оборотних коштів, так і обертання коштів у розрахунках зросли. Дебіторська заборгованість перетворювалась на кошти частіше, ніж закінчувався виробничий цикл.
Таблиця 1.9
ДИНАМІКА ОБЕРТАННЯ МАТЕРІАЛЬНИХ ОБОРОТНИХ КОШТІВ ТА КОШТІВ У РОЗРАХУНКАХ ПІДПРИЄМСТВА ЗА МИНУЛИЙ ТА ЗВІТНИЙ ПЕРІОДИ, разів
| № п/п | Показник | Минулий період | Звітний період |
| 1 | Обертання матеріальних оборотних коштів | 3,4 | 6,2 |
| 2 | Обертання коштів у розрахунках | 11,3 | 18,0 |
1.6. КОМПЛЕКСНА ОЦІНКА ФІНАНСОВОГО СТАНУ
ПІДПРИЄМСТВА
Для комплексного аналізу фінансового стану підприємства необхідно оцінити тенденції найбільш загальних показників, які з різних сторін характеризують фінансовий стан підприємства.
Показниками та факторами доброго фінансового стану підприємства можуть бути: стійка платоспроможність, ефективне використання капіталу, своєчасна організація розрахунків, наявність стабільних фінансових ресурсів.
Показники та фактори незадовільного фінансового стану: неефективне розміщення коштів, брак власних оборотних коштів, наявність стійкої заборгованості за платежами, негативні тенденції у виробництві.
До найзагальніших показників комплексної оцінки фінансового стану належать показники дохідності й рентабельності.
Велике значення має аналіз структури доходів підприємства та оцінка взаємозв’язку прибутку з показниками рентабельності. Важливо проаналізувати зв’язок прибутку підприємства з формуючими прибуток факторами, що полегшує практичну орієнтацію в цих питаннях.
Дохідність підприємства характеризується абсолютними й відносними показниками. Абсолютний показник дохідності — це сума прибутку або доходів. Відносний показник — рівень рентабельності. Рівень рентабельності підприємств, пов’язаних із виробництвом продукції (товарів, послуг), визначається як відсоткове відношення прибутку від реалізації продукції до її собівартості:
Р = (П/С) 100,
де Р — рівень рентабельності, %;
П — прибуток від реалізації продукції, грн.;
С — собівартість продукції, грн.
Рівень рентабельності підприємств торгівлі та громадського харчування визначається як відсоткове відношення прибутку від реалізації товарів (продукції громадського харчування) до товарообороту.
Під час аналізу вивчають динаміку змін обсягу чистого прибутку, рівня рентабельності та фактори, які впливають на них. Основними факторами, що впливають на чистий прибуток, є обсяг виручки від реалізації продукції, рівень собівартості, рівень рентабельності продукції, фінансові результати та витрати від операційної звичайної діяльності, величина податку на прибуток та інших податків, що виплачуються з прибутку.
Аналіз дохідності підприємства проводиться в порівнянні з планом та попереднім періодом. За умов інфляції важливо забезпечити об’єктивність показників та запобігти їх викривленню через постійне підвищення цін. Аналіз проводиться за даними роботи за рік. Торішні показники треба привести у відповідність із показниками звітного року за допомогою індексації цін.
За ринкових відносин існує персоніфікований інтерес керівництва та колективів підприємств до фактично досягнутого рівня рентабельності, що суттєво впливає на результативність господарської діяльності.
На підприємствах недержавних форм власності для акціонерів та засновників найважливіше значення має рентабельність їхніх пайових і статутних внесків у складі загальних інвестицій. Тому цьому аспекту оцінки фінансового стану підприємства треба приділити серйозну увагу.
Практика рекомендує для оцінки рентабельності підприємства використовувати систему взаємозв’язаних показників рентабельності. З цією метою необхідно використовувати дві основні групи показників рентабельності:
а) показники, розраховані на підставі поточних витрат (вартості продажу);
б) показники, розраховані у зв’язку з використанням виробничого капіталу (виробничих активів).
Для всебічної комплексної оцінки різних показників рентабельності можна використати зарубіжний досвід оцінки цих показників.
Показники рентабельності групи «а» розраховуються на базі даних бухгалтерського обліку прибутків та збитків і становлять систему таких коефіцієнтів:
1) коефіцієнт граничного рівня валового прибутку (К1)
К1 = ВП/ЧОП = 1 – ВПр/ЧОП,
де ВП — сума валового прибутку;
ВПр — вартість продажу (реалізації продукції, робіт, послуг);
ЧОП — чистий обсяг продажу (реалізації);
2) коефіцієнт граничного рівня прибутку від основної операційної діяльності (К2)
К2 = ПОД/ЧОП,
де ПОД — сума прибутку, отриманого від основної операційної діяльності;
3) коефіцієнт граничного рівня прибутку від усієї діяльності підприємства — операційної, фінансової, інвестиційної (К3)
К3 = П/ЧОП,
де П — сума прибутку до виплат за довгостроковими зобов’язаннями і податкових виплат;
4) коефіцієнт граничного рівня чистого прибутку (К4)
К4 = ЧП/ЧОП,
де ЧП — сума чистого прибутку після виплати відсоткових сум за довгостроковими зобов’язаннями та сплати податків;
5) критичний коефіцієнт рентабельності (К5)
К5 = (ЧОП – ЗВ)/ ЧОП,
де ЗВ — це сума змінних витрат у складі вартості продажу.
У міжнародній практиці вся підприємницька діяльність корпорацій, фірм та інших підприємств чітко поділяється на три види: операційна (основна); інвестиційна — вкладання грошей в акції, інші цінні папери, капітальні вкладення; фінансова — облік отриманих (сплачених) дивідендів, відсотків тощо. Такий поділ видів діяльності знаходить відображення у відповідних формах звітності.
Із наведених формул зрозуміло, що всі коефіцієнти мають ту саму базу обрахунку — чистий обсяг продажу (валові надходження за вирахуванням суми повернення і дисконтних знижок).
Ці, а також наведені нижче показники рентабельності взаємодоповнюють один одного і дають змогу здійснити комплексну оцінку фінансового стану підприємства.
Показники рентабельності групи «б» розраховуються як відношення прибутку і коштів, вкладених у підприємство засновниками, акціонерами та інвесторами. Зарубіжний досвід свідчить, що за даними звіту щодо прибутків (збитків) і балансового звіту доцільно розрахувати такі коефіцієнти:
1) коефіцієнт віддачі на всю суму виробничих активів (К6)
К6 = ЧП/ВА,
де ВА — середньорічна величина всіх виробничих активів підприємства;
2) коефіцієнт віддачі від інвестованого капіталу (К7)
К7 = П/СА,
де СА — середньорічна сума всіх активів підприємства за мінусом короткострокових зобов’язань, або середньорічна сума капіталізованих коштів (акціонерний капітал + довгострокові зобов’язання);
3) коефіцієнт віддачі на акціонерний капітал (К8)
К8 = ЧП/СК,
де СК — середньорічна сума власного капіталу, представлена акціонерним капіталом.
Коефіцієнт віддачі активів характеризує величину дохідності всього потенціалу, яким володіє підприємство (його називають показником майстерності використання капіталу менеджерами підприємства). Цей показник для детальнішої оцінки може обчислюватись у різних модифікаціях: в чисельнику формули можуть використовуватись різні показники прибутку: валового, операційного, до вирахування податків і т. д.
Коефіцієнт віддачі інвестицій характеризує ефективність віддачі тільки частини всього капіталу — довгострокових інвестицій і капіталізованого прибутку підприємства. Цей