Кредитование малого и среднего бизнеса
В ходе реализации кредитного банковского продукта осуществляется архивный и оперативный кредитный мониторинг - контроль за выполнением, соблюдением условий договора. Архивный включает контроль за ходом погашения ссуды через сбор и группировку документов (кредитное досье), содержащих в том числе и материалы о динамике кредитоспособности клиента, состоянии окружающей среды, обеспечении ссуды и т.д.
Целью оперативного кредитного мониторинга является обнаружение, возможно более раннее, и идентификация проблемных кредитов. Их сигналы, индикаторы иногда четко взаимосвязаны с кредитом, но чаще довольно отвлеченные: резкое снижение дебиторской задолженности; снижение коэффициентов ликвидности; падение объемов продаж; убытки от оперативной деятельности; а также: отказ или не предоставление в срок запрашиваемой банком информации; накопление излишних, спекулятивных запасов; уклонение руководителей фирм от контактов; потеря важных клиентов; осторожное поведение деловых партнеров заемщика (запросы о его кредитоспособности, деловой репутации, контактах и т.д.) [51].
Таким образом, понятие кредитного мониторинга включает в себя систему наблюдения за погашением кредитов, разработку и принятие мер, обеспечивающих решение этой задачи. Несмотря на то, что сегодня в банковской практике используются различные способы кредитного мониторинга, все они основаны на нескольких главных принципах:
1. Периодическая проверка всех видов кредитов. Каждые 30,60 или 90 дней проверяются все крупные кредиты и выборочно – более мелкие.
2. Тщательная разработка этапов кредитного контроля с тем, чтобы обеспечить проверку всех важнейших условий по каждому кредиту, в т.ч.:
- соответствие фактических платежей по кредиту рассчитанным данным;
- качество и состояние обеспечения по кредиту;
- полнота соответствующей документации, возможность получить в свое распоряжение обеспечение и юридическое право предпринимать при необходимости судебные действия в отношении заемщика;
- оценка изменений финансового положения и прогнозы относительно увеличения или сокращения потребностей заемщика в банковском кредите;
- оценка соответствия выданной ссуды кредитной политике банка и стандартам, разработанным контролерами со стороны регулирующих органов в отношении его кредитного портфеля.
3. Наиболее частая проверка проблемных ссуд, увеличение частоты проверок по мере роста проблем, связанных с конкретным кредитом.
4. Более частые проверки кредитов в условиях экономического спада или появления значительных проблем в тех отраслях, в которые банк вложил значительную часть своих ресурсов (например, заметное изменение налогового или экспортно-импортного законодательства; появление новых конкурентов или изменение технологий, требующее использования новых методов производства и реализации продукции).
Важным элементом кредитного мониторинга является внутренний аудит кредитования. Такая проверка осуществляется (как негласно, так и открыто) отделом, подведомственным контролеру банка. Контролер находится в непосредственном административном подчинении президента банка либо лица, его замещающего. В отчетах о результатах аудиторской проверки делаются выводы относительно [51]:
- общего состояния предоставления кредитов и их погашения;
- основных причин кредитных неплатежей (в результате недостаточной квалификации: сотрудников, занятых этими проблемами, практики выдачи кредитов вне установленной процедуры – по указанию руководства банка);
- положения со списанием безнадежных кредитов;
- состояния фондов для покрытия задолженности по кредитам;
- состояния ведения кредитной отчетности и другой документации, в том числе кредитного досье. Содержатся рекомендации относительно финансовых, кадрово-организационных и других мер по решению проблемы погашения кредитов.
Таким образом, в данной главе были рассмотрены экономическая сущность кредита и обеспечения по кредиту, а также организация кредитования юридических лиц – предприятий малого и среднего бизнеса.
Проведем анализ организации работы коммерческого банка по кредитованию малого и среднего предпринимательства на примере конкретного банка – филиала Брянский ОАО «ЮНИКОРБАНК».
Глава 2. Анализ кредитования малого и среднего предпринимательства на примере филиала брянский ОАО «ЮНИКОРБАНК»
2.1 Организационно-экономическая характеристика объекта исследования
Коммерческий банк «ЮНИКОР» (открытое акционерное общество) создан в результате преобразования Коммерческого инвестиционно-кредитного банка «Юникор», учрежденного в форме товарищества с ограниченной ответственностью (Протокол собрания пайщиков № 1 от 20 июля 1993 года) и зарегистрированного Центральным банком Российской Федерации 25.11.1993, регистрационный номер 2586, в общество с ограниченной ответственностью (Протокол общего собрания учредителей № 11 от 25.11.1998 г.), а затем в открытое акционерное общество (Протокол Общего собрания участников № 17 от 05.03.2001 г.). [49]
В настоящее время Банк осуществляет свою деятельность на основании Генеральной лицензии Банка России № 2586 от 06.11.2002.
Банк является участником системы обязательного страхования вкладов (свидетельство Государственной корпорации Агентства по страхованию вкладов о включении Банка в реестра банков- участников системы обязательного страхования вкладов от 24 февраля 2005 г. под номером 701).
Банк имеет филиалы в городах: Брянск, Тюмень, Новый Уренгой, Салехард (филиал Полярный), дополнительные офисы филиала Полярный в городах Лабытнанги и Салехард ЯНАО и филиала Брянского в Орле. [49]
Валюта баланса филиала Брянский на 01 января 2008 г. составила 845 млн. рублей. Развитие филиала напрямую связано с расширением ряда банковских услуг, с ростом клиентской базы, основу которой составляют предприятия и организации жилищно-коммунального хозяйства и топливно-энергетического комплекса. Приоритетным направлением является кредитование реального сектора экономики, в том числе вышеуказанных предприятий, а также малого и среднего бизнеса в Брянской области. Объем выданных кредитов юридическим лицам, индивидуальным предпринимателям на 01.01.2008г. составил 671,3 млн. рублей. [47]
В конце 2007 года ОАО «ЮНИКОРБАНК» удвоил размер уставного капитала Банка, что безусловно соответствует тенденции роста капитализации банковской системы и в дальнейшем будет способствовать росту финансовой устойчивости Банка и расширению его возможностей по укреплению рыночных позиций.
На протяжении 2007 года структура пассивов филиала Брянский ОАО «ЮНИКОРБАНК» претерпела изменения, связанные с увеличением доли средств физических лиц в общем объеме пассивов банка. [48]
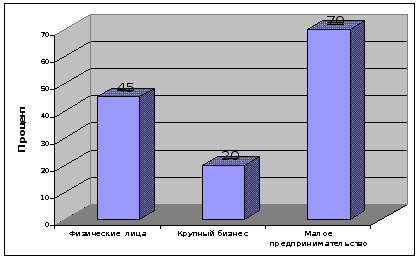
Рис. 5. Структура пассивов филиала Брянский ОАО «ЮНИКОРБАНК»
Доля средств физических лиц в общем объеме пассивов филиала Брянский ОАО «ЮНИКОРБАНК» увеличилась с 13 до 31,2%. Структура активов банка претерпела изменения, связанные с увеличением доли ссудной и приравненной к ней задолженности в общем объеме активов банка (увеличилась с 57,3 процента до 65,5 процента). Увеличение доли ссудной и приравненной к ней задолженности осуществлялось за счет снижения доли ценных бумаг в общем объеме активов Банка с 26,3 процента до 18,6 процента. Данные изменения структуры активов Банка были обусловлены необходимостью расширения клиентской Базы за счет предоставления клиентам Банка конкурентоспособных кредитных продуктов.
В 2008 году филиал Брянский ОАО «ЮНИКОРБАНК» существенно расширил объемы кредитования корпоративных клиентов. При этом значительное внимание уделялось качеству выдаваемых кредитов, их отраслевой диверсификации, установлению взаимовыгодных отношений между Банком и заемщиками. Банк начал осуществлять кредитования инвестиционных проектов клиентов Банка в сфере недвижимости, а также начал оказывать услуги финансового консультирования корпоративных клиентов по организации финансирования инвестиционных проектов с привлечением иных кредиторовинвесторов, что является новым направлением бизнеса Банка. [49]
Эффективность и надежность работы филиала Брянский ОАО «ЮНИКОРБАНК» получили соответствующую оценку рейтинговых агентств: Информационный Центр «Рейтинг» относит ОАО «ЮНИКОРБАНК» к банкам группы В1 - «удовлетворительно стабильная группа надежности». [48]
2.2 Анализ кредитного портфеля банка
Анализ практики кредитования малых предприятий в банке целесообразно провести на основании исследования структуры кредитного портфеля.
Рассмотрим структуру совокупного кредитного портфеля, которая приведена на нижеследующем рисунке 6 из которого видно, что кредитный портфель банка состоит из кредитов на развитие малого бизнеса, потребительских кредитов, кредитов на покупку автомобиля, а также кредитов предоставленных в форме овердрафта по пластиковым картам.
Причем удельный вес кредитов по малому бизнесу филиала Брянский ОАО «ЮНИКОРБАНК», в общей совокупности кредитного портфеля составляет 65,69%, что совпадает с основной стратегией развития «ЮНИКОРБАНКА» направленной на работу с субъектами малого бизнеса как одного из приоритетных направлений своей деятельности в будущем.
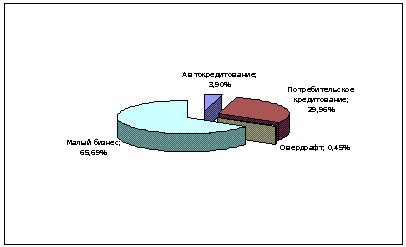
Рис. 6. Структура кредитного портфеля филиала Брянский ОАО «ЮНИКОРБАНК»
Далее при анализе практики кредитования банком малых предприятий рассмотрим категории заемщиков. Прежде всего, субъектов малого предпринимательства, заемщиков банка, можно рассмотреть с позиций, является ли клиент юридическим лицом или индивидуальным предпринимателем. [49]
Таблица 1
Количество кредитов, предоставленных различным категориям субъектов малого предпринимательства
| Категории заемщиков | Количество предоставленных кредитов | Изменение 2008 г. к | |||||
| 2006 г. | 2007 г. | 2008 г. | 2006 г. | 2007 г. | |||
| +/- | % | +/- | % | ||||
| Юридические лица | 6 | 9 | 14 | 8 | 233,34 | 5 | 155,56 |
| Индивидуальные предприниматели | 12 | 15 | 16 | 4 | 133,34 | 1 | 106,67 |
| Всего | 18 | 24 | 30 | 12 | 166,67 | 6 | 125,00 |
В соответствии с данными, представленными в таблице 1 видно, что наиболее активными заёмщиками являются юридические лица - за исследуемый период эта группа по количеству предоставленных кредитов выросла на 133,34%, прирост среди индивидуальных предпринимателей составил 33,34%, в целом всего по заёмщикам произошло увеличение на 66,67%. В таблице 2 рассмотрим динамику объемов кредитования в зависимости от сроков выданных кредитов. [49]
По данным таблицы 2 можно отметить, что филиал Брянский ОАО «ЮНИКОРБАНК»» по срокам кредитования испытывает те же трудности что и большинство российских банков - недостаточно развито долгосрочное кредитование. В целом же за исследуемый период увеличилось как количество выдаваемых кредитов (на 3 и на 8 по сравнению с 2006 г. на 1 и на 3 года соответственно), так и сумма выданных кредитов (на 6820 тыс. руб. и на 15360 тыс. руб. по сравнению с 2006 г. на 1 и на 3 года соответственно).
Следует также отметить значительное преобладание 3-летних кредитов над кредитами, выдаваемыми на 1 год в течение всего исследуемого периода.
Таблица 2
Количество и сумма выданных кредитов по срокам кредитования
| Показатели кредитования | 2006 г. | 2007 г. | 2008 г. | Изменение 2008 г. к | |||
| 2006 г. | 2007 г. | ||||||
| +/- | % | +/- | % | ||||
| Количество выданных кредитов на срок до 1 года | 4 | 6 | 7 | 3 | 175,00 | 1 | 116,67 |
| Удельный вес в общем объеме кредитования, % | 29 | 25,00 | 23,33 | -5,67 | 80,45 | -1,67 | 93,32 |
| Сумма выданных кредитов, тыс. руб. | 13680 | 17800 | 20500 | 6820 | 149,85 | 2700 | 115,17 |
| Удельный вес в общем объеме кредитования, % | 32,44 | 29,77 | 27,52 | -4,92 | 84,83 | -2,25 | 92,44 |
| Количество выданных кредитов на срок до 3 лет | 12 | 16 | 20 | 8 | 166,67 | 4 | 125,00 |
| Удельный вес в общем объеме кредитования, % | 59,86 | 65,00 | 66,67 | 6,81 | 111,38 | 1,67 | 102,57 |
| Сумма выданных кредитов, тыс. руб. | 25640 | 31800 | 41000 | 15360 | 159,91 | 9200 | 128,93 |
| Удельный вес в общем объеме кредитования, % | 48,16 | 53,18 | 55,03 | 6,87 | 114,26 | 1,85 | 103,48 |
Привлекает внимание и структура кредитного портфеля банка в отраслевом разрезе. Филиал Брянский ОАО «ЮНИКОРБАНК» активно работает с предприятиями промышленности, строительства, торговли, здравоохранения и прочими. Кредитование малого бизнеса в отраслевом разрезе представлено ниже в таблице 3, данные которой подтверждают, что основной сферой деятельности малых предприятий является торговля и общественное питание, на долю которых приходится в четвертом квартале 2007 г. – 11 кредитов (45,83%) на сумму 37674000 рублей (63,00%), а первом квартале 2008 г. – 14 кредитов (46,67%) на сумму 48425000 рублей (65,00%).
Несколько менее активно выдаются кредиты в строительной сфере: в период с 1.10.2007 по 31.12.2008 было выдано 4 кредита (16,67%) на сумму 7415200 руб. (12,40%), а в период с 1.01.2008 по 30.03.2008 – 4 кредита (13,33%) на сумму 8195000 руб. (11,00%). В промышленности за четвертый квартал 2007 г. было выдано 3 кредита (12,50%) на сумму 6279000 руб. (10,50%), а в первый квартал 2008 года – 4 кредита (16,67%) на сумму 7415200 руб. [49]
Таблица 3
Структура кредитного портфеля в отраслевом разрезе
| Показатели кредитования | 2006 г. | 2007 г. | 2008 г. | Изменение 2008 г. к | |||
| 2006 г. | 2007 г. | ||||||
| +/- | % | +/- | % | ||||
| Промышленность | |||||||
| Количество выданных кредитов | 3 | 3 | 4 | 1 | 133,33 | 1 | 133,33 |
| Удельный вес в общем объеме кредитования, % | 11,5 | 12,50 | 13,33 | 1,83 | 115,91 | 0,83 | 106,64 |
| Сумма выданных кредитов, тыс. руб. | 5318 | 6279 | 7748 | 2430 | 145,69 | 1469 | 123,40 |
| Удельный вес в общем объеме кредитования, % | 9,67 | 10,50 | 10,40 | 0,73 | 107,55 | -0,1 | 99,05 |
| Строительство | |||||||
| Количество выданных кредитов | 3 | 4 | 4 | 1 | 133,33 | 0 | 100,00 |
| Удельный вес в общем объеме кредитования, % | 18,33 | 16,67 | 13,33 | -5 | 72,72 | -3,34 | 79,96 |
| Сумма выданных кредитов, тыс. руб. | 6228 | 7415,2 | 8195 | 1967 | 131,58 | 779,8 | 110,52 |
| Удельный вес в общем объеме кредитования, % | 15,6 | 12,4 | 11,00 | -4,6 | 70,51 | -1,4 | 88,71 |
| Торговля и общественное питание | |||||||
| Количество выданных кредитов | 10 | 11 | 14 | 4 | 140,00 | 3 | 127,27 |
| Удельный вес в общем объеме кредитования, % | 42,15 | 45,83 | 46,67 | 4,52 | 110,72 | 0,84 | 101,83 |
| Сумма выданных кредитов, тыс. руб. | 31256 | 37674 | 48425 | 17169 | 154,93 | 10751 | 128,54 |
| Удельный вес в общем объеме кредитования, % | 59,80 | 63,00 | 65,00 | 5,2 | 108,70 | 2 | 103,17 |
| Здравоохранение | |||||||
| Количество выданных кредитов | 2 | 2 | 3 | 1 | 150,00 | 1 | 150,00 |
| Удельный вес в общем объеме кредитования, % | 7,95 | 8,33 | 10,00 | 2,05 | 125,79 | 1,67 | 120,05 |
| Сумма выданных кредитов, тыс. руб. | 3516 | 4874 | 6332,5 | 2816,5 | 180,11 | 1458,5 | 129,92 |
| Удельный вес в общем объеме кредитования, % | 7,66 | 8,00 | 8,5 | 0,84 | 110,97 | 0,5 | 106,25 |
| Прочие | |||||||
| Количество выданных кредитов | 4 | 4 | 5 | 1 | 125,00 | 1 | 125,00 |
| Удельный вес в общем объеме кредитования, % | 16,79 | 16,67 | 16,67 | -0,12 | 99,29 | 0 | 100,00 |
| Сумма выданных кредитов, тыс. руб. | 3118,9 | 3647,8 | 3799,5 | 680,6 | 121,82 | 151,7 | 104,16 |
| Удельный вес в общем объеме кредитования, % | 6,95 | 6,10 | 5,1 | -1,85 | 73,38 | -1 | 83,61 |
В здравоохранении в период с 1.10.2007 по 31.12.2008 было выдано 2 кредита (8,33%) на сумму 4784000 руб. (8,00%), а в период с 1.01.2007 по 30.03.2008 – 3 кредита (10,00%) на сумму 6332500 руб. (8,50%).[49]
Как видно из таблицы 3 в отраслевом разрезе кредитного портфеля филиала Брянский ОАО «ЮНИКОРБАНК» по малому бизнесу значительных изменений структуры не наблюдается, как и в первый, так и во второй исследуемый период наибольший удельный вес, больше половины от общего числа, занимают кредиты, выданные на развитие торговли и общественного питания количество которых увеличились за исследуемый период на 3 кредита (27,27%) на общую сумму 10751000 руб. или на 28,54%.[49]
Все остальные отрасли также показывают положительные изменения, так, например кредитный портфель в области промышленности увеличился на 1469000 руб. или 23,40%, строительства на 779800 руб. или на 10,52%, здравоохранения на 1548500 руб. или на 32,37% и в прочих отраслях на 151700 руб. или на 4,16%. По количеству выданных кредитов строительство осталось на прежнем уровне, в сфере промышленности количество выданных кредитов увеличилось на 33,33%, в сфере здравоохранения на 50,00% категория прочих отраслей увеличились на 25,00%.[49]
Итак, за анализируемый период филиалом Брянский ОАО «ЮНИКОРБАНК» было выдано 54 кредита на общую сумму 134300000 рублей. Наиболее активными заёмщиками выступают индивидуальные предприниматели, которые в свою очередь заняты в основном в сфере торговли и общественного питания. Активность филиала Брянский ОАО «ЮНИКОРБАНК» в долгосрочном кредитовании сдерживается и неспособностью малого бизнеса предоставить достаточное и ликвидное обеспечение. Банк выдает кредиты под залог товаров в обороте, но при этом залоговая стоимость составляет лишь около 50% от рыночной стоимости товара. Учитывая потребности ряда предприятий в долгосрочном кредитовании, связанном с реконструкцией, модернизацией производства, банку необходимо уделять большое внимание депозитной политике, создавать условия для формирования и увеличения ресурсов на более длительные сроки.
2.3 Кредитные продукты филиала Брянский ОАО «ЮНИКОРБАНК»
Одним из важнейших условий развития предприятия является своевременное привлечение необходимого финансирования. Одним из главных источников финансирования предприятий, по-прежнему, является кредит. Кредит позволяет предприятию развиваться и инвестировать средства в свой рост. Поэтому филиал Брянский ОАО «ЮНИКОРБАНК» уделяет особое внимание тому, чтобы его услуги по кредитованию отвечали нуждам Клиентов. [50]
Основные условия (требования) к потенциальному заемщику - устойчивое финансовое состояние, наличие обеспечения. Для заемщиков, не имеющих кредитной истории в банке, срок первого кредитования не превышает 6-ти месяцев.
Кредит предоставляется следующими способами:
- разовый кредит;
- кредитная линия;
- овердрафт;
- банковская гарантия;
Краткосрочный кредит. Если предприятиям малого и среднего бизнеса срочно понадобилось профинансировать запас товаров, долги дебиторов или другие изменения в процессе реализации товаров/услуг, то они могут воспользоваться краткосрочным кредитом - финансовым решением для непредвиденных ситуаций. График получения и выплаты кредита адаптирован к специфике каждой конкретной ситуации. [46]
Кредитная линия - это самый удобный способ финансирования, если объемы продаж неустойчивы или трудно прогнозируемы. Она дает возможность взять в долг средства именно в тот момент, когда это будет необходимо. В свою очередь, долг необходимо будет возвратить, когда товар (или услуги) будет продан, а проценты нужно выплачивать пропорционально использованной сумме и срокам.
Таблица 4
Стандартные условия филиала Брянский ОАО «ЮНИКОРБАНК» по краткосрочному кредитованию
| Параметры кредитования | |
| Срок кредитования | 1день- 1 год |
| Основные требования к заемщику | Заемщик имеет постоянную деятельность, устойчивое финансовое положение, должен предоставить обеспечение |
| Обеспечение кредита |
- Залог недвижимости - Залог товаров в обороте/ на складе - Залог имущественных прав - Залог ценных бумаг - Поручительство третьих лиц - Гарантия банка |
| Залоговый дисконт | 30-70% |
| Валюта кредита | Рубли РФ, доллары США, евро |
| Минимальная сумма кредита | Эквивалент $ 3'000 |
| Максимальная сумма кредита | Эквивалент $ 5'000'000 |
| График уплаты процента и основной суммы кредита | На основании договора - ежемесячно, ежеквартально, в конце срока пользования кредитом |
Овердрафт. Существуют ситуации, когда надо срочно оплатить счета, а на расчетном счете предприятия недостаточно денежных средств. В такой ситуации решение проблемы – овердрафт, позволяющий оплатить счет, который превышает остаток на вашем расчетном счете.
Овердрафт для юридических лиц.
Возможны ситуации, когда у предприятия есть депозит в филиале Брянский ОАО «ЮНИКОРБАНК» и предприятие не хочет его досрочно прекращать, либо ожидаете поступления денежных средств и срочно нуждаетесь в определенной сумме денег под конкретные цели. В этом случае Банк может предоставить краткосрочный кредит, учитываемый как дебетовый остаток на расчетном счете — овердрафт.
Такой кредит предоставляется на срок до 45 дней и может быть обеспечен ожидаемыми поступлениями на расчетный счет предприятия денежных средств, имеющими документальное подтверждение. Альтернативным обеспечением может служить размещенный в филиале Брянский ОАО «ЮНИКОРБАНК» депозит или остаток на счете в другой валюте. Возможно также получение овердрафта при существовании другого гарантированного источника его последующей выплаты.
Предоставление овердрафта происходит автоматически на основании платежного поручения на сумму, превышающую остаток на расчетном счете предприятия, и учитывается как дебетовый остаток на нем. При этом не требуется оформление каких-либо дополнительных письменных соглашений, а комиссия за предоставление овердрафта определяется Клиентом совместно с Банком. При поступлении денежных средств на счет погашение овердрафта и списание процентов по кредиту происходят так же автоматически.
Таблица 5
Условия кредитования для постоянных клиентов филиала Брянский ОАО «ЮНИКОРБАНК»
| Основные требования к заемщику | Постоянные клиенты банка со стабильными оборотами по счету |
| Размер лимита суммы кредита | Примерно 30% от суммы среднемесячных оборотов по расчетному счету |
| Валюта кредита | Рубли |
| Срок действия договора | До 1 года |
| Максимальный срок заимствования | 45 дней |
| Процентная ставка (вилка) | От 8% годовых |
| График уплаты процентов | Одновременно с погашением ссуды, но не позднее 45 дней |
Банковская гарантия. филиал Брянский ОАО «ЮНИКОРБАНКА» предоставляет клиентам различные виды банковских гарантий: тендерные гарантии, гарантии исполнения обязательств по договору, гарантии возврата платежа и гарантии таможенных платежей. Гарантии предоставляются на различные цели и их условия зависят от особенностей конкретной сделки.
Получить кредит в филиале Брянский ОАО «ЮНИКОРБАНК» можно для реализации различных задач
- пополнение оборотных средств предприятия;
- приобретение имущества (автотранспорт, оборудование, недвижимость и т.д.);
- покупка, ремонт или реконструкция помещений; [46]
Таблица 6
Таблица индикативных процентных ставок филиала Брянский ОАО «ЮНИКОРБАНК» по кредитам предприятиям малого и среднего бизнеса
| Тип обеспечения | Минимальная процентная ставка (% годовых) | ||||
| Срок до полного погашения задолженности (календарных дней) | |||||
| до 90 | 90-180 | 180-270 | 270-360 | Свыше 360 | |
| Высоколиквидное обеспечение (в деятельности заемщика отсутствуют факторы, способные негативно повлиять на исполнение заемщиком своих обязательств) или Заемщик располагает положительной кредитной историей в Банке на протяжении не менее, чем 2 года | 12,00 | 12,50 | 13,25 | 14,25 | 15,25 |
| Высоколиквидное обеспечение (в деятельности заемщика присутствуют факторы, способные негативно повлиять на исполнение заемщиком своих обязательств) | 14,00 | 14,50 | 15,50 | 16,75 | 17,75 |
| Низколиквидное обеспечение (в деятельности заемщика отсутствуют факторы, способные негативно повлиять на исполнение заемщиком своих обязательств) | 16,00 | 16,50 | 17,50 | 17,75 | 19,75 |
| Низколиквидное обеспечение (в деятельности заемщика присутствуют факторы, способные негативно повлиять на исполнение заемщиком своих обязательств) | 18,00 | 18,50 | 19,50 | 20,75 | 21,75 |
2.4 Оценка кредитоспособности предприятий малого бизнеса в филиале Брянском ОАО «ЮНИКОРБАНК»
Рассмотрим более подробно процесс кредитования юридических лиц и обеспечения по кредитам в филиале Брянском ОАО «ЮНИКОРБАНК» на примере ООО «Надежда». ООО «Надежда» требуется кредит в размере 500 тыс. руб. на приобретение основных средств, т.е. организация предполагает кредитоваться по тарифу 1 «Программы кредитования малого и среднего бизнеса» под 17% годовых. На первом этапе юридическое лицо подает заявление (в произвольной форме) о выделении кредита. Банк в ответ на это заявление предоставляет юридическому лицу следующий перечень документов, необходимых для оформления кредита:
- заявление - анкета на предоставление кредита;
- анкеты поручителей;
- копии паспортов руководителей компании, учредителей;
Финансовые документы:
1. Финансовая отчетность (баланс, форма №2) на две последних отчетных даты, с отметкой ИМНС/Налоговая декларация по уплате налогов на доходы с отметкой налогового органа или подтверждением отправки (при использовании упрощенной системы налогообложения, уплате налога на временный доход) за два последних отчетных периода.
2. Свернутая оборотно-сальдовая ведомость (по всем счетам) за 6 последних месяца (помесячно).
3. Управленческие данные балансовых статей (по формам приложений 1-3), включая:
- перечень основных средств (оборудования/автотранспортных средств/личного имущества участвующего в бизнесе, вне зависимости от постановки на баланс) - наименование, модель, год выпуска, стоимость приобретения, рыночная стоимость.
- укрупненный перечень ТМЗ (товары, готовая продукция, сырье, п/ф в ценах приобретения).
- расшифровки дебиторов и кредиторов, с указанием наименования контрагента, суммы, даты возникновения и даты погашения, (в том числе с отражением задолженности по з/п, по аренде и коммунальным услугам, прочей задолженности).
- справку в произвольной форме об остатках денежных средств на р/счетах и в кассе(в т.ч. фин.вложения в векселя, ценные бумаги) на дату составления.
- справку о погашенных (за последние 2 года) и действующих кредитах и займах предпринимателя/организации, владельцев/ поручителей с указанием кредиторов, сумм кредитов, остатков задолженности на текущую дату, даты графиков погашения, оформленного обеспечения по этим долгам с приложением копий кредитных и обеспечительных договоров.
4. Выручка по отгрузке (по направлениям деятельности) и данные о накладных (постоянных) расходах предприятия за последние 6 месяцев (за 12 месяцев - в случае сезонности бизнеса) по начислению, помесячно: зарплата, аренда, коммунальные услуги, налоги (по начислению), транспортные расходы, связь, реклама, представительские (командировочные).
5. Отчет о движении денежных средств за последние 6 месяцев, помесячно.
6. Копии договоров с основными покупателями и поставщиками (3-4 договора).
7. Копии иных договоров, существенно затрагивающих финансовое состояние заемщика (долевое участие в строительстве, подряда, простого товарищества и т.д.)
8. Договоры аренды или правоустанавливающие документы на объекты, арендуемые предпринимателем/ организацией или принадлежащие ему/организации (в случае, если отношения оформлены договором) - недвижимость, транспорт, оборудование.
9. Копии лицензий на право занятия определенными видами деятельности, патентов и разрешений.
10. Справки из ИМНС:
- об имеющихся расчетных/текущих счетах.
- об отсутствии/наличии задолженности перед бюджетом;
- выписка из ЕГР (не более чем месячной давности).
11. Справки из обслуживающих банков:
- об отсутствии /наличии ссудной задолженности;
- отсутствии /наличии картотеки №2;
- о движении средств по расчетным счетам за последние 12 месяцев (помесячно). [9]
Документы по залогу.
Предоставляется перечень залогового имущества составленный по форме банка с приложением:
- копий документов на предлагаемое в залог оборудование (договоры, накладные, акты приема- передачи, акты ввода в эксплуатацию, платежные документы);
- копий документов на предлагаемый в залог автотранспорт (копии ПТС, свидетельства о регистрации, паспорт собственника);
- копий документов на предполагаемые в залог объекты недвижимости(свидетельство о гос.регистрации прав собственности, документы - основания, указанные в свидетельстве о гос.регистрации прав собственности, технический паспорт объекта, справка из БТИ о техническом состоянии объекта, выписка из рег.палаты о зарегистрированных правах собственности/аренды/безвозмездного пользования земельным участком, кадастровый план земельного участка и иные документы по дополнительному требованию согласно юридического заключения);
- копий документов на предлагаемые в залог товарно-материальные запасы (складская справка, накладные, платежные документы).
Дополнительно могут быть запрошены документы:
- для производства - калькуляция себестоимости производимой продукции (несколько основных позиций);
- в случае финансирования проекта - данные по проекту (краткая техническая и финансовая информация по проекту, данные по анализу рынка по новому направлению деятельности);
- в случае целевого финансирования - документы, подтверждающие расходование кредитных средств (проект, договоры, смета и т.п.);
- любые другие документы, которые могут способствовать принятию решения о предоставлении кредита (счета- фактуры, контракты, таможенные декларации, договоры поручительства и т.п.)
Учредительные, правоустанавливающие документы:
Для заемщика - юридического лица (документы для осуществления проверки полномочий):
1. Устав (действующая редакция и редакция на момент избрания руководителя);
2. Изменения в Устав;
3. Учредительный договор (для ООО);
4. Свидетельство о внесении записи в ЕГРЮЛ и ЮЛ, созданного до 01.07.2002;
5. Свидетельство о государственной регистрации;
6. Свидетельство о государственной регистрации изменений в учредительные документы;
7. Протокол/решение об избрании/назначении руководителя;
8. Положение о Правлении, о Совете директоров, о Генеральном директоре/ Директоре (в случае если в Уставе имеются ссылки на то, что полномочия указанных органов определены соответствующими положениями);
9. Решение (протокол) соответствующего органа управления юридического лица на совершение сделки (если в соответствии с законодательством/учредительными документами ЮЛ принятие решения по сделке относится к компетенции данного органа);
10. Контракт/трудовой договор с руководителем (в случае наличия в Уставе ссылки на то, что полномочия руководителя определены в контракте/трудовом договоре);
11. Письмо об отсутствии изменений в учредительных документах и о размере сделки на первое число текущего месяца.
Для поручителя - физического лица:
1. Заявление-анкета поручителя - физического лица;
2. Копия паспорта и ИНН.
Для поручителя - юридического лица:
1. Заявление-анкета поручителя - юридического лица;
2. Копии паспортов руководителя;
3. Финансовая отчетность (баланс, форма №2) на две последних отчетных даты, с приложениями (расшифровка дебиторской и кредиторской задолженности) с отметкой ИМНС/Налоговая декларация по уплате налогов на доходы с отметкой налогового органа или подтверждением отправки (при использовании упрощенной системы налогообложения, уплате налога на вмененный доход) за 2 последних отчетных периода;
4. Копии лицензий на право занятия определенными видами деятельности, патентов и разрешений;
5. Документы для осуществления проверки полномочий.
В интересах заемщика ускорить сбор затребованных документов. Организация предоставляет филиалу Брянский ОАО «ЮНИКОРБАНК» пакет документов, на основе которых проводится анализ финансового состояния и соответствия основных показателей требованиям банка, а также соответствие требований к обеспечению предполагаемого кредита. Максимальный срок рассмотрения заявки клиента (с момента предоставления полного пакета документов) банком по тарифу 1 составляет не более 5 дней.
Рассмотрение заявки включает следующее. Во-первых, осуществляется проверка учредительных документов ООО «Надежда». Во-вторых, проверяется, удовлетворяет ли ООО «Надежда» нефинансовым и финансовым параметрам отсечения. На финансовых параметрах отсечения остановимся подробнее:
Таблица 7
Расчет коэффициентов ликвидности ООО «Надежда» за 2006-2008 гг.
| Коэффициент | 2006 | 2007 | 2008 | Динамика |
| Абсолютной ликвидности | 0,281 | 0,234 | 0,596 | +0,315 |
| Срочной ликвидности | 0,598 | 0,74 | 1,014 | +0,416 |
| Текущей ликвидности | 1,107 | 1,312 | 1,421 | +0,314 |
| Чистый оборотный капитал | 18388 | 20371 | 40714 | +22326 |
Таблица 8
Показатели финансовой устойчивости ООО «Надежда» за 2006-2008 гг.
| Коэффициент | 2006 | 2007 | 2008 |
| Автономии | 101106/195371=0,517 | 119380/196242=0,608 | 145850/270050=0,54 |
| Финансирования | 101106/77715=1,3 | 119380/65257=1,829 | 145850/96627=1,509 |
| Задолженности | 94265/101106=0,932 | 76862/119380=0,643 | 124200/145850=0,851 |
Таблица 9
Анализ показателей рентабельности за 2006-2008 гг.
| Коэффициент | Значение показателя | |||
| 2006 | 2007 | 2008 | Динамика | |
| R хозяйственной деятельности, % | 0,082152 | 0,12903 | 0,1505 | 0,06835 |
| R продаж, % | 0,074159 | 0,1118 | 0,12615 | 0,052 |
| R собственного капитала, % | 0,00031 | 0,16576 | 0,1996 | 0,19929 |
| R основного капитала | 0,000329 | 0,16622 | 0,21757 | 0,21724 |
| R оборотного капитала | 0,000415 | 0,21282 | 0,23743 | 0,23702 |
1. Доля собственных средств в пассивах предприятия должна составлять не менее 30%. Из бухгалтерского баланса ООО «Надежда» видно, что доля собственных средств в пассивах составляет 54%.
2. Коэффициент общей (текущей) ликвидности (отношение текущих активов к текущим пассивам) должен составлять не менее 1. Коэффициент общей (текущей) ликвидности в ООО «Надежда» составляет 1,42.
3. «Потенциал» (отношение выручки по официальной отчетности предприятия к фактической выручке за тот же период) должен быть не менее 30%. По кредитам на срок до 36 месяцев расчет производится за последние 6 месяцев.
Таблица 10
Динамика основных индикаторов финансового состояния ООО «Надежда» 2008 г.
| Показатель | Значение показателя | |||
| 2006 | 2007 | 2008 | Дина-мика | |
| Среднемесячная выручка (К1), тыс. руб. | 30049 | 33321 | 34847 | 4797,75 |
| Доля денежных средств в выручке (К2) | 0,0574 | 0,0339 | 0,0573 | -0,0001 |
| Среднесписочная численность персонала (КЗ) | 225 | 267 | 249 | 24 |
| Степень платежеспособности общая (К4) | 2,5108 | 2,5678 | 2,8849 | 0,3741 |
| Коэффициент задолженности по кредитам (К5) | 0,3755 | 0,4264 | 0,8434 | 0,4678 |
| Коэффициент задолженности другим организациям (Кб) | 0,2721 | 0,2528 | 0,2972 | 0,0251 |
| Коэффициент задолженности фискальной системе (К7) | 1,5110 | 1,4497 | 1,2335 | -0,2775 |
| Коэффициент внутреннего долга (К8) | 0,2116 | 0,2121 | 0,2334 | 0,0218 |
| Степень платежеспособности по текущим обязательствам (К9) | 2,1441 | 2,1453 | 2,3228 | 0,1787 |
| Коэффициент покрытия текущих обязательств ОА (К 10) | 1,2731 | 1,2012 | 1,3773 | 0,1043 |
| Собственный капитал в обороте (К11) | 6325 | 302 | 10953 | 4628,5 |
| Доля собственного капитала в оборотных активах (К12) | 0,0771 | 0,0035 | 0,0983 | 0,0211 |
| Коэффициент финансовой автономии (К13) | 0,5918 | 0,5630 | 0,5688 | -0,0230 |
| Продолжительность оборота оборотных активов, мес. (К14) | 2,7296 | 2,5769 | 3,1993 | 0,4696 |
| Продолжительность
оборота средств
в произв-ве,
мес.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||