Місцеві фінанси
Головним і домінуючим інструментом організації міжбюджетних взаємовідносин в Україні є регульовані доходи.
Регульовані доходи – це доходи, які на пайовій основі розподіляються між усіма ланками бюджетної системи України.
Нормативи відрахувань від регульованих доходів до бюджетів встановлюють (у %) пропорції розподілу цих доходів між різними рівнями бюджетної системи. Нормативи відрахувань від регульованих доходів до бюджетів областей, міст Києва і Севастополя розраховуються Міністерством фінансів України і за поданням Кабінету Міністрів України щорічно затверджуються Верховною Радою в Законі України "Про Державний бюджет". Нормативи відрахувань від регульованих доходів до бюджетів районів у містах, міст районного підпорядкування, сільських і селищних рад затверджуються відповідними міськими та районними радами.
Дотації – кошти, що передаються з Державного бюджету місцевим бюджетам або з місцевих бюджетів вищого рівня місцевим бюджетам нижчого рівня безповоротно для збалансування їхніх доходів і видатків.
Субвенції – кошти, що надаються місцевим бюджетам з Державного бюджету або з місцевих бюджетів вищого півня на фінансування цільових видатків і підлягають поверненню в разі їх нецільового використання.
Субсидії – кошти, які надаються з Державного бюджету місцевим бюджетам або з місцевих бюджетів вищого рівня місцевим бюджетам нижчого рівня на фінансування цільових видатків.
Внески до Державного бюджету України – це кошти, що передаються адміністративно-територіальними одиницями до держбюджету в обсягах, визначених Законом про Державний бюджет України на поточний рік. З 1998 р. в Законі "Про Державний бюджет України на 1998 рік" почав використовуватися такий інструмент, як офіційні трансферти: кошти, що передаються з державного бюджету України до місцевих бюджетів України, та кошти, що передаються до Державного бюджету України з бюджетів областей та міста Києва.
Бюджетні позички надаються з Державного бюджету України місцевим бюджетам України для покриття тимчасових касових розривів у процесі їх виконання; вони підлягають поверненню протягом поточного бюджетного року. З місцевих бюджетів вищого територіального рівня можуть надаватися відповідні позички органам влади територій нижчого рівня.
Міжбюджетні взаєморозрахунки як елемент міжбюджетних взаємовідносин є інструментом перерозподілу фінансових ресурсів між рівнями бюджетної системи в процесі виконання Державного і місцевих бюджетів (рис. 1.2).

Рис. 1.2. Система міжбюджетних відносин
7.3 Міжбюджетні відносини в зарубіжних країнах
Діючі системи бюджетів у зарубіжних країнах може бути згруповано в три основні моделі:
Перша модель ґрунтується на повному розмежуванні окремих податків між різними адміністративними рівнями влади і на закріпленні їх у законодавчому поряд ку за відповідними рівнями системи бюджетів. Така модель частково характерна для США.
Друга модель ґрунтується на зафіксованому в законодавстві пайовому розподілі основних податків між різними адміністративними рівнями влади і на відповідному закріпленні цих часток за рівнями системи бюджетів. Ця модель частково характерна для ФРН. У такий спосіб у цій країні розподіляється податок на додану вартість.
Третя модель характеризується застосуванням різними рівнями влади спільної бази оподаткування. При цьому кожен рівень влади встановлює власну ставку на основі однієї бази оподаткування. Загальна ставка оподаткування, таким чином, є сумою податкових ставок різних рівнів влади. У такий спосіб розподіляється прибутковий податок у Швеції.
З основних інструментів міжбюджетних взаємовідносин у зарубіжних країнах можна виділити такі:
розподіл окремих видів податків між рівнями влади;
пайова участь різних рівнів влади в розподілі доходів від окремих видів податків;
використання різними рівнями влади спільної бази оподаткування й участь у розподілі окремих податків на основі власних ставок оподаткування;
система загальних і спеціальних трансфертів.
Децентралізація бюджетних і податкових повноважень спостерігається і в процесі організації міжбюджетних взаємовідносин у багатьох унітарних та федеративних державах (Італія, Португалія, Франція, ФРН).
7.4 Поняття бюджетних трансфертів та їхнє правове регулювання
Головною ознакою міжурядових фінансових відносин у будь-якій країні є організація та способи переміщення фінансових ресурсів від одного рівня влади до іншого. Основним інструментом такого переміщення ресурсів є система бюджетних трансфертів (рис. 1.3).
| Офіційні трансферти |

|
|
з-за кордону (поточні та капітальні) |
з недержавних джерел (поточні та капітальні) |
|
|
|
 поточні
 капітальні
|
дотації, одержані з державного бюджету дотації, одержані з республіканського бюджету АРК, обласних, міських (міст Києва та Севастополя) бюджетів дотації, одержані з районних та міських бюджетів, крім міст районного підпорядкування кошти, одержані за взаємними розрахунками з Державним бюджетом кошти, одержані сільськими, селищними та міськими (міст районного підпорядкування) бюджетаминадходження коштів з бюджетів нижчих рівнів |
субвенції, одержані з Державного бюджету субвенції, одержані з республіканського бюджету АРК, обласних, міських (міст Києва та Севастополя) бюджетів субвенції, одержані з районних та міських бюджетів, крім міст районного підпорядкування надходження лишків доходів до бюджету АРК, обласних, міських бюджетів надходження лишків доходів до районних та міських бюджетів |
Рис. 1.3. Класифікація бюджетних (офіційних) трансфертів
Бюджетні трансферти – кошти, що передаються з Державного бюджету до місцевих бюджетів або з місцевих бюджетів вищого рівня до бюджетів нижчого рівня (і навпаки) у формі дотацій, субсидій, субвенцій тощо.
Усі бюджетні трансферти поділяються на дві групи, залежно від цільового спрямування коштів:
поточні – грошові допомоги (дотації), які одержують бюджети нижчих рівнів при нестачі доходних джерел, тобто метою надання поточних трансфертів є збалансування цих бюджетів;
капітальні (субвенції) – передбачають цільове використання одержаних коштів і тому безпосередньо впливають на структуру видатків бюджетів, які їх отримують. Цілі , на які спрямовуються субвенції, пов'язані в основному з виконанням органами місцевого самоврядування делегованих державою повноважень.
Згідно із законодавством, доходи місцевих бюджетів України можуть включати дотації, субсидії та субвенції, що надаються з Державного або місцевих бюджетів рад вищого адміністративного рівня до місцевих бюджетів рад нижчого рівня.
Органи державної виконавчої влади, виконавчі органи місцевого самоврядування вищого рівня здійснюють нагляд за дотриманням вимог законодавства, рішень органів влади вищого рівня з питань виконання бюджету відповідними виконавчими органами нижчого рівня. У разі невитрачення у встановлений термін або використання не за цільовим призначенням субвенцій, виділених бюджету нижчого територіального рівня, субсидіювання припиняється, а виділені кошти підлягають поверненню до бюджету, з якого їх було отримано.
За допомогою бюджетних трансфертів вирішуються такі завдання:
досягається збалансування бюджетів, здійснюється активний вплив на структуру видаткової частини;
проводиться вирівнювання бюджетних диспропорцій у розрізі територій країни;
здійснюється фінансування соціально-економічних програм загальнодержавного значення;
місцеве господарство розвивається відповідно до визначених загальнонаціональних пріоритетів.
7.5 Зарубіжний досвід використання бюджетних трансфертів
Трансферти – це узагальнюючий термін, яким у зарубіжних країнах називаються фінансові ресурси, що передаються з бюджету центрального уряду до бюджетів місцевого самоврядування, а також із бюджетів територіальних одиниць вищого адміністративного рівня до бюджетів одиниць нижчого адміністративного рівня, а також у зворотному напрямку.
За рахунок трансфертів у багатьох країнах формується домінуюча частина доходів місцевих органів влади (на Мальті – 98% доходів муніципальних бюджетів, у Румунії – 79, у Латвії – 68, у Словенії – 67, у Великобританії – 77, у Нідерландах – 60%).
У зарубіжних країнах сформувалася розгалужена система трансфертів. Вони є інструментом проведення державної регіональної фінансової політики. За допомогою трансфертів:
здійснюється фінансове вирівнювання;
фінансуються так звані агентські послуги (делеговані повноваження);
забезпечуються послуги місцевої влади на рівні встановлених центральною владою мінімальних соціальних стандартів;
компенсуються втрати окремих громад через додаткові витрати на послуги, якими користуються жителі Інших територіальних колективів. Трансферти поділяються на чотири групи:
розподілені податки;
гранти;
субвенції;
інші.
Гранти поділяються на дві групи:
специфічні гранти (субвенції): мають цільовий характер;
генеральні гранти: не обумовлюються конкретною метою їхнього витрачання.
За сучасних умов у багатьох країнах спостерігається тенденція спрощення системи трансфертів, зменшення чисельності їхніх видів.
Йде процес заміщення спеціальних трансфертів загальними, тобто не обумовленими конкретною метою. Це стало вимогою Європейської хартії про місцеве самоврядування.
У ФРН загальні субсидії надаються на фінансове вирівнювання. Обумовлені субсидії виділяються як федерацією, так і землями на поточні витрати, на допомогу з обслуговування боргів, на соціальні послуги і добробут молоді, на запобігання стихійному лихові, на вдосконалення дорожньої інфраструктури, на утримання шкіл, дитячих садків і лікарень, а також громадських культурних закладів тощо.
Інвестиційні субсидії надаються для розширення дорожньої (транспортної) інфраструктури, для спорудження шкіл та дитячих садків, муніципальних очисних підприємств, житла для студентів, державного житлового фонду.
Значних змін зазнала система трансфертів у ФРН після приєднання східних земель і утворення фонду "Німецька єдність". Ці зміни було спрямовано на переорієнтацію фінансових ресурсів з метою прискорення розвитку східних земель.
ТЕМА 8. ДЕРЖАВНА РЕГІОНАЛЬНА ФІНАНСОВА ПОЛІТИКА ТА ФІНАНСОВЕ ВИРІВНЮВАННЯ
8.1 Державна регіональна фінансова політика: поняття, цілі, завдання
Державна регіональна фінансова політика – це складова державної регіональної економічної політики.
Державна регіональна фінансова політика – це система заходів, що здійснюються центральною владою з метою управління процесом утворення, розподілу, перерозподілу й використання фінансових ресурсів у регіонах та в інших адміністративно-територіальних одиницях.
Головним елементом у системі заходів державної регіональної фінансової політики є систематичне надання центральною владою допомоги владним органам тих територій, котрі не мають достатніх ресурсів для виконання покладених на них функцій.
Цілі державної регіональної фінансової політики:
зближення рівнів соціально-економічного розвитку окремих регіонів;
надання фінансової допомоги територіям, які не мають достатніх ресурсів для виконання покладених на них функцій і обов'язків;
створення умов для надання громадських послуг за єдиними стандартами на всій території країни;
подолання відставання в розвитку соціально-культурної сфери та соціальної інфраструктури в малих містах, селах і селищах;
забезпечення комплексного економічного й соціального розвитку територіальних одиниць;
зменшення й подолання диспропорцій територіального розміщення виробничих потужностей, усунення надмірної концентрації техногенно й екологічно небезпечних виробництв в окремих регіонах;
реструктуризація економічної та соціальної сфери депресивних територій і регіонів першої хвилі індустріалізації;
створення умов для ефективного й раціонального використання природних і ресурсних можливостей територій;
розширення можливостей використання територіальних факторів економічного зростання на основі фінансової автономії місцевої влади, її ініціативи та підприємливості, зміцнення фінансових основ місцевого самоврядування як інституту суспільного розвитку і саморегуляції;
створення умов для розвитку міжкомунального і міжрегіонального співробітництва як фактора підвищення ділової активності в країні.
Основні завдання державної регіональної фінансової політики:
Створення правової бази для реалізації цілей державної регіональної фінансової політики. У законодавчому порядку слід встановити: обов'язком центральної влади є забезпечення єдиних стандартів якості життя на всій території країни.
Визначення на основі об'єктивних критеріїв переліку та класифікації регіонів і територій України. Вищими органами державної влади має бути встановлено перелік регіонів і територій, які потребують фінансової підтримки центральної влади.
Використання нагромадженого у багатьох країнах досвіду організаційних механізмів досягнення цілей державної регіональної фінансової політики. Серед них: територіальне планування, програми соціально-економічного розвитку регіонів, створення міжнародних регіонів економічного співробітництва, надання територіям особливого економічного статусу (вільних, спеціальних, офшорних, торгових зон, зон прикордонного співробітництва та преференцій), технополісів і технопарків, організація міжкомунальних і міжрегіональних горизонтальних об'єднань та їхніх різноманітних асоціацій, підготовка кадрів для місцевої влади.
Запровадження і використання арсеналу фінансових інструментів досягнення цілей ДРФП. Це спеціальні бюджетні режими для місцевої влади, преференції, кредити, податкові пільги й повне звільнення від оподаткування підприємств, які сприяють розширенню зайнятості в депресивних регіонах, зменшення процентних ставок за позиками, зниження орендної плати за користування приміщеннями та земельними ділянками, надання земельних ділянок під нове будівництво безкоштовно. Це також створення сприятливих умов для розвитку дрібного бізнесу.
8.2 Поняття вертикальних і горизонтальних дисбалансів та фінансового вирівнювання
Вертикальні фіскальні дисбаланси – це невідповідність між обсягами фінансових ресурсів того чи іншого рівня влади, регіонального або місцевого, і обсягами завдань та обов'язків, які на нього покладаються в процесі розподілу компетенції між центральною, регіональною і місцевою владами.
Вертикальний фіскальний дисбаланс означає недостатність фінансових ресурсів певного рівня влади для забезпечення громадських і державних послуг у межах його завдань.
Вертикальні фіскальні дисбаланси можна усунути кількома шляхами:
центральна влада або влада вищого територіального рівня може взяти частину обов'язків із надання державних і громадських послуг і тим самим зменшити коло обов'язків того рівня влади, в якого виник вертикальний фіскальний дисбаланс;
запровадження тим рівнем влади, який має вертикальний фіскальний дисбаланс, додаткових податків;
передача центральною владою частини своїх податків територіальному рівню влади, що має такий дисбаланс;
за рахунок надання центральною владою грантів, субсидій та інших трансфертів.
Горизонтальний фіскальний дисбаланс – це невідповідність між обсягами фінансових ресурсів однієї або кількох територіальних одиниць одного рівня обсягу завдань, які на них покладаються і які забезпечуються іншими територіальними одиницями цього рівня.
Горизонтальний фіскальний дисбаланс виникає тоді, коли:
одна або кілька територій того ж рівня не мають достатніх фінансових ресурсів для надання державних громадських послуг в обсягах, що надаються іншими територіями відповідно до певних стандартів;
існують так звані бідні і багаті території;
деякі території мають більші потреби, ніж інші;
існує більш висока вартість державних і громадських послуг у межах одних територій порівняно з іншими.
Горизонтальні фіскальні дисбаланси можна усунути вищими податковими ставками в межах відповідних територій. Але це буде несправедливо стосовно населення цих територій. Тому держава зобов'язана долати такі дисбаланси в рамках політики фінансового вирівнювання.
Фінансове вирівнювання – це процес усунення вертикальних і горизонтальних дисбалансів. У процесі фінансового вирівнювання здійснюються заходи з перерозподілу фінансових ресурсів як між ланками системи бюджетів по вертикалі, так і між так званими бідними і багатими територіями по горизонталі (рис. 1.4).
Мета фінансового вирівнювання – перерозподіл фінансових ресурсів на користь тих владних рівнів, котрі мають вертикальні й горизонтальні фіскальні дисбаланси, з метою їх усунення.
|
|
| Республіканський бюджет АРК |
|
|
| Обласні бюджети |
| Районні бюджети |
| Бюджети територіальних громад |
 Державний
бюджет України
 Бюджети
міст Києва
та Севастополя

Рис. 1.4. Напрямки фінансового вирівнювання (бюджетного регулювання)
8.3 Об'єктивна необхідність фінансового вирівнювання
Необхідність запровадження в Україні фінансового вирівнювання зумовлена рядом об'єктивних причин:
Це нерівномірність територіального розміщення продуктивних сил, яка зумовлює диференціювання податкової бази регіонів та територій України. Причому, як свідчить досвід, диференціація податкової бази зростає. Зміщуються центри її розміщення. Порівняно зменшується роль традиційних індустріальних областей і зростає значення столиці держави. Ще більш занепадає податкова база аграрних регіонів України.
Необхідність фінансового вирівнювання зумовлюється значною диференціацією обсягів витрат у сфері надання державних і громадських послуг та цін на ці послуги. З урахуванням екологічної забрудненості більш високі витрати на ці послуги несуть східні регіони України та регіони зони Чорнобильської катастрофи. Зростає ціна таких послуг у столиці держави та в інших великих міських агломераціях.
Гарантовані Конституцією України соціально-економічні права громадян України зумовлюють проведення центральною владою ефективних заходів із забезпечення єдиних стандартів державних і громадських послуг на всій території держави. Сьогодні такі стандарти не розроблено і вони не забезпечуються. Внаслідок цього сформувався й поглиблюється розрив у рівнях життя в окремих регіонах України, в міській і сільській місцевостях.
Необхідність фінансового вирівнювання зумовлюється потребами передачі від центральної влади на місцевий рівень значної частини видатків, не властивих для її конституційних функцій. Такі видатки більш ефективно здійснюватимуться на місцевому рівні. Це стосується видатків з фінансування освіти, культури, охорони здоров'я, фізкультури і спорту та деяких інших.
Необхідність фінансового вирівнювання зумовлено і так званими зовнішніми ефектами соціальних виплат. Це означає, що послугами, які фінансуються з бюджету однієї адміністративно-територіальної одиниці, користуються і жителі інших територіальних одиниць, але їхні владні органи при цьому не несуть ніяких витрат.
8.4 Правові засади й організація бюджетного вирівнювання в Україні
Перерозподіл фінансових ресурсів у системі бюджетів держави здійснюється в рамках регулювання доходів бюджетів.
Правова основа регулювання доходів бюджетів в Україні має досить загальний характер.
Основними інструментами, за допомогою яких здійснюється регулювання доходів бюджетів, є:
власні та закріплені доходи;
регульовані доходи;
нормативи відрахувань від регульованих доходів;
дотації та субвенції;
міжбюджетні взаєморозрахунки.
Головним інструментом збалансування доходів бюджетів є регульовані доходи, частка яких у податкових надходженнях зведеного бюджету України сягає 80 відсотків.
З Державного бюджету України до бюджету Автономної Республіки Крим, бюджетів областей, міст Києва і Севастополя може передаватися частина доходів як процентні відрахування від загальнодержавних податків, зборів і обов'язкових платежів, що справляються на даній території, або дотацій і субвенцій. Розмір цих відрахувань затверджується Верховною Радою України в Законі "Про Державний бюджет України" на відповідний рік з урахуванням економічного, соціального, природного й екологічного стану відповідних територій.
Вказані ресурси передаються на основі необхідних техніко-економічних обґрунтувань, статистичних даних про економічний, соціальний і екологічний стан відповідних територій, розрахунків необхідних витрат для вирівнювання їхнього розвитку, інформації про урядові та регіональні програми подолання різниці в розвитку адміністративно-територіальних одиниць та інших даних.
Мінімально необхідні видатки бюджетів сільських і селищних рад, бюджетів районів та міст – видатки, що обчислюються за єдиними або груповими мінімальними соціальними, фінансовими нормативами і нормативами, встановленими вищим органом виконавчої влади на основі чинних законодавчих актів, з урахуванням індексу інфляції в межах фінансових можливостей держави та відповідних адміністративно-територіальних одиниць.
Показником оцінки доходної бази територій, згідно із Законом України "Про місцеве самоврядування в Україні" від 21.05.1997р., є рівень "мінімальних соціальних потреб", який гарантується державою. Якщо ж власних доходів у місцевому бюджеті для забезпечення цього рівня недостатньо, держава надає органу місцевого самоврядування відповідну фінансову допомогу. У разі перевищення доходів бюджету для задоволення цих потреб держава вилучає надлишок коштів до Державного бюджету згідно із Законом "Про Державний бюджет". Проте поняття мінімальні соціальні потреби не може бути прийнятним. Ці потреби на практиці визначити неможливо.
8.5 Зарубіжний досвід фінансового вирівнювання
У зарубіжній практиці склалося кілька основних форм фінансового вирівнювання:
вертикальне фінансове вирівнювання;
горизонтальне фінансове вирівнювання;
вирівнювання доходів місцевих органів влади;
вирівнювання видатків цих органів влади.
Методи фінансового вирівнювання – це способи його здійснення на основі використання таких інструментів, як:
фонди фінансового вирівнювання (еквалізаційні фонди);
загальні та спеціальні трансферти;
внески територій;
розподілені й передані податки та інші.
Основні види систем фінансового вирівнювання:
Перша з них ґрунтується на тому, що необхідні для фінансового вирівнювання ресурси акумулюються в бюджеті центрального уряду, а потім перерозподіляються на користь окремих територій, які потребують допомоги.
Друга система фінансового вирівнювання ґрунтується на засадах самофінансування, тобто необхідні для вирівнювання ресурси акумулюються в спеціальних фондах самими територіями без участі бюджету центрального уряду.
Такі системи характерні для горизонтальної форми вирівнювання в окремих країнах.
Швеція
Тут система фінансового вирівнювання дістала назву системи Робіна Гуда. Автори дослідження "Місцеве самоврядування у Швеції" зазначають, що потреби в комунальних послугах і місцеві умови для їх надання в різних комунах неоднакові. Є залежність між віковою структурою населення і рівнем потреб у послугах. Висока частка дітей дошкільного віку і високий рівень зайнятості населення жіночої статі збільшує потребу в дошкільних закладах. Велика кількість дітей шкільного віку вимагає збільшення місць у школах. Збільшення чисельності громадян похилого віку спричиняє додаткову потребу в закладах для таких людей.
Затрати на комунальні послуги відрізняються також у комунах залежно від географічних та кліматичних умов. Малозаселені райони вимагають більших затрат. Водночас висока густота населення спричиняє додаткові витрати. Усі ці та інші фактори приводять до того, що комуни зобов'язані здійснювати неоднакові витрати.
У той же час комуни мають і неоднакові доходи: одні – більші, інші – менші. Це пов'язано з різною доходною базою, яку вони самостійно оподатковують. Для визначення рівня можливостей кожної комуни щодо формування її доходів шведські економісти використовують кілька показників:
середнъокомуналъну податкоспроможність – розраховується шляхом поділу суми доходів, котрі підлягають комунальному оподаткуванню по всій країні, на загальну кількість жителів держави;
податкоспроможність окремої комуни – визначається шляхом поділу суми доходів в окремій комуні, що підлягає її комунальному оподаткуванню, на кількість жителів цієї комуни.
Таким чином, одні комуни мають більшу податкоспроможність, ніж середньокомунальна, інші – меншу.
Основні фактори, що впливають на цей показник, такі:
частка населення, яка працює;
рівень доходів населення;
вікова структура населення;
господарська структура;
структура забудови комуни та ін.
Податкоспроможність кожної комуни визначає її можливості фінансувати витрати на надання громадських послуг. Отже, з одного боку, в кожній комуні складаються різні обсяги витрат, з другого – різні можливості щодо фінансування їх. Фінансове вирівнювання зводиться до того, що вирівнюються можливості комун фінансувати ці витрати і вирівнюються самі витрати. Це означає: вирівнюються їхні доходи й видатки. За інших умов, вважають у Швеції, зростав би розрив між рівнями розвитку окремих комун з усіма негативними наслідками.
Нову систему фінансового вирівнювання у Швеції прийнято риксдагом (парламентом) восени 1995 р. і введено з 1996 р. Система побудована таким чином, що вирівнювання здійснюється виключно за рахунок фінансових ресурсів самих комун, тобто на засадах самофінансування. До цього фінансове вирівнювання здійснювалося за рахунок субсидій із бюджету центрального уряду. З 1996 р. державні субсидії використовуються для загальної фінансової підтримки місцевого самоврядування, а також для регулювання відносин комун і ландстингів (губерній).
Фінансове вирівнювання здійснюється у два етапи:
Вирівнювання доходів. Середньокомунальну податкоспроможність по Швеції визначено в обсязі 100 тис. шведських крон. Це середній доход на одну людину по країні, що підлягає комунальному оподаткуванню. Комуни, які мають середній доход на одного жителя менше 100 тис. крон, отримують субсидію. Ті, доход котрих становить більше 100 тис. крон на одну людину, сплачують внески до фонду субсидій. Розміри субсидій і внесків розраховуються як різниця між середньокомунальною податкоспроможністю по Швеції і власною податкоспроможністю кожної комуни, помноженою на чисельність жителів комуни, а також на попередньо встановлену податкову ставку ( до 1998 р. цю ставку було визначено в обсязі 95% від середньої комунальної податкової ставки, яка склалася в 1995 році).
Вирівнювання витрат на більшість видів послуг, що надаються комунами. Визначено сфери діяльності, котрі враховуються при вирівнюванні витрат, а також фактори, що впливають на рівень цих витрат (див. таблицю). Комуни, які мають високі структурні витрати, отримують субсидії. Ті, що мають малі структурні витрати, роблять внески до спільної каси субсидій. Вказані в таблиці 1.5 фактори лежать в основі розрахунків відповідних доплат чи відрахувань, котрі здійснюються на основі індексів.
Таблиця 1.5 Сфери діяльності, які враховуються при вирівнюванні витрат, і фактори, що впливають на рівень витрат у Швеції
| Сфера діяльності | Фактор |
| Комуни | |
| Дитячі дошкільні заклади | Вікова структура, рівень зайнятості батьків, податкоспроможність і густота населення |
| Заклади з догляду за людьми похилого віку | Вікова структура, співвідношення чоловіків і жінок, професійна структура, рівень спільного проживання, малозаселені райони |
| Дев'ятирічна школа | Вікова структура, малозаселені райони, рідна мова |
| Гімназія | Вікова структура, форми проживання (пансіон), вибір програм навчання |
| Турбота про сім'ю та особистість | Матері-одиначки з дітьми у віці до 15 років, переїзди, іноземні громадяни (за винятком вихідців із країн Північної Європи), громадяни Фінляндії, щільність забудови |
| Водопостачання і система каналізації | Низька щільність забудови, геологічні особливості |
| Вулиці та дороги | Ступінь зносу, зумовлений інтенсивністю дорожнього руху та кліматичними особливостями |
| Забезпечення зайнятості і розвиток господарства | Безробіття |
| Затрати на будівництво, утримання та опалення | Індекс, який розраховується на основі зміни витрат |
| Додаткові витрати малозаселених районів: адміністративно-рятувальна служба тощо | Чисельність населення, його густота, ступінь наявності районів щільного заселення |
| Зменшення чисельності населення | Скорочення чисельності населення протягом останніх 10 років |
| Дефіцит населення | Чисельність населення в радіусі ЗО чи 90 км |
| Додаткові виплати у зв'язку з несприятливими кліматичними умовами | Очікувані додаткові витрати |
| Ландстинги | |
| Охорона здоров'я включно з профілактикою | Вікова структура населення, середня тривалість життя, проживання одинаком, малозаселені райони |
| Вищі навчальні заклади | Кількість зарахованих студентів |
| Додаткові виплати у зв'язку з несприятливими кліматичними умовами | Очікувані додаткові витрати |
| Комуни і ландстинги | |
| Громадський транспорт | Густота населення, один чи кілька адміністративних центрів, розрідженість |
Формула вирівнювання – це математична модель, яка зумовлює розміри доплати відповідній території чи її внесків на основі об'єктивних факторів і критеріїв.
У Швеції формула вирівнювання складається з двох частин, одна з яких давала можливість розрахувати гарантовану податкову базу комуни, а інша – розмір трансферту для забезпечення цієї бази.
Формула розрахунку гарантованої податкової бази :
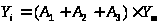 ,
де:
 – гарантована
податкова база
на душу населення
 комуни;
 – середній
по країні доход,
котрий підлягає
оподаткуванню
на душу населення;
 – коефіцієнти,
що коригують
податкову базу
у зв'язку із
різним рівнем
бюджетних
потреб територій.
( відображає
загальний
рівень питомих
витрат місцевої
влади. Показник
коливається
від 1 до 1,57.
 – віковий
фактор, вводиться
для вирахування
демографічних
особливостей
територій. Крім
того, він є
показником
ініціативності
місцевої влади.
Його величина
тим більша, чим
більші подушні
бюджетні витрати
комуни відповідно
до середнього
рівня по країні.
Коефіцієнт
може бути як
додатним, так
і від'ємним, що
є негативною
оцінкою місцевої
влади за слабку
активність.
 – буферний
коефіцієнт,
компенсує
скорочення
податкової
бази внаслідок
зменшення
чисельності
населення
території.)
Розмір трансферту розраховується за формулою:
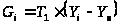 ,
де:
 – трансферт
на душу населення
комуни;
 – встановлена
місцевими
органами влади
податкова
ставка;
– гарантована
податкова база
на душу населення
комуни;
 – доход, що
підлягає
оподаткуванню
в
комуні. Право
на отримання
вирівнювальних
трансфертів
у Швеції мають
комуни з податковою
спроможністю
на рівні менш
ніж 95 % від середньокомунальної
по країні. Внески
роблять комуни
з податкоспроможністю
понад 110 % від
середньокомунальної
по Швеції.
ТЕМА 9. УПРАВЛІННЯ МІСЦЕВИМИ ФІНАНСАМИ
9.1 Місцеві фінансові органи: види, функції
Компетенція місцевих органів влади – це коло повноважень, якими вони наділяються законом для виконання покладених на них функцій.
В Україні є два основних види місцевих фінансових органів (табл. 1.6).
Таблиця 1.6 Система управління місцевими фінансами
| Елементи системи | Структура елементів системи |
| Компетенція місцевих органів влади в галузі фінансів | Складання,
затвердження
й виконання
бюджету; бюджетний
процес;
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |