Оподаткування сільськогосподарських товаровиробників в сучасних умовах розвитку економіки України
- зниженням запасу коефіцієнту фінансової незалежності до нижної границі нормативу (>0,5);
- виконанням нормативу фінансової стійкості ;
- нестачею з власних оборотних коштів, оскільки весь власний капітал є забезпеченням необоротних активів;
Рентабельності активів та власного капіталу в ТОВ “УНІРЕМ-АГРО” за 2002 –2004 роки характеризується зниженням всіх показників рентабельності у 2003 році на 20–60% при різкому рості валюти балансу та стабілізацією досягнутих рівней рентабельності 2003 року і в 2004 році при додатковому невеликому рості валюти балансу.
При цьому досягнуті рівні рентабельності 2004 року становлять :
рентабельність активів по валовому прибутку – 6,8%;
рентабельність власного капіталу по валовому прибутку – 12,93%;
що на рівні альтернативної прибутковості капіталу по депозитним ставкам банків (12 –14 %) робить підприємство інвестиційно привабливим, хоча період окупності власного капіталу становить 8,7 років, що привабливо тільки для довгострокових інвестицій.
Стан показників ділової активності в ТОВ “УНІРЕМ-АГРО” за 2002 –2004 роки характеризується :
різким підвищенням строків оборотності агрегатів активів та пасивів у 2003 році в 2-3 рази при різкому зростанні валюти балансу, що характеризує зниження темпів ділової активності;
реалізацією у 2004 році більш швидкої оборотності основних агрегатів балансу та ліквідація різкого росту кредиторської заборгованості переходом на видачу векселів;
Показники використання активів та основних засобів в ТОВ “УНІРЕМ-АГРО” за 2002 –2004 роки характеризується: зниженням практично в 2 рази рівней фондовіддачі основних засобів в виручку та рівня трансформації активів у виручку від реалізації продукції з рівня 0,45 –0,58(2002 рік) до 0,24-0,35 (2004 рік), що характеризує екстенсивний шлях розвитку підприємства; низким рівнем зносу основних фондів (11-16%) при різкому їх оновленні на 57,5 % у 2003 році, тобто основні фонди характеризуються як нові( при зносі до 25%).
Рівень характеристик фінансової стійкості по покриттю запасів в ТОВ “УНІРЕМ-АГРО” за 2002 –2004 роки свідчить про кризисну нестачу власного капіталу та довгострокових банківських кредитів для покриття запасів, що загрожує кризовим фінансовим станом при сбоях в реалізації продукції.
Сумарне процентне навантаження податків в собівартості на чистий прибуток зросло з 4,7% у 2002 році до 6,6% у 2004 році, в основному за рахунок зборів в пенсійний фонд із зростаючого фонду оплати праці найманих праців-ників.
Процентне навантаження фіксованого сільгоспподатку в собівартості на чистий прибуток становить від 1,0 до 1,5% від чистого прибутку.
Розділ 3. Шляхи вдосконалення механізму оподаткування сільськогосподарських підприємств
3.1 Динаміка структурної долі фіксованого сільськогосподарського податку в податкових надходженнях по ДПІ в м.Дніпродзержинську та по Дніпропетровській області
В табл.3.1 наведені статистичні результати аналізу надходжень до місцевих бюджетів у 2004 році по Дніпропетровській області, в якій динаміка загаль-ної чисельності платників податків у 2002 –2004 роках становить:
а) В Дніпропетровській області :
зареєстрованих платників податків – юридичних осіб – 60 431 у 2002 році та 58890 у 2004 році;
з них фактично сплачували податки (юридичні особи) – 40 772 у 2002 році та 44874 у 2004 році;
зареєстрованих платників податків – фізичних осіб(підприємців) –
124 698 у 2002 році та 93 326 у 2004 році;
з них фактично сплачували податки (фізичні особи- підприємці) – 109070 у 2002 році та 73 762 у 2004 році;
б) В ДПІ у м.Дніпродзержинську :
зареєстрованих платників податків – юридичних осіб – 4 139 у 2002 році та 3 257 у 2004 році;
з них фактично сплачували податки (юридичні особи) – 2 791 у 2002 році та 1 493 у 2004 році;
зареєстрованих платників податків – фізичних осіб(підприємців) – 11473 у 2002 році та 10 011 у 2004 році;
з них фактично сплачували податки (фізичні особи- підприємці) – 10744 у 2002 році та 6 875 у 2004 році;
Станом на 01.01.2005 року в Дніпропетровській області зареєстровано 3021 сільськогосподарський суб”єкт підприємницької діяльності, який вико-ристовує спрощену систему оподаткування – фіксований сільськогосподарсь-кий податок (або 5,14 % від загальної чисельності СГД-юросіб в області).
Якщо ставки земельного податку з одного гектара сільськогосподарських угідь установлено ч. 1 ст. 6 Закону „Про плату за землю” у відсотках від їх грошової оцінки у розмірах:
– для ріллі, сіножатей, пасовищ – 0,1 %;
– для багаторічних насаджень – 0,03 %,
То ставки фіксованого сілськогосподарського податку з одного гектара сільськогосподарських угідь установлено Законом „Про фіксований сільсько-господарський податок” у відсотках від їх грошової оцінки у розмірах:
– для ріллі, сіножатей, пасовищ – 0,15 %;
– для багаторічних насаджень – 0,09 %.
Таким чином ФСП, аналогічно земельному податку, має природу рент-ного податка з нормативної родючості сільськогосподарських угідь та погли-нає в собі земельний податок, як одну - дві третини від ФСП.
Станом на 01.02.2005 року по Дніпропетровській області 406 СГД мали недоїмку по фіксованому сільськогосподарському податку на загальну суму (-1 576 366 грн.), а інші СГД мали сумарну переплату по ФСП на суму (+888 594 грн.).
Нарахована сума ФСП за 2004 рік становить по області 9 025,13 тис.грн., загальна фактично зібрана у місцеві бюджети сума ФСП у Дніпропетровській області за 2004 рік склала – 8 781,13 тис.грн., що при загальній сумі надход-жень до місцевих бюджетів області у 2004 році - 776 627,02 тис.грн. становить структурну долю 1,13%. Надходження ФСП до ДПІ у м.Дніпродзержинську становили 3,44 тис.грн., а надходження ФСП до МДПІ у Криничанському районі, де діє сільськогосподарська дільниця (смт. Адамівна) досліджуємого ТОВ “УНІРЕМ-АГРО”, становить 546,93 тис.грн..
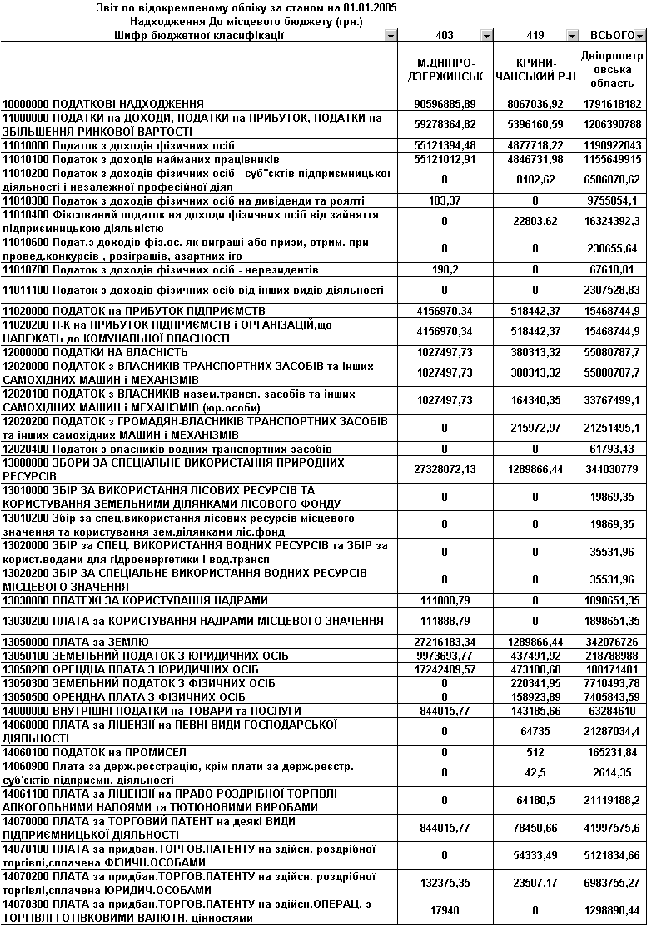
Таблиця 3.1
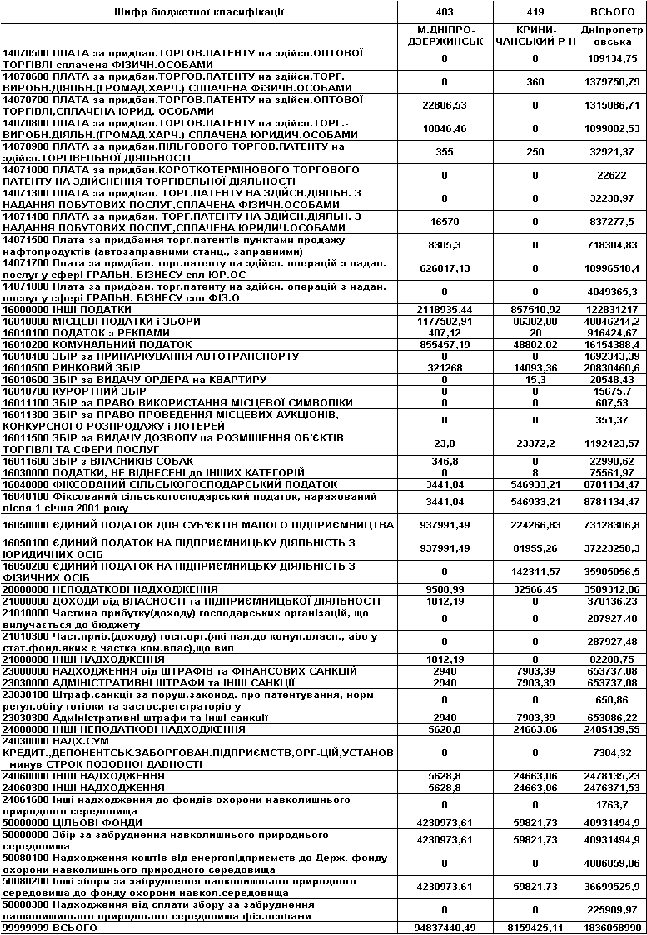
В табл.Ж.1, Ж.2 Додатку Ж наведені статистичні таблиці по плановій мобілізації податків у розрізі структури податків, територіального розподілу по Дніпропетровській області та розподілу в Державний бюджет України і місцеві бюджети.
Планова сума фіксованого сільськогосподарського податку на 2005 рік по Дніпропетровській області складає 8 941,33 тис.грн., при цьому 100% цього податку у 2005 році надходить до місцевих бюджетів.
Планова сума доходів місцевих бюджетів Дніпропетровської області на 2005 рік складає 2 055 203,42 тис.грн., планова сума доходів держбюджету з Дніпропетровської області становить 3 990 965,4 тис.грн..
Таким чином, структурна доля ФСП в місцевих бюджетах Дніпропетров-ської області на 2005 рік складає 0,435% , а доля ФСП у зведеному бюджеті Дніпропетровської області зовсім незначна та складає 0,147%.
З погляду податкової адміністрації витрати на окреме адміністрування такої незначної суми фіксованого сільськогосподарського податку з врахуванням “тонкощів” контролю та перевірок є недоцільним.
Розглянемо ефективність фіксованого сільгоспподатку з погляду сільгоспвиробника.
В додатку І викладенаеконометрична модель розрахунку прибутку сіль-госппідприємства та сумарного податкового навантаження при різних моделях оподаткування :
стандартна схема оподаткування +ПДВ;
схема оподаткування при єдиному налогу 6% від чистого валового доходу + ПДВ;
спрощена схема податкування сільгоспвиробників фіксованим сільськогосподарським податком (ФСП) + ПДВ;
3.2 Порівняльний аналіз загального порядку оподаткування та впливу продовження існування фіксованого сільськогосподарського податку на ефективність роботи сільгоспвиробника (на прикладі ТОВ “УНІРЕМ-АГРО”)
Для виявлення ефективності застосування фіксованого сільгоспподатка для сільгоспвиробника проведемо модельний економетричний аналіз на ПЕОМ (програмне середовище “електронних” таблиць EXCEL-2000) результатів фі-нансової діяльності ТОВ “УНІРЕМ-АГРО” в 2002 – 2004 р.р. при застосуванні :
а) Вихідного варіанту № 1 (Додаток І):
– сплати фіксованого сільгоспподатку незалежно від результатів діяльності (рентна плата з сільгоспугідь);
- сплата всіх додаткових податків (за забруднення навколишнього середовища, зборів в пенсійно-соціальні фонди) з валового операційного доходу (стаття - інші витрати);
б) Варіант стандартного оподаткування № 2 (Додаток І):
- сплата податку на отриманий валовий прибуток за ставкою 25% взалежності від результатів діяльності;
- сплата всіх податків та зборів (податок на землю, за забруднення навколишнього середовища, зборів в пенсійно-соціальні фонди) за рахунок валових витрат в собівартості;
в) Варіант сплати єдиного податку 6% +ПДВ (№ 3) (Додаток І):
- сплата єдиного податку на валовий дохід по ставці 6% в залежності від результатів діяльності;
- сплата всіх додаткових податків та зборів (зборів в пенсійно-соціальні фонди за найманих працівників) за рахунок операційного доходу (стаття - інші витрати);
В табл.3.2, 3.3 наведені результати моделювання фінансових результатів діяльності ТОВ “УНІРЕМ-АГРО” за модельними варіантами № 2 та № 3, варіант № 1 є фактичними результатами оподаткування ФСП.Таблиця 3.2
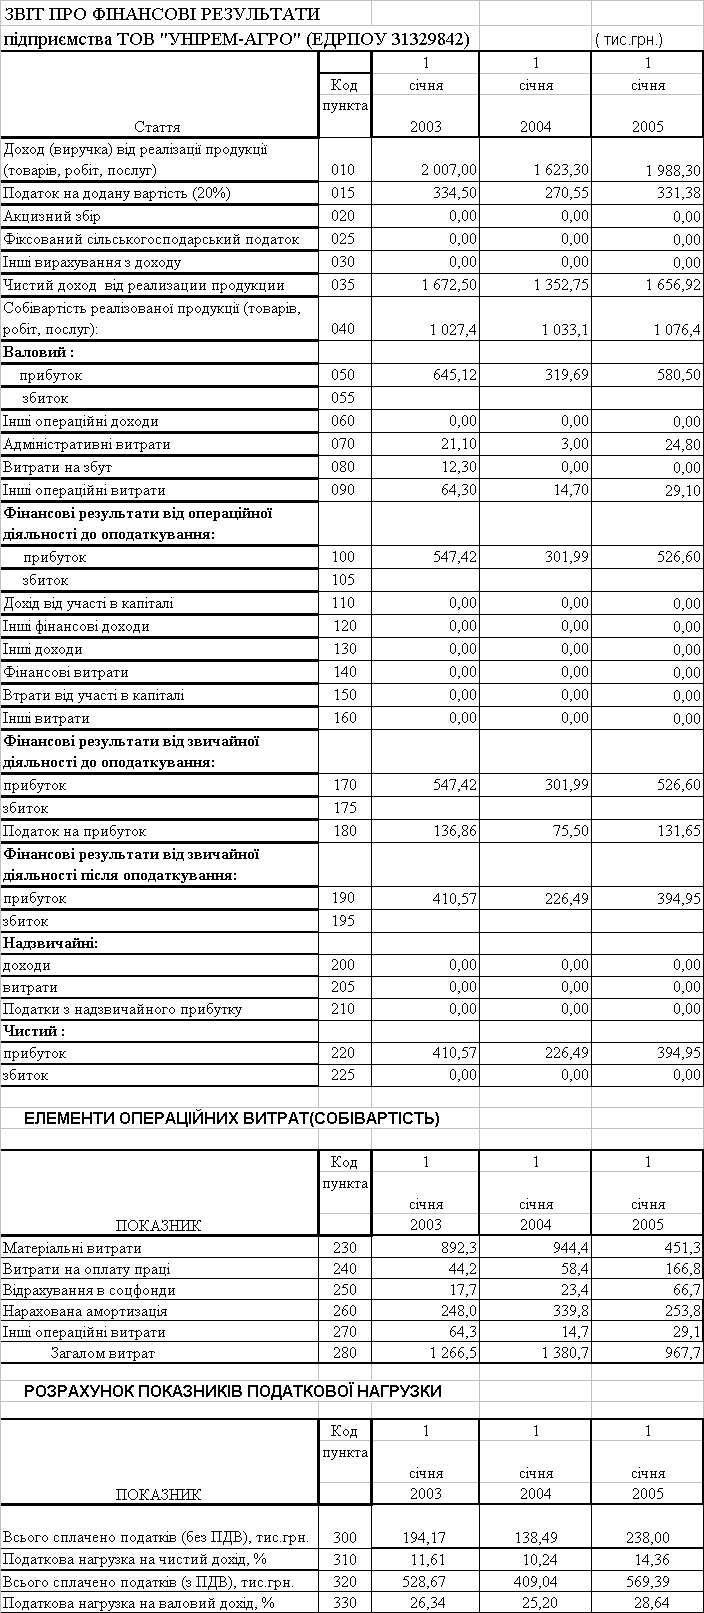
Моделювання фінансових результатів ТОВ “УНІРЕМ-АГРО” при стандартній схемі сплаті податку на прибуток та сплаті податків на землю і зборів в пенсійно-соціальні фонди (№ 2)
Таблиця 3.3
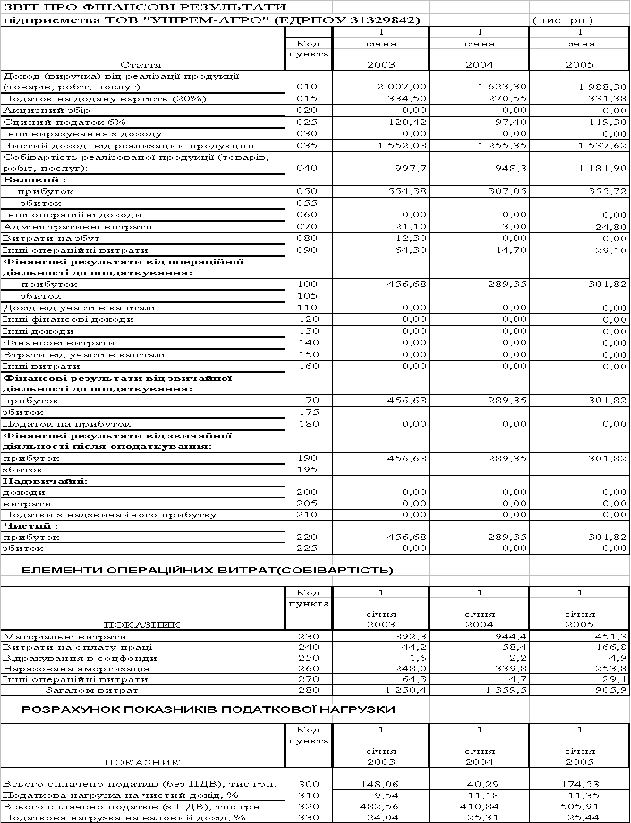
Моделювання
фінансових
результатів
ТОВ “УНІРЕМ-АГРО”при
схемі сплаті
єдиного податку
6%+ПДВ та сплаті
зборів в
пенсійно-соціальні
фонди (№ 3)
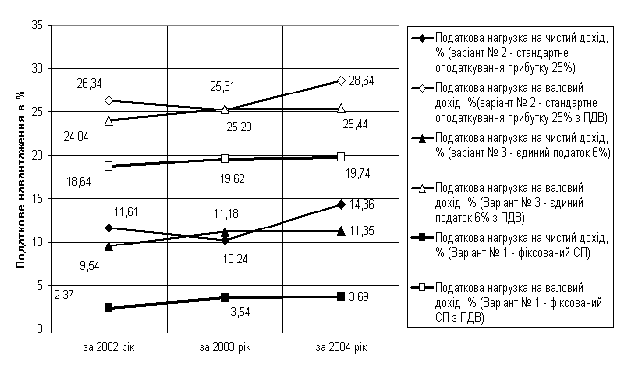
На
рис.3.1 наведені
результати
порівняльного
аналізу ефективності
застосування
для сільгоспвиробника
варіанту
оподаткування
за фіксованим
сільгоспподатком
та за модельними
варіантами
№ 2 та №3 (табл.3.2,
3.3).
Рис.3.1 Порівняльний аналіз податкового навантаження на чистий прибуток та валовий дохід при схемах оподаткування ТОВ “УНІРЕМ-АГРО” за варіантами № 1 (фіксований СП +ПДВ), № 2 (стандартне оподаткування прибутку+ПДВ) та № 3 (єдиний податок 6%+ПДВ)
Як показує аналіз графіків рис.3.1, при моделюванні схеми стандартного оподаткування діяльності ТОВ “УНІРЕМ-АГРО”(варіант №2) податкова нагрузка на валовий дохід становитиме (з врахуванням ПДВ) :
- 25,2% - 28,6%;
При моделюванні схеми єдиного податку 6%+ПДВ оподаткування діяльності ТОВ “УНІРЕМ-АГРО”(варіант № 3) податкова нагрузка на валовий дохід становитиме (з врахуванням ПДВ):
- 24,0 % - 25,4% (тобто на 1,2 –3,2% менше, ніж при стандартному оподаткуванні);
При фактично використовуємій схемі фіксованого сільськогосподарсь-кого податку при оподаткуванні діяльності ТОВ “УНІРЕМ-АГРО”(варіант №1) податкова нагрузка на валовий дохід становить (з врахуванням ПДВ):
- 18,6 % - 19,6% (тобто на 6,6 – 9,0% менше, ніж при стандартному оподаткуванні);
Враховуючи, що чистий дохід в ТОВ “УНІРЕМ-АГРО” при оподаткуванні за схемою фіксованого СП становить 28,1%(2002) – 20,9%(2004) від валового доходу, можна констатувати, що одна третина чистого доходу в ТОВ “УНІРЕМ-АГРО” реалізується за рахунок застосування спрощеної системи фіксованого сільськогосподарського податку та запезпечує стійку прибуткову та вискорентабельну роботу сільськогосподарського підприємства.
Таким чином, продовження Верховною Радою України дії спрощеної форми оподаткування – Закону України “Про фіксований сільськогосподар-ський податок” – з 2005 до 2009 року слід класифікувати як вагомий вклад в підтримку розвитку вітчизняних сільгоспвиробників та сільського господарства України.
Висновки
Предметом дослідження дипломної роботи була оцінка ефективності ро-боти сільгоспвиробників при переході на спрощене оподаткування сільгоспви-робників у вигляді інтегрального фіксованого сільськогосподарського податку (ФСП). Фіксований сільськогосподарський податок сплачується в рахунок та-ких податків і зборів (обов'язкових платежів):
- податку на прибуток підприємств;
- плати (податку) за землю;
- податку з власників транспортних засобів та інших самохідних машин і механізмів;
- комунального податку;
- збору за геологорозвідувальні роботи, виконані за рахунок державного бюджету;
- плати за придбання торгового патенту на здійснення торговельної діяль-ності;
- збору за спеціальне водокористування.
Інші податки та збори (обов'язкові платежі), визначені Законом України "Про систему оподаткування", сплачуються сільськогосподарськими товарови-робниками в порядку і розмірах, визначених законодавчими актами України.
Якщо ставки земельного податку з одного гектара сільськогосподарських угідь установлено ч. 1 ст. 6 Закону „Про плату за землю” у відсотках від їх грошової оцінки у розмірах:
– для ріллі, сіножатей, пасовищ – 0,1 %;
– для багаторічних насаджень – 0,03 %,
то ставки фіксованого сілськогосподарського податку з одного гектара сільськогосподарських угідь установлено Законом „Про фіксований сільсько-господарський податок” у відсотках від їх грошової оцінки у розмірах:
– для ріллі, сіножатей, пасовищ – 0,15 %;
– для багаторічних насаджень – 0,09 %.
Таким чином ФСП, аналогічно земельному податку, має природу рентно-го податка з нормативної родючості сільськогосподарських угідь та поглинає в собі земельний податок, як одну - дві третини від ФСП.
Проведений в дипломній роботі аналіз фінансового стану, ділової актив-ності та податкового навантаження в сільськогосподарському підприємстві ТОВ “УНІРЕМ-АГРО”, що сплачує фіксований сільськогосподарський податок, за 2002 – 2004 роки показав, що його економічні параметри є наступними:
статутний капітал займає долю 45,1%(2002) – 24,2%(2004) в структурі джерел (пасивів) та відіграє суттєву роль в діяльності підприємства;
практично половину основних джерел в пасивах займає власний капітал, тобто статутний +додатковий накопичений за роки роботи капітал, доля якого становить:
а) 76,2% пасивів в 2002 році, цілком вкладений в необоротні активи, які займають долю 77,75% в балансі активів;
б) 48,4% пасивів в 2003 році, цілком вкладений в необоротні активи, які займають доля 67,6% в балансі активів;
в) 52,6% пасивів в 2004 році, цілком вкладений в необоротні активи, які займають долю 67,3% в балансі активів;
негативним є факт повної відсутності власного оборотного капіталу, оскільки весь власний капітал імобілізований в необоротних активах;
також негативним фактом є вкладення частини залученого позикового капіталу в необоротні активи, що може створювати проблеми з платоспроможністю підприємства при поверненні позичених коштів;
у 2002 –2003 роках при загальному рості валюти балансу на +78,9 % (з 3,71 млн.грн. до 6,63 млн.грн.), власний капітал зріс на + 13,6 % (з 2,823 млн.грн. до 3,208 млн.грн.) за рахунок прибутку 2003 року в 0,38 млн.грн. та переведення всієї суми прибутку 2002 року в статутний та резервний капітали;
у 2003 –2004 при продовженні загального росту валюти балансу на + 4,24 % (з 6,63 млн.грн. до 6,91 млн.грн.), власний капітал зріс на -13,3 % (з 3,2 млн.грн. до 3,63 млн.грн.) за рахунок прибутку в 0,426 млн.грн. та переведення всього прибутку 2003 року в 0,38 млн.грн. в резервний капітал;
у 2002 –2004 роках структурна доля довгострокових кредитів банків, які прирівнюються за стійкістю до власного капіталу становила 21,5% (2002), 20,9% (2003) та 18,7%(2004) від валюти балансу, при цьому у 2003 та 2004 роках довгострокові кредити були імобілізовані в необоротні кошти, оскільки власного капіталу на ці цілі не вистачало;
У такий спосіб підприємство ТОВ “УНІРЕМ-АГРО” в 2002 – 2004 роках максимально впроваджує у своїй діяльності механізми фінансових важелів у вигляді довгострокових банківських позичкових коштів та комерційних позичок (видані векселі та кредиторська заборгованість).
Проведений аналіз активів валюти балансу свідчить, що зростання валюти балансу пропорційно зростанню основних необоротних фондів, а в структурі оборотних фондів реалізована бартерна схема реалізації продукції з мінімумом дебіторської заборгованості та практичною відсутністю грошових коштів.
Стану виконання нормативів ліквідності в ТОВ “УНІРЕМ-АГРО” за 2002 –2004 роки характеризується :
- виконання нормативу загальної ліквідності (>1,0);
катастрофічним невиконанням нормативів строкової та моментальної ліквідності, що пов’язано з переходом на бартерну систему реалізації продукції з доплатами грошами, які тут же використовуються на покриття кредиторської заборгованості та оплату векселів;
Стан виконання нормативів фінансової стійкості в ТОВ “УНІРЕМ-АГРО” за 2002 –2004 роки характеризується :
- зниженням запасу коефіцієнту фінансової незалежності до нижньої границі нормативу (>0,5);
- виконанням нормативу фінансової стійкості ;
- нестачею з власних оборотних коштів, оскільки весь власний капітал є забезпеченням необоротних активів;
Рентабельності активів та власного капіталу в ТОВ “УНІРЕМ-АГРО” за 2002 –2004 роки характеризується зниженням всіх показників рентабельності у 2003 році на 20–60% при різкому рості валюти балансу та стабілізацією досягнутих рівней рентабельності 2003 року і в 2004 році при додатковому невеликому рості валюти балансу.
При цьому досягнуті рівні рентабельності 2004 року становлять :
рентабельність активів по валовому прибутку – 6,8%;
рентабельність власного капіталу по валовому прибутку – 12,93%;
що на рівні альтернативної прибутковості капіталу по депозитним ставкам банків (12 –14 %) робить підприємство інвестиційно привабливим, хоча період окупності власного капіталу становить 8,7 років, що привабливо тільки для довгострокових інвестицій.
Стан показників ділової активності в ТОВ “УНІРЕМ-АГРО” за 2002 –2004 роки характеризується :
різким підвищенням строків оборотності агрегатів активів та пасивів у 2003 році в 2-3 рази при різкому зростанні валюти балансу, що характеризує зниження темпів ділової активності;
реалізацією у 2004 році більш швидкої оборотності основних агрегатів балансу та ліквідація різкого росту кредиторської заборгованості переходом на видачу векселів;
Показники використання активів та основних засобів в ТОВ “УНІРЕМ-АГРО” за 2002 –2004 роки характеризується:
зниженням практично в 2 рази рівней фондовіддачі основних засобів в виручку та рівня трансформації активів у виручку від реалізації продукції з рівня 0,45 –0,58(2002 рік) до 0,24-0,35 (2004 рік), що характеризує екстенсивний шлях розвитку підприємства;
низьким рівнем зносу основних фондів (11-16%) при різкому їх оновленні на 57,5 % у 2003 році, тобто основні фонди характеризуються як нові( при зносі до 25%);
Рівень характеристик фінансової стійкості по покриттю запасів в ТОВ “УНІРЕМ-АГРО” за 2002 –2004 роки свідчить про кризисну нестачу власного капіталу та довгострокових банківських кредитів для покриття запасів, що загрожує кризовим фінансовим станом при збоях в реалізації продукції.
Сумарне процентне навантаження податків в собівартості на чистий прибуток зросло з 4,7% у 2002 році до 6,6% у 2004 році, в основному за рахунок зборів в пенсійний фонд із зростаючого фонду оплати праці найманих працівників.
Процентне навантаження фіксованого сільгоспподатку в собівартості на чистий прибуток становить від 1,0 до 1,5% від чистого прибутку, що є прийнят-ним рівнем податкового навантаження.
Проведений аналіз податкової вагомості ФСП показав, що станом на 01.01.2005 року в Дніпропетровській області зареєстровано 3021 сільськогосподарський суб’єкт підприємницької діяльності, який вико-ристовує спрощену систему оподаткування – фіксований сільськогосподарсь-кий податок (або 5,14 % від загальної чисельності СГД-юросіб в області).
Нарахована сума ФСП за 2004 рік становить по області 9 025,13 тис.грн., загальна фактично зібрана у місцеві бюджети сума ФСП у Дніпропетровській області за 2004 рік склала – 8 781,13 тис.грн., що при загальній сумі надход-жень до місцевого бюджету 776 627,02 тис.грн. становить структурну долю 1,13%. Надходження ФСП до ДПІ у м.Дніпродзержинську становили 3,44 тис.грн., а надходження ФСП до МДПІ у Криничанському районі, де діє сільськогосподарська дільниця (смт. Адамівна) досліджуємого ТОВ “УНІРЕМ-АГРО”, становить 546,93 тис.грн..
Планова сума фіксованого сільськогосподарського податку на 2005 рік по Дніпропетровській області складає 8 941,33 тис.грн., при цьому 100% цього податку у 2005 році надходить до місцевих бюджетів. Планова сума доходів місцевих бюджетів Дніпропетровської області на 2005 рік складає 2 055 203,42 тис.грн., планова сума доходів держбюджету з Дніпропетровської області становить 3 990 965,4 тис.грн..
Таким чином, структурна доля ФСП в місцевих бюджетах Дніпропетров-ської області на 2005 рік складає 0,435% , а доля ФСП у зведеному бюджеті Дніпропетровської області зовсім незначна та складає 0,147%.
З погляду податкової адміністрації витрати на окреме адміністрування такої незначної суми фіксованого сільськогосподарського податку з врахуванням “тонкощів” контролю та перевірок є недоцільним, тому в проекті Податкового Кодексу та в Законі України “Про фіксований сільськогосподарський податок” експеримент спрощення закінчувався у 2004 році.
Але сільгоспвиробники мали свою точку зору, оскільки , наприклад, ос-новні податки, які сплачувало досліджуване ТОВ “УНІРЕМ-АГРО” в 2004 році, за структурою розподіляються відносно загальної суми податків як :
а) ПДВ (1401) – 2,05 %;
б) Фіксований СГП (1604) – 9,73%;
в) Орендна плата (1305) – 11,06%;
г) Податок з доходів найманих працівників (1101) – 54,63 %
д) Податок на прибуток несільськогосподарської діяльності (1102) – 0,03%;
е) Страхові внески в Пенсійний фонд (5002) – 22,06%;
ж) Страхові внески в соціальні фонди (5003) – 0,65%;
з) Збір за забруднення навколишнього середовища(5008) - 1,84%;
В проектній частині дипломної роботи для виявлення ефективності сплати фіксованого сільгоспподатка для сільгоспвиробника проведений модельний економетричний аналіз на ПЕОМ (програмне середовище “електронних” таблиць EXCEL-2000) результатів фінансової діяльності ТОВ “УНІРЕМ-АГРО” в 2002 – 2004 р.р. при застосуванні :
а) Вихідного варіанту № 1:
– сплати фіксованого сільгоспподатку незалежно від результатів діяльності (рентна плата з сільгоспугідь);
- сплата всіх додаткових податків (за забруднення навколишнього середовища, зборів в пенсійно-соціальні фонди) з валового операційного доходу (стаття - інші витрати);
б) Варіант стандартного оподаткування № 2 :
- сплата податку на отриманий валовий прибуток за ставкою 25% в залежності від результатів діяльності;
- сплата всіх податків та зборів (податок на землю, за забруднення навколишнього середовища, зборів в пенсійно-соціальні фонди) за рахунок валових витрат в собівартості;
в) Варіант сплати єдиного податку 6% +ПДВ (№ 3) :
- сплата єдиного податку на валовий дохід по ставці 6% в залежності від результатів діяльності;
- сплата всіх додаткових податків та зборів (зборів в пенсійно-соціальні фонди за найманих працівників) за рахунок операційного доходу (стаття - інші витрати);
Аналіз результатів моделювання показав, що при схемі стандартного оподаткування діяльності ТОВ “УНІРЕМ-АГРО”(варіант №2) податкова нагрузка на валовий дохід становитиме (з врахуванням ПДВ) :
- 25,2% - 28,6%;
При схемі єдиного податку 6%+ПДВ оподаткування діяльності ТОВ “УНІРЕМ-АГРО”(варіант № 3) податкова нагрузка на валовий дохід становитиме (з врахуванням ПДВ):
- 24,0 % - 25,4% (тобто на 1,2 –3,2% менше, ніж при стандартному оподаткуванні);
При фактично використовуємій схемі фіксованого сільськогосподарсь-кого податку при оподаткуванні діяльності ТОВ “УНІРЕМ-АГРО”(варіант №1) податкова нагрузка на валовий дохід становить (з врахуванням ПДВ):
- 18,6 % - 19,6% (тобто на 6,6 – 9,0% менше, ніж при стандартному оподаткуванні);
Враховуючи, що чистий дохід в ТОВ “УНІРЕМ-АГРО” при оподаткуванні за схемою фіксованого СП становить 28,1%(2002) – 20,9%(2004) від валового доходу, можна констатувати, що одна третина чистого доходу в ТОВ “УНІРЕМ-АГРО” реалізується за рахунок застосування спрощеної системи фіксованого сільськогосподарського податку та забезпечує стійку прибуткову та високорентабельну роботу сільськогосподарського підприємства.
Таким чином, продовження Верховною Радою України дії спрощеної форми оподаткування – Закону України “Про фіксований сільськогосподар-ський податок” – з 2005 до 2009 року слід класифікувати як вагомий вклад в підтримку розвитку вітчизняних сільгоспвиробників та сільського господарства України.
Список використаної літератури
1. БЮДЖЕТНИЙ КОДЕКС УКРАЇНИ // від 21 червня 2001 року N 2542-III (Із змінами і доповненнями, внесеними Законами України станом на 17 червня 2004 року N 1801-IV)
2. ГОСПОДАРСЬКИЙ КОДЕКС УКРАЇНИ // від 16 січня 2003 року N 436-IV
3. Кодекс України про адміністративні правопорушення //від 7 грудня 1984 року № 8073-Х(Із змінами і доповненнями станом на 24 червня 2004 року N 1876-IV)
4. КРИМІНАЛЬНИЙ КОДЕКС УКРАЇНИ // від 5 квітня 2001 року N 2341-III (Іззмінами і доповненнями, внесеними Законами України на 15 травня 2003 року N 744-IV, ОВУ, 2003 р., N 23, ст. 1016)
5. ЗЕМЕЛЬНИЙ КОДЕКС УКРАЇНИ // від 25 жовтня 2001 року N 2768-III (Із змінами і доповненнями, внесеними Законами України станом змін від 14 грудня 2004 року N 2229-IV, ОВУ, 2005 р., N 1, ст. 2)
6. Закон України “Про систему оподаткування в Україні” // від 25.06.1991 N 1251-XII (із змінами станом на 5 червня 2003 року N 906-IV)
7. Закон України „Про оподаткування прибутку підприємств” // від 22 травня 1997 року N 283/97-ВР (станом змін від 20 січня 2005 року N 2377-IV)
8. ЗАКОН УКРАЇНИ “Про податок на додану вартість “ // від 3 квітня 1997 року N 168/97-ВР ( Із змінами і доповненнями, внесеними Законами України станом на 23 грудня 2004 року N 2287-IV)
9. ЗАКОН УКРАЇНИ «Про господарські товариства» // від 19 вересня 1991 року N 1576-XII (Із змінами і доповненнями, внесеними Законами України станом на 19 лютого 2004 року N 1519-IV)
10. Закон України “Про оренду землі” // від 6 жовтня 1998 року N 161-XIV (Із змінами і доповненнями, внесеними Законами України станом від 23грудня 2004 року N 2285-IV)
11. ЗАКОН УКРАЇНИ “Про фіксований сільськогосподарський податок”// від 17 грудня 1998 року N 320-XIV (Із змінами і доповненнями, внесеними Законами України станом від 23 грудня 2004 року N 2287-IV)
12. ЗАКОН УКРАЇНИ “Про Державний бюджет України на 2005 рік” // від 23 грудня 2004 року N 2285-IV (Із змінами і доповненнями, внесеними Законами України станом від )
13. ЗАКОН УКРАЇНИ “Про порядок погашення зобов'язань платників податків перед бюджетами та державними цільовими фондами // від 21 грудня 2000 року N 2181-III (Із змінами і доповненнями, внесеними Законами України станом від 24 червня 2004 року N 1868-IV)
14. ЗАКОН УКРАЇНИ «Про Державний бюджет України на 2004 рік» // від 27 листопада 2003 року N 1344-IV (Із змінами і доповненнями, внесеними Законами України станом від 17 червня 2004 року N 1801-IV )
15. ДЕРЖАВНА ПОДАТКОВА АДМІНІСТРАЦІЯ УКРАЇНИ „ Про організаційну структуру органів державної податкової служби „// Н А К А З від 25 грудня 2004 року № 722
16. ІНСТРУКЦІЯ про порядок ведення органами державної податкової служби оперативного обліку податків і зборів (обов'язкових платежів), що надходять до бюджетів та до державних цільових фондів //(у редакціїнаказу Державної податкової адміністрації України від 3.09.2001 N 342)
17. Інструкція про порядок застосування та стягнення сум штрафних (фінансових) санкцій органами державної податкової служби // Наказ Державної податкової адміністрації України від 17 березня 2001 року N 110 (Із змінами і доповненнями, внесеними наказами Державної податкової адміністрації України станом на 11 квітня 2003 року N 174)
18. ІНСТРУКЦІЯ про порядок ведення органами державної податкової служби оперативного обліку податків і зборів (обов'язкових платежів), що надходять до бюджетів та до державних цільових фондів //(у редакції наказу Державної податкової адміністрації України від 3.09.2001 N 342)
19. Інструкція про порядок застосування та стягнення сум штрафних (фінансових) санкцій органами державної податкової служби // Наказ Державної податкової адміністрації України від 17 березня 2001 року N 110 (Із змі нами і доповненнями, внесеними наказами Державної податкової адміністрації України станом на 11 квітня 2003 року N 174)
20. Інструкції про порядок обчислення і сплати страхувальниками та застрахованими особами внесків на загальнообов'язкове державне пенсійнестрахування до Пенсійного фонду України // Постанова правління Пенсійного фонду України від 19 грудня 2003 року N 21-1 ( Із змінами ідоповненнями, внесеними постановами правління Пенсійного фонду Українивід 31 січня 2005 року N 3-1)
21. Порядок розрахунку фіксованого сільськогосподарського податку та заповнення форми розрахунку // Наказ Державної податкової адміністрації України від 26 березня 2004 року N 170
22. Положення про порядок справляння та обліку фіксованого сільськогосподарського податку // КАБІНЕТ МІНІСТРІВ УКРАЇНИ ПОСТАНОВА від 23 квітня 1999 р. N 658 (Із змінами і доповненнями, внесеними постановами Кабінету Міністрів України станом від 20 листопада 2003 року N 1789)
23. Положення (стандарт) бухгалтерського обліку 1