Инвестиции: понятие, структура и роль в экономическом развитии
Оценка инвестиций, как правило, ставит во главу угла следующие ключевые вопросы:
рентабельность вложения средств в данный проект;
сроки окупаемости инвестиций;
степень и факторы риска, оказывающие определяющее влияние на результат.
2.2 Инвестиции в основной капитал в России
Устойчивое инновационное развитие экономики страны в значительной мере зависит от состояния инвестиций и ее инвестиционного потенциала. В условиях нерегулируемого перехода к рыночной экономике в России инвестиции в основной капитал снизились до 26,5% в 2000г. по сравнению с 1990г. при уменьшении объема производства почти вдвое. По мере возобновления экономического роста наметилась относительно устойчивая тенденция повышения инвестиционной активности (таб. 2.1., рис. 2,1).
Таблица 2.1 - Динамика роста ВВП и инвестиций в основной капитал, (%)
|
Показатель |
1999г. |
2000г. |
2001г. |
2002г. |
2003г. |
2004г. |
2005г. |
2006г |
2007г. |
| ВВП | 5,4 | 9 | 5 | 4,3 | 4,7 | 5,91 | 5,64 | 6,1 | 6,2 |
| Инвестиции в основной капитал | 5,3 | 17,4 | 8,7 | 2,6 | 12,5 | 13,7 | 10,9 | 11,4 | 21,2 |
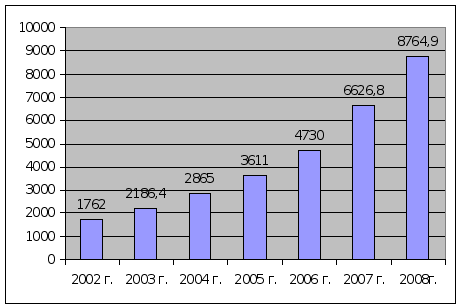
Рис. 2.1 - Динамика инвестиций в основной капитал (млрд руб.)
Динамика инвестиций в основной капитал в России после 1995 г. может быть разделена на два периода. Первый, 1996 – 1999 гг., когда инвестиции сокращались в реальном исчислении. Второй, 2000 – 2006 гг., когда они росли, хотя и не всегда стабильными темпами.
Однако, если посмотреть на динамику отношения инвестиций в основной капитал к номинальному ВВП, то увидим совсем иную тенденцию. Это соотношение неуклонно снижалось, за исключением короткого периода 2000 – 2001 гг. Кроме того, в сравнении с другими странами (особенно с такими как Китай, Япония и Республика Корея) Россия остается по абсолютной величине этого показателя. В 2005 г. валовое накопление основного капитала в России составляло 18,2% ВВП, тогда как в Китае – 43,8, в Японии – 23,2, в Республике Корея – 29,3 [Финансы и кредит. 2008, №9, с. 45]. Все это позволяет сделать вывод о неадекватности объема инвестиций основного капитала в России.
Если рассматривать динамику структуры инвестиций в основной капитал по источникам, то можно сделать следующие выводы:
Доля инвестиций за счет собственных средств постепенно снижается (с 60,8% в 1997 г. до 45,1% в 2005 г.).
В группе инвестиций за счет собственных средств растет доля инвестиций за счет чистой прибыли (13,2% в 1997 г. и 20,6% в 2005 г.), и снижается доля инвестиций за счет амортизации (26,5% в 1997 г. и 21,3% в 2005 г.)
Доля инвестиций за счет привлеченных средств неуклонно растет (39,2% в 1997 г. и 54,9% в 2005 г.). Но внутри этой группы доля средств бюджета, особенно федерального бюджета, снижается (10,2% в 1997 г. и 7,1% в 2005 г.), при увеличении доли субфедеральных бюджетов (10,5 и 12,5%, соответственно).
В общем объеме инвестиций за счет привлеченных средств доля банковских кредитов существенно выросла после 2000 г. (2,9% в 2000 г. и 8,3% в 2005 г.), хотя и остается пока невысокой.
В общем объеме инвестиций доля иностранных инвестиций существенно выросла, хотя остается небольшой по абсолютной величине (5,9% в 2004 г.) [Финансы и кредит. 2008, №9, с. 45].
В структуре инвестиций в нефинансовые активы традиционно преобладают инвестиции в основной капитал.
Лишь в 2005 г. их доля немного снизилась в связи с ростом удельного веса инвестиций в нематериальные активы (до 0,8% в 2005г.) и появлением показателя затрат на научно-исследовательские и опытно-конструкторские работы (НИОКР) (0,3% в 2005г.).
Эти средства направляются на воспроизводство основных фондов (таб. 2.2.)
Таблица 2.2 - Структура инвестиций в основной капитал по видам основных фондов (в % к итогу)
|
Показатель |
2002 г. |
2003 г. |
2004г. |
2005г. |
2006г. |
2007 г. |
| Инвестиции в основной капитал, всего | 100 | 100 | 100 | 100 | 100 | 100 |
| Жилища | 12,2 | 12,6 | 11,9 | 12 | 12 | 13,3 |
| Здания (кроме жилых) и сооружения | 41 | 43,5 | 41,9 | 40,4 | 42,7 | 42,5 |
| Машины, оборудование, транспортные средства | 37,7 | 37,1 | 40,4 | 41,4 | 37,7 | 37,4 |
| Прочие | 9,1 | 6,8 | 5,8 | 6,5 | 6,8 | 6,8 |
Инвестиции за счет амортизации. Среднее отношение инвестиций за счет амортизации к объему валовой прибыли было равно 9,9% в 1995 – 2005 гг. кроме того, очень низким является и среднее, и предельное отношение инвестиций за счет амортизаций к объему основного капитала (первое было равно 0,5% в 1995 г., постепенно поднявшись до 1,8% в 2005 г.; второе равно примерно 0,1% [Финансы и кредит, 2008, №9, С.46]. из этого следует, что политика в отношении амортизации не стимулирует инвестиций. Необходимые серьезные изменения в учетной и налоговой политике, в первую очередь расширение сферы применения ускоренной амортизации, если необходимо повысить объем инвестиций за счет этого источника. Изменения, принятые в Налоговом кодексе РФ ст.259 п. 1,1 с 2006 г. (разрешение компаниям осуществлять единоразовую амортизацию в размере до 10% от новых основных средств), являются шагом в правильном направлении, но необходимы и дальнейшие шаги.
2. Инвестиции за счет государственного бюджета составляют около 20% всех инвестиций в основной капитал.
Инвестиции за счет консолидированного бюджета снизились с 13,3% доходов последнего в 1995 г. до 9,6% в 2005 г. [Финансы и кредит, 2008, №9, С.47]. Это означает, что, несмотря на быстрый рост доходов бюджета, они в большей степени тратятся на текущие нужды и на пополнение Стабилизированного фонда. С февраля 2008 г. он разделен на Резервный фонд и фонд национального благосостояния. Поскольку предполагается, что средства последнего будут инвестироваться в институты развитие, это обстоятельство может увеличить инвестиции за счет государственного бюджета и повысить их качество.
Если принять во внимание стороны экономики, получающие основные суммы инвестиций из государственного бюджета, то видим, что около 70% из них получают ЖКХ, транспорт и государственное управление.
Инвестиции за счет банковских кредитов являются быстро растущим сегментом совокупных инвестиций, хотя по-прежнему занимают менее 10% их совокупного объема.
Инвестиции за счет банковских кредитов растут параллельно общим развитием банковской системы. Склонность к инвестированию за счет полученных банковских кредитов является низкой, хотя их доля выросла с 7,6% от общего объем банковских кредитов в 2000 г.до 2%в 2005 г. Частично эта тенденция объясняется общим укреплением российской банковской системы, особенно быстрым ростом доли долгосрочных депозитов. Дальнейший рост инвестиций за счет этого источника возможен при снижении инфляции и банковских рисков.
Инвестиции за счет эмиссии акций и облигаций все еще составляют в России менее 1% всех инвестиций в основной капитал. Но этот сегмент быстро растет, и в будущем доля может быть внушительной. Только в 2006 г. российские компании привлекли 17,7 млрд долл. Расчет IPO (в переводе с английского «Initial public offering» первичное размещение акций компании в открытую продажу на фондовом рынке, для всех желающих купить акции). Эта сумма равна примерно 11% от общего объема инвестиций в основной капитал в 2006 г. Важным позитивным фактом является то, что в 2007 г. % этих средств было привлечено с помощью отечественных фондовых рынков, тогда как 39% - в 2006 г. и лишь 6% - в 2005 г [Финансы и кредит, 2008, №9, С.48].
2.3 Иностранные инвестиции в России
Судя по имеющимся статистическим данным, на конец 2007 г. накопленный (т.е. общий объем инвестиций с начала вложения, а также с учетом погашения, переоценки и прочих изменений активов и обязательств) иностранный капитал в экономике Российской Федерации составил порядка 220,6 млдр долл. США. Рост к уровню 2006 г. – 54,3%.
Если же рассматривать объем иностранных инвестиций в РФ не с начала вложений, а включительно по динамике поступлений за последние годы, то становится очевидным, что в 2007 г. поступило в 2,2 раза активов больше, чем в 2006 г (табл.2.3)
Таблица 2.3 - Объем инвестиций, поступивших от иностранных инвесторов, по видам
| 2000 г. | 2005 г. | 2006 г. | 2007 г. | |||||
|
Млн. долл. США |
в процентах к итогу |
Млн. долл. США |
в процентах к итогу |
Млн. долл. США |
в процентах к итогу |
Млн. долл. США |
в процентах к итогу | |
| Всего инвестиций | 10958 | 100 | 63651 | 100 | 55109 | 100 | 120941 | 100 |
| в том числе: | ||||||||
|
прямые инвестиции |
4429 | 40,4 | 13072 | 24,4 | 13678 | 24,8 | 27797 | 23 |
| из них: | ||||||||
| взносы в капитал | 1060 | 9,7 | 10360 | 19,3 | 8769 | 15,9 | 14794 | 12,2 |
| кредиты, полученные от зарубежных совладельцев организаций | 2738 | 25 | 2165 | 4 | 3987 | 7,1 | 11664 | 9,7 |
| прочие прямые инвестиции | 631 | 5,7 | 547 | 1,1 | 922 | 1,8 | 1339 | 1,1 |
|
портфельные инвестиции |
145 | 1,3 | 453 | 0,8 | 3182 | 5,8 | 4194 | 3,5 |
| из них: | ||||||||
| акции и паи | 72 | 0,7 | 328 | 0,6 | 2888 | 5,2 | 4057 | 3,4 |
| долговые ценные бумаги | 72 | 0,6 | 125 | 0,2 | 294 | 0,6 | 128 | 0,1 |
| в том числе векселя | 1 | 0 | 121 | 0,2 | 93 | 0,2 | 125 | 0,1 |
|
прочие инвестиции |
6384 | 58,3 | 40126 | 74,8 | 38249 | 69,4 | 88950 | 73,5 |
| из них: | ||||||||
| торговые кредиты | 1544 | 18,6 | 2656 | 4,9 | 3057 | 5,5 | 3429 | 2,8 |
| прочие кредиты | 4735 | 24,6 | 31089 | 58 | 25401 | 46,1 | 70336 | 58,2 |
|
прочее |
105 | 1 | 356 | 0,7 | 533 | 1 | 1173 | 0,9 |
Наибольший удельный вес приходится на прочие инвестиции, осуществляемые на возвратной основе – 50,2%. На долю прямых иностранных инвестиций пришлось 46,7%, портфельных – 3,1%. К числу основных инвесторов относятся Великобритания, Кипр, Нидерланды, Люксембург, Франция, Швейцария, Ирландия, Германия, США.
В то же время однозначно существует тенденция оттока отечественного российского капитала за рубеж. И капитал поступает как раз в перечисленные выше страны. В одном только 2007 г. из России за границу направлено 74,6 млрд долл., или на 43,6% больше, чем в 2006 г.
Предпочтения зарубежных иностранных инвесторов в Россию очевидны. В 2007 г. основные средства были вложены ими: в добычу полезных ископаемых (17393 млн долл. США); обрабатывающие производства (31948 млн долл. США); оптовую розничную торговлю (47310 млн долл.США). что же касается российских иностранных инвестиций, то на них зачастую покупаются за рубежом заводы-банкроты или другие малопривлекательные активы, на которые в России иностранный инвестор никогда не позарится.
Как видим, пока в России достаточно остро стоит вопрос о новых инвестициях (в том числе и иностранных), прибыль множества отечественных предприятий вкладывается не в развитие собственного национального потенциала, а инвестируются за рубеж. К примеру, за три последних года российские предприниматели только в предприятия США вложили более 3 млрд долл.
Иностранные инвестиции в настоящее время приходят во многие регионы России. Однако динамика их роста в различных субъектах Федерации неодинакова. Так, значительный подъем вложения инвестиций наблюдается в последние годы в Калужской области. Приведем только одно сравнение: уже сегодня по объему иностранных вложений в одно только автомобильное производство Калужская область обгоняет г. Санкт-Петербург, где в проекты привлечено 500 млн долл., в то время как в г. Калуге уже декларированы вложения на 600 млн.долл. и это еще без учета 300 млн долл. в строительстве технопарка «Калуга-Юг» и инвестиций французского концерна PSA Peugeot Citroen в строительство нового вывода под г. Калугой [Финансы и кредит, 2008, №23,]
Почему же все-таки у России при наличии громадных внутренних ресурсов закономерно существует потребность в иностранных инвестициях? Да, прежде всего, потому, что значительная часть ресурсов, аккумулированных в регионах, как самими региональными банками, так и филиалами столичных банков, действующих на их территории, перераспределяется в центр, чтобы быть размещенной в доходные и высоколиквидные активы. Перераспределение средств осуществляется по двум каналам: через их перевод филиалами московских банков в их головные конторы и через переводы из головных контор крупных региональных банков в их московские филиалы.
Таким образом, российская банковская система также является отражением сложившейся ситуации, когда в условиях нехватки инвестиционных ресурсов происходит отток значительного капитала из регионов – в центр или за рубеж. Причем, как правило, чем больше регион нуждается в ресурсах для структурной перестройки хозяйства, тем большим является отрицательное сальдо расчетов по корреспондентским счетам действующих на его территории банковских учреждений, т.е. тем больше ресурсов из этого региона уходят в центр.
Основной причиной невыгодного для регионов перераспределения капитала в пользу центра является крайняя ограниченность сфер выгодного и относительно безопасного размещения средств на территории регионов. Во многом это связано со слабым развитием региональных фондовых рынков, поскольку значительная часть аккумулированных банками ресурсов в конечном счете попадает на рынок ценных бумаг, где превращается в фондовые активы. На московском и санкт-петербургском фондовых рынках возможности выгодного и надежного размещения средств значительно выше, чем на региональном. Здесь сосредоточена практически вся торговля высоколиквидными ценными бумагами, так называемыми «голубыми фишками», тогда как на региональных рынках наряду с некоторым числом достаточно надежных и привлекательных бумаг местных эмитентов обычно довольно в большом объеме предлагаются к продаже бумаги, именуемые на Западе «мусорными». Такие бумаги (в основном векселя компаний с нефинансовым профилем деятельности) обещают инвесторам в случае погашения высокую прибыль, но риск по ним, как правило, является чрезмерным. Многие из них вообще не имеют какого-либо реального обеспечения, вследствие чего по подобным бумагам велика вероятность дефолта.
2.4 Оценки эффективности инвестиций
Эффективность инвестиционного проекта – показатель, отражающий соответствие проекта целям и интересам его участников. С точки зрения законодательства, оценка эффективности инвестиций не является обязательной, однако каждый инвестор заинтересован в том, чтобы обезопасить себя от потери вложенных средств и получить достаточную для компенсации рисков прибыль.
Оценка инвестиций сводится в общем случае к построению и исследованию некоторой экономико-математической модели процесса реализации проекта. Необходимость моделирования обусловлена тем, что при оценке проекта сложный и многоплановый процесс его реализации приходится упрощать, отбрасывая малозначащие факторы и акцентируя внимание на более существенных. В результате объектом анализа становится не сам проект, а связанные с ним материальные и денежные потоки. Таким образом, проблема сводится к тому, чтобы «перевести» проектную документацию на язык денежных потоков, а интересы участников проекта отразить в расчетных формулах, позволяющих оценивать денежные потоки относительно этих интересов.
Методы оценки эффективности капиталовложений, возникшие в 1960-х гг., были восприняты экономистами как надежда на гарантированное экономическое процветание. Речь идет о методе дисконтирования денежных потоков и придания ему чувствительности к рискам и инфляции, использовании в расчетах способов бухгалтерского учета и т.д.
В нашей стране эффективность инвестиционной деятельности на данном этапе развития экономики неудовлетворительна, что крайне усугубляет отрицательные последствия острого дефицита инвестиций. Если падение темпов экономического роста в США лишь предположительно связывают с неполадками системы оценки эффективности инвестиций, то у нас отрицательные стороны этой системы проявляются в более выраженной форме.
Система показателей оценки эффективности инвестиционных проектов в условиях рынка включает две группы: дисконтированные – чистый дисконтированный доход (ЧДД), внутренняя норма дохода (ВНД), индивидуальный дисконтный доход (ИДД) и простые (рентабельность активов проектов, срок окупаемости инвестиций прибылью, период возмещения инвестиций). При этом приоритетными считают дисконтированные показатели, поскольку расчетный срок их исчисления охватывает весь жизненный цикл индивидуальных проектов и учитывается фактор времени.
Действующая теория учета фактора времени (обесценивания денег будущих периодов) при оценке эффективности инвестиций поражает парадоксальные ситуации и выводы. Так, при сравнении двух инвестиционных проектов незримо присутствует третий альтернативный. О его существовании расчетчик часто даже не догадывается. Реально сравнению подвергаются не результаты двух инвестиционных проектов, а их эффекты, т.е. результаты за вычетом результата альтернативы-невидимки, поскольку в общем случае альтернатива не обозначается.
Обоснование эффективности проекта по дисконтированным показателям не дает ответа на основной вопрос предприятия или предпринимателя: какой реальный результат будет достигнут, какими будут прирост прибыли и улучшение других показателей хозяйственной деятельности?
Показатель ЧДД не проясняет эти вопросы, поскольку представляет собой лишь часть действительного результата. Другая, невидимая владельцами проекта, но весьма значительная часть результата (дисконт процента) исчезает не только из поля зрения, но и по неизвнстному адресу и счету. В отличие от принятого и рационального резервирования (расчетного уменьшения) в процессе экономических обоснований эффективности проекта части его результата на покрытие отрицательных последствий инфляции и риска, отторжение значительной массы результата для компенсации «вредного действия» фактора времени лишено оснований и смысла.
Дисконтированные показатели виртуальны, совершенно не совместимы с показателями реальной экономики, не могут быть использованы в хозяйственной деятельности при планировании, разработке программ инвестиционного развития предприятия.
Условия переходной экономики с характерной для них неопределенностью движения показателей инфляции, цен, налогообложения, амортизации, рентабельности, удельных капиталовложений определяют нерациональность применения интегральных показателей для оценки эффективности инвестиций в связи с невозможностью достоверного прогнозирования -этих показателей в пределах жизненного цикла инвестиционных проектов 7-12 лет и более.
Учет фактора времени методом дисконтирования усугубляет общую неприемлемость интегральных показателей оценки эффективности инвестиционных проектов ввиду полной зависимости результатов оснований эффективности от величины нормы дисконта, ориентированной на непомерно высокую процентную ставку кредитного рынка. Дисконтированные показатели являются преградой для отбора к реализации эффективных, высокотехнологических проектов. Преодоление существующих трудностей возможно использованием в переходном периоде системы простых показателей.
Изложенное позволяет заключить, что назрело создание альтернативной концепции учета фактора времени в обоснованиях эффективности инвестиций, которая бы реально моделировала движение денежных потоков инвестиционных проектов во времени, учитывая изменение их величины под его влиянием.
2.5 Инвестиции инновационного типа
Мировой опыт свидетельствует, что рост инвестиций в инновационные сферы экономики способствует ускоренному развитию народнохозяйственного комплекса страны и повышению уровня жизни. Однако вложение инвестиций в инновационные секторы не всегда способствуют росту прибыли и доходов. Как известно, в фундаментальной науке вложение средств зачастую не только не окупалось, но и приводило к негативным результатам. Например, существенные инвестиции в нанотехнологии не дают ожидаемого результата. Поэтому совершенно справедлива постановка вопроса о том, насколько эффективны те или иные инвестиции и инновации.
Кроме социально-экономической оценки эффективности инвестиций и инноваций необходим анализ их влияния на процессы интенсификации общественного воспроизводства.
Важно также в общей структуре инвестиций и инноваций выделить удельный вес, долю каждой из этих двух групп. Целесообразность такой классификации инвестиций и новаций определяется усилением актуальности использования интенсивных методов хозяйствования. Прежде всего, это связано с демографическим кризисом последних лет – на 1 тыс. жителей России умерших приходится сейчас в 1,5 раза больше, чем родившихся (приблизительно 15 человек против 10).
В других странах могут быть актуальными и иные направления интенсификации. Так, в Узбекистане, Туркмении, Таджикистане, Киргизии исключительно важным является водосберегающее направление интенсификации общественного производства. В Японии, которая небогата природными ресурсами, весьма актуально материалосберегающее направление интенсификации, а при крайне ограниченных земельных ресурсах большое значение приобретает землесберегающее направление интенсификации. В большинстве стран мира актуальны энерго- и фондосберегающие направления.
Интенсификация, важнейшим фактором которой является научно-технический прогресс, представляет собой обязательное условие и материально-техническую основу повышения социально-экономической эффективности и ускорения темпов развития народно-хозяйственного комплекса страны, а также повышения конкурентоспособности отечественной продукции. Необходимо использовать качественно новый физический и человеческий потенциал и результаты благоприятных условий хозяйствования. Требуются поиск новых, устойчивых источников развития и активизации процесса интенсификации производства.
Для повышения конкурентоспособности продукции и экономической эффективности российской экономики большое значение приобретает разработка проблем влияния интенсификации производства на рост его конкурентоспособности и эффективности при конкурентных отношениях. Социально-экономические процессы в условиях формирования конкурентных отношений все более нестабильны и изменчивы. Неопределенность экономической среды требует качественно иного подхода к формам управления производством, в том числе процессом интенсификации.
Важнейшим условием ускорения интенсификации является государственное регулирование экономики, осуществляемое в двух основных формах. Возможно прямое государственное финансирование или же создание льготных условий для тех предприятий, которые расширяют научно-исследовательскую деятельность, внедряют прогрессивную технику и технологию. Шире следует использовать и методы ускоренной амортизации оборудования. Имеет смысл также разработать комплексно-целевую программу «Интенсификация экономики России и ее различных регионов при конкурентных отношениях», в которой учесть отраслевые и территориальные особенности инновационного развития производства.
Формы методы государственного стимулирования и регулирования процесса интенсификации в переходный период могут быть самыми разнообразными. Это могут быть:
финансирование из бюджета разных уровней, из специальных финансовых фондов – инновационных, инвестиционных, научных;
ускоренная амортизация основных фондов;
льготный порядок отнесения затрат, связанных с усилением интенсивного характера производства на себестоимость продукции;
дифференцированное кредитование и налооблажение с учетом источников получаемых доходов и направлений расходования прибыли;
дифференцированное ценообразование и целевые дотации на научно-техническую продукцию;
таможенные и валютные льготы для экспортно-импортных операций, содействующих дальнейшей интенсификации;
предоставление консультационных, информационных и других услуг государственными организациями и т.д.
В настоящее время, пожалуй, особое внимание следует уделить эффективности косвенных методов государственного стимулирования, прежде всего в налоговой и амортизационной политике.
Заключение
В своей работе я привела толкования понятия “инвестиции”, которые в различных разделах экономической науки и разных областях практической деятельности имеют свои особенности. Немаловажную ступень в инвестиционном процессе занимают участники инвестиционной деятельности, в роли которых могут выступать инвесторы, заказчики, пользователи работ, пользователи объектов инвестиционной деятельности поставщики, банковские, страховые организации, инвестиционные биржи и другие участники инвестиционного процесса.
Классификация инвестиций позволяет не только их грамотно учитывать, но и анализировать уровень их использования со всех сторон и на этой основе получать объективную информацию для разработки и реализации эффективной инвестиционной политики. Инвестиции делятся по признаку целевого назначения будущих объектов, по формам воспроизводства основных фондов, по источникам финансирования, по направлению использования, по объектам вложения, по характеру участия в инвестировании, периоду инвестирования, формам собственности инвестиционных ресурсов, региональному признаку. Данная классификация позволяет более детально представить инвестиции и более глубоко проводить анализ с целью повышения эффективности их использования.
Также в свое работе я представила информацию об инвестиционном климате России и об оценке эффективности инвестиций на сегодняшний момент. Это позволит более широко определить инвестиционные возможности нашей страны и попытаться разработать формы и методы выхода России из мирового финансового кризиса.
В заключение мне бы хотелось сказать, что инвестиционная деятельность – это интересная, важная и сложная проблема, которую невозможно полностью показать и раскрыть всю ее сущность в одной курсовой работе, но которая очень важна для развития экономики как внутри страны, так и на мировом уровне: достаток завтрашнего дня создаётся сегодняшними инвестициями.
Библиографический список
Баранов А.О., Павлов В.Н. Сколько инвестиций нужно России? // ЭКО. – 2007. -№12. –С.2-17.
Головко Ю.В. Инвестиционные возможности в России (спрос и предложение). // Маркетинг в России и за рубежом. – 2008. -№4. –С.93-103.
Данковский В., Киселев В. Об оценке эффективности инвестиций. // Экономист. 2007. №3. С.38-48.
Дасковский В., Киселев В. Совершенствование оценки эффективности инвестиций. // Экономист. – 2009. -№1. –С.42-56.
Красавин А.В. Инвестиции в России – новые тенденции. // Финансы и кредит. – 2008. -№15. –С.17-23.
Круглов В.П. Иностранные инвестиции: проблемы и решения. // Финансы и кредит. – 2008. -№23.
Кузнецов А. Прямые иностранные инвестиции: «эффект соседства». // Мировая экономика и международные отношения. – 2008. -№9. –С.40-47.
Курнышева И., Засько. Тенденции и перспективы экономического роста. // Экономист. – 2007. -№10. – С.13-20.
Мальцев Г.Н. Иностранные инвестиции в российскую экономику. // ЭКО. 2007. №10. С.38-48.
Мицек С.А., Мицек Е.Е. Инвестиции в основной капитал в Российской Федерации как фактор роста и инноваций. // Финансы и кредит. – 2008. –№9. – С. 43-48.
Павлов Е. Инвестиции инновационного типа. // Экономист. – 2008. -№12. –С. 34-40.
Панкратов Е.П. Экономическая оценка инвестиций. // Финансы. 2008. №3. С.73-74.
Рудь И.Ю. Валютный рынок, инвестиции и национальная конкурентоспособность. // Финансы. 2007. №10. С. 65-66.
Скулкова О.И. Инвестиционные ресурсы в российской экономике. // Качество. Инновации. Образование. 2007. №7. С. 37-38.
Смелов А.Н. Вопросы повышения инвестиционной активности. // Финансы. 2008. -№8. С. 73-74.
Спирин Д.В. Финансы и инвестиции. // Финансы. 2007. №2. С. 77.
Тернавский А.А., Петрикова Е.М. Инвестиционный фонд РФ как инновационный инструмент государственной инвестиционной политики. // Финансы. 2007. № 11.
Федеральный Закон от 08.12.2003. №169-ФЗ «Об инвестициях в Российской Федерации» (принят ГД ФС РФ 25.06.1999) // Справочно-правовая система «Гарант».
Федеральный Закон от 09.07.1999 N 160-ФЗ (ред. от 03.06.2006) "Об иностранных инвестициях в Российской Федерации" (принят ГД ФС РФ 25.06.1999) // Справочно-правовая система «Гарант».
Шаститко А., Яковлева Е. Инвестиционный имидж России. // Мировая экономика и международные отношения. – 2006. - №9. С. 25-31.