Пути укрепления финансового состояния предприятия ООО "АС-Авто"
В рыночных условиях определяющим фактором успешного функционирования предприятий является грамотная реализация системы управления (СУ). Для успешной реализации СУ на предприятии в первую очередь необходимо введение механизма эффективного управления. При таком подходе, предприятие всегда сможет адекватно реагировать на изменения внутренних и внешних факторов, способные существенно повлиять на эффективность функционирования.
Внутренние факторы в основном являются результатом управленческих решений, в то время как внешние факторы являются факторами среды, находящиеся вне предприятия, которые оказывают серьезное влияние на его успех. К ним следует отнести крупных конкурентов, источники получения техники и технологии, социальные факторы, государственное регулирование и другие изменения. Хотя внешние факторы находятся вне контроля руководства, но в тоже время руководство должно стремиться сделать так, чтобы их предприятия реагировали на изменения в конкретной внешней среде, если предприятие намеревается достичь поставленных целей. На рисунке 6 представлены результаты анализа литературных источников по СУ, определяющие структуру и место внешнего и внутреннего окружения предприятия.
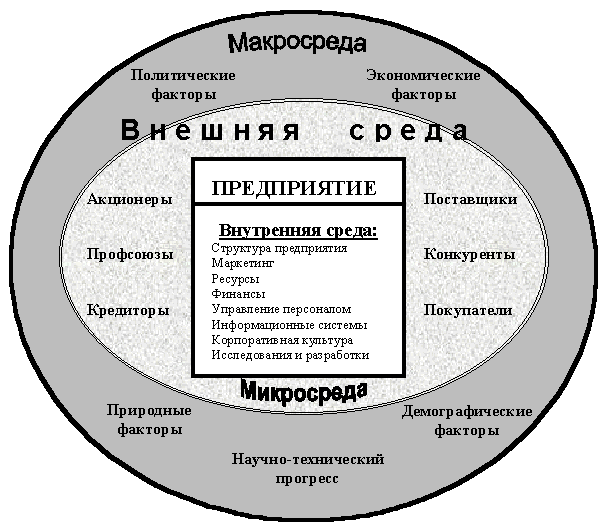
Рисунок 6 - Структура внешней и внутренней среды предприятия
Предприятие функционирует в окружении, в среде, состоящей из множества элементов: рынок, с его предложениями и запросами, акционеры с их интересами получения дивидендов и реализации прав собственности, правительство с его налоговыми и законодательными требованиями, партнеры, по отношению к которым организация имеет свои обязательства, меняющиеся технологии, оборудование, требования к качеству продукции, образовательному уровню исполнителей, возрастающие запросы наемных работников, деятельность конкурентов, последствия экономических кризисов. Среда влияет на предприятие и накладывает свои требования. Руководитель должен учитывать это значительное влияние.
Внешняя среда (окружение бизнеса) не может быть постоянной, она изменяется. Можно выделить среду, параметры которой изменяются медленно, и такую, которая меняется резко и непредсказуемо. В таблице 1 приведены основные типы и характеристики внешнего окружения предприятия.
Таблица 1 - Основные характеристики внешнего окружения предприятия
| № | Тип внешнего окружения | Характеристики внешнего окружения |
| 1 | Стабильная внешняя среда |
длительные циклы жизни товаров (услуг); большие складские помещения; возможность длительных сроков разработки. |
| 2 | Предсказуемая внешняя среда |
продолжительные циклы жизни товаров (услуг); наличие большого времени на разработку новых технологий; массовое выпуск товаров (услуг). |
| 3 | Изменчивая внешняя среда |
характеризуется повышенной неустойчивостью и непредсказуемостью; поведение менеджеров сильно усложняется по сравнению с их действиями в среде 1и 2 типов; правила, согласно которым предприятия должны действовать, быстро и непредсказуемо меняются; на первое место выходит способность предприятий к повышенной приспособляемости и выживанию. |
| 4 | Глобальные изменения. |
резкое укорочение жизненных циклов; невыгодность содержания складов; изменение отношений заказчик-изготовитель; потребитель диктует поставщику; ужесточение конкурентной борьбы. |
| 5 | Турбулентная среда |
уменьшение размеров предприятия; частая реорганизация предприятия; постоянное отслеживание ситуации во внешней среде; немедленная реакция на изменения внешней среды. |
Анализ внешней среды помогает контролировать внешние по отношению к предприятию факторы, получить важные результаты (время для разработки системы раннего предупреждения на случай возможных угроз, время для прогнозирования возможностей, время для составления плана на случай непредвиденных обстоятельств и время на разработку стратегий). Для этого необходимо выяснить перечень факторов, воздействующих на успехи и провалы предприятия, где находится это предприятие, где оно должна находиться в будущем и что для этого должно сделать руководство.
На рисунке 7 приведены результаты предварительной оценки степени влияния основных факторов внешнего воздействия на предприятие, полученные путем качественного анализа особенностей функционирования предприятий в условиях стабильной внешней (1 тип) и внутренней среды. Необходимо отметить, что степень влияния факторов внешнего воздействия на предприятие в значительной мере определяется типом внешнего окружения, видом выпускаемой продукции, принятыми управленческими решениями.
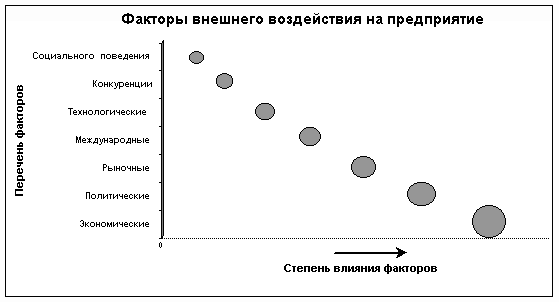
Рисунок 7 - Степень влияния факторов внешнего воздействия на предприятие
Анализ внешней и внутренней среды позволяет предприятию создать перечень опасностей и возможностей, с которыми оно сталкивается в этой среде. Только приведя внутренние возможности предприятия в соответствие с внешним окружением, руководство сможет осуществлять эффективное управление.
В нашем округе конкуренции для предприятия как таковой нет. Единственными конкурентами являются Индивидуальный предприниматель Медведев в г.Сарапуле и Открытое Акционерное Общество «ИжАвтоТранс» в г.Ижевске.
2. Экономический анализ деятельности предприятия
2.1 Анализ основных технико-экономических показателей
Для получения наиболее полного представления о масштабах деятельности анализируемого предприятия, об основных характеристиках его деятельности необходимо рассмотреть основные показатели деятельности компании. Основные технико-экономические показатели деятельности ООО «АС-Авто» приведены в таблице 2.
Таблица 2 - Основные показатели деятельности ООО «АС-Авто» за 2005- 2006гг.
| № п/п | Наименование показателя | Единица измерения | 2005 год | 2006 год | %выполнения |
| 1. | Выручка от реализации услуг | тыс. руб. | 3532 | 9920 | 280,9 |
| 2. | Себестоимость проданных услуг | тыс. руб. | (3355) | (2108) | 62,8 |
| 3. | Валовая прибыль | тыс. руб. | 177 | 7812 | 4413,6 |
| 4. | Коммерческие расходы | тыс. руб. | (142) | (7384) | 5200 |
| 5. | Управленческие расходы | тыс. руб. | (7) | - | - |
| 6. | Прибыль (убыток) от продаж | тыс. руб. | 28 | 428 | 1528,6 |
| 7. | Прочие доходы | тыс. руб. | - | 5 | - |
| 8. | Налог на прибыль | тыс. руб. | (7) | (20) | 285,7 |
| 9. | Чистая прибыль | тыс. руб. | 21 | 413 | 1966,7 |
| 10. | Численность | чел. | 3 | 11 | 366,6 |
| 11. | Фонд оплаты труда | тыс. руб. | 20,700 | 182,996 | 884,04 |
| 12. | Среднемесячная з/плата | руб. | 6,900 | 16,636 | 241,1 |
| 13. | Дебиторская задолженность | тыс. руб. | 598 | 1487 | 248,7 |
| 14. | Кредиторская задолженность | тыс. руб. | 6 | 125 | 2083,3 |
Из таблицы 2 видно, что:
1. Обороты предприятия составляют небольшую величину, ни о какой доле рынка и речи вестись не может. Данную ситуацию можно объяснить тем, что предприятие фактически не является субъектом рыночных отношений. Наши клиенты могут выбрать другого поставщика аналогичных услуг. Все это создает определенные проблемы. Из таблицы видно, что показатели по оплате намного ниже аналогичных показателей по отгрузке, что свидетельствует о несбалансированности денежных потоков предприятия и о недостатке денежных средств. Грубо говоря, счета акцептуются, но платить по ним никто не торопится. Для того чтобы избежать подобной зависимости необходимо развивать коммерческую деятельность.
2. Сумма, на которую выставляются счета, спланирована таким образом, чтобы обеспечивать покрытие текущих расходов и минимальную величину прибыли.
3. Численность в 2006 году увеличилась в 3 раза по сравнению с прошлым годом, фонд оплаты труда увеличился в 9,5 раз, а среднемесячная заработная плата составляет 258,36% к 2005 году, что говорит о том, что вакантными остаются должности с более высокой оплатой труда.
4. Дебиторская задолженность составляет 49,7% всех активов предприятия, что говорит о неэффективности работы с покупателями и иммобилизации большой части активов в дебиторскую задолженность. Необходимо, отметить, что 2005 году данный показатель составлял 57%, руководству предприятия нужно принимать срочные меры в отношении покупателей по своевременной оплате предоставляемых ООО «АС-Авто» услуг.
5. За время работы предприятия значительно увеличилась сумма кредиторской задолженности - на 119 тыс.руб. Наибольшие статьи – задолженность бюджету, поставщикам и перед персоналом организации.
6. Анализируя кредиторскую задолженность, необходимо учитывать, что она является одновременно источником покрытия из дебиторской задолженности, поэтому необходимо сравнивать сумму дебиторской и кредиторской задолженности (таблица 8).
Проанализируем издержки обращения.
Важным показателем, характеризующим работу предприятий, является себестоимость продукции, работ и услуг. От ее уровня зависят финансовые результаты деятельности предприятий, темпы воспроизводства, финансовое состояние субъектов хозяйствования.
Анализ себестоимости продукции, работ и услуг имеет очень важное значение. Он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост, установить резервы и дать оценку работы предприятия по использованию возможностей снижения себестоимости.
Объектами анализа себестоимости продукции являются следующие показатели:
- полная себестоимость товарной продукции в целом и по элементам затрат;
- затраты на рубль товарной продукции;
- себестоимость отдельных изделий;
- отдельные статьи затрат.
Проанализируем фактические издержки обращения для ООО «АС-Авто», их отклонение от планового уровня, структуру (таблица 3).
Таблица 3 - Издержки обращения за 2006-2005 год
| Элемент издержек | Сумма, тыс.руб. | Удельный вес, % | ||||
| 2005г. | 2006г. | +,- | 2005г | 2006г | +,- | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Заработная плата сотрудников | 20,7 | 182, 996 | 162,296 | 3,7 | 1,93 | -1,77 |
| Отчисления в фонды | 6,9 | 60,914 | 54,014 | 1,23 | 0,64 | -0,59 |
| Страхование от несчастных случаев | 0,04 | 6,288 | 6,248 | 0,01 | 0,07 | 0,06 |
| Аренда | 28,9 | 59,163 | 30,263 | 5,2 | 0,62 | -4,58 |
| Коммунальные услуги | 120 | 288, 32 | 168,32 | 21,4 | 3,04 | -18,36 |
| Амортизация | - | 4,743 | 4,743 | - | 0,05 | 0,05 |
| Транспортные расходы | - | 3365, 473 | 3365,473 | - | 35,46 | 35,46 |
| Услуги связи | 30 | 61,125 | 31,125 | 5,36 | 0,64 | -4,72 |
| Хозяйственные расходы | 53 | 800, 1 | 747,1 | 9,5 | 8,43 | -1,03 |
| Прочие расходы | 300 | 4662, 9 | 4362,9 | 53,6 | 49,12 | -4,48 |
Продолжение таблицы 3
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| ВСЕГО, в том числе: | 559,54 | 9492, 022 | 8932,482 | 100 | 100 | - |
| Переменные расходы | 410,64 | 9139,796 | 8729,156 | 73,39 | 96,29 | 22,9 |
| Постоянные расходы | 148,9 | 352,226 | 203,326 | 26,61 | 3,71 | -22,9 |
Как видно из таблицы 3 фактические затраты предприятия в 2006 году намного выше чем в 2005 году на 8932,482 тыс.руб. или на 94%. Это увеличение возникло вследствие того, что предприятие только начинало свою деятельность и проработало всего 6 месяцев, причем работало всего 3 человека, а в 2006 году уже 11, и предприятие активно работало. Практически неизменной осталась аренда она увеличилась всего на 51,2%, т.е. если учесть что предприятие в 2005 году проработало полгода, то фактически аренда увеличилась на 1,2%. Так же практически не изменились коммунальные услуги на 58,4%, т.е на 8,4%. Перерасход наблюдается по выплате заработной платы 88,7%, т.к значительно увеличился штат, объем работы, а следовательно и заработная плата. Изменилась и структура затрат: уменьшилась доля постоянных расходов – на 22,9%. Стоит обратить внимание на удельный вес постоянных расходов: в 2005 году они составляли 26,61%, а в 2006 году 3,71%. Это говорит об отсутствие возможности для предприятия снизить долю издержек обращения (увеличить рентабельность) при увеличении объемов производства за счет экономии на постоянных расходах, т.к. в 2006 году переменные издержки составляли 96,29%.
Итак, основным источником резервов снижения издержек обращения для анализируемого предприятия является увеличение объема оказания услуг, расширение номенклатуры услуг, более полное использование основных средств предприятия. При увеличении объема оказания услуг возрастают только переменные затраты, сумма же постоянных расходов, как правило, не изменяется, в результате снижается себестоимость услуг.
Далее рассмотрим анализ использования трудовых ресурсов данного предприятия:
Трудовые ресурсы – та часть населения, которая обладает необходимыми физическими данными, знаниями и навыками труда в определенной отрасли. Достаточная обеспеченность предприятия нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеют большой значение не только для предприятий, занимающихся непосредственно выпуском продукции, но и для сферы услуг.
Основными задачами анализа являются:
изучение и оценка обеспеченности предприятия трудовыми ресурсами в целом, а также по категориям и профессиям;
определение и изучение показателей текучести кадров;
выявление резервов человеческого капитала, более полного и эффективного его использования.
Обеспеченность предприятия трудовыми ресурсами определяется сравнением фактического количества работников с плановой потребностью. На анализируемом предприятии, согласно структуре и штатному расписанию, плановая потребность в персонале 2006 год составляет 11 человек. В 2005 году фактическая среднесписочная численность персонала составила 3 человека, а в 2006 – 11 человек. Таким образом, штат в 2005 году был недоукомплектован на 72,7% или на 9 человек, а в 2006 году этот показатель пришел в норму, т.к штат был полностью набран. Такая ситуация стала возможной в результате увеличения трудовой деятельности предприятия.
Изменения в составе и численности персонала обуславливают оборот рабочей силы, при анализе которого рассчитывают и анализируют следующие коэффициенты за базисный и отчетный период:
1. коэффициент оборота по приему работников:
Кпр = Количество принятого на работу персонала (1)
Среднесписочная численность персонала
2. коэффициент оборота по выбытию:
Квыб = Количество уволившихся работников (2)
Среднесписочная численность персонала
3. коэффициент общего оборота:
Коб = Количество принятых на работу + Количество уволившихся (3)
Среднесписочная численность персонала
4. коэффициент текучести кадров:
Ктек = Количество уволившихся
по собственному желанию и за нарушение трудовой дисциплины (4)
Среднесписочная численность персонала
5. коэффициент постоянства состава:
Кп.с. = Количество работников, проработавших весь год (5)
Среднесписочная численность персонала
Таблица 4 - Анализ движения персонала
| Показатель | 2005 год | 2006 год | Изменение, % |
| Среднесписочная численность работников | 3 | 11 | 366,67 |
| Принято в течение года | 3 | 9 | 300 |
|
Выбыло в течение года, в том числе по причинам: По собственному желанию |
- |
1 |
- |
| Коэффициент оборота по принятию | 1 | 0,82 | 82 |
| Коэффициент оборота по выбытию | 0,33 | 0,09 | 27,3 |
| Коэффициент общего оборота | 1 | 0,09 | 9 |
| Коэффициент текучести персонала | - | 0,09 | - |
| Коэффициент постоянства состава | 1 | 0,73 | 73 |
Итак, из таблицы 4 видно, что численность персонала в 2006 году увеличилась по сравнению с 2005 годом в 3,5 раза. Набор нового персонала в 2006 году составил 300% относительно предыдущего, в то же время коэффициент оборота по выбытию увеличился на 27,3%. Коэффициентом текучести персонала в 2006 году увеличился незначительно всего на 1 человека. Такие значения коэффициентов говорят об отсутствии необходимости детальной проработки политики управления персоналом на предприятии, принятия мер по повышению привлекательности предприятия в глазах сотрудников.
Анализ использования трудовых ресурсов на предприятии, уровня производительности труда необходимо рассматривать в тесной связи с оплатой труда.
В 2005 году плановый ФОТ был установлен в размере 30 тыс.руб., факт же составил всего 20,7 тыс.руб. (результат недоукомплектованности штата, фирма только-только встала на рельсы активной работы). В 2006 году план был увеличен до 190 тыс.руб. (увеличение произошло в связи со значительным увеличением работников предприятия и объема работ). Фактический уровень ФОТ составил 182,996 тыс.руб. Но ни в 2005 году, ни в 2006 году фактический фонд оплаты труда не достигал запланированного уровня.
Для оценки эффективности использования средств на оплату труда необходимо применять такие показатели, как объем производства, выручку от реализации, сумму валовой, чистой прибыли. Из таблицы 5 видно, что на рубль заработной платы получено 54,21 тыс.руб. выручки, и 42,7 тыс.руб. балансовой прибыли. ООО «АС-Авто» не добилось эффективного использования средств фонда оплаты труда. На рубль зарплаты в 2006 году получено больше балансовой прибыли, но меньше получено выручки.
Таблица 5 - Показатели эффективности использования фонда заработной платы
| Показатель | 2005 год | 2006 год |
| Фонд заработной платы, тыс.руб. | 20,7 | 182,996 |
| Выручка от реализации услуг, тыс.руб. | 3532 | 9920 |
| Прибыль от реализации услуг, тыс.руб. | 28 | 428 |
| Балансовая прибыль предприятия, тыс.руб. | 177 | 7812 |
| Выручка на рубль заработной платы, руб. | 170,63 | 54,21 |
| Сумма прибыли от реализации услуг на рубль з/пл, руб. | 1,35 | 2,34 |
| Сумма балансовой прибыли на рубль з/пл, руб. | 8,55 | 42,7 |
Однако, если проанализировать факторы, повлиявшие на данные показатели, то можно сделать вывод, что в 2006 году по сравнению с базовым показатели улучшились, кроме показателя связанного с выручкой. Для того, чтобы показатели выручки на 1 рубль заработной платы были хотя бы на уровне прошлого года необходимо принять меры по увеличению прибыли.
Проведенный анализ показывает основные направления работы с персоналом организации. Необходимым представляется принятие следующих мер:
- повышение материальной заинтересованности работников в результатах труда, то есть повышение реального уровня заработной платы;
- снижение текучести персонала за счет повышения привлекательности труда, улучшения психологического климата в коллективе;
- понижение среднего возраста трудового коллектива и повышение среднего уровня образования, путем привлечения молодых, энергичных, высококвалифицированных работников.
Специфика предприятия такова, что результаты деятельности зависят не столько от количества персонала, сколько от его качества, сплоченности, формирования команды. Именно на эти вопросы и следует обратить внимание руководству ООО «АС-Авто» при разработке политики в области управления персоналом.
2.2 Анализ формирования и размещения капитала
Бизнес в любой сфере деятельности требует ответа на три основных вопроса:
- каким производственным потенциалом должен располагать субъект хозяйствования для достижения поставленной цели?
- где найти источники финансирования и каков должен быть их оптимальный состав?
- как организовать управление финансами, чтобы обеспечить финансовую устойчивость предприятия, его конкурентоспособность?
В условиях рыночной экономики эти вопросы выдвигаются на первый план. Резко повышается значимость финансовых ресурсов, с помощью которых осуществляется формирование оптимальной структуры и наращивание производственного потенциала предприятия, а также финансирование его текущей хозяйственной деятельности. От того, каким капиталом располагает субъект хозяйствования, насколько оптимальна его структура, насколько целесообразно он трансформируется в основные и оборотные фонды, зависит финансовое благополучие предприятия и результаты его деятельности. Поэтому анализ наличия, источников формирования и размещения капитала имеет исключительно важное значение.
Основные задачи анализа:
изучение исходных условий функционирования предприятия;
установление изменений в наличии и структуре капитала за отчетный период и оценка произошедших изменений;
отыскание путей наращивания капитала, повышения уровня его отдачи и укрепления финансовой устойчивости предприятия.
Основными источниками информации служат отчетный бухгалтерский баланс, отчеты о прибылях и убытках.
Капитал – это средства, которыми располагает субъект хозяйствования для осуществления своей деятельности с целью получения прибыли. Формируется капитал предприятия как за счет собственных, так и за счет заемных источников.
Используется капитал на приобретение и аренду основных средств, нематериальных активов, строительство объектов производственного и непроизводственного назначения, закупку сырья, материалов, топлива, энергии, оплату труда работников предприятия, уплату налогов, процентов за кредиты, дивиденды и т.д., т.е. он может быть вложен в долгосрочные активы и оборотные (текущие) активы. Сведения, которые приводятся в пассиве баланса, позволяют определить, какие изменения произошли в структуре собственного и заемного капитала, сколько привлечено в оборот предприятия долгосрочных и краткосрочных заемных средств.
На анализируемом предприятии (таблица 6) в 2006 году по сравнению с 2005 годом уменьшилась сумма заемного капитала на 681 тыс.руб., собственный капитал увеличился на 178 тыс.руб. Такое изменение повлекло изменение в структуре капитала, где доля заемных средств уменьшилась на 58,88%, что свидетельствует о понижении степени финансовой зависимости предприятия от внешних инвесторов и кредиторов. Подробнее эти вопросы будут рассмотрены в процессе последующего анализа.
Таблица 6 - Анализ динамики и структуры источников капитала
| Источник капитала | Сумма, тыс. руб. | Удельный вес, % | ||||
| на 31.12. 2005г. | на 31.12. 2006г. | Изме нение | на 31.12. 2005г. | на 31.12. 2006г. | Изме нение | |
| Собственный капитал | 29 | 207 | 178 | 3,47 | 62,35 | 58,88 |
| Заемный капитал | 806 | 125 | -681 | 96,53 | 37,65 | -58,88 |
| ИТОГО | 835 | 332 | 503 | 100 | 100 | - |
При внутреннем анализе состояния финансов предприятия необходимо изучить структуру собственного и заемного капитала. Структура собственного капитала приведена в таблице 7.
Таблица 7 - Динамика структуры собственного капитала
| Источник капитала | Сумма, тыс. руб. | Удельный вес, % | ||||
| на 31.12. 2005г. | на 31.12. 2006г. | Изме нение | на 31.12. 2005г. | на 31.12. 2006г. | Изме нение | |
| Уставной капитал | 10 | 10 | 0,0 | 32,26 | 2,25 | -30,01 |
| Нераспределенная прибыль прошлых лет | 21 | 434 | 413 | 67,74 | 97,75 | 30,01 |
| ИТОГО | 31 | 444 | 413 | 100 | 100 | - |
Данные таблицы показывают изменения в размере и структуре собственного капитала: убытки отчетного года покрылись к концу 2006 года нераспределенной прибылью, что способствует, увеличению доли собственного капитала. Сумма уставного капитала за весь период не менялась, при одновременном уменьшении и увеличении его доли в собственном капитале. Общая сумма собственного капитала за отчетный период увеличилась на 413 тыс.руб., или в 14,3 раза.
Аналогичным образом проводим анализ структуры заемного капитала.
Структура заемного капитала предприятия приведена в таблице 8.
Таблица 8 - Динамика структуры заемного капитала
| Источник капитала | Сумма, тыс. руб. | Удельный вес, % | ||||
| на 31.12. 2005г. | на 31.12. 2006г. | Изме нение | на 31.12. 2005г. | на 31.12. 2006г. | Изме нение | |
| Долгосрочные кредиты | 800 | - | -800 | 99,38 | - | -99,38 |
| Кредиторская задолженность: | 5 | 1413 | 1408 | 0,62 | 100 | 99,38 |
| Краткосрочные кредиты | - | 1250 | 1250 | - | 88,46 | 88,46 |
| в том числе: поставщикам | 1 | 74 | 73 | 0,12 | 5,24 | 5,12 |
| задолженность по налогам и сборам | 1 |
12 |
11 |
0,12 |
0,85 |
0,73 |
| авансы полученные | - | 38 | 38 | - | 2,7 | 2,7 |
| прочая | 4 | 39 | 35 | 0,5 | 2,75 | 2,25 |
| ИТОГО | 805 | 1413 | 608 | 100 | 100 | - |
Из таблицы видно, что в отчетном году сумма заемных средств увеличилась на 1408 тыс.руб. Надо заметить, что привлечение заемных средств в оборот предприятия – явление нормальное. Это содействует временному улучшению финансового состояния при условии, что они не замораживаются на продолжительное время в обороте и своевременно возвращаются. Произошли существенные изменения в структуре заемного капитала. Во-первых, следует отметить, что он сформирован из кредиторской задолженности ООО «АС-Авто». В 2006 году по сравнению с 2005 годом значительно увеличилась доля задолженности поставщикам. Если в 2005 году основная задолженность складывалась из прочей задолженности (2,7%), поставщикам (0,12%), задолженности по налогам и сборам (0,12%), то в 2006 году наибольшую ее долю составляет задолженность поставщикам (5,24%), прочая (2,75%), а также задолженность по налогам и сборам (0,85%). За отчетный год произошло сокращение прочей задолженности - на 0,96%, задолженности по налогам и сборам – на 0,33%, и увеличилась задолженность поставщикам – на 2,66%, и по авансам полученным – 1,43%. Главный акцент руководству предприятия необходимо сделать на принятии мер по недопущению просроченной кредиторской задолженности, что приводит к начислению штрафов и к ухудшению финансового положения предприятия. Стоит отметить, что шаги в этом направлении предпринимаются, кредиторская задолженность перераспределилась в пользу «безопасных» кредиторов – собственных работников, но подобное положение дел может привести к снижению заинтересованности собственных работников в работе с данным предприятием, что в конечном итоге повлечет за собой ухудшение результатов финансово-хозяйственной деятельности.
Анализируя кредиторскую задолженность, необходимо учитывать, что она является одновременно источником покрытия дебиторской задолженности, поэтому надо сравнивать сумму дебиторской и кредиторской задолженности.
Таблица 9 - Анализ соотношения дебиторской и кредиторской задолженности
| Показатель | на 31.12.05г. | на 31.12.06г. |
| 1 | 2 | 3 |
| Сумма дебиторской задолженности, тыс. руб. | 598 | 1487 |
| Сумма кредиторской задолженности, тыс. руб. | 6 | 125 |
| Период погашения дебиторской задолженности, дни | 30 | 60 |
| Период погашения кредиторской задолженности, дни | 30 | 60 |
| Приходится дебиторской задолженности на один рубль кредиторской задолженности, руб. | 99,7 | 11,9 |
Из таблицы видно, что дебиторская задолженность превышает кредиторскую, это увеличение указывает нам о неплатежеспособности «покупателей» услуг предоставляемых ООО «АС-Авто», с другой стороны предприятие не может сократить оказание услуг, так как экономисты привязаны к определённой сдаче отчетов к определенной дате и невозможности отказа в предоставлении услуг. Если в 2005 году на 1 рубль кредиторской задолженности приходилось 99,7 руб. дебиторской задолженности, то в 2006 году этот показатель снизился до 11,9 руб. Увеличились периоды погашения задолженностей, что говорит об отсутствии средств у покупателей за предоставленные услуги, необходимо принятие мер для обеспечения своевременной оплаты предприятий. Также мы знаем, что если дебиторская задолженность превышает кредиторскую, то это свидетельствует об иммобилизации собственного капитала в дебиторскую задолженность.
Рассмотрим более подробно состав, структуру и динамику основного и оборотного капитала.
Таблица 10 - Состав и динамика основного капитала
| Средства предприятия | на 31.12.05г. | на 31.12.06г. | Прирост | |||
| тыс.руб. | доля, % | тыс.руб. | доля, % | тыс.руб. | доля, % | |
| Основные средства | 9 | 1,11 | 78 | 100 | 69 | 98,89 |
| Долгосрочные финансовые вложения | 800 | 98,89 | - | - | -800 | -98,89 |
| ИТОГО: | 809 | 100 | 78 | 100 | -731 | - |
Из таблицы 10 видно, что за анализируемый период сумма основного капитала уменьшилась на 731 тыс.руб., причем основной капитал в отчетном году состоит только из основных средств.
Далее необходимо проанализировать изменения состава и динамики текущих активов как наиболее мобильной части капитала, от состояния которых в значительной степени зависит финансовое состояние предприятия (таблица 11), при этом следует иметь в виду, что стабильная структура оборотного капитала свидетельствует о стабильном, хорошо отлаженном процессе производства и сбыта услуг. Существенные ее изменения говорят о нестабильной работе предприятия.
Таблица 11 - Анализ динамики и состава текущих активов
| Вид средств | Наличие средств, тыс. руб. | Удельный вес, % | ||||
| на 31.12. 2005г. | на 31.12. 2006г. | Изме нение | на 31.12. 2005г. | на 31.12. 2006г. | Изме нение | |
| Денежные средства | 10 | 119 | 109 | 0,96 | 3,98 | 3,02 |
| Краткосрочные финансовые вложения | - | 1250 | 1250 | - | 41,8 | 41,8 |
| Дебиторская задолженность | 598 | 1487 | 889 | 57,06 | 49,72 | -7,34 |
| Запасы и затраты | 220 | 135 | -85 | 20,99 | 4,5 | -16,49 |
|
В том числе: сырье, материалы и другие аналогичные ценности |
- |
135 |
135 |
- |
4,5 |
4,5 |
| Товары отгруженные | 220 | - | 220 | 20,99 | - | -20,99 |
| ИТОГО | 1048 | 2991 | 1943 | 100 | 100 | - |
Как видно из таблицы 11 наибольший удельный вес в оборотных активах занимает дебиторская задолженность, произошло ее уменьшение (удельный вес изменился с 57,06% до 49,72%). В отчетном периоде удельный вес – 4,5% приходится на запасы и затраты.
Большая доля дебиторской задолженности в 2006 году – 49,72% - говорит о неосмотрительной кредитной политике директора предприятия, а также о неплатежеспособности многих покупателей. В 2006 году ситуация улучшилась – доля дебиторской задолженности уменьшилась, а период оборачиваемости задолженности увеличился с 30 до 60 дней (таблица 9).
Итак, мы уже знаем, каким капиталом располагает ООО «АС-Авто», и в какие активы он вложен. Поскольку результаты ФХД предприятия и его финансовое положение зависят не только от наличия капитала, но и от эффективности его использования, в следующем пункте будет рассмотрена эффективность использования капитала предприятия в 2005-2006 годах.
2.3 Анализ финансовых результатов деятельности предприятия
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности.
Основными задачами анализа финансовых результатов деятельности являются:
систематический контроль за выполнением планов реализации продукции и получения прибыли;
определение влияния как объективных, так и субъективных факторов на финансовые результаты;
выявление резервов увеличения суммы