Эффективность функционирования пенсионной системы на примере АО НПФ "БТА Казахстан"
Одна из главных проблем пенсионной системы – недостаточная диверсификация пенсионных активов в разрезе финансовых инструментов и валют. Практически все пенсионные активы инвестируются в Казахстане, качество пенсионного портфеля постепенно снижается и, с точки зрения внешних управляющих, качество портфелей казахстанских фондов, по сравнению с портфелями западных фондов, несопоставимо ниже. Например, инфраструктурные облигации, в целом являющиеся привлекательным инструментом для длинных инвестиций, не обеспечены достаточными гарантиями. Если первый проект строительства железнодорожной линии Шар – Усть-Каменогорск на первый взгляд действительно может покрыть все расходы, связанные с выпуском инфраструктурных облигаций, то в дальнейшем могут реализовываться проекты, где риски покрытия денежных потоков по выплате купонов могут быть выше, учитывая их недостаточно коммерческий характер и длительность осуществления.
Фонды должны активнее работать на внешнем рынке и улучшать с помощью иностранного инструментария качество своего портфеля: Если разрешат работать с производными финансовыми инструментами, то часть вопросов по хеджированию может быть снята. Понятно, что будут проблемы по поиску контрпартнеров и по методологии учета таких инвестиций. Однако из нашего опыта работы на внешнем рынке ясно, что фактически инвестировать в отдельные акции, облигации на внешнем рынке достаточно сложно. Тем более что мы находимся не в Лондоне, и эффективность управления может оказаться недостаточно высокой. Поэтому представляют интерес те структурные продукты, которые позволяют защитить базовый актив и нивелировать риски НПФ.
Среди консолидированных предложений НПФ – расширить список рейтинговых агентств для того, чтобы увеличить возможности для инвестирования. ГНПФ на своем опыте убедился, что те рейтинговые агентства, которые сейчас признаются казахстанскими пруденциальными нормативами, не котируются, к примеру, в США. Между тем именно там наибольшее количество паевых фондов – более 18 тыс., за счет которых можно было бы расширить инструментарий.
Есть и более экзотичная идея – дать возможность НПФ выходить на фондовую биржу с тем, чтобы они могли покупать валюту наравне с банками. Однако специалисты фондов понимают, что громадные пенсионные активы неизбежно будут оказывать негативное влияние на курс тенге. Поэтому «пенсионники» пришли к мнению, что они могут предлагать только следующий компромисс: отнести иностранные валюты в перечень иностранных инструментов. С одной стороны, это помогло бы снизить остроту дефицита инструментария, а с другой – отпала бы необходимость всякий раз после транзакций возвращать эти активы в страну и превращать их в тенге. Возможности внешнего рынка практически не ограничены. Там обращается финансовых инструментов на сумму 82,5 трлн. долларов, и они могут покрыть все потребности фондов.
Другими словами, пенсионные фонды могли бы давать деньги на год недостаточно надежным заемщикам или заемщикам, по которым фонд уже принял на себя значительный риск невозврата, усиливая заем залогом.
Одним из критериев эффективности пенсионной системы является ее финансовая устойчивость. Наша же пенсионная система не то, что неустойчивая, она разваливается, судя по динамике коэффициента замещения и коэффициента финансовой устойчивости. За десять лет реформирования, только в одном из 14 НПФ на один индивидуальный пенсионный счет приходится 300 тыс. тенге. Во всех остальных фондах сумма накоплений среднестатистического вкладчика куда более скромная – от 47 до 181 тыс. тенге. В связи с этим, теоретическое обоснование диверсификации пенсионных активов накопительных пенсионных фондов представляется практической необходимостью. [27]
В теоретико-методологическом аспекте суть диверсификации заключается во вложении собственного или заемного капитала в определенные виды активов, которые должны обеспечивать в будущем получение прибыли. Обычно различают финансовые инвестиции, состоящие в приобретении ценных бумаг объектов тезаврации, и реальные инвестиции в производственные и непроизводственные объекты.
Диверсификации средств пенсионных активов является актуальным в связи со следующими обстоятельствами. Во-первых, необходимость приспособления к новым экономическим условиям объективно заставляет искать наиболее выгодные сферы приложения денежных средств пенсионных фондов. Во-вторых диверсификация средств НПФ является инструментом межотраслевого перелива капитала и методом оптимизации структурных преобразований в экономике. Проблематика формирования диверсификации инвестиций пенсионных активов с целью снижения уровня риска является предметом научных исследований и практических разработок специалистов в области инвестиционного менеджмента пенсионного бизнеса.
Диверсификация – это вложение средств в разные по степени риска активы. Проще говоря, разумный пенсионный фонд не будет «класть все яйца в одну корзину», а постарается сформировать свой портфель из разных видов инвестиционных инструментов. Причем пенсионный фонд может использовать различные подходы с использованием комплексной или простой (линейной) диверсификации.
Простая (линейная) диверсификация может включать в себя покупку нескольких ценных бумаг одной категории финансовых инструментов. Это может быть набор из нескольких голубых фишек или нескольких схожих по степени риска долговых инструментов (например, нескольких корпоративных облигаций) и т.д.
Комплексный подход к инвестированию призван оптимизировать процесс управления риском и предполагает многоуровневую диверсификацию. Портфель может состоять из нескольких видов активов, например, голубых фишек, менее ликвидных акций, корпоративных облигаций и каких-либо других инвестиционных инструментов. Причем по каждому виду активов имеется некоторое разнообразие конкретных ценных бумаг, включая диверсификацию по отраслям. Соотношение между более рискованными активами и менее рискованными внутри портфеля каждый пенсионный фонд определяет сам, исходя из стратегии (направлений), которую он выбрал.
Разработанная инвестиционная политика реализуется, только если методически грамотно обосновать диверсификацию инвестиций. Диверсификация – стратегическая ориентация на создание многопрофильного производства или портфеля ценных бумаг. Бизнес словари определяют слово «диверсификация» как одновременное развитие многих, не связанных друг с другом видов деятельности, расширение ассортимента производимых изделий, расширение активности за рамки основного бизнеса, под которым понимается производство товаров и услуг, имеющих максимальные доли в чистом объеме продаж по сравнению с другими видами выпускаемой продукции.
Суть процесса диверсификации состоит в объединении ссудной и инвестиционной деятельности целой группы заемщиков. Уменьшение риска в этом случае обеспечивается тем, что риск, который нередко практически непредсказуем для одного лица, часто бывает предсказуем для группы лиц. Большую часть диверсификации активов накопительных пенсионных фондов, как показывает мировой опыт, составляют акции и облигации промышленных корпораций. Данный вид вложений подвергается двоякому риску.
Диверсификация активов НПФ способствует расширению источников финансирования промышленных фирм и стимулированию предпринимательской активности. Покупая краткосрочные долговые обязательства этих фирм, пенсионные фонды удовлетворяют их временные потребности в ликвидных средствах для осуществления инвестиций в оборотные фонды (товарные запасы, сырье, материалы, полуфабрикаты и пр.). Приобретая акции и долгосрочные облигации корпораций, пенсионные фонды обеспечивают долговременную стабильность финансового положения предприятий и дают им возможность для перспективного планирования инвестиционной деятельности. Тем самым они стимулируют его к расширению инвестиционного спроса и общего уровня экономической активности. Кроме того, фактором повышения предпринимательской активности может являться участие пенсионных фондов в создании новых предприятий и управлении ими.
Широкая диверсификация инвестиций НПФ в рыночном механизме способствует снижению издержек, связанных с процессом обращения капитала. НПФ удается сократить транзакционные издержки по их осуществлению (затраты по сбору и обработке информации, обслуживанию заемщиков, ведению переговоров и пр.). Более того, широкие масштабы торговли на рынке ценных бумаг, осуществляемые пенсионными фондами, сами по себе сокращают удельные издержки на осуществление финансовых сделок. Это относится прежде всего к затратам на оплату услуг консультантов, брокеров и дилеров.
Диверсификация и увеличение количества ценных бумаг в портфеле ведет к снижению его риска, который может стать меньше, чем риск каждой отдельной ценной бумаги, входящей в него. Однако таким путем снижается только так называемая диверсифицируемая часть риска, которая отражает условия и факторы риска, специфические для каждого отдельного эмитента. Они различны – начиная от степени квалификации руководства фирмы и кончая успехами или неудачами в стратегическом планировании бизнеса.
Для условий Казахстана можно предложить модель диверсификации активов между различными их группами в зависимости от уровней риска данных групп, то есть диверсификация осуществляется между группами активов с высоким, средним и низким уровнями риска. При этом основными показателями, на основе которых производится подбор, являются уровни риска текущей позиции и уровни риска инвестиционного решения. В Казахстане наиболее подходящим методом выбора активов является их группировка по уровню риска (высокий, средний, низкий) с последующей диверсификацией вложений в зависимости от данных показателя. То есть, исходным критерием диверсификации должен быть уровень риска, базирующийся на волатильности котировок, а не отраслевая принадлежность, вариация ожидаемой доходности или другие признаки, применяемые на развитых рынках. Между тем, для пенсионных фондов весьма актуален стратегический, долгосрочный аспект инвестиций, что отражается другим направлением данной модели – диверсификацией по срокам вложений. В рамках этого направления предполагается выделение в портфеле определенных долей для стратегических и краткосрочных вложений наряду с основной его частью, представляющей среднесрочные инвестиции. Кроме долго- и среднесрочных вложений, определенная часть портфеля также должна быть отведена под краткосрочные активы, операции с которыми позволяют обеспечивать (за счет постоянной купли – продажи) повышенный уровень доходности по сравнению с простым держанием бумаг.
В заключении отметим следующее. Диверсификация инвестиций активов НПФ – ключевой аспект деятельности пенсионного фонда. Именно здесь определяются два важных вопроса: сможет ли НПФ уйти от риска невозврата переданных в ООИУПА средств и обеспечит ли НПФ реальную сохранность пенсионных накоплений относительно инфляции.
Глава 2 Анализ деятельности АО НПФ «БТА Казахстан». Современное состояние пенсионной системы в Республике Казахстан
2.1 История развития АО НПФ «БТА Казахстан»
АО "НПФ БТА Казахстан" ДО АО "Банк ТуранАлем" - правопреемник АО "НПФ Казахстан", обладающий лицензией на осуществление деятельностью по привлечению пенсионных взносов и осуществлению пенсионных выплат №0000007 от 02 февраля 2007 года. З0 декабря 2005 года была произведена государственная перерегистрация изменения названия пенсионного фонда АО "НПФ БТА Курмет-Казахстан" на АО "НПФ БТА Казахстан". В соответствии со свидетельством о государственной перерегистрации от 9 октября 2007 года Фонд носит юридическое название АО "НПФ БТА Казахстан" ДО АО "Банк ТуранАлем".
Контрольный пакет акций АО "НПФ БТА Казахстан" ДО АО "Банк ТуранАлем" принадлежит крупнейшему банку на территории СНГ – АО "БТА Банк". Кроме банка в число учредителей Фонда также входят два влиятельнейших в стране профсоюза: Профсоюз работников Угольной промышленности и ОО "Профсоюз трудящихся горно-металлургической промышленности".
Виды деятельности АО "НПФ БТА Казахстан" ДО АО "Банк ТуранАлем":
привлечение обязательных, добровольных и добровольных-профессиональных пенсионных взносов вкладчиков и иных средств, поступающих в соответствии с пенсионным законодательством РК;
осуществление пенсионных выплат получателям;
деятельность по формированию пенсионных активов и их инвестированию в порядке, предусмотренном действующим законодательством РК.
АО "НПФ БТА Казахстан" ДО АО "Банк ТуранАлем" имеет лицензию на осуществление деятельности по инвестиционному управлению пенсионными активами (№041120023 от 13 февраля 2006 года). Банк-кастодиан Фонда – АО "Евразийский Банк".
АО "НПФ БТА Казахстан" ДО АО "Банк ТуранАлем" обладает наиболее разветвленной филиальной сетью среди пенсионных фондов Казахстана, имея региональные офисы в 24 городах страны и агентские пункты в крупных районных центрах.
История развития АО НПФ «Бта Казахстан» берет свое начало с 1997 года.
20 июня 1997 году вступил в силу Закон "О пенсионном обеспечении в Республике Казахстан"
Образование ЗАО "Негосударственный накопительный пенсионный фонд "Казахстан". 11 декабря 1997 года Фонд получил свидетельство о государственной регистрации № 15131-1910-АО
В январе 1998 года открыт первый региональный офис в г. Караганда. Активно формируется и развивается сеть представительств Фонда в регионах Казахстана
3 февраля 1998 года ЗАО "Негосударственный накопительный пенсионный фонд "Казахстан" получил Государственную лицензию на деятельность по привлечению пенсионных взносов и осуществлению пенсионных выплат № 0000007
6 июля 1999 года АО "Банк ТуранАлем" стал акционером ЗАО "Негосударственный накопительный пенсионный фонд "Казахстан
В июле 1999 года пенсионные активы Фонда превысили 1 млрд.
В 2003 году акции ЗАО "Негосударственный накопительный пенсионный фонд "Казахстан" включены в листинг Казахстанской фондовой бирже KASE
ЗАО "Негосударственный накопительный пенсионный фонд "Казахстан" в связи с изменениями в законодательстве переименовано в АО "Негосударственный накопительный пенсионный фонд "Казахстан"
25 октября 2004 года АО "Негосударственный накопительный пенсионный фонд "Казахстан" получил лицензию на деятельность по инвестиционному управлению пенсионными активами
25 января 2005 года АО "НОНПФ" Кұрмет" реорганизован путем присоединения к АО ННПФ "Казахстан". Объединенный фонд переименован в АО "НПФ БТА Кұрмет-Казахстан"
30 декабря 2005 года АО "НПФ БТА Кұрмет-Казахстан" сменил название на АО "НПФ БТА Казахстан"
В 2008 году НПФ "БТА Казахстан" приступил к ребрендингу
НПФ "БТА Казахстан" начал внедрение системы менеджмента качества ISO 9001:2000
НПФ "БТА Казахстан" отметил десятилетний юбилей [23]
Как показывает мировой опыт – надежность, ликвидность и доходность накопительного пенсионного фонда гарантируется, прежде всего, грамотным инвестированием пенсионных средств в различные виды государственных облигаций (долгосрочных и краткосрочных) и ценных бумаг (акций, облигаций зарубежных и отечественных компаний). НПФ «БТА Казахстан» успешно решает проблему приумножения пенсионных средств, добившись заметного превышения доходности пенсионных накоплений над темпами инфляции в Казахстане.
Уставный капитал – свыше 6 млрд. тенге
Собственный капитал – более 11,64 млрд. тенге
Пенсионные активы – более 190,98 млрд. тенге
Чистый инвестиционный доход – более 55,82 млрд. тенге
Количество вкладчиков – свыше 1 млн. человек
Таблица 1
Сведения о коэффициентах номинального дохода накопительных пенсионных фондов по состоянию на 1 февраля 2009 года [23]
| ООИУПА/НПФ | К2 за период январь 2008 года – январь 2009 года (12) | К2 за период январь 2006 года – январь 2009 года (36) | К2 за период январь 2004 года – январь 2009 года (60) |
| АО "ООИУПА "GRANTUM Asset Management" (дочерняя организация АО "Казкоммерцбанк") | х | х | х |
| АО "Накопительный пенсионный фонд ГРАНТУМ" (Дочерняя организация АО "Казкоммербанк") | 1,53 | 15,66 | 29,98 |
| АО "НПФ "Капитал"- Дочерняя организация АО "БанкЦентрКредит" | 6,69 | 35,05 | 53,33 |
| АО "Накопительный пенсионный фонд "ГНПФ" | 1,73 | 19,10 | 26,13 |
| АО "ООИУПА "Жетысу" | х | х | х |
| АО "НПФ "ҰларҮміт" | -13,41 | 7,24 | 22,81 |
| АО НПФ "Қорғау" | 4,93 | 22,39 | 36,45 |
| АО "Накопительный пенсионный фонд Народного Банка Казахстана, ДО АО "Народный Банк Казахстана" | -4,81 | 20,20 | 37,41 |
| АО "Открытый накопительный пенсионный фонд "Отан" (Дочерняя организация АО "АТФ Банк") | 3,23 | 30,49 | 50,92 |
| АО "Накопительный пенсионный фонд БТА Казахстан" ДО АО "Банк ТуранАлем" | 8,28 | 58,71 | 97,54 |
| АО "Евразийский накопительный пенсионный фонд" (ДО АО "Евразийский банк") | 3,63 | 15,64 | 36,44 |
| АО "НПФ "НефтеГаз - Дем" | 7,32 | 25,41 | 43,13 |
| АО "Накопительный Пенсионный Фонд "АМАНАТ КАЗАХСТАН" | 7,44 | 31,03 | 50,62 |
| АО ООИУПА "Нур-Траст" | х | х | х |
| АО "НПФ "Атамекен" ДО АО "Нурбанк" | 6,34 | 27,34 | 51,76 |
| АО "НПФ "Казахмыс" | 2,08 | 24,02 | 42,98 |
| АО "ООИУПА "RESMI Asset Management" | х | х | х |
| АО "Накопительный пенсионный фонд "РЕСПУБЛИКА" | 10,53 | - | - |
| Средневзвешенный коэффициент номинального дохода по пенсионным активам НПФ | -1,41 | 21,63 | 37,27 |
| Скорректированный средневзвешенный коэффициент номинального дохода по пенсионным активам НПФ | х | х | 30,82 |
| Минимальное значение доходности | х | х | 21,58 |
| Накопленный уровень инфляции | 8,70 | 39,99 | 61,03 |
| Выполнение пруденциального норматива "Доходность пенсионных активов" |
вып.: 13 не вып.: 0 |
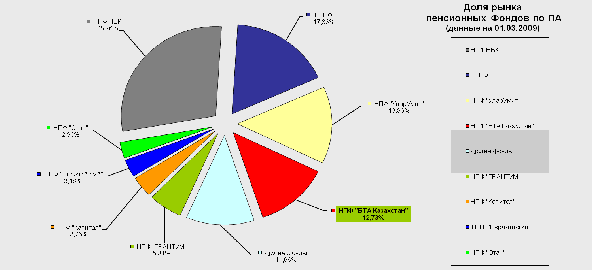
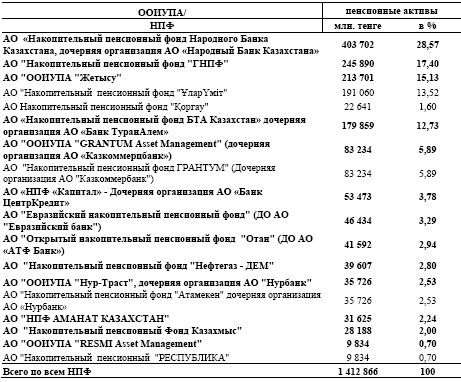
Рисунок 1. Доля пенсионных фондов по пенсионным активам
Из рисунка 1 можно сделать вывод что, доля АО НПФ «БТА Казахстан» по состоянию на 01.03.2009 составляет 12,73% от суммарных пенсионных накоплений по пенсионному рынку, что является четвертым результатом в накопительной пенсионной системе Казахстана. [23]
С каждым годом АО НПФ «БТА Казахстан» увеличивает свою долю на рынке. Так, если в 2006 году доля Фонда составляла 9,21%, то 2007 году 10,38%, а на 01. 03. 2009 года доля выросла уже до 12,73%. [23]
Чтобы заработать во время кризиса, некоторые профессиональные инвесторы меняют структуру своих портфелей. Исходя из приоритетов и поставленных целей, часть из них выбирает агрессивную политику инвестирования. Есть ли в этом необходимость в случае с накопительными пенсионными фондами, вопрос спорный, тем более что сберечь и заработать сегодня можно и без больших рисков. [9]
2.2 Современное состояние пенсионной системы в Республике Казахстан
Текущее состояние накопительной пенсионной системы на 1 января 2009 года
На 1 января 2009 года в республике функционировали 14 накопительных пенсионных фондов.
Лицензии на деятельность по привлечению пенсионных взносов и осуществлению пенсионных выплат в декабре 2008 года юридическим лицам не выдавались. Лицензии на инвестиционное управление пенсионными активами фондов имеют 13 юридических лиц, из них 9 фондов имеют лицензию на самостоятельное управление пенсионными активами.
На отчетную дату 11 банков второго уровня осуществляли кастодиальную деятельность. Вместе с тем, кастодиальное обслуживание фондов осуществляли 7 банков второго уровня: Дочерний банк АО «HSBC Банк Казахстан», АО «Банк ЦентрКредит», АО «Народный Сберегательный Банк Казахстана», Дочерняя организация АО «Банк ТуранАлем» - АО «Темірбанк», АО «Евразийский банк», АО «АТФБанк», АО «Ситибанк Казахстан». [24]
Вкладчики (получатели) фондов
Фонды продолжают привлекать в накопительную пенсионную систему экономически занятое население республики, в результате постоянно увеличивается количество индивидуальных пенсионных счетов (далее – счет) вкладчиков.
По состоянию на 1 января 2009 года количество счетов вкладчиков (получателей) по обязательным пенсионным взносам составило 9 613 112 с общей суммой пенсионных накоплений 1 415,5 млрд. тенге. За январь - декабрь 2008 года количество счетов вкладчиков, перечисляющих обязательные пенсионные взносы, увеличилось на 389 400 (4,22 %), в том числе за декабрь на 47 157 (0,49 %). [24]
На 1 января 2009 года наибольшее количество счетов вкладчиков (получателей) по обязательным пенсионным взносам было сосредоточено в 4 фондах: «ГНПФ» - 25,15%, «Народного Банка Казахстана» - 21,94 %, «Ұлар Үміт» – 14,38 % и «БТА Казахстан» - 10,44 % или на их долю приходится 71,91 % от общего количества вкладчиков всех фондов. За декабрь 2008 года доля по 4 фондам снизилась по сравнению с предыдущим отчетным месяцем на 0,03 процентных пунктов. [24]
Количество счетов вкладчиков (получателей) по добровольным u1087 пенсионным взносам составило на 1 января 2009 года 41 499 с общей суммой пенсионных накоплений 959,2 млн. тенге. С начала 2008 года количество счетов вкладчиков (получателей), перечисляющих добровольные пенсионные взносы, увеличилось на 595 (1,45 %), при этом в декабре 2008 года произошло снижение общего количества счетов вкладчиков на 125 (0,30 %). Вкладчики по добровольным пенсионным взносам были у всех фондов.
Количество счетов вкладчиков по добровольным профессиональным пенсионным взносам, увеличившись за январь - декабрь 2008 года на 182 (4,73 %), по состоянию на 1 января 2009 года составило 4 030 с общей суммой пенсионных накоплений 57,6 млн. тенге. Вкладчиков по добровольным профессиональным пенсионным взносам имели три фонда: «Ұлар Үміт», «БТА Казахстан» и «Народного Банка Казахстана». [24]
Пенсионные накопления вкладчиков (получателей)
На 1 января 2009 года пенсионные накопления вкладчиков (получателей) составили 1 420,5 млрд. тенге или увеличились по сравнению с 1 января 2008 года на 212,4 млрд. тенге (17,58 %). За декабрь 2008 года общая сумма пенсионных накоплений 2 увеличилась на 42,1 млрд. тенге (3,05 %). [24]
Общее поступление пенсионных взносов, увеличившись за декабрь на 27,8 млрд. тенге (2,40 %), составило на 1 января 2009 года 1 184,7 млрд. тенге. При среднемесячных поступлениях пенсионных взносов за январь -декабрь 2007 года 19,0 млрд. тенге, за январь - декабрь 2008 года они соответственно составили 22,7 млрд. тенге или с ростом на 19,47 %. [24]
Сумма «чистого» инвестиционного дохода (за минусом комиссионных вознаграждений) от инвестирования пенсионных активов, зачисленная на счета вкладчиков и получателей, увеличившись за декабрь 2008 года на 16,6 млрд. тенге (5,72%), по состоянию на 1 января 2009 года составила 307,0 млрд. тенге. Пенсионные накопления вкладчиков (получателей) в январе - декабре 2008 года характеризовались следующими показателями: см. таблицу 2 [24]
Таблица 2.
Пенсионные накопления вкладчиков
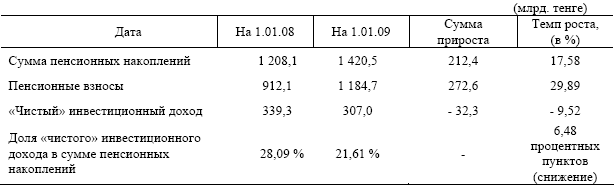
Из приведенной таблицы видно, что сумма прироста пенсионных накоплений за январь - декабрь 2008 года составила 212,4 млрд. тенге или среднемесячный прирост пенсионный накоплений составил 17,7 млрд. тенге, при 24,87 млрд. тенге в соответствующем периоде прошлого года или со снижением на 28,83 %. [24]
Снижение прироста пенсионных накоплений вкладчиков (получателей), аккумулированных в накопительных пенсионных фондах в 2008 году, вызвано, прежде всего, снижением инвестиционного дохода от инвестирования пенсионных активов.
В условиях мирового финансового кризиса снижение инвестиционного дохода от инвестирования пенсионных активов обусловлено снижением биржевых цен на финансовые инструменты основных отечественных и иностранных эмитентов, в которые были инвестированы пенсионные активы.
На 1 января 2009 года наибольшую сумму пенсионных накоплений имели 4 фонда: «Народного Банка Казахстана» - 403,4 млрд. тенге (28,40 %), «ГНПФ» – 245,5 млрд. тенге (17,28 %), «Ұлар Үміт» - 199,1 млрд. тенге (14,02 %), и «БТА Казахстан» - 179,9 млрд. тенге (12,66 %) от общего объема пенсионных накоплений всех фондов или в совокупности, на эти 4 фонда приходилось 72,36 % всех пенсионных накоплений. За декабрь месяц 2008 года доля снизилась на 0,23 процентных пунктов. [24]
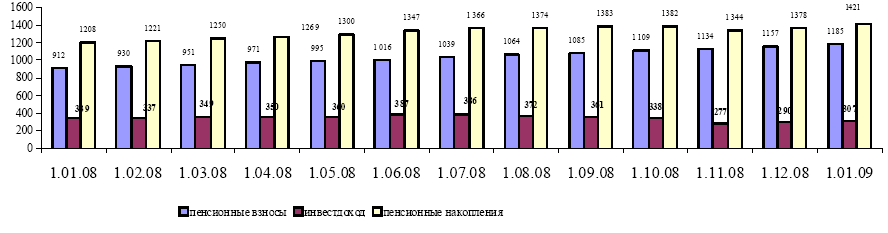
Рисунок 2. Динамика изменения пенсионных взносов, «чистого» инвестиционного дохода и пенсионных накоплений (в млрд. тенге) [24]
Продолжает увеличиваться сумма пени за несвоевременное удержание и перечисление обязательных пенсионных взносов и осуществление переводов пенсионных накоплений из одного фонда в другой, которая по состоянию на 1 января 2009 года составила 9,5 млрд. тенге или с ростом по сравнению с предыдущим отчетным месяцем на 2,15% [24]
Пенсионные выплаты и переводы в страховые организации из фондов по состоянию на 1 января 2009 года составили 92,1 млрд. тенге или увеличились по сравнению с 1 декабря 2008 года на 2,6 млрд. тенге (2,91%). В январе -декабре 2008 года фондами осуществлены пенсионные выплаты получателям на общую сумму 29,0 млрд. тенге, при 15,2 млрд. тенге, осуществленных пенсионных выплатах в соответствующем периоде 2007 года или в 1,9 раза больше.
Переводы пенсионных накоплений получателей в страховые организации в соответствии с договором пенсионного аннуитета за январь - декабрь 2008 года осуществлены 297 получателям на общую сумму 303,4 млн. тенге. Общая сумма переводов пенсионных накоплений получателей в страховые организации в соответствии с договором пенсионного аннуитета составила на 1 января 2009 года 448,1 млн. тенге. [24]
Размещение информации по накопительной пенсионной системе на сайте Агентства, а также опубликование информации фондами в средствах массовой информации, позволяет вкладчикам (получателям) самостоятельно выбрать фонд и использовать, предоставленное пенсионным законодательством право перевода пенсионных накоплений из одного фонда в другой.
По состоянию на 1 января 2009 года переводы пенсионных накоплений из одного фонда в другой, увеличившись за декабрь на 15,0 млрд. тенге (4,84 %), составили 325,1 млрд. тенге. По сравнению с 1 января 2008 года переводы пенсионных накоплений увеличились на 115,3 млрд. тенге или на 54,96 %. [24]
Структура пенсионных активов фондов.
По состоянию на 1 января 2009 года совокупный объем пенсионных активов, находящихся в инвестиционном управлении ООИУПА составлял 1 412,9 млрд. тенге, увеличившись за декабрь 2008 года на 44,3 млрд. тенге или на 3,24%. За 2008 год объем пенсионных активов увеличился на 200,9 млрд.тенге или на 16,58%.
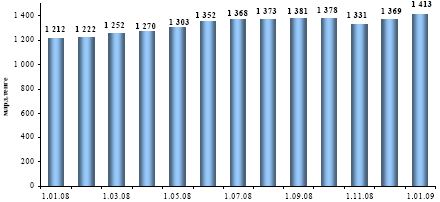
Рисунок 3. Динамика изменения совокупного объема пенсионных активов [24]
Среднемесячное увеличение пенсионных активов за период с 1 января 2008 года по 1 января 2009 года составило 16,8 млрд. тенге.
Таблица 3.
Распределение совокупного объема пенсионных активов [24]

На 1 января 2009 года объем инвестированных пенсионных активов составил 1 378,4 млрд. тенге, увеличившись за период с 1 декабря 2008 года на 31,6 млрд. тенге или на 2,35%, а за период с 1 января 2008 года - на 183,3 млрд. тенге или 15,34%. [24]
Таблица 4.
Совокупный инвестиционный портфель НПФ [24]

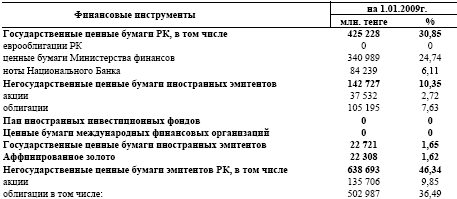
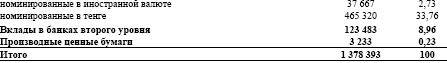
Как видно из приведенных данных, наибольшую долю в инвестиционном портфеле по прежнему составляют негосударственные ценные бумаги эмитентов Республики Казахстан и государственные ценные бумаги, общая доля которых составила 77,19%. [24]
Сведения о коэффициенте номинального дохода фондов
По состоянию на 1 января 2009 года средневзвешенные коэффициенты номинального дохода по пенсионным активам накопительных пенсионных фондов составили:
- за период декабрь 2003 года – декабрь 2008 года - 36,61%.Скорректированный средневзвешенный коэффициент номинального дохода – 30,19% (накопленный уровень инфляции за аналогичный период – 61,90%); [24]
- за период декабрь 2005 года – декабрь 2008 года – 22,79% (накопленный уровень инфляции за аналогичный период – 41,01%);
- за период декабрь 2007 года – декабрь 2008 года – (-0,84)% (уровень инфляции за аналогичный период – 9,50%).
Изменение коэффициента номинального дохода накопительных пенсионных фондов на 1 января текущего года по сравнению с аналогичным показателем предыдущего года характеризовалось следующим образом:
- коэффициент номинального дохода за 60 месяцев снизился на 9,54 процентных пункта;
- коэффициент номинального дохода за 36 месяцев снизился на 10,11
процентных пункта;
- коэффициент номинального дохода за 12 месяцев снизился на 10,31
процентных пункт.
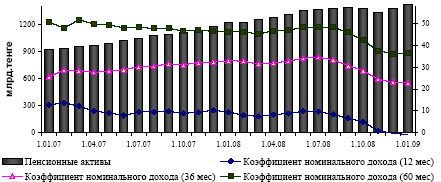
Рисунок 4. Соотношение пенсионных активов и коэффициентов номинального дохода фондов [24]
Финансовое состояние фондов
Совокупный капитал фондов по состоянию на 1 января 2009 года составил 47,7 млрд. тенге, в том числе уставный капитал – 35,5 млрд. тенге или 74,42 % от общего 6 объема совокупного капитала. Общая сумма активов по состоянию на 1 января 2009 года по фондам составила 64,4 млрд. тенге или по сравнению с 1 декабря 2008 года сумма активов увеличилась на 19 млрд. тенге (41,85 %).
За январь - декабрь 2008 года 8 фондов из 14 получили прибыль (после уплаты подоходного налога) на общую сумму 3,29 млрд. тенге и 6 фондов («Ұлар Үміт», «АМАНАТ КАЗАХСТАН», «Народного Банка Казахстана», «Коргау», «Отан» и «Республика») допустили убыток на общую сумму 10,31 млрд. тенге. В целом по фондам за январь-декабрь 2008 года допущен убыток на