Анализ финансового состояния предприятия в системе антикризисного управления
Анализируется движение основных фондов и амортизационных отчислений за предыдущий и текущий годы (форма 11-ОФ (годовая), данные аналитического бухгалтерского учета за отчетный период). Обращается внимание на основные фонды предприятия, которые приобретены, реализованы, ликвидированы или сданы в аренду на протяжении текущего года.
При анализе первого раздела актива баланса также обращается внимание на тенденцию смены таких его статей, как оборудование (строка 035), незавершенные капитальные вложения (строка 030), имущество в аренде (строка 055), поскольку указанные активы не принимают участия в производственном обороте и, в определенных условиях, увеличение их доли может отрицательно повлиять на результативность финансовой и хозяйственной деятельности предприятия.
Анализ собственных оборотных средств Собственные оборотные средства – это рабочий капитал (Рк). Рабочий капитал (Рк) – разница между оборотными активами предприятия и его краткосрочными обязательствами. То есть рабочий капитал является той частью оборотных активов, которая финансируется за счет собственных средств и долгосрочных обязательств. Наличие рабочего капитала свидетельствует о том, что предприятие не только способно уплатить собственные текущие долги, но и имеет финансовые ресурсы для расширения деятельности и инвестирования. Для определения величины Рк следует от суммы итогов разделов 11 и 111 актива баланса отнять итог раздела 111 пассива.
Фактическое значение Рк необходимо сравнить с его нормативной величиной. Платежеспособность предприятия определяется прежде всего величиной и маневренностью его рабочего капитала. Как недостаток рабочего капитала, так и его излишек может быть негативным признаком. Оптимальный размер Рк зависит от сферы деятельности, объема реализации, конъюнктуры рынка и т.д.
При уменьшении Рк необходимо выяснить, за счет чего произошло и как это повлияло на маневренность рабочего капитала.
Маневренность рабочего капитала (Мк) характеризует долю запасов в его общей сумме, т.е. определяется отношением величины запасов к размеру рабочего капитала.
Увеличение товарных запасов, характерное в условиях инфляции, приводит к привлечению долгосрочных кредитов, что в свою очередь, может повлиять, учитывая высокие кредитные ставки, на платежеспособность предприятия.
Важным показателем платежеспособности предприятия является коэффициент покрытия (Кп). Он определяется соотношением всех текущих активов (за исключением затрат будущих периодов) к краткосрочным обязательствам и характеризует достаточность оборотных средств предприятия для погашения своих долгов на протяжении года.
ПК (п) указывает, сколько денежных единиц оборотных средств приходится на каждую денежную единицу краткосрочных обязательств. Критическое значение К(п) = 1. При К(п) < 1 предприятие имеет неликвидный баланс. Значения К(п) в пределах 1-1,5 свидетельствует о том, что предприятие своевременно ликвидирует долги.
При анализе структуры оборотных средств исходят из того, что оборотные средства предприятия состоят из запасов и затрат (11 раздел актива баланса) и денежных средств, расчетов и иных активов (111 раздел актива баланса).
Скорость оборота оборотных средств предприятия является одной из качественных характеристик финансовой политики предприятия. Чем больше скорость оборота, тем эффективнее работает производство.
Поэтому абсолютный или относительный рост оборотных средств может свидетельствовать не только о расширении производства или действии факторов инфляции, но и о замедлении их оборота, что вызывает увеличение их массы.
Для определения тенденции обращения оборотных средств рассчитывается коэффициент обращения (Ко).
Коэффициент обращения оборотных средств (Ко) – это отношение выручки (валового дохода) от реализации продукции, без учета налога на добавленную стоимость и акцизного сбора (ф.2), к сумме оборотных средств предприятия (ф.1).
Уменьшение значения Ко в конце отчетного периода в сравнении с его значением на начало года, свидетельствует о замедлении обращения оборотных средств.
Показателем эффективности использования оборотных средств является также время обращения (Во) – продолжительность в днях одного обращения. Оно определяется как отношение количества календарных дней отчетного периода к коэффициенту обращения:
В(о) = т/К(о),
где Т – количество календарных дней отчетного периода.
Время оборота указывает на количество дней, которые были необходимы предприятию для пополнения его оборотных средств.
Важными показателями эффективности использования активов является обращение запасов и продолжительность одного обращения запасов.
Коэффициент обращаемости запасов (Коз) определяется как отношение себестоимости реализованной продукции к средней стоимости запасов.
Значение Коз указывает, сколько раз в среднем пополнялись запасы предприятия на протяжении отчетного периода.
Средняя продолжительность одного обращения запасов (Воз) определяется аналогично показателю Во:
В(оз) = Т/К(св)
Увеличение удельного веса производственных запасов в структуре активов может свидетельствовать о:
– росте производственного потенциала предприятия;
- стремлении за счет вложений в производственные запасы защитить денежные активы предприятия от обесценивания под влиянием инфляции
– нерациональности избранной хозяйственной стратегии, вследствие чего значительная часть текущих активов иммобилизована в запасах, ликвидность которых может быть незначительной. При значительном увеличении запасов и затрат необходимо проанализировать, не происходит ли увеличение за счет необоснованного отвлечения активов от производственного обращения, что приводит к увеличению кредиторской задолженности и ухудшению финансового положения предприятия.
При анализе раздела "Денежные средства, расчеты и другие активы" активу баланса необходимо обратить внимание на темпы роста дебиторской задолженности, в том числе просроченной, по полученным векселям. Увеличение этих статей баланса свидетельствует о получении предприятием товарных займов для потребителей своей продукции. Кредитуя их, предприятие фактически делится с ними долей своей прибыли. В то же время предприятие может брать кредиты для обеспечения своей хозяйственной деятельности, что приводит к увеличению собственной кредиторской задолженности.
Важным показателем ликвидности предприятия является коэффициент абсолютной ликвидности К(ал), который характеризует немедленную готовность предприятия ликвидировать краткосрочную задолженность и определяется как отношение суммы денежных средств предприятия и краткосрочных финансовых вложений в сумму краткосрочных (текущих) обязательств.
Значение К(ал) является достаточным в пределах 0,2-0,35, а менее 0,2 – это внешний признак неплатежеспособности.
При анализе затрат на производство анализу подлежат затраты предприятия, которые непосредственно связаны с производством и сбытом продукции, выполнением работ и предоставлением услуг. Данные для проведения анализа берут из годовой или квартальной форм 5-с – "Отчет о затратах на производство продукции, работ, услуг".
Более детально анализируются те статьи, которые составляют в них значительную долю. Целесообразность таких затрат определяется с учетом специфики производства.
При значительных удельных затратах в общем объеме материальных затрат за газ, электроэнергию, топливо, тепло, воду указываются их абсолютные и относительные величины.
Анализ прибыльности предприятия характеризуется суммой прибыли и уровнем рентабельности. Уровень рентабельности определяется как отношение прибыли от реализации (П) к себестоимости продукции (С) (работ, услуг).
В процессе анализа определяется, как изменяется на протяжении определенного периода значение прибыли от реализации, чистой прибыли, уровня рентабельности, рассматриваются факторы, которые приводят к их изменению. Кроме того, изучается влияние на балансовую прибыль предприятия таких показателей, как: выручка от реализации, НДС, акцизный сбор, себестоимость реализованной продукции, а также прибыль (убыток) от иной реализации и внереализационных операций.
При анализе использования прибыли необходимым элементом анализа является исследование результатов финансовой деятельности и направлений использования прибыли. Анализу подлежит распределение прибыли отчетного и предыдущего годов, отображенный в ф.2.
В том случае, когда предприятие убыточное, можно сделать вывод об отсутствии источника пополнения собственных средств предприятия для ведения им нормальной хозяйственной деятельности.
При наличии убытка предыдущего или отчетного года соотношение в % для соответствующей графы не рассчитывается. Анализируется только отклонения по статьям использования прибыли.
Если на производственное развитие направлено менее 30% чистой прибыли, необходимо установить объективность причин такого распределения, а также обратить внимание на распределение прибыли "на иные цели". Если предприятие использовало прибыли больше, чем ее получило, что в этом случае необходимо обратить внимание, какие именно статьи расходов привели к убытку.
2.4 Прогнозирование вероятности банкротства на основе алгоритма “Z-счета Альтмана” и разработка его модели
Чтобы предусмотреть вероятность наступления банкротства предприятия, используют специальную модель, полученную американским экономистом Эдуардом Альтманом в результате изучения финансового положения 19 предприятий, - так называемый “Z-счет Альтмана”. Проведенные исследования показали, что определенные комбинации относительных показателей обладают высокой способностью характеризовать вероятность быстрого банкротства предприятия. На основе использования приемов статистического метода, который называют “Анализом множественных дискриминант, были рассчитаны параметры корреляционной линейной функции:
Z = E*An*Xn , где
Z - показатель неплатежеспособности предприятия
A - параметры, показывающие степень влияния показателей на вероятность банкротства,
X - показатели (факторы влияния) деятельности предприятия.
Данная модель называется двухфакторной и в расчетах используют такие показатели, как коэффициент покрытия и коэффициент финансовой зависимости. Эту модель можно выразить следующей формулой:
L = -0.3877 + (-1.0736)*Kтл + 0579*Ккзс, где
Ктл - коэффициент текущей ликвидности
Ккзс - коэффициент концентрации заемных средств
Для предприятия «Импульс» в рассматриваемом периоде эту модель можно представить в виде таблицы 2.5.1.
Таблица 2.4.1 - Оценка вероятности банкротства предприятия на основании двухфакторной модели Альтмана
|
Годы |
Коэффициент текущей ликвидности, Ктл |
Коэффициент конц.ЗС, Кзс |
Индекс L |
Вывод |
|
2004 |
0.63 |
0.115 |
-0.997 |
L<0 |
|
2005 |
0.424 |
0.177 |
-0.720 |
L<0 |
|
2006 |
0.527 |
0.242 |
-0.813 |
L<0 |
|
2007 |
0.327 |
0.283 |
-0.5749 |
L<0 |
Согласно полученным данным можно сделать вывод, что предприятие имеет вероятность банкротства, и предприятие стремительно набирает темпы банкротства.
Пользуясь такой простой функцией адекватно возможно решить задачу, т.е. предусмотреть вероятность банкротства, используя только два показателя, но прогнозирование неплатежеспособности предприятия при помощи двухфакторной модели не обеспечивает высокой точности расчетов, так как не учитывает влияние других показателей, характеризующих деловую активность и эффективность функционирования предприятия.
По результатам анализа 66 предприятий с использованием 22 аналитических коэффициентов Альтман вывел комбинацию важнейших из них для определения уровней возможного банкротства предприятия, - это модель “Altman Z -score”, которая представляет собой функцию от некоторых показателей, характеризующих экономический потенциал предприятия и результаты его работы за отчетный период:
Z = E*An*Xn ,
где n - изменяется от 1 до 5.
Пятифакторная модель имеет следующий вид :
Z = 1.20 K1 + 1.40 K2 + 3.30 K3 + 0.60 K4 + 0.99 K5 , где
К1 - К5 - рассчитываются по алгоритмам:
К1 - доля собственных оборотных средств в активах предприятия,
К2 - нераспределенная прибыль в общем объеме активов (показывает рентабельность активов, рассчитанную с использованием величины нераспределенной прибыли),
К3 - доля прибыли (до уплаты процентов и налогов) в общем объеме активов (характеризует рентабельность активов, рассчитанную с использованием показателя балансовой прибыли).
К4 - рыночная стоимость акционерного капитала в общем объеме долговых обязательств,
К5 - выручка от реализации в общем объеме активов (характеризует отдачу активов).
Критическое значение показателя Z, по данным статистической выборки, составило 2,9.
При Z< или=1.8 - вероятность банкротства очень высока;
при 1,81<или= Z< или= 2,765 - высокая;
2.765< или = Z< или=2. 99 - низкая (существует возможность)
(1.8-2.9 - это “темная зона” - вероятность банкротства не определена)
Z> или = 2.9 - весьма низкая. Z оценивается для периода в 2-3 года.
Никогда вероятность банкротства не может быть оценена как нулевая. Особенно это касается украинских предприятий, на деятельность которых в значительной мере влияют факторы неэкономического характера. Для украинских предприятий “Z-счет Альтмана” выводится на основе двух форм отчетности - № 1 - Баланс предприятия и № 2 - Отчет о финансовых результатах предприятия. Для получения реальных объективных данных необходимо, чтобы качество финансовой отчетности было высоким. В этом должно быть заинтересовано само предприятие, так как по вычисленному результату можно судить о финансовом положении фирмы в целом, что позволит разработать стратегию ее функционирования. Данные расчета приведены в таблице 2.5.2. После чего вычисляется “Z-счет Альтмана по формуле:
Z = 1.20 K1 + 1.40 K2 + 3.30 K3 + 0.60 K4 + 0.99 K5
Таблица 2.5.2 - Определение вероятности банкротства по пятифакторной модели “Z-счет” Альтмана
-
Дата
К1
К2
К3
К4
К5
Z
01.01.2005
0,238
0,012
0,002
7,398
0,1
4,842
01.01.2006
0,295
0,046
0,004
4,387
0,16
3,22
01.01.2007
0,378
0,065
-0,01
2,875
0,09
2,33
01.01.2008
0.441
0.099
-0.03
2.268
-0.01
1.929
Вероятность банкротства в 2004 году ничтожна, но предприятию не удается остаться на том же уровне. По данным таблицы и гистограмме видно, как стремительно увеличивается у предприятия вероятность банкротства, и к концу 2006 года предприятие попадает в “темную зону”, а к началу 2008 года предприятие уже близко около нижней границы этой зоны. Отсюда можно сделать вывод, что руководству предприятия необходимо срочно пересмотреть финансовую и производсвенно-хозяйственную политику, в противном случае у предприятия может оказаться вероятность банкротства очень высокой и, если Z снизится до 1.8, то в конечном результате предприятие станет банкротом.
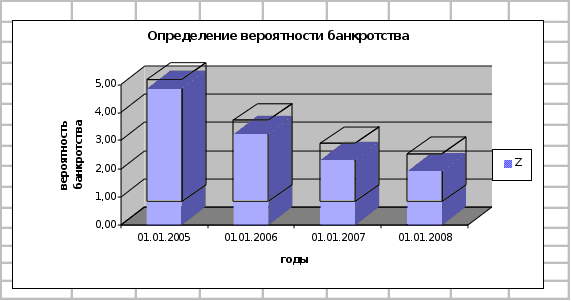
Гистограмма 2.4.1 - Определение вероятности банкротства по модели “Z-счет” Альтмана
При помощи данной модели прогноз неплатежеспособности предприятия на период в один год можно установить с точностью до 95 процентов. Возможны два типа ошибок: во-первых - определение платежеспособности, в то время как уже фактически наступили неплатежеспособность предприятия и банкротство; во-вторых, наоборот, - прогнозируется банкротство предприятия, а фактически оно сохраняет платежеспособность. Для периода в 1 год ошибка первого типа, как считают Альтман и его коллеги, возможна в 6% случаев, а ошибка второго типа - в 3% случаев. С увеличением горизонта прогноза вероятность банкротства возрастает.
К рассчитанному финансовому показателю и его интерпретации необходимо относиться осторожно, принимая во внимание следующее: во-первых, чаще всего финансовая отчетность отличается низким качеством составления;, во-вторых, объективную рыночную оценку акционерного капитала (К4) можно получить только в отношении крупных компаний, акции которых котируются на биржах; в-третьих, как уже указывалось, на показатели деятельности украинских предприятий большое влияние оказывают факторы неэкономического характера. А также для украинских предприятий построение таких моделей является проблематичным:
- из-за отсутствия статистики банкротств,
- не отработана нормативная база,
- нет возможности учесть множество факторов для признания фирмы банкротом.
В данной работе разработана и использована модель “Z-счета” Альтмана для расчета вероятности банкротства на основании вышеуказанного алгоритма. При изменении данных форм № 1 и № 2 коэффициенты, индекс банкротства и данные диаграммы - Вероятность банкротства предприятия «Импульс» - самостоятельно корректируются благодаря их увязке со статьями баланса и отчета финансового результата. Эта взаимосвязь указана в приложении на схеме С.2.5.2 - Зависимость “Z-счета Альтмана”-между алгоритмом и формами № 1 и № 2 с помощью функции “Зависимости”.
Используемые обозначения в модели:
К1 - доля СОС в активах предприятия
К2 - нераспределенная прибыль в общем объеме активов
К3 - доля прибыли (до уплаты налогов) в общем объеме активов
К4 - рыночная стоимость акционерного капитала в общем объеме долговых обязательств
К5 - выручка от реализации в общем объеме активов
Z - показатель неплатежеспособности предприятия.
3 ВЫРАБОТКА РЕШЕНИЙ ПО СТАБИЛИЗАЦИИ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
3.1 Внутренние механизмы финансовой стабилизации предприятия при угрозе банкротства
Основная роль в системе антикризисного управления предприятием отводится широкому использованию внутренних механизмов финансовой стабилизации, которая позволяет не только снять финансовый стресс угрозы банкротства, но и в значительной мере избавить предприятие от зависимости использования заемного капитала, ускорить темпы его экономического развития.
Финансовая стабилизация предприятия в условиях кризисной ситуации последовательно осуществляется по таким основным этапам:
1. Устранение неплатежеспособности. В какой бы степени не оценивался по результатам диагностики банкротства масштаб кризисного состояния предприятия, наиболее неотложной задачей в системе мер финансовой его стабилизации является восстановление способности к осуществлению платежей по своим неотложным финансовым обязательствам с тем, чтобы предупредить возникновение процедуры банкротства;
2. Восстановление финансовой устойчивости (финансового равновесия). “Хотя неплатежеспособность предприятия может быть устранена в течение короткого периода за счет осуществления pяда аварийных финансовых операций, причины, генерирующие неплатежеспособность, могут оставаться неизменными, если не будет восстановлена до безопасного уровня финансовая устойчивость предприятия”. Это позволит устранить угрозу банкротства не только в коротком и в относительно более продолжительном промежутке времени.
3. Обеспечение финансового равновесия в длительном периоде. Полная финансовая стабилизация достигается только тогда, когда предприятие обеспечило длительное финансовое равновесие в процессе своего предстоящего экономического развития, т.е. создает предпосылки стабильного снижения средневзвешенной стоимости используемого капитала и постоянного роста своей рыночной стоимости. Эта задача требует ускорения темпов экономического развития на основе внесения определенных корректив в отдельные параметры финансовой стратегии предприятия. Скорректированная с учетом неблагоприятных факторов финансовая стратегия предприятия должна обеспечивать высокие темпы устойчивого роста его операционной деятельности при одновременной нейтрализации угрозы его банкротства в предстоящем периоде.
Каждому этапу финансовой стабилизации предприятия соответствуют определенные ее внутренние механизмы, которые в практике финансового менеджмента принято подразделять на оперативный, тактический и стратегический. Используемые вышеперечисленные внутренние механизмы финансовой стабилизации носят „защитный" или „наступательный” характер.
1. Оперативный механизм финансовой стабилизации основан на принципе “отсечения лишнего” и представляет собой защитную реакцию предприятия на неблагоприятное финансовое развития и лишен каких либо наступательных управленческих решений.
Выбор направления оперативного механизма финансовой стабилизации диктуется характером реальной неплатежеспособности предприятия, индикатором которой служит коэффициент чистой текущей платежеспособности, который скорректирован как по составу оборотных активов (исключается в краткосрочном периоде безнадежная дебиторская задолженность, неликвидные запасы ТМЦ, расходы будущих периодов), так и по составу краткосрочных финансовых обязательств (исключаются расчеты по начисленным дивидендам и процентам, подлежащие выплате; расчеты с дочерними предприятиями).
ОА - ОАн
КЧТП = ------------------ (3.1.1)
КФО - КФОво
КЧТП - коэффициент чистой текущей платежеспособности предприятия в условиях его кризисного развития;
ОА - сумма всех оборотных активов;
ОАн - сумма неликвидных (в краткосрочном периоде) оборотных активов предприятия;
КФО - сумма всех краткосрочных (текущих) финансовых обязательств предприятия;
КФОво - сумма внутренних краткосрочных (текущих финансовых обязательств предприятия, погашение которых может быть отложено до завершения его финансовой стабилизации.
С учетом коэффициента чистой текущей платежеспособности предприятия могут быть выработаны основные направления оперативного механизма финансовой стабилизации предприятия, представленные на рисунке 3.1.1.
Цель этого этапа считается достигнутой, если устранена текущая неплатежеспособность предприятия, т.е. объем поступления ДС превысил объем неотложных финансовых обязательств в краткосрочном периоде, т.е. на текущем отрезке времени угроза банкротства ликвидирована, хотя и носит отложенный характер.




Рисунок 3.1.1 - Основные направления оперативного механизма финансовой стабилизации предприятия
2. Тактический механизм финансовой стабилизации, используя отдельные защитные мероприятия, представляет собой наступательную тактику, направленную на перелом неблагоприятных тенденций финансового развития и выхода на рубеж финансового равновесия предприятия. Он представляет собой систему мер, направленных на достижение точки финансового равновесия предприятия в предстоящем периоде и имеет следующий вид
ЧПо + АО + D АК + D СФРп = D Иск + ДФ + ПУП + СП + D РФ,
где ЧПо - чистая операционная прибыль предприятия;
АО - сумма амортизационных отчислений;
D АК - сумма прироста акционерного (паевого) капитала при дополнительной эмиссии акций ( увеличение размера паевых взносов в уставной фонд);
D СФРп - прирост собственных финансовых ресурсов за счет прочих источников;
D Иск - прирост объема инвестиций;
ДФ - сумма дивидендного фонда;
ПУП - объем программы участия наемных работников в прибыли (выплаты за счет прибыли);
СП - объем социальных экологических и других внешних программ предприятия;
D РФ - прирост суммы резервного (страхового) фонда предприятия.
Как видно, правую часть формулы составляют все источники формирования собственных финансовых ресурсов предприятия, а левую - все направления использования этих ресурсов, т.е. можно эту формулу записать как: ОГСФР = ОПСРФ, где
ОГСРФ - возможный объем генерирования собственных финансовых ресурсов предприятия;
ОПРСФ - необходимый объем потребления собственных финансовых ресурсов предприятия.
Цель этого этапа стабилизации считается достигнутой, если предприятия вышло за рубеж финансового равновесия, предусматриваемый целевыми показателями финансовой структуры капитала и обеспечивающий достаточную его финансовую устойчивость.
Стратегический механизм финансовой стабилизации представляет собой исключительно наступательную стратегию финансового развития, обеспечивающую оптимизацию необходимых ускоренных финансовых параметров, подчиненную целям ускорения всего экономического роста предприятия.
Стратегический механизм финансовой стабилизации представляет собой систему мер, направленных на поддержание достигнутого финансового равновесия предприятия в длительном периоде и базируется на модели устойчивого экономического роста предприятия, обеспечиваемого основными параметрами его финансовой стратегии, и имеет следующий вид:
ЧП А
D ОР = --------- х ККП х ---------- х КОа
ОР СК
где D ОР - возможный темп прироста объема реализации продукции, не нарушающий финансового равновесия предприятия, выраженный десятичной дробью;
ЧП - сумма чистой прибыли предприятия;
ККП - коэффициент капитализации чистой прибыли;
А - стоимость активов предприятия;
КОа - коэффициент оборачиваемости активов в разах;
ОР - объем реализации продукции;
СК - сумма собственного капитала предприятия.
Очевидно, что возможный темп прироста объема реализации продукции, не нарушающий финансового равновесия предприятия, составляет произведение коэффициентов, достигнутых при равновесном его состоянии на предшествующем этапе антикризисного управления:
1) коэффициента рентабельности реализации продукции;
2) коэффициента капитализации чистой прибыли;
3) коэффициента левереджа активов (он характеризует “финансовый рычаг” с которым СК предприятия формирует активы, используемые в его хозяйственной деятельности);
4) коэффициента оборачиваемости активов.
Цель этого этапа финансовой стабилизации считается достигнутой, если в результате ускорения темпов устойчивого экономического роста предприятия обеспечивается соответствующий рост его рыночной стоимости в долгосрочной перспективе.
3.2 Выбор критерия антикризисного управления предприятием
Это система мероприятий, включающих в себя комплекс по финансовому оздоровлению предприятия (санации), реализуемых с помощью сторонних юридических или физических лиц и направленных на предотвращение объявления предприятия- должника банкротом и его ликвидации. Санация проводится:
- до возбуждения кредиторами дела о банкротстве, если предприятия прибегает к внешней помощи по своей инициативе;
- если само предприятие, обратившись в арбитражный суд с заявлением о своем банкротстве, одновременно предлагает условия своей санации (это характерно для государственных предприятий);
- если решение о проведении санации выносит арбитражный суд по поступившим предложениям от желающих удовлетворить требования кредиторов к должнику и погасить его обязательства перед бюджетом.
Инициируемая предприятием санация представляет сложный и во многих отношениях болезненный для него процесс, требующий эффективного финансового управления во всех стадиях его осуществления и производится по следующим этапам:
1. Определение целесообразности и возможности проведения санации.
На основе результатов приведения диагностики банкротства и мониторинга осуществления мероприятий по внутренней финансовой стабилизации предприятия принимается принципиальное решение о проведении санации. Целесообразность проведения санации обуславливается тем, что использование внутренних механизмов финансовой стабилизации предприятия не достигло своих целей и кризисное финансовое состояние предприятия продолжает углубляться. Возможность осуществления санации определяется перспективами выхода из кризисного финансового состояния и успешного развития предприятия при оказании ему существенной внешней помощи на современном этапе.
2. Обоснование концепции санации:
- оборонительная концепция санации направлена на сокращение объемов операционной и инвестиционной деятельности предприятия, обеспечивающее сбалансированность денежных потоков на более низком объемном их уровне. Концепция предполагает привлечение внешней финансовой помощи для реструктуризации предприятия, в процессе которой оно избавляется от ряда производственных структурных подразделений, незавершенных реальных инвестиций и других видов активов в целях финансовой стабилизации :
- наступательная концепция санации направлена на диверсификацию операционной и инвестиционной деятельности предприятия, обеспечивающую увеличение размера чистого денежного потока в предстоящем периоде за счет роста эффективности хозяйственной деятельности. Здесь внешняя финансовая помощь и другие реорганизационные мероприятия, осуществляемые в процессе санации, используются в целях расширения ассортимента и конкурентоспособной продукции, выхода на другие региональные рынки, быстрого завершения начатых инвестиционных проектов.
3. Определение направления осуществления санации:
- санация предприятия, направленная на рефинансирование его долга, осуществляется для помощи предприятию в устранении его неплатежеспособности, если его кризисное состояние идентифицировано как временное и не носящее катастрофического характера.
- санация предприятия, направленная на его реструктуризацию (реорганизацию), осуществляется при более глубоких масштабах кризисного финансового состояния предприятия и требует осуществления ряда реорганизационных процедур, обеспечивающие более эффективные формы его хозяйственной деятельности. Это направление санации связано с изменением статуса юридического лица санируемого предприятия.
4. Выбор формы санации.
Здесь непосредственно характеризуется тот механизм, с помощью которого достигаются цели санации и могут быть представлены на рис. 3.2.1.:









Рисунок 3.2.1 - Основные формы санации предприятия, направленные на рефинансирование его долга.
- санация предприятия. направленная на рефинансирование собственного долга, и может носить следующие основные формы:
- санация предприятия, направленная на его реструктуризацию (реорганизацию) может носить следующие основные формы, указанные на рис. 3.2.2: