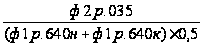Оценка финансово-хозяйственной деятельности автотранспортного предприятия
Автомобильный транспорт – это вид транспорта, осуществляющий перевозку грузов и пассажиров по безрельсовым путям с использованием колесного движителя.
Это наиболее массовый вид транспорта для перевозки пассажиров на короткие и средние расстояния. Основная сфера его деятельности – перевозка грузов любой стоимости на небольшие и средние расстояния. Применение современных технологий типа контейнерной расширяют сферу применения автомобильного транспорта по перевозке грузов. Эффективна и перевозка на значительные расстояния в международном сообщении, которое приносит валютную прибыль и ускоряет доставку экспортно-импортных грузов.
Основные технико-эксплуатационные особенности и достоинства автомобильного транспорта:
маневренность и большая подвижность, мобильность
доставка грузов или пассажиров от "двери до двери" без дополнительных перегрузок или пересадок в пути следования
автономность движения транспортных средств
высокая скорость доставки
широкая сфера применения по территориальному признаку, видам груза и системам сообщения
более короткий путь следования по сравнению с естественными путями водного транспорта
Относительные недостатки автомобильного транспорта:
большая себестоимость
большая топливоэнергоемкость, металлоемкость
низкая производительность единицы подвижного состава
наибольшая трудоемкость – на одно транспортное средство требуется не менее одного водителя
загрязняет окружающую среду
Технология работы автомобильного транспорта отличается тем, что производственный процесс осуществляется подвижным составом предприятий общего пользования, ведомственным и частным. Этому виду транспорта присуща автономность движения одиночными автомобилями, а также автопоездами и автоотрядами по графику или без него. Отправки груза могут быть помашинные или мелкопартионные.
Проблемы и тенденции развития автомобильного транспорта: повышение производительности автомобильного транспорта путем увеличения скорости движения; создание новых автомобилей большей грузоподъемности и грузовместимости, необходимых для обслуживания металлургической, угледобывающей, горной и других отраслей промышленности. Максимальная грузоподъемность на сегодня – 600т. Это автомобили Челябинского завода. Необходимо увеличение моторесурса автомобилей, т.е. пробега их до капитального ремонта. Остается проблема полнокомплектного (капитального) ремонта. За рубежом легковые автомобили не доводят до капитального ремонта, также как большинство марок грузовых (распродают отдельные элементы на запчасти или отправляют целиком под пресс для получения вторичного сырья, особенно после серьезных аварий). Целесообразным считается капитальный ремонт лишь для особо тяжелых грузовых автомобилей.
Необходимо снижение трудоемкости транспортного процесса, в т.ч. путем создания специализированных автомобилей, особенно самосвалов и самопогрузчиков, значительно сокращающих время перегрузочных работ. Необходимо изменение подхода к системам диагностики и технического обслуживания, а также совершенствование конструкции и технических характеристик автомобилей и их двигателей, т.к. по этим направлениям имеется большое отставание нашей автомобильной промышленности. Для экономии топлива должно быть шире внедрение электроэнергии, газа, водородного и других видов топлива: применение экономически и экологически эффективных двигателей: повышение управляемости автомобилем.
По-прежнему актуально проблема дорог. На усовершенствованных дорогах себестоимость перевозок уменьшается в 2-3 раза, срок службы автомобиля увеличивается на 30%, расход горючего сокращается на 30-50%.
2.4 Характеристика предприятия
Открытое акционерное общество "Евпаторийское автотранспортное предприятие АТП 14363" создано в 1996 году в процессе приватизации Автотранспортного предприятия № 14363 г. Евпатории.
Номер свидетельства государственной регистрации №1140120000000434 от 20 сентября 1997 года, выдано Исполнительный комитетом Евпаторийского городского совета АРКрым.
Зарегистрированный уставной капитал составляет 348 140 грн.
Расположено предприятие по адресу: АРКрым, г. Евпатория, ул.2 Гвардейчкой Армии, 20.
ОАО предоставляет услуги по перевозке грузов и пассажиров. Основным рынком сбыта услуг ОАО является Автономная Республика Крым.
АТП обеспечено электроэнергией, водой, канализацией, связью.
Материальная база предприятия состоит из:
23 автомобилей марок КАМАЗ, КРАЗ, ЗИЛ;
49 единиц пассажирского транспорта;
автостоянка на 400 автомобилей;
оборудованная мойка;
помещения для ремонта и технического обслуживания автомобилей.
Производственные помещения оборудованы под производства любого ремонта и обслуживания автомобилей.
ОАО является самостоятельным юридическим лицом, имеет самостоятельный расчетный счет, валютный счет и другие счета в банках Украины. По основному текущему счету предприятие обслуживает отделение АКБ "Первый украинский мкждународный банк" г.Симферополь, валютный счет предприятия обслуживает Симферопольский филиал АКБ "Дельта".
При организации бухгалтерского учета предприятие самостоятельно определяет учетную политику и выбирает форму бухгалтерского учета. На предприятии издан приказ по осуществлении учетной политики. Учетная политика организована в натуральных и денежных показателях. Натуральные показатели основных фондов отражаются в паспорте предприятия. Денежная форма учетной политики предприятия организована в соответствии с Законом Украины "О налогообложении предприятий", "Инструкции по бухгалтерскому учету балансовой стоимости групп основных фондов", "Положением об организации бухгалтерского учета и отчетности в Украине" и других нормативных документов по бухгалтерскому учету и отчетности.
Основные клиенты предприятия – ООО "ТРИ К", ОАО "Евпаторийский гормолокозавод", ОАО "Сакский завод строительных материалов", ООО "Укрпроинвеставто", санатории и дома отдыха региона.
Численность персонала составляла:
в 2006 г. – 75 человек;
в 2007 г. – 76 человек:
в 2008 г. – 72 человека.
Фонд оплаты труда в 2008 году составил 285,60 тыс. грн.
Предприятие имеет лицензию на оказание услуг внутренних пассажирских и грузовых перевозок, выданную Министерством транспорта Украины № 833497 от 09 июня 2006 года, срок окончания которой 09 июня 2009 года.
Объемы реализации услуг предприятием за анализируемый период, представлены в таблице 2.1.
Таблица 2.1. –Объемы реализации услуг предприятием
| Показатель | 2006 г. | 2007 г. | 2008 г. |
Абсол. откл. 2008/2006г. |
Темпы роста % 2008/2006г. |
| Объем производства в натуральных единицах, тонн/ км. | 2678,10 | 2730,60 | 3135,90 | 457,80 | 117,09 |
| Объем производства услуг в денежном выражении (в действующих ценах), тыс. грн. | 614,40 | 619,30 | 986,60 | 372,20 | 160,58 |
| Чистый доход (выручка) от реализации продукции, тис. грн. | 509,40 | 515,80 | 822,20 | 312,80 | 161,41 |
За анализируемый период на предприятии возрастает объем реализации услуг, как в натуральных единицах (темпы роста составили 117,09% в год), так и в денежном выражении (темпы роста составили 160,58%). За данный период возрастает и выручка от реализации услуг на 312 тыс. грн. (темпы роста составили 161,41%).
2.5 Анализ имущественного состояния предприятия
Подвижной состав АПК состоит из автобусов выпускаемых Львовским автозаводом (ЛАЗ-677М, ЛАЗ-5256), Будапепештским заводом кузовов и транспортных средств (Икарус-260.18, 283.00), автобусов немецкой компании "Мерседес", микроавтобусов Павловского автобусного завода (табл. 2.2).
Таблица 2.2- Общая характеристика пассажирского подвижного состава
| Марка автобуса | Число мест | Расход топлива л/100 км пробега | |
| общее | для сидения | ||
| ЛАЗ-677М | ПО | 25 | 54 |
| Икарус-260.18 | 100 | 22 | 40 д |
| Икарус-283.00 | 120 | 30 | 46д |
| Mersedes-Benz 0340 | 132 | 35 | 25.0 д |
| Mersedes-Benz 0350 | 135 | 38 | 26.9 д |
| Mersedes-Benz 0404 | 134 | 35 | 27,4 д |
| ЛиАЗ-5256 | 97 | 23 | 46 д |
| ПАЗ 3205 | 41 | 28 | 32 |
Как видно из таблицы 2.2 в основном используются автобусы большой вместимости, специально предназначенные для массовых перевозок пассажиров. Большинство из перечисленных автобусов имеют дизельный двигатель. Это является положительным моментом, так как дизельное топливо дешевле, а автобусы, оснащенные дизельными двигателями более просты в обслуживании. В таблице 2.3 рассмотрена динамика подвижного состава.
Таблица 2.3- Динамика пассажирского подвижного состава
| Марка автобуса | Год | |||
| 2005 | 2006 | 2007 | 2008 | |
| ЛАЗ-677М | 7 | 6 | 6 | 5 |
| Икарус-260.18 | 7 | 7 | 6 | 4 |
| Икарус-283.00 | 9 | 5 | 5 | 49 |
| Mersedes-Benz 0340 | 4 | 5 | 6 | 5 |
| Mersedes-Benz 0350 | 5 | 4 | 4 | 4 |
| Mersedes-Benz 0404 | 0 | 5 | 5 | 5 |
| ЛАЗ-5256 | 5 | 5 | 4 | 4 |
| ПАЗ 3205 | 11 | 14 | 18 | 18 |
| Всего: | 48 | 51 | 55 | 50 |
Больше всего увеличился парк маршрутного такси. За 2006-2008 год количество микроавтобусов ПАЗ 3205 возросло с 11 до 18 единиц.
Анализируя имущественное положение предприятия, необходимо также оценить состояние используемых основных средств. Для этих целей рассчитываются такие показатели, как коэффициент износа, коэффициент обновления и коэффициент выбытия. Для расчёта последнего показателя недостаточно данных, а на основе коэффициентов износа и обновления основных средств невозможно сделать определённые выводы относительно имущественного состояния предприятия.
Для оценки имущественного состояния существенно рассчитать такие показатели (коэффициенты), которые характеризуют производственный потенциал предприятия: коэффициент износа основных средств, коэффициент обновления основных средств и коэффициент выбытия основных средств.
Коэффициент износа основных средств характеризует состояние и уровень износа основных средств и рассчитывается как отношение суммы износа основных средств к их первоначальной стоимости.
Коэффициент обновления основных средств показывает, какую часть от существующих на конец отчетного периода составляют новые основные средства, и рассчитывается как отношение первоначальной стоимости основных средств, поступивших за отчетный период, к первоначальной стоимости основных средств, существующих на балансе предприятия на конец отчетного периода.
Коэффициент выбытия основных средств показывает, какая часть основных средств выбыла за отчетный период, и рассчитывается как отношение первоначальной стоимости основных средств, выбывших за отчетный период, к первоначальной стоимости основных средств, существующих на балансе предприятия на начало отчетного периода.
Расчет указанных показателей приведен в табл. 2.4.
Из табл. 2.4 видно, что за период 2005 -2006 г.г. коэффициент износа основных средств увеличился до 0,719, что превышает максимально допустимое нормативное значение данного коэффициента на 0,219. В 2007 г. коэффициент износа основных средств значительно сократился и составил 0,478. Это связано с приобретением в период 2006 – нач. 2007 г. приобрело новые автобусы Mersedes-Benz 0340 и Mersedes-Benz 0350, так же новые ПАЗ . Одновременно в 2007 г. возрос коэффициент обновления основных фондов - до 0,183 в 2007 г.
Таблица 2.4 - Анализ имущественного состояния предприятия
| Показатель | Формула расчета | Значение показателя по годам | Нормативное изменение | ||
| 2006 год | 2007 год | 2008 год | |||
| Коэффициент износа основных средств |
|
0.707 | 0.719 | 0.478 |
Уменьшение К=0,5 |
| Коэффициент обновления основных средств |
|
0.040 | 0.029 | 0.183 | Увеличение |
| Часть основных средств в активах |
|
0.589 | 0.889 | 0.833 | Уменьшение |
| Коэффициент мобильности активов |
|
0.698 | 0.125 | 0.201 | Увеличение |

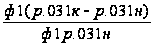

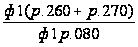
Часть основных средств в активах предприятия значительна: Если в 2006 г. она составляла 0,589, то в 2007 – 2008 г.г. она составила соответственно 0.889 и 0,883.
Снижение коэффициента мобильности активов свидетельствует об снижении в 2007г. и 2008г. количества оборотных средств, приходящихся на единицу необоротных.
Так как данные показатели довольно часто используются для характеристики состояния основных средств, необходимо сделать некоторые замечания. Во-первых, нельзя не указать на некоторую условность этих показателей. Например, коэффициент износа зависит от выбранного метода начисления амортизации. Другими словами, он не отражает фактической изношенности основных средств. Более объективную оценку рассчитанных показателей можно получить, сравнивая их значения по анализируемому предприятию со значениями этих показателей у конкурентов или со средними значениями указанных коэффициентов в отрасли
Стоимость оборотных активов предприятия снизилась с 1763,89 тыс. грн. в 2006 г. до 693,30 тыс. грн. в 2008г. Наряду с этим такое изменение в оборотных активах может быть последствием замедления оборачиваемости оборотных средств, вызвавших объективную необходимость в увеличении потребности в росте их массы, что является уже негативной тенденцией.
В связи с этим необходимо проследить изменения отдельных статей оборотных активов предприятия (табл. 2.5).
Как видно из табл. 2.5, в за анализируемый период количество средств по статье "Денежные средства и их эквиваленты". Хотя за анализируемый период денежные средства предприятия возросли с 2,20 тыс. грн. в 2006 г.до 68,10 тыс.грн в 2008 г .Удельный вес данной статьи в структуре оборотных средств так же значительно возрос: в 2006 г – 0,12 %, в 2007 г. – 2,74 %, в 2008 г. 9,82 %.
Таким образом, на основании табл. 2.5 можно утверждать, что на протяжении 2006 – 20087 гг. наименьший вклад в формирование оборотных средств предприятия внесли денежные средства и их эквиваленты. По статье прочих оборотных активов поступления не фиксировались.
В 2006 году наибольший удельный вес в формирование оборотных вес внесли текущие финансовые инвестиции, удельный вес которых составил 68,00%.
Из табл. 2.5 также видно, что на протяжении последних двух лет наибольший вклад в формирование оборотных активов предприятия внесла прочая дебиторская задолженость. В 2006 г. доля прочая дебиторской заложенности в составе оборотных средств предприятия составила 18,49%, в 2007 г. удельный вес статьи возрос, составив 61,09 %. И в 2008 г. прочая дебиторская задолженность возросла и удельный вес статьи составил 62,21%,. Следует отметить, что в целях нормального протекания процесса производства и сбыта продукции запасы должны быть оптимальными.
Таблица 2.5 - Анализ структуры оборотных средств
| Статья активов | 2006 г. | 2007 г. | 2008 г. | изменения 2007/2006 | Изменения | |||||
| 2008/2007 | ||||||||||
| тыс.грн | % | тыс.грн | % | тыс.грн. | % | тыс.грн | % | тыс.грн | % | |
| оборотные активы | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | - | 0.00 | 0.00 | 0.00 | |
| запасы | 52.50 | 2.98 | 78.10 | 17.41 | 122.60 | 17.68 | -25.60 | -14.44 | 44.50 | 0.27 |
| дебиторская задолженность | 183.90 | 10.43 | 84.10 | 18.75 | 71.30 | 10.28 | 99.80 | -8.33 | -12.80 | -8.47 |
| прочая дебиторская задолженность | 326.20 | 18.49 | 274.00 | 61.09 | 431.30 | 62.21 | -52.20 | 42.60 | 105.10 | 43.72 |
| денежные средства и их эквиваленты | 2.20 | 0.12 | 12.30 | 2.74 | 68.10 | 9.82 | -10.10 | -2.62 | 55.80 | 7.08 |
| Текущие фин.инвестиции | 1 199.30 | 68.00 | 0.00 | 0.00 | 0.00 | 0.00 | 1 199.30 | |||
| прочие оборотные активы | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| всего | 1 763.80 | 100.02 | 448.50 | 100.00 | 693.30 | 100.00 | 1 315.30 | 0.02 | 244.80 | 0.00 |
Значительной в структуре оборотных средств предприятия является статья запасов. Даная статья за анализируемый период возросла с 52,50 тыс. грн. в 2006 г. до 122,60 тыс. грн. в 2008 г. Удельный вес данной статьи возрос с 2,98 % в 20065 г. до 17, 68 % - в 2008 г.
Одновременно с ростом запасов в структуре оборотных средств предприятия незначительно сокращается количество дебиторской задолженности: в 2006 г. данная статья составляла 183,90 тыс. грн., а в 2008г. составила 71,30 тыс. грн. это связано прежде всего с общим сокращением оборотных средств предприятия.
Накопление больших запасов свидетельствует о спаде активности предприятия, замедлении оборачиваемости оборотного капитала. В то же время недостаток запасов также негативно влияет на финансовое состояние предприятия, т. к. сокращается производство продукции, уменьшается сумма прибыли.
Таким образом, имущество предприятия за последние два года незначительно сократилось с 4289,00 тыс. грн. в 2006 г. до 4145,30 тыс. грн. в 2008 г. Подобное увеличение произошло, несмотря на снижение количества оборотных активов, за счет рост необоротных активов предприятия.
Анализ источников формирования имущества начинается с рассмотрения оптимальности соотношения собственного и заёмного капитала.
Основным источником формирования имущества предприятия является собственный капитал. В 2006г. его доля в структуре пассивов составляла 94,48%, в 2007г. – она незначительно уменьшилась, составив при этом 94,21%, однако уже в 2008г. она возросла на 0,21 процентных пункта (94,42). Такая структура источников формирования имущества является признаком высокой финансовой устойчивости данного предприятия. В то же время следует отметить, что оценка изменений, происшедших в структуре капитала, может быть разной с позиций инвестора и предприятий. Для банков и прочих инвесторов более надёжно, если доля собственного капитала у клиента более высокая. Это исключает финансовый риск. Предприятие же, как правило, заинтересовано в привлечении заёмного капитала. Получив заёмные средства под меньший процент, чем экономическая рентабельность предприятия, можно расширить производство и повысить доходность собственного капитала предприятия.
При внутреннем анализе финансового состояния необходимо изучить динамику и структуру собственного и заёмного капитала, выяснить причины изменения отдельных статей и дать этому оценку.
Данные, приведённые в табл. 2.6, показывают изменения в структуре собственного капитала, произошедшие в период с 2006г. по 2008г.
Доля уставного капитала в структуре собственного капитала в 2006 г. составляла 100,00% (уставной капитал – 951,1 тыс. грн.). В 2007 и 2008 г.г. уставной капитал возрос и составил 1011,1 тыс.грн. В 2008 г. на предприятии зафиксирована нераспределенная прибыль в размере 127,2 тыс.грн. (удельный вес составил 11,17%). За период 2006 -2008 г.г. собственный капитал предприятия возрос до 1138, 3 тыс.грн.
Данные, необходимые для анализа динамики и структуры заёмного капитала представлены в табл. 2.7.
Из табл. 2.7 видно, что на протяжении последних трёх лет основную часть обязательств предприятия составляла кредиторская задолженность за товары и услуги, которая на ее снижение с 324,7 тыс.грн. в 2006 г. до 144,00 тыс.грн. в 2008 г. имеет наибольший удельный вес: в 2006 г. -58,60%, в 2007 г. – 28,14 %, в 2008 г. 53,51%. Это связано в целом с снижением заемного капитала с 554,10 тыс. грн. в 2006 г. до 269, 10 тыс. грн. в 2008 г.
Таблица 2.6 - Динамика структуры собственного капитала
| Наименование статей | На 31.12.06 | На 31.12.07 | На 31.12.08 |
Изменения в 2007 г. в сравнении с 2006г. |
Изменения в 2008 г. в сравнении с 2007 г. |
|||||||
| тыс.грн | % | тыс.грн | % | тыс.грн | % | тыс.грн. | в структуре | Темпы роста,% | тыс.грн. | в структуре | Темпы роста,% | |
| Уставный капитал | 951.1 | 100.00 | 1011.1 | 100.00 | 1011.1 | 88.83 | 60.0 | 0.00 | 106.3 | 0.0 | -11.17 | 106.31 |
| Прочий дополнит. капитал | 0 | 0 | 0.0 | 0 | 0.0 | 0.00 | 0.0 | 0.00 | - | 0.0 | 0.00 | - |
| Резервный капитал | 0 | 0.00 | 0.0 | 0.00 | 0.0 | 0.00 | 0.0 | 0.00 | - | 0.0 | 0.00 | - |
| Нераспред. прибыль | 0 | 0.00 | 0.0 | 0.00 | 127.2 | 11.17 | 0.0 | 0.00 | - | 127.2 | 11.17 | - |
| Всего | 951.1 | 100.00 | 1011.1 | 100.00 | 1138.3 | 100.00 | 60.0 | 106.3 | 187.2 | 119.68 | ||
Таблица 2.7 - Динамика структуры заемного капитала
| Наименование статей | На 31.12.06 | На 31.12.07 | На 31.12.08 | Изменения в 2007 г. в сравнении с 2006г. | Изменения в 2008 г. в сравнении с 2006 г. | |||||||
| Тыс.грн | % | Тыс.грн | % | тыс.грн | % | тыс.грн. | в структуре | Темпы роста,% | тыс.грн. | в структуре | Темпы роста,% | |
| Долгосроч. обяз-ва | 0.00 | 0.00 | 0.0 | - | 0.00 | 0.00 | 0.00 | 0.00 | - | 0.00 | 0.00 | - |
| Текущие обяз-ва: | - | - | ||||||||||
| Краткосроч. кредиты банков | 0.00 | 0.00 | 0.0 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | - | 0.00 | 0.00 | - |
| Векселя выданные | 0.00 | 0.00 | 0.0 | 0 | 0.00 | 0.00 | 0.00 | 0.00 | - | 0.00 | 0.00 | - |
| Кредиторская задолж. за тов., раб., услуги | 324.70 | 58.60 | 83.9 | 28.14 | 144.00 | 53.51 | -180.70 | -180.70 | 25.84 | -180.70 | -5.09 | 44.35 |
| Текущие обяз-ва по расчетам | 113.30 | 20.45 | 57.6 | 19.32 | 56.10 | 20.85 | -57.20 | -57.20 | 50.84 | -57.20 | 0.40 | 49.51 |
| Прочие текущие обязат-ва | 116.10 | 20.95 | 156.6 | 52.53 | 69.00 | 25.64 | -47.10 | -47.10 | 134.88 | -47.10 | 4.69 | 59.43 |
| Всего | 554.10 | 100.00 | 298.1 | 100.00 | 269.10 | 100.00 | -256.00 | - | 53.80 | -285.00 | - | 48.57 |
Предприятие за анализируемый период не использует кратко – и долгосрочные кредиты банков. Привлечение же долгосрочных кредитов для формирования имущества предприятия свидетельствует о продуманной финансовой стратегии предприятия. Таким образом, незначительное снижение уменьшение источников формирования имущества предприятия на протяжении последних двух лет произошло в основном за счёт уменьшения заемных средств на 285 тыс. грн. за анализируемый период. В заключение следует отметить, что сама по себе структура имущества и даже динамика не даёт ответ на сколько выгодно инвесторам вложение средств в данное предприятие, а лишь оценивает соответствие активов и наличие средств для погашения долгов.
2.6 Анализ обеспеченности предприятия собственными оборотными средствами
Анализ обеспеченности предприятия собственными оборотными средствами начинается с определения их наличия. Фактическое наличие собственных оборотных средств определяется разностью между итогом первого раздела пассива баланса и итогом первого раздела актива баланса.
Данные о наличии собственных оборотных средств предприятия приведены в табл. 2.8.
Таблица 2.8 - Расчет наличия собственных оборотных средств предприятия
| Показатели | 2006 г | 2007 г | 2008 г | 2007/2006 | 2008/2006 |
| тыс.грн | тыс.грн | тыс.грн. | тыс.грн | тыс.грн | |
| собственный капитал | 3734.90 | 3734.00 | 3876.20 | -0.9 | 141.3 |
| необоротный капитал | 2525.20 | 3598.60 | 3452.00 | 1073.4 | 926.8 |
| наличие собственных оборотных средств | 1209.70 | 135.40 | 424.20 | -1074.3 | -785.5 |
Как видно из табл. 2.86, в 2007 г. произошло значительное снижение количества собственных оборотных средств предприятия (на 1074,3 тыс.грн.), что объясняется увеличением необоротного капитала. Однако, на протяжении 2008 г. наблюдается снижение количества необоротного капитала и увеличение собственного капитала предприятия, в результате чего наличие собственных оборотных средств предприятия увеличилось до 424,20 тыс.грн. по сравнению с 2007 г. такое увеличение является положительным фактором в работе предприятия. Финансовое положение предприятия во многом зависит от того, насколько быстро средства, вложенные в оборотные активы, превращаются в реальные деньги. Ускорение оборачиваемости оборотных средств уменьшает потребность в них и позволяет предприятию использовать их для дополнительного выпуска продукции. Эффективность использования оборотных средств характеризуется такими показателями, как: длительность одного оборота всех оборотных средств и коэффициент оборачиваемости оборотных средств за анализируемый период. Коэффициент оборачиваемости оборотных средств (количество оборотов) рассчитывается по формуле:
 (2.1)
Длительность одного оборота оборотных средств рассчитывается по формуле:
 ,
(2.2)
Где Е – средняя стоимость оборотных средств за анализируемый период; Т – длительность анализируемого периода (360 дней); Вр – выручка от реализации продукции.
Таблица 2.9 - Расчет длительности одного оборота оборотных средств
| Показатели |
Условное обознач. |
2006 год |
2007 год |
2008 год |
Отклонение 20072006 |
Отклонение 20082007 |
| Выручка от реализации продукции, тыс. грн. | Вр | 98.40 | 342.90 | 1358.10 | 244.50 | 1259.70 |
| Средние остатки оборотных средств, тыс. грн. | Е | 1763.80 | 1106.15 | 795.15 | -657.65 | -968.65 |
| Оборачиваемость оборотных средств, дни | Д | 0.06 | 0.31 | 1.71 | 0.25 | 1.65 |
Как видно из табл. 2.9, оборотные средства предприятия в 2006 г. -2008 г оборачивались достаточно быстро.
2.7 Анализ финансового состояния
В настоящее время финансовый анализ является важным условием эффективной деятельности предприятия. Развитие рыночных отношений повышает ответственность и самостоятельность предприятий и других субъектов рынка в подготовке и принятии управленческих решений. Эффективность этих решений во многом зависит от объективности, своевременности и всеобщности оценивания существующего и прогнозированного финансового состояния предприятия. Поэтому анализ финансового состояния предприятия будет проводиться на основе расчета финансовых показателей, предусмотренных Методикой Министерства финансов Украины. Этапами проведения такого анализа являются: оценка имущественного состояния предприятия и динамика его изменения; анализ финансовых результатов деятельности предприятия; анализ ликвидности; анализ деловой активности; анализ платежеспособности (финансовой устойчивости); анализ рентабельности.
Таким образом, анализ финансового состояния предприятия начинается из оценки его ликвидности. По данной методике анализ ликвидности предприятия основывается на расчете коэффициентов покрытия, быстрой и абсолютной ликвидности, а также чистого оборотного капитала. Однако, для более детальной оценки ликвидности предприятия необходимо также провести анализ ликвидности баланса, который заключается в сравнении средств по активу, сгруппированных по степени убывания их ликвидности, с обязательствами по пассиву, сгруппированными в порядке возрастания срочности предстоящих платежей. Результаты такого анализа представлены в табл. 2.10 и 2.11.
Таблица 2.10 - Анализ ликвидности баланса
| АКТИВ | На 31.12.06 | На 31.12.07 | ПАССИВ | На 31.12.06 | На 31.12.07 | Излишек, недост-к | Рез-ты расчета |
| 1. Наиболее ликвидные активы (Л1) | 1201.5 | 12.3 | 1. Наиболее срочные обязат-ва (П1) | 324.7 | 83.9 | -71.6 |
Л1>П1 Л2>П2 Л3>П3 Л4<П4 |
| 2. Быстро реализуемые активы (Л2) | 510.1 | 358.1 | 2. Краткосрочные пассивы (П2) | 229.4 | 214.2 | 143.9 | |
| 3. Медленно реализ-мые активы (Л3) | 52.5 | 78.1 | 3. Долгосрочные пассивы (П3) | 0 | 0 | 78.1 | |
| 4. Трудно реализ-мые активы (Л4) | 2525.2 | 3598.6 | 4. Постоянные пассивы (П4) | 3734.9 | 3734 | -135.4 | |
| БАЛАНС | 4289.3 | 4047.1 | БАЛАНС | 4289 | 4032.1 |
Таблица 2.11 - Анализ ликвидности баланса
| АКТИВ | На 31.12.07 | На 31.12.08 | ПАССИВ | На 31.12.07 | На 31.12.08 | Излишек, недост-к | Рез-ты расчета |
| 1. Наиболее ликвидные активы (Л1) | 12.30 | 68.10 | 1. Наиболее срочные обязат-ва (П1) | 83.90 | 144.00 | -75.90 |
Л1<П1 Л2>П2 Л3>П3 Л4<П4 |
| 2. Быстро реализуемые активы (Л2) | 358.10 | 502.80 | 2. Краткосрочные пассивы (П2) | 214.20 | 125.10 | 377.70 | |
| 3. Медленно реализ-мые активы (Л3) | 78.10 | 122.40 | 3. Долгосрочные пассивы (П3) | 0.00 | 0.00 | 122.40 | |
| 4. Трудно реализ-мые активы (Л4) | 3598.60 | 3452.00 | 4. Постоянные пассивы (П4) | 3 734.00 | 3 876.20 | -424.20 | |
| БАЛАНС | 4047.10 | 4145.30 | БАЛАНС | 4 032.10 | 4 145.30 |
На основании табл. 2.10 можно сказать, что баланс предприятия в 2005 г. не является абсолютно ликвидным, то есть предприятие не имеет достаточное количество средств для погашения как краткосрочных, так и долгосрочных обязательств.
Как видно из табл. 2.11 в 2008 г. наблюдается недостаток наиболее ликвидных активов для покрытия наиболее срочных обязательств. Так как такой недостаток составляет сравнительно небольшую сумму (75,90 тыс.грн), то такая ситуация не является угрожающей. В то же время предприятию необходимо контролировать ситуацию, чтобы подобные негативные явления не повторялись в будущем.
В 2008 г. возросло количество быстро реализованных и медленно реализованных активов.
Недостаток средств по статье трудно реализованных активов не является угрозой для предприятия, так как его можно покрыть по излишком более ликвидных активов.
Данные об анализе ликвидности предприятия при помощи финансовых коэффициентов содержатся в табл. 2.12.
Таблица 2.12 - Анализ ликвидности
| Показатель | Формула расчета | Значение показателя по годам | Нормативное изменение | ||
| 2006 год | 2007 г | 2008 г | |||
| Коэффициент покрытия |
|
3.183 | 1.505 | 1.712 |
Увеличение К=2-2,5 |
| Коэффициент быстрой ликвидности |
|
3.089 | 1.243 | 2.121 |
Увеличение К=0,7-0,8 |
| Коэффициент абсолютной ликвидности |
|
2.168 | 0.041 | 0.253 |
Увеличение; К=0,2 – 0,25 |
| Чистый оборотный капитал |
|
1209.700 | 150.400 | 424.200 | Увеличение |

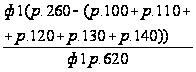
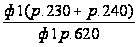
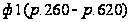
Из табл. 2.12 можно сделать следующие выводы относительно ликвидности анализируемого предприятия:
- за последние два года произошло снижение коэффициента покрытия. Его значения, равные 1,505 и 1,712, свидетельствуют о том, что оборотных средств предприятия недостаточно для погашения любых краткосрочных обязательств;
- значения коэффициента быстрой ликвидности за 2006-2008 гг. соответствуют нормативному значению, а его уменьшение 2007г. объясняется увеличением текущих обязательств предприятия. Данный показатель свидетельствует о том, что предприятие может выплатить текущие обязательства при условии своевременного проведения расчётов с дебиторами;
- в 2008 г. наблюдается увеличение коэффициента абсолютной ликвидности, и его значение, несмотря на значительное снижение в 2007 г., в 2006 и 2008 г.г. соответствует нормативному. Он показывает, что на 1грн. текущих обязательств в 2008 г. предприятие имеет 25 коп. абсолютно ликвидных активов";
- в 2007 г. наблюдалось значительно по сравнению с 2006 г. снижение чистого оборотного капитала: с 1209,7 тыс. грн. до 150,40 тыс.грн.; в 2008 г. чистый оборотный капитал возрос до 424,20 тыс. грн., наличие чистого оборотного капитала свидетельствует о способности данного предприятия выплачивать свои текущие обязательства и расширять дальнейшую деятельность.
Следующим этапом проведения анализа финансового состояния по методике, предложенной Министерством финансов Украины, является анализ платежеспособности (финансовой устойчивости) предприятия. Такой анализ осуществляется по данным баланса предприятия, характеризует структуру источников финансирования ресурсов предприятия, степень финансовой устойчивости и независимости предприятия от внешних источников финансирования деятельности.
Данные о финансовой устойчивости содержатся в табл. 2.13.
Таблица 2.13 - Анализ платежеспособности (финансовой устойчивости) предприятия
| Показатель | Формула расчета | Значение показателя по годам | Нормативное изменение | ||
| 2006 год | 2007 год | 2008 год | |||
| Коэффициент платежеспособности (автономии) |
|
0,871 | 0,923 | 0,935 |
Увеличение К>0,5 |
| Коэффициент финансирования |
|
0,148 | 0,080 | 0,069 |
Уменьшение К<1 |
| Коэффициент обеспеченности собственными оборотными средствами |
|
2,183 | 0,505 | 1,576 |
Увеличение К>0,1 |
| Коэффициент маневренности собственного капитала |
|
0,472 | 0,120 | 0,179 |
Увеличение К>0 |

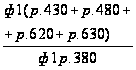
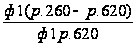
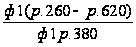
Из табл. 2.13 можно сделать следующие выводы относительно платежеспособности данного предприятия:
- коэффициент автономии на протяжении последних трёх лет остаётся практически без изменений. Его значение равное 0,935 в 2008 г., соответствует нормативному и свидетельствует о финансовой независимости предприятия, об отсутствии каких-либо финансовых затруднений в настоящем и будущих периодах;
- значение коэффициента финансирования, равное 0,069 в 2008 г., свидетельствует о значительной степени независимости предприятия от внешних инвесторов и кредиторов в 2006 – 2008гг.;
- коэффициент обеспеченности предприятия собственными оборотными средствами снизился с 2,183 в 2005г. до 1,576 в 2008г. (значительное снижение в 2007 г. до 0,505) соответствует нормативному значению;
- коэффициент маневренности собственного капитала за последние два года соответствует нормативному значению. Его значения являются достаточно высокими и свидетельствуют о возможности предприятия свободно маневрировать своими средствами, то есть обеспечивается оборот собственного капитала.
Далее проводится анализ деловой активности предприятия, который позволяет проанализировать и оценить эффективность его основной деятельности, характеризуемую скоростью обращения финансовых ресурсов предприятия.
Данные о деловой активности содержатся в табл. 2.14.
Из табл. 2.14 можно сделать соответствующие выводы относительно деловой активности предприятия:
- коэффициенты оборачиваемости активов и дебиторской задолженности за последние три года характеризует неэффективности использования предприятием всех имеющихся ресурсов, независимо от источников их привлечения, поскольку имеют очень низкие значения;
- соответственно сроки погашения дебиторской задолженности значительны: в 2006 г срок погашения дебиторской задолженности составлял 3732 дня, в 2007 г. – 751.9 дней. Только в 2008 г. срок погашению дебиторской задолженности составил меньше года – 279 дня;
- на протяжении 2007 – 2008гг. наблюдается увеличение коэффициента оборачиваемости кредиторской задолженности: с 0,112 в 2006 г. до 3,240 в 2008 г. Такая динамика свидетельствует об увеличении скорости обращения кредиторской задолженности предприятия.
Таблица 2.14 - Анализ деловой активности предприятия
| Показатель | Формула расчета | Значение показателя по годам | Нормативное изменение | ||
| 2006 год | 2007 год | 2008 год | |||
| Коэффициент оборачиваемости активов |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||