Перспективные направления управления активами институциональных инвесторов в Казахстане
Модели активизации биржевой торговли ценными бумагами
На сегодняшний день организованный фондовый рынок Казахстана, представленный АО «Казахстанская фондовая биржа» (KASE) соответствует практически всем стандартам развитых биржевых систем Запада. Нереализованными по сегодняшний день являются вопросы выработки единой методики оценки ликвидности ценных бумаг и кредитования ценными бумагами. Без этих двух составляющих, не может быть речи о полной интеграции фондового рынка Казахстана в мировой финансовый рынок.
Оценка ликвидности ценных бумаг по результатам биржевых торгов
Ликвидность является одной из важнейших характеристик инвестиционной привлекательности ценных бумаг, на которую ориентируются операторы фондового рынка, особенно в условиях его низкой ликвидности. Методики оценки ликвидности ценных бумаг не существует, а предложенные количественные методы отличаются сложностью расчетов и низкой информативностью для операторов рынка. В связи с чем с этим наибольшее распространение получили различные экспертные методы оценки
Ликвидность - «способность рынка поглощать ценные бумаги, мера их продаж при существующем уровне цен, без их существенного изменения» [1].
В большинстве случаев на практике ликвидность ценных бумаг оценивается качественно, на основе наблюдений за рынком. Существуют также методики экспертной оценки ликвидности. Одна из них основывается на ежеквартальном рейтинге акций, который учитывает количество котировок на покупку-продажу, средний спрэд на акции, объем торгов и количество заключенных сделок [2].
Единый подход к количественной оценке ликвидности ценных бумаг отсутствует. Так, например, В.В. Твардовский предлагает учитывать следующие показатели [3]:
-средний оборот торгов по ценной бумаге в день;
-количество сделок, совершаемых участниками торгов в единицу времени (день);
-спрэд между ценами спроса и предложения;
-среднее количество дней обращения ценной бумаги;
-отношение количества акций на биржевых площадках к общему числу выпущенных акций.
Из приведенного выше определения ликвидности со всей очевидностью следует, что ликвидность ценной бумаги характеризует соотношение ее спроса и предложения. В то же время большинство показателей, используемых для оценки ликвидности, лишь косвенно характеризуют это важнейшее свойство, что влечет за собой применение экспертных методов количественной оценки.
Достаточно сложная, многоступенчатая методика расчета коэффициента ликвидности [4] акций предложена в целях их группирования по уровню ликвидности. Отличительная особенность этой методики состоит в том, что показатели, характеризующие ликвидность акций различных эмитентов (среднедневной оборот, медиана среднедневного оборота и среднедневное количество сделок, совершенных на фондовой бирже в течение года), сопоставляются с аналогичными показателями лидирующих в данной группе акций одного из эмитентов. При расчете коэффициента ликвидности 3 перечисленных показателя выражаются не в абсолютных значениях, а в десятичных логарифмах этих значений. Коэффициент ликвидности рассчитывается как среднее арифметическое полученных относительных значений трех показателей.
Следует, однако, заметить, что понятие «ликвидности» может распространяться не только на акции, но и на другие эмиссионные ценные бумаги. При этом для операторов рынка важна не сама по себе дискретная оценка ликвидности конкретной ценной бумаги в данный момент или за определенный период времени, но и изменение (динамика) соответствующего показателя во времени, т. е. возможность оперативного контроля ликвидности в целях прогнозирования ее возможных изменений в последующем периоде. Указанная выше методика из-за своей громоздкости вряд ли пригодна для решения такой задачи.
Для оценки ликвидности акций предлагаются 3 показателя: коэффициент ликвидности акций, коэффициент предложения-спроса и коэффициент оборота акций. Соответственно, коэффициент ликвидности акций (кл) «характеризует возможность продажи акций конкретного эмитента»:
 (8)
где Цпредл. - общий объем предложения акций; Цспр - реальный объем продажи акций.
Коэффициент «предложение-спрос» kn/n «свидетельствует о соотношении цен предложения и спроса»:
 ,
(9)
где Цпредл. - цена предложения акций; Цспр - цена спроса на акции.
Коэффициент оборота акций (Коб) «дает возможность определить объем обращения акций конкретного эмитента и является разновидностью показателей ликвидности»:
 (10)
где Кс.а - капитализированная стоимость акций.
Аналогичный показатель, именуемый оборотным коэффициентом широко используется в литературе для сопоставления рынков акций.
Исходя из того, что в формулы для расчета коэффициентов кл и коб входит один и тот же показатель Yпрод, понятно, что под терминами «объем предложения» и «объем продажи» имеется в виду не количество акций в штуках, а их общая стоимость.
Что же касается формулы для расчета коэффициента ликвидности кл, то, поскольку реальный объем продажи, т. е. общая стоимость проданных акций одного эмитента, может на практике превышать объем их предложения (за счет повышения цены спроса в ходе торгов по сравнению с ценой предложения при реализации всех предложенных к продаже акций), не исключаются случаи, при которых Vпpoд. > Vпредл и соответственно кл < 1 при высокой степени ликвидности акций. И, наоборот, при низкой ликвидности Vпpoд. < Vпредл., а кл > 1.
Таким образом, при использовании предложенной формулы возникает определенное логическое противоречие, затрудняющее восприятие данного показателя.
Аналогичное замечание относится и к формуле для коэффициента кn/n
Таким образом, говоря о ликвидности с учетом изложенного выше, необходимо, чтобы ее показатели характеризовали:
-уровень ликвидности данной ценной бумаги, достигнутый в ходе данной конкретной торговой сессии на бирже;
-среднее значение уровня ликвидности данной ценной бумаги в ходе биржевых торгов на протяжении определенного периода времени (неделя, месяц, квартал и т. п.).
Аналогичные показатели ликвидности могут использоваться для совокупности определенных типов (категорий) ценных бумаг (например, акций), обращающихся на организаторе торговли, или всей совокупности ценных бумаг, составляющих рынок (ликвидность рынка или его отдельных сегментов).
В течение одной торговой сессии может быть выставлено на продажу достаточно большое количество пакетов конкретной ценной бумаги, которым будут противопоставлены предложения на покупку соответствующего (но не обязательно одинакового) количества пакетов этой же ценной бумаги.
Таким образом, общий объем предложения i-той ценной бумаги в ходе торговой сессии составит:
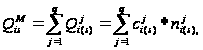 (11)
где
 -
стоимость
j-того пакета
акций i-той ценной
бумаги, выставленной
на продажу;
 -
цена за единицу
ценной бумаги
в j-том пакете;
 - количество
единиц ценной
бумаги в j-том
пакете.
Соответственно,
общий объем
спроса той
ценной бумаги
в ходе торговой
сессии составит:
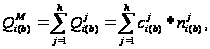 (12)
где
- стоимость
j-того пакета
акций i-той ценной
бумаги, предложенного
для покупки;
 - цена за единицу
ценной бумаги
в j-том пакете;
 - количество
единиц ценной
бумаги в j-том
пакете.
Очевидно, что соотношение объемов спроса и предложения, выраженное посредством коэффициента
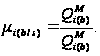 (13)
в определенной степени характеризует состояние рынка i-той ценной бумаги в ходе торговой сессии.
Так, если
 ,
т. е. спрос меньше
предложения,
создаются
условия для
снижения курса
i-той ценной
бумаги и, соответственно,
снижения ее
ликвидности.
Если
 ,
т.е. спрос превышает
предложение,
на рынке i-той
ценной бумаги
может наблюдаться
противоположная
тенденция.
Если
 ,
на рынке i-той
ценной бумаги
возникает
ситуация
неопределенности,
выжидания,
поскольку на
нем нет условий
для изменения
курса данной
ценной бумаги.
Ценовые условия, складывающиеся на рынке i-той ценной бумаги, могут быть охарактеризованы указанным выше коэффициентом «предложение-спрос», формула для которого в используемых нами обозначениях и с учетом нашего замечания о необходимости логической увязки показателей примет вид:
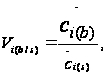 (14)
где
 и
 - средняя цена
i-той ценной
бумаги в предложениях
на покупку и
на продажу
соответственно.
На практике
операторы рынка
обычно учитывают
не средние, а
наилучшие цены
в предложениях
на покупку и
продажу - соответственно,
максимальную
цену в предложениях
на покупку
 и минимальную
цену в предложениях
на продажу
.
С учетом этого
замечания
формула (14) примет
следующий вид:
 (15)
Если
 ,
т. е. цена спроса
равна или превышает
цену предложения,
это может
свидетельствовать
о ликвидности
i-той ценной
бумаги. При
ограниченной
ликвидности
i-той ценной
бумаги
 ,
а при полном
отсутствии
спроса на нее

Для оценки уровня ликвидности в практике фондового рынка широко используется такой показатель, как спрэд - разница между ценами в предложениях на продажу и покупку, обычно выраженная в процентах. Если используются средние цены, то величина спрэда рассчитывается по формуле
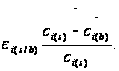 (16)
Если используются наилучшие цены, то величина спрэда рассчитывается по формуле
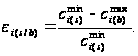 (19)
Очевидно,
что между
показателями
 и
 существует
связь:
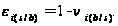 (20)
Наилучшие
условия для
совершения
сделок создаются
при минимальных
значениях
спрэда (в идеальном
варианте, если
 ),
что характерно
для высоколиквидных
ценных бумаг.
Реально в ходе торговой сессии продается только некоторая часть пакетов конкретной ценной бумаги, предложенных к продаже. Тогда, согласно вышеприведенному определению, уровень ликвидности i-той ценной бумаги, достигнутый в ходе торговой сессии, может быть охарактеризован соотношением:
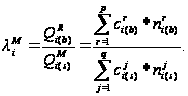 (21)
где
 - коэффициент
ликвидности
i-той ценной
бумаги в ходе
торговой сессии;
 - общая стоимость
купленных
пакетов i-той
ценной бумаги;
 и
 - соответственно
цена за единицу
и общее количество
единиц /-той
ценной бумаги
в каждом из г
приобретенных
пакетов в ходе
торговой сессии.
Анализ
формул (13) - (19) показывает,
что в общем
случае ни соотношение
объемов спроса
и предложения
 ,
ни соотношение
цен спроса и
предложения
,
ни спрэд
вместе или по
отдельности
не могут охарактеризовать
уровень ликвидности
ценной бумаги
с той полнотой,
которую обеспечивает
использование
коэффициента
ликвидности
,
поскольку
количество
проданных
пакетов р не
равно количеству
пакетов, предложенных
к продаже q,
т. е. р ≠ q. В общем
случае можно
считать, что
коэффициент
ликвидности
является
стохастической
функцией трех
указанных выше
показателей:
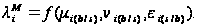 (22)
И только в одном случае, когда все пакеты предлагаются к продаже по одной и той же цене и предложения на покупку также не имеют ценовых отличий, формула (21) для коэффициента ликвидности может быть представлена в виде:
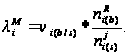 (23)
или
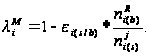 (24)
Если на
протяжении
периода времени
состоялось
N торговых сессий,
из которых
результативными
по отношению
к i-той ценной
бумаге было
 торговых сессий
(т. е. на каждой
из них заключалась
хотя бы одна
сделка с ζ-той
ценной бумагой),
среднее значение
коэффициента
ликвидности
вычисляется
по формуле
 (25)
где
 - значение
коэффициента
ликвидности
i-той ценной
бумаги на ζ-той
торговой сессии.
При этом
отношение
 может служить
еще одним показателем
ликвидности
ценной бумаги
в период времени
t.
Очевидно,
что i-тая ценная
бумага является
ликвидной при
условии, что
 и
 .
Если
 при
 ,
ценная бумага
обладает ограниченной
ликвидностью,
причем уровень
ее ликвидности
будет тем ниже,
чем меньше
значения этих
показателей.
Соотношение
спроса и предложения
одной и той же
ценной бумаги
не является
постоянной
величиной и
может изменяться
от одной сессии
к другой. Соответственно,
будет изменяться
и коэффициент
ликвидности
.
Рассматривая
коэффициент
ликвидности
как
случайную
величину, а
совокупность
его значений
на протяжении
N торговых сессий
как статистическую
выборку этой
случайной
величины, меру
рассеяния
совокупности
значений можно
оценить путем
вычисления
их среднеквадратического
отклонения:
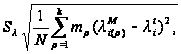 (26)
где
 - количество
значений коэффициента
ликвидности
в
 -той
подгруппе.
Если
группирование
значений коэффициента
не проводится,
то формула (14)
примет вид:
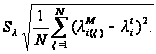 (27)
Для операторов фондового рынка важно знать, насколько велик разброс г мнений коэффициента ликвидности е сравнении с его средним значением е период времени г.
Обобщенную оценку этого разброса дает коэффициент вариации:
 (28)
Чем меньше
значение
 ,
тем меньше
разброс значений
коэффициента
ликвидности
относительно
среднего его
значения в
период времени
г, тем стабильнее
уровень ликвидности
i-той ценной
бумаги.
Таким
образом, использование
коэффициентов
 и
 дает достаточно
полное представление
о характере
ликвидности
ценных бумаг
и позволяет
их сопоставлять
друг с другом,
т. е. группировать
по уровню ликвидности
в течение всего
периода их
обращения на
фондовой бирже.
Предложенная методика, базирующаяся на использовании в качестве исчерпывающей характеристики уровня ликвидности ценной бумаги показателей коэффициента ликвидности и коэффициента вариации его значений на протяжении определенного периода времени (неделя, месяц, квартал и т. д.), позволяет фондовой бирже, операторам и аналитикам рынка оперативно и адекватно оценивать ликвидность ценных бумаг, сопоставлять и группировать их по уровню ликвидности и степени его стабильности.
При этом именно фондовая биржа имеет наилучшие возможности для формирования и обнародования соответствующей информации для операторов рынка.
В настоящее время сами институциональные инвесторы должны иметь собственную систему управления устойчивостью в предкризисных ситуациях.
Для пенсионных фондов главным показателем, требующим особого внимания, которых является коэффициент реального дохода, в условиях кризиса, падения рынка корпоративных ценных бумаг и высокого инфляционного давления особую привлекательность приобретают государственные ценные бумаги, в частности МЕУЖКАМ, вознаграждение по которым привязано к уровню инфляции, но без установления определенного потолка. Как показала практика, те НПФ, которые активно вкладывались в эти бумаги, оказались в выигрыше.
Касательно же рынка страхования, для минимизации рисков, связанных с ростом собственного удержания рисков, убыточности основной деятельности и при инвестировании активов в финансовые инструменты, необходима дальнейшая капитализация страховых компаний, использование инструментов диверсификации рисков страхового портфеля, совершенствование механизма действующих видов обязательного страхования и стимулирование развития добровольных видов страхования.
Альтернативой перестрахованию может стать организация страховых пулов на рынке страхования, которые позволят снизить высокие операционные расходы и нагрузку на страховой портфель, возникающие в случае самостоятельного страхования отдельным страховщиком. При этом практика перестрахования рисков в более крупных или нескольких меньших компаниях показывает, что не всегда перестраховочная защита может оказаться эффективной в силу отказа перестраховщиками рассматривать отдельные виды рисков из-за их неопределенности и потенциально высокой убыточности. В случае принятия рисков страховым пулом они равномерно распределяются между его участниками, что приводит к образованию сбалансированного портфеля. И при наступлении страхового события осуществление страховых выплат проходит безболезненно для финансовых показателей страховщиков.
Поэтому для Казахстана нужна система управления устойчивостью финансового сектора. А она будет зависеть от стратегий развития всех сегментов финансового сектора и стратегии регуляторов. Необходимо разработать в 2009 году:
1) «сценарные» стратегии развития всей экономики (макроэкономические параметры) и финансового сектора (банки, пенсионные фонды, страховые компании);
2) «пакетные» меры правительства и государственных регуляторов финансового сектора, предотвращающие либо смягчающие воздействие различных шоков.
Естественно, стратегии должны базироваться на достоверных данных и оцениваться с помощью надежных эконометрических моделей.
В результате проведенного исследования сделаны следующие выводы и предложения
Предложена методика оценки ликвидности ценных бумаг, базирующаяся на соотношении объемов спроса и предложения на торгах фондовой биржи.
Предлагаемая методика обладает высокой информативностью, позволяя оператору фондового рынка получить картину движения ликвидности ценной бумаги в заданный период времени, определить тенденцию рынка и принять инвестиционные решения с учетом не только уровня ликвидности, но и его стабильности.
Представляется целесообразным ввести в практику фондовых бирж расчет показателей ликвидности ценных бумаг по результатам биржевых торгов в соответствии с предлагаемой методикой в целях соответствующего рейтингования ценных бумаг и способствования операторам рынка в оптимизации инвестиционных решений.
Модель автоматического кредитования ценными бумагами в биржевой торговле без преддепонирования активов
Исторически кредитование ценными бумагами совершенствовалось по двум направлениям: стратегическое и расчетное кредитование. К стратегическому заимствованию ценных бумаг относят комплекс торговых стратегий, обеспечивающий рост спекулятивного дохода за счет динамики рыночных цен на полученные во временное пользование ценных бумаг. Расчетное кредитование нацелено прежде всего на снижение рисков неисполнения обязательств по ранее заключенным фондовым сделкам.
Рассмотрим один из возможных механизмов расчетного кредитования ценными бумагами на фондовом рынке KASE как элемент казахстанского организованного рынка ценных бумаг в послекризисный период.
В условиях организованного фондового рынка KASE внедрение механизма расчетного кредитования ценными бумагами представляется необходимой предпосылкой для отказа от существующего 100%-ного преддепонирования активов участников биржевых торгов. Это позволяет отнести расчетное кредитование к числу одного из условий повышения конкурентоспособности KASE на этапе выхода из кризиса.
Активное развитие компьютерных технологий и связанное с ним ускорение процессов заключения и исполнения фондовых сделок предопределило «автоматический» характер уже работающих систем расчетного кредитования в таких расчетно-клиринговых организациях, как Clearstream International и Euroclear Bank. Их «автоматизм» выражается в том, что все действия по оформлению и исполнению расчетных кредитов выполняются инфраструктурными организациями без непосредственного участия кредиторов и заемщиков на основе заранее согласованных алгоритмов. Учитывая уже достигнутые мировые результаты в технологии расчетного кредитования, изначально в предлагаемой модели были предусмотрены автоматические процедуры выдачи и возврата кредита при завершении расчетов фондовых сделок, что позволяет назвать данную модель «системой автоматического кредитования ценными бумагами» (automated securities