Управління оборотними активами підприємства
У результаті кредитування покупців різного рівня кредитоспроможності частина дебіторської заборгованості завжди буває непогашеною. При цьому частка безнадійних боргів пропорційна до строку комерційного кредиту. Наприклад, статистичні дані свідчать, що в США безнадійна дебіторська заборгованість підприємств зі строком погашення до 30 днів становить близько 4% загального обсягу заборгованості, до 31-60 днів – 10%, 61-90 днів – 17%, 91-120 днів – близько 26% обсягу дебіторської заборгованості. Резерви, які створюють великі американські корпорації для покриття можливих збитків у результаті непогашення дебіторської заборгованості, становлять 1-6% обсягу дебіторської заборгованості.
Залежно від ситуації на ринку та фінансово-господарського стану підприємства-кредитора ним може проводитись більш чи менш жорстка кредитна політика. Більш жорстка кредитна політика пов’язана з підвищенням вимог до кредитоспроможності покупців, зменшенням кредитного періоду та знижок за ранню оплату, а також збільшенням вимог до інкасації коштів У разі простроченої заборгованості.
М’яка кредитна політика сприяє збільшенню обсягів реалізації продукції і визначається пом’якшенням вимог до кредитоспроможності покупців, збільшенням кредитного періоду та дисконту. Продумана кредитна політика, яка відповідає поточній ринковій кон’юнктурі та фінансовим можливостям підприємства, забезпечує зростання обсягів реалізації, прибутку і в кінцевому підсумку сприяє підвищенню ефективності всієї фінансово-господарської діяльності підприємства.
Отже, ефективність комерційного кредитування, як і банківського, визначається умінням правильно оцінювати й ефективно управляти кредитним ризиком. Однак, якщо банк при поганому управлінні кредитним ризиком може стати банкрутом, підприємство-кредитор при проблемах із погашенням та управлінням дебіторською заборгованістю може звернутись до фінансових посередників – факторингових фірм і певною мірою вирішити свої проблеми.
1.5 Управління грошовими коштами
Кругообіг капіталу на підприємстві супроводжується рухом грошових коштів, внаслідок чого збільшується або зменшується залишок грошових коштів на розрахунковому рахунку підприємства. При ефективному управлінні фінансами у підприємства не виникають часті та непередбачувані потреби в поповненні грошових коштів за рахунок банківських чи інших позик. Залишок коштів на рахунку поповнюється надходженнями від реалізації продукції і зменшується в разі оплати сировини, матеріалів, виплати заробітної плати, сплати податків тощо. При збалансованому в часі грошовому потоку при звичайній діяльності підприємства, яка не супроводжується розширенням обсягів виробництва, залишок коштів на рахунку разом зі страховим запасом у вигляді ліквідних цінних паперів, як правило, достатній для здійснення поточних виплат.
Утримання залишку грошових коштів на рахунку пов’язано з витратами, оскільки грошові кошти, як і інші активи підприємства, фінансуються за рахунок джерел, за користування якими потрібно сплачувати певну плату. Незважаючи на те, що деякі зобов’язання підприємства є коштами, які тимчасово перебувають у розпорядженні підприємства на безоплатній основі (кредиторська заборгованість по заробітній платі, перед засновниками тощо), середня вартість ресурсів, розрахована на основі вартості власних та позикових коштів, може бути значною.
Формування страхового запасу у вигляді ліквідних цінних паперів зменшує витрати, пов’язані з утриманням необхідного для забезпечення ліквідності та платоспроможності підприємства рівня високоліквідних активів. Однак крім позитивного моменту при утриманні страхового запасу у вигляді ліквідних цінних паперів – отримання доходу від володіння ними, купівля-продаж цінних паперів супроводжується транзакційними витратами, які зменшують загальний рівень прибутку від вкладення коштів у цінні папери. Упущена вигода від утримання страхового запасу в грошових коштах (втрати, пов’язані з тим, що грошові кошти знерухомлені та не приносять прибутку) визначає, так звані альтернативні витрати на утримання залишку грошових коштів. Останні порівнюють з витратами на зберігання товарно-матеріальних запасів.
Збільшення середнього залишку грошових коштів на рахунку підприємства призводить до зростання альтернативних витрат і одночасно зменшує ризик втрати ліквідності. Зменшення залишку грошових коштів супроводжується зменшенням витрат на їх утримання і зростанням ризику втрати ліквідності та платоспроможності.
Управління залишком грошових коштів полягає у визначенні деякого оптимального для підприємства рівня середнього залишку грошових коштів, який дає змогу з одного боку, підтримувати платоспроможність підприємства на належному рівні, а з другого – отримувати прибуток від інвестування тимчасово вільних грошових коштів.
У цілому управління грошовими коштами на підприємстві включає:
розрахунок фінансового циклу, або періоду обороту грошових коштів;
аналіз руху грошових коштів та його прогнозування;
визначення оптимального залишку грошових коштів і оптимізацію розрахунків;
складання бюджетів поточних надходжень і ви трат тощо [21, с.238].
Фінансовий цикл, або період, протягом якого грошові кошти вилучені з обороту, визначають на основі даних про тривалість виробничого циклу та середній строк реалізації продукції. Аналіз руху грошових коштів проводять на основі Звіту про рух грошових коштів.
При прогнозуванні грошових потоків розглядають можливі варіанти руху грошових коштів, оцінюють відповідні їм імовірності та виявляють позитивні або негативні тенденції, що дає можливість більш кваліфіковано підходити до складання бюджетів поточних надходжень та витрат і приймати ефективні управлінські рішення щодо управління оборотним капіталом підприємства в цілому.
Для визначення оптимального залишку грошових коштів і оптимізації розрахунків використовують моделі Баумоля та Міллера – Орра, оскільки завдання управління залишком грошових коштів можна трактувати як завдання управління запасами грошових коштів, тобто управління запасами. Альтернативні витрати можна розглядати як витрати на утримання запасів, а транзакційні, пов’язані з перетворенням частини страхового запасу ліквідних цінних паперів у грошові кошти, – як витрати на поповнення запасів (на організацію замовлення).
Застосування моделі Баумоля для визначення оптимального залишку грошових коштів передбачає виконання досить жорстких обмежень щодо руху грошових коштів на підприємстві, а саме:
рух коштів точно прогнозований;
кошти витрачаються з постійною швидкістю;
надходження коштів відбувається періодично і виключно за рахунок реалізації цінних паперів.
Модель Баумоля дає можливість аналітично виразити залежність між залишком грошових коштів та витратами на його утримання (рис. 1.6). Оптимальний залишок грошових коштів, при якому витрати на його утримання будуть мінімальними, розраховують за формулою:
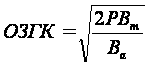 , (1.5)
де Р – річні потреби в грошових коштах;
Вт – транзакційні витрати, пов’язані з перетворенням частини страхового запасу ліквідних цінних паперів у грошові кошти;
Ва – альтернативні витрати в процентах до обсягу грошових коштів.

Рис. 1.6 Визначення оптимального залишку грошових коштів
Середній залишок грошових коштів на рахунку становить половину оптимального залишку, якщо підприємство допускає мінімальний залишок на рахунку, який дорівнює нулю, і (ОЗГК + МЗ) : 2, якщо підприємство підтримує мінімальний залишок (МЗ) на рахунку на деякому рівні. Коливання залишку грошових коштів на рахунку за моделлю Баумоля (рис. 1.7) визначається інтервалом {МЗ, ОЗГК + МЗ}. При зменшенні залишку до мінімального рівня МЗ здійснюється продане ліквідних цінних паперів в обсязі ОЗГК і поповнення запасу грошових коштів. Кошти витрачаються до моменту, коли залишок знову досягне мінімального значення і відбудеться їх чергове поповнення.
Рис. 1.7 Рух грошових коштів згідно із моделлю Баумоля
Модель Міллера – Орра є більш прийнятною з практичного погляду, оскільки враховує непередбачені коливання залишку грошових коштів на рахунку, що є характерним для підприємств, які не можуть точно спрогнозувати щоденний рівень надходжень та витрат.
Модель визначає інтервал між верхньою та нижньою межами коливання залишку I, при якому мінімізуються сумарні витрати на утримання грошових коштів на рахунку:
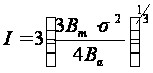 , (1.6)
де Вт – транзакційні витрати;
σ – стандартне відхилення одноденного чистого потоку грошових коштів;
Ва – альтернативні витрати в процентах до обсягу грошових коштів у розрахунку на день.
Середня величина залишку СЗ та точка повернення Р, що визначає рівень, відносно якого залишок на рахунку може збільшуватись і зменшуватись у певних межах, визначаються з таких виразів:
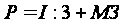 , (1.7)
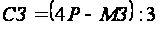 , (1.8)
де МЗ – мінімальний залишок коштів на рахунку.
Коливання залишку грошових коштів, що відповідає моделі Міллера – Орра, показано на рис. 1.8. Щодня в результаті здійснення господарських операцій залишок коштів на рахунку змінюється. При збільшенні залишку до рівня, який визначається верхньою межею коливання залишку (МХЗ = МЗ + I), здійснюється купівля цінних паперів на суму (2 / 3) Ч I і зменшення залишку до рівня, що визначається точкою повернення Р. «Точка повернення» Р згідно з формулою (1.7) ділить інтервал I у співвідношенні 2 : 1. При зменшенні залишку коштів на рахунку до мінімального рівня здійснюється продаж цінних паперів на суму (1 / 3) Ч I і поновлення обсягу грошових коштів до рівня Р.
Отже, коливання залишку коштів на рахунку відбувається довільно, поки не досягає максимального чи мінімального рівня. По досягненні верхньої або нижньої межі коливання (які визначаються інтервалом I) залишок коштів на рахунку повертається до рівня Р шляхом купівлі чи продажу цінних паперів.
Особливістю завдань, які вирішує менеджер у процесі управління грошовими коштами підприємства, є їх оперативний характер і необхідність знаходити компромісні рішення (як, наприклад, щодо формування залишку грошових коштів, який би був, з одного боку, достатнім для забезпечення платоспроможності, а з другого – не потребував значних витрат на його утримання). Ці завдання ускладнюються в умовах нестабільного ринку, коли підприємству важко спрогнозувати надходження коштів, оперативно вирішити питання щодо короткострокового кредитування або інвестування коштів у ліквідні цінні папери. У таких випадках особливого значення набуває складання бюджетів поточних надходжень та витрат, які на основі майбутніх чітко визначених у часі надходжень і витрат грошових коштів дають змогу визначити рівень забезпеченості підприємства грошовими коштами та своєчасно виявити потреби в додатковому фінансуванні.
Рис. 1.8 Рух грошових коштів згідно з моделлю Міллера – Орра
Такі бюджети виступають не тільки необхідним елементом у системі управління оборотним капіталом, а й відіграють важливу роль у процесі оперативного фінансового планування.
У цілому, якість управління грошовими коштами підприємства суттєво залежить не лише від кваліфікації фінансового менеджера, його уміння планувати потребу в грошових коштах та оперативно приймати фінансові рішення, а й від макроекономічної ситуації в державі та рівня розвитку ринків цінних паперів, кредитних ресурсів і банківських послуг.
Розділ 2 Аналіз процесу управління оборотними активами ВАТ «Київпромстройсервіс»
2.1 Організаційно-економічна характеристика підприємства
ВАТ «Київпромстройсервіс» засноване згідно з наказом Управління комунального майна м. Києва від 20 червня 1994 року №131 шляхом перетворення державного комунального підприємства ВАТ «Київпромстройсервіс» у відкрите акціонерне товариство відповідно до розпоряджень Представника Президента України у м. Київ від 13 серпня 1993 року №862 «Про порядок корпоратизації підприємств комунальної власності м. Києва та від 23 вересня 1993 року №1018 «Про затвердження переліку підприємств комунальної власності, що підлягають корпоратизації, та графіку їх проведення».
Дочірні та спільні підприємства до складу ВАТ «Київпромстройсервіс» не входять. ВАТ «Київпромстройсервіс» має в своєму складі 7 промислових та допоміжних цехів, підрозділи заводоуправління та складські приміщення, а саме:
1. Основні:
цех металоформ і оснастки;
цех металоконструкцій;
механічний цех;
цех по виготовленню металевих та броньованих дверей.
2. Допоміжні:
інструментальний цех;
енерго-механічний цех;
автотранспортний цех.
А також:
монтажну ділянку;
ремонтно-будівельну ділянку;
охорона;
склад сировинних матеріалів;
склад готової продукції та інструментів.
Метою діяльності товариства є задоволення потреб промислових підприємств та будівельних організацій у металоформах, металопрокаті, оснастках, товарній арматурі та реалізація, на основі отриманого прибутку, інтересів акціонерів та трудового колективу.
Основні види діяльності підприємства:
виготовлення і реалізація металоформ, оснастки та товарної арматури для виробництва залізобетонних конструкцій;
виготовлення і реалізація будівельно-монтажної оснастки та нестандартного обладнання для промислових підприємств та організацій;
виробництво товарів народного споживання та надання послуг населенню;
проведення зовнішньоекономічних операцій;
надання виробничих, транспортних, експедиційних, ринкових, посередницьких, брокерських та інших послуг;
реалізація столярних виробів, пиломатеріалів;
виготовлення металевих конструкцій і виробів для населення.
Основною продукцією ВАТ «Київпромстройсервіс» є:
металоформи та оснастка для виготовлення залізобетонних конструкцій;
освітлювальні опори та металеві огорожі;
металеві броньовані двері.
Протягом 10-ти років товариство було провідним у випуску металоформ для залізобетонних конструкцій. Основними споживачами до реформування ВАТ «Київпромстройсервіс» були заводи ЗБК м. Київ. За всі ці роки на підприємстві постійно вдосконалювалась технологія випуску, методи зварювання, конструктивне виконання металоформ та оснастки з метою зменшення собівартості, підвищення якості та технологічного удосконалення.
В результаті довготривалої співпраці підприємства з основними споживачами виробився певний інтелектуальний потенціал та гнучкі підходи щодо вимог замовників. Значна частина замовлень виготовляється по технічним завданням замовників і являє собою переважно вироби індивідуального виконання. За цей час було запатентовано два нові підходи технологічного зварювання та методика зміцнення жорсткості металоформ за допомогою ексреактивних ребер жорсткості. Крім того в співпраці з заводом ЗБК №1 були розроблені та введені в експлуатацію металоформи для виготовлення полегшених залізобетонних панелей для перекриття, які дозволили при виробництві економити близько 20% цементно-керамзітного розчину. Також була розроблена та виготовлена металоформа для виготовлення монолітних гаражів.
ВАТ «Київпромстройсервіс» приймало активну участь у реконструкції м. Київ. У 2004 році був виготовлений комплект металоформ та оснастки УБ-1 та УБ-2 для залізобетонної розділювальної смуги доріг.
Таким чином, підприємство є провідним у галузі виробництва та проектування металоформ та оснастки. Об’єктне орієнтування комплектів, яке враховує особливості обладнання заводів ЗБК, доробка та, як правило, пусконалагоджувальні роботи проводяться силами власних спеціалістів ВАТ «Київпромстройсервіс», що являється досить вагомим рушієм підвищення конкурентоспроможності виготовляємої продукції.
Виготовлення освітлювальних опор та металевих огорож освоєно ВАТ «Київпромстройсервіс» не так давно. Освітлювальні опори, що виготовляються підприємством, - досить високотехнологічний продукт. Завдяки використання верстатів внутрішнього плазмового зварювання металоконструкцій (ВВПЗ-4) освітлювальні опори мають підвищену жорсткість конструкції та зменшену масу і матеріаломісткість.
Освітлювальні опори ОП-1, ОП-4, ОП-7,ОП-8/2, ОП-12/П є альтернативною заміною вже застарілих залізобетонних опор, більшість з яких потребує заміни в зв’язку з закінченням строку безпечної експлуатації. Вищевказані опори не піддатливі процесам вивітрювання та мають у 10-12 разів вищий коефіцієнт статичної міцності ніж залізобетонні опори (Акт випробування Державно інституту міцності при Академії наук України від 26 квітня 2003 року №131). Завдяки цьому строк безпечної експлуатації зазначених металевих опор складає 35 років. Основним недоліком металевих опор є те, що вони потребують періодичного фарбування, що збільшує експлуатаційні витрати замовників. Але спеціалістами підприємства розроблений метод покриття металевих опор полімерною фарбою, яка забезпечує гарантований надійний антикорозійний захист на протязі 25 років. Такі освітлювальні опори мають кращий естетичний дизайн, завдяки чому покращується благоустрій вулиць, на яких вони встановлюються.
Виготовлення металевих дверей розпочато на ВАТ «Київпромстройсервіс» в 2005 році на діючому виробництві, використовуючи наявні потужності. Але збільшення обсягів виробництва даної продукції потребує розширення виробничих площ, закупки та монтажу додаткового обладнання згідно з технологічним циклом.
Для здійснення своєї основної діяльності товариство забезпечує:
проведення науково-технічної політики, що забезпечує підвищення технічного рівня виробництва, удосконалення технології та виробничого процесу;
поліпшення якості продукції, створення та впровадження нового перспективного асортименту металевих виробів;
раціональне використання сировинних, матеріальних та трудових ресурсів, застосування ресурсозберігаючих технологічних процесів;
підвищення продуктивності праці;
збільшення прибутку;
створення безпечних умов праці на виробництві.
Майно ВАТ «Київпромстройсервіс» складається з основних засобів, позаоборотних активів та обігових коштів, вартість яких відображається в бухгалтерському балансі.
ВАТ «Київпромстройсервіс» є власником:
майна, переданого йому засновником у власність;
продукції, виробленої товариством в результаті господарської діяльності;
одержаних доходів;
іншого майна, набутого на підставах, незаборонених законодавством.
Підприємством створюються наступні фонди:
резервний (страховий);
споживання;
нагромадження;
дивідендів;
інші.
Обсяги виробництва у 2004-2006 роках наведені у таблиці 2.1.
Таблиця 2.1
Динаміка обсягів виробництва продукції ВАТ «Київпромстройсервіс»
за 2004-2006 роки, тис. грн.
| Показники | 2004 рік | 2005 рік | 2006 рік |
| Обсяг продукції (робіт) в оптових цінах підприємства без ПДВ (у порівняних цінах) | 1605 | 1623 | 4151,5 |
| Собівартість виготовленої продукції | 1524,2 | 1649,8 | 3945,5 |
Біля 50% виробничих затрат у собівартості складають сировина, основні матеріали та комплектуючі вироби, тобто продукція заводу характеризується високим рівнем матеріаломісткості.
Дані по основним засобам заводу наведені на рис. 2.1 та у таблиці 2.2.
Основні засоби товариства мають незначний знос (на кінець 2005 року 34%, 2006 року - 36%). Але спостерігається негативна тенденція до збільшення цього показника. Коефіцієнт оновлення основних виробничих фондів невисокий: у 2005 році він склав 0,64%, що не достатньо при наявному ступені зносу. Віковий склад груп основного обладнання за станом на кінець 2005 року наведено у таблиці 2.3.
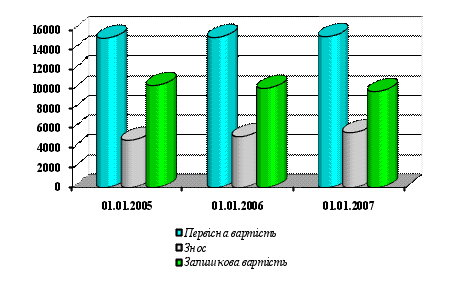
Рис. 2.1 Вартість основних засобів ВАТ «Київпромстройсервіс»
Використання застарілого обладнання (у «віці» 10 років і більше - 44%) потребує збільшення витрат на його ремонт та підтримку в працездатному стані. Наявність незначної кількості нового обладнання (у «віці» до 5 років - 8,8%) та низький коефіцієнт оновлення морального та фізичного зношеного обладнання погіршує положення, що склалося. Особливе занепокоєння в цьому відношенні викликає стан металоріжучого та вантажно-розвантажувального обладнання, майже половина якого знаходиться у «віці» більше 10 років.
Коефіцієнт завантаження технологічних груп обладнання ВАТ «Київпромстройсервіс» по видам виробництва за 2006 рік складає:
Технологічна оснастка (метало форми, бортоснастка) 0,75
Нестандартне обладнання 0,54
Товарна арматура 0,69
Металеві та броньовані двері 0,89
Величина коефіцієнту завантаження обладнання свідчить про наявний резерв збільшення обсягів випуску продукції.
Таблиця 2.2
Вартість основних засобів ВАТ «Київпромстройсервіс» у 2004-2006 роках, тис. грн
| Показники | 01.01.2005 | 01.01.2006 | 01.01.2007 |
|
Залишкова вартість Знос Первісна вартість |
10377,90 4748,90 15126,80 |
10085,10 5126,10 15211,20 |
9764,900 5537,900 15302,800 |
| Надійшло (введено за рік) | - | 83,20 | 98,000 |
| Вибуло за рік | - | 9,10 | 7,000 |
| Коефіцієнт вибуття | - | 0,06 | 0,050 |
| Коефіцієнт оновлення | - | 0,55 | 0,064 |
| Коефіцієнт зносу на кінець року | 0,31 | 0,34 | 0,360 |
Таблиця 2.3
Вікова структура основних груп обладнання
| Групи обладнання | Кількість одиниць, шт. | а саме за віком, років | ||
| до 5 | від 5 до 10 | від 10 до 20 | ||
| Металоріжуче | 31 | 7 | 24 | - |
| Зварювальне | 73 | 4 | 23 | 46 |
| Вантажно-розвантажне | 10 | - | 2 | 8 |
| Пресове | 4 | - | 3 | 1 |
| Деревообробне | 6 | - | 6 | - |
| Разом основне обладнання | 124 | 11 | 58 | 55 |
| Питома вага вікової структури обладнання до загальної кількості, % | 100 | 8,8 | 46,8 | 44,4 |
Вузька спеціалізація робіт, одиничне, дрібно - та середьньосерійне виробництво, високий рівень механізації та автоматизації технологічних процесів при відповідних умовах (вивчення ринку збуту, пошуку замовників на продукцію ВАТ «Київпромстройсервіс», випуск конкурентоспроможної продукції, яка користувалась би підвищеним попитом у споживачів) можуть забезпечити повне завантаження потужностей заводу зі всіма наслідками, що виходять з цього.
Таким чином, завод має всі можливості для того, щоб змінити номенклатуру своєї продукції та збільшити обсяг її без збільшення потужностей чи кардинальної зміни напрямків виробництва. Основні показники діяльності ВАТ «Київпромстройсервіс» за період 2004-2006 роки наведені у таблиці 2.4.
Таблиця 2.4
Обсяги реалізації, чистий прибуток та обсяг власних та прирівняних до них коштів за 2004-2006 роки, тис. грн
| Показники | 2004 | 2005 | 2006 |
| Обсяг реалізації (Без ПДВ) | - | 1606,8 | 4358,9 |
| Чистий прибуток | - | 48 | 302,6 |
| Обсяг власних і прирівняних до них коштів | 10903,8 | 10743,6 | 10951,3 |
| Власні оборотні кошти | 519,6 | 657,5 | 1170,4 |
| Товарно-матеріальні запаси | 236,1 | 193,6 | 1044,1 |
| Сума господарських коштів, що знаходяться в розпорядженні підприємства | 11374,1 | 11104,3 | 12153,4 |
Як видно з таблиці 2.4 практично всі основні показники діяльності ВАТ «Київпромстройсервіс» мають тенденцію до зростання. Але для того, щоб дати характеристику фінансового стану підприємства, результатів його діяльності, а також визначити можливості розвитку на перспективу, необхідно розрахувати показники оцінки фінансово-господарської діяльності на основі даних фінансового обліку. Дані розрахунку зведені у таблиці 2.5.
Коефіцієнт фінансової залежності є співвідношенням загальної суми господарських коштів до власного капіталу. Як видно з отриманих даних, частка позикових коштів у фінансуванні підприємства незначна, але за 2005 рік трохи збільшилась.
Таблиця 2.5
Основні показники фінансового стану ВАТ «Київпромстройсервіс»
| Показники | 1.01.2005 | 1.01.2006 | 1.01.2007 |
| 1. Коефіцієнт фінансової залежності | 1,04 | 1,03 | 1,11 |
| 2. Коефіцієнт заборгованості | 0,04 | 0,03 | 0,11 |
| 3. Маневреність функціонуючого капіталу | 0,03 | 0,03 | 0,008 |
| 4. Коефіцієнт рентабельності всіх активів | - | 0,004 | 0,027 |
| 5. Доля товарно-матеріальних запасів у поточних активах | 0,239 | 0,190 | 0,440 |
| 6. Коефіцієнт рентабельності реалізації продукції | - | 0,030 | 0,069 |
| 7. Коефіцієнт абсолютної ліквідності (платоспроможності) | 0,035 | 0,055 | 0,008 |
| 8. Коефіцієнт покриття (загальної ліквідності) | 2,10 | 2,82 | 1,97 |
Коефіцієнт заборгованості – це співвідношення залучених і власних коштів. Даний показник вказує, скільки залучених коштів припадає на одиницю власних коштів, вкладених в активи підприємства. Зростання цього показника в динаміці свідчить про посилення залежності підприємства від зовнішніх інвесторів та кредиторів, тобто про деяке зниження фінансової стійкості.
Маневреність функціонуючого капіталу (власних оборотних коштів) – це співвідношення грошових коштів та власних оборотних коштів. Цей показник характеризує ту частину власних оборотних коштів, що мають абсолютну ліквідність. Для нормально функціонуючого підприємства він змінюється в межах від 0 до 1. Зростання показника - позитивна тенденція. В даному випадку в 2005 році порівняно з 2006 цей коефіцієнт знизився у 3,75 рази.
Коефіцієнт рентабельності всіх активів є співвідношенням величини чистого прибутку до активів підприємства. Даний коефіцієнт вказує, скільки прибутку за рік отримує фірма на кожну одиницю коштів, що вкладені у підприємство незалежно від джерела цих коштів. Цей показник є одним з найбільш важливих індикаторів конкурентоспроможності підприємства. В даному випадку він має позитивну тенденцію до збільшення.
Доля товарно - матеріальних запасів у поточних активах – це співвідношення величини запасів і поточних активів. Це співвідношення вказує, яку частину поточних активів складають запаси. Для ВАТ «Київпромстройсервіс» товарно-матеріальні запаси складають відносно незначну частину поточних активів – біля 44%.
Коефіцієнт рентабельності реалізації продукції – це відношення величини чистого прибутку від реалізації до величини виручки від реалізації продукції. Коефіцієнт рентабельності реалізації продукції вказує, скільки чистого прибутку припадає на кожну одиницю реалізованої продукції. В ньому знаходять відображення зміни в політиці ціноутворення та здатність фірми контролювати собівартість реалізованої продукції, тобто ту частину коштів, яка необхідна для оплати поточних витрат, сплати податків тощо. Динаміка цього показника може свідчити про необхідність перегляду цін або посилення контролю за використанням товарно - матеріальних запасів. На ВАТ «Київпромстройсервіс» цей показник має тенденцію до зростання.
Коефіцієнт абсолютної ліквідності (платоспроможності) – це співвідношення грошових коштів і поточних зобов’язань. Цей показник є найбільш жорстким критерієм ліквідності підприємства. Він вказує, яка частина короткострокових зобов’язань може бути при необхідності погашена одразу. Рекомендована нижня межа цього коефіцієнту 0,2. Як видно з приведених розрахунків, на ВАТ «Київпромстройсервіс» значення цього показника вкрай низьке. Так на 1.01.05 року підприємство змогло б терміново погасити лише 0,8% поточних зобов’язань.
Динаміка показника абсолютної ліквідності наведена на рис. 2.2.
Коефіцієнт покриття (загальної ліквідності) - співвідношення поточних активів і поточних зобов’язань. Коефіцієнт покриття дає загальну оцінку ліквідності поточних активів, включаючи запаси, і показує, скільки поточних активів припадає на одиницю поточних зобов’язань. Логіка розрахунку цього показника полягає в тому, що підприємство покриває поточні зобов’язання в основному за рахунок поточних активів.
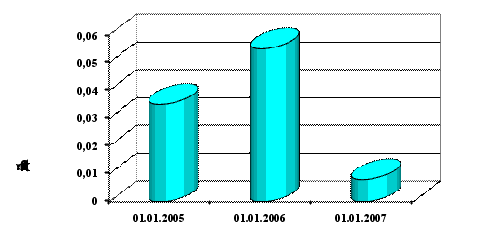
Рис. 2.2. Динаміка показника абсолютної ліквідності ВАТ «Київпромстройсервіс» протягом 2004-2006 років
Таким чином, якщо поточні активи перевищують по величині поточні зобов’язання, підприємство можна розглядати як таке, що успішно функціонує. Нормальне значення цього показника 2. В даній ситуації коефіцієнт покриття на ВАТ «Київпромстройсервіс» складав на початку 2007 року 1,97. Це означає, якщо мобілізувати всі поточні активи і погасити поточні зобов’язання, у фірми залишиться 97% поточних активів. Графічно динаміка коефіцієнту покриття представлена на рис. 2.3.
В умовах ринкової економіки перед заводом стоїть питання швидкого реагування попиту на свою продукцію шляхом її удосконалення, зміни номенклатури. Результати діяльності підприємства повністю залежать від кількісного і якісного складу колективу, від вкладу кожного в спільну справу. Ці вимоги і визначають кадрову політику заводу.
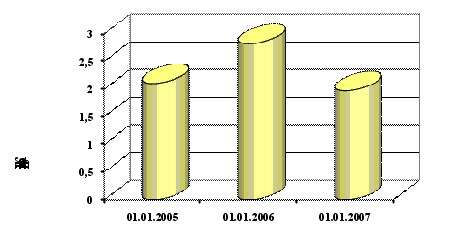
Рис. 2.3 Динаміка коефіцієнту покриття ВАТ «Київпромстройсервіс» протягом 2004-2006 років
Кількісний склад працівників заводу характеризується даними, що наведені в таблиці 2.6.
Таблиця 2.6
Динаміка загальної кількості та складу персоналу
| Категорія працівників | Чисельність, осіб | ||
| на 01.01.2005 | на 01.01.2006 | на 01.01.2007 | |
| Робітники | 155 | 137 | 237 |
| Керівники, спеціалісти та службовці | 57 | 48 | 57 |
| Загальна кількість | 212 | 185 | 294 |
Структура якісного та вікового кадрового складу ВАТ «Київпромстройсервіс» наведена в таблиці 2.7. Виходячи з трудомісткості виготовлення виробів щорічно (щоквартально і щомісячно ), визначається потреба в трудових ресурсах і кваліфікаційні вимоги до них.
Регулювання потреби у трудових ресурсах здійснюється за рахунок поповнення з професійно-технічних училищ, технікумів, залучення сумісників (до 5%), навчання і перекваліфікації робітників заводу.
Можливе використання такого варіанту тимчасової роботи, як запрошення на договірній основі інженерно-технічних працівників або створення творчих колективів.
Таблиця 2.7
Якісна характеристика кадрового складу ВАТ «Київпромстройсервіс»
| Категорія | Чисельність, осіб. | ||
| на 01.01.2005 | на 01.01.2006 | на 01.01.2007 | |
| 1. Спеціалісти з вищою освітою | 23 | 18 | 27 |
| 2. Спеціалісти з середньою та середньо спеціальною освітою | 34 | 30 | 30 |
| 3. Всього спеціалістів | 57 | 48 | 57 |
| а також за віком: | 212 | 185 | 294 |
| до 19 років | 6 | 3 | 15 |
| 19-30 років | 49 | 44 | 58 |
| 31-50 років | 117 | 103 | 187 |
| більше 50 років | 40 | 35 | 34 |
Таким чином, виходячи з потреб і можливостей по поповненню кадрового складу заводу, можна зробити висновок: підприємство має можливість відбору кадрів на якісній основі в залежності від вимог виробництва. Для поліпшення умов праці розробляються заходи, що відображені у щомісячних планах з підготовки виробництва, НТП і контролю головним інженером. Заробітна плата кожного робітника складається з постійної частини (тариф оклад) і перемінної (премії, надбавки, доплати). Диференціація тарифних ставок та посадових окладів залежить від:
умов складності, кваліфікації (визначається сітками, схемою посадових окладів);
значення виробництв, служб;
умов праці (її важкість, шкідливість).
Таким чином, ВАТ «Київпромстройсервіс» має високий виробничий та науковий потенціал.
2.2 Аналіз управління оборотними активами підприємства
За наведеним балансом (таблиця 2.8) підприємства визначимо необоротні та оборотні активи підприємства, власні та залучені кошти, оборотний, чистий оборотний та власний оборотний капітал.
Таблиця 2.8
Баланс підприємства, тис. грн
| Активи | Пасиви | ||
| Основні засоби | 450 | Статутний капітал | 400 |
| Нематеріальні активи | 70 | Нерозподілений прибуток (непокритий збиток) | 90 |
| ТМЗ | 320 | Довгострокові кредити банків | 200 |
| Дебіторська заборгованість | 100 | Кредиторська заборгованість за товари, роботи, послуги | 120 |
| Грошові кошти | 50 | Інші поточні зобов’язання | 180 |
| Усього | 990 | Усього | 990 |
До необоротних активів підприємства належать основні засоби та нематеріальні активи (450 + 70 = 520 тис. грн.), до оборотних – товарно-матеріальні запаси, дебіторська заборгованість та грошові кошти (320 + 100 + 50 = 470 тис. грн.). Власні кошти підприємства складаються зі статутного капіталу та нерозподіленого прибутку (400 + 90 = 490 тис. грн.); залучені кошти – із довгострокових кредитів, кредиторської заборгованості та інших поточних зобов’язань (200 + 120 + 180 = 500 тис. грн.). Поточними зобов’язаннями є кредиторська заборгованість та інші поточні зобов’язання (120 + 180 = 300 тис. грн.). Оборотний капітал, який визначається обсягом оборотних активів підприємства, становить 470 тис. грн. Чистий оборотний капітал визначається як різниця між оборотними активами та поточними зобов’язаннями, тобто 470 – 300 = 170 тис. грн. Власного оборотного капіталу підприємство не має, оскільки всі власні кошти вкладено в необоротні активи (490 – 520 < 0).
На початку 2005 року ВАТ «Київпромстройсервіс» придбало обладнання для цеху металоконструкцій на суму 50000 грн. Транспортні витрати на доставку обладнання становили 300 грн., витрати, пов’язані з монтажем та введенням в експлуатацію – 600 грн. Протягом року було проведено модернізацію обладнання, витрати на яку дорівнюють 3000 грн., нараховано знос у розмірі 12000 грн., частину обладнання вартістю 10000 грн. наприкінці року передано у фінансовий лізинг. За цей час ринкові ціни на подібне обладнання знизились до 47000 грн., а з урахуванням ступеня зносу – до 34000 грн.
Визначимо первісну вартість обладнання, а також балансову та відновну вартість через рік після придбання, тобто на кінець 2006 року.
Первісна вартість обладнання становить: 50000 + 300 + 600 = 50900 грн., оскільки до неї включаються витрати на придбання, доставку, монтаж та введення в експлуатацію обладнання. Відновна вартість дорівнює 34000 грн. Вона визначається сумою коштів, які необхідно в даний момент витратити на придбання такого обладнання. Витрати на модернізацію становлять 6% балансової вартості обладнання на початок року (3 : 50 Ч 100%), отже, збільшують балансову вартість і підлягають амортизації. Слід зазначити, якщо витрати на модернізацію не перевищують 5% балансової вартості обладнання на початок року, вони можуть бути віднесені до валових витрат підприємства.
Вартість обладнання, переданого у фінансовий лізинг, зменшує балансову вартість обладнання на відповідну величину. У результаті цього балансова вартість обладнання на кінець 2006 року становила
50900 + 3000 – 12000 – 10000 = 25900 грн.
На початку 2006 року для потреб автотранспортного цеху придбано автомобіль, за який було сплачено 25,5 тис. грн. Ринкові ціни на такий автомобіль коливаються в межах 26-27 тис. грн. На зборах засновників його оцінено на суму 26,8 тис. грн. Визначимо, первісну вартість автомобіля, враховуючи, що автомобіль передано як внесок до статутного капіталу, в безоплатне та безстрокове користування, причому придбаний він за кошти ВАТ «Київпромстройсервіс».
При передачі автомобіля як внеску до статутного капіталу його первісна вартість становила 26,8 тис. грн., оскільки її визначали збори засновників. Оскільки автомобіль придбано за кошти підприємства, його вартість дорівнює сумі сплачених за нього коштів і становить 25,5 тис. грн. У разі передачі автомобіля в безоплатне і безстрокове користування його вартість визначається на основі середньоринкових цін, і становить 26,5 тис. грн.
Первісна вартість