Организация бухгалтерского учета, анализ и аудит на предприятиях малого бизнеса
Введение
Бухгалтерский баланс является главным источником информации об имущественном положении предприятия, Он характеризует в денежном измерении финансовое состояние предприятия на определенную дату.
Бухгалтерский баланс содержит наибольший из всех форм отчетности объем информации, необходимый для анализа. В нем имеется более 80 пунктов (статей), соотношения между которыми может быть охарактеризовано более чем 1000 расчетными показателями (пропорциями).
Бухгалтерский баланс, как отчетная форма, – это характеристика хозяйственных средств предприятия по составу (актив = внеоборотные активы + оборотные активы) и источникам возникновения (пассив = собственные средства + долгосрочные и краткосрочные заемные средства)
В соотношении структур активов и пассивов бухгалтерского баланса выражается финансовое состояние предприятия.
Ограничения в бухгалтерском балансе, как источнике информации:
Баланс историчен по своей природе и отражает то, что было на момент его составления;
Баланс отвечает на вопрос, что представляет собой предприятие на этот момент, но не отвечает на вопрос в результате чего это произошло;
Баланс есть свод моментальных данных на конец отчетного периода, но он не отражает состояние средств в течение отчетного периода (не показывает их динамики);
Баланс позволяет провести количественную оценку финансового состояния предприятия, но оно находится под влиянием не только факторов финансового характера, но и качественных факторов, не имеющих стоимостной оценки (политические и экономические изменения в стране, компетентность руководства, уровень подготовки персонала и т. д.);
Одна из главных целей деятельности коммерческого предприятия – получение прибыли, но этот показатель раскрыт в балансе не полностью.
1 Характеристика организации
1.1 Организационно-правовая структура
Учредительные документы ООО «Газ сервис» в форме общества с ограниченной ответственностью зарегистрированы в соответствии с требованиями Гражданского кодекса РФ, части 1 ФЗ «Об обществах с ограниченной ответственностью».
По форме является – хозяйственным обществом. Срок деятельности общества – не ограничен во времени. Форма собственности Общества – частная.
На основании решения общего собрания учредителей заключен учредительный договор между физическими лицами:
Богданов Айдын Мамедага оглы
– паспорт серия 30 01 № 407561
– выдан ОВД Темрюкского района Краснодарского края от 20.12.2001 г.
– прописан: Краснодарский край, г. Темрюк, ул 27 сентября дом 38
Богданов Равхат Айдын оглы
– паспорт серия 03 04 № 018447
– выдан ОВД Темрюкского района Краснодарского края от 28.12.2002 г.
– прописан: Краснодарский край, г. Темрюк, ул Гагарина дом 192
Алькема Александр Владимирович
– паспорт серия 03 03 № 067018
– выдан ОВД Темрюкского района Краснодарского края от 03.06.202 г.
– прописан: Краснодарский край, пос. Стрелка тупик Степной дом 1
В целях объединения усилий, финансовых и материальных средств для совместного ведения предпринимательской деятельности участники общества заключили учредительный договор о следующем: учредители создают общество с ограниченной ответственностью «Газ сервис», утверждают устав Общества.
Местонахождение и юридический адрес Общества: 353502, Российская Федерация, Краснодарский край, г. Темрюк, ул. Гагарина 192.
Общество считается созданным как юридическое лицо, с момента его государственной регистрации в порядке, установленном Федеральным законом о государственной регистрации юридических лиц. Общество зарегистрировано 21 июля 2004 года (Свидетельство о государственной регистрации юридического лица серия 23 № 005548976 выдано 21.07.2004 г. ИМНС России по Темрюкскому району Краснодарского края).
Общество имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде.
Общество вправе, в установленном порядке, открывать банковские счета на территории РФ и за ее пределами.
Общество может быть учредителем других хозяйственных обществ, за исключением случаев, предусмотренных ГК РФ и другими законами.
Общество имеет круглую печать, содержащую его полное фирменное наименование на русском языке и указание на местонахождение Общества. Печать общества может содержать фирменное наименование общества на любом языке народов РФ и иностранном языке.
Общество вправе иметь штампы и бланки со своим фирменным наименованием, собственную эмблему, а также зарегистрированный, в установленном порядке, товарный знак и другие средства индивидуализации.
Общество заявляет о банкротстве в установленном порядке и выполняет обязательства по заключенным договорам в соответствии с действующим законодательством.
Общество возмещает ущерб, причиненный нерациональным использованием земли, других природных ресурсов, а также ущерб, причиненный при ненадлежащем исполнении взятых на себя обязательств.
Общество в праве, по решению общего собрания участников Общества, распределять прибыли между участниками Общества.
Общество вправе принять решение об ограничении распределения прибыли Общества между участниками.
Общество может создавать резервный и иные фонды в порядке и размерах, предусмотренных действующим законодательством.
Общество вправе размещать облигации и иные эмиссионные ценные бумаги в порядке, установленном законодательством о ценных бумагах.
Общество не может иметь в качестве единственного участника другое хозяйственное общество, состоящее из одного лица. Участники общества могут быть граждане и юридические лица.
Общество может впоследствии стать обществом с одним участником.
Участники общества не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью Общества, в пределах стоимости внесенных ими вкладов.
Участники Общества, внесшие вклады в уставной капитал Общества не полностью, несут солидарную ответственность в пределах стоимости неоплаченной части вклада каждого из участников общества.
1.2 Структура управления Общества
Высшим органам Общества является общее собрание участников Общества. Общее собрание может быть очередным, проводимым в сроки, определенные уставом, но не реже один раз в год и внеочередным, проводимым в любых иных случаях, если этого требуют интересы Общества или его участников. Каждый участник Общества имеет на общем собрании число голосов, пропорциональное его доли в уставном капитале Общества.
Очередное общее собрание участников общества должно проводится не ранее чем через два месяца и не позднее чем через четыре месяца после окончания финансового года. Порядок проведения общего собрания участников Общества регулируются статьями 36–39 ФЗ «Об обществах с ограниченной ответственностью».
Порядок проведения внеочередного общего собрания участников Общества регулируется статьей 35 ФЗ «Об обществах с ограниченной ответственностью».
Уставом может быть предусмотрено образование ревизионной комиссии. В Обществах имеющих 15 участников образование ревизионной комиссии является обязательными.
1.3 Виды деятельности Общества
Общество осуществляет основные направления деятельности:
Производство и реализация товаров народного потребления, выпуск строительных материалов, столярных изделий:
Выполнение газосварочных и сантехнических работ, монтаж, ремонт и установка отопления, водопроводных и канализационных сетей;
Оказание юридических услуг;
Оказание на договорной основе помощи и посреднических услуг предприятиям, организациям, объединениям, хозяйствам;
Открытие и эксплуатация магазинов оптовой, розничной и комиссионной торговли (торгово-закупочная деятельность в т.ч. и оптовая);
Маркетинг, рекламная, аудиторская, внешнеэкономическая, информационная, коммерческая и посредническая деятельность;
Строительство газопроводов, ГРП, монтаж внутреннего газового оборудования предприятий, котельных, общественных зданий и жилых домов;
Общество может осуществлять и другие виды деятельности, в порядке и на условия определяемых действующим законодательством с получением соответствующих разрешений и лицензий.
Общество самостоятельно планирует свою производственную и хозяйственную деятельность.
Общество реализует свою продукцию, услуги, работы, отходы производства по ценам и тарифам, устанавливаемым самостоятельно или на договорной основе, а в случаях, предусмотренных законодательством РФ, по государственным ценам.
Общество через расчетный, или инее счета в банках, производит кассовые и кредитно расчетные операции в рублях (иностранной валюте) по наличному и безналичному расчету, и иными платежными средствами.
Общество может строить, приобретать, отчуждать, брать и сдавать в аренду, во временное пользование здания, сооружения, оборудование, земельные участки, приобретать у граждан и юридических лиц сырье, материалы, иную продукцию и товары не запрещенные к гражданскому обороту законодательством РФ и ФЗ «Об обществах с ограниченной ответственностью»
Для достижения своих целей общество:
Изучает коньюктуру рынка товаров и услуг, в связи, с чем проводит исследовательские работы;
Осуществляет маркетинговую деятельность;
На договорных условиях получает кредиты.
Прибыль, полученная Обществом в результате его деятельности и оставшаяся после налогообложения, используется на уставные цели, а также для формирования необходимых фондов.
Чистая прибыль, оставшаяся в распоряжении Общества, выплачивается участникам в качестве дивидендов в порядке и размерах определенных последними.
Общество создает резервный фонд в размере 15 % от Уставного капитала в порядке установленном законодательством РФ и в соответствии с учетной политикой Общества.
Обществом могут быть образованы и другие фонды.
Общество принимает необходимые меры к обеспечению общественного порядка, соблюдению правил санитарной гигиены и противопожарных правил на своих объектах и территории.
2. Анализ производственно-хозяйственной деятельности
2.1 Анализ производства валовой и товарной продукции
Главной задачей анализа производственной программы, динамики изменения объема продукции является систематическое наблюдение и контроль за выполнением организацией намеченных ею планов и договорных обязательств.
Объемными показателями плана и отчета являются нормативно-чистая продукция, товарная продукция, объем реализованной продукции валовая продукция в оптовых ценах организации.
Различают валовую продукцию нетто и валовую продукцию брутто: в первую внутрицеховое незавершенное производство не включается, во вторую – включается.
Анализ производства продукции (выполнение работ, оказание услуг) за определенный промежуток времени оценивается в натуральном (тонны, метры, штуки), денежном выражении (денежные единицы) или в затратах труда (нормо – часы).
Приведем несколько примеров анализа по объему выполненных работ на примере данного предприятия.
Таблица 1 Анализ динамики объема реализации работ, услуг в 2007 г.
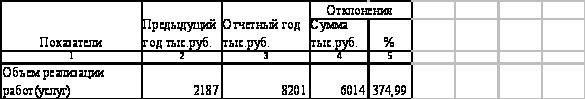
На основании данных таблицы мы видим, что динамика роста объема реализации работ услуг предусматривает увеличение выручки за 2007 г. по сравнению с 2006 на 6014 тыс. рублей, что составляет 374.99 %. Далее мы рассмотрим по каким видам деятельности произошло наибольшее увеличение объемов реализации.
Таблица 2 Анализ выполнения объемов реализации работ услуг по видам деятельности
| Показатели | Предыдущий год тыс. руб. | Отчетный год тыс. руб. | Отклонения | |
| Сумма тыс. руб. | % | |||
| Объем реализации работ(услуг) по строительству газопроводов | 1330 | 4657 | 6014 | 350,15 |
| Объем реализации работ(услуг) по изготовлению проектно – сметной документации | 345 | 864 | 519 | 250,43 |
| Объем реализации работ(услуг) по газификации частных домовладений | 512 | 2680 | 2168 | 523,44 |
Таким образом, мы видим, что наибольшее увеличение объемов выполненных работ по виду деятельности газификация частных домовладений.
Таблица 3 Анализ объемов реализации и удельный вес по видам деятельности
| Показатели | Предыдущий год тыс. руб | Отчетный год тыс. руб. | Отклонение в % | Удельный вес в общем объеме реализации |
| Объем реализации работ(услуг) по строительству газопроводов и ГРП | 1330 | 4657 | 350,15 | 56,79 |
| Объем реализации работ(услуг) по изготовлению проектно – сметной документации | 345 | 864 | 250,43 | 10,53 |
| Объем реализации работ(услуг) по газификации частных домовладений | 512 | 2680 | 523,44 | 32,68 |
| Итого | 2187 | 8201 | 374,99 | 100 |
По данным таблицы мы видим, что наибольшее отклонение в объемах реализации нам дает выручка по газификации частных домовладений.
Но в отношении общего объема работ эта статья дохода составляет 32,68 %.
Таким образом при увеличении объемов работ по строительству газопроводов и ГРП выручка в общем объеме увеличивается, так как это самый дорогостоящий вид работ.
Так как на данном предприятии план по объемам выполнения работ не составляется в связи со спецификой деятельности, проанализировать выполнение плана по выдам работ не представляется возможным.
2.2 Анализ использования основных производственных фондов
Таблица 4 Анализ состояния и движения ОПФ в 2007 году
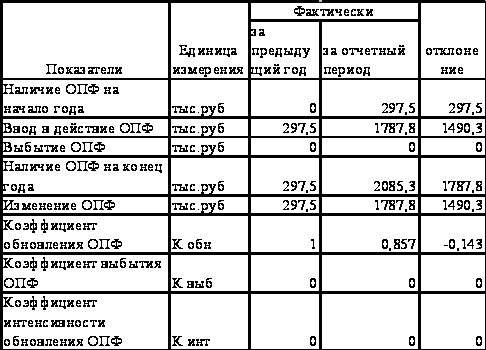
Задачами анализа основных производственных фондов предприятия являются выяснение степени обеспеченности предприятия производственными основными фондами, их технического уровня; определение факторов, повлиявших на эффективность использования фондов, изучение их влияния на выпуск продукции; выявление резервов повышения фондоотдачи.
ОПФ – это совокупность материально – вещественных ценностей, действующих в течении длительного периода, которыми располагает организация.
По своему назначению основные фонды предприятия подразделяются на производственные и непроизводственные основные фонды ОПФ и ОНПФ.
Основные производственные фонды функционируют в сфере материального производства (здания, сооружения), передаточные устройства, силовые машины и оборудование, рабочие машины и оборудование, измерительные и регулирующие приборы, вычислительная техника, транспортные средства, прочие фонды.
Соотношение различных классификационных групп ОПФ называется структурой. Структура фондов рассчитывается в процентах. Учет и оценка ОПФ ведется в натуральном и стоимостном выражении. В следующей таблице мы рассмотрим анализ структуры ОПФ на примере ООО «Газ сервис».
Таблица 5 Анализ структуры ОПФ
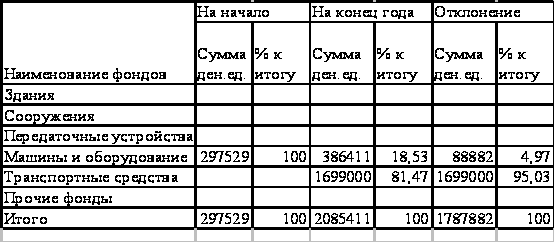
Прогрессивными сдвигами в структуре ОПФ считается увеличение удельного веса и абсолютной величины активной части фондов, к которой относятся машины и оборудование и транспортные средства. По данным таблицы мы видим, что стоимость активной части фондов увеличилась на 1787882 ден. ед., а удельный вес активной части составляет 100 % от общего объема ОПФ данного предприятия. Пассивная часть ОПФ, т. е. здания и сооружения на данном предприятии отсутствуют, так как, здание офиса, склад для хранения материалов и гараж предприятие арендует. В текущем году общество планирует строительство здания под офис. Документы по проектированию здания находятся в стадии проектирования. Земельный участок, на котором будет идти строительство, оформлен в аренду на 49 лет.
Анализ возрастного состава оборудования провести нет необходимости, так как все оборудование и машины приобретены не более года назад.
В следующей таблице мы проведем анализ эффективности использования ОПФ. Справочно:
Выручка Среднесписочная численность рабочих
2006 г. 2187 тыс. руб. 8 человек
2007 г. – 8201 тыс. руб. 8 человек
2008 г. – 13060 тыс. руб. 14 человек
Таблица 6 Показатели эффективности использования ОПФ
| Показатели | Единица измерения | 2006 год | 2007 год | 2008 год | Базисный темп роста |
| Среднегодовая стоимость ОС | Тыс. руб | 153 | 297,5 | 1191,4 | 779 |
| Фондоотдача | Руб., коп | 14,3 | 27,57 | 10,97 | 76,72 |
| Фондовооруженность |
Тыс. руб. |
19,3 | 37,19 | 85,1 | 440,94 |
| Фондоёмкость |
Тыс. руб. |
0,07 | 0,04 | 0,1 | 143 |
| Производительность труда |
Тыс. руб. |
273,38 | 1025,13 | 932,86 | 341,24 |
Таким образом, анализируя эффективность использования ОПФ, мы видим, что при росте среднегодовой стоимости имущества на 679 % по сравнению с базисным годом фондоотдача текущего года снизилась на 23,28 % Это обусловлено тем, что приобретенные в текущем году основные средства, а именно, Экскаватор и автомобиль Газель грузовой, не дают полной фондоотдачи. Но их приобретение необходимо для производства земляных работ, и перевозки материалов к месту строительства.
Фондовооруженность увеличилась на 340,94 % в связи с приобретением новых машин и оборудования, необходимых при монтаже и строительстве газопроводов.
Фондоёмкость увеличилась на 43% так как в связи с приобретением нового оборудования увеличился объем выполнения работ.
Производительность труда возросла на 241,24 % в связи с увеличением объема работ по сравнению с увеличением численности работников. Это произошло в связи с приобретением современного, более усовершенствованного оборудования. Были приобретены универсальные сварные аппараты для электродуговой сварки, что снизило применение ручного труда.
Таблица 7 Расчет влияния отдельных факторов на изменение фондоотдачи
| Показатели | Единица измерения | За предыдущий год | За отчетный год | Отклонение (+,–) |
| Объем выполнения работ в сопоставимых ценах | Тыс. руб. | 8201 | 13060 | +4859 |
| Среднегодовая стоимость ОС |
Тыс. руб. |
297,5 | 1191,4 | +893,9 |
| – в том числе машины и оборудование | Тыс. руб | 247,5 | 1141,4 | +893,9 |
| Удельный вес активной части в общем объеме ОС | Коэфф | 0,84 | 0,96 | +0,12 |
| Фондоотдача с 1 рубля стоимости ОС | Руб. | 27,57 | 10,97 | -16,6 |
| – в том числе фондоотдача с 1 рубля стоимости машин и оборудования | Руб. | 33,14 | 11,45 | -21,69 |
| Изменение Фондоотдачи | Руб. | х | х | -16,6 |
| -за счет изменения структуры ОС | Руб. | х | х | 3,98 |
| -за счет изменения Фо активной части | Руб. | х | х | -20,83 |
Изменение фондоотдачи, под влиянием фактора изменения удельного веса активной части ОПФ рассчитывается по формуле:
Ф =
УД
 х
Ф
способ абсолютных
разниц
∆Ф
УД
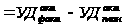
 х
Ф
 =0,12х33,14=3,98
∆Ф=УД х
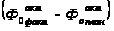 =0,96х –
21,69=-20,83
Как видно из таблицы 7 изменение фондоотдачи с 1 рубля стоимости ОС в отчетном периоде снизилось на 16,6 рубля по сравнению с прошлым годом. На изменение фондоотдачи оказывает влияние 2 фактора:
1 й показатель изменение структуры ОС влияет положительно (+3,98);
2 й показатель изменение фондоотдачи активной части влияет отрицательно (-20,83).
2.3 Анализ использования трудовых ресурсов и средств на оплату труда
Основными задачами анализа труда являются: в части состава, движения и использования рабочей силы – изучение состава и структуры численности производственного персонала на показатель производительности труда, изучение динамики и причин движения персонала; в части производительности труда – установление степени выполнения плана и темпов роста (динамики) производительности труда за несколько лет; выявление экстенсивных и интенсивных факторов изменения производительности труда, в частности внедрение новой техники, изучение использования рабочего времени, изменение ассортимента продукции и др.; исследование применяемых норм выработки (времени) и влияние их выполнения на уровень труда; в части расходования фонда заработной платы в издержках производства продукции – выявление отклонений в расходовании фонда заработной платы на рубль продукции и установление причин, вызвавших эти отклонения, определение степени влияния уровня производительности труда на расход фонда заработной платы и издержки производства; исследование динамики роста средней заработной платы и его соответствия повышению производительности труда; изучение структуры фонда заработной платы по видам и выявление непроизводственных выплат, связанных с недостатками в организации производства и труда.
Показатель абсолютной обеспеченности организации трудовыми ресурсами определяется как разность между фактической и плановой численностью по категориям работающих.
Показатель относительной обеспеченности организации трудовыми ресурсами определяется как разность между фактической численностью работающих и плановой, скорректированной на процент выполнения плана по объему производства нормативно-чистой продукции.
В следующей таблице проведем анализ использования трудовых ресурсов и средств на оплату труда.
Таблица 8 Обеспеченность предприятия трудовыми ресурсами
| Наименование показателей | Категории работающих | ||||
|
Пром. Производ ственный персонал |
Из них | ||||
| рабочие |
Руководители Специалисты служащие |
В том числе | |||
| Руководители | Специалисты служащие | ||||
| Среднесписочная численность работников: | |||||
| 1А) за предыдущий год | 8 | 4 | 4 | 1 | 3 |
| 2Б) за отчетный год план | 12 | 8 | 4 | 1 | 3 |
| 3В) за отчетный год факт | 14 | 10 | 4 | 1 | 3 |
| Темпы роста к предыдущему году, % | 175 | 250 | 100 | 100 | 100 |
| Выполнение плана | 116,67 | 125 | 100 | 100 | 100 |
| Структура численности ППП, % | 100 | 71,43 | 28,57 | 7,14 | 21,43 |
В связи с увеличением объемов работ планировалось увеличить численность производственных рабочих на четыре человека. Фактически план по увеличению численности работников был перевыполнен, так как численность работников увеличилась на 6 человек. Таким образом общая численность производственного персонала увеличилась на 16,67 %, а численность рабочих увеличилась на 25 %. Это обусловлено тем, что были приобретены незапланированные транспортные средства (а именно экскаватор и Газель грузовая) и приняты на работу водитель для перевозки материалов, он же является слесарем по монтажу, и экскаваторщик.
Таблица 9 Влияние использования рабочего времени и среднечасовой выработки на производительность труда одного рабочего
| Показатели |
Единица измерения |
Отчетный год |
Отклонение (+,–) |
% выполнения плана | |
| план | факт | ||||
| 1 Объем производства работ | Тыс. руб | 12000 | 13060 | 1060 | 108,83 |
| 2 Среднесписочная численность рабочих | Чел. | 12 | 14 | 2 | 116,66 |
| 3 Среднегодовая выработка на 1 раб ГВ | Тыс. руб | 1000 | 933 | -67 | 93,3 |
| 4 Отработано всеми рабочими ч/дней | Тыс. ч/дней | 3,000 | 3,570 | 0,570 | 119 |
| 5 Отработано всеми рабочими ч/час. | Тыс. ч/час. | 23,916 | 30 | 6,084 | 125,5 |
| 6 Среднее количество дней отработанное за год 1 рабочим Д | дней. | 0,250 | 0,268 | 0,018 | 107,2 |
| 7 Среднее количество часов отработанное 1 рабочим | ч/час. | 1,993 | 2,1428 | 0,1498 | 107,6 |
| 8 Средняя продолжительность рабочего дня П | Час. | 7,972 | 8 | 0,028 | 100,35 |
| 9 Среднечасовая выработка 1 рабочего СВ | Руб. | 501,76 | 435,37 | -66,39 | 86,77 |
| 10 Влияние на изменение фактической среднедневной выработки 1 рабочего ГВ | Тыс. руб. | х | х | ||
| 11- изменение числа рабочих дней ∆Д | х | х | 72,06 | ||
| 12 изменение продолжительности рабочего дня ∆П | х | х | 3,27 | ||
| 13 изменение средне час. Выработки ∆СВ | х | х | -142,34 | ||
Используем способ абсолютных разниц изменения выработки по одному фактору
∆ГВД =(Дср. – Дпл) х Ппл х СВпл =(0,268–0,250) х7,972х501,76=72,06
∆ГВп= Дср х (Пср – Ппл) х СВпл=0,268х (8–7,972) х435,37=3,27
∆ГВср = Дср х Пср х (СВср – СВпл)=0,268х8х (435,37–501,76)=-142,34
проверка ∆ГВ= ГВср - ГВп= ∆ГВД +∆ГВп+∆ГВср=72,06+3,27+(-142,34)=-67,01
Сделав анализ выполнения планового задания по производительности труда мы определили долю прироста производительности труда при увеличении объемов производства. Планом предусмотрено увеличить объем производства нормо-часов до 23,916 тысяч человеко-часов за счет изменения численности работников и увеличения объемов работ, а фактически удалось увеличить до 30 тысяч человеко-часов, что составляет прирост на 25,5 % при этом численность увеличилась на 16,67 % а объем производства увеличился на 8,83 %. Среднечасовая выработка на одного рабочего по плану должна была составить 501,76 рублей но фактически составила 435,37 рубля, что составляет 86,77 % от плановой, таким образом, в связи с увеличением продолжительности рабочего времени на 0,028 часа, среднечасовая выработка уменьшилась на 13,23 %. Определив влияние некоторых факторов, повлиявших на изменение фактической среднедневной выработки на 1 рабочего мы пришли к выводу, что при изменении числа рабочих дней в сторону увеличения за год на 72,6 тыс. руб. и увеличении продолжительности рабочего дня на 3,27 часа за год, средне часовая выработка снизилась на 142,34 тыс. руб., что в итоге нам дало снижение среднегодовой выработки на одного рабочего на 67 тыс. руб.
Таблица 10 Анализ соотношения темпов роста производительности труда и средней заработной платы рабочих
| Показатели | Еден. измерения | 2006 год | 2007 год | 2008 год | |||
| факт | Цепной темп роста | факт | Цепной темп роста | факт | Цепной темп роста | ||
| Среднесписочная численность работников | Чел. | 8 | 100 | 8 | 100 | 14 | 175 |
| Фонд заработной платы | Тыс. руб. | 409,2 | 100 | 801,8 | 195,94 | 1062 | 132,45 |
| Среднегодовая заработная плата | Руб. | 51150 | 100 | 100255 | 196 | 75857 | 75,66 |
| Производительность труда | Тыс. руб. | 273,4 | 100 | 1025,1 | 374,95 | 932,86 | 91 |
Анализируя данные таблицы отношение в текущем году к предыдущему заработной платы к производительности труда, мы видим, что темп роста фонда заработной платы увеличился на 32,45 % а численность увеличилась на 75 %. среднегодовая заработная плата 1 рабочего снизилась на 24,34 %, а производительность труда снизилась на 9 %. Но все же темпы роста производительности труда выше, чем темпы роста заработной платы.
Таблица 11 Анализ влияния степени использования трудовых ресурсов на изменение объема производства
| Последовательность расчета | Количество рабочих чел. КР | Кол-во дней отработ. 1 рабочим Д | Продолжительность раб. Дней час. П | Среднечасовая выработка СВ | Объем производства тыс. руб. ВП | Отклонение от предыдущего расчета |
| 1-й расчет плановых показателей | 12 план | 250 план | 7,972 план | 501,76 план | 12000 | |
| 2-й расчет изменение числа раб. | 14 факт | 250 план | 7,972 план | 501,76 план | 14000 | 2000 |
| 3-й расчет изменение количества дней отраб. 1 раб. за год | 14 факт | 268 факт | 7,972 план | 501,76 план | 15008 | 1008 |
| 4-й расчет изменение продолжит. Раб.дня |
14 факт |
268 факт |
8 факт |
501,76 план |
15061 | 53 |
| 5-й расчет изменение среднечасов. Выработки 1 рабочего |
14 факт |
268 факт |
8 факт |
435,37 факт |
13060 | -2001 |
2000+1008+53–2001=1060 изменение выпуска продукции
На основании данных расчета таблицы мы видим, что на уменьшение выпуска продукции в наибольшей степени повлиял фактор изменения среднечасовой выработки 1 рабочего.
2.4 Анализ использования материальных ресурсов
Главным показателем, характеризующим затраты материальных ресурсов в процессе производства продукции, является материалоемкость.
Материалоемкость представляет собой величину затрат материальных ресурсов на производство единицы продукции или работ.
Задачами анализа материалоемкости в организации являются:
– оценка выполнения лимита материальных затрат на 1 рубль товарной продукции;
– анализ уровня материалоемкости товарной продукции за несколько лет по отчету к плану, чтобы определить динамику этого уровня;
– выявление причин отклонения и факторов, влияющих на динамику материалоемкости;
– обобщение и анализ данных о размерах отходов и потерь материалов, топлива, энергии;
– изменение эффективности использования новых видов материалов;
– анализ качества норм расхода сырья, материалов, топлива, энергии;
– выявление резервов снижения материальных затрат и их влияния на издержки производства.
Рассмотрим экономию материальных затрат в результате применения новых материалов и изменения структуры выполненных работ
Таблица 12 Анализ материальных затрат на 1 рубль выполнения работ
|
Показатели |
2006 год | 2007 год | 2008 год | |||||||
| план | факт | Отклонение | план | факт | Отклонение | план | факт | Отклонение | ||
| Выполнение объема работ т.р | 1980 | 2187 | 7720 | 8201 | 1200 | 13060 | ||||
| Прямые материальные затраты т.р. | 308 | 341 | 1206 | 2684 | 4000 | 6740 | ||||
| Материальные затраты на 1 рубль выполненных работ т.р. | 6,428 | 6,413 | 6,401 | 3,055 | 3 | 1,937 | ||||
3. Понятие финансового анализа
Бухгалтерский баланс предприятия (форма № 1) служит основным источником информации для анализа финансового состояния предприятия.
Финансовое состояние предприятия – это экономическая категория, отражающая состояние капитала предприятия в процессе кругооборота и способность субъекта хозяйствования к саморазвитию на фиксированный момент времени.
Финансовое состояние предприятия показывает способность его финансировать свою деятельность. Оно характеризуется:
Обеспеченностью предприятия финансовыми ресурсами, необходимыми для его нормального функционирования;
Целесообразным размещением ресурсов и их эффективным использованием;
Финансовыми взаимоотношениями его с другими юридическими и физическими лицами;
Финансовой устойчивостью предприятия;
Платежеспособностью предприятия.
Финансовое состояние отражает все стороны деятельности предприятия, так как движение любых товарно-материальных ценностей и трудовых ресурсов сопровождается образованием и расходованием денежных средств. Исходя из этого, анализ финансового состояния предприятия основывается на предварительном обобщенном анализе всех сторон хозяйственной жизни предприятия.
Основная цель анализа финансового состояния предприятия (с точки зрения собственников предприятия, его руководства) – выявление наиболее сложных проблем управления предприятием в целом и его финансовыми ресурсами в частности.
По большому счету финансовое состояние предприятия оценивается показателями:
финансовой устойчивости:
платежеспособности.
Они взаимосвязаны между собой, дополняют друг друга. Но считается, что платежеспособность является внешним проявлением финансового состояния предприятия, а финансовая устойчивость выступает его внутренней, более содержательной, стороной отражающей сбалансированность денежных и товарных потоков, доходов и расходов предприятия, средств и источников их формирования.
Этапы анализа финансового состояния предприятия:
Общая оценка финансового состояния предприятия (чтение баланса);
Оценка финансовой устойчивости предприятия;
Оценка платежеспособности предприятия;
Диагностика вероятности возможного банкротства.
3.1 Общая оценка финансового состояния предприятия по данным бухгалтерского баланса
Общая оценка финансового состояния предприятия имеет целью изучение общей характеристики финансовых показателей предприятия, их динамики за анализируемый период.
Общая оценка финансового состояния предприятия имеет своей сутью чтение баланса, то есть анализ абсолютных показателей с использованием горизонтального и вертикального сравнительного анализа, изучение характера изменения показателей баланса, их тенденций и выявление закономерностей развития.
Чтение баланса основывается на знании и понимании:
экономической природы каждой балансовой статьи;
характера изменения той или иной статьи;
значение этих изменений для экономики предприятия.
Способы общей оценки финансового состояния предприятия:
Анализ непосредственно по стандартному (исходному) бухгалтерскому балансу;
Анализ по уплотненному сравнительному бухгалтерскому балансу в агрегированном виде;
3. Анализ по балансу с произведенной в нем корректировкой на индекс инфляции и последующим агрегированием статей в необходимом аналитическом разрезе.
Анализ непосредственно по стандартному бухгалтерскому балансу трудоемок и малоэффективен, так как слишком большое количество показателей затрудняет выявление главных тенденций в финансовом состоянии предприятия. Но непосредственно по балансу можно осуществлять диагностику финансового состояния предприятия (т. е. его оценку по внешним признакам).
Так, признаками «хорошего» баланса являются:
Валюта (итог) баланса (стр. 300 или стр. 700) в конце отчетного периода больше, чем в его начале;
Сумма собственных средств (стр. 490) больше величины внеоборотных активов (стр. 190);
Общая сумма оборотных активов (стр. 290) превышает величину краткосрочных обязательств (стр. 690);
Темпы прироста оборотных активов, выше темпов прироста внеоборотных активов;
Собственный капитал (стр. 490), превышает заемный (стр. 590 + стр. 690) и темпы его роста выше, чем темпы роста заемного капитала;
Дебиторская задолженность (стр. 230 + 240) и кредиторская задолженности (стр. 620) примерно одинаковы и темпы их роста за отчетный период соответствуют друг другу;
В балансе отсутствует статьи «Непокрытый убыток».
Анализ по уплотненному сравнительному бухгалтерскому балансу в агрегированном виде предложил проводить один из создателей балансоведения Н.А. Блатов.
Сравнительный аналитический баланс (бухгалтерский баланс в агрегированном виде) получают из полного, стандартного баланса путем уплотнения отдельных статей и дополнениями его показателями структуры и расчетом динамики. В результате из более чем 80 показателей в аналитическом балансе их остается около 10, что повышает его наглядность и значительно упрощает анализ.
Единой формы сравнительного аналитического баланса нет, а существует только единый подход к его составлению. В частности ученые МГТА Орлов Б.Л. и Осипов В.В. рекомендуют составлять его по следующему алгоритму (таблица 1).
Таблица 1 – Схема построения аналитического баланса
|
АКТИВ |
ПАССИВ |
||
| Агрегированные величины баланса | Условные обозначения | Агрегированные величины баланса | Условные обозначения |
| 1. Иммобилизован-ные (внеоборотные) средства (стр. 190) | F | 1. Собственные средства (стр. 490) | Q |
| 2. Мобильные (оборотные) средства (стр. 290) |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |