Оценка инвестиционной привлекательности акций ОАО "Балтика"
10. Коэффициент ликвидности обыкновенных акций на фондовой бирже (Кло.а):
Кло.а =
 ,
(2.22)
где Опредл – общий объем предложения акций на отдельных торгах или на биржевой сессии в целом за анализируемый период;
Опрод – общий объем продажи акций на отдельных торгах или на биржевой сессии в целом за анализируемый период.
Этот коэффициент дает характеристику возможной скорости превращения обыкновенных акций в денежные средства в случае необходимости их реализации как по отдельным торгам, так и по результатам биржевой сессии.
11. Коэффициент предложения и спроса по обыкновенным акциям (Кп.с):
Кп.с =
 ,
(2.23)
где Цс.п – средняя цена предложения акций данного вида на торгах;
Цс.с – средняя цена спроса на акции данного вида на торгах.
Данный коэффициент показывает, как соотносятся цены предложения и цены спроса по акциям данного вида на торгах [7].
Проведем расчет данных показателей по акциям рассматриваемых эмитентов (табл. 2.5).
Таблица 2.5. Показатели рыночной активности компаний
| Показатели | ОАО «Балтика» | ОАО «Лебедянский» | ||
| 2005 | 2006 (прогноз) | 2005 | 2006 (прогноз) | |
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент чистой прибыли на акцию (EPS), долл. | 2,02 |
2,72 |
3,7 |
4,9 |
| Соотношение рыночной цены и чистой прибыли на акцию (P/E) | 21,4 |
15,9 |
15,9 |
12,1 |
| Балансовая стоимость одной обыкновенной акции (Сбо.а), долл. | 0,02 |
0,02 |
0,16 |
0,16 |
| Коэффициент дивидендных выплат (Кд.в), % | 23,0 | 26,5 | 16,1 | 19,3 |
| Коэффициент покрытия дивидендов по привилегированным акциям (Кпдп.а) | 28,97 |
26,11 |
- |
- |
| Дивидендная норма доходности на одну обыкновенную акцию (ДНД), долл. | 0,46 |
0,57 |
0,33 |
0,38 |
| Коэффициент дивидендных выплат на одну обыкновенную акцию (Кдво.а), долл. | 0,45 |
0,54 |
0,61 |
0,66 |
| Коэффициент соотношения цены и доходности акции (Кц.д) | 0,07 |
0,06 |
0,26 |
0,28 |
| Коэффициент ликвидности обыкновенных акций на фондовой бирже (Кло.а) | 0,84 |
0,87 |
0,69 |
0,72 |
| Коэффициент предложения и спроса по обыкновенным акциям (Кп.с) | 1,02 |
1,01 |
1,02 |
1,01 |
Проанализировав полученные показатели табл. 2.5, можно отметить, что наиболее привлекательными являются акции ОАО «Балтика»», так как они наиболее ликвидные и в случае необходимости могут с меньшими потерями превращаться в денежные средства, однако ОАО «Лебедянский» имеет большую чистую прибыль на одну акцию и меньший риск (P/E ниже аналогичного показатели ОАО «Балтика»).
Сравним доходность акций рассматриваемых эмитентов со среднерыночной доходностью (рис. 2.1 и 2.2).
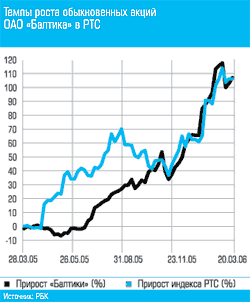
Рис. 2.1. Темп роста акций ОАО «Балтика»
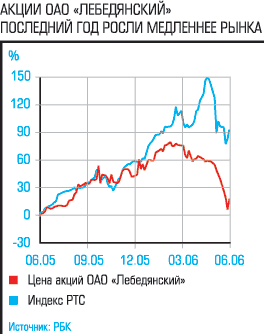
Рис. 2.2. Темп роста акций ОАО «Лебедянский»
Акции ОАО «Балтика» имеют среднерыночную доходность, а акции ОАО «Лебедянский» растут медленнее рынка.
ЗАКЛЮЧЕНИЕ
Провели оценку инвестиционной привлекательности акций компаний, представляющих пищевую промышленность. Объектами исследований были ОАО «Балтика» и ОАО «Экспериментально-консервный завод «Лебедянский».
Для оценки надежности вложений в ценные бумаги какого-либо из сравниваемых предприятий использовались финансовые коэффициенты, рассчитываемые на основе данных бухгалтерского баланса и отчета о прибылях и убытках эмитентов, а также данных бирж РТС и ММВБ.
В ходе проведенного анализа были сделаны следующие выводы:
1) ОАО «Балтика» и ОАО «Лебедянский» имеют высокий уровень общей ликвидности, что является положительным фактором для кредиторов и потенциальных инвесторов данных предприятий;
2) ОАО «Балтика» имеет низкий коэффициент задолженности, что характеризует низкий риск банкротства и приемлемую платежеспособность. ОАО «Лебедянский» показывает большее значение этого коэффициента, что может свидетельствовать о большем риске наступления неплатежеспособности, в случае, если кредиторы потребуют погасить задолженность в полном объеме;
3) по показателю рентабельности продаж наиболее привлекательной является ОАО «Балтика», так как имеет большее значение данного коэффициента;
4) ОАО «Балтика» продемонстрировала увеличение рентабельности собственного капитала, подтверждающее эффективное использование капитала, инвестированного собственниками компании;
5) операционный цикл ОАО «Лебедянский» больше аналогичного цикла ОАО «Балтика». Это говорит о том, что последняя компания работает эффективнее;
6) ОАО «Балтика» сократила продолжительность одного оборота дебиторской задолженности, благодаря организации эффективной системы взаимоотношений с покупателями и оптимальной кредитной политике. ОАО «Лебедянский» имеет растущую тенденцию изменения данного показателя;
7) ОАО «Лебедянский» имеет большую чистую прибыль на одну акцию и меньший риск (P/E ниже аналогичного показатели ОАО «Балтика»);
8) акции ОАО «Балтика» ликвиднее акций ОАО «Лебедянский»;
9) акции ОАО «Балтика» имеют среднерыночную доходность, а акции ОАО «Лебедянский» растут медленнее рынка.
Наиболее привлекательными для вложения капитала являются акции ОАО «Балтика».
ЛИТЕРАТУРА
1. Аньшин В. М. Инвестиционный анализ: Учебно-практическое пособие. – М.: Дело, 2000. – 280 с.
Бердникова Т. Б. Анализ и диагностика финансово-хозяйственной деятельности. – М.: ИНФРА-М, 2003. – 215 с.
3. Донцов С. С. Оценка инвестиционной привлекательности предприятия посредством анализа надежности его ценных бумаг // Финансовый менеджмент.– 2003. - №3. – с. 32-34
4. Иванова Н. Н., Осадчая Н. А. Экономическая оценка инвестиций: Учебное пособие. – Ростов-на-Дону: Феникс, 2004. – 224 с.
5. Инвестиции. / Под ред. Ковалева В. В., Иванова В. В., Лялина В. А. – М.: ТК Велби, Изд-во Проспект, 2005. – 440 с.
6. Колтынюк Б. А. Инвестиции: Учебник. – СПб: Изд-во Михайлова В. А., 2003. – 848 с.
7. Крылов Э. И., Власова В. М., Журавкова И. В. Анализ эффективности инвестиционной и инновационной деятельности предприятия: Учебное пособие. – М.: Финансы и статистика, 2003. – 608 с.
8. Леонтьев В. Е., Бочаров В. В. Финансовый менеджмент: учебное пособие. – СПб: ИВЭСЭП, Знание, 2004. – 520 с.
9. Лиференко Г. Н. Финансовый анализ предприятия: Учебное пособие. – М.: Издательство «Экзамен», 2005. – 160 с.
10 . ОАО «Балтика» // Личные финансы. – 2006 - №4. – с. 23-24
11. ОАО «Лебедянский» // Личные финансы. – 2006. - №7-8. – с. 15-17
12. Теоретические основы стратегического планирования портфельного инвестирования: Курс лекций / Сост. Т. Г. Волкова. – Ижевск: Изд-во ИжГТУ, 2004. – 80 с.
13. Экономика предприятия: Учебник для вузов / Под ред. Берзинь И. Э., Пикунова С. А., Савченко Н. Н., Фалько С. Г. – М.: Дрофа, 2004. – 368 с.
14. www.baltika
15. www.investfunds
16. www.lebedyansky
17. www.micex
18. www.rbc
19. www.rts
Приложение 1
Консолидированный бухгалтерский баланс ОАО «Балтика» по состоянию на 31 декабря 2005 г. (в соответствии с Международными стандартами финансовой отчетности), тыс. долл.
| 2005 | 2004 | |
|
Активы Внеоборотные активы Основные средства Нематериальные активы Финансовые вложения в зависимые общества Прочие финансовые вложения Оборотные активы Финансовые вложения Запасы Дебиторская задолженность по налогу на прибыль Дебиторская задолженность Денежные средства и их эквиваленты Итого активы |
567 853 2 570 8 383 14 772 |
518 416 2 306 8 666 227 |
| 593 578 | 529 615 | |
131 582 75 584 1 731 52 502 41 380 |
27 639 72 175 1 306 64 914 45 990 |
|
| 302 779 | 212 024 | |
| 896 357 | 741 639 | |
|
Обязательства и капитал Капитал Привилегированные акции Обыкновенные акции Эмиссионный доход Выкупленные собственные акции Резерв на пересчет иностранной валюты Нераспределенная прибыль Долгосрочные обязательства Кредиты и займы Обязательства по отложенному налогу Краткосрочные обязательства Кредиты и займы Кредиторская задолженность Резервы Итого обязательства и капитал |
2 536 20 081 37 929 (1 409) 44 882 649 696 |
2 536 20 081 37 929 (368) (15 912) 511 506 |
| 753 715 | 555 771 | |
33 159 29 091 |
33 645 27 959 |
|
| 62 250 | 61 604 | |
2 964 75 527 1 901 |
45 069 63 308 15 887 |
|
| 80 392 | 124 264 | |
| 896 357 | 741 639 |
Приложение 2
Консолидированный отчет о прибылях и убытках ОАО «Балтика» за 2005 г. (в соответствии с Международными стандартами финансовой отчетности), тыс. долл.
| 2005 | 2004 | |
| Выручка от реализации | 1 077 493 | 878 721 |
| Акциз | (100 262) | (79 059) |
| Чистая выручка от реализации | 977 231 | 799 662 |
| Себестоимость реализованной продукции | (469 707) | (418 339) |
| Валовая прибыль | 507 524 | 381 323 |
| Коммерческие расходы | (236 000) | (184 856) |
| Административные расходы | (37 037) | (34 409) |
| Прочие операционные расходы, нетто | (1 501) | (669) |
| Резерв на реструктуризацию | (1 844) | (17 562) |
| Финансовые доходы | 15 079 | 9 291 |
| Финансовые расходы | (9 312) | (7 558) |
| Доход от зависимых компаний | 945 | 902 |
| Прибыль до налогообложения | 237 854 | 146 462 |
| Расходы по налогу на прибыль | (47 471) | (35 863) |
| Чистая прибыль за год | 190 383 | 110 599 |
Приложение 3
Консолидированный бухгалтерский баланс ОАО «Лебедянский» по состоянию на 31 декабря 2005 г. (в соответствии с Международными стандартами финансовой отчетности), долл.
| 2005 | 2004 | |
|
Активы Внеоборотные активы Основные средства Нематериальные активы Долгосрочные финансовые вложения Прочие финансовые вложения Оборотные активы Финансовые вложения Запасы Дебиторская задолженность Денежные средства и их эквиваленты Итого активы |
115 275 486 5 635 2 535 |
87 439 504 974 1 944 |
| 123 931 | 90 861 | |
321 56 941 81 134 4 777 |
730 42 087 56 078 1 400 |
|
| 143 173 | 100 295 | |
| 267 104 | 191 156 | |
|
Обязательства и капитал Капитал Привилегированные акции Обыкновенные акции Выкупленные собственные акции Резерв на пересчет иностранной валюты Нераспределенная прибыль Прочий Долгосрочные обязательства Кредиты и займы Обязательства по отложенному налогу Прочие Краткосрочные обязательства Кредиты и займы Кредиторская задолженность Резервы Прочие Итого обязательства и капитал |
32 432 (4 351) 5 593 181 167 3 775 |
34 449 - 10 350 106 536 2 948 |
| 186 648 | 120 317 | |
18 248 6 484 2 163 |
16 139 5 335 4 450 |
|
| 26 895 | 25 924 | |
6 485 43 257 1 711 2 108 |
10 626 30 686 1 417 2 186 |
|
| 53 561 | 44 915 | |
| 267 104 | 191 156 |
Приложение 5
Консолидированный отчет о прибылях и убытках ОАО «Лебедянский» за 2005 г. (в соответствии с Международными стандартами финансовой отчетности), долл.
| 2005 | 2004 | |
| Выручка от реализации | 514 629 | 376 003 |
| Себестоимость реализованной продукции | (294 833) | (219 935) |
| Валовая прибыль | 219 796 | 156 068 |
| Коммерческие расходы | (84 157) | (54 054) |
| Административные расходы | (30 480) | (18 759) |
| Прочие операционные расходы, нетто | (1 411) | (459) |
| Финансовые доходы | 1 869 | 2 630 |
| Финансовые расходы | (2 350) | (8 817) |
| Прибыль до налогообложения | 103 267 | 76 159 |
| Расходы по налогу на прибыль | (27 685) | (22 041) |
| Чистая прибыль за год | 75 582 | 54 118 |