Анализ финансовой устойчивости предприятия
Названный коэффициент реальной стоимости основных и материальных оборотных средств в имуществе организации определяет, какую долю в стоимости имущества организации составляет средства производства. Этот коэффициент определяет уровень производственного потенциала организации, обеспеченность производственного процесса средствами производства. Норматив – 0,5.
Анализ реальной стоимости имущества показал, что в 2004 году средства производства занимают 50% стоимости имущества предприятия, что укладывается в норматив. В 2005 году средства производства занимают 60% стоимости имущества предприятия, что не укладывается в норматив. В 2006 году средства производства занимают 50% стоимости имущества предприятия, что укладывается в норматив. Составим таблицу коэффициентов.
Таблица 3 – Коэффициенты анализа актива баланса
-
Показатели ФОРМУЛА ИТОГИ 2004 2005 2006 СОС СОС = разд.ІІІ бал. − разд.Ι бал.
18688 24180 49648 Коэффициент обеспеченности материальных запасов собственными
оборотными средствами
Коб.мз =(разд.ІІІбал. + стр.640 + стр.650 - разд.Ібал.)/стр.210
0,3 0,5 0,9 Коэффициент постоянного актива
Кпа = разд.І бал./(разд.ІІІ бал. + стр.640 + стр.650)
0,8 0,8 0,7 Коэффициент реальной
стоимости имущества
Крси =(стр.122+стр.211 + стр.213 ) / Валюта баланса
0,5 0,6 0,5
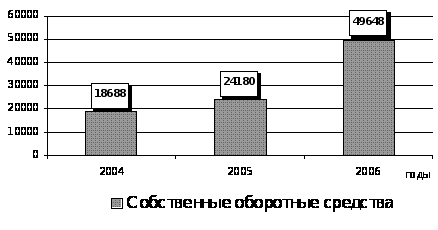
Рис.2 – Динамика собственных оборотных средств ОАО "Завод АИТ"
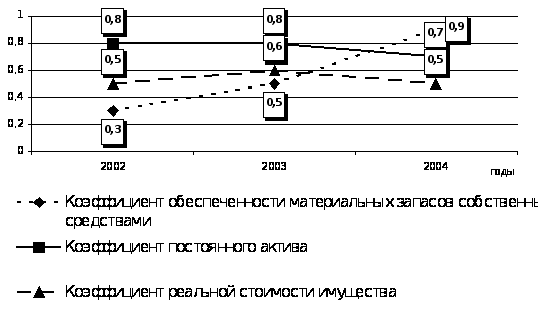
Рис.3 – Динамика коэффициентов анализа актива баланса ОАО "Завод АИТ"
Проведем анализ пассива баланса.
1) Анализ долгосрочного привлечения заемных средств за три года.
Показывает отношение суммы долгосрочного кредита к собственным средствам.
Анализ долгосрочного привлечения заемных средств показал, что в 2002 и 2005 году долгосрочных обязательств у предприятия не было. В 2006 году появилось обязательство на сумму 1102000 рубля.
2) Анализ автономии за три года.
Этот коэффициент свидетельствует о перспективах изменения финансового положения в ближайший период. Оптимальное значение коэффициента – 0,5. Это означает, что сумма собственных средств предприятия составляет 50 процентов от суммы всех источников финансирования. Рост коэффициента отражает тенденцию к снижению зависимости от заемных источников финансирования. Высокий уровень коэффициента автономии отражает стабильное финансовое положение организации, благоприятную структуру ее финансовых источников и низкий уровень финансового риска для кредиторов. Такое положение служит защитой от больших потерь в периоды депрессии и гарантией получения кредита для самой организации. При снижении уровня коэффициента автономии до значений, меньших, чем 0,5, вероятность финансовых затруднений у организации возрастает. Достижение коэффициентом автономии 0,5, и выше, означает, что организация может пользоваться заемным капиталом. Анализ показал, что у предприятия уровень коэффициента автономии выше оптимального значения. В 2004 и в 2005 году коэффициент был равен 0,6. В 2006 году этот коэффициент стал больше: 0,7 (рис.4)
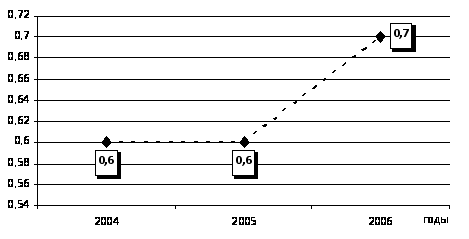
Рис.4 – Динамика коэффициента автономии ОАО "Завод АИТ" за 2004-2006 г.г.
3) Анализ финансовой устойчивости за три года.
Коэффициент показывает удельный вес тех источников финансирования, которое организация может использовать в своей деятельности длительное время.
Он характеризует часть актива баланса финансируемую за счет устойчивых источников, а именно собственных средств организации, средне - и долгосрочных обязательств.
Анализ показал, что удельный вес собственных средств предприятия, средне – и долгосрочных обязательств в 2004 и в 2005 году оставался на одном уровне, 0,4.
В 2006 году коэффициент уменьшился и стал 0,3 (рис.5).
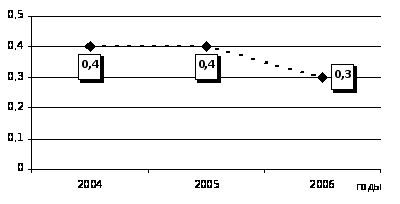
Рис.5 – Динамика финансовой устойчивости ОАО "Завод АИТ" за 2004-2006 г.г.
4) Анализ финансовой активности за три года.
Показывает соотношение заемных и собственных средств организации. Рост оборачиваемости активов предприятия позволяет предприятию сохранять достаточно высокую финансовую устойчивость и в тех случаях, когда доля собственных средств в общей сумме финансовых источников составляет меньше половины. Норматив с 0,25 до 0,7. Анализ показал, что в течение трех лет величина коэффициента плавно, с 0,8 до 0,4 снижалась. Последние годы величина коэффициента укладывалась в норматив.
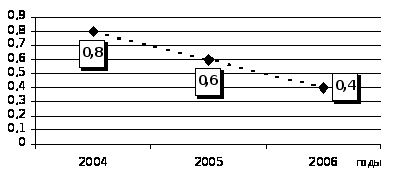
Рис.6 – Динамика финансовой активности ОАО "Завод АИТ" за 2004-2006 г.г.
5) Анализ финансирования за три года.
Показывает, какая часть деятельности организации финансируется за счет собственных средств, а какая – за счет заемных. Норматив >1. Ситуация, при которой величина коэффициента финансирования меньше единицы (большая часть имущества организации сформирована за счет заемных средств) свидетельствует об опасности неплатежеспособности и нередко затрудняет возможность получения кредита. Правильное соотношение между собственными, заемными и привлеченными источниками образования оборотных средств играет важную роль в укреплении финансовой устойчивости предприятия. Анализ показал, что коэффициент финансирования все три года больше единицы. У него есть тенденция к росту. Это означает рост собственных средств в имуществе предприятия.
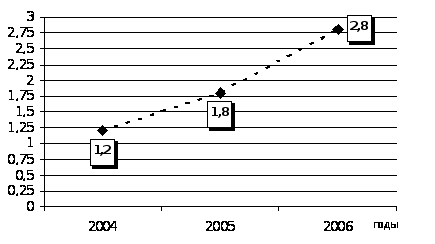
Рис.7 – Динамика финансирования ОАО "Завод АИТ" за 2004-2006 г.г.
Составим таблицу коэффициентов.
Таблица 3 – Коэффициенты анализа пассива баланса
-
КОЭФФИЦИЕНТ
ФОРМУЛА ИТОГИ 2004 2005 2006 Автономии Ка = (разд.ΙΙΙ бал. + стр.640 + стр.650) / Валюта баланса
0,6 0,6 0,7 Финансовой устойчивости
Кф.уст. = (разд.ΙV бал. + разд.V бал.) / Валюта баланса
0,4 0,4 0,3 Финансовой активности
Ксзс = (разд.ΙV бал.+разд.V бал.−стр.640+стр.650)/(разд.ΙΙΙ бал.+стр.640+стр.650)
0,8 0,6 0,4 Финансирования Кф = (разд.ΙΙΙ бал.+стр.640+стр.650) / (разд.ΙV бал.+разд.V бал.)
1,2 1,8 2,8 Долгосрочного привлечения заемных средств
Кдпа = разд.ІV бал./(разд.ΙΙΙ бал. + стр.640 + стр.650 + разд.ІV бал.)
0 0 0,01
2.2.3 Анализ показателей финансовой устойчивости и определение типа финансовой устойчивости
1. Анализ собственных оборотных средств показал:
1) В 2004 году равен 18688 тысяч рублей.
2) В 2005 году равен 24180 тысяч рублей.
3) В 2006 году равен 49648 тысяч рублей.
Видно, что величина собственных оборотных средств растет, что свидетельствует о дальнейшем развитии предприятия.
2. Анализ собственных и долгосрочных заемных источников показал:
1) В 2004 и в 2005 году этот показатель был равен показателю СОС, что говорит о том, что два года не было долгосрочных заемных источников.
2) В 2006 году показатель равен 50750 тысяч рублей, что говорит о том, что в этот год появились долгосрочные заемные источники на сумму 1102 тысяч рублей.
3. Анализ "общая величина основных источников формирования запасов и затрат" показал:
1) В 2004 году = 39388 тысяч рублей.
2) В 2005 году = 39002 тысяч рублей.
3) В 2006 году = 70537 тысяч рублей.
Общая величина основных источников формирования запасов и затрат не имела тенденцию ни к росту ни к упадку. Это объясняется тем, в 2005 году краткосрочных заемных средств было меньше на 386 тысяч рублей, чем в 2004. В 2006 году краткосрочных заемных средств стало больше на 31535 тысяч рублей, чем в 2005.
4. Анализ финансовой: характеризует долю собственного капитала в валюте баланса.
1) В 2004 году равен 0,6.
2) В 2005 году равен 0,6.
3) В 2006 году равен 0,7.
Показатели финансовой независимости за три года были выше рекомендуемого значения, 0,5, что говорит об укреплении финансовой независимости завода от внешних источников.
5. Анализ задолженности: характеризует соотношение между заемными и собственными средствами.
1) В 2004 году равен 0,8.
2) В 2005 году равен 0,6.
3) В 2006 году равен 0,4.
Показатели задолженности в течении трех лет плавно снижаются и не укладываются в рекомендуемые значения показателя 0,67.
6. Анализ самофинансирования: характеризует соотношение между собственными и заемными средствами.
1) В 2004 году равен 1,3.
2) В 2005 году равен 1,7.
3) В 2006 году равен 2,8.
Показатели самофинансирования за три года были выше рекомендуемого значения, ≥ 1, что говорит о возможности покрытия собственным капиталом заемные средства заводом.
7. Анализ обеспеченности собственными оборотными средствами: характеризует долю собственных оборотных средств в оборотных активах.
1) В 2004 году равен 0,2.
2) В 2005 году равен 0,3.
3) В 2006 году равен 0,5.
Показатели обеспеченности собственными оборотными средствами все три года был выше рекомендуемого значения, 0,1, что говорит о платежеспособности завода.
8. Анализ маневренности: характеризует долю собственных оборотных средств в собственном капитале.
1) В 2004 году равен 0,2.
2) В 2005 году равен 0,2.
3) В 2006 году равен 0,3.
Показатели маневренности собственного капитала в 2004, 2005 и 2006 году был в пределе оптимального значения, от 0,2 до 0,5, значит, финансовое состояние предприятия хорошее.
9. Анализ финансовой напряженности: характеризует долю заемных средств в валюте баланса заемщика.
1) В 2004 равен 0,4.
2) В 2005 году равен 0,35.
3) В 2006 году равен 0,3.
Показатель финансовой напряженности в течение трех лет снижался. Это говорит о независимости завода от внешних финансовых источников.
10. Анализ соотношения мобильных и иммобилизованных активов: характеризует, сколько внеоборотных активов приходится на каждый рубль оборотных активов.
1) В 2004 году равен 1,2.
2) В 2005 году равен 1.
3) В 2006 году равен 1.
Анализ показал, что два последних года на 1 рубль оборотных активов приходится 1 рубль внеоборотных активов.
11. Анализ имущества производственного назначения: характеризует долю имущества производственного назначения в активах предприятия.
1) В 2004 году равен 0,5.
2) В 2005 году равен 0,5.
3) В 2006 году равен 0,5.
Показатели имущества производственного назначения все три года были равны рекомендуемому значению, 0,5, значит, завод не нуждается в привлечении заемных средств для пополнения имущества.
Таблица 4 – Данные для анализа финансовой устойчивости
-
ПОКАЗАТЕЛИ ФОРМУЛА И Т О Г И 2004 2005 2006 СОС СОС = разд.ІІІ бал. - разд.Ι бал.
18688 24180 49648 СД СД = СОС + разд.ІV бал. 18688 24180 50750 ОИ ОИ = СОС + СД + стр.610 39388 39002 70537 Кфн Кфн = СК/ВБ 0,6 0,6 0,7 Кз Кз = ЗК/СК 0,8 0,6 0,4 Ксф Ксф = СК/ЗК 1,3 1,7 2,8 Ко Ко = СОС/ОА 0,2 0,3 0,5 Км Км = СОС/СК 0,2 0,2 0,3 Кф.напр. Кф.напр. = ЗК/ВБ 0,4 0,35 0,3 Кс Кс = ОА/ВОА 1,2 1 1 Кипн. Кипн. = ВОА/А 0,5 0,5 0,5
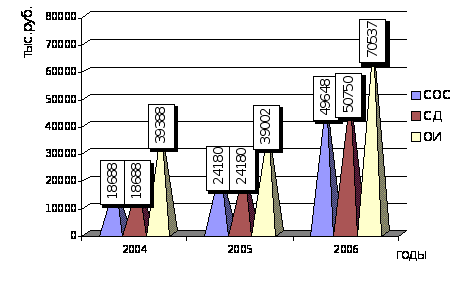
Рис.8 – Динамика СОС, СД, ОИ за 2004-2006 гг.
Заключение
В рыночных условиях залогом выживаемости и основой стабильного положения предприятия служит его финансовая устойчивость. Если предприятие финансово устойчиво, платежеспособно, то оно имеет ряд преимуществ перед другими предприятиями того же профиля для получения кредитов, привлечения инвестиций, в выборе поставщиков и в подборе квалифицированных кадров. Чем выше устойчивость предприятия, тем более оно независимо от неожиданного изменения рыночной конъюнктуры и, следовательно, тем меньше риск оказаться на краю банкротства.
Для улучшения финансового состояния предприятия ОАО "Завод АИТ" можно предложить следующее:
а) ежедневно следить за соотношением дебиторской и кредиторской задолженностей;
б) дать возможность покупателям погашать дебиторскую задолженность частично, а не всю сразу;
в) использовать прием скидок при досрочной оплате;
г) требовать предварительную оплату за продукцию;
д) для погашения дебиторской задолженности использовать форму натуроплаты, когда задолженность гасится своим товаром или услугами;
е) выявлять и реализовывать неликвиды.
Финансовая устойчивость базируется на балансе предприятия. Основные направления повышения финансовой устойчивости предприятия:
Рекомендуется проводить анализ финансовой устойчивости по проходу месяца, в тот же день, когда будет анализироваться баланс.
Выявление излишков (недостатков) источников средств для покрытия запасов и затрат.
Выявление источников, ослабляющих финансовую напряженность.
Повышение, за счет понижения дебиторской задолженности, периода инкассации дебиторской задолженности.
Понижение доли дебиторской задолженности в объёме оборотных активов.
Анализируя платёжеспособность предприятия, необходимо рассматривать причины финансовых затруднений, частоту их образования и продолжительность просроченных долгов.
Причинами неплатёжеспособности могут быть невыполнение плана по производству и реализации продукции; повышение её себестоимости; невыполнение плана прибыли – недостаток собственных источников самофинансирования; высокий процент налогообложения. Одной из причин ухудшения платёжеспособности может быть неправильное использование оборотного капитала: отвлечение средств в дебиторскую задолженность, вложение в сверхплановые запасы и на прочие цели, которые временно не имеют источников финансирования. Платёжеспособность предприятия тесно связана с понятием кредитоспособности – с состоянием, которое позволяет получить кредит и своевременно его возвратить.
Государство не должно управлять хозяйственной деятельностью предприятий путём дачи указаний типа, что и сколько производить. Его – цель создать условия, выполнения которых бы обеспечило бы полную хозяйственную независимость предприятий, как в области производства, так и реализации, свободу заключения договоров с хозяйственными субъектами, выход на внешний рынок.
Также не лишним будет добавить, что любое функционирующее предприятие на российском рынке, старается проводить свои специальные мероприятия по повышению финансовой устойчивости и направляет свою производственную деятельность, независимо от того товары это или услуги, главным образом на получение прибыли.
Список использованных источников
1. Абрютина М.С., Грачёв А.В. Анализ финансово-экономической деятельности предприятия: Учебно-практическое пособие. – М.: Дело и сервис, 2002
2. Артеменко В.Г. , Беллендир М.В. Финансовый анализ: Учебное пособие. – М.: Дело и сервис, 2004
3. Балабанов И.Т. Основы финансового менеджмента: Учебное пособие. – М.: Финансы и статистика, 2003
4. Дроздова Л.А Экономический анализ: Учебное пособие – М.: ЗелО, 2000
5. Грачев А.В. Финансовая устойчивость предприятия: Анализ, оценка и управление: Учебное пособие. – М.: ДИС, 2004
6. Ковалев В.В., Ковалев Вит. В. Финансы предприятий. Учебное пособие. – М.: ООО "ВИТРЭМ", 2002
7. Ковалев В.В. Введение в финансовый менеджмент. – М.: Финансы и статистика, 2003
8. Кренина М.Н Финансовый менеджмент. Учебное пособие. – М.: Дело и сервис, 2002
9. Крутик А.Б., Хайкин М.М. Основы финансовой деятельности предприятия: Учебное пособие. – СПб.: Бизнес-пресса, 2004
10. Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. – М.: ИНФРА-М, 2002
11. Селезнева Н.Н., Ионова А.Ф. Финансовый анализ. Управление финансами. Учебное пособие для вузов. – М.: ЮНИТИ-ДАНА, 2003
12. Стоянова Е.С. Финансовый менеджмент: теория и практика. Учебник. - М.: Перспектива, 2002
13. Самсонов Н.Ф. Финансовый менеджмент. – М.: ЮНИТИ, 2001
14. Фоменко В.А. АИТ. "Завод наша судьба" - Саратов: Приволжское книжное издательство, 2003