Нормування оборотних засобів та їх вплив на фінансовий стан підприємства
2.3 Аналіз і оцінка стану ділової активності підприємства
Фінансовий стан підприємства безпосередньо залежить від того, наскільки швидко засоби, що вкладені в активи підприємства, трансформуються в реальні грошові кошти. Стан ділової активності підприємства характеризують наступні показники:
1) коефіцієнт обігу активів підприємства (коефіцієнт трансформації);
2) коефіцієнт обігу поточних активів підприємства;
3) коефіцієнт обігу дебіторської заборгованості;
4) коефіцієнт обігу поточних зобов'язань підприємства;
5) коефіцієнт обігу кредиторської заборгованості;
6) коефіцієнт обігу товарно-матеріальних запасів;
7) тривалість операційного циклу підприємства.
Показники ділової активності підприємства розраховуються наступним чином.
Коефіцієнт обігу активів підприємства характеризує швидкість обігу активів підприємства і розраховується за формулою
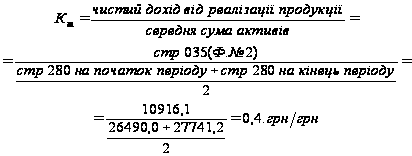
Коефіцієнт трансформації показує, скільки гривень чистого доходу від реалізації одержало підприємство протягом звітного періоду з кожної гривні його активів. Чим вищий рівень цього показника, тим кращі умови стабільного фінансового стану підприємства формуються. Важливо підтримувати зростаючу тенденцію коефіцієнта обігу активів підприємства.
Як доповнення до характеристики швидкості обігу активів підприємства розраховується також тривалість одного обороту активів у днях за формулою
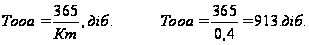
З розрахунку видно, що підприємство має дуже довгий операційний цикл.
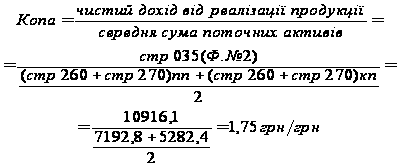
Коефіцієнт обігу поточних активів розраховується як відношення обсягів чистої реалізації до середньої суми поточних активів підприємства.
Період обігу поточних активів
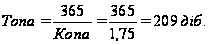
Як видно з розрахунків, підприємство не забезпечене коштами і погасити кредиторську заборгованість може лише за 209 доби.
Коефіцієнт обігу дебіторської заборгованості показує, скільки разів протягом звітного року дебіторська заборгованість трансформується в реальні грошові кошти. Розраховується як відношення чистого доходу від реалізації до середньорічної суми дебіторської заборгованості.
Високі значення коефіцієнта обігу дебіторської заборгованості та короткі терміни часу її погашення характеризують умови стабільного фінансового стану
підприємства. Якщо термін погашення дебіторської заборгованості перевищує 40-50 діб, то на підприємстві можуть виникнути проблеми вчасного погашення виставлених ним рахунків.
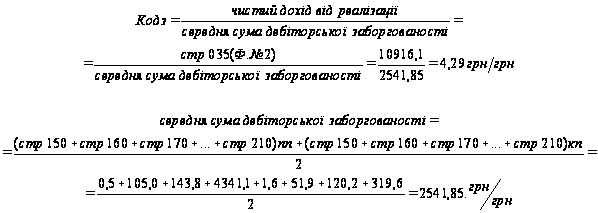
Відповідно період погашення дебіторської заборгованості розраховується за формулою
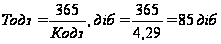
За даними проведених розрахунків встановлено, що середньорічна сума дебіторської заборгованості становить 2541,85 і протягом 85 діб надходить в грошові кошти, що фіксуються на поточному рахунку підприємства. Це говорить про те, що рівень управління дебіторською заборгованістю низький.
Коефіцієнт обігу поточних зобов'язань підприємства показує, скільки підприємству потрібно зробити оборотів, щоб сплатити в повному обсязі свої зобов'язання. Розраховується наступним чином:
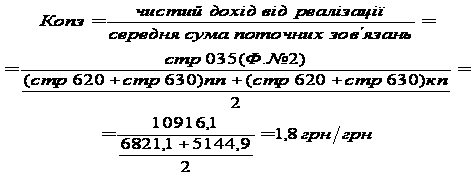
Період погашення поточних зобов'язань
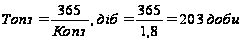
Це означає, що протягом 203 діб підприємство погашає свою заборгованість перед іншими підприємствами і бюджетом.
Коефіцієнт обігу кредиторської заборгованості за товари, роботи, послуги показує, скільки підприємству потрібно зробити оборотів, щоб сплатити виставлені рахунки по господарських операціях. Розраховується за формулою
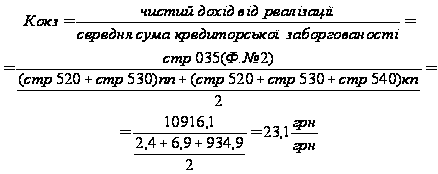
Період обігу кредиторської заборгованості
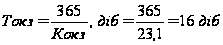
Це означає, що підприємство протягом 16 діб погашає свою заборгованість перед кредиторами.
Коефіцієнт обігу товарно-матеріальних запасів характеризує швидкість трансформації виробничих запасів в обсяги товарної продукції на складі підприємства. Розраховується як відношення суми операційних витрат до суми товарно-матеріальних запасів.
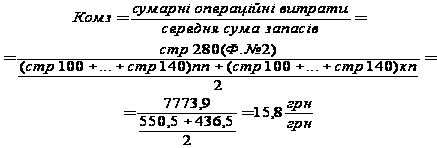
Тривалість обігу товарно-матеріальних запасів
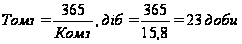
Це означає, що протягом 23 діб в рік середня сума товарно-матеріальних запасів трансформується у вартість готової продукції.
Тривалість операційного циклу характеризує, скільки діб у середньому необхідно для виробництва, реалізації й оплати продукції підприємства, або – протягом якого періоду часу грошові ресурси підприємства "заморожені" в його товарно-матеріальних запасах та операціях. Цей показник розраховується як сума тривалості погашення дебіторської заборгованості (Тодз) і тривалості зберігання запасів на підприємстві (Томз)
Тоц = Томз + Тодз = 23+85 = 108 діб
Чим більшим є коефіцієнт обігу запасів підприємства та відповідно меншим періоди їх обертання, тим кращою є ділова активність підприємства, тим краще використовуються його ресурси.
Необхідно скоротити тривалість операційного циклу, тривалість трансформації сировини і матеріалів в готову продукцію до нормативних значень з врахуванням галузевих особливостей підприємства.
2.4 Аналіз і оцінка процесів формування й розподілу прибутку підприємства
Узагальнюючим фінансовим показником діяльності підприємства є його прибуток. Прибуток підприємства формується як фінансовий результат за всіма видами його діяльності: операційній, інвестиційній, фінансовій. Операції формування та розподілу прибутку підприємства представлені у звіті про фінансові результати підприємства (форма №2).
Процеси формування прибутку підприємства передбачають визначення валового прибутку (збитку), прибутку (збитку) від операційної діяльності, прибутку (збитку) від проведення інвестиційної і фінансової діяльності. Формування прибутку на підприємстві завершується визначенням величини прибутку від звичайної діяльності до оподаткування.
Сформований на підприємстві прибуток від звичайної діяльності до оподаткування є спільною власністю підприємства, держави і в окремих випадках фінансової системи. Розподіл прибутку в рамках діючих законодавчих актів характеризує відносини між підприємством, з одного боку, та державою й фінансовою системою – з другого.
На першому етапі розподілу прибутку визначається частка держави в частині відрахувань до бюджету суми податку на прибуток, податку на транспортні засоби, податку на землю й податку на нерухомість.
Якщо підприємство користується довгостроковим кредитом, то на другому етапі розподілу прибутку визначається обсяг процентних платежів за довгостроковий кредит та погашення основної суми боргу. Після проведення таких платежів у Державний бюджет і фінансову систему формується величина чистого прибутку, який є повністю власністю підприємства й використовується за напрямами, що визначаються статутом підприємства та його органами управління.
Операції формування і розподілу прибутку підприємства наведені в таблиці 1.
Таблиця 1 Схема формування та розподілу прибутку ВАТ „Полтавагаз”, тис. грн.
| № з/п | Показник | Коди форми №2 | Розрахунок таблиці | Значення | ||
| Звітний період | Базовий період | Відхилення | ||||
| 1 | Дохід (виручка) від валової реалізації | 010 | 13 210,20 | 13 018,00 | +192,20 | |
| 2 | Податки та збори в ціні продукції | (015+020+ +025+030) | 2294,1 | 2276,6 | +17,50 | |
| 3 | Чистий дохід (виручка) від реалізації | 035 | (стр1-стр2) | 10916,1 | 10741,4 | +174,70 |
| 4 | Собівартість реалізованої продукції | 040 | 11918 | 11349,9 | +568,10 | |
| 5 | Валовий прибуток | 050 | (стр3-стр4) |
-1001,9 |
-608,5 |
- 393,40 |
| 6 | Інші операційні доходи | 060 | 623 | 12,6 | +610,40 | |
| 7 | Сумарні операційні доходи | (035+060) | (стр3-стр6) | 10293,1 | 10728,8 |
- 435,70 |
| 8 | Адміністративні витрати | 070 | 19,9 | 14,9 | +5,00 | |
| 9 | Витрати на збут | 080 | - | - | - | |
| 10 | Інші операційні витрати | 090 | 1382,9 | 2239,9 |
- 857,00 |
|
| 11 | Сумарні операційні витрати | (040+070+ +080+090) | (стр4+стр8+ +стр9+стр10) | 13320,8 | 13604,7 |
- 283,90 |
| 12 | Прибуток від операційної діяльності | 100 | (стр7-стр11) |
-3027,7 |
-2875,9 |
- 151,80 |
| 13 | Дохід від інвестиційної та фінансової діяльності | (110+120+ +130) | 1010,4 | 402 | +608,40 | |
| 14 | Витрати від інвестиційної і фінансової діяльності | (140+150+ +160) | 4,9 | 213,3 |
- 208,40 |
|
| 15 | Прибуток від звичайної діяльності до оподаткування | 170 | (стр12+стр13-стр14) |
-2022,2 |
-2687,2 |
+665,00 |
| 16 | Податки на прибуток | 180 | - | - | - | |
| 17 | Чистий прибуток від звичайної діяльності | 190 і 220 | (стр15-стр16) |
-2022,2 |
-2687,2 |
+665,00 |
Висновок
Провівши необхідні розрахунки, ми бачимо, що дане підприємство в результаті своєї діяльності за звітний період має збиток 2022,2 тис. грн., несвоєчасно розраховується по всіх своїх зобов’язаннях перед кредиторами і бюджетом. Ми можемо зробити висновок, що підприємство являється збитковим.
Далі проводимо аналіз результатів фінансової діяльності підприємства:
Структура сумарних операційних доходів. Сумарний операційний доход за звітний період дорівнює 10293,1 тис.грн в т.ч.: 1) чистий доход від реалізації –10916,1 тис.грн; 2) інші операційні доходи – 623 тис.грн.
Таким чином в структурі сумарних операційних доходів визначальна частина належить доходам від основної виробничо-комерційної діяльності. Так, виручка від реалізації продукції складає 10916,1 тис.грн.
Сумарні оперативні витрати – 13320,8 тис.грн, в т.ч.: 1) собівартість реалізованої продукції – 11918 тис.грн ; 2) адміністративні витрати – 19,9 тис.грн; 3) витрати на збут відсутні; 4) інші операційні витрати – 1382,9 тис.грн.
Таким чином, як показують розрахунки, сумарні операційні витрати пов’язані із проведенням виробничо-комерційної діяльності і з іншою операційною діяльністю. Так, питома вага собівартості продукції складає 11918 тис.грн, інших операційних витрат – 1382,9 тис.грн.
Структура прибутку від звичайної діяльності підприємства складається з прибутку від звичайної діяльності до оподаткування – -2022,2 тис.грн; в т.ч.: 1) прибуток від операційної діяльності – -3027,7 тис.грн; 2) доходи від фінансової і інвестиційної діяльності – 1010,4 тис.грн; 3) витрати від фінансової і інвестиційної діяльності – 4,9 тис.грн.
Обсяги збитку по підприємству складають -2022,2 тис.грн.
Для забезпечення стабільного фінансового стану підприємства необхідно збільшити обсяги виробництва і реалізації продукції і зменшувати собівартість виготовленої продукції.
2.5 Аналіз і оцінка стану рентабельності підприємства
Фінансовий стан залежить від того, як ефективно на підприємстві використовують його активи та капітал. Для оцінювання стану рентабельності діяльності підприємства використовують наступні показники:
1) коефіцієнт рентабельності всіх активів підприємства;
2) коефіцієнт рентабельності поточних активів підприємства;
3) коефіцієнт рентабельності інвестицій;
4) коефіцієнт рентабельності власного капіталу;
5) коефіцієнт рентабельності реалізованої продукції (комерційна маржа).
Показники рентабельності підприємства розраховуються наступним чином.
Коефіцієнт рентабельності активів підприємства показує, скільки прибутку одержує підприємство з кожної гривні, вкладеної в активи. Розраховується як відношення чистого прибутку підприємства до середньої суми активів за формулою
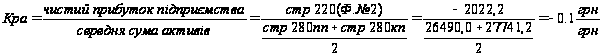
Отже, на кожну гривню своїх активів підприємство отримало -0,1 грн. збитку.
Коефіцієнт рентабельності поточних активів підприємства деталізує значення попереднього показника і розраховується за формулою
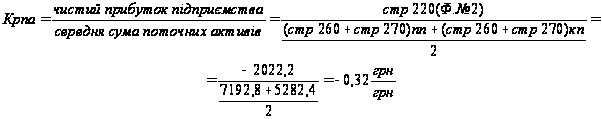
Це означає, що на кожну гривню поточних активів підприємство отримало -0,32 грн. збитку.
Коефіцієнт рентабельності інвестицій характеризує прибутковість інвестиційної діяльності підприємства. Розраховується за формулою
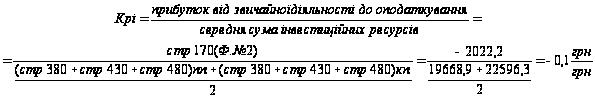
Коефіцієнт рентабельності інвестицій характеризує майстерність менеджерів підприємства управляти його інвестиціями. Оскільки менеджери підприємства не можуть впливати на величину сплачуваного податку з прибутку, то для більш точного розрахунку показника в чисельнику використовується величина прибутку до сплати податку. Після зроблених розрахунків можна зробити висновок, що підприємство вважається не привабливим для вкладання в нього капіталу з боку зовнішніх інвесторів.
Коефіцієнт рентабельності власного капіталу показує, скільки грошових одиниць чистого прибутку "заробила" кожна грошова одиниця, вкладена власниками акціонерного капіталу. Розраховується як відношення чистого прибутку підприємства до суми власного капіталу.
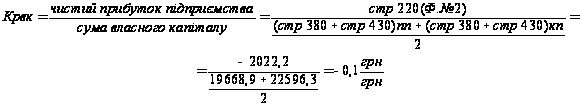
Це означає, що на 1 грн. власного капіталу підприємство отримало -0,1 грн. збитку і говорить про те, що воно є не фінансово-стабільним.
Коефіцієнт рентабельності реалізованої продукції показує, скільки прибутку одержує підприємство з кожної гривні реалізованої продукції. В літературі цей показник відомий як комерційна маржа. Розраховується за формулою
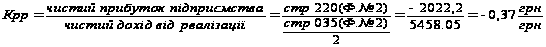
Таким чином, підприємство на 1 грн. реалізованої продукції отримало -0,14 грн. збитку.
Інтегральний фінансовий аналіз залежності рентабельності активів від швидкості обігу активів та рівня комерційної маржі. В основі інтегрального фінансового аналізу знаходиться "формула Дюпопа", згідно з якою коефіцієнт рентабельності активів (Кра) визначається як добуток коефіцієнта трансформації (Кт) і комерційної маржі (Крр).
Кра = Кт * Крр = 0,4*(-0,37) = -0,1.
Інтегральний фінансовий аналіз дозволяє виявити вплив на рентабельність активів рівня ділової активності підприємства й рентабельності продажу та обґрунтувати шляхи зростання прибутковості діяльності підприємства.
Підприємство ВАТ „Полтавагаз” є не фінансово-стабільним. Після проведених розрахунків можемо сказати, що підприємство не ефективно використовує поточні активи. Рівень комерційної мережі є достатньо низький і необхідне його нормальне зростання.
2.6 Аналіз і оцінка стану структури капіталу підприємства
Аналіз структури капіталу підприємства передбачає визначення частки власних і позикових засобів у їх загальній сумі з метою оцінювання фінансового ризику проведення інвестиційних чи інших господарських операцій. Фінансовий ризик буде зростати при зменшенні питомої ваги власних засобів. Структуру капіталу підприємства характеризують такі показники:
1) коефіцієнт незалежності (власності);
2) коефіцієнт фінансової стабільності (стійкості);
3) коефіцієнт фінансування;
4) коефіцієнт фінансової залежності.
Показники структури капіталу розраховуються наступним чином.
Коефіцієнт незалежності характеризує частку власного капіталу в структурі всього капіталу підприємства і таким чином визначає співвідношення інтересів власників підприємства й кредиторів. Розраховується за формулою
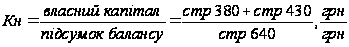
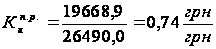
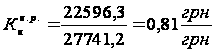
Структура капіталу вважається стабільною, якщо питома вага власних засобів (коефіцієнт незалежності) знаходиться в межах 0,55 - 0,6 грн/грн.
Фінансовий стан підприємства стабільний, бо величина коефіцієнту незалежності більша 0,5 грн/грн і вважається платоспроможним.
Коефіцієнт фінансової стабільності характеризує частку тих джерел фінансування, які підприємство може використовувати у своїй діяльності тривалий час (більше від одного року). Розраховується за формулою
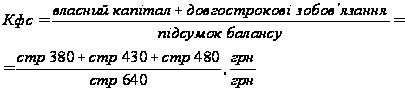
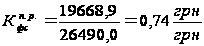
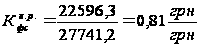
Даний коефіцієнт фінансової стабільності є достатнім так, як він знаходиться в межах 0,7 – 0,75.
Коефіцієнт фінансування характеризує, яка частина діяльності підприємства фінансується за рахунок власного капіталу. Для забезпечення стабільного фінансового стану підприємства потрібно, щоб його величина була більшою за одиницю.
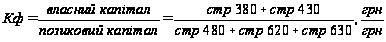
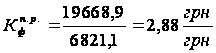
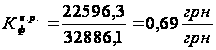
Дане підприємство на початок року мало стабільний фінансовий стан, але протягом року воно погіршилося і на кінець року складає менше одиниці.
Коефіцієнт фінансової залежності характеризує залежність підприємства від зовнішніх позик. Розраховується за формулою:
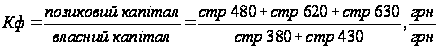
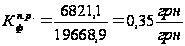
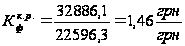
Величина цього коефіцієнта повинна бути меншою за одиницю. Якщо вона більша за одиницю, то на підприємстві може виникнути ситуація, що призведе його до банкрутства. За таких умов у підприємства виникає загроза дефіциту грошових засобів, тобто загроза неплатоспроможності.
Отже, дане підприємство має загрозу дефіциту грошових засобів. Підприємство є не платоспроможним.
Висновок
Ефективна робота підприємства може бути забезпечена при досягненні оптимальної структури капіталу. В структурі капіталу підприємства, крім власних фінансових ресурсів, необхідно використовувати також кредити банків та інших фінансових установ, що надаються підприємству на довгостроковій основі.
2.7 Аналіз і оцінка стану ринкової активності підприємства
За умов ринкового господарювання вартість акціонерних товариств залежить від рівня ефективності їх операційно-інвестиційної діяльності. На фінансовому ринку вартість акціонерних товариств оцінюється наступними показниками:
1) балансова (облікова) вартість акції;
2) коефіцієнт котирування акції;
3) прибуток на звичайну акцію;
4) цінність акції;
5) дохідність акції;
6) коефіцієнт виплати дивідендів (дивідендний вихід).
Розрахунок показників ринкової активності підприємства проводиться з використанням даних таблиці 3 форми №2.
Балансова (облікова) вартість однієї акції показує вартість чистих активів підприємства в розрахунку на одну звичайну акцію. Розраховується за формулою
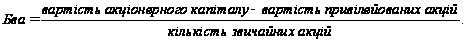
Коефіцієнт котирування характеризується співвідношенням ринкової і балансової вартості однієї акції. Зростання цього коефіцієнта характеризує збільшення ринкової вартості акціонерного товариства.
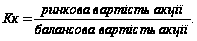
Прибуток на одну акцію показує, яка частка чистого прибутку припадає на одну звичайну акцію. Розраховується за формулою
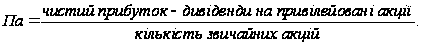
Прибуток на акцію належить до найбільш важливих показників, що впливають на формування ринкової вартості акції.
Цінність акції характеризує відношення між корпорацією та її акціонерами. Розраховується таким чином:
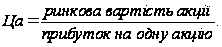
Цей коефіцієнт показує, скільки грошових одиниць згодні заплатити за одну грошову одиницю чистого прибутку підприємства.
Дохідність акції залежить від суми виплачуваних дивідендів та різниці між ціною продажу і купівлі однієї акції. Розраховується за формулою
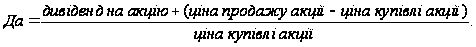
Коефіцієнт виплати дивідендів показує, яка частина чистого прибутку спрямовується на виплату дивідендів. Розраховується за формулою
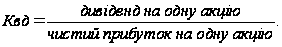
Величина цього коефіцієнта регулюється залежно від завдань, які розв'язує корпорація на відповідному етапі свого розвитку.
2.8 Комплексний аналіз і оцінка фінансового стану підприємства
Призначенням фінансового аналізу є дослідження реального фінансово-господарського стану та оцінка відповідності (чи невідповідності) його змісту задач поточного і стратегічного розвитку підприємства. Аналіз й оцінка фінансового стану - це обов'язкова складова підготовки управлінських рішень на відповідний період діяльності підприємства. Залежно від змісту цілей відповідного періоду діяльності підприємства визначається і зміст фінансового аналізу. Для досягнення окремих середньострокових чи поточних цілей розвитку підприємства (мінімізація рівнів ліквідності, мінімізація нормативу оборотних коштів, стабілізація грошових надходжень на підприємство, оптимізація структури капіталу підприємства та ін.) проводиться тематичний (обмежений) фінансовий аналіз.
Для обґрунтування важливих рішень довгострокового чи середньострокового розвитку підприємства здійснюється повний (комплексний) аналіз, спрямований на максимальне врахування всіх варіантів і фінансових аспектів господарської діяльності підприємства.
Для проведення комплексного аналізу фінансового стану підприємства попередньо розраховані фінансові показники необхідно представити у зведеній таблиці за наступною схемою.
Т
аблиця 2.Комплексна характеристика фінансового стану підприємства ВАТ „Полтавагаз” за 2005 рік
| № з/п | Найменування показника | Одиниці вимірювання | Значення | |
| На поч. року | На кін. року | |||
| 1 | Показники ліквідності | |||
| 1.1. | Коефіцієнт поточної ліквідності | грн./грн | 1,05 | 1,03 |
| 1.2. | Коефіцієнт швидкої ліквідності | грн./грн | 0,04 | 0,94 |
| 1.3. | Коефіцієнт абсолютної ліквідності | грн/грн | 0,02 | 0,06 |
| 1.4. | Чистий оборотний капітал | грн. | 371,7 | 137,5 |
| 1.5. | Коефіцієнт маневреності | грн./грн | 0,02 | 0,01 |
| 2. | Показники ділової активності | |||
| 2.1. | Коефіцієнт обігу активів | грн./грн. | 0,4 | |
| 2.2. | Коефіцієнт обігу поточних активів | грн./грн | 1,75 | |
| 2.3. | Коефіцієнт обігу дебіторської заборгованості | грн.грн | 2541,85 | |
| 2.4. | Коефіцієнт обігу поточних зобов’язань | грн./грн | 1,8 | |
| 2.5. | Коефіцієнт обігу кредиторської заборгованості | грн./грн | 23,1 | |
| 2.6. | Коефіцієнт обігу товарно-матеріальних запасів | грн./грн | 15,8 | |
| 2.7. | Тривалість операційного циклу | дні | 108 | |
| 3. | Показники прибутковості | |||
| 3.1. | Чистий дохід від реалізації | тис. грн. | 10916,1 | |
| 3.2. | Собівартість реалізованої продукції | тис. грн. | 11918 | |
| 3.3. | Валовий прибуток | тис. грн. | -1001,9 | |
| 3.4. | Сумарні операційні доходи | тис. грн. | 10293,1 | |
| 3.5. | Сумарні операційні витрати | тис. грн. | 13320,8 | |
| 3.6. | Прибуток від операційної діяльності | тис. грн. | -3027,7 | |
| 3.7. | Прибуток від звичайної діяльності до оподаткування | тис. грн. | -2022,2 | |
| 3.8. | Чистий прибуток від звичайної діяльності | тис. грн. | -2022,2 | |
| 4. | Показники рентабельності | |||
| 4.1. | Коефіцієнт рентабельності активів | грн./грн. | -0,03 | |
| 4.2. | Коефіцієнт рентабельності поточних активів | грн./грн. | -0,12 | |
| 4.3. | Коефіцієнт рентабельності інвестицій | грн./грн | -0,04 | |
| 4.4. | Коефіцієнт рентабельності власного капіталу | грн./грн. | -0,04 | |
| 4.5. | Коефіцієнт рентабельності реалізованої продукції | грн/грн | -0,14 | |
| 5. | Показники структури капіталу підприємства | |||
| 5.1. | Коефіцієнт незалежності | грн./грн | 0,74 | 0,81 |
| 5.2. | Коефіцієнт фінансової стабільності | грн./грн. | 0,74 | 0,81 |
| 5.3. | Коефіцієнт фінансування | грн./грн. | 2,88 | 0,69 |
| 5.4. | Коефіцієнт фінансової залежності | грн./грн. | 0,35 | 1,46 |
При здійсненні комплексного аналізу необхідно враховувати головну мету фінансового управління – обґрунтування надійних джерел капіталу підприємства і забезпечення високого рівня ефективності його використання в господарській діяльності.
Після проведення комплексної характеристики фінансового стану підприємства ВАТ "Полтавагаз" можна зробити деякі висновки. Отже, підприємство являється збитковим протягом звітного періоду так, як його збиток становить -2022,2 тис.грн. Більшість показників ліквідності, ділової активності, прибутковості і рентабельності не відповідають нормативним вимогам і існує тенденція до їх погіршення. Це означає, що фінансовий стан підприємства визнається не задовільним. Структура капіталу є стабільною, бо величина коефіцієнту незалежності знаходиться в межах 0,55 грн/грн. Після розрахунків коефіцієнтів структури капіталу підприємства можна сказати, що воно є платоспроможним, але має загрозу дефіциту грошових засобів. Що стосується ліквідності підприємства, то протягом року спостерігається тенденція щодо зменшення ліквідності.
Висновок
В першому розділі курсової роботи було розглянуто питання функцій та призначення фінансового механізму у системі корпоративного менеджменту. Дане питання є особливо актуальним, особливо зараз, коли фінансова система як окремих підприємств, так і держави взагалі не налагоджені. Успішне налагодження фінансової системи сприятливо вплине на економічний стан підприємства.
У другому розділі було проведено аналіз і оцінку фінансового стану підприємства. Фінансовий аналіз – це процес дослідження фінансового стану та основних результатів фінансово-господарської діяльності підприємства з метою забезпечення його ефективного розвитку.
Фінансовий стан підприємства визначається сукупністю виробничо-господарських факторів, характеризується системою показників, що відображають наявність розміщення й використання його фінансових ресурсів.
Безпосередньо, оцінювання фінансового стану підприємства ВАТ „Полтавагаз” проводиться на основі використання даних балансу підприємства (форма №1), звіту про фінансові результати (форма №2).
Відповідно до прийнятого методичного підходу в даній курсовій роботі, я оцінювала фінансовий стан підприємства на основі рахунків та аналізу наступної групи показників:
стану ліквідності підприємства;
стану ділової активності підприємства;
стану процесів формування і розподілу прибутків підприємства;
стану рентабельності підприємства;
стану структури капіталу підприємства;
стану ринкової активності підприємства.
Як показують розрахунки, дуже мала частка власних ресурсів входить до вкладу найбільш мобільних активів підприємства, що свідчить про недостатню маневреність підприємства, також з розрахунків випливає те, що підприємство здатне виконати свої короткострокові зобов’язання, реалізувавши поточні активи, але підприємство є не досить ліквідним.
Щодо ділової активності підприємства можна зробити висновок, що загалом підприємство не досягло високих показників щодо цієї галузі діяльності. Бажано, для стабільного фінансового стану, щоб показники були меншими.
Дане підприємство має фінансові труднощі, пов’язані з раціональним розміщенням і використанням існуючих фінансових ресурсів. Тому фінансова діяльність повинна бути спрямована на забезпечення систематичного і ефективного використання фінансових ресурсів, досягнення раціонального співвідношення власних і позичених коштів, фінансової стабільності з метою ефективного функціонування підприємства.
ВАТ "Полтавагаз" в результаті своєї діяльності за звітний період має збиток 2022,2 тис. грн., несвоєчасно розраховується по всіх своїх зобов’язаннях перед кредиторами і бюджетом.
Отже, підприємство є збитковим протягом періоду, що аналізується, більшість показників фінансового стану не відповідають нормативним вимогам, існує тенденція до їх погіршення. Загалом фінансовий стан є незадовільним.
Література
Фінанси підприємства: навчальний посібник. Курс лекцій /за ред. док. екон. наук Кірейцева Г.Г. – 2002 р.
Опарін В.М. Фінанси „Загальна теорія”. Навч. посібник - 2001 р.
Базилевич В.Д. Баластрик П.О. Державні фінанси. Навч. посібник, Атіка – 2004 р.
Арачій В.І. Фінанси підприємства. Навч. посібник – К. – 2004 р.
Фінанси: підручник /Гридчина М.В., Захожай В.Б., Осіпчук П.Л., К.– 2002
Сенчагов В.К. Финансовый механизм и его роль в повышении эффективности производства. – М.: Финансы – 1979 г.
Ковалюк О.М. Методологічні основи фінансового механізму //Фінанси України – 2003, №4.
Бригхем Юджин Ф. Энциклопедия финансового менеджмента – М.: РАГС – 1998 г.
Поддєрьогін А.М. Фінанси підприємства – К.: КНЕУ, 2002 р.
Бочаров В.В. Корпоративные финансы - СПб: Питер, 2001 г.
Заруба О.Д. Основи фінансового менеджменту. – К: Молодь, 1997 р.
Шиян Д.В., Строченко Н.І. Фінансовий аналіз.: Навч. посібник – К.: АСК, 2003 р.
Савицька Г.В. Економічний аналіз діяльності підприємства. Навч. посібник К.: Знання, 2004 р.
Фінансовий менеджмент. Нач. Посібник /за ред. Г.Г. Кірейцева, – К.: ЦУП, 2002 р.
Балабанов И.Д. Основы финансового менеджмента, – М.: Финансы и статистика, 1999 г.
Додатки
| Коди | |||
| Дата(рік, місяць, число) | 01 | ||
| Підприємство _____Кобеляки УЕГГ____________________ заЄДРПОУ | 05524699 | ||
| Територія__________________________________________ заКОАТУУ | 5321810100 | ||
| Форма власності___________Приватна___________________ заКФВ | 10 | ||
| Орган державного управління ____ВАТ”Полтавагаз”______ за СПОДУ | 03351912 | ||
| Галузь ______________________________________________ за ЗКГНГ | |||
| Вид економічної діяльності ___газопостачання____________ за КВЕД | |||
| Одиниця виміру: тис.грн. Контрольна сума | |||
| Адреса __39200, м. Кобеляки вул. Міжколгоспна, 1_________________ | |||
БАЛАНС
на 31 грудня 2005 р.
Форма № 1 Код за ДКУД 1801001
| Актив | Код рядка | На початок звітного періоду | На кінець звітного періоду | |
| І. Необоротні активи | ||||
| Нематеріальні активи: | ||||
| Залишкова вартість | 010 | |||
| Первісна вартість | 011 | |||
| Знос | 012 | |||
| Незавершене будівництво | 020 | |||
| Основні засоби: | ||||
| Залишкова вартість | 030 | 19229,0 | 22458,8 | |
| Первісна вартість | 031 | 24705,7 | 29717,5 | |
| Знос | 032 | 5476,7 | 7258,7 | |
| Довгострокові фінансові інвестиції: | ||||
| які обліковуються за методом участі в капіталі інших підприємств | 040 | 68,2 | - | |
| інші фінансові інвестиції | 045 | |||
| Довгострокова дебіторська заборгованість | 050 | |||
| Відстрочені податкові активи | 060 | |||
| Інші необоротні активи | 070 | |||
| Усього за розділом І | 080 | 19297,2 | 22458,8 | |
| ІІ. Оборотні активи | ||||
| Запаси: | ||||
| виробничі запаси | 100 | 550,5 | 436,5 | |
| тварини на вирощуванні та відгодівлі | 110 | |||
| незавершене виробництво | 120 | |||
| готова продукція | 130 | |||
| Товари | 140 | |||
| Векселі одержані | 150 | |||
| Дебіторська заборгованість за товари, роботи, послуги: | ||||
| чиста реалізаційна вартість | 160 | |||
| первісна вартість | 161 | 6232,9 | 5127,1 | |
| резерв сумнівних боргів | 162 | 786,0 | ||
| Дебіторська заборгованість за розрахунками: | ||||
| з бюджетом | 170 | 0,5 | 1,6 | |
| за виданими авансами | 180 | 51,9 | ||
| з нарахованих доходів | 190 | |||
| із внутрішніх розрахунків | 200 | |||
| Інша поточна дебіторська заборгованість | 210 | 105,0 | 120,2 | |
| Поточні фінансові інвестиції | 220 | |||
| Грошові кошти та їх еквіваленти: | ||||
| в національній валюті | 230 | 143,8 | 319,6 | |
| в іноземній валюті | 240 | |||
| Інші оборотні активи | 250 | |||
| Усього за розділом ІІ | 260 | 7192,8 | 5271,2 | |
| ІІІ. Витрати майбутніх періодів | 270 | 11,2 | ||
| Баланс | 280 | 26490,0 | 27741,2 | |
| Пасив | Код рядка | На початок звітного періоду | На кінець звітного періоду | |
| І. Власний капітал | ||||
| Статутний капітал | 300 | |||