Заходи щодо оптимізації формування та використання прибутку Херсонського нафтопереробного заводу
Завдяки тому, що параметри Т i Р вiдомi, то динамiка процесу вiдтворення чистого прибутку та дивiдендiв цiлком визначається змiною капiталу впродовж Т рокiв.
Якщо прийняти капiтал першого року за С0, то капiтал пiдприємства у будь-якому т-ому роцi з урахуванням реiнвестування прибутку складе:
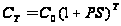 (3.4)
Сума складових капiталу , якi утворюють геометричну прогресiю з першою складовою, яка дорiвнює одиницi i со знаменником 1+Р * S, за Т рокiв складе:
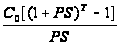 (3.5)
Обсяг чистого прибутку за той же перiод буде дорiвнювати добутку капiталовiддачi на вказану суму:
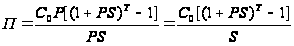 (3.6), де
п = iнтегральна величина чистого прибутку компанiї за Т рокiв, яка виражена в одиницях початкового капiталу;
S – норма реiнвестування чистого прибутку.
На оплату дивiдендiв акцiонерам та на соцiальнi потреби коллективу пiдприємства iде частина чистого прибутку, яка дорiвнює 1- S, та цiльова функцiя моделi буде мати наступний вигляд:
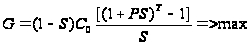 ,
(3.7)
Де G – iнтегральний обсяг чистого прибутку пiдприємства на потреби споживання за Т рокiв в одиницях початкового капiталу.
Розподiляючи
вираз
 в ряд по
ступенях до
п’ятого порядку,
скоротив його
на S
та використовуя
вiдомi
методи пониження
ступеня алгебраїчного
рiвняння
отримаємо:
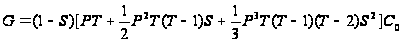 (3.8)
Похідна G по S буде дорівнювати:
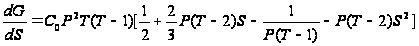 (3.8)
Виконуючи
умови максимiзацiї
G рiвняємо
праву частину
до нулю та вирiшив
рiвняння
вiдносно
S знаходимо
формулу для
розрахунку
оптимальної
норми реiнвестування
прибутку
 :
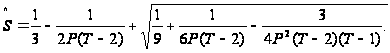 (3.9)
За даними «Херсоннафтапереробка» очикуване значення Р з урахуванням взваженої рентабельностi – 0,15 розрахуємо оптимальну норму реiнвестування прибутку у межах 20 рокiв:
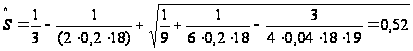
Загально вiдомо, що нафтопереробнi пiдприємства в процесi своєї господарської дiяльностi використовують заємний капiтал. Звичайно використання позикових коштiв дозволяє у короткi строки модернiзувати технологiю виробництва, або здiйснити будь-якi iнвестицiйнi програми, але головна проблема запозичень полягає в тому, що вони приховують у собi додатковi фiнансовi зобов’язання та риски, якi торкаються економiчних iнтересiв акцiонерiв пiдприємства. Саме тому необхiдно проаналiзувати, яким чином змiниться модель оптимальної норми реiнвестування прибутку, якщо у структурi капiталу пiдприємства будуть мати мiсце довгостроковi кредити. Таким чином, основна логiка математичного виразу оптимiзацiї S не змiнилася, але необхiдно урахувати введення нових показникiв пов’язаних з використанням кредитiв, а саме фiнансового риску, цiни кредиту, та вiдносного рiвня використання заємного капiталу.
Спочатку розглянемо алгоритм розрахунку рентабельностi власного капiталу на пiдприємствi, де мають мiсце довгостроковi кредити у загальнiй структурi капiталу, це спiввiдношення базується на теорiї фiнансового важеля, яка розроблена Франко Модiльянi та Мертоном Мiллером:
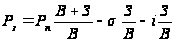 ,
де (3.10)
 – рентабельнiсть
власного кап
iталу
ф iнансово-залежного
п iдпри
ємства
 –рентабельнiсть
власного капiталу
фiнансово
-незалежного
пiдприємства
 – власний
капiтал
п iдприємства
 - заємний
капiтал
пiдприємства
 – середньоквадратичне
вiдхилення
 – рiчна
ставка вiдсотка
за довгостроковими
кредитами.
Показник рентабельностi власного капiталу фiнансово-незалежного пiдприємства розраховується наступним чином:
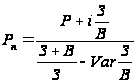 ,
де (3.11)
РЗ – очикуване значення середнього рiвня рентабельностi власного капiталу фiрми з урахуванням реалiзацiї запланованих iнвестицiйних проектiв та рiвня фiнансової залежностi, який дорiвнює (В+З/З) ;
Var – коефiцiєнт варiацiї фактичної величини РЗ за попереднi роки д iяльностi пiдприємства.
Ураховуючи те, що показники РН i РЗ змiнюються пiд впливом одних й тих самих факторiв i вiдрiзняються лише масштабним коефiцiєнтом, то середньоквадратичне вiдхилення показника РН розраховується з умови рiвностi коефiцiєнтiв варiацiї показник iв РН i РЗ. Тобто,
 , де (3.12)
– середньоквадратичне
вiдхилення
рiвня
рентабельностi
власного капiталу
пiдприємства
за вiдсутностi
у неї
довгострокових
кредитiв.
Показник середньоквадратичного вiдхилення дає можливiсть розрахувати фiнансовий ризик залучення довгострокових займiв – F , т.б.
 (3.13)
Додатковий вплив на iнтегральний доход iнвесторiв показника фiнансового ризику (Ф* З/В), та витрат, пов’язаних з обслуговуванням боргу (I *З/В) є рiзним, саме тому даний вплив подiляється на два логiчних цикли. Перший цикл адаптує процесс вiдтворення чистого прибутку з урахуванням додаткового фiнансового ризику в продовж n рокiв, другий цикл – формує нарощення основного боргу та вiдсоткiв за довгостроковим кредитом впродовж n рокiв.
Розглянемо поетапно усi розрахунки на прикладi ВАТ «Херсоннафтапереробка» за 2004 рiк. Згiдно даних бухгалтерської документацiї власний капiтал пiдприємства складає – 136986 тис.грн. , довгостроковi кредити – 20986 тис. грн. , чистий прибуток – 20,0 тис. грн. Середньо квадратичне вiдхилення Р складає – 0,147 , коефiцiєнт варiацiї – 0,35.
Згiдно даних пiдприємства рентабельнiсть власного капiталу складатиме:
P = 20 : 136986 = 0,000146.
На першому етапi зробимо розрахунок рентабельностi власного капiталу РН з припущенням того, що у складi капiталу немає довгострокових кредитiв за реальної ставки вiдсотку i=0,12 .
РН = (0,000146 + 0,12*20986/136986) : ((136986 + 20986)/136986 – 0,35*20986/136986) = 0,016,
Середньоквадратичне вiдхiлення РН дорiвнює:
 = 0,35*0,016=0,0056
Перерахунок аналiтичним методом норми реiнвестування прибутку I пов’язаного з ним iнтегрального обсягу фонда споживання дав наступнi результати:
| норма реiнвестування прибутку (S) | Iнтегральний обсяг фонда споживання (G) |
| 0,1 | 1,8 |
| 0,2 | 2,5 |
| 0,3 | 3,2 |
| 0,4 | 3,8 |
| 0,5 | 4,5 |
| 0,6 | 5,2 |
| 0,7 | 4,2 |
| 0,8 | 3,8 |
Найбiльший обсяг фонду споживання G = 5,2 можливий при нормi реiнвестування прибутку S = 0,6.
Iснує аспект проблеми реiнвестування прибутку, який пов’язан зi структурою життєвого циклу технiки та технологiї i полягає у нерiвномiрному розподiлу потреб iнвестицiйних внескiв у часi, таким чином моделювання оптимiзацiї норми реiнвестування прибутку та рентабельностi капiталу повинно урахувати постiйнiсть даних показникiв, зробити їх диференцiйованими, доцiльними для кожного окремого перiоду.
Для того, щоб вирiшити дану проблему, по-перше необхiдно обрати потрiбнi строки-етапи, за якими буде вiдбуватися диференцiйоване iнвестування.
Припустимо, що для нашого пiдприємства ми оберемо загальний строк програми iнвестування – 12 рокiв, в середньому кожний логiчний цикл технiчного розвитку займає 3 роки, тодi загальна кiлькiсть строкiв диференцiйованого iнвестування – 4.
Розглянемо, як буде розраховуватись в рамках першого строку iнвестування вiдсотки по капiталу, за даних S=0,6 , P=5,2. Початковий капiтал складе К0 складе:
К0(1+5,2+0,6*3) = 8 К0 (за простим вiдсотком)
К0(1+5,2*0,6)*3 = 12,36 К0 (за складним вiдсотком)
Розглянемо як поетапно формуються суми чистого прибутку, що йдуть на виплату дивiдендiв та в фонд споживання.(табл.3.1)
Таблиця 3.1 Використання чистого прибутку на виплату дивiдендiв та в фонд споживання за диференцiйованим iнвестуванням
| Строки |
Дивiденднi виплати |
Виплати у фонд споживання |
| 1 строк (1-3 роки) | (1 – S1) К0 | Р1(1+Р1S1) |
| 2 строк (4-6 роки) | (1 – S2) К0 | Р2(1+Р1S1) (1+Р2S2) |
| 3 строк (7-9 роки) | (1 – S3) К0 | Р3(1+Р1S1) (1+Р2S2)(1+P3S3) |
| 4 строк (10-12 роки) | (1 – S4) К0 | Р4(1+Р1S1) (1+Р2S2)(1+P3S3)(1+P4S4) |
Цiльова функцiя буде мати наступний вигляд:
F = L1P1 – L12+L1+L1L2P2-L1L22+L1L2+L1L2L3P3- L1L2L32+L1L2L3L4P4 - L1L2L3L42- L1L2L3L4=>max, де
L1=(1+Р1S1)
L2=(1+РS2S2)
L3=(1+P3S3)
L4=(1+P4S4).
Розрахунок даної цiльової функцiї базується на методi динамiчного програмування. За даним методом норма реiнвестування прибутку на четвертому строцi береться мiнiмальною, для того, щоб забезпечити необхiдний мiнiмум норми оновлення основного капiталу. Для розрахунку оптимальних величин S на кожний строк необхiдно за кожним L знайти проiзводну та прирiвняти її до нуля.(для зручностi розрахунку вiзьмемо S4=0).
Знаходимо
окремі похідні
по за
 та
дорівнюємо
їх до нуля і
таким чином
ми отримуємо
розрахунок
оптимальних
величин норми
реінвестування
прибутку.

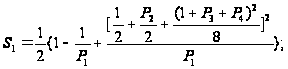 (3.14)
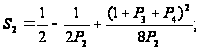 (3.15)
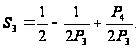 (3.16)
Наприкладi ВАТ «Херсоннафтапереробка» розглянемо якою повинна бути оптимальна стратегiя реiнвестування чистого прибутку. За планом технiчного розвитку заводу поетапнi значення рентабельностi капiталу дорiвнюють:
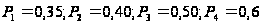
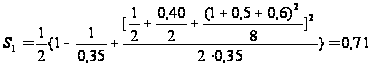
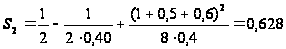
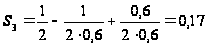

У перші три роки необхідно реінвестувати 71 % суми чистого прибутку решту розподілити на дивідендні виплати. Наступний трьохрічний етап сума реінвестованого прибутку складе 62,8%, і в третьому етапі згідно розрахункам сума тезаврованого прибутку складе 17%. Якщо наприклад, за нашими розрахунками ми б мали величину норми реінвестування прибутку – 1,35, тобто більше одиниці це б означало, що підприємство повинно додатково взяти кредит в сумі 35% від чистого прибутку підприємства.
За даними розрахунками спостерігається певна закономірність щодо розміру норми реінвестування прибутку, у перші два періоди вона найбільша(0,71; 0,628) - це відображення принципу доцільності зосередження капіталовкладень на початковій стадії реалізації проекту. Проте за реальних обставин строго виконувати у сумах значення норми реінвестування прибутку неможливо, оскільки формула не взмозі охопити багатофакторні зміни у господарській діяльності, але невеликі за розміром відхилення від розрахункової норми реінвестування прибутку загально не впливають на величину цільової функції.
1.3 Прогнозування беззбитковостi нафтопереробних підприємств
В основу моделі прогнозування прибутку покладено поточний план надходження і витрат по операційній діяльності. Принциповою моделлю розрахунку чистого прибутку з операційної діяльності (ЧОП) на майбутній період можна вважати:
ЧОП =ΣНГпл.-Σ ВГР пл.-ΣАВпл.- ΣВКпл.,
Де ΣНГпл.- планова сума грошових надходжень по операційній діяльності ;
ΣВГР пл.- планова сума витрат грошових ресурсів на операційну діяльність;
ΣАВпл. – планова сума амортизаційних відрахувань;
ΣВКпл. – планова сума відсотків за кредит.
На підставі ЧОП розраховуються планові обсяги валового операційного прибутку (ВОП) і маржинального операційного доходу (МОД):
ВОП = ЧОП ·η,
де η – коефіцієнт ставки налогу на прибуток (η=1,3)
МОД = ВОП- СВ, V=МОД +ЗВ,
де СВ – стабільні витрати (постійні); ЗВ – змінні витрати;V – об’єм продажу
На підставі такого підходу можна більш тісно зв’язати операційний прибуток з чистим грошовим потоком від поточної діяльності.
Також, що є підхід який побудовано на підставі аналізу ліміту рентабельності. На підставі аналізу даного показника визначається мінімальний об’єм продажу –Qmin:
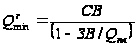 ,
або
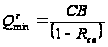 ,
де Rcв – частка стандартних витрат у виручці від реалізації.
Тоді прогноз прибутку ( П1) буде:
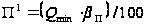 ,
де βп- прогнозний показник економічної рентабельності продажу.
Серед найбільш суттєвих факторів впливу на процеси управління прибутком виділимо:
1.Зміна обсягів реалізації продукції, що при інших рівних умовах знаходиться у прямому функціональному зв’язку з прибутком, тобто чим більше кількість продукції, що реалізована, тим більше надходить виручки від реалізації продукції і тієї її частини, що є основним джерелом накопичень підприємств – прибутку.
2.Зміна цін: чим вище ціни, за якими реалізується продукція, тим більший прибуток одержить підприємство. Ціна має не тільки компенсувати витрати підприємницьких структур, а і забезпечити отримання підприємцями прибутку. При цьому важливою базою ціноутворення у ринковій економіці є попит на товари, що виробляються та ціни на товари конкурентів-суб’єктів господарювання. Тобто ціна повинна враховувати майбутню конкуренцію на ринку певної галузі. Заслуговує на увагу гіпотеза деяких західних вчених Р.Боєра, Дж.Містреля, що у ціну вироблених товарів закладається такий прибуток, який повинен забезпечувати рентабельність основних фондів. З цього випливає: високий рівень основного капіталу у галузях може стимулювати інфляційні процеси у державі. Інфляційне зростання цін штучно сприяє зростанню номінальних доходів, проте зовсім не позначається на якості та ефективності виробництва продукції.
3.Між прибутком і собівартістю існує тісний зв’язок – зворотня залежність. Розширення складу витрат, які включаються у собівартість, а також зменшення ефективності на стадіях процесу виробництва й реалізації, включаючи недосконалу амортизаційну політику, спричиняють зростання витрат та скорочення прибутку.
4.Структура асортименту продукції, і її зрушень дозволяє виявити вплив рентабельності окремих видів виробів на розміри прибутку.
Відомо, що формування і використання прибутку є підгрунттям підприємницької діяльності і її кінцевим результатом.
Основний метод управління прибутком відбувається за допомогою аналізу за схемою “витрати-обсяг продажу-прибуток”. Реалізація схеми відбувається на підставі операційного аналізу (внутрішній аналіз) де вирішуються задачі:
- оцінка прибутковості;
прогнозування рентабельності на підставі показника запасу фінансової
стійкості (ЗФС);
оцінка підприємницького ризику;
визначення оптимального шляху виходу з кризового стану;
розробка найбільш вигідної асортиментної політики.
Ключовими елементами операційного аналізу вважаються:
- критичний обсяг виробництва;
поріг рентабельності;
запас фінансової стійкості.
Ці елементи пов’язані з поняттям маржинального доходу –МД, що є результатом реалізації продукції після погашення змінних витрат –ЗВ.
Формальний запис розрахунку маржинального доходу у сфері виробництва виглядає наступним чином:
ЧВ – ЗВ = МД-СВ =Пв,
де з неозначених параметрів –ЧВ – чиста виручка від реалізації продукції;
Пв – прибуток виробництва.
У разі визначення важеля МД, що вимагає операційний аналіз, можна скористатись відношенням:
ВВ=МД/Пв,
де ВВ –“виробничий важель”, який показує у скільки разів маржинальний доход перевищує прибуток:
Маржинальний дохід оцінюють за наступними варіантами значень:
1.Маржинальний доход дорівнює нулю. У даному випадку дохід від реалізації покриває змінні витрати. Підприємство функціонує зі збитками у розмірі постійних витрат;
2.Маржинальний доход більше нуля, але менше ніж постійні витрати (0<MД<CB). Це означає, що підприємство отримує виручку, яка покриває змінні витрати і частину постійних;
3.Маржинальний дохід дорівнює постійним витратам (МД=СВ). Це варіант беззбиткової і водночас безприбуткової діяльності, коли отриманої виручки досить щоб покрити усі витрати підприємства без отримання прибутків.
4.Маржинальний дохід перевищує постійні витрати (МД>СВ). В даному випадку підприємство компенсує всі свої збитки та формує операційний прибуток.
Ефект виробничого важеля (ЕВВ) полягає у тому, що будь-яка зміна виручки від реалізації продукції породжує ще значнішу зміну суми прибутку. Ступінь такої зміни залежить від співвідношення між постійними та змінними витратами підприємства.
Якщо поріг рентабельності (виручка від реалізації, при якій забезпечується беззбиткова діяльність підприємства за умови неотримання прибутку) більше нуля, то частка постійних витрат у сумі витрат знижується і вплив виробничого важеля (ВВ) знижується.
У випадках зниження виручки від реалізації операційний важель характеризує можливість втрати прибутку. Важке становище підприємства якщо у випадку спаду виручки від реалізації, збитки перевищують маржинальний доход, тобто операційний важель дорівнює або менш ніж одиниця. Збільшення виручки від реалізації в такому випадку тягне за собою зниження збитків у меньшому ступені ніж зростання обсяга виробництва, що його викликало. Підприємство, що має збитки за сумою менше ніж маржинальний операційний дохід, мають шанси скоріше вийти з кризового стану, тому що зростання обсягу продажу потягне за собою більш інтенсивне зниження збитків.
Функціонування системи управління прибутком на основі моделювання передбачає вирішення таких задач:
1.Визначення критичного обсягу виробництва;
2.Встановлення обсягу виробництва, необхідного для отримання прибутку і відповідного для цього рівня операційних витрат;
3.Розрахунок обсягу додаткового замовлення, яке необхідне для прибуткової роботи і власного фінансування.
Визначимось, що критичний обсяг виробництва – це такий обсяг, у разі досягнення якого отримана виручка від реалізації продукції забезпечує беззбитковий обсяг виробництва. Тобто, за даного обсягу виробництва буде виконуватися наступна умова:
 ,
(3.18)
Оскількі, змінні витрати безпосередньо пов’язані з обсягом виробництва, їх можна визначити наступним чином:
 ,
(3.19)
де Усв – питома вага змінних витрат у повному обсязі виручки від реалізації продукції.
Тоді для критичного обсягу виробництва будемо мати:
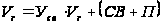 ,
(3.20)
Оскільки критичним є об’єм реалізації при якому виручка від реалізації дорівнює повним витратам (у разі відсутності прибутку), то для розрахунку критичного об’єму реалізації –Vrk будемо мати:
Vrk
= Усв·Vrk+CB
або
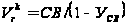 ,
(3.21)
де 1-Усв – частка постійних витрат
Розглянемо
розрахунок
цього показника
на прикладі
даних “Херсонського
нафтопереробного
комплексу”
за 2004 рік. Середня
ціна за продукцію
у 2003 році становила
понад 2000 грн
за 1т. Змінні
витрати у ціні
товару 1652грн
(82,6%). Постійні
витрати на
увесь обсяг-12647,4
тис. гр Тоді
підприємство
досягне критичної
величини випуску
у разі обсягу
виробництва,
що дорівнюватиме
– 72686,2 тис.грн.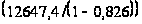 .
Таким чином, реалізувавши продукцію на 72686,2 тис. грн , або реалізувавши 363 тис.т. пального підприємство повністю перекриє свої витрати і досягне критичного обсягу виробництва.
Графічно
наші дані будут
обгрунтовані
наступним
чином: перехрещення
прямих об’єма
реалізації
і загальних
витрат (точка
беззбитковості
відповідає
випуску 363тис.т.пального)
дає нейтральне
положення
(прибуток=0).
Сумарний дохід
в цієї точці
є достатнім,
щоб поповнити
постійні і
змінні витрати
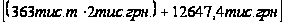 .
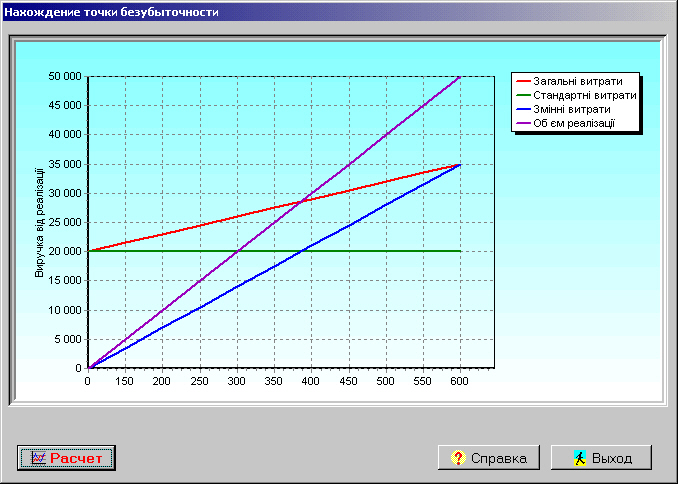
Рис....
У разі об’єму реалізації нижчому за цей показник підприємство матиме збиток.
За допомогою графіка можна вирішити зворотню задачу: спираючись на необхідний рівень прибутку знайти відповідний для нього рівень реалізації продукції і рівень витрат. На величину критичного обсягу виробництва впливають наступні фактори: зміна рівня змінних витрат на одиницю продукції, зміна постійних витрат, динаміка ціни реалізації(Z). Якщо обсяг реалізації –VR у грошовому вимірі буде – VR1·Z, то :
VR1·Z = CB / (1-Усв), VR1 = СВ0 / (1-Усв) ·Z, (3.22)
1.Вплив зміни постійних витрат на критичний обсяг виробництва можна записати як:
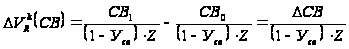 ,
 (3.23)
де СВ1,CВ0 – відповідно, суми постійних витрат у прогнозному та поточному роках .
З останньої формули витікає, що збільшення постійних витрат веде до зростання критичного обсягу виробництва і навпаки. Виникає необхідність у додатковій реалізації продукції, щоб виручка від реалізації покрила нові зростаючи витрати.
Розглядаючи
вплив постійних
витрат на об’єм
реалізації
продукції можна
визначити як
впливає на
критичний об’єм
виробництва,
наприклад,
підвищення
постійних
витрат “Херсонського
нафтопереробного
комплексу”
зі 12647,4 тис.грн
до 13235,5 тис.грн.,
що пов’язано
з підвищенням
витрат (збут,
ремонт, реклама,
тощо). Результати
розрахунків
показали, що
у послідуючому
періоді потрібно
додатково
реалізувати
3379 тис. грн. палива
(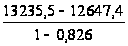 )
щоб робота була
беззбитковою
в умовах підвищення
постійних
витрат. Зменшення
цих витрат є
фактором зниження
точки беззбитковості
і покращення
фінансового
стану.
2.Вплив змінних витрат на критичний обсяг виробництва:
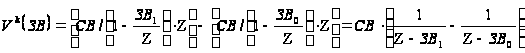 ,
(3.24)
За даними “Херсоннафтопереробка” 2004 року, а саме зростання змінних витрат з 1652 грн. до 2079 грн. Тоді будемо мати: ΔVк(ЗВ) = 13235,5 ((1/2300-2079)-(1/2300 – 1652))= 39,464 тис.т. палива. Таким чином, збільшення ЗВ потребує додаткової реалізації 39,464 тис. т палива щоб покрити витрати на сировину. Зниження ЗВ буде позитивно впливати на зниження точки беззбитковості і фінансової стійкості підприємства.
3.Вплив змінення ціни реалізації на величину критичного обсягу виробництва:
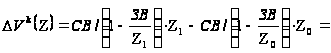
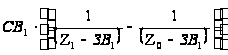 ,
(3.25)
Приклад. За фінансовими даними 2004 року “Херсонського нафтопереробного комплексу” спостерігалось підвищення середньої ціни переробки нафтопродукта з 2000 грн до