Налогообложение и месторождения полезных ископаемых
Производство товарной продукции (концентратов) в натуральном выражении:
а) из всех запасов (млн. т)
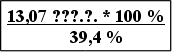
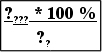
Р2О5 = = = 33,17;
33, 17 % - содержание Ск Р2О5 в концентрате
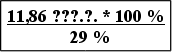
Al2O3 = = 40,9;
29 % - содержание (Ск) Al2O3 в концентрате.
б) за 1 год эксплуатации месторождения (млн.т)
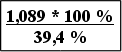
Р2О5 = = 2,76;
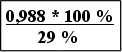
Al2O3 = = 3,41;
в) из 1 т. полезного ископаемого (кг)
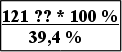
Р2О5 = = 307,1;
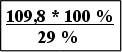
Al2O3 = = 378,6;
Стоимость товарной продукции при оптовых ценах 1 т. апатитового концентрата - 17,16 руб. , нефелинового концентрата - 4, составит:
а) из всех запасов (млн. руб)
Р2О5 = 33,17 млн. т. * 17,16 руб = 569,197;
Al2O3 = 40,92 млн. т. * 4 руб = 163,68;
б) за один год эксплуатации месторождения (млн. руб.)
Р2О5 = 2,76 млн. т. * 17,16 руб = 47,36;
Al2O3 = 3,41 млн. т. * 4 руб = 13,64;
в) из 1 т. полезного ископаемого
Р2О5 = 0,307 * 17,16 руб = 5,27;
Al2O3 = 0,3786 * 4 руб = 1,51;
Итого: 6,78
Себестоимость производства товарной продукции будет равна:
а) на все запасы полезного ископаемого
108 млн.т. * 5,6 руб = 604,8 млн. руб
б) за 1 год эксплуатации месторождения
9 млн. т. * 5,6 руб = 504 млн. руб
в) из одной тонны полезного ископаемого - 5,6 руб.
Прибыль от эксплуатации месторождения без вычета налогов составит:
а) на все запасы полезного ископаемого
732,877 млн. руб - 604,8 млн. руб =128,077 млн. руб.
б) в течение года эксплуатации месторождения
61 млн. руб - 50,4 млн. руб = 10,6 млн. руб
в) на 1 тонну полезного ископаемого
6,78 руб - 5,6 руб = 1,18 руб
Рентабельность эксплуатации месторождения:
Капитальные затраты рассчитываются исходя из удельных затрат по формуле:
Кобщ = К уд * А год
Куд = 1,6 руб/ т
тогда
Кобщ = 1,6 руб / т * 9 млн. т = 14,4 млн. руб.
Среднегодовая стоимость основных производственных фондов (ОПФ) и нормируемых оборотных средств (90% от капитальных затрат) составит:
0,9 * 14,4 млн. руб = 12,96 млн. руб
Рентабельность эксплуатации объекта будет равна:
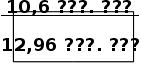
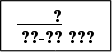
R = = * 100 % = 82 %
Сравнение возможной рентабельности эксплуатации месторождения с ее нормативным уровнем, принятым в целом для промышленности в размере 15 %, характеризует месторождение как объект рекомендуемый к освоению и эксплуатации.
Срок эксплуатации месторождения:


Т= = = 12 лет
Амортизационные отчисления на основные средства, которые составят 70% от основных производственных фондов, в размере 25% в течении 4 лет.
Стоимость основных фондов равна:
12,96 млн. руб * 0,7 = 9,072 млн. руб.
Размер амортизационных отчислений составит:
0,25 * 9,072 млн. руб = 2,268 млн. руб.
Эффективность капитальных вложений:
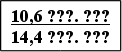


Нпр. = = * 100 %= 0,736 * 100 % = 73,6 %
Сравнение полученного показателя общей (абсолютной) экономической эффективности капитальных вложений в оцениваемый объект с нормативом этого показателя по промышленности в целом (15-20%), характеризующим данное месторождение как объект, имеющий промышленное значение.
Срок окупаемости капитальных вложений меньше нормативного (8 лет) и составит:
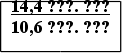
Ток == 1,36 года
Помимо рассчитанных выше показателей в рыночных условиях для определения эффективности освоения рассчитываются также:
- чистый дисконтированный доход (ЧДД);
- индекс доходности (ИД);
- внутренняя норма доходности (ВНД.
Чистый дисконтированный доход (ЧДД) определяется суммой доходов за весь расчетный период (12 лет и 2 года строительства), при этом в доход включается прибыль от амортизационных отчислений:
ЧДД = , руб./ год
где Dt - доход за t-ый год руб./год : Dt = Сt - Зt + At ;
Сt - выручка (стоимость товарной продукции - апатит-нефелиновый концентрат) за t-ый год;
Зt - эксплуатационные расходы t-го года, руб./год;
At - амортизационные отчисления t-го года, руб./год;
Кt - капитальные затраты t-го года, руб./год;
Тэ - период расчета от начала эксплуатации до ликвидации предприятия, год;
Тст- период строительства промышленного комплекса, лет;
В укрупненных расчетах годовой доход от разработки месторождения принимается постоянным на все время разработки; в этом случае ЧДД определяется по формуле:
ЧДД = , руб./ год
где Dr - среднегодовой (постоянный) доход, руб/год;
Тст - время строительства предприятия;
Кr - среднегодовая величина капитальных вложений, руб/год
Тэ - время эксплуатации месторождения, лет;
Е - норматив дисконтирования в долях единицы.
В нашем примере (1991 год) средний годовой доход составит:
Dг = П + А = 10,6 млн. руб + 2,268 млн. руб = 12,868 млн. руб
при Е = 20 %; Тэ = 12 лет; Тст = 2 года
ЧДД==56,62-13,9 = 42,72 млн. руб
Индекс доходности (ИД) представляет собой отношение суммы дисконтированных (приведенных) по времени доходов к величине дисконтированных (приведенных) во времени капитальных вложений:
ИД = , руб./ год
ИД = Dr =
Внутренняя норма доходности (ВНД) представляет ту норму дисконта при которой величина приведенных доходов равна приведенным капитальным вложениям:
, руб./год
При укрупненных расчетах ВНД приближенно оценивается отношением к сроку окупаемости капитальных вложений:

ВНД =
Если при расчетах ВНД равна или больше 20, то освоение месторождения высокоэффективно, если меньше 10 - неэффективно.
Доля оцениваемого месторождения ВНД составит:

ВНД= = 55,15
Концепции на полезное ископаемое месторождения:
1. Бортовое содержание Р2О5 - 8 %.
2. Минимальное промышленное содержание Р2О5 - 16,81.
3. Максимальная мощность рудных тел, включенных в подсчет запасов - 10 м.
4. Максимальная мощность пустых пород - 10 м.
Расчет минимального промышленного содержания Р2О5 в руде:
где Сmin - минимальное промышленное содержание Р2О5 в руде, %
(а+в) - затраты (себестоимость) по добыче и переработке 1 т. ру-
ды, руб;
Кк - коэффициент, учитывающий разубоживание руды при до-
быче;
Коб- коэффициент извлечения Р2О5 в концентрат;
Цк - оптовая цена 1 т. апатитового концентрата;
Вк - содержание Р2О5 в концентрате.
Для заключения и промышленном значении полезного ископаемого месторождения важно полученную расчетную величину минимального промышленного содержания Р2О5 сравнить с условным средним содержанием Р2О5 в руде, учитывающим как среднее содержание Р2О5, так и среднее содержание Al2O3. Для этой цели рассчитывается переводной коэффициент, позволяющий привести среднее содержание в руде Al2O3 к условному содержанию Р2О5, принятому за основной полезный компонент. Расчет переводного коэффициента приведен в таблице 10.
Таблица 10
Расчет переводного коэффициента
| Полезные ископа-емые | Оптовые цены на товарную продукцию | Соотно-шение оптовых цен | Коэф. извлечения ПК в товарную продукцию | Соотноше-ние коэффициентов | Перевод-ной коэффициент |
| Р2О5 | 17,16 руб | 1 | 0,85 | 1 | 1 * 1 = 1 |
| Al2O3 | 4 | 3,45:14,8 = =0,233:1 | 0,83 | 0,83:0,85= =0,976:1 | 0,233:0,976= =0,227 |
Условное определение содержания Р2О5 в руде с учетом содержания Al2O3 составит:
15,85 * 1 + 14,7 * 0,227 = 19,21 %
Расчет свидетельствует о превышении условного среднего содержания Р2О5 в руде под минимальным промышленным содержанием на (19,21% - 16,81%) = 2,4 %. Следовательно, эксплуатация оцениваемого полезного ископаемого будет прибыльна.
Показатели оценки месторождения в ценах 1994 года
Осуществить расчеты оцениваемых показателей данного месторождения в ценах 1994 г.
Стоимость товарной продукции при оптовых ценах 1 т апатитового концентрата - 24024 руб, нефелинового концентрата - 5.600 руб, составит:
а) из всех запасов (млн. руб)
Р2О5 = 33,17 млн. т. * 24024 руб = 796876 млн. руб;
Al2O3 = 40,92 млн. т. * 5600 руб = 229,152 млн. руб;
Итого: 1026028 млн. руб
б) за 1 год эксплуатации месторождения (млн. руб)
Р2О5 = 2,76 млн. т. * 24024 руб = 66306,24 млн. руб;
Al2O3 = 3,41 млн. т. * 5600 руб = 19,096 млн. руб;
Итого: 85402 млн. руб
в) из 1 т полезного ископаемого
Р2О5 = 0,3071 млн. т. * 24024 руб = 7377,8 млн. руб;
Al2O3 = 0,3786 млн. т. * 5600 руб = 2120 млн. руб;
Итого: 9464,96
Индекс - дефлятор для перерасчета капитальных вложений и себестоимости с 1.01.1991 г. на 01.01.1994 г. для цветной металлургии составит 1117,7.
Себестоимость производства товарной продукции будет равна:
а) на все запасы полезного ископаемого
108 млн. т. * 6259 руб = 675.984,96 млн. руб.
б) за 1 год эксплуатации месторождения
9 млн. т. * 6259 руб = 56331 млн. руб
в) из 1 т. полезного ископаемого - 6259 руб.
Прибыль от эксплуатации месторождения без вычета налогов:
а) на все запасы полезного ископаемого
1026028 млн. руб - 675984,96 млн. руб = 350043,04 млн. руб.
б) за 1 год эксплуатации месторождения
85402 млн. руб. - 56331 млн. руб. = 29071 млн. руб
в) из 1 т. полезного ископаемого
9464,9 руб - 6259 руб = 3205,9
Капитальные затраты рассчитываются исходя из удельных затрат по формуле:
Кобщ = Куд * Агод; Куд = 1,6 * 1117,7 = 1788,32 руб/т;
тогда Кобщ = 1788,32 * 9 млн. т. = 16094, 88 млн. руб
Среднегодовая стоимость основных производственных фондов (ОФП) и нормируемых оборотных средств (90% от капитальных вложений) составит:
12,96 млн. руб * 1117,7 = 14485,4 млн. руб
Рентабельность эксплуатации объекта будет равна:
Сравнение возможной рентабельности эксплуатации месторождения с ее нормативным уровнем, принятым в целом для промышленности в размере 15%, характеризует месторождение как объект рекомендуемый к освоению и эксплуатации.
Амортизационные начисления на основные средства, которые составляют 70% от основных производственных фондов, в размере 25% в течение 4 лет.
Стоимость основных средств равна:
9,072 млн. руб * 1117,7 = 10139,8 млн. руб
Размер амортизационных отчислений составит:
2,268 млн. руб * 1117,7 = 2534,9 млн. руб
Общая (абсолютная)экономическая эффективность капитальных вложений составит:
Сравнение полученного показателя общей (абсолютной) экономической эффективности капитальных вложений в оцениваемый объект с нормативом этого показателя по промышленности в целом (15-20%) характеризует данное месторождение как объект, имеющий промышленное значение.
Срок окупаемости капитальных вложений меньше нормативного (8 лет) и составит:
Помимо рассчитанных выше показателей для определения эффективности освоения рассчитаем:
ИДД=
=
где средний годовой доход составит:
Dr =29071 + 2534,9 = 31605,9 млн. руб
и средняя годовая величина капитальных вложений:
млн. руб
ИД =
ВНД = 75 : Токуп = 75 : 0,55 = 136,4
Расчет платежей и налогов входящих в состав себестоимости
товарной продукции:
1. Плата за пользование недрами:
0,1 * 85402 = 8540,2 млн. руб
2. Отчисления на воспроизводство минерально-сырьевой базы:
0,082 * 85402 = 7002,96 млн. руб
3. Отчисления в Пенсионный, фонд занятости, фонд социального и медицинского страхования, транспортный налог:
0,2 * 56331 млн.руб = 11264,2 млн. руб
4. Плата за воду землю, дорожный налог, отчисления на НИОКР:
0,025 * 85402 млн.руб = 2135 млн.руб
Всего платежей в себестоимости товарной продукции:
(8540,2+7002,96+11266,2+2135) млн.руб = 28944,4 млн.руб
Общая годовая себестоимость с учетом платежа:
56331 млн. руб + 28944,4 млн. руб = 85275,4 млн. руб
Общая годовая прибыль:
85402 млн. руб - 85275,4 млн. руб = 126,6 млн. руб
Налоги на прибыль
1. Налог на общую прибыль:
0,38 * 126,6 млн.руб = 48,1 млн. руб
2. Налог на имущество:
0,015 * 14485,4 млн. руб = 217,3 млн. руб
3. Сбор на нужды образования:
0,005 * 85275,4 млн. руб = 426,4 млн. руб
4. Налог на содержание жилищного фонда:
0,015 * 85402 млн.руб = 1281 млн. руб
Итого налогов на прибыль:
(48,1 + 217,3 + 426,4 + 1281) млн. руб = 1972,8 млн. руб
Чистая прибыль:
126,6 млн. руб - 1972,8 = - 1846, 2 млн. руб
Из приведенных расчетов за 1994 год без налогообложения видно, что эксплуатация оцениваемого месторождения очень эффективна.
Окупаемость капитальных вложений 0,55 года, рентабельность 201%, чистый дисконтированный доход по месторождению составит 137024 млн. руб, индекс доходности 35,35 (намного больше 1), а внутренняя норма доходности равна 136,4 (более 20).
После уплаты налогов, включаемых в себестоимость, прибыль составила 126,6 млн. руб, а после уплаты налогов на прибыль - убыток составил 1846,2 млн. руб.
Как видим, прибыль отрицательная, при действующих в 1994 году налоговых ставках осваивать данное месторождение не целесообразно.
Максимальное промышленное содержание Р2О5 в руде (как основного компонента) с учетом налогов и платежей включаемых в себестоимость товарной продукции составит:
Расчеты свидетельствуют о превышении минимального промышленного содержания над условным средним содержанием Р2О5 в руде на (20,31% - 19,21%) = 1,1% .
Следовательно, эксплуатация оцениваемого месторождения будет убыточна.
Максимальное содержание Р2О5 в руде (как основного компонента) без учета налогов и платежей составит:
Расчеты показывают о превышении условного среднего содержания Р2О5 в руде над минимальным промышленным содержанием на (19,21% - 13,42%) = 5,79%.
Следовательно, эксплуатация оцениваемого месторождения будет прибыльна.
Максимальное промышленное содержание Р2О5 в руде без учета налогов составляет 13,42%, а с учетом налогов и платежей, включаемых в себестоимость товарной продукции - 20,31%, т.е. возрастает в 1,5 раза (не включая налог на прибыль).
Таким образом, для того чтобы месторождение имело промышленное значение необходимо *** налоги и платежи.
Показатели оценки месторождения в ценах 1995 года.
Индекс - дефлятор для перерасчета капитальных вложений и себестоимости с 1.01.1991 г. на 01.01.1995 г. для цветной металлургии составит 3912,2.
Стоимость товарной продукции при оптовых ценах 1 т. апатитового концентрата - 62600 руб, нефелинового концентрата - 14500 руб.
а) из всех запасов (млн. руб)
Р2О5 = 33,17 млн. т. * 62600 руб = 2076442 млн. руб;
Al2O3 = 40,92 млн. т. * 14500 руб = 593340 млн. руб;
Итого: 2669782
б) за 1 год эксплуатации месторождения (млн. руб)
Р2О5 = 2,76 млн. т. * 62600 руб = 172,776 млн. руб;
Al2O3 = 3,41 млн. т. * 14500 руб = 49445 млн. руб;
Итого: 209249
в) из 1 т полезного ископаемого
Р2О5 = 0,3071 млн. т. * 62600 руб = 192245 млн. руб;
Al2O3 = 0,3786 млн. т. * 14500 руб = 5489,7 млн. руб;
Итого: 24714,2
Себестоимость производства товарной продукции будет равна:
а) на все запасы полезного ископаемого
108 млн. т. * 21908 руб = 23660.64 млн. руб.
б) за 1 год эксплуатации месторождения
9 млн. т. * 21908 руб = 197172 млн. руб
в) из 1 т. полезного ископаемого - 21908 руб.
Прибыль от эксплуатации месторождения без вычета налогов:
а) на все запасы полезного ископаемого
2669782 млн. руб - 23660,64 млн. руб = 303718 млн. руб.
б) за 1 год эксплуатации месторождения
209249 млн. руб. - 197172 млн. руб. = 12077 млн. руб
в) из 1 т. полезного ископаемого
24714,2 руб - 21908 руб = 2806 руб
Капитальные затраты рассчитываются исходя из удельных затрат по формуле:
Кобщ = Куд * Агод; Куд = 6260 руб/т;
тогда
Кобщ = 6000 * 9 млн. т. = 56340 млн. руб
Среднегодовая стоимость основных производственных фондов (ОФП) и нормируемых оборотных средств (90% от капитальных вложений) составит:
0,9 * 14,4 млн. руб * 3912,2 = 50702,1 млн. руб
Рентабельность эксплуатации объекта будет равна:
Сравнение возможной рентабельности эксплуатации месторождения с ее нормативным уровнем, принятым в целом для промышленности в размере 15%, характеризует месторождение как объект рекомендуемый к освоению и эксплуатации.
Амортизационные начисления на основные средства, которые составляют 70% от основных производственных фондов, в размере 25% в течение 4 лет.
Стоимость основных средств равна:
12,96 млн. руб * 0,7 * 3912,12 = 35490,8 млн. руб
Размер амортизационных отчислений составит:
0,25 * 9,072 млн. руб * 3912,12 = 8872,7 млн. руб
Общая (абсолютная)экономическая эффективность капитальных вложений составит:
Сравнение полученного показателя общей (абсолютной) экономической эффективности капитальных вложений в оцениваемый объект с нормативом этого показателя по промышленности в целом (15-20%) характеризует данное месторождение как объект, имеющий промышленное значение.
Срок окупаемости капитальных вложений меньше нормативного (8 лет) и составит:
Чистый дисконтированный доход определения суммой доходов за весь расчетный период (12 лет), при этом в доход включаются прибыль и амортизационные отчисления:
ЧДД = , руб./ год
где Dt - доход за t-ый год руб./год : Dt = Сt - Зt + At ;
Сt - выручка (стоимость товарной продукции - апатит-нефелиновый концентрат) за t-ый год;
Зt - эксплуатационные расходы t-го года, руб./год;
At - амортизационные отчисления t-го года, руб./год;
Кt - капитальные затраты t-го года, руб./год;
Тэ - период расчета от начала эксплуатации до ликвидации предприятия, год;
Тст- период строительства промышленного комплекса, лет;
В укрупненных расчетах годовой доход от разработки месторождения принимается постоянным на все время разработки; в этом случае ЧДД определяется по формуле:
ЧДД = , руб./ год
где Dr - среднегодовой (постоянный) доход, руб/год;
Тст - время строительства предприятия;
Кr - среднегодовая величина капитальных вложений, руб/год
Тэ - время эксплуатации месторождения, лет;
Е - норматив дисконтирования в долях единицы.
В рассматриваемом примере среднегодовой доход составляет:
12077 млн. руб + 8872,7 млн. руб = 20949,7 млн. руб
Е = 20 % = 0,2; Тэ = 12 лет; Тст = 2 года
ИДД=
= 93016,7 - 43037,5 = 49979,2 млн. руб
Индекс доходности (ИД) представляет собой отношение суммы дисконтированных (приведенных) по времени доходов к величине дисконтированных (приведенных) во времени капитальных вложений.
Внутренняя норма доходности (ВНД) представляет ту норму дисконта (Ен) при которой величина