Финансовое оздоровление организации
Эта проблема решается с помощью общих методических подходов, известных в теории оценки, и не имеет каких-либо особенностей. Разработчики плана финансового оздоровления предварительно должны изучить базовый курс оценки бизнеса и недвижимости либо привлечь для подготовки данного раздела соответствующих специалистов.
Целью разработки и реализации плана финансового оздоровления является восстановление либо укрепление платежеспособности предприятия, при разработке финансового плана целесообразно дополнительно проработать графики погашения дебиторской и кредиторской задолженности.
Разработка, анализ и постоянный контроль за выполнением графика погашения кредиторской задолженности (графика предстоящих платежей предприятия) имеет особое значение для успешной реализации плана финансового оздоровления в целом, поскольку задержка текущих платежей предприятием на срок, превышающий 3 месяца, резко увеличивает риски, связанные с возможностью обращения кредиторов в арбитражных суд и возбуждения дела о несостоятельности (банкротстве) предприятия-должника.
Только после того, как разработчики убедятся в полной взаимоувязке основных разделов плана финансового оздоровления, следует приступать к формированию первого и второго его разделов.
В первом разделе помимо различной адресной информации, организационной структуры предприятия и характеристики его руководящих работников (их образовательный уровень, квалификация, стаж работы и т. д.), целесообразно дать сжатое описание основных направлений деятельности предприятия и его краткую характеристику.
Только после того как план финансового оздоровления полностью сформирован, можно приступить к разработке раздела, содержащего краткое резюме. Наряду с количественными показателями, которые необходимо включить в данный раздел, желательно в очень лаконичной форме изложить основную концепцию бизнес-плана в целом.
Ознакомление с типовой формой плана финансового оздоровления (бизнес-плана) и изучение подходов к его разработке могут представлять большой практический интерес в силу расширения сфер их применения.
Такие планы составляются предприятиями не только в том случае, когда они ходатайствуют о предоставлении им бюджетных средств для восстановления платежеспособности. Данная типовая форма используется также для разработки проектов (планов) восстановления платежеспособности неплатежеспособными предприятиями за счет мобилизации их внутренних ресурсов, без привлечения средств государственной финансовой поддержки, когда используется рассмотренная схема формирования плана, за исключением проведения обоснованной потребности в финансовой помощи государства и возвратности предоставленных бюджетных средств.
Кроме того, типовая форма использовалась и арбитражными управляющими для разработки планов внешнего управления имуществом должника (в терминах Закона РФ «О несостоятельности (банкротстве) предприятия» 1992 г.). Однако планы внешнего управления имеют свою специфику, что необходимо учитывать, применяя для их разработки типовую форму плана финансового оздоровления.
2. Оценка финансового состояния организации ООО магазин
«Мария Ра»
2.1 Общая характеристика ООО магазин «Мария Ра»
Общий анализ предприятия представляет собой анализ показателей, которые позволяют охарактеризовать проблемы предприятия с точки зрения персонала, оборудования, технологии, эффективности производственной деятельности, сбыта, управления и планирования.
ООО магазин «Мария Ра» – розничное торговое предприятие, реализующее продукты питания, такие как: кондитерские, хлебобулочные, гастрономические изделия, торты, молочные, кисломолочные продукты, консервы рыбные, пресервы, продукты глубокой заморозки, прохладительные напитки, пиво, сигареты, и некоторые сопутствующие товары.
ООО магазин «Мария Ра», в дальнейшем именуемое Общество, учреждено в соответствии с Гражданским кодексом Российской Федерации, Федеральным законом от 08.02.98 г. № 14-ФЗ «Об обществах с ограниченной ответственностью».
Полное официальное наименование Общества на русском языке: Общество с ограниченной ответственностью магазин «Мария Ра». Сокращенное наименование Общества на русском языке: ООО магазин «Мария Ра».
ООО магазин «Мария Ра» создано путем приватизации основных и оборотных средств булочной Торгово-государственного объединения «Хлебсервис», исключая недвижимое имущество.
Участниками Общества являются 4 физических лица. Их доли в уставном капитале распределены следующим образом:
1 – 33,33%;
2 – 33,33%;
3 – 16,67%;
4 – 16,67%.
ООО магазин «Мария Ра» расположен в отдельно стоящем, нежилом здании. Общая площадь магазина составляет 235,1 кв.м., торговая площадь 139,7 кв.м. Вход и витрины магазина выходят на улицу.
На балансе предприятия имеются основные средства такие как:
витринный шкаф;
холодильные шкафы;
ларь морозильный;
витрина морозильная;
весы электронные;
контрольно-кассовые аппараты;
оргтехника (компьютер, принтер, копировальный аппарат).
Структура торговых и неторговых помещений предприятия:
на предприятии имеются торговые и неторговые помещения. Торговым помещением является торговый зал, а неторговым помещением являются: помещения для приемки, хранения и подготовки товаров к продаже; подсобные помещения; административно-бытовые помещения; технические помещения.
На предприятии используется традиционный метод продажи товаров – обслуживание через прилавок.
В настоящее время, численность предприятия составляет 17 человек (табл.1):
Таблица 1 Штатное расписание ООО магазин «Мария Ра»
|
Должность |
Количество штатных единиц |
Оклад |
Всего |
||
| Директор | 1 | 18000 | 18000 | ||
| Заместитель директора | 1 | 16000 | 16000 | ||
| Главный бухгалтер | 1 | 10000 | 10000 | ||
| Старший продавец-кассир | 2 | 7000 | 14000 | ||
| Продавец | 2 | 5000 | 10000 | ||
| Кассир-контролер | 8 | 6000 | 48000 | ||
| Фасовщица | 1 | 4500 | 4500 | ||
| Уборщица | 1 | 4000 | 4000 | ||
|
Итого: |
17 |
||||
Технико-экономическая характеристика предприятия не может обойтись без анализа такого показателя как, структура управления предприятием. Структура управления - это совокупность специализированных функциональных подразделений, взаимосвязанных в процессе обоснования, выработки, принятия и реализации управленческих решений.
Основными элементами организационной структуры являются:
- уровни управления;
- подразделения и звенья управления;
- управленческие связи.
Ниже представлена организационная структура фирмы:



Рис.3 Организационная структура ООО магазин «Мария Ра»
Из рисунка видно, что на рассматриваемом предприятии используется линейно-функциональная структура управления. Ее также называю линейно-штабной. При ней линейные руководители являются единоначальниками, а им оказывают помощь функциональные органы
Опыт использования линейно-функциональной структуры управления в ООО магазин «Мария Ра» показал, что она наиболее эффективна так как, аппарату управления приходится выполнять множество рутинных, часто повторяющихся процедур и операций при сравнительной стабильности управленческих задач и функций. Именно в этой структуре управления посредством жесткой системы связей обеспечивается четкая работа каждой подсистемы и организации в целом.
По объему услуг ООО магазин «Мария Ра» относится к типу неспециализированные продовольственные магазины.
ООО магазин «Мария Ра» следит за ассортиментом новых видов продукции и вводит их в ассортимент своего предприятия.
2.2 Анализ экономических показателей организации
Главной целью функционирования предприятия является приносить необходимую прибыль. Доходность фирмы можно охарактеризовать абсолютными и относительными показателями. Абсолютный показатель, в данном случае, – сумма прибыли (доходов). Однако преимущественно для оценки деятельности предприятия используют относительные показатели (коэффициенты рентабельности). Это связано с тем, что относительные показатели практически не подвержены влиянию инфляции, поскольку представляют собой различные соотношения прибыли и вложенного капитала (собственного, инвестированного, заемного и т.д.).
SWOT-анализ ООО магазин «Мария Ра»
Применение SWOT – анализа, который иначе называют еще матрицей первичного стратегического анализа – это наиболее простой и доступный метод, позволяющий проинтегрировать различные аспекты внешней и внутренней среды и способный реально помочь в выборе оптимальной маркетинговой стратегии предприятия.
Необходимо отметить, что SWOT – анализ - лишь один из возможных подходов к формированию стратегии предприятия. Наиболее полной картина будет, если в сочетании со SWOT – анализом менеджер попытается применить и другие методы стратегического планирования.
Таблица 2 S.W.O.T анализ ООО магазин «Мария Ра»
|
S.W.O.T анализ ООО магазин «Мария Ра» |
|
|
Преимущества: Опытный персонал Высокий уровень обслуживания покупателей Индивидуальный подход к покупателю Умеренный уровень цен Реализация товаров определенных групп по сниженным ценам Резервирование товара по телефону |
Слабые стороны: Расположение в спальном районе Постоянный контингент покупателей Малый приток новых клиентов Наличие конкурентов в непосредственной близости, торговых палаток, а также рынка и ярмарок Покупатели с невысоким уровнем дохода |
|
Возможности: Расширение ассортимента Проведение презентаций Наличие зоны отдыха в близлежащем парке |
Угрозы: Строительство или магазина «шаговой доступности» по близости Возможный отток покупателей Корпоративные конфликты Кражи товарно-материальных ценностей сотрудниками |
Приведя внутренние силы и слабости в соответствие с внешними угрозами и возможностями, руководство готово к выбору соответствующей стратегической альтернативы для повышения экономической эффективности коммерческой деятельности своего предприятия.
Рассмотрим структуру товарооборота ООО «магазин» Мария Ра.
Структура товара оборота представляет собой – соотношение отдельных товарных групп в общем объеме товарооборота магазина, выраженное в процентах. Отметим, что ООО «магазин» Мария Ра относится к предприятиям розничной торговли продовольственными товарами – являясь с 1965 г. булочной-кондитерской. Как видно из рисунка 4.1. и 4.2. основную долю в товарообороте ООО магазин «Мария Ра», как в 2006, так и в 2007 г. занимают кондитерские изделия, их доля составляет 45% и 42% соответственно по годам.
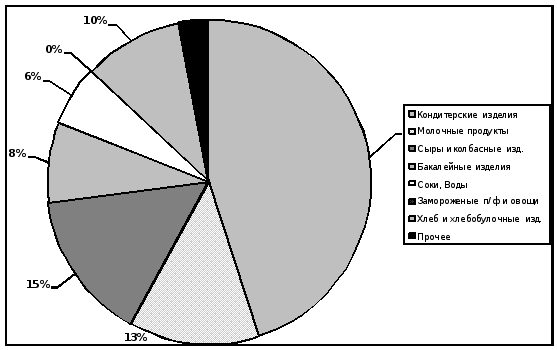
Рис. 4.1. Структура товарооборота ООО магазин «Мария Ра» за 2006 г.
Хлеб и хлебобулочные изделия составили в 10% в 2006 году и 8% в 2007-м.
Прослеживается заметная тенденция снижения потребления кондитерских изделий и хлеба и рост потребления молочных продуктов. Снижение уровня продаж сыров и колбасных изделий связано с ростом цен на данный вид продукции в 2007 году в целом по стране.
В 2007 году в ООО магазин «Мария Ра» был произведен ремонт, после чего введен отдел по продаже замороженных полуфабрикатов и овощей. Замороженные овощи и полуфабрикаты поступают от крупных Московских поставщиков производящих данный вид продукции – Микояновского мясокомбината, Останкинского мясокомбината, ТФ «Золотой петушок».
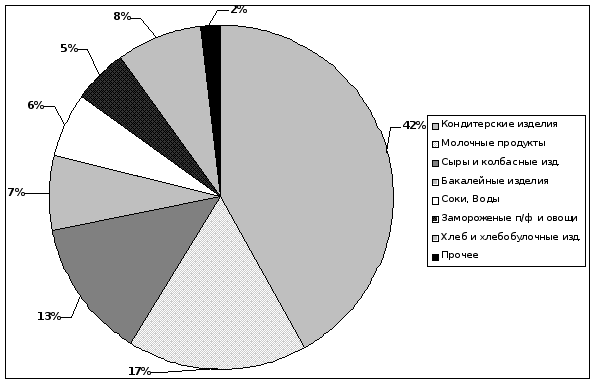
Рис. 4.2. Структура товарооборота ООО магазин «Мария Ра» за 2007 г.
Данные виды замороженной продукции продаются в ООО магазин «Мария Ра» только в развес, что дает возможность купить товар в любом, даже самом маленьком количестве, говорит об ориентированности предприятия в том числе и на социально-незащищенные группы населения.
Проведем анализ экономической эффективности использования основных фондов предприятия. ООО магазин «Мария Ра» как и любое другое предприятие располагает определенной материально-технической базой, от уровня развития которой зависят все основные результативные показатели деятельности предприятия.
Но прежде чем мы рассмотрим структуру оборотных фондов, дадим определение этому понятию. Итак, оборотные фонды (средства) –это здания, сооружения, машины и оборудование, транспортные средства, инструмент и прочие средства представляющие собой капитальные вложения, участвующие в производстве в течение многих циклов, имеющие длительные сроки амортизации. Оборотные средства исчисляются в денежном, стоимостном выражении.
Для характеристики основных фондов исследуемого предприятия рассмотрим их структуру (таблица 3).
Таблица 3 Структура основных фондов ООО магазин «Мария Ра» за 2006-2007 гг.
Виды |
2006 г. | 2007 г. | Изменения (+, -) | |||
| сумма, руб. | удельный вес, % | сумма, руб. | удельный вес, % | сумма, руб. | удельный вес, % | |
| 1. Торгово-технологическое оборудование | 98565 | 87,65% | 82137 | 73,71% | -16428 | -13,94% |
| 2. Торговый инвентарь | 747 | 0,66% | 1280 | 1,14% | 533 | +0,48% |
| 3. Торговое измерительное оборудование | 3217 | 2,86% | 5345 | 4,79% | 2128 | +1,93% |
| 4. Контрольно-кассовые машины | 8746 | 7,78% | 21055 | 18,90% | 12309 | +11,12% |
| 5. Хозяйственный инвентарь | 1185 | 1,05% | 1623 | 1,46% | 438 | +0,41% |
|
Всего |
112460 | 100% | 111440 | 100% | -1020 | 0% |
Анализ показал, что наибольший удельный вес в структуре основных фондов предприятия приходится на торгово-технологическое оборудование и составляет – 87,65% в 2006 году и 73,71% - в 2007 году.
Анализ показателей таблицы 3 свидетельствует о том, стоимость основных фондов у ООО магазин «Мария Ра» за 2006-2007 гг. уменьшилась на 1020. руб. или на 0,91%. Однако, несмотря на незначительный уменьшение стоимости основных фондов, внутри самого состава основных средств произошли значительные изменения. В первую очередь это обусловлено амортизацией торгово-технологического оборудования ООО магазин «Мария Ра», стоимость которого в течении года уменьшилась на 16428 руб. или 13,94%.
Наибольшая положительная динамика в структуре основных средств за период 2006-2007 г. приходится на контрольно-кассовое оборудование, процент увеличения составил 11,12% или 12309 руб. Было закуплено 2 новых кассовых аппарата АМС-100 в связи с тем, что 2 кассовых аппарата марки Samsung 4615-RF были исключены из Государственного реестра.
Кроме того, были закуплено новое торговое измерительное оборудование, а именно, электронные весы марки «ВТ-15».
Незначительный удельный вес основных средств предприятия приходится на торговый и хозяйственный инвентарь. Изменения здесь связанны с приобретением нового инвентаря и заменой старого.
Чтобы иметь более полную картину, необходимо произвести анализ рентабельности основных фондов. Для обобщающей характеристики эффективности использования основных средств служат показатели:
рентабельности (отношение прибыли к среднегодовой стоимости основных фондов),
фондоотдачи (отношение стоимости реализованной продукции после вычета НДС, акцизов к среднегодовой стоимости основных фондов),
фондоемкости (обратный показатель фондоотдачи).
Динамика выше перечисленных показателей по отчетной бухгалтерской документации ООО магазин «Мария Ра» в динамике за 2006-2007 гг. приведена в таблице 4
Таблица 4 Эффективность использования основных фондов ООО магазин «Мария Ра»
| Показатели | 2006 г. | 2007 г. | Изменения | |
| +,- | 2007 г. в % к 2006 г. | |||
| Среднегодовая стоимость основных фондов, (руб.) | 112460 | 111440 | -1020 | -0,9% |
| Товарооборот (руб.) | 4090000 | 4560000 | +470000 | +11,5% |
| Среднесписочная численность работников, чел. | 14 | 15 | +1 | +7,14% |
| Фондовооруженность труда, (руб.) | 8032 | 7429 | -603 | -7,5% |
| Фондоотдача, руб. | 36,37 | 40,91 | +4,54 | +12,48% |
| Фондоемкость, руб. | 0,027 | 0,024 | -0,003 | -11,1% |
| Прибыль, руб. | 0 | 14500 | +14500 | - |
| Рентабельность основных фондов, % | 0% | 13% | - | - |
Анализ показателей таблицы 4 свидетельствует о том, что за период с 2006 по 2007 гг. в ООО магазин «Мария Ра» произошло снижение фондовооруженности труда на 7,5%. Это обусловлено прежде всего износом торгово-технологического оборудования и снижением его стоимости почти на 14%, а также увеличением среднесписочной численности работников на 1 человека, по сравнению с 2006 г. Несмотря на снижение уровня фондовооруженности, экономическая эффективность использования основных фондов изменилась в положительную сторону. Так, фондоотдача за исследуемый период увеличилась на 12,48%, а фондоемкость, напротив, снизилась на 11,1%. Рост экономической эффективности использования основных фондов и их рентабельность за рассматриваемый период изменилась незначительно, учитывая отсутствие прибыли в 2006 г.
Все это указывает на необходимость разработки конкретных организационно-экономических мероприятий, способствующих увеличению его прибыли и рентабельности.
Проведем анализ обеспеченности ООО магазин «Мария Ра» трудовыми ресурсами.
В условиях развития рыночных отношений и жесткой конкурентной борьбы важное значение для ведения эффективной хозяйственной деятельности приобретают трудовые ресурсы предприятия. Характеристика и обеспеченность предприятия трудовыми ресурсами за период с 2006 по 2007 гг. приведена в таблице 5.
За 2006-2007 гг. численность работников предприятия увеличилась на 1 чел. или на 7,1%, за счет принятия на работу сотрудника на должность продавца, фактическое количество которых удовлетворяет плановой потребности.
Таблица 5 Характеристика и обеспеченность трудовыми ресурсами ООО магазин «Мария Ра» за 2006-2007 гг.
|
Категории работников |
2006 г. | 2007 г. | 2007 г. в % к 2006 г. | ||||
| план | факт | % | план | факт | % | ||
| Директор | 1 | 1 | 100 | 1 | 1 | 100 | 100,0 |
| Заместитель директора | 1 | 1 | 100 | 1 | 1 | 100 | 100,0 |
| Главный бухгалтер | 1 | 1 | 100 | 1 | 1 | 100 | 100,0 |
| Старший продавец-кассир | 2 | 2 | 100 | 2 | 2 | 100 | 100,0 |
| Кассир-контролер | 8 | 6 | 75,0 | 8 | 6 | 75,0 | 100,0 |
| Продавец | 2 | 1 | 50,0 | 2 | 2 | 100 | 200,0 |
| Фасовщица | 1 | 1 | 100 | 1 | 1 | 100 | 100,0 |
| Уборщица | 1 | 1 | 100 | 1 | 1 | 100 | 100,0 |
| Итого | 17 | 14 | 82,3 | 17 | 15 | 88,2 | 107,1 |
В настоящее время плановая потребность предприятия во всех категориях работников, за исключением кассиров-контролеров, удовлетворяется на 100%, обеспеченность кассирами-контролерами составляет 75%.
Прежде всего это объясняется высокими требованиями, предъявляемыми к обслуживающему персоналу, который детально должен быть знаком с предлагаемым потребителю товаром. В 2007 г. 2 старших продавца и 6 кассиров-контролеров прошли курсы повышения квалификации в Учебно-методическом центре «Поиск» и по результатам прохождения курсов получили соответствующие свидетельства. По планам руководства ООО магазин «Мария Ра», повышение качества обслуживания неизбежно приведет к дополнительному притоку покупателей.
Анализ рентабельности ООО магазин «Мария Ра»
Коэффициенты рентабельности свидетельствуют об общей эффективности работы фирмы, об успешности политики ее руководства и отдельных служб. При расчете показателей рентабельности чистая прибыль сравнивается с такими параметрами, как сумма продаж, активы и акционерный капитал компании.
Показатели оценки рентабельности предприятия характеризуют прибыль, получаемую с каждого рубля вложенных в активы предприятия. Здесь основными источниками информации для расчета показателей также служат формы № 1 и № 2.
Рентабельность активов (имущества)
| Прибыль в распоряжении предприятия (форма № 2) | х 100%. | (1) |
| Средняя величина активов |
Коэффициент характеризует прибыльность производства с точки зрения использования активов компании – какую прибыль получает фирма с каждого рубля, вложенного в активы. У ООО магазин «Мария Ра» этот показатель составил 6%.
| 14500 | х 100% = 6% | (2) |
| 243190 |
Кроме того, в аналитических целях рассмотрим показатель рентабельность оборотных активов:
| Прибыль в распоряжении предприятия (форма № 2) | х 100%. | (3) |
| Средняя величина оборотных активов |
По балансовым данным ООО магазин «Мария Ра» этот коэффициент составил 11,3%.
| 14500 | х 100% = 11,3% | (4) |
| 128800 |
Показатель прибыли на вложенный капитал, называемый также рентабельностью собственного капитала, определяется по формуле:
| Прибыль в распоряжении предприятия (форма № 2) | х 100% | (5) |
| Источники собственных средств (итог 3 раздела пассива баланса) |
У ООО магазин «Мария Ра» он составил 8,8%.
Другой важный коэффициент – рентабельность реализованной продукции – (рентабельность продаж). Значение этого коэффициента показывает, какую прибыль имеет предприятие с каждого рубля реализованной продукции. Этот показатель может быть ориентиром в оценке конкурентоспособности продукции, так как тенденция к его снижению позволяет предположить сокращение спроса на продукцию предприятия.
Снижение коэффициента рентабельности реализованной продукции может быть вызвано изменениями в структуре реализации, снижение индивидуальной рентабельности изделий, входящих в реализованную продукцию, и др.
Он рассчитывается как:
| Чистая прибыль |
х100% |
(6) | |
| Объем продаж | |||
| 14500 | х100% = 0,32% | ||
| 4560000 | |||
Анализ состава и динамики показателей прибыли ООО магазин «Мария Ра»
В процессе анализа хозяйственной деятельности используются следующие показатели прибыли:
балансовая прибыль,
прибыль от реализации продукции,
прибыль от прочей реализации,
финансовые результаты от внереализационных операций,
налогооблагаемая прибыль,
чистая прибыль.
Анализ прибыли ООО магазин «Мария Ра» в 2007 году и ее динамика за последние 2 года в наглядно представлены в таблице 6.
Таблица 6 Динамика показателей прибыли ООО магазин «Мария Ра» (тыс. руб.)
|
Показатели |
2006 г. |
2007 г. |
Изменение тыс.руб. (+/-) 2007 к 2006 |
| Выручка от продаж товаров (за минусом НДС, акцизов) | 4090 | 4560 | 470 |
| Себестоимость проданных товаров | 3010 | 3170 | 160 |
| Валовой доход | 1080 | 1390 | 310 |
| Издержки обращения | 1064 | 1351 | 287 |
| Балансовая прибыль | 16 | 39 | 23 |
| в том числе прибыль от реализации (основная деятельность) | 16 | 39 | 23 |
| Внереализационные доходы | - | - | - |
| Внереализационные расходы | - | - | |
| Операционные доходы | - | - | - |
| Операционные расходы | 16 | 19 | 3 |
| Прибыль, подлежащая налогообложению | 0 |
20 |
20 |
| Льготы по налогу на прибыль | - | - | - |
| Сумма налога на прибыль | 0 | 5 | 5 |
| Чистая прибыль | 0 | 15 | 15 |
Балансовая прибыль определяется путем вычитания из валового дохода издержек обращения, при этом, возможно ее увеличение за счет прибыли от прочей реализации и внереализационных доходов.
В 2006 году валовых доход ООО магазин «Мария Ра» составил 1080 тыс.рублей, в 2007 году этот показатель был равен 1390 тыс.рублей. Увеличение валового дохода связано с ростом товарооборота, но стоит отметить, что этот рост сдерживался ростом себестоимости реализованной продукции. Также на незначительный рост валового дохода повлияли высокие торговые издержки (издержки обращения) – это расходы связанные с продажей товара, они включают в себя расходы на рекламу, упаковку товара, заработную плату персонала, аренду помещения.
Валовая прибыль (балансовая прибыль) составила в 2006 г. – 16 тыс.рублей, в 2007 году прибыль выросла до 39 тыс.рублей. Значительное увеличение балансовой прибыли при незначительном увеличении операционных расходов в 2007 году и уплата налога на прибыль, дали возможность оставить в распоряжении предприятия в 2007 году прибыль в 15 тыс. рублей. Однако уровня это прибыли не достаточно для расширения производства.
2.3 Анализ финансового состояния организации
В условиях рыночной экономики важную роль в системе экономических показателей предприятия имеют показатели финансовых результатов: ликвидность и платежеспособность. Система показателей финансовых результатов позволяет дать законченную комплексную оценку различных сторон деятельности предприятия.
В связи с этим особую значимость приобретает анализ процесса формирования финансовых результатов, основной целью которого является выявление факторов, вызывающих уменьшение финансовых результатов, то есть снижение ликвидности и платежеспособности.
Анализ финансовых результатов является одним из важнейших аспектов исследования финансово-хозяйственной деятельности предприятия и необходима для ретроспективного анализа финансовых показателей и экономического прогнозирования.
Для анализа финансового состояния обратимся к балансу ООО магазин «Мария Ра» , как видно из баланса, за год у фирмы произошло снижение доли основных средств в активах фирмы с 50,8% на начало периода до 42,1% на конец периода, увеличение доли запасов с 52080 руб. до 76280 руб. или с 23,5% до 28,8%. Доля денежных средств сильно изменилась: на начало периода она составляла 20640 руб. (9,31%), на конец – 8840 руб. (3,3%). Кроме того, увеличилась доля дебиторской задолженности (с 10,7 до 16,2%).
Анализ пассивов предприятия показывает, что долгосрочные кредиты вообще не осуществлялось, а доля краткосрочных кредитов повысилась с 8,6 до 10,8%.
Для более детализированного анализа необходимо, прежде всего, определить платежеспособность и ликвидность фирмы.
Одним из важнейших критериев финансового положения предприятия является оценка его платежеспособности. Под платежеспособностью предприятия понимается его способность своевременно производить платежи по своим обязательствам. Иными словами предприятие является платежеспособным, если сумма оборотных активов (запасов, денежных средств, дебиторской задолженности и других активов) больше или равна его внешней задолженности (обязательствам).
В нашем случае у ООО «Мария Ра» оборотные активы по данным
баланса (Приложение №1) составили:
в 2006 году – 109080 руб.
в 2007 году – 148520 руб.
Внешняя задолженность предприятия определяется по данным четвертого и пятого разделов пассива баланса. К ней относятся долгосрочные и краткосрочные кредиты и вся кредиторская задолженность. Отметим, что в составе пятого раздела пассива «краткосрочные обязательства» присутствуют отдельные статьи («резервы предстоящих расходов и платежей») не имеющие отношения к заемным средствам предприятия. Поэтому для получения обоснованной информации о величине денежных обязательств необходимо из общего итога V раздела вычесть резервы предстоящих расходов и платежей. В нашем примере она равна:
2006 г. – (77580 - 3200) = 74380 руб.
2007 г. – (99800 - 800) = 99000 руб.
Сравнивая текущие активы с внешними обязательствами, отметим, что ООО магазин «Мария Ра» платежеспособно, поскольку на начало и на конец года оборотные активы больше обязательств. Однако, отметим, что наличие запасов на фирме не означает реальной платежеспособности, так как запасы незавершенного производства, готовой продукции и других товарно-материальных ценностей при банкротстве фирмы могут оказаться труднореализуемыми или вообще неликвидными для погашения долгов.
Именно поэтому многие банки, в целях получения более достоверной информации о запасах, корректируют их величину в сторону уменьшения.
Для более полного анализа платежеспособности фирмы необходимо вычислять дополнительные показатели (коэффициенты): такие как- чистый оборотный капитал.
Термин “оборотный капитал” (его синоним в отечественном учете – оборотные средства) относится к мобильным активам фирмы, которые являются денежными средствами или могут быть обращены в них в течение года или одного производственного цикла.
Чистый оборотный капитал определяется, как разность текущих активов (оборотных средств) и краткосрочных обязательств (кредиторской задолженностью). В нашем примере он составил:
в 2006 году – 109080 - 74380 = 34700 руб.;
в 2007 году – 148520 - 99000 = 49520 руб.
Сравнение показывает рост чистого оборотного капитала:
49520 - 34700 = 14820 руб.
Соответственно, это увеличение свидетельствует, что фирма не только сохранила имеющиеся средства, но и накопила дополнительную их сумму.
Источниками образования чистого оборотного капитала является увеличение чистого дохода, акционерного капитала, долгосрочных обязательств и др.
Коэффициент маневренности [17] , определяет часть собственных средств вложенных в наиболее мобильные активы, вычисляется по формуле:
|
Км = |
Чистый оборотный капитал |
(7) |
| Источники собственных средств (итог 3 раздела пассива) |
В начале года он был равен 0,24 (34700/143960), а на конец 2007 года – 0,33 (49520/165040). Таким образом, не смотря на незначительный рост коэффициента, его значение не велико, что отрицательно характеризует финансовое состояние фирмы.
Для более глубокого анализа платежеспособности фирмы рассчитаем показатели ликвидности фирмы.
Наиболее существенными показателями, характеризующими платежеспособность предприятия являются показатели ликвидности. Под ликвидностью предприятия понимается его способность платить по своим краткосрочным обязательствам. Одним из способов оценки ликвидности является сопоставления между собой отдельных элементов пассива и актива баланса. Она определяется соотношением величины задолженности и ликвидных средств, т.е. средств, которые могут быть использованы для погашения догов (наличные деньги, депозиты, ценные бумаги и др.). По существу ликвидность предприятия означает ликвидность его баланса.
Ликвидность баланса выражается в степени покрытия обязательств фирмы его активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Ликвидность означает безусловную платежеспособность фирмы и предполагает постоянное равенство между активами и обязательствами как по общей сумме, так и по срокам наступления. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, объединенными по срокам их погашения и в порядке возрастания сроков, а именно:
наиболее ликвидные активы (денежные средства и ценные бумаги) должны быть больше или равны наиболее срочным обязательствам (кредиторской задолженности);
быстро реализуемые активы (дебиторская задолженность и прочие активы) – больше или равны краткосрочным пассивам (краткосрочным кредитам и заемным средствам);
медленно реализуемые активы (запасы и затраты за исключением расходов будущих периодов) – больше или равны долгосрочным пассивам (долгосрочным кредитам и заемным средствам);
труднореализуемые активы (нематериальные активы, основные средства, оборудование) – меньше или равны постоянным пассивам (источникам собственных средств).
При выполнении этих условий баланс считается абсолютно ликвидным. В случае если одно или несколько условий не выполняется, ликвидность баланса в большей или меньшей степени отличается от абсолютной.
Анализ ликвидности баланса ООО магазин «Мария Ра» приведен в таблице 7.
Таблица 7 Анализ ликвидности баланса ООО магазин “Мария Ра”
|
Актив |
2006 г. |
2007 г |
Пассив |
2006 г. |
2007 г. |
Платежный излишек или недостаток |
|
|
2006 г. |
2007 г |
||||||
| Наиболее ликвидные активы | 20640 | 8840 | Наиболее срочные пассивы | 55360 | 70450 | – 34720 | – 61610 |
| Быстро реализуемые активы | 23680 | 48000 | Кратко-срочные пассивы | 19020 | 32690 | + 4660 | + 15310 |
| Медленно реализуемые активы | 52080 | 76280 | Долго-срочные пассивы | 0 | 0 | + 52080 | + 76280 |
| Трудно реализуемые активы | 112460 | 116320 | Постоян-ные | 143960 | 165040 | – 31500 | – 48720 |
По данным таблицы 7, в нашем примере, как раз такой случай, когда фирма обладает низкой ликвидностью, которая к концу года упала. Уточнить эти результаты можно с помощью системы показателей ликвидности. Рассмотрим важнейшие из них. Основными показателями ликвидности являются:
Коэффициент текущей ликвидности (отношение совокупных оборотных активов к сумме текущих обязательств):
|
Ктл = |
Текущие активы | (8) |
| Текущие пассивы |
Этот коэффициент дает общую оценку ликвидности активов, показывая, сколько рублей текущих активов фирмы, приходится на один рубль текущих обязательств.
Логика исчисления данного показателя заключается в том, что фирма погашает краткосрочные обязательства в основном за счет текущих активов. Следовательно, если текущие активы превышают по величине текущие обязательства, предприятие может рассматриваться как успешно работающее (по крайней мере, теоретически).
Ранее считалось, что числовое значение этого показателя должно быть равно 2 или выше. Ныне не менее важным, чем величина показателя, считается состав и качество активов, используемых при расчете коэффициента. Если при высокой числовой величине показателя (скажем, 3,5) в активах высока доля нереализуемых товарных запасов, коэффициент не свидетельствует о благополучии фирмы. И напротив, коэффициент может быть меньше 2, но если в активах преобладает наличность, ценные бумаги и другие ликвидные статьи, можно говорить о прочном финансовом положении.
Практика показывает, что оптимальный коэффициент в зависимости от отраслевой принадлежности варьируется в диапазоне 1,5 – 2,5. Минимально допустимый коэффициент равен 1.